

Tamaño y participación del mercado del pentóxido de niobio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | Kilotones 8.51 |
| Volumen de mercado (2031) | Kilotones 13.76 |
| Tasa de crecimiento (2026 - 2031) | 10.09% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del pentóxido de niobio por Mordor Intelligence
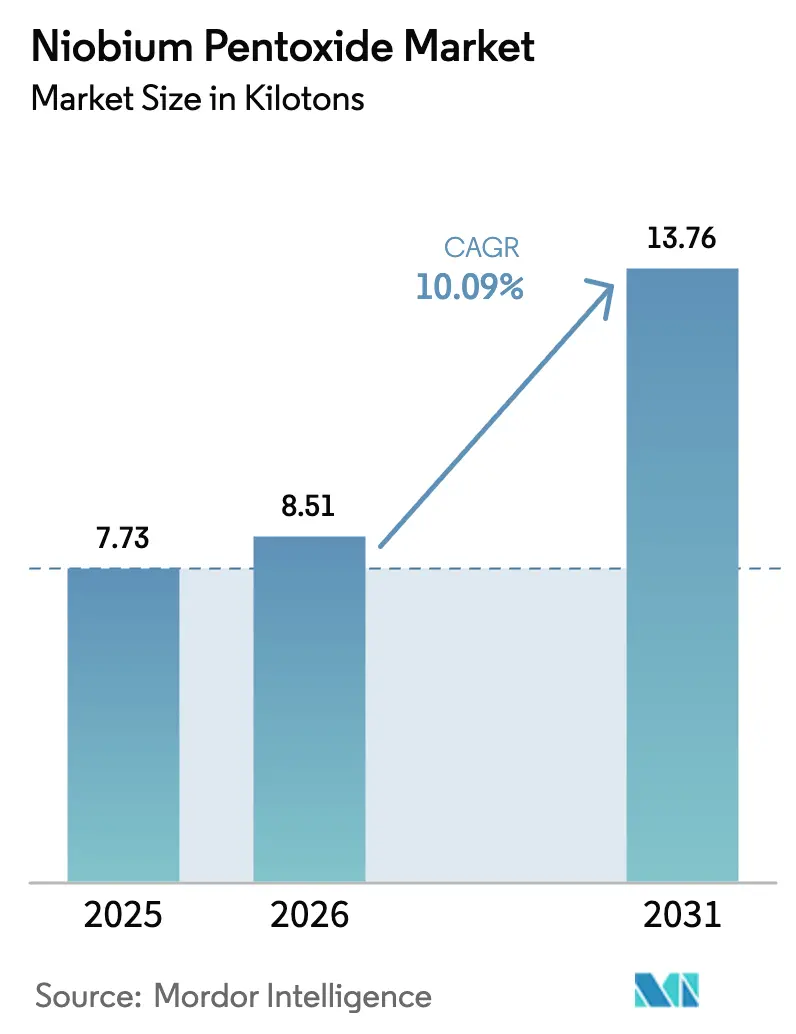
Se proyecta que el tamaño del mercado de pentóxido de niobio se expandirá de 7.73 kilotones en 2025 y 8.51 kilotones en 2026 a 13.76 kilotones para 2031, registrando una CAGR del 10.09% entre 2026 y 2031. El sólido gasto en infraestructura en Asia, un ciclo constante de renovación de la flota aeroespacial en América del Norte y la rápida adopción de baterías de carga ultrarrápida sustentan un crecimiento de la demanda de dos dígitos. El consumo a granel de aceros de alta resistencia continúa anclando los volúmenes, pero el rápido crecimiento de los usos de nicho en vidrio óptico, polvos para fabricación aditiva y objetivos de pulverización catódica por radiofrecuencia 5G está mejorando la combinación general de valor. Las iniciativas de diversificación de la cadena de suministro fuera de Brasil han cobrado impulso desde 2024, pero la reserva mineral dominante de CBMM aún respalda la determinación de precios. Por lo tanto, los equipos de compras con visión de futuro están firmando contratos de compra a largo plazo e invirtiendo en reciclaje de circuito cerrado para cubrir la volatilidad.
Conclusiones clave del informe
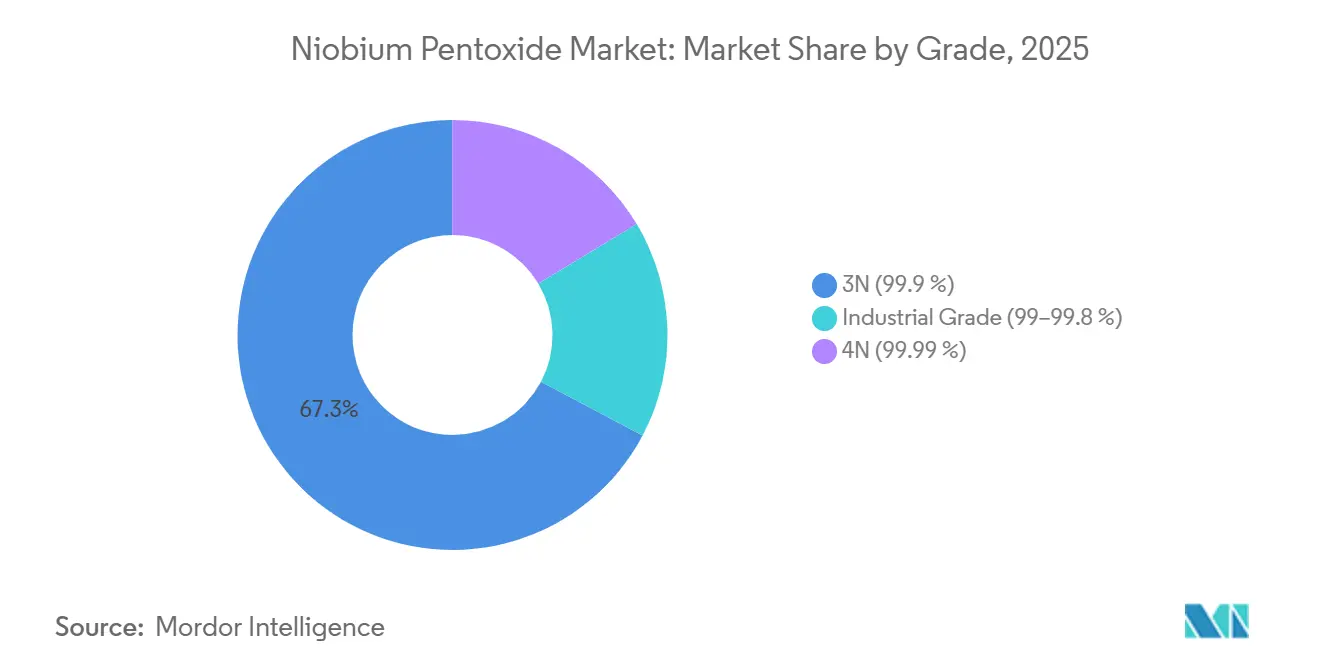
- Por grado, el segmento de pureza 3N capturó el 67.26 % de la participación de mercado de pentóxido de niobio en 2025 y está avanzando a una CAGR del 10.77 % hasta 2031.
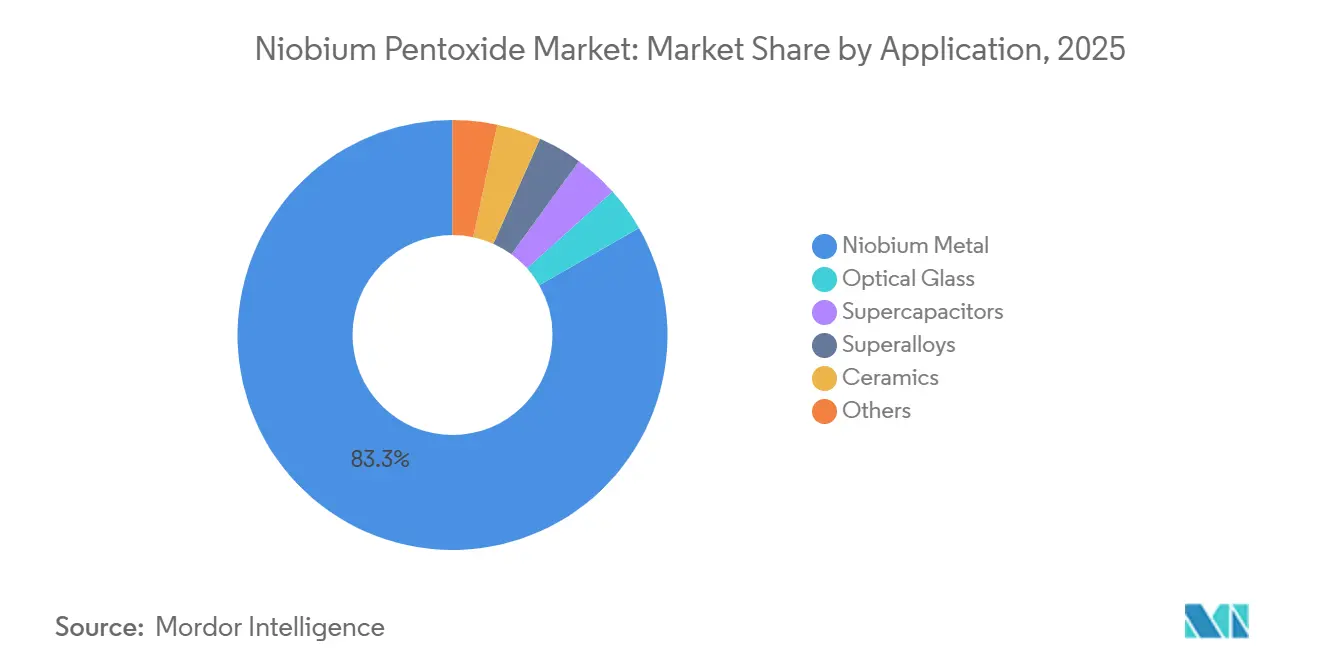
- Por aplicación, la producción de metal niobio representó el 83.30% del tamaño del mercado de pentóxido de niobio en 2025 y está creciendo a una CAGR del 10.41% hasta 2031.
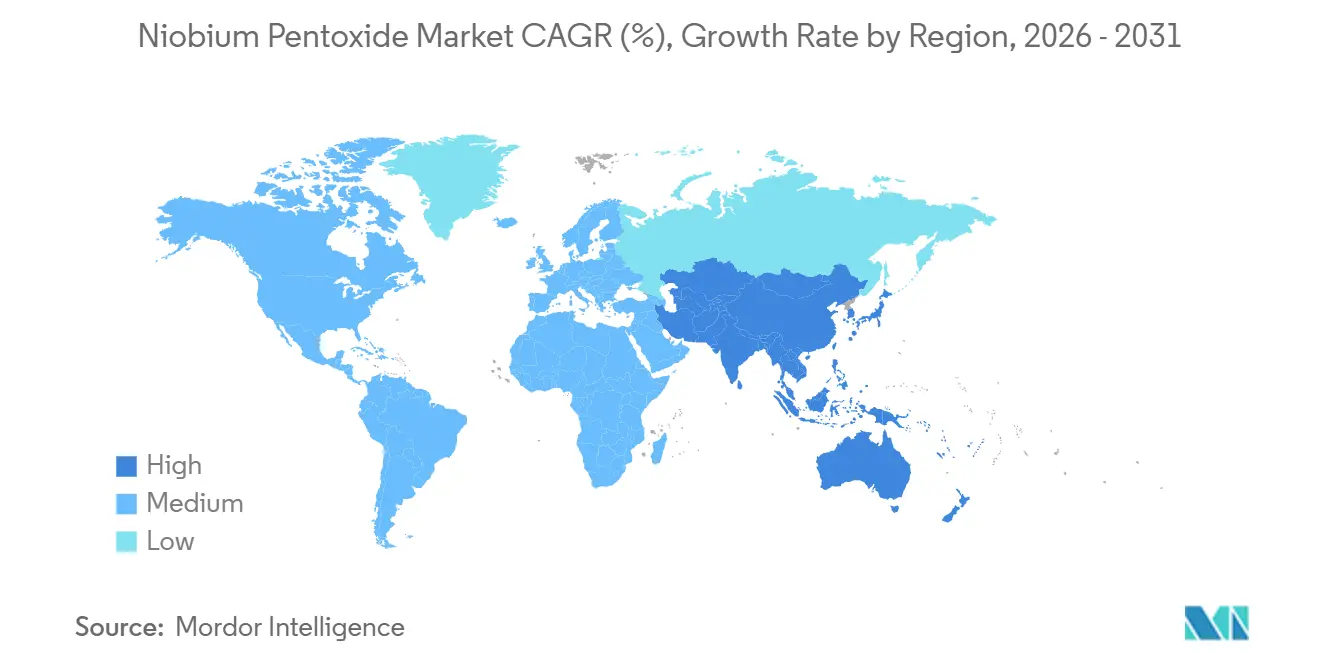
- Por geografía, Asia-Pacífico lideró con el 46.72% del volumen mundial en 2025; se proyecta que la región se expandirá a una CAGR del 12.59% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del pentóxido de niobio
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de vidrio óptico de alto índice de refracción | + 1.2% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Creciente adopción de aceros de alta resistencia y superaleaciones | + 3.8% | Global | Largo plazo (≥ 4 años) |
| Expansión de baterías de carga rápida y supercondensadores basados en Nb₂O₅ | + 2.5% | Asia-Pacífico, Europa | Mediano plazo (2-4 años) |
| Uso emergente en objetivos de pulverización catódica 5G/AR | + 1.1% | Asia-Pacífico, América del Norte | Corto plazo (≤ 2 años) |
| Cerámica dieléctrica de alta k sin plomo que reemplaza al PbO | + 1.3% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de vidrio óptico de alto índice de refracción
Los fabricantes japoneses de vidrio incrementaron la producción de piezas en bruto dopadas con Nb₂O₅ en 2024 para satisfacer los programas de lentes para teléfonos inteligentes y realidad aumentada, logrando índices de refracción superiores a 1.9 sin adición de plomo. Los elementos asféricos de las cámaras ahora contienen hasta un 20 % en peso de pentóxido de niobio, lo que permite módulos más delgados en teléfonos de alta gama y ópticas más ligeras en visores. Los fabricantes de automóviles también están especificando sílice dopada con niobio en guías de onda lidar de estado sólido para reducir las pérdidas por dispersión. Los usos ópticos consumen menos del 2 % del volumen global; sin embargo, su margen adicional respalda la capacidad incremental para el refinado de 4N. Por lo tanto, los productores equilibran las asignaciones entre vidrio de alto valor y canales de acero a granel para maximizar la utilización de los activos.
Creciente adopción de aceros de alta resistencia y superaleaciones
Los constructores de oleoductos dependen de adiciones de 0.02–0.05% de niobio para alcanzar el grado API 5L X80 sin tratamiento térmico posterior a la soldadura, un beneficio que acelera los proyectos en el Ártico y aguas profundas [1] American Petroleum Institute, “API 5L: 2024 Edition,” api.org . China instaló casi 8,000 kilómetros de tubería de transmisión anualmente entre 2024 y 2025, manteniendo la demanda de ferroniobio resiliente incluso cuando el crecimiento de barras de refuerzo se ralentizó. En la aviación, las superaleaciones que contienen niobio, como Inconel 718, ofrecen resistencia a la fluencia por encima de 650 °C, un requisito previo para los discos de turbofán con engranajes certificados en 2024. La doble demanda de infraestructura y aeroespacial asegura una base a largo plazo para el consumo de óxido a granel.
Expansión de baterías de carga rápida y supercondensadores basados en Nb₂O₅
Los ánodos de Nb₂O₅ se cargan al 80 % en seis minutos gracias a que su inserción pseudocapacitiva de litio evita el crecimiento de dendritas. Los fabricantes chinos de celdas están probando ánodos compuestos que admiten tasas de 4C, lo que permite a las flotas de autobuses eléctricos cargar en intervalos de tiempo en las estaciones de servicio. La química de titanato anterior de Toshiba demostró 20 000 ciclos; el pentóxido de niobio ahora ofrece una densidad energética un 30 % mayor con vidas útiles similares. Aunque el Nb₂O₅ cuesta de ocho a diez veces más que el grafito sintético, la economía a nivel de sistema mejora cuando se optimizan conjuntamente los cargadores y las flotas, lo que podría elevar la demanda de baterías al 7 % del volumen global de óxido para 2030.
Uso emergente en objetivos de pulverización catódica 5G/RA
Los filtros de radiofrecuencia se basan en el dieléctrico de alto k del pentóxido de niobio para reducir el tamaño sin añadir pérdida de inserción [2] Actas del Simposio de Microondas del IEEE, “Capas Dieléctricas de Alto k”, ieee.org . Materion y Kurt J. Lesker ampliaron la capacidad del objetivo 4N en 2024 para alimentar los módulos frontales de Samsung. Las guías de onda de realidad aumentada aprovechan el índice de refracción de Nb₂O₅ de 2.3 a 550 nm, lo que permite pilas difractivas más delgadas en los auriculares de consumo. Los objetivos de pulverización catódica representan menos del 1 % del tonelaje, pero exigen una prima de precio tres veces mayor, lo que motiva a las refinerías a crear flujos ultrapuros dedicados.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de salud y seguridad por la exposición al polvo de Nb₂O₅ | -0.8% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Concentración de la cadena de suministro en Brasil | -1.5% | Global | Largo plazo (≥ 4 años) |
| Alta huella energética y de carbono del refinado ultrapuro | -1.2% | Europa, america del norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud y seguridad por la exposición al polvo de Nb₂O₅
La OSHA limita el polvo respirable de compuestos de niobio a 5 mg/m³, lo que obliga a las refinerías a instalar sistemas de manipulación cerrados y monitores en tiempo real. El régimen REACH europeo exige evaluaciones de exposición posteriores para volúmenes superiores a una tonelada, lo que añade entre un 8 % y un 12 % de costes de ingeniería de cumplimiento en las nuevas líneas. Las pequeñas empresas convertidoras norteamericanas se han fusionado para amortizar estos gastos, lo que deja siete proveedores en 2025, frente a once en 2020. La automatización y las transferencias de gases inertes reducen el riesgo de litigio; sin embargo, persiste una erosión de los márgenes de uno a dos puntos, lo que modera el interés inversor a corto plazo.
Concentración de la cadena de suministro en Brasil
La mina Araxá de CBMM contiene 842 millones de toneladas con una ley de 2.5 % de Nb₂O₅, equivalente a aproximadamente el 85 % del mineral económicamente recuperable. Una sola huelga laboral o la congelación de permisos podría afectar el suministro global en cuestión de semanas, como se observó tras la falla de relaves de Brumadinho en 2024, que desencadenó una revisión minera estatal de seis meses de duración. Las agencias de defensa ahora consideran al niobio como un mineral crítico; el Departamento de Defensa de EE. UU. otorgó USD 26.4 millones en 2024 para reiniciar la producción nacional de óxido en Pensilvania. Sin embargo, las nuevas minas suelen necesitar una década para alcanzar un estado estable, por lo que los compradores siguen manteniendo entre seis y nueve meses de existencias de seguridad, lo que limita la liquidez al contado.
Análisis de segmento
Por grado: El 3N ultrapuro domina la materia prima metalúrgica
El grado 3N capturó el 67.26% del volumen global en 2025, lo que subraya su estatus como materia prima preferida para las cadenas de ferroniobio y aleaciones maestras. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 10.77% hasta 2031, a la par de la expansión general del mercado de pentóxido de niobio. El óxido de grado industrial se encuentra rezagado, ya que los usos de pigmentos y vidrios toleran ventanas de impurezas más amplias, lo que permite su sustitución parcial por compuestos de circonio o cerio de menor costo. Mientras tanto, el segmento 4N se utiliza para objetivos de pulverización catódica de semiconductores y para el crecimiento de monocristales, y se está expandiendo rápidamente a medida que aumenta la demanda de filtros de radiofrecuencia. JX Advanced Metals incrementó su capacidad de 4N en un 40% en 2024 para abastecer a las fábricas coreanas, lo que indica que las corrientes ultrapuras pueden justificar precios superiores cuando se respaldan con compromisos de volumen plurianuales.
Los índices de referencia trimestrales de ferroniobio, de larga data, protegen a los compradores de grado metalúrgico de la volatilidad al contado, lo que fomenta un flujo de caja predecible en todo el mercado del pentóxido de niobio. En cambio, las refinerías de 4N deben adaptarse a ciclos de inversión en semiconductores que oscilan hasta un 30 % interanual. La norma ISO 11135:2024 define ahora un grado intermedio para dispositivos médicos que limita el tantalio y el titanio por debajo de 500 ppm, dividiendo así el espectro entre 3N a granel y 4N ultrapuro. Los convertidores que certifiquen tanto la norma ISO 9001 como la nueva norma médica están preparados para captar nichos emergentes de esterilización e imagenología.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La producción de metal niobio ancla la demanda
El niobio metálico absorbió el 83.30 % del volumen de pentóxido de niobio en 2025, debido a que los aceros microaleados dominan los oleoductos y gasoductos globales. Se proyecta que el segmento crezca un 10.41 % hasta 2031, reflejando el kilometraje previsto de los oleoductos y el ritmo de construcción de turbinas. La demanda de vidrio óptico se ve impulsada por los envíos de módulos de cámara y la adopción temprana del lidar. Los supercondensadores y las superaleaciones se expanden a un ritmo superior al crecimiento general debido a los ciclos de trabajo de los vehículos eléctricos y a las temperaturas de encendido más altas de las turbinas de gas. La cerámica podría escalar rápidamente una vez que los condensadores KNN sustituyan a los PZT en las unidades de control de automoción, obligatorias después de la fecha límite RoHS de 2027.
Para 2030, los segmentos de electrónica y baterías de alto valor podrían reducir el predominio del niobio metálico al 78-80%, a medida que los polvos de fabricación aditiva y el óxido de grado de batería cobran impulso. TANIOBIS patentó una ruta de pirólisis por pulverización en 2024 que reduce la energía de proceso en un 30%, un posible punto de inflexión para los precursores de baterías con precios competitivos. El reciclaje de superaleaciones en circuito cerrado sigue estando poco desarrollado, con menos del 10% de niobio recuperado de discos de turbinas retirados. Sin embargo, los avances hidrometalúrgicos podrían liberar una materia prima secundaria que se ajuste a los objetivos de la economía circular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de pentóxido de niobio en la región Asia-Pacífico
Asia-Pacífico representó el 46.72 % del volumen del mercado de pentóxido de niobio en 2025 y se proyecta que crezca un 12.59 % hasta 2031, el crecimiento regional más rápido. La participación de China, del 54 % en la producción mundial de acero crudo, consolida la demanda de ferroniobio, mientras que Japón y Corea del Sur dominan nichos de ultrapureza vinculados a las cadenas de valor de semiconductores y óptica. La construcción de carreteras y la expansión de oleoductos y gasoductos en India están impulsando la demanda de aceros microaleados con niobio, respaldada por objetivos políticos que apuntan a 25 000 kilómetros de nuevas carreteras para 2026. Vietnam e Indonesia se están consolidando como centros secundarios, ya que están poniendo en marcha plantas de laminación integradas que especifican ferroniobio para la construcción de edificios de gran altura.
Mercado de pentóxido de niobio en Norteamérica y Europa
El consumo norteamericano y europeo de pentóxido de niobio se ve afectado por la demanda de acero maduro. Estados Unidos reanudó la producción nacional de óxido en 2025 en Boyertown gracias a una adjudicación del Título III de 26.4 millones de dólares, lo que aisló los flujos de la industria aeroespacial y de defensa del riesgo de una sola fuente. Europa se inclina por la pureza 4N para equipos semiconductores, pero la tarificación del carbono en el marco del RCDE UE infla los costes de refinación, lo que lleva a algunos convertidores a trasladar las etapas de ultrapureza a Asia. La Ley de Materias Primas Críticas de la UE de 2024 agiliza los permisos para proyectos de niobio, pero la paridad de precios con la oferta asiática sigue siendo difícil de alcanzar.
Mercado de pentóxido de niobio en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África, en conjunto, están experimentando una creciente demanda de pentóxido de niobio. El proyecto Kanyika de Globe Metals en Malawi, finalizado en 2024, prevé una primera producción para 2027 de 3,267 t/año, lo que podría abastecer el 4 % de la demanda mundial y diversificar la base de exploración y producción. La demanda en Oriente Medio se centra en aceros inoxidables estabilizados con niobio para gasoductos de gas agrio, como por ejemplo el yacimiento Jafurah de Saudi Aramco, cuya construcción comenzó en 2024. Estos nichos regionales ofrecen una protección modesta, pero estratégicamente importante, contra cualquier interrupción en Brasil.
Panorama competitivo
El mercado del pentóxido de niobio se caracteriza por un alto nivel de consolidación, donde las principales empresas aprovechan la integración vertical y los avances tecnológicos para mantener una ventaja competitiva. Estas empresas invierten fuertemente en investigación y desarrollo para mejorar la eficiencia de la producción y explorar aplicaciones innovadoras, especialmente en áreas emergentes como los vehículos eléctricos y el almacenamiento de energía. Para garantizar la eficiencia operativa, las empresas están ampliando su capacidad de producción y estableciendo alianzas estratégicas en toda la cadena de valor, asegurando el suministro de materias primas y optimizando las redes de distribución. La colaboración entre fabricantes y usuarios finales está en aumento, centrándose en el desarrollo de soluciones personalizadas de alto rendimiento. Además, los líderes del mercado están integrando iniciativas de sostenibilidad y adoptando prácticas de fabricación ecológica, a la vez que fortalecen su presencia global mediante plantas de producción regionales y alianzas estratégicas de distribución.
Líderes de la industria del pentóxido de niobio
CBMM
CMOC
Corporación de metales avanzados JX
AMG
XIMEI Recursos Holding Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2025: AMG Advanced Metallurgical Group reveló la exploración de sitios en Pensilvania y Ohio para la producción de metal niobio de EE. UU. alineado con la demanda aeroespacial y energética.
- Noviembre de 2024: JX Advanced Metals aumentó la capacidad de óxido 4N en un 40% en Kurami, al servicio de las líneas de filtros de radiofrecuencia de Samsung.
- Junio de 2024: Materion lanzó objetivos de pulverización catódica certificados según SEMI MF1188 para nodos semiconductores de sub-5 nm.
Alcance del informe sobre el mercado mundial del pentóxido de niobio
El pentóxido de niobio, u óxido de niobio(V), es un compuesto químico representado por la fórmula Nb₂O₅. Este polvo cristalino blanco e inodoro es insoluble en agua. Debido a sus propiedades únicas, el pentóxido de niobio encuentra aplicaciones en diversas industrias, incluidas la electrónica, la óptica, la industria aeroespacial y la biomedicina.
El mercado del pentóxido de niobio está segmentado por grado, aplicación y ubicación geográfica. Por grado, el mercado se clasifica en grado industrial, 3N y 4N. Por aplicación, el mercado se segmenta en niobio metálico, vidrio óptico, supercondensadores, superaleaciones, cerámica y otros. El informe también abarca el tamaño del mercado y las previsiones para el mercado global de pentóxido de niobio en 18 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el volumen (toneladas).
| Grado industrial (99–99.8 %) |
| 3N (99.9 %) |
| 4N (99.99 %) |
| Metal de niobio |
| Vidrio óptico |
| Supercondensadores |
| Superaleaciones |
| Cerámica |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por grado | Grado industrial (99–99.8 %) | |
| 3N (99.9 %) | ||
| 4N (99.99 %) | ||
| por Aplicación | Metal de niobio | |
| Vidrio óptico | ||
| Supercondensadores | ||
| Superaleaciones | ||
| Cerámica | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de pentóxido de niobio en 2026 y qué CAGR se espera hasta 2031?
Se estima que el mercado de pentóxido de niobio será de 8.51 kilotones en 2026 y se proyecta que aumentará a 13.76 kilotones en 2031, lo que refleja una CAGR del 10.09%.
¿Qué grado de pureza domina actualmente la demanda de pentóxido de niobio?
El grado 3N representa el 67.26 % del volumen de 2025 y se prevé que crezca a una CAGR del 10.77 % hasta 2031.
¿Qué proporción del consumo de pentóxido de niobio se destina a la producción de niobio metálico?
La producción de metal niobio (incluido el ferroniobio y las aleaciones maestras) absorbió el 83.30 % del volumen total de óxido en 2025.
¿Qué región lidera la demanda de pentóxido de niobio y qué tan rápido está creciendo?
Asia-Pacífico representó el 46.72 % del volumen de 2025 y se está expandiendo a una CAGR del 12.59 % hasta 2031.
¿Por qué se considera la concentración de la cadena de suministro un factor de riesgo importante?
Alrededor del 85% de las reservas minerales económicamente recuperables del mundo se encuentran en la mina Araxá de Brasil, por lo que cualquier interrupción allí podría reducir la disponibilidad mundial y disparar los precios.
¿Qué aplicación emergente está preparada para aumentar la demanda de pentóxido de niobio de alta pureza?
Se espera que los ánodos de batería de carga rápida que alcanzan el 80 % de estado de carga en seis minutos impulsen el óxido de grado de batería hacia el 7 % de la demanda total para 2030.


