

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 71.39 millones de toneladas |
| Volumen de mercado (2031) | 83.48 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
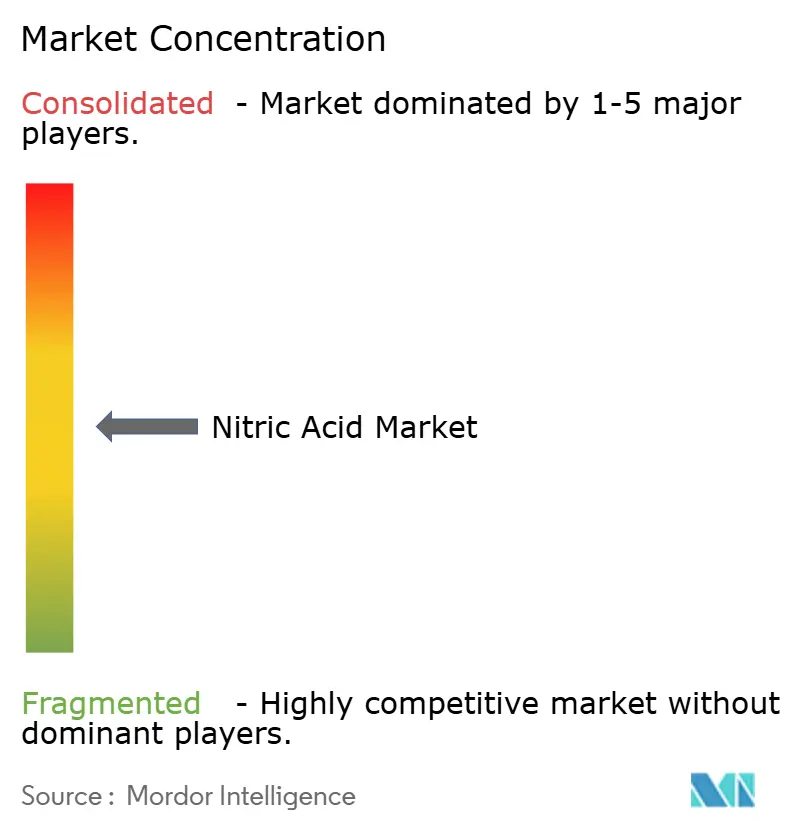
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del ácido nítrico por Mordor Intelligence
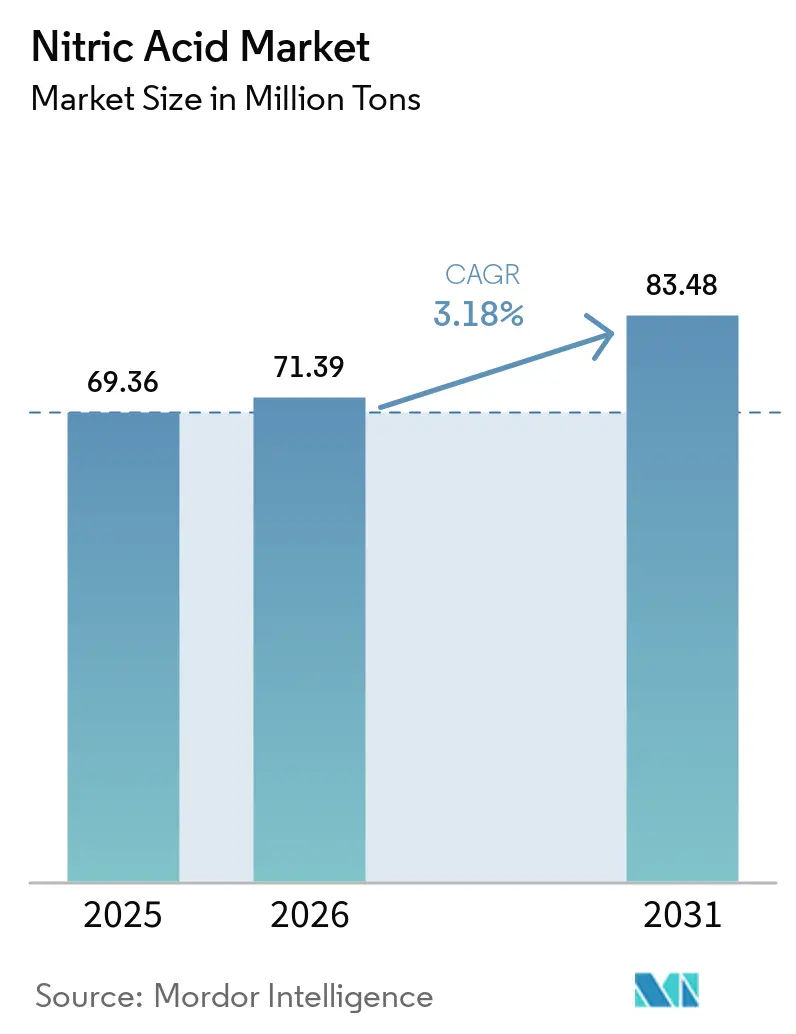
Se espera que el tamaño del mercado de ácido nítrico aumente de 69.36 millones de toneladas en 2025 a 71.39 millones de toneladas en 2026 y alcance 83.48 millones de toneladas para 2031, creciendo a una CAGR de 3.18% durante 2026-2031. El ácido débil de grado fertilizante continuará anclando la demanda de volumen, sin embargo, los grados concentrados están ganando participación de manera constante a medida que se expanden las aplicaciones de poliamida 6,6 y explosivos. El Mecanismo de Ajuste Fronterizo de Carbono (CBAM) de Europa está acelerando un cambio hacia nitrato de amonio cálcico bajo en carbono producido localmente, mientras que las mineras de Asia-Pacífico están impulsando requisitos incrementales para nitrato de amonio técnico. La volatilidad del precio del gas natural es el principal riesgo de costo. Por lo tanto, el capital estratégico está fluyendo ya sea a regiones de materia prima de bajo costo o a proyectos descarbonizados que monetizan primas bajas en carbono bajo políticas similares al CBAM.
Conclusiones clave del informe
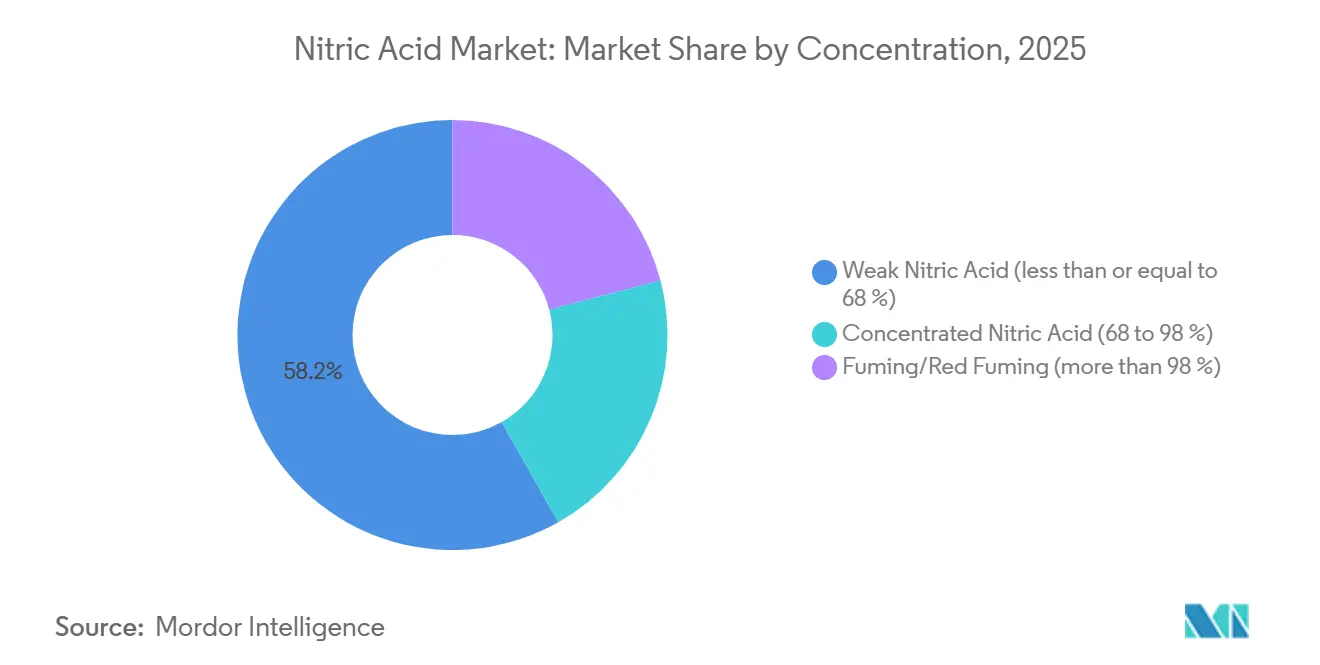
- Por concentración, el ácido nítrico débil capturó el 58.18% de la participación de mercado de ácido nítrico en 2025; se pronostica que el ácido nítrico concentrado se expandirá a una CAGR del 3.64% hasta 2031.
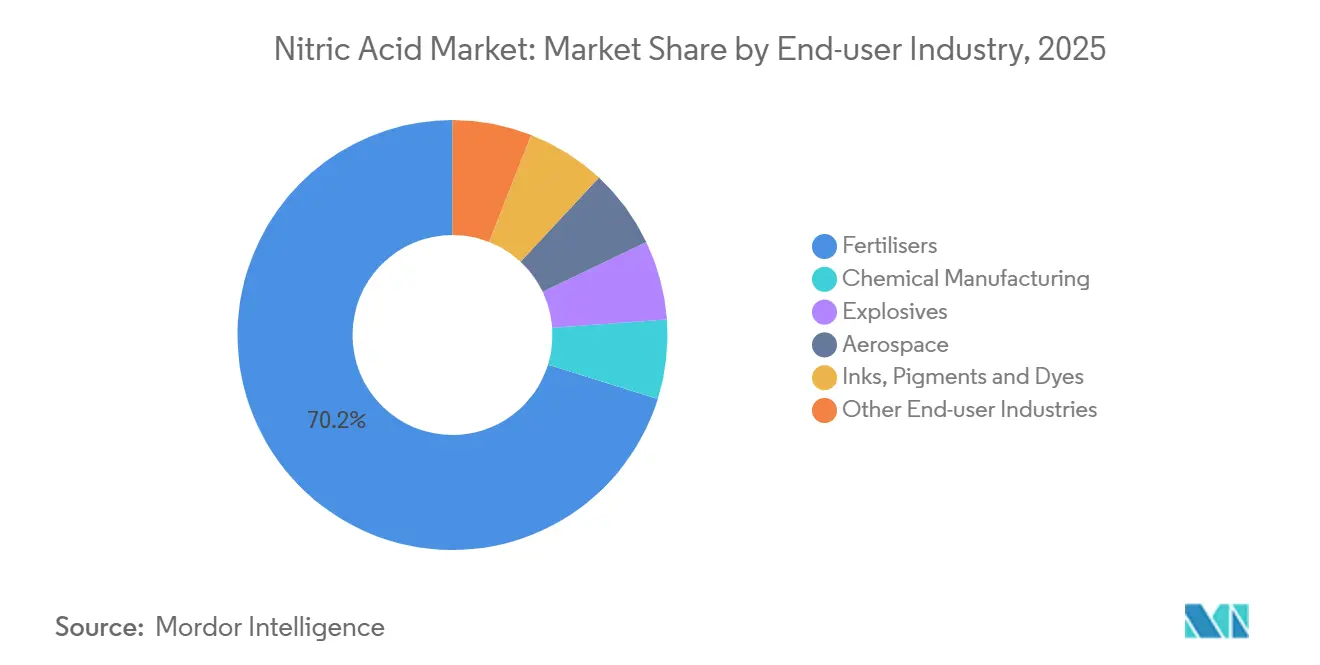
- Por industria de usuario final, los fertilizantes dominaron con una participación de ingresos del 70.18% en 2025, mientras que los explosivos lideraron el crecimiento a una CAGR del 3.97% hasta 2031.
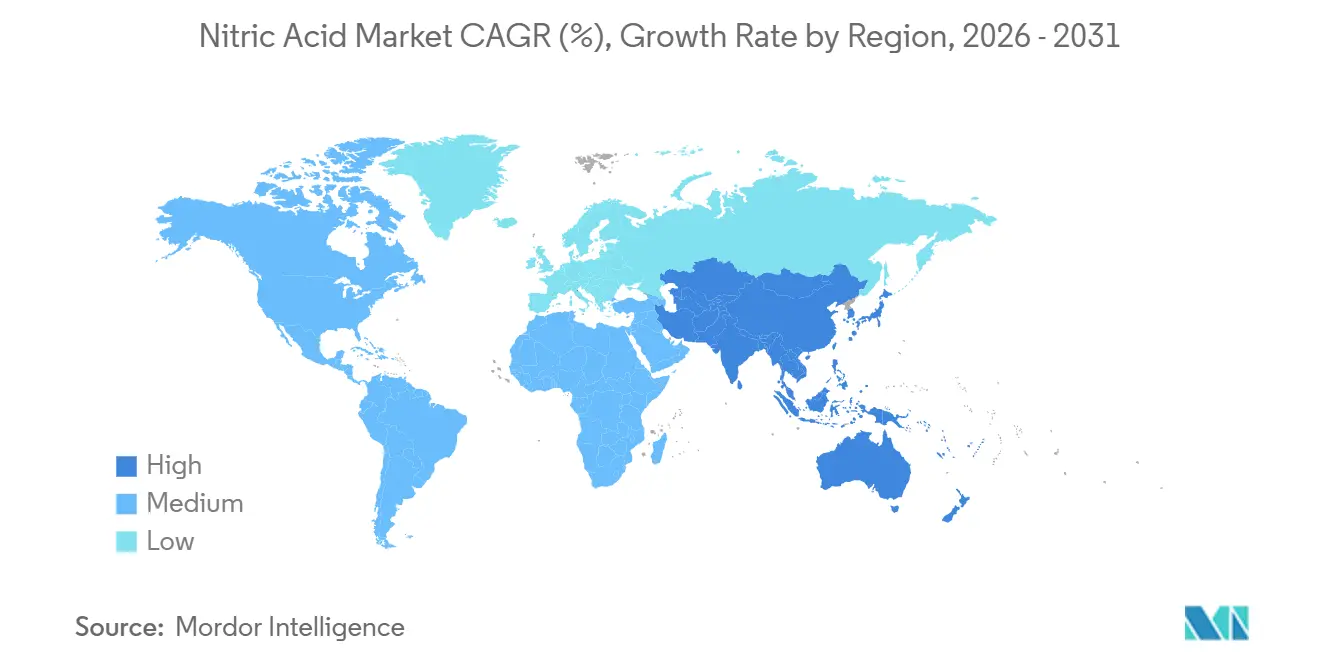
- Por geografía, Asia-Pacífico representó el 59.01% del tamaño del mercado de ácido nítrico en 2025 y está avanzando a una CAGR del 3.81% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del ácido nítrico
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de fertilizantes de nitrato de amonio con bajo contenido de carbono en toda Europa | + 0.6% | Europa, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Adopción creciente de poliamida 6,6 para los mandatos de aligeramiento de la automoción | + 0.4% | Global, concentrado en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Ampliaciones de capacidad en instalaciones de ácido adípico con materia prima reciclada | + 0.3% | Núcleo de Asia y el Pacífico, emergente en Europa | Largo plazo (≥ 4 años) |
| Creciente demanda de fabricación de explosivos | + 0.5% | Asia-Pacífico (India, Indonesia, Australia), Oriente Medio y África | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para unidades de ácido nítrico débil in situ en los conglomerados farmacéuticos de la India | + 0.2% | India, con interés piloto en Bangladesh y Vietnam | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de fertilizantes de nitrato de amonio con bajas emisiones de carbono en toda Europa
En 2023, CBAM inició la presentación de informes transitorios, preparando el terreno para los gravámenes sobre las emisiones incorporadas en los fertilizantes a partir de 2026. Esta medida impulsa a los compradores europeos hacia un nitrato de amonio cálcico de bajo carbono producido localmente, que goza de una prima de precio [1] Comisión Europea, “Mecanismo de Ajuste en Frontera del Carbono”, europa.eu . Destacando este cambio, ATOME Energy, con el respaldo de un acuerdo de compra de Yara, está liderando un proyecto de CAN verde en Paraguay, con el objetivo de una producción anual. Simultáneamente, la revisión de la Directiva de Nitratos de la UE de 2026 está endureciendo los límites sobre el nitrógeno derivado del estiércol. Se espera que este cambio impulse indirectamente la demanda de nitratos minerales, conocidos por su liberación precisa de nutrientes. Según IFA, se proyecta que la capacidad mundial de amoníaco aumente significativamente para 2029. Cabe destacar que se espera que el amoníaco verde constituya un pequeño porcentaje de esta capacidad, lo que lo posiciona como una materia prima estratégica pero especializada para el ácido nítrico de bajo carbono. En respuesta, los productores europeos están integrando cada vez más el amoníaco verde, con el objetivo de salvaguardar sus márgenes y acceder a nichos de mercado de alta gama.
Creciente adopción de poliamida 6,6 para la reducción de peso en la automoción
Las regulaciones CAFE de EE. UU. y Euro 7 de la UE están impulsando la reducción de masa, lo que lleva a un aumento en el uso de poliamida 6,6 para componentes bajo el capó y paquete de baterías. El ácido adípico , producido a través de la oxidación con ácido nítrico de ciclohexanol/ona, satisface la mayor parte de la demanda de nylon-6,6. Un cierre en 2024 de la unidad de adípico de BASF en Ludwigshafen redujo el suministro europeo, lo que llevó a la planta de Invista en Victoria, Texas, a aumentar su consumo de ácido nítrico. Los nuevos métodos de reciclaje químico utilizan ácido nítrico para despolimerizar nylon-6,6, lo que presenta una oportunidad de crecimiento adicional. La tendencia se ve reforzada aún más por los trenes de propulsión electrificados, con Tesla optando por carcasas de PA 6,6 reforzadas con fibra de vidrio en sus paquetes de baterías estructurales [2] Tesla Inc., “Battery Technology Update”, tesla.com.
Ampliación de la capacidad de las instalaciones de ácido adípico que utilizan materia prima reciclada
El Reglamento de Diseño Ecológico para Productos Sostenibles de la UE establece umbrales mínimos de contenido reciclado, lo que impulsa las inversiones en plantas de despolimerización de nailon 6,6 mediante hidrólisis de ácido nítrico. El XIV Plan Quinquenal de China aspira a un 20 % de contenido reciclado en plásticos de ingeniería para 2025, lo que posiciona a la región Asia-Pacífico como líder en la producción de ácido adípico reciclado químicamente. Una planta de reciclaje con una capacidad significativa requeriría una cantidad considerable de ácido nítrico anualmente, lo que afectaría significativamente los balances regionales. DNV destaca que solo una parte limitada de la capacidad anunciada de amoníaco limpio para 2030 se destinará a fertilizantes, lo que sugiere una posible escasez de materia prima para unidades de nítrico adicionales a menos que se firmen contratos a largo plazo.
Aumento de la demanda de fabricación de explosivos
Para el año fiscal 2026-27, India planea aumentar significativamente su capacidad de nitrato de amonio técnico. Esta expansión requerirá un suministro adicional de ácido nítrico concentrado. Se prevé que el complejo de gasificación de BCGCL en Odisha contribuya sustancialmente a la producción anual de TAN, junto con una línea integrada de producción de ácido nítrico. A medida que Indonesia capitaliza su auge de níquel y África pone la mira en sus proyectos de oro y platino, la demanda es evidente; Orica observó un repunte en los volúmenes de Asia-Pacífico para el año fiscal 2024, impulsado por las necesidades mineras. Al cumplir con los estándares de pureza ISO 13763, la industria está anclada al ácido de alta calidad, lo que hace menos viables las sustituciones.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del gas natural reducen los márgenes del amoníaco y el nitrógeno | -0.4% | Europa, América del Norte, con impacto moderado en el sur de Asia | Corto plazo (≤ 2 años) |
| Riesgo de suministro de catalizador de rutenio para sistemas de reducción de N₂O | -0.2% | Global, agudo en Europa debido a los mandatos del EU-ETS | Mediano plazo (2-4 años) |
| Rutas emergentes de electronitrato que evitan el ácido nítrico convencional | -0.1% | Proyectos piloto en América del Norte y Europa, investigación y desarrollo en Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del gas natural reducen los márgenes del amoníaco y el nitrógeno
La síntesis de amoníaco consume cantidades significativas de gas por tonelada, y la materia prima representa la mayor parte de los costos directos. En el cuarto trimestre de 2024, las plantas europeas operaron con niveles de utilización reducidos, con precios del gas significativamente más altos que en EE. UU., lo que redujo los márgenes. CF Industries cubrió una parte de su gas de 2025, asegurando mayores márgenes brutos en su planta de Donaldsonville, en comparación con márgenes mucho menores en Europa. Con los mercados del gas en constante cambio, las regiones que enfrentan altos costos podrían reducir su capacidad o recurrir a la importación de amoníaco azul/verde para evitar diferenciales negativos.
Riesgo de suministro de catalizador de rutenio para sistemas de reducción de N₂O
En virtud de la Fase IV del RCDE UE, las plantas de nitrógeno deben reducir las emisiones de N₂O por debajo de un umbral específico por tonelada de ácido, lo que impulsa la instalación de unidades de destrucción terciaria. Los catalizadores basados en rutenio ofrecen una alta eficiencia, pero dependen de un metal con un suministro anual limitado, procedente principalmente de Sudáfrica y Rusia. La sustitución del catalizador cada 18-24 meses eleva los gastos operativos (OPEX), y las perturbaciones geopolíticas podrían retrasar el cumplimiento, exponiendo a las plantas a la compra de derechos de emisión a costes elevados.
Análisis de segmento
Por concentración: el ácido débil ancla el volumen, los grados concentrados aceleran
En 2025, el ácido nítrico diluido dominaba el 58.18% del mercado, ya que los complejos de fertilizantes integrados se inclinaban por una concentración del 50-60% para una neutralización controlada. Mientras tanto, se proyecta que los grados concentrados, que oscilan entre el 68% y el 98%, superarán al mercado general del ácido nítrico, con un crecimiento anual compuesto (CAGR) del 3.64%. Este auge se debe a la demanda de ácido adípico, nitrato de amonio técnico y vías de reciclaje, que priorizan una mayor pureza y un menor contenido de agua.
El aumento en la demanda de ácido concentrado se ve impulsado por la reducción de peso en la industria automotriz, la exigencia de reciclaje químico del nailon-66 y los estrictos estándares de calidad para explosivos. Con la expansión de TAN en India y las operaciones de Invista en EE. UU. para el ácido adípico, la combinación de esfuerzos apunta a un aumento repentino de la demanda. Si bien el ácido nítrico fumante se ha consolidado, principalmente en propelentes hipergólicos y grabado húmedo de semiconductores, se prevé una adopción más amplia. Este potencial aumento depende de la escalabilidad comercial del monopropelente AF-M315E de la NASA para flotas de satélites.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: los fertilizantes dominan, los explosivos avanzan rápidamente
En 2025, los fertilizantes dominaron el mercado del ácido nítrico con una participación del 70.18%, impulsados por el papel fundamental del nitrato de amonio y el nitrato de urea y amonio en el cultivo de cereales y oleaginosas. Mientras tanto, los explosivos, que actualmente ostentan una pequeña cuota de mercado, son el segmento de mayor crecimiento del sector, con una tasa de crecimiento anual compuesta (TCAC) del 3.97%, impulsados por la demanda de la minería de carbón, níquel y metales preciosos en Asia-Pacífico y África.
La fabricación de productos químicos, que abarca productos como el ácido adípico, el TDI y el nitrobenceno, se enfrenta a una dicotomía: mientras que el cierre de plantas de ácido adípico en Europa ha reducido el consumo regional, la región Asia-Pacífico está incrementando su capacidad de producción, que ofrece ventajas en costes. El sector aeroespacial y la producción de pigmentos, aunque representan una cuota de mercado menor, alcanzan precios elevados; por ejemplo, el ácido nítrico fumante rojo inhibido alcanza precios significativamente más altos que el ácido fertilizante.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de ácido nítrico en la región Asia-Pacífico
La región Asia-Pacífico dominó el mercado del ácido nítrico con un volumen del 59.01 % en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.81 % hasta 2031. Este crecimiento se ve impulsado por las iniciativas de amoníaco verde en China y el aumento de la capacidad de explosivos en India. La reducción del GST en India en septiembre de 2025 provocó una caída significativa de los precios de exportación, lo que mejoró la competitividad en el sur de Asia. Además, la planta de Yeosu en Corea del Sur ofrece opciones flexibles para los productores químicos del noreste asiático.
Mercado europeo de ácido nítrico
Europa se enfrenta a los elevados precios del gas y a los retos del cumplimiento de las normas de carbono. Si bien la iniciativa CBAM redirige las importaciones de Rusia y Bielorrusia hacia alternativas nacionales bajas en carbono, los márgenes de beneficio siguen siendo ajustados, lo que provoca una infrautilización. Yara ha presentado una empresa de amoníaco verde en Sluiskil, con la vista puesta en su lanzamiento en 2028 para mitigar los riesgos de las materias primas y aprovechar los incentivos para la descarbonización.
El mercado del ácido nítrico en América y Oriente Medio
Norteamérica se beneficia de las ventajas de sus materias primas. Las instalaciones de CF Industries en Donaldsonville produjeron amoníaco en los primeros tres trimestres de 2024, con márgenes de beneficio líderes en la industria. Mientras tanto, las iniciativas de CCS de amoníaco azul están preparadas para proporcionar ácido nítrico bajo en carbono como materia prima para los mercados de CBAM. Oriente Medio se perfila como un centro de exportación clave, con NEOM y Qatar Ammonia 7 considerando inauguraciones en 2026. En Sudamérica, la demanda está en aumento; Brasil estableció un récord al importar fertilizantes en 2024. Este aumento ha impulsado a ATOME a planificar el lanzamiento de su proyecto CAN verde en Paraguay para 2027.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado global del ácido nítrico permanece moderadamente fragmentado. Las empresas emergentes están probando rutas de electronitrato a presión ambiente que podrían superar al ácido convencional en nichos especializados en un plazo de 5 a 7 años. Los competidores regionales están aprovechando las ventajas de costo o proximidad: LSB Industries explota el gas estadounidense barato para obtener ácido de grado explosivo, la nueva unidad de Hanwha en Yeosu compensa los déficits del noreste asiático y ENAEX explota el cinturón cuprífero de Chile. Las normas de pureza ISO 13763 fortalecen a las empresas establecidas con sistemas de control de calidad establecidos, lo que frena la entrada de empresas de baja calidad.
Líderes de la industria del ácido nítrico
Yara
CF Industrias Holdings, Inc.
OCI Global
BASF
Grupo EuroChem
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2025: Gujarat Narmada Valley Fertilizers & Chemicals Ltd adjudicó a thyssenkrupp Udhe India un contrato para una planta de ácido nítrico débil de 600 MTPD, aumentando la capacidad de la empresa en un 57% y apoyando las iniciativas nacionales Make in India.
- Noviembre de 2024: UBE Corporation anunció una expansión de la capacidad de ácido nítrico de alta pureza en su fábrica química de Ube para satisfacer la demanda de semiconductores y polímeros especiales.
Alcance del informe del mercado global de ácido nítrico
El ácido nítrico es un ácido mineral incoloro y altamente corrosivo con la fórmula química HNO3. Puede producirse mediante un proceso de dos pasos, que incluye la oxidación del amoníaco y la absorción de los óxidos de nitrógeno producidos. El ácido nítrico tiene importantes aplicaciones en la industria de los fertilizantes.
El mercado del ácido nítrico está segmentado por concentración, sector de consumo final y geografía. Por concentración, el mercado se segmenta en ácido nítrico débil, ácido nítrico concentrado y ácido fumante/fumante rojo. Por sector de consumo final, el mercado se segmenta en fertilizantes, fabricación de productos químicos, explosivos, industria aeroespacial, tintas, pigmentos y colorantes, y otras industrias (farmacéutica y procesamiento de alimentos). El informe también abarca el tamaño del mercado y las previsiones para el ácido nítrico en 27 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
Por concentración
| Ácido nítrico débil (menor o igual al 68%) |
| Ácido Nítrico Concentrado (68 a 98%) |
| Fumando/Fumando rojo (más del 98%) |
Por industria del usuario final
| Fertilizantes |
| Fabricación química |
| explosivos |
| Aeroespacial |
| Tintas, pigmentos y colorantes |
| Otras industrias de usuarios finales (productos farmacéuticos y procesamiento de alimentos) |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Indonesia | |
| Malaysia | |
| Vietnam | |
| Thailand | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Turquía | |
| Nórdico | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Nigeria | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por concentración | Ácido nítrico débil (menor o igual al 68%) | |
| Ácido Nítrico Concentrado (68 a 98%) | ||
| Fumando/Fumando rojo (más del 98%) | ||
| Por industria del usuario final | Fertilizantes | |
| Fabricación química | ||
| explosivos | ||
| Aeroespacial | ||
| Tintas, pigmentos y colorantes | ||
| Otras industrias de usuarios finales (productos farmacéuticos y procesamiento de alimentos) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Indonesia | ||
| Malaysia | ||
| Vietnam | ||
| Thailand | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Turquía | ||
| Nórdico | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Nigeria | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la demanda mundial proyectada de ácido nítrico para el año 2031?
Se prevé que el volumen alcance los 83.48 millones de toneladas, frente a los 71.39 millones de toneladas de 2026, registrando una CAGR del 3.18% en el período.
¿Qué región aportará la mayor parte de la capacidad nueva de ácido nítrico en los próximos cinco años?
Asia-Pacífico, liderada por las construcciones de amoníaco verde de China, los proyectos técnicos de nitrato de amonio de la India y la expansión de Yeosu de Corea del Sur.
¿Cómo influyen las políticas europeas sobre el carbono en las estrategias de los productores?
Las sanciones del CBAM y del EU-ETS por las emisiones incorporadas están orientando a los productores hacia el amoníaco verde o azul como materia prima e incentivando las inversiones en reducción de N₂O.
¿Por qué el ácido nítrico concentrado crece más rápido que un ácido débil?
El aligeramiento de los automóviles, el reciclaje químico del nailon 66 y los requisitos de mayor pureza para los explosivos impulsan una mayor demanda de grados del 68 al 98 %.


