

Tamaño y participación del mercado de bebidas no alcohólicas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.29 billones |
| Tamaño del mercado (2031) | USD 1.69 billones |
| Tasa de crecimiento (2026 - 2031) | 5.57% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
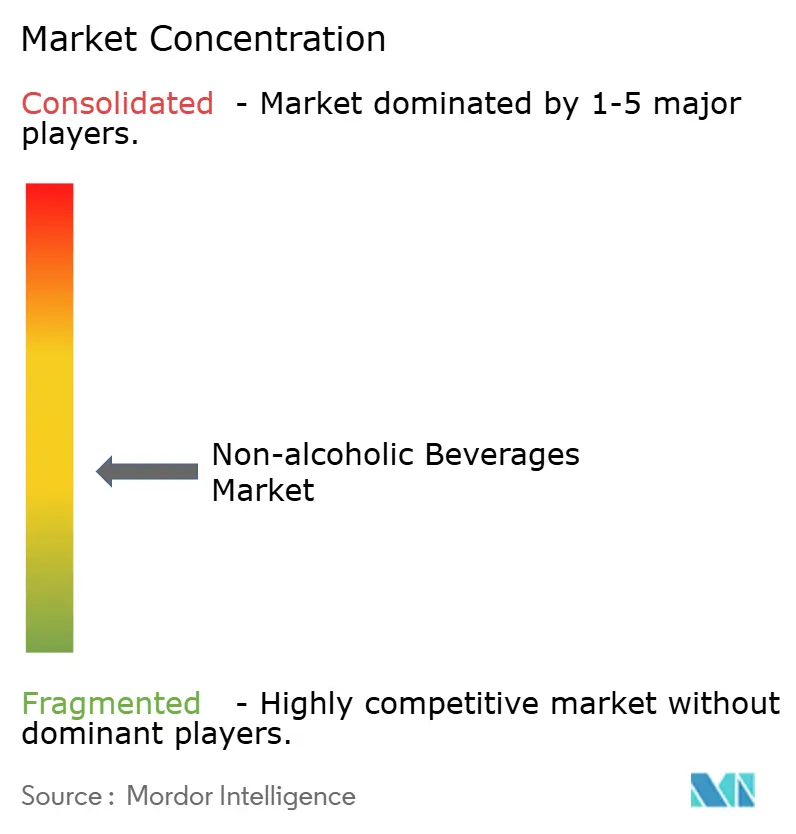
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas no alcohólicas por Mordor Intelligence
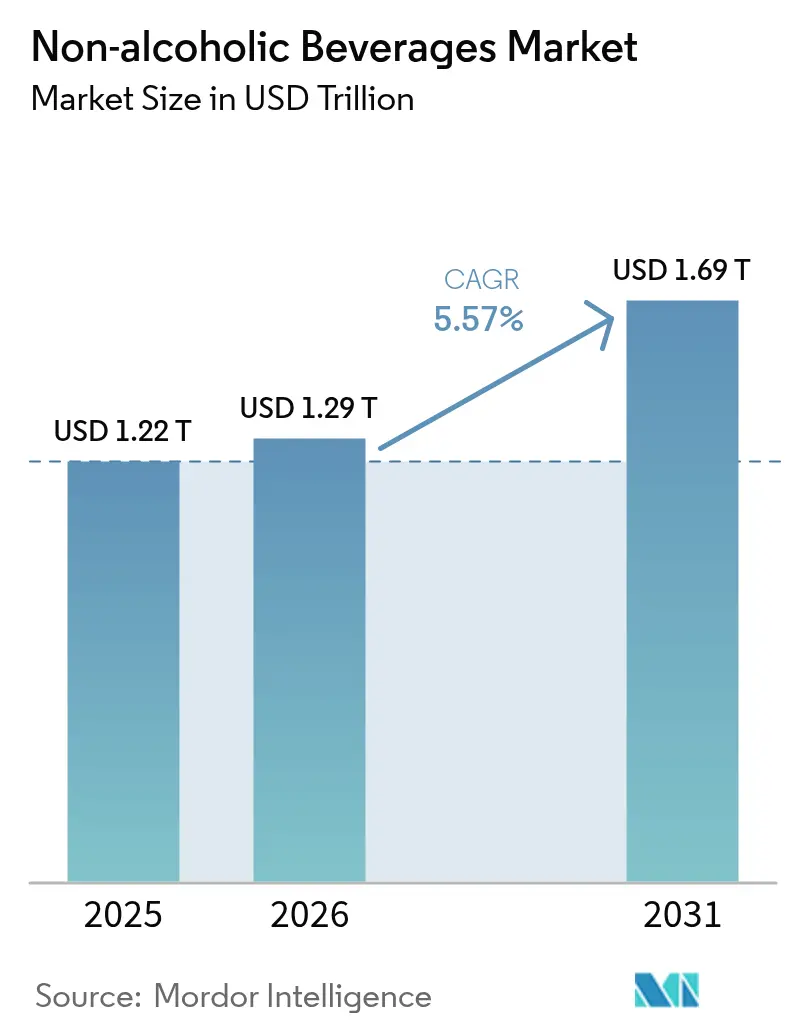
Se espera que el mercado de bebidas no alcohólicas crezca de 1.22 billones de dólares en 2025 a 1.29 billones de dólares en 2026, y se prevé que alcance los 1.69 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.57 % entre 2026 y 2031. Esta trayectoria de crecimiento se debe a una combinación de factores: una mayor concienciación de los consumidores sobre la salud, aprobaciones regulatorias que favorecen los ingredientes naturales y una rápida innovación de productos en nueve categorías distintas de bebidas. Las bebidas energéticas y las alternativas de origen vegetal se perfilan como los segmentos de mayor crecimiento, dado que los consumidores priorizan cada vez más las bebidas que ofrecen beneficios funcionales para la salud. Simultáneamente, las bebidas carbonatadas tradicionales están expandiendo su presencia en el mercado mediante la introducción de productos premium en envases más pequeños, diseñados para satisfacer las preferencias cambiantes de los consumidores. Los avances regulatorios están acelerando aún más el crecimiento del mercado. El panorama competitivo sigue siendo intenso, con actores globales consolidados que se esfuerzan por mantener su dominio del mercado mientras compiten con disruptores ágiles e innovadores. Este entorno dinámico también se caracteriza por actividades de consolidación en curso destinadas a fortalecer las posiciones en el mercado. Desde una perspectiva geográfica, Norteamérica sigue ostentando la mayor cuota de mercado, impulsada por mercados de consumo maduros y altos ingresos disponibles.
Conclusiones clave del informe
- Por tipo de producto, los carbonatos lideraron con una participación de ingresos del 33.10 % en 2025; se prevé que la leche de origen vegetal se expanda a una CAGR del 5.95 % hasta 2031.
- Por tipo de embalaje, las botellas de PET y vidrio representaron el 71.55% de la cuota de mercado de bebidas no alcohólicas en 2025; Tetra Pak está avanzando a una CAGR del 5.74% hasta 2031.
- Por categoría, las bebidas convencionales representaron el 82.10% del tamaño del mercado de bebidas no alcohólicas en 2025, mientras que se prevé que las libres de alcohol crezcan a una CAGR del 6.18% entre 2026 y 2031.
- Por canal de distribución, el off-trade controló el 66.70% de la participación en 2025; se proyecta que el on-trade se recupere a una CAGR del 6.63% hasta 2031.
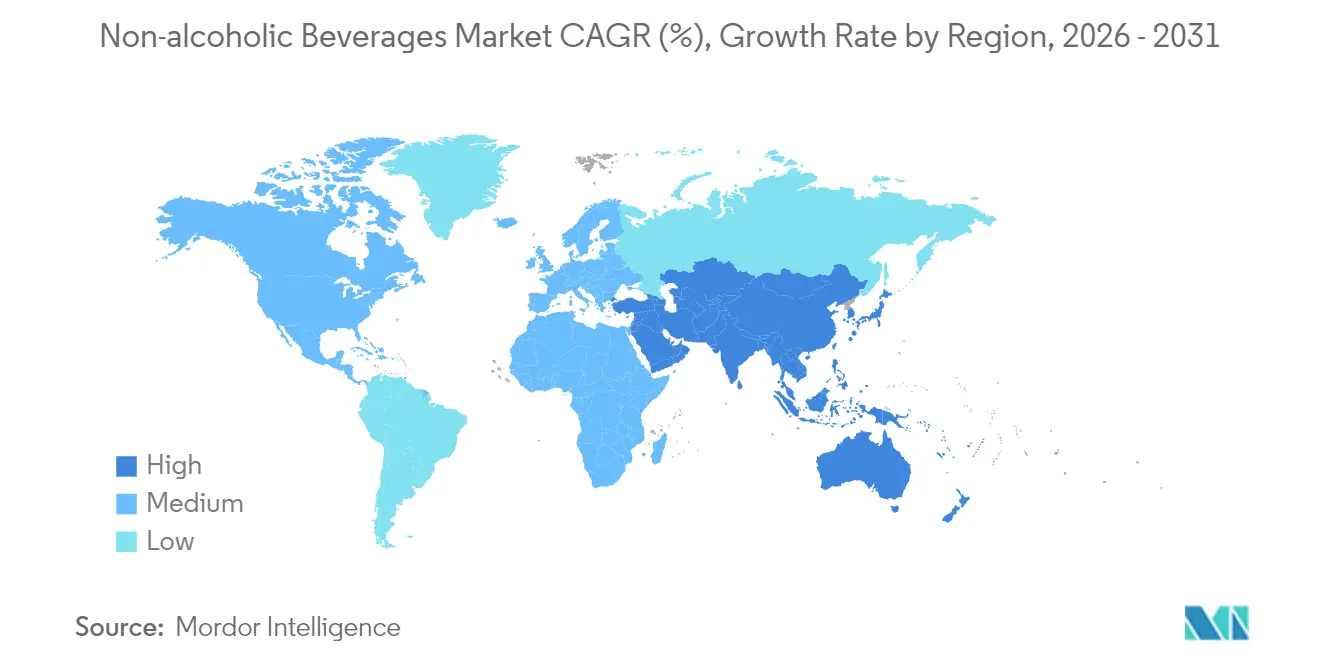
- Por geografía, América del Norte representó el 26.20% de la participación de mercado de bebidas no alcohólicas en 2025, y se prevé que Asia-Pacífico registre una CAGR del 7.02% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bebidas no alcohólicas
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Aumento de la demanda de bebidas funcionales y fortificadas | + 1.2% | Global, con Asia-Pacífico liderando la adopción | Mediano plazo (2-4 años) |
| Innovación de productos en cuanto a sabor e ingredientes. | + 0.8% | Mercados principales de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuerte influencia de las redes sociales y el respaldo de celebridades | + 0.6% | Enfoque demográfico global y juvenil | Corto plazo (≤ 2 años) |
| Creciente cultura del fitness y tasa de participación deportiva | + 0.9% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| La creciente conciencia de la salud entre los consumidores impulsa la demanda. | + 1.1% | Líder mundial en mercados desarrollados | Largo plazo (≥ 4 años) |
| La expansión de las plataformas de comercio electrónico mejora la accesibilidad de los productos. | + 0.7% | Núcleo de Asia y el Pacífico, con repercusiones globales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de bebidas funcionales y fortificadas
Las bebidas funcionales, que antes se consideraban una categoría de nicho, se han convertido en un mercado general, impulsadas por la creciente demanda de productos que ofrecen beneficios para la salud, como un mayor sistema inmunitario, una mejor función cognitiva y una mejor salud intestinal. Los consumidores están cada vez más dispuestos a pagar precios más altos por estas ofertas de valor añadido. La región de Asia-Pacífico lidera este cambio, con la implementación en Tailandia de un marco fiscal para el azúcar que incentiva a los consumidores a optar por alternativas bajas en azúcar y ricas en nutrientes. En respuesta, las marcas están innovando incorporando ingredientes como electrolitos, probióticos y adaptógenos en categorías de productos como aguas y tés. Además, la reciente guía de la FDA sobre el etiquetado de las leches vegetales ha aclarado los requisitos de divulgación de nutrientes, reduciendo los riesgos asociados a la innovación de productos en este segmento. Asimismo, los consumidores identifican las opciones con bajo contenido de azúcar como un factor clave que influye en sus decisiones de compra, lo que indica que esta tendencia está destinada a un crecimiento sostenido en lugar de ser un fenómeno a corto plazo.
Innovación de productos en cuanto a sabor e ingredientes.
El panorama de la innovación en sabores se está intensificando. La prohibición de la FDA en 2024 del aceite vegetal bromado ha obligado a reformular productos, mientras que se espera que la aprobación prevista para 2025 del guisante mariposa y la galdieria blues abra nuevas oportunidades para formulaciones naturales con un atractivo visual mejorado. Las empresas europeas están aprovechando los perfiles botánicos, de especias y de frutas híbridas para establecer un posicionamiento premium. Las combinaciones de sabores emergentes (p. ej., frutas exóticas, hierbas, especias) se adaptan a las preferencias o estados de ánimo específicos de los consumidores, ofreciendo una sensación de personalización. En mercados maduros como los refrescos carbonatados y los tés helados, la innovación en sabores e ingredientes es fundamental para la diferenciación. Los lanzamientos regulares de sabores y las ediciones de temporada ayudan a mantener la relevancia del portafolio y fomentan las compras recurrentes. Por ejemplo, en febrero de 2025, Keurig Dr Pepper introdujo nuevos y audaces sabores en su portafolio de bebidas frías en EE. UU., incluyendo Dr Pepper Blackberry como una incorporación permanente, combinando los 23 sabores distintivos de la marca con un toque de mora.
Fuerte influencia de las redes sociales y el respaldo de celebridades
El marketing digital está redefiniendo los patrones de descubrimiento y compra de bebidas, especialmente entre los consumidores más jóvenes, quienes interactúan cada vez más con el contenido en redes sociales en lugar de los medios tradicionales. El apoyo de celebridades se ha convertido en una estrategia clave, como lo demuestra la campaña "Drink More Water" de Pernod Ricard, que alcanzó 400 millones de personas en línea y 9 millones mediante activaciones presenciales en 60 países, lo que pone de relieve la escalabilidad de estas iniciativas. La influencia de las redes sociales va más allá del reconocimiento de marca, impulsando las ventas directas al consumidor y posibilitando modelos de suscripción que eluden los canales minoristas tradicionales. Si bien las bebidas energéticas y funcionales se benefician significativamente de los mensajes centrados en el estilo de vida que alinean el consumo con los comportamientos aspiracionales, el impacto varía según la categoría de producto. El escrutinio regulatorio se intensifica a medida que los gobiernos abordan la influencia de las redes sociales en los hábitos de consumo de los jóvenes.
Creciente cultura del fitness y tasa de participación deportiva
La nutrición deportiva se está incorporando cada vez más al mercado general de bebidas a medida que los consumidores adoptan estilos de vida activos. Los atletas están adoptando las proteínas vegetales, respaldadas por investigaciones que demuestran una eficacia comparable a la de las proteínas animales. La Sociedad Internacional de Nutrición Deportiva destaca la cafeína y los carbohidratos como nutrientes ergogénicos clave en las bebidas de alto rendimiento, aunque desaconseja su uso en niños. El crecimiento del mercado se ve impulsado por las bebidas deportivas tradicionales que incorporan ingredientes funcionales y las bebidas energéticas dirigidas a los consumidores de fitness. Norteamérica y Europa lideran debido a una mayor participación deportiva y a los ingresos disponibles, mientras que la región urbana de Asia-Pacífico experimenta una rápida adopción, influenciada por el impacto de las redes sociales en la cultura del fitness. En 2024, la Agencia Japonesa de Deportes informó que el 13.7 % de los usuarios de gimnasios eran hombres, mientras que el 17.5 % eran mujeres en Japón. [ 1 ]Fuente: Agencia Japonesa de Deportes, "Encuesta de opinión sobre la participación deportiva 2024", mext.go.jpEsta tendencia impulsa estrategias de precios premium, ya que los consumidores están dispuestos a pagar más por bebidas comercializadas como potenciadores del rendimiento en lugar de las opciones estándar de refrescos. Los canales de distribución también están evolucionando, y los gimnasios y recintos deportivos se están convirtiendo en plataformas cruciales para la fidelización y la interacción con la marca, superando a los puntos de venta tradicionales.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Preocupaciones de salud por el uso excesivo de azúcar y otros ingredientes químicos | -0.9% | Líder mundial en mercados desarrollados | Largo plazo (≥ 4 años) |
| Creciente prominencia de opciones saludables y seguras | -0.6% | Los mercados globales y emergentes son los más afectados | Mediano plazo (2-4 años) |
| Altos costos de producción para bebidas no alcohólicas premium | -0.6% | Líder mundial en mercados desarrollados | Largo plazo (≥ 4 años) |
| Vida útil limitada de ciertos productos no alcohólicos | -0.4% | Los mercados globales y emergentes son los más afectados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud por el uso excesivo de azúcar y otros ingredientes químicos
A medida que aumentan las presiones regulatorias a través de impuestos y restricciones de marketing, las empresas enfrentan desafíos de formulación para alinear las preferencias de sabor del consumidor con el posicionamiento de productos enfocados en la salud. El análisis de la OMS sobre la tributación de las bebidas azucaradas en Arabia Saudita y los Emiratos Árabes Unidos destaca la efectividad de tales medidas. Por ejemplo, un impuesto especial del 50% podría reducir la prevalencia del sobrepeso infantil en Arabia Saudita del 38.2% al 34.4% y en los Emiratos Árabes Unidos del 37.0% al 34.6% para 2030 [2] Fuente: Organización Mundial de la Salud, “Impuestos especiales y rangos de obesidad infantil”, who.int . El escrutinio regulatorio ahora incluye conservantes y aditivos, con la FDA actualizando los procesos de revisión posterior a la comercialización, lo que impacta las formulaciones de bebidas. La conciencia del consumidor, impulsada por las redes sociales, aumenta los riesgos reputacionales para las marcas vinculadas a ingredientes controvertidos. Si bien estas medidas afectan principalmente a los mercados desarrollados, las economías emergentes están adoptando políticas similares debido a la urbanización y el aumento de las enfermedades no transmisibles. Las empresas están reformulando sus productos con edulcorantes naturales e ingredientes funcionales, aunque estas alternativas a menudo aumentan los costos y alteran el sabor, lo que afecta la aceptación del consumidor.
Altos costos de producción para bebidas no alcohólicas premium
Las presiones de costos derivadas del abastecimiento de ingredientes premium y los requisitos de procesamiento especializado limitan la penetración en el mercado, especialmente en segmentos sensibles a los precios y en las economías emergentes. La iniciativa Factory Sustainable Solutions de Tetra Pak busca optimizar los costos operativos mediante la eficiencia energética e hídrica. Sin embargo, la importante inversión de capital requerida para su implementación representa una ventaja para los grandes fabricantes. Las regulaciones de sostenibilidad de los envases, como el mandato de la UE de un 10% de envases de bebidas reutilizables para 2030, introducen complejidades y costos operativos adicionales, lo que requiere inversiones en infraestructura de recolección y limpieza. El aumento de los costos laborales y energéticos presiona aún más las operaciones de fabricación, mientras que las tensiones geopolíticas interrumpen las cadenas de suministro, impactando la disponibilidad y los precios de los ingredientes. Estos desafíos afectan de manera desproporcionada a los segmentos de bebidas funcionales y orgánicos, que dependen de ingredientes especializados y operan con volúmenes de producción menores, lo que limita su capacidad para lograr economías de escala. Las variaciones regionales reflejan las estructuras de costos locales, y los mercados emergentes enfrentan obstáculos adicionales, como las fluctuaciones monetarias y las deficiencias de infraestructura, que incrementan los costos logísticos.
Análisis de segmento
Por tipo de producto: Los carbonatos se enfrentan a la disrupción de origen vegetal
En 2025, las bebidas carbonatadas dominaban una cuota de mercado dominante del 33.10% en el mercado de bebidas no alcohólicas. Sin embargo, a medida que los consumidores se inclinan por alternativas funcionales y bajas en azúcar, este segmento se enfrenta a retos. En respuesta, las marcas están reformulando e innovando, buscando opciones más saludables. Las bebidas energéticas, que comparten una base de consumidores con las bebidas carbonatadas, prosperan gracias a sus sabores intensos, sus afirmaciones funcionales y su posicionamiento en el mercado premium. Sin embargo, la popularidad de los jugos está disminuyendo, marginada por la creciente preocupación por el azúcar y la tendencia hacia las frutas enteras. El agua embotellada se mantiene resiliente, impulsada por las tendencias de premiumización y la aparición de variantes funcionales como las alcalinas y las con electrolitos.
La leche vegetal está en una trayectoria de crecimiento, con proyecciones de expansión a una sólida tasa de crecimiento anual compuesta (TCAC) del 5.95 % hasta 2031. Este auge se ve impulsado por la creciente intolerancia a la lactosa, una mayor concienciación sobre la sostenibilidad y mejoras en el sabor y la nutrición. Prevista para junio de 2025, la guía preliminar de la FDA sobre alternativas a la leche vegetal promete claridad regulatoria, lo que podría aumentar la confianza del mercado e impulsar la innovación. Más allá de la leche, las alternativas lácteas como las bebidas a base de avena y almendras están ganando terreno. El té y el café listos para beber (RTD) están acaparando la atención, impulsados por el antojo de los consumidores más jóvenes por la comodidad y la cafeína, lo que marca un cambio con respecto a las bebidas calientes tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de envase: La sostenibilidad impulsa la innovación de Tetra
En 2025, las botellas de PET y vidrio, en conjunto, dominaron el 71.55 % del mercado de envases para bebidas, impulsado por la fuerte preferencia de los consumidores por la visibilidad del producto, su atractivo en el lineal y su reciclabilidad. El PET sigue siendo popular por su rentabilidad y ligereza, mientras que el vidrio se mantiene firme en el segmento de bebidas premium y saludables gracias a sus propiedades inertes y su sensación de pureza. Las latas de aluminio siguen registrando un crecimiento constante, especialmente en los segmentos de bebidas energéticas y carbonatadas, donde la durabilidad, el potencial de marca y la infinita reciclabilidad se alinean con las prioridades tanto del fabricante como del consumidor. Los cambios regulatorios, como el Plan de Devolución de Envases de Bebidas de Singapur, que exige la responsabilidad del productor para 2026, ponen de manifiesto el creciente apoyo político a los envases con sistemas de reciclaje robustos.
Tetra Pak se perfila como el formato de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.74%, impulsado por sus credenciales de sostenibilidad y su capacidad para facilitar el almacenamiento a temperatura ambiente. Esto reduce la dependencia de la cadena de frío, lo que disminuye los costos logísticos y el impacto ambiental, lo que supone ventajas clave tanto para fabricantes como para minoristas. La iniciativa Factory Sustainable Solutions de la marca refuerza su propuesta de valor al ayudar a los productores de bebidas a cumplir sus objetivos de eficiencia energética e hídrica. Otros formatos, como las bolsas y los envases especiales, se adaptan a aplicaciones específicas donde la portabilidad o la protección de barrera son cruciales; sin embargo, su adopción en el mercado se ve limitada por la escasa familiaridad del consumidor y la fragmentación de la infraestructura de reciclaje.
Por categoría: Libre de acelera el posicionamiento en salud
En 2025, las bebidas convencionales dominaron el 82.10 % del mercado, impulsadas por hábitos de consumo arraigados, amplia disponibilidad y precios competitivos. A pesar del mayor escrutinio sobre ingredientes como azúcares añadidos, edulcorantes artificiales y conservantes, estos productos aún atraen a un público diverso. Sin embargo, este dominio se enfrenta a desafíos derivados de la creciente preocupación por la salud. Medidas regulatorias, como la prohibición de la FDA en 2024 del aceite vegetal bromado y la autorización para los colorantes naturales, subrayan un cambio significativo hacia fórmulas más limpias e ingredientes más seguros en las bebidas convencionales.
Por otro lado, las bebidas sin azúcar se están consolidando como un nicho de mercado destacado, con una tasa de crecimiento anual compuesta (TCAC) del 6.18 %. Los consumidores preocupados por su salud se inclinan por estas ofertas, buscando productos sin azúcar, componentes artificiales ni alérgenos. Un factor clave de esta tendencia es la creciente incidencia de enfermedades crónicas, en particular la diabetes. En 2024, la Federación Internacional de Diabetes señaló que alrededor de 589 millones de adultos de entre 20 y 79 años padecían diabetes, atribuida en gran medida al consumo excesivo de azúcar. Este desafío para la salud está impulsando la demanda de opciones con bajo contenido de azúcar y sin azúcar, lo que posiciona a las bebidas sin azúcar como una solución crucial. Los consumidores más jóvenes, en particular, están mostrando una mayor disposición a invertir en productos centrados en la salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la recuperación del comercio minorista indica una normalización
En 2025, el segmento de tiendas minoristas captó una importante cuota del 66.70% del mercado de distribución de bebidas, impulsado por su asequibilidad, conveniencia y el rápido auge del comercio electrónico. Los supermercados e hipermercados dominan como principales puntos de venta minorista gracias a su amplia gama de productos, promociones estratégicas en tienda y atractivas ofertas de paquetes. Sin embargo, se enfrentan a una creciente competencia de las tiendas de conveniencia y las plataformas de comercio electrónico, que atraen a los consumidores con horarios flexibles con selecciones seleccionadas y entregas eficientes. El comercio electrónico destaca por su aprovechamiento de modelos de suscripción, estrategias directas al consumidor y un contenido integral de productos.
Por otro lado, el segmento de hostelería está en alza, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.63%, lo que indica una sólida recuperación pospandemia en el consumo de servicios de alimentación. La reactivación de bares, restaurantes y locales de ocio subraya el renovado entusiasmo de los consumidores por las comidas sociales. Este canal se está convirtiendo en la opción predilecta para el lanzamiento de bebidas premium, gracias a su mayor potencial de interacción y sus márgenes superiores.
Análisis geográfico
En 2025, Norteamérica representó el 26.20 % del mercado de bebidas no alcohólicas. Este desempeño se debe al alto gasto per cápita y a la rápida adopción de líneas de productos sin alcohol, funcionales y de origen vegetal. La penetración del comercio electrónico ha alcanzado cifras de dos dígitos, con minoristas omnicanal que integran la recogida en tienda y programas de fidelización basados en aplicaciones. Esta estrategia fomenta la resiliencia de los precios premium a pesar de las presiones inflacionarias. Una infraestructura de cadena de frío consolidada sustenta el crecimiento de las alternativas de café y lácteos listos para consumir, mientras que las inversiones localizadas en enlatado mejoran la eficiencia de la cadena de suministro al reducir los plazos de entrega.
Asia-Pacífico, con una tasa de crecimiento anual compuesta (TCAC) del 7.02 %, se perfila como el principal motor de crecimiento del mercado de bebidas no alcohólicas. La creciente urbanización y el aumento de la renta disponible están cambiando las preferencias de los consumidores, pasando del agua hervida y el té casero a las bebidas listas para beber (RTD) de marca. Iniciativas gubernamentales, como los impuestos al azúcar y la obligación de incluir información nutricional en el etiquetado, están acelerando la transición hacia los carbonatos con bajo contenido de azúcar y las aguas fortificadas. Si bien China e India dominan el volumen, Japón y Corea del Sur están desarrollando segmentos de alto valor, como las bebidas deportivas con aminoácidos y los lattes funcionales. Las reformas de los impuestos especiales de Tailandia ponen de relieve el papel de las políticas fiscales en la dinámica de las categorías.
Europa combina liderazgo regulatorio con un panorama de mercado consolidado. La Unión de Asociaciones Europeas de Bebidas (UEBA) se ha fijado como objetivo una reducción del 10 % en el contenido de azúcar para 2025, lo que impulsa a las marcas a adoptar alternativas como la stevia y el edulcorante de fruta del monje. Las iniciativas de sostenibilidad están cobrando impulso, y los supermercados escandinavos están implementando pilotos de estaciones de recarga que podrían expandirse por todo el continente. Sudamérica presenta dinámicas de mercado diversas. La sensibilidad a los precios, impulsada por la inflación, sustenta la demanda de envases múltiples de bebidas carbonatadas, mientras que los millennials urbanos exploran cada vez más las bebidas energéticas que ofrecen beneficios para el estado de ánimo y la concentración.
Panorama regulatorio
La regulación de las bebidas no alcohólicas se está volviendo más estricta en lo que respecta a la seguridad de los ingredientes, el etiquetado y las medidas fiscales destinadas a la reducción del azúcar, al tiempo que crea vías más claras para la innovación en formulaciones funcionales y de origen vegetal. En Estados Unidos, la FDA finalizó una norma que redefine la declaración implícita sobre el contenido nutricional "saludable" en diciembre de 2024 (con vigencia a partir de febrero de 2025 y fecha límite de cumplimiento en febrero de 2028). La FDA también estableció fechas uniformes de cumplimiento para las regulaciones de etiquetado de alimentos publicadas en 2025. Por separado, la Oficina de Impuestos y Comercio de Alcohol y Tabaco de EE. UU. (TTB) emitió una guía en febrero de 2026 que aclara que los productos no alcohólicos generalmente no están sujetos a los requisitos de la TTB para las declaraciones de advertencia sanitaria, lo que reduce la ambigüedad en el etiquetado de las extensiones con bajo o nulo contenido de alcohol que compiten dentro del conjunto más amplio de bebidas no alcohólicas.
En otros mercados importantes, los marcos normativos están reforzando la reformulación y la estandarización. La OMS publicó una evaluación global de los impuestos sobre las bebidas azucaradas en enero de 2025, lo que respalda la comparación entre países a medida que más jurisdicciones adoptan impuestos especiales y restricciones de comercialización para frenar el consumo de azúcar. En la UE, los impuestos sobre las bebidas en los Estados miembros siguen fragmentados (en los documentos de la UE se menciona que la implementación del impuesto sobre el azúcar en Italia se pospuso hasta julio de 2025), mientras que la Comisión Europea continúa actualizando las autorizaciones de aditivos y nuevos alimentos. Esto incluye el Reglamento (UE) 2026/196 (en vigor desde agosto de 2026) sobre las especificaciones y condiciones de uso de varios aditivos, y el Reglamento de Ejecución (UE) 2026/397 que autoriza a Inbiose NV a comercializar lacto-N-tetraosa como nuevo alimento. En Asia, la FDA de Filipinas publicó en febrero de 2026 un borrador para comentarios con el fin de adoptar la Norma General del Codex para Jugos y Néctares de Frutas (CXS 247-2005, en su versión modificada) como reglamento técnico, lo que indica una alineación con las normas del Codex para las definiciones de jugos y néctares y los requisitos de composición.
Panorama competitivo
El mercado de bebidas no alcohólicas está moderadamente fragmentado debido a la gran cantidad de empresas que fabrican bebidas funcionales. Algunos actores importantes del mercado, como PepsiCo Inc., The Coca-Cola Company, Danone SA, Red Bull GmbH y Nestlé SA, ofrecen a los consumidores una amplia gama de bebidas carbonatadas y funcionales. Las expansiones y los nuevos acuerdos y estrategias de colaboración siguen siendo las más populares entre los principales actores globales de la industria de bebidas no alcohólicas.
Corporaciones líderes como Coca-Cola, PepsiCo y Nestlé están aprovechando su extensa infraestructura de embotellado, sus sólidas capacidades de marketing y sus carteras de productos diversificadas. Para mitigar la posible pérdida de cuota de mercado, estas empresas priorizan las inversiones en líneas de productos sin azúcar, innovaciones de origen vegetal y plataformas de venta directa al consumidor. En el panorama competitivo actual, la flexibilidad de reformulación y las estrategias de sostenibilidad se consideran requisitos básicos, no factores diferenciadores únicos.
Al mismo tiempo, las marcas emergentes impulsan la fragmentación del mercado. Las startups de origen vegetal, que priorizan los productos de etiqueta limpia y sin alérgenos, utilizan análisis de comercio electrónico para validar el rendimiento de sus productos y asegurar su presencia en las tiendas físicas antes de expandirse a las tiendas físicas. Las empresas disruptivas en bebidas energéticas aprovechan la cultura del gaming para alcanzar un crecimiento internacional sin depender de la publicidad en los medios tradicionales. Además, la integración de tecnologías como la trazabilidad mediante códigos QR, la previsión de la demanda basada en IA y los gemelos digitales está transformando las estructuras de costes y los ciclos de innovación, creando una ventaja competitiva para las organizaciones basadas en datos.
Líderes de la industria de bebidas no alcohólicas
-
PepsiCo, Inc.
-
Compañía Coca-Cola
-
Danone SA
-
Nestlé SA
-
Red Bull GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: The Coca-Cola Company y Marriott International anunciaron un acuerdo global de bebidas para abastecer de opciones de bebidas a todos los hoteles Marriott. El acuerdo expande la presencia de las marcas de Coca-Cola en canales de hostelería de alto volumen y respalda la implementación en establecimientos para líneas de bebidas carbonatadas, hidratantes y funcionales.
- Junio de 2026: Danone firmó acuerdos definitivos para adquirir MADE Group y comprar la participación restante del 49 % en su empresa conjunta de productos lácteos frescos con Saputo Dairy Australia, con el cierre previsto para la segunda mitad de 2026. Estas transacciones consolidan el control de Danone en plataformas clave de productos lácteos y nutrición de valor añadido que se solapan con sectores afines de bebidas no alcohólicas, como los lácteos bebibles y la nutrición funcional.
- Marzo de 2024: La FDA de EE. UU. publicó una norma definitiva que prohíbe el uso de aceite vegetal bromado en alimentos, lo que aceleró la reformulación de bebidas carbonatadas con sabor y productos cítricos. Esta medida regulatoria impulsó el uso de emulsionantes alternativos y etiquetas con ingredientes más limpios en las bebidas no alcohólicas de consumo masivo.
Alcance del informe del mercado global de bebidas no alcohólicas
El mercado de bebidas no alcohólicas está segmentado por tipo, canal de distribución y geografía. Por tipo, el mercado está segmentado en bebidas carbonatadas y no carbonatadas. Las bebidas no carbonatadas se segmentan aún más en jugos de frutas y vegetales, bebidas funcionales, té y café listos para beber, agua embotellada y otras bebidas no carbonatadas. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, canales de venta en línea y otros canales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en miles de millones de USD).
| Bebidas Energizantes |
| Bebidas deportivas |
| Zumos |
| Agua embotellada |
| Bebidas gaseosas |
| IDT té y café |
| Bebidas alternativas a los lácteos |
| Bebidas a base de lácteos |
| Otros tipos de productos |
| Botellas de PET/vidrio |
| latas |
| Paquete tetra |
| Otros |
| Convencional |
| Libre de |
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados | |
| Tiendas minoristas en línea | |
| Otros canales de distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| España | |
| Netherlands | |
| Italia | |
| Suecia | |
| Norway | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Vietnam | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Bebidas Energizantes | |
| Bebidas deportivas | ||
| Zumos | ||
| Agua embotellada | ||
| Bebidas gaseosas | ||
| IDT té y café | ||
| Bebidas alternativas a los lácteos | ||
| Bebidas a base de lácteos | ||
| Otros tipos de productos | ||
| Por tipo de embalaje | Botellas de PET/vidrio | |
| latas | ||
| Paquete tetra | ||
| Otros | ||
| Por categoría | Convencional | |
| Libre de | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros canales de distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| España | ||
| Netherlands | ||
| Italia | ||
| Suecia | ||
| Norway | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Vietnam | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de bebidas no alcohólicas?
El tamaño del mercado de bebidas no alcohólicas es de USD 1.29 billones en 2026 y se prevé que alcance los USD 1.69 billones para 2031 con una CAGR del 5.57%.
¿Qué región crecerá más rápido hasta 2031?
Se espera que Asia-Pacífico registre una CAGR del 7.02%, la más rápida de todas las regiones, impulsada por la urbanización, el aumento de los ingresos y los estímulos regulatorios hacia bebidas más saludables.
¿Qué segmento de productos se está expandiendo más rápidamente?
Se proyecta que las alternativas a la leche de origen vegetal crecerán a una tasa compuesta anual del 5.95 %, superando a los carbonatos y jugos a medida que mejoran los perfiles nutricionales y de sabor.
¿Cómo influyen las regulaciones en la elección de ingredientes?
Políticas como la prohibición de la FDA sobre el aceite vegetal bromado y las aprobaciones de colorantes azules naturales empujan a los fabricantes a utilizar ingredientes más limpios derivados de plantas.


