

Tamaño y participación del mercado de sistemas de estimulación cerebral no invasiva
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
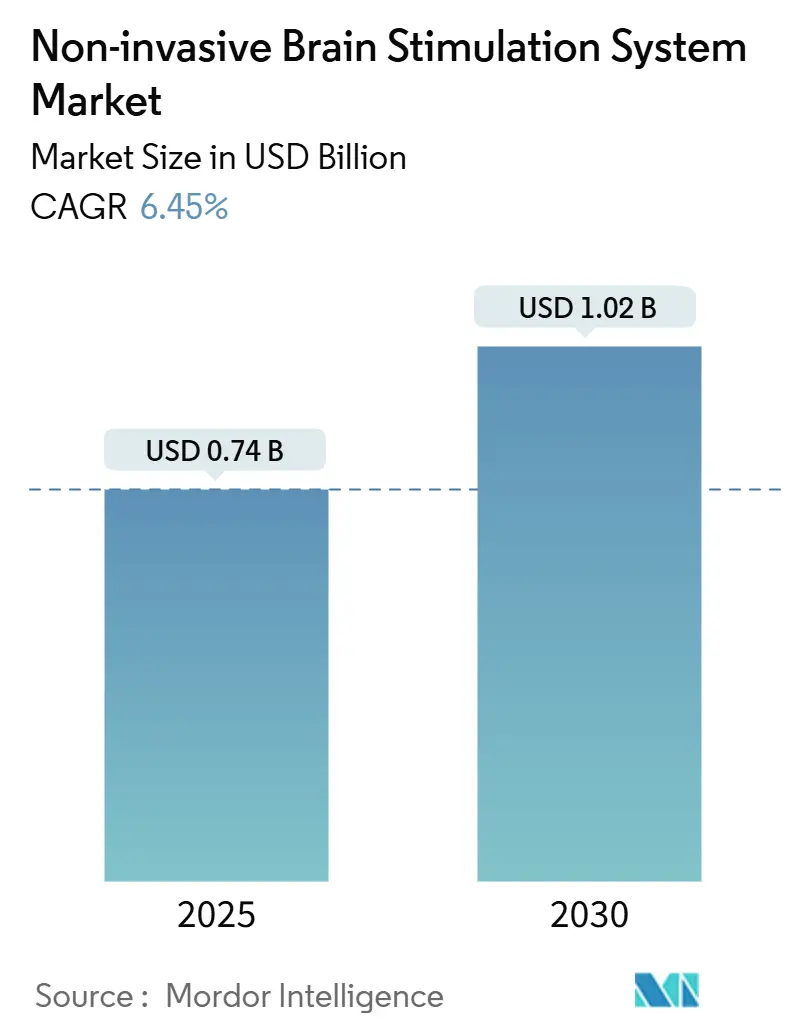
| Tamaño del mercado (2025) | USD 0.74 mil millones |
| Tamaño del mercado (2030) | USD 1.02 mil millones |
| Tasa de crecimiento (2025 - 2030) | 6.45% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de estimulación cerebral no invasiva de Mordor Intelligence
El tamaño del mercado de sistemas de estimulación cerebral no invasiva es de USD 0.74 mil millones en 2025 y, con una tasa de crecimiento anual compuesta (TCAC) del 6.45%, se prevé que alcance los USD 1.02 mil millones para 2030. La aprobación regulatoria para la depresión resistente al tratamiento, la dosificación guiada por algoritmos y la retroalimentación de imágenes en tiempo real impulsan el impulso de la demanda. Los wearables de uso doméstico con precios inferiores a USD 500 desplazan los volúmenes de los hospitales a las salas de estar, mientras que los estimuladores magnéticos y eléctricos de circuito cerrado alcanzan precios elevados en las clínicas especializadas. El crecimiento regional también depende de la agilización de las aprobaciones en Asia Pacífico y del reembolso sostenido de Medicare en Estados Unidos. La tensión en la cadena de suministro en torno a los imanes de tierras raras infla los costos de las bobinas, pero al mismo tiempo impulsa a los innovadores hacia sistemas eléctricos que dependen de semiconductores estándar. Las inyecciones de capital de riesgo de USD 183 millones durante 2024 ilustran la confianza en los ecosistemas de software basados en suscripción sobre hardware.
Conclusiones clave del informe
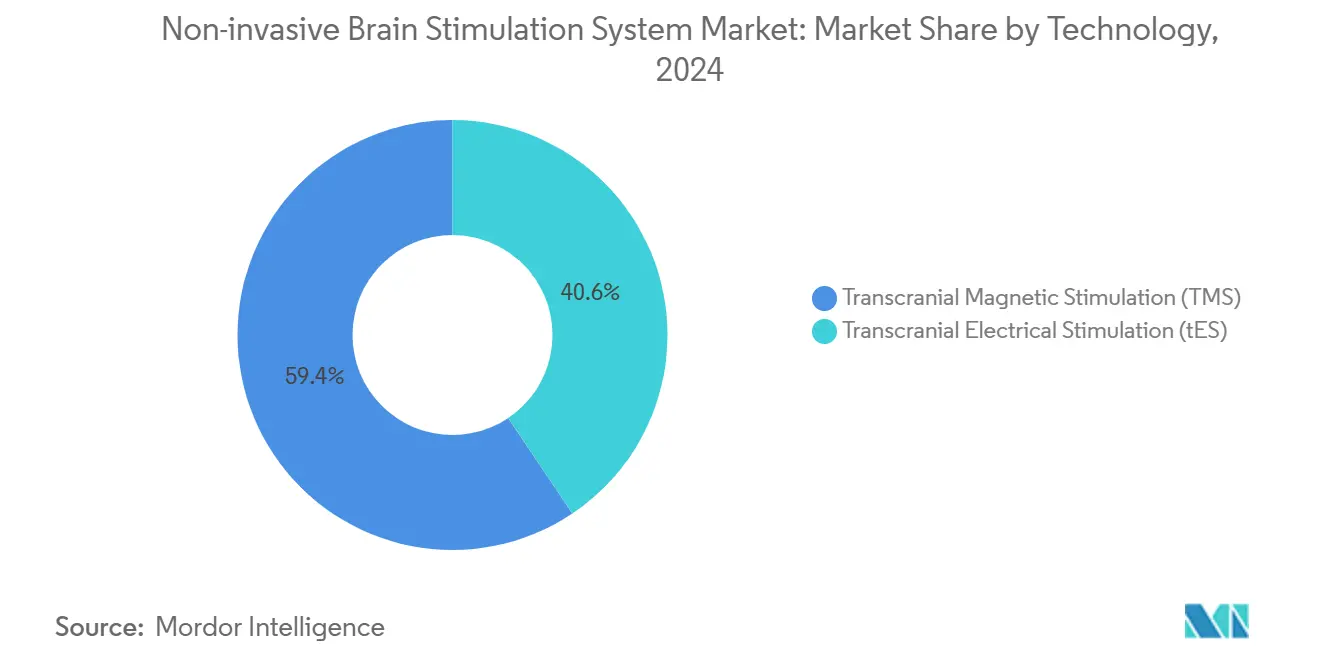
- Por tecnología, TMS tenía el 59.4% de la participación de mercado de sistemas de estimulación cerebral no invasiva en 2024; tES está en camino de lograr una CAGR del 14.0% hasta 2030.
- Por aplicación, el trastorno depresivo mayor controló el 43.7% del tamaño del mercado del sistema de estimulación cerebral no invasiva en 2024, mientras que la mejora cognitiva y el TDAH se expandieron a una CAGR del 17.3% entre 2025 y 2030.
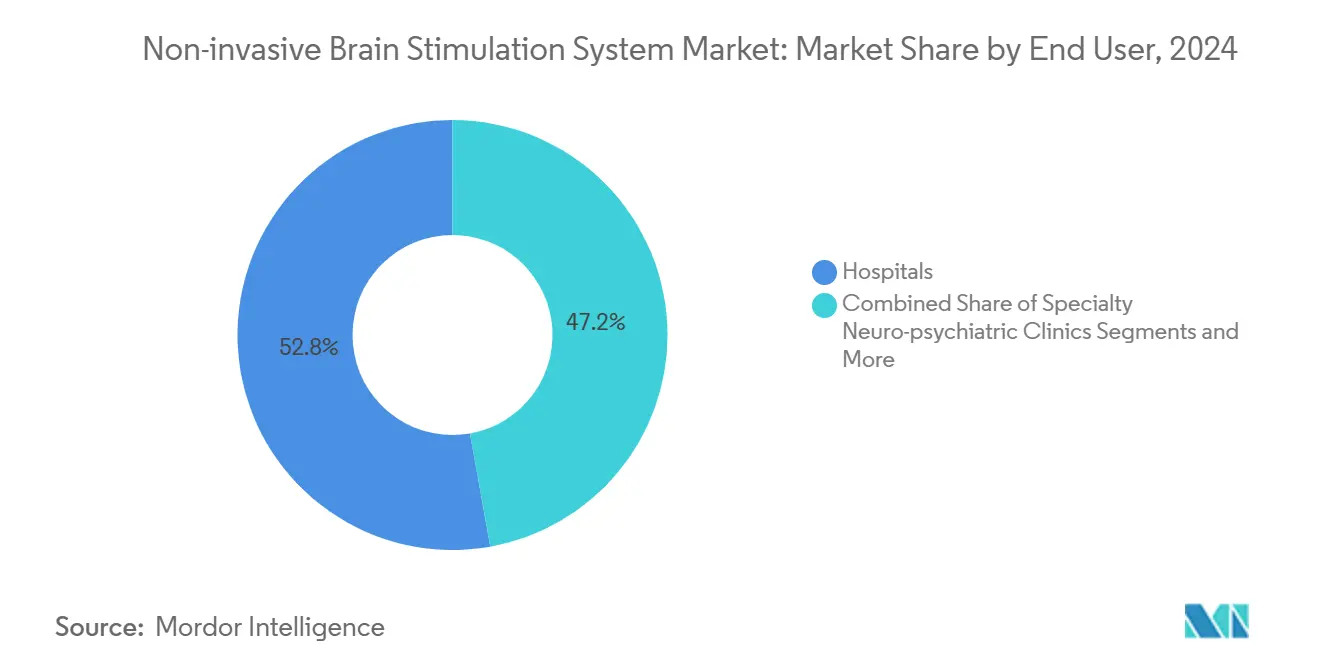
- Por usuario final, los hospitales contribuyeron con el 52.8% del tamaño del mercado de sistemas de estimulación cerebral no invasiva en 2024; los entornos de atención domiciliaria aumentarán a una CAGR del 16.4% en el mismo horizonte.
- Por geografía, América del Norte lideró con una participación de mercado del 39.3 % en sistemas de estimulación cerebral no invasiva en 2024; Asia Pacífico está creciendo más rápido con una CAGR del 11.4 % hasta 2030.
Tendencias y perspectivas del mercado global de sistemas de estimulación cerebral no invasiva
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Protocolos de estimulación personalizados guiados por algoritmos | + 1.80% | América del Norte y Europa por delante, el mundo después | Mediano plazo (2-4 años) |
| Adopción clínica rápida para la depresión resistente al tratamiento | + 1.50% | América del Norte y Europa, y Asia Pacífico poniéndose al día | Corto plazo (≤ 2 años) |
| Expansión de los wearables tDCS de uso doméstico | + 1.20% | Contaminación de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración con neuroimagen en tiempo real | + 0.90% | Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Programas corporativos de bienestar mental | + 0.70% | América del Norte y Europa, centros urbanos de APAC | Mediano plazo (2-4 años) |
| Aumento de la financiación de riesgo en neuromodificación como servicio | + 0.40% | Concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Protocolos de estimulación personalizada guiados por algoritmos
Las autorizaciones de la FDA en 2024 para la dosificación de ráfagas theta ajustadas por IA validaron un cambio de un tamaño para todos a regímenes individualizados, que brindan un alivio de los síntomas del 60 % en comparación con el 40 % bajo protocolos fijos. [1] Klietz David, “Estimulación de ráfagas theta para la depresión mayor”, Journal of Affective Disorders, pubmed.ncbi.nlm.nih.gov Los modelos de lenguaje multimodal ahora analizan las señales de EEG en tiempo real y ajustan los patrones de pulsos a mitad de la sesión, reduciendo la variabilidad que durante mucho tiempo obstaculizó la eficacia. Las tasas de éxito más altas justifican los precios premium y amplían la aceptación de los pagadores, reforzando el ROI del hospital. Los clasificadores de aprendizaje automático entrenados en grandes conjuntos de datos de imágenes señalan a los probables respondedores antes de que comience la terapia, reduciendo los costos de prueba y error. A medida que los lagos de datos se profundizan, las aseguradoras pueden dar luz verde a indicaciones preventivas como el deterioro cognitivo temprano, extendiendo el mercado de sistemas de estimulación cerebral no invasivos mucho más allá de la psiquiatría.
Adopción clínica rápida para la depresión resistente al tratamiento
Aproximadamente el 30% de los pacientes deprimidos no responden a dos medicamentos, lo que impulsa a los hospitales hacia protocolos de EMT que condensan los tratamientos de seis semanas a dos, manteniendo la misma eficacia. [2] Holgado Arturo, “Protocolos de neuromodulación optimizados por IA”, Frontiers in Neuroscience, frontiersin.org El reembolso de Medicare de 30 sesiones por episodio elimina importantes obstáculos de costos y fomenta la inversión de capital en centros rurales. La estimulación magnética de doble sitio aborda los casos refractarios que no responden a la terapia de un solo objetivo, y los regímenes de mantenimiento —ahora experimentales— parecen estar listos para ser cubiertos una vez que la evidencia de varios años madure. Las clínicas promueven la seguridad no farmacológica y una recuperación funcional más rápida, logros que afianzan el mercado de sistemas de estimulación cerebral no invasiva en la psiquiatría convencional.
Expansión de los wearables tDCS de uso doméstico
La autorización de Clase II para dispositivos de electroterapia craneal que tratan la ansiedad y el insomnio legitimó la neuromodulación de consumo. Las agencias europeas van más allá, aprobando kits de uso doméstico para la depresión bajo telemonitorización. Unidades con precios entre 100 y 500 USD democratizan la terapia y proporcionan datos anónimos de cumplimiento a los profesionales sanitarios, quienes ajustan la configuración de forma remota. Los usuarios millennials y de la generación Z prefieren las intervenciones a través de aplicaciones a las visitas en la clínica, lo que traduce el atractivo de este estilo de vida en un futuro volumen para el mercado de sistemas de estimulación cerebral no invasiva.
Integración con neuroimagen en tiempo real para terapia de circuito cerrado
La rTMS guiada por fMRI localiza objetivos submilimétricos para aumentar la probabilidad de remisión, mientras que las bobinas conectadas a EEG ajustan la intensidad cada pocos estímulos, manteniendo la excitabilidad cortical dentro de las ventanas terapéuticas. Si bien requieren una inversión intensiva, las suites de circuito cerrado requieren etiquetas premium y generan conjuntos de datos longitudinales robustos, vitales para el entrenamiento de algoritmos de última generación. Las unidades portátiles de EEG y espectroscopia funcional de infrarrojo cercano reducen las barreras de infraestructura, lo que permite a los hospitales secundarios acceder al mercado de sistemas de estimulación cerebral no invasiva con capacidades de precisión que antes estaban reservadas a los centros terciarios.
Análisis del impacto de las restricciones
| Restricción | ~ % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de datos de seguridad a largo plazo más allá de cinco años | -1.10% | El más fuerte de Europa y APAC | Largo plazo (≥ 4 años) |
| Brechas de reembolso para indicaciones extrahospitalarias | -0.80% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Uso indebido de dispositivos en comunidades de biohacking | -0.60% | América del Norte y Europa, ciudades de APAC | Corto plazo (≤ 2 años) |
| Cuellos de botella en el suministro de imanes de tierras raras | -0.90% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de datos de seguridad a largo plazo más allá del horizonte de cinco años
La mayoría de los ensayos clínicos se limitan a los criterios de valoración de 12 meses, lo que genera cautela entre los reguladores ante la exposición acumulada durante décadas. Los mandatos de vigilancia poscomercialización añaden costes de cumplimiento que los pequeños participantes no pueden asumir fácilmente, lo que ralentiza la expansión de la cartera. Los nichos pediátricos y preventivos siguen siendo tentativos hasta que los registros proporcionen evidencia longitudinal concluyente, lo que moderaría la trayectoria del mercado de sistemas de estimulación cerebral no invasiva en esos segmentos.
Brechas de reembolso para indicaciones extrahospitalarias
Medicare etiqueta el TMS de mantenimiento como experimental, lo que obliga a los pacientes a absorber costos anuales que superan los USD 10 000. [3] Brain2Mind Consortium, “Global Magnet Supply Chain Report”, brain2mind.org Las aseguradoras comerciales difieren ampliamente según el estado y el código ICD-10, lo que complica la economía de los proveedores. La falta de códigos CPT para tES y plataformas de circuito cerrado retrasa el procesamiento de reclamaciones. Demostrar la relación costo-utilidad frente a la terapia farmacológica crónica mediante estudios de economía de la salud de varios años es esencial para normalizar las políticas de los pagadores y fortalecer el mercado de sistemas de estimulación cerebral no invasivos.
Análisis de segmento
Por tecnología: el dominio de TMS se enfrenta a la disrupción de tES
La estimulación magnética transcraneal representó el 59.4 % de los ingresos en 2024 gracias a una sólida evidencia y a un amplio programa de reembolso. Sin embargo, se prevé que la tES registre una tasa de crecimiento anual compuesta (TCAC) del 14.0 %, impulsada por dispositivos portátiles de bajo coste que facilitan la supervisión remota. El tamaño del mercado de sistemas de estimulación cerebral no invasiva para dispositivos tES podría superar los 0.41 millones de dólares estadounidenses para 2030, considerando el ritmo de crecimiento actual. Un aumento del 500 % en los precios de las bobinas de neodimio-hierro-boro elevó los costes unitarios de la TMS, lo que impulsó a las clínicas a optar por sistemas eléctricos que evitan la importación de imanes.
Los modelos tES mejorados, que ofrecen focalización multicanal de alta definición, ahora rivalizan con la resolución espacial magnética. Los proveedores integran bibliotecas de protocolos en la nube y seguimiento del cumplimiento a nivel de usuario, lo que revoluciona la granularidad de los datos. Mientras tanto, los fabricantes de TMS responden con mejoras en la neuronavegación y diseños de bobinas optimizados para la dosificación guiada por algoritmos, consolidando así su posición en el mercado de sistemas de estimulación cerebral no invasiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El liderazgo en la depresión se ve desafiado por la mejora cognitiva
El trastorno depresivo mayor representó el 43.7 % de la demanda en 2024, estabilizada por las aprobaciones para adolescentes y los regímenes de dos semanas de terapia theta-burst. Sin embargo, la cuota de mercado de la mejora cognitiva y el TDAH está aumentando rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 17.3 %, impulsada por programas de rendimiento corporativo y la nueva literatura sobre la mejora de la atención en adultos sanos. La cuota de mercado de los sistemas de estimulación cerebral no invasiva para aplicaciones cognitivas podría superar el 20 % para 2030 si se mantiene el impulso actual.
El dolor crónico, el párkinson, la epilepsia y la rehabilitación de accidentes cerebrovasculares conforman una larga lista de indicaciones que, en conjunto, contribuyen a un crecimiento de dos dígitos. Los pagadores se mantienen cautelosos, pero la acumulación de evidencia y la precisión algorítmica prometen una expansión de la cobertura, ampliando así el alcance del mercado de sistemas de estimulación cerebral no invasiva.
Por el usuario final: el predominio hospitalario se desplaza hacia la atención domiciliaria
Los hospitales generaron el 52.8 % de la facturación de 2024, ya que los presupuestos de capital cubrieron sillas magnéticas y la supervisión de enfermería. Sin embargo, se prevé que los centros de atención domiciliaria aumenten un 16.4 % anual gracias a la TES telesupervisada, que libera a los pacientes de los desplazamientos semanales. El tamaño del mercado de sistemas de estimulación cerebral no invasiva en entornos domésticos se beneficia del seguimiento mediante smartphones, los registros de dosis automatizados y los sistemas de seguridad basados en IA.
Las clínicas neuropsiquiátricas especializadas se enfocan en casos complejos que requieren dosis altas o protocolos de circuito cerrado, mientras que los laboratorios académicos amplían las indicaciones con equipos de investigación de más de USD 10,000. Las unidades móviles de EMT amplían el acceso a zonas rurales, lo que pone de manifiesto cómo se reducen las barreras geográficas en el mercado en constante evolución de los sistemas de estimulación cerebral no invasiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
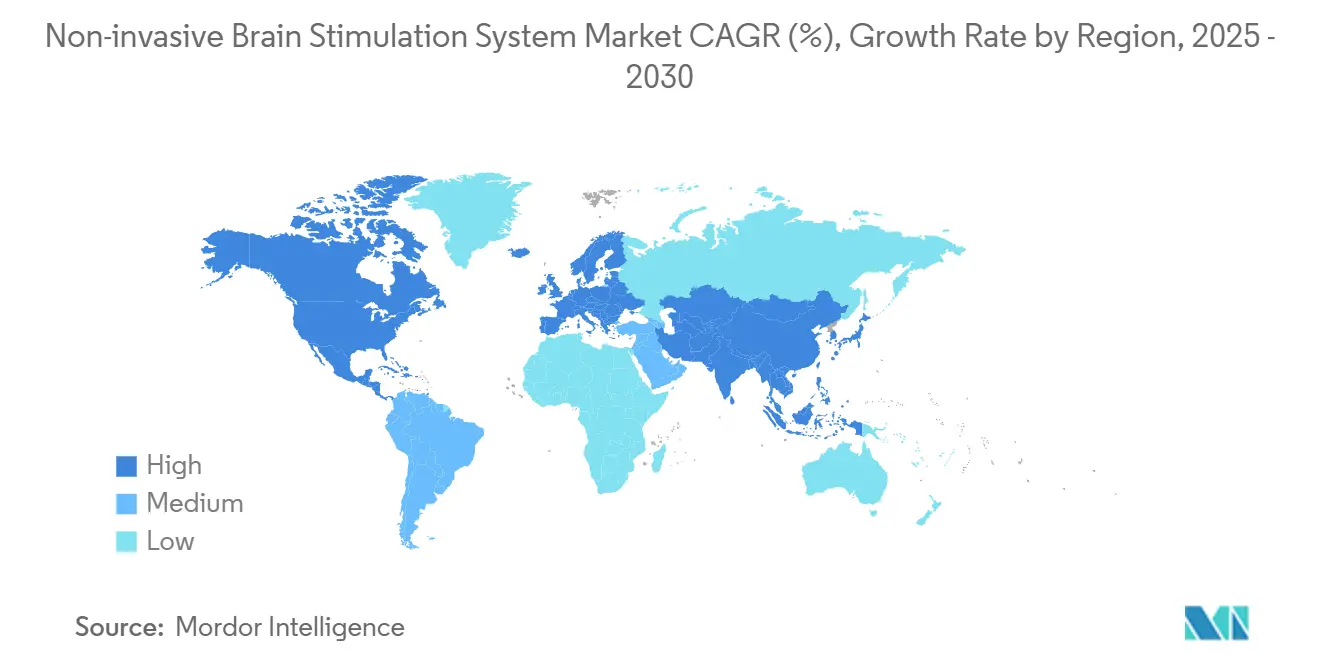
La ventaja del 39.3% de Norteamérica se basa en la transparencia de las vías de la FDA y en una cobertura consistente de Medicare. Las densas redes de proveedores integran la estimulación en la psiquiatría cotidiana, mientras que las aseguradoras privadas tienden a ofrecer reembolsos paritarios. La adopción en Canadá crece tras los mandatos de financiación provincial, y México impulsa el turismo médico, ampliando la demanda regional del mercado de sistemas de estimulación cerebral no invasiva.
Asia Pacífico es el sector con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.4 %. El aumento del 4.9 % en China se relaciona con la modernización hospitalaria y el suministro local de imanes, lo que refuerza la autosuficiencia. Japón y Corea del Sur aprueban múltiples plataformas, y Australia financia programas piloto a través de un seguro universal. El sector privado indio es pionero en wearables supervisados por aplicaciones en centros urbanos. La capacidad regional de semiconductores facilita la reducción de costos de fabricación, ampliando el mercado de sistemas de estimulación cerebral no invasiva.
Europa logra una expansión mesurada gracias a sistemas de salud con recursos suficientes. Alemania domina la cobertura obligatoria de las aseguradoras; el NHS del Reino Unido reconoció la EMT para la depresión refractaria en 2024; Francia e Italia ven que la demanda privada supera el volumen público. La armonización de la UE agiliza la certificación, pero exige una rigurosa vigilancia posterior a la comercialización, favoreciendo a proveedores con amplia experiencia y listos para expandirse en el mercado de sistemas de estimulación cerebral no invasiva.
Panorama competitivo
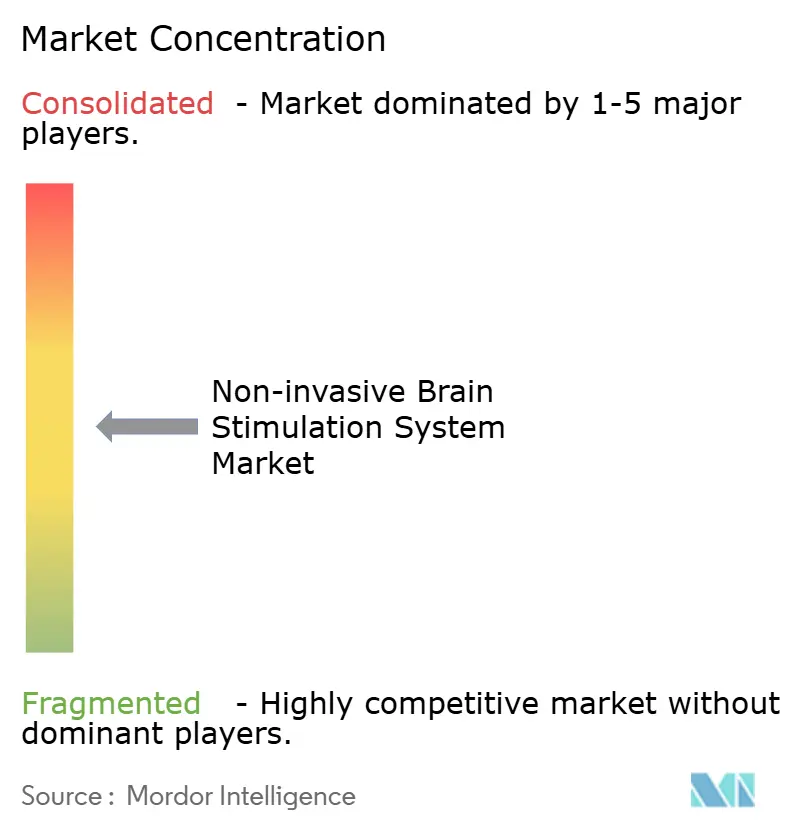
La participación del 60% en los ingresos de Neuronetics, reforzada por la adquisición de Greenbrook TMS, la convierte en la única empresa totalmente integrada verticalmente, que fabrica hardware y opera clínicas bajo un mismo techo. BrainsWay desarrolla bobinas de campo profundo para activar áreas corticales más amplias, mientras que MagVenture apuesta por la arquitectura modular y la neuronavegación. Highland Instruments y Soterix Medical buscan la tES de circuito cerrado con designaciones innovadoras, buscando la precisión en entornos remotos.
Flow Neuroscience vende auriculares controlados por app por USD 399 mediante suscripción, desafiando el modelo de propiedad del hardware. Se intensifican las disputas por patentes en torno a los motores de dosificación de IA y las plataformas de cumplimiento normativo en la nube. Los límites a la exportación de imanes chinos impulsan estrategias de doble abastecimiento y verticalización de aleaciones entre las empresas establecidas. El mercado de sistemas de estimulación cerebral no invasiva ahora premia los planes de negocio híbridos que fusionan dispositivos con datos para captar el valor de por vida del paciente.
Líderes de la industria de sistemas de estimulación cerebral no invasiva
Medtronic plc
Boston Scientific Corporation
BrainsWay Ltd
neuronética inc.
Grupo Magstim Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Neuronetics compró Greenbrook TMS por USD 83 millones, elevando la capacidad anual a más de 10,000 pacientes.
- Enero de 2025: la FDA otorga el estatus de avance a la plataforma tDCS vinculada a EEG de Soterix Medical.
- Junio de 2024: Ybrain obtuvo la aprobación de Corea para la tDCS dirigida al TDAH.
Alcance del informe de mercado global de sistemas de estimulación cerebral no invasiva
| Estimulación Magnética Transcraneal (TMS) |
| Estimulación eléctrica transcraneal (TES) |
| Trastorno Depresivo Mayor |
| Manejo del Dolor Crónico |
| Enfermedad de Parkinson |
| Epilepsia |
| Rehabilitación de apoplejía |
| Mejora cognitiva y TDAH |
| Otros (Ansiedad, Insomnio, Alzheimer) |
| Hospitales |
| Clínicas neuropsiquiátricas especializadas |
| Centros de rehabilitación ambulatoria |
| Configuración de atención domiciliaria |
| Institutos académicos y de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| por Tecnología | Estimulación Magnética Transcraneal (TMS) | |
| Estimulación eléctrica transcraneal (TES) | ||
| por Aplicación | Trastorno Depresivo Mayor | |
| Manejo del Dolor Crónico | ||
| Enfermedad de Parkinson | ||
| Epilepsia | ||
| Rehabilitación de apoplejía | ||
| Mejora cognitiva y TDAH | ||
| Otros (Ansiedad, Insomnio, Alzheimer) | ||
| Por usuario final | Hospitales | |
| Clínicas neuropsiquiátricas especializadas | ||
| Centros de rehabilitación ambulatoria | ||
| Configuración de atención domiciliaria | ||
| Institutos académicos y de investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de sistemas de estimulación cerebral no invasiva para 2030?
Se proyecta que se expandirá a una tasa compuesta anual del 6.45%, pasando de USD 0.74 mil millones en 2025 a USD 1.02 mil millones en 2030.
¿Qué región muestra el mayor potencial de crecimiento para los sistemas de estimulación cerebral no invasiva?
Se prevé que Asia Pacífico, impulsada por aprobaciones optimizadas e inversión hospitalaria, aumente a una CAGR del 11.4 % hasta 2030.
¿Qué tecnología lidera los ingresos actuales?
La estimulación magnética transcraneal (EMT) representa el 59.4 % de los ingresos de 2024 debido a su amplia validación clínica y reembolso.
¿Por qué los dispositivos de uso doméstico están ganando impulso?
Las autorizaciones de Clase II para dispositivos portátiles tDCS y capacidades de telesupervisión ofrecen conveniencia y menores costos de tratamiento, lo que impulsa una CAGR del 16.4 % en entornos de atención domiciliaria.
¿Qué empresa es líder en el mercado?
Neuronetics, tras adquirir Greenbrook TMS, controla alrededor del 60% de los ingresos globales y opera la red de tratamiento integrada más grande.


