

Tamaño y participación en el mercado de dispositivos de monitorización de la presión intracraneal no invasiva
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 389.78 Million |
| Tamaño del mercado (2031) | USD 488.69 Million |
| Tasa de crecimiento (2026 - 2031) | 4.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de monitorización de la presión intracraneal no invasiva por Mordor Intelligence
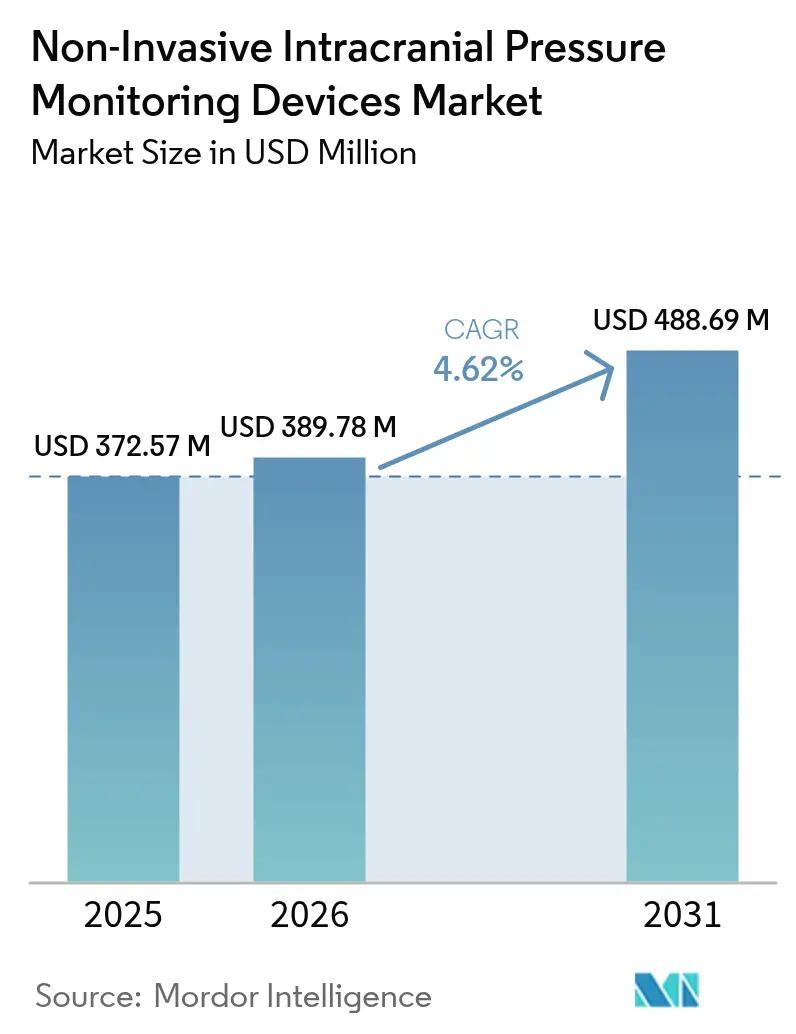
El tamaño del mercado de dispositivos no invasivos de monitorización de la presión intracraneal se valoró en 372.57 millones de dólares estadounidenses en 2025 y se estima que crecerá de 389.78 millones de dólares estadounidenses en 2026 a 488.69 millones de dólares estadounidenses en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.62 % durante el período de pronóstico (2026-2031). Esta expansión incremental refleja la transición de prototipos exploratorios a soluciones clínicamente validadas que igualan la precisión invasiva, a la vez que evitan los riesgos quirúrgicos, reducen las tasas de infección y acortan las estancias hospitalarias. Las subvenciones para investigación militar, las designaciones de la FDA como dispositivos innovadores y la creciente evidencia sobre el análisis de formas de onda basado en IA están acelerando la adopción clínica. Los hospitales siguen siendo los principales clientes, pero la rápida adopción en servicios de urgencias, centros ambulatorios y programas de atención domiciliaria indica una transición hacia la monitorización descentralizada. La presión demográfica y el desarrollo de infraestructura de Asia-Pacífico sustentan la TCAC regional más rápida, mientras que América del Norte aprovecha los marcos de reembolso y el gasto en defensa para proteger su liderazgo.
Conclusiones clave del informe
- Por tipo de dispositivo, la ecografía Doppler transcraneal lideró con el 37.05% de la participación de mercado de dispositivos de monitoreo de presión intracraneal no invasiva en 2025; se proyecta que la pupilometría infrarroja avance a una CAGR del 11.05% hasta 2031.
- Por aplicación, la lesión cerebral traumática representó una porción del 39.93% del tamaño del mercado de dispositivos de monitoreo de presión intracraneal no invasiva en 2025; el monitoreo de accidentes cerebrovasculares se está expandiendo a una CAGR del 9.37% hasta 2031.
- Por usuario final, los hospitales tuvieron una participación en los ingresos del 55.72 % en 2025, mientras que se prevé que la atención médica domiciliaria registre una CAGR del 9.12 % entre 2026 y 2031.
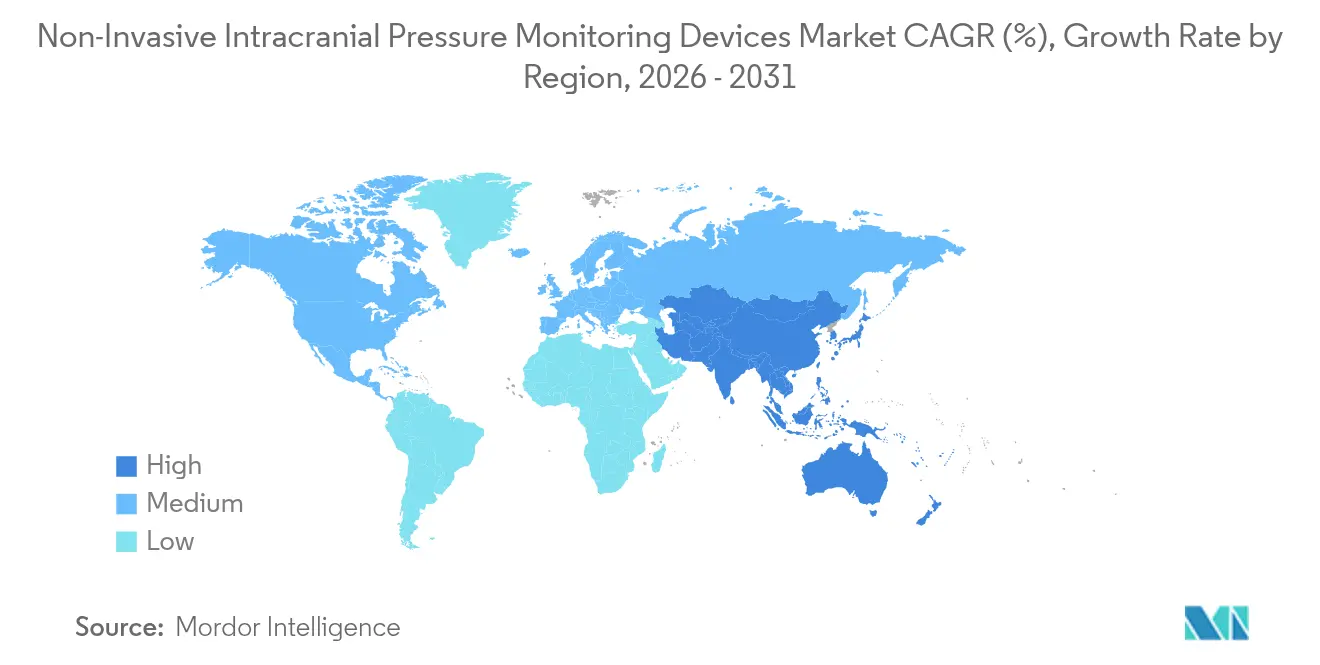
- Por geografía, América del Norte controló el 37.90% del tamaño del mercado de dispositivos de monitoreo de presión intracraneal no invasiva en 2025; Asia-Pacífico es la región de más rápido crecimiento con un pronóstico de CAGR del 8.11% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de dispositivos de monitorización de la presión intracraneal no invasiva
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de trastornos neurológicos | + 1.2% | Global; el mayor en envejecimiento en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Preferencia por procedimientos mínimamente y no invasivos | + 0.8% | Global; más fuerte en sistemas desarrollados | Mediano plazo (2-4 años) |
| Adopción más amplia de la ecografía en el punto de atención en urgencias y UCI | + 0.6% | América del Norte y Europa lideran; Asia-Pacífico asciende | Corto plazo (≤ 2 años) |
| Uso creciente de paquetes de neuromonitorización multimodal | + 0.5% | Centros globales de atención terciaria y traumatología | Mediano plazo (2-4 años) |
| Análisis de formas de onda habilitado por IA | + 0.7% | Primero los mercados tecnológicamente avanzados, luego los emergentes | Mediano plazo (2-4 años) |
| Financiación de I+D militar para la detección de TCE por explosión | + 0.3% | Estados Unidos; aliados beneficiándose | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de trastornos neurológicos
Más de 70 millones de personas sufren lesiones cerebrales traumáticas cada año, y las tasas generales de accidentes cerebrovasculares están aumentando en cohortes más jóvenes, lo que crea una demanda sostenida de monitoreo continuo y no invasivo en entornos agudos, de rehabilitación y domiciliarios [1] Centro de Neurociencia y Medicina Regenerativa, “Estadísticas de lesiones cerebrales traumáticas”, cdmrp.health.mil . Las pruebas cognitivas de referencia para cada nuevo recluta del Ejército de los EE. UU. desde junio de 2024 destacan cómo las poblaciones militares ahora requieren vigilancia de la salud cerebral de por vida. La convergencia de una mayor esperanza de vida con una mejor supervivencia después de eventos graves está ampliando el grupo de pacientes que necesitan controles seriados de la presión intracraneal sin riesgo quirúrgico adicional. En consecuencia, los sistemas de salud canalizan capital hacia dispositivos que acompañan a los pacientes en los diferentes entornos de atención, lo que refuerza el crecimiento del volumen para el mercado de dispositivos de monitoreo de la presión intracraneal no invasivos.
Creciente preferencia por procedimientos mínimamente invasivos y no invasivos
La aprobación por parte de la FDA del cartucho i-STAT TBI en 2024 ejemplifica la tendencia regulatoria hacia el diagnóstico a pie de cama que evita la cirugía y proporciona lecturas rápidas y fiables. Estudios sobre Brain4care y plataformas similares reportan errores de presión intracraneal absoluta promedio de alrededor de 3 mmHg, en estrecha consonancia con las sondas invasivas y validando la tecnología en unidades neuroquirúrgicas. En términos económicos, las vías no invasivas reducen los costos relacionados con las infecciones y la duración de la estancia en la UCI, lo que constituye una propuesta de valor convincente tanto para los pagadores como para los médicos. Las organizaciones de defensa de los pacientes amplifican este impulso al cuestionar el uso invasivo cuando existen alternativas inocuas. En conjunto, estas fuerzas expanden el mercado de dispositivos de monitorización de la presión intracraneal no invasiva mucho más allá de los centros terciarios.
Adopción más amplia de la ecografía en el punto de atención en urgencias y UCI
Los médicos de urgencias ahora utilizan métricas del diámetro del nervio óptico y del flujo sanguíneo cerebral mediante escáneres portátiles, con una concordancia de casi el 80 % con los hallazgos intrahospitalarios y una reducción del tiempo de intervención. Los transductores con IA integrada que calculan automáticamente el ancho de la vaina del nervio óptico eliminan el sesgo del operador, una ventaja crucial en las salas de trauma congestionadas. La acreditación estructurada está reduciendo la brecha de habilidades, permitiendo incluso a los médicos jóvenes recopilar datos precisos de ecografía neurológica. La reducción del uso de la tomografía computarizada y la reducción de los plazos de atención hospitalaria impulsan el retorno de la inversión hospitalaria. Paralelamente, la ecografía portátil amplía el mercado de dispositivos no invasivos de monitorización de la presión intracraneal en redes de ambulancias y clínicas rurales, antes inaccesibles.
Análisis de formas de onda con IA que mejoran la precisión del diagnóstico
Los algoritmos de Johns Hopkins sintetizan la presión arterial, la fotopletismografía y las ondas de ECG en estimaciones precisas de la presión intracraneal que coinciden con la precisión de los catéteres invasivos, todo ello mediante equipos ya presentes en los monitores estándar. El análisis continuo detecta tendencias de presión peligrosas antes que el registro manual, lo que permite a los profesionales sanitarios intervenir antes de que se dispare el riesgo de hernia. La escalabilidad permite la vigilancia simultánea de varias camas con una interpretación consistente, lo que mitiga la escasez mundial de neuroecógrafos. La implementación temprana muestra menos falsas alarmas y ajustes terapéuticos más rápidos, lo que refuerza su adopción en entornos de alta agudeza. Estos avances consolidan la IA como un factor clave para el mercado de dispositivos de monitorización de la presión intracraneal no invasiva.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de neuroecógrafos capacitados | -0.9% | Global; grave en zonas emergentes y rurales | Mediano plazo (2-4 años) |
| Altos costos de adquisición y mantenimiento de dispositivos | -0.7% | Principalmente mercados emergentes | Corto plazo (≤ 2 años) |
| Variabilidad en la precisión de los algoritmos no invasivos | -0.5% | Mercados con estrictas reglas de validación | Mediano plazo (2-4 años) |
| Expansión lenta del código de reembolso | -0.6% | Estados Unidos y sistemas de pago complejos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de neuroecógrafos capacitados
El Doppler transcraneal eficaz exige el dominio de la anatomía cerebrovascular, la configuración óptima de la escala y la interpretación matizada de la forma de onda, habilidades que aún escasean fuera de los centros académicos. Los programas de certificación siguen siendo limitados y la competencia sostenida requiere exposición a diversas patologías. Las brechas de personal se traducen en retrasos en los estudios, acceso desigual y, a su vez, un crecimiento más lento de la base instalada para el mercado de dispositivos de monitorización de la presión intracraneal no invasivos. Las sociedades profesionales han lanzado planes de estudio estandarizados, pero las economías emergentes siguen luchando con la escasez de profesorado y de equipos de formación [2] Journal of Neurosonology, “Transcranial Doppler Technique,” j-nn.org.
Altos costos de adquisición y mantenimiento de dispositivos
Los monitores multimodales con IA tienen precios elevados, que a menudo superan los presupuestos de capital en centros de ingresos bajos y medios. Además de la compra, los programas de calibración y actualización de software imponen gastos recurrentes que sobrecargan los fondos operativos. Los administradores comparan estos gastos con necesidades competitivas como ventiladores o escáneres de imagen. La rápida rotación de tecnología dificulta aún más los cálculos del retorno de la inversión (ROI), lo que impulsa lanzamientos cautelosos. En consecuencia, la sensibilidad a los precios modera la expansión a corto plazo del mercado de dispositivos de monitorización de la presión intracraneal no invasiva en sistemas de salud con limitaciones de costos.
Análisis de segmento
Por tipo de dispositivo: Derivaciones Doppler transcraneales a pesar de la innovación infrarroja
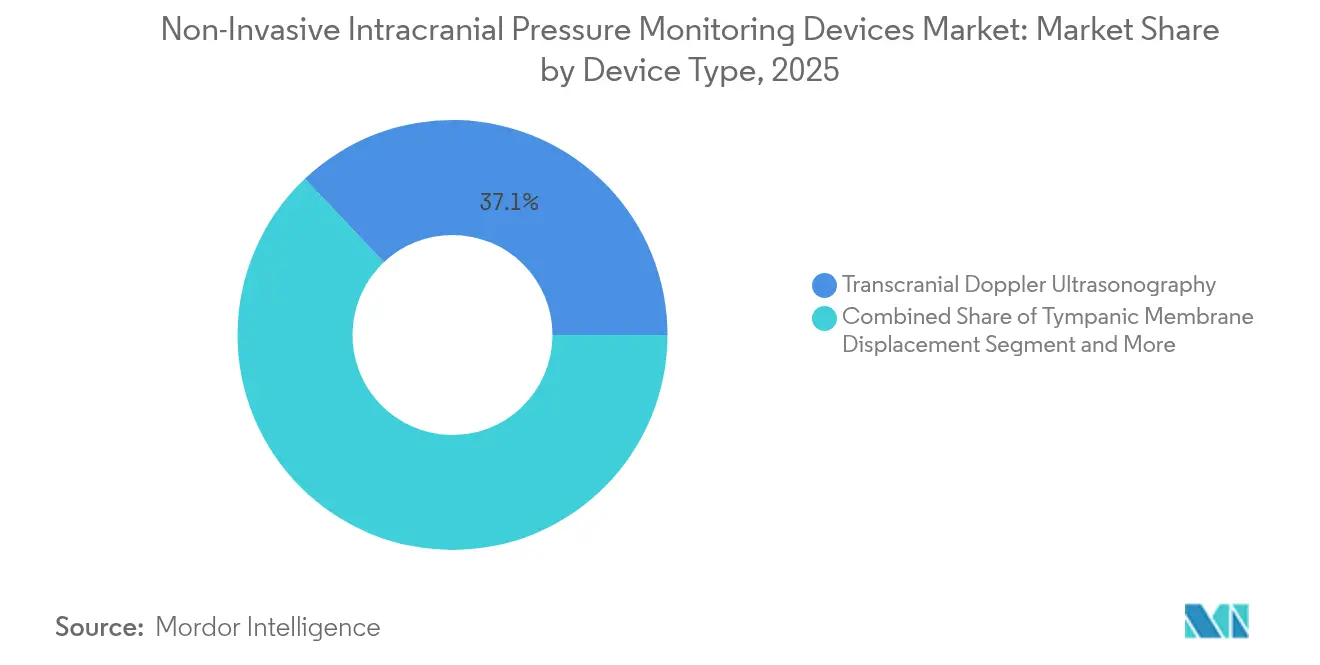
El Doppler transcraneal mantuvo una cuota de mercado del 37.05% en dispositivos de monitorización de la presión intracraneal no invasiva en 2025 gracias a su consolidada función en la detección de vasoespasmo, la detección del riesgo de ictus y la evaluación hemodinámica cerebral a pie de cama. El almacenamiento automatizado de formas de onda, los formatos portátiles y la estandarización de protocolos han mantenido una sólida adopción. El segmento se beneficia de una amplia cobertura de reembolso y de la familiaridad de los profesionales clínicos, lo que consolida el tamaño del mercado de dispositivos de monitorización de la presión intracraneal no invasiva sobre una sólida base instalada.
Se prevé una tasa de crecimiento anual compuesta (TCAC) del 11.05 % para la pupilometría infrarroja hasta 2031, ya que las cámaras infrarrojas de onda corta ofrecen lecturas sin contacto a través de los párpados cerrados, ampliando la monitorización a pacientes sedados o intubados. Los dispositivos que calculan el índice pupilar neurológico proporcionan alertas tempranas objetivas de hipertensión intracraneal, reduciendo la dependencia de las comprobaciones subjetivas del reflejo de luz. Las herramientas de desplazamiento de la membrana timpánica y diámetro del nervio óptico se utilizan en aplicaciones específicas donde las ventanas anatómicas específicas o el uso pediátrico exigen enfoques alternativos. Las estimaciones basadas en resonancia magnética/tomografía computarizada (RM/TC) siguen limitadas por el coste, la exposición a la radiación y la repetibilidad limitada, pero pueden ser útiles en casos complejos que requieren confirmación multimodal. Las mejoras continuas en la fusión algorítmica del Doppler y la pupilometría prometen plataformas híbridas que aumentan la confianza diagnóstica y reducen la demanda de formación del operador.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: el predominio de las lesiones cerebrales traumáticas se ve desafiado por la aceleración de los accidentes cerebrovasculares
Las lesiones cerebrales traumáticas representaron el 39.93 % del mercado de dispositivos no invasivos de monitorización de la presión intracraneal en 2025, impulsadas por la financiación del sector de defensa, los protocolos de medicina deportiva y la prevalencia de traumatismos causados por accidentes automovilísticos. Los cirujanos dependen de la lectura continua de la presión para prevenir lesiones secundarias causadas por edemas no controlados. Los mandatos militares para las pruebas cognitivas de referencia garantizan la implementación temprana de la tecnología de monitorización en los procesos de atención al servicio activo y a los veteranos.
La monitorización del ictus avanza a una tasa de crecimiento anual compuesta (TCAC) del 9.37 %, ya que las directrices recomiendan el seguimiento continuo de la presión intracraneal para guiar la terapia hiperosmolar y la titulación de la presión arterial tanto en eventos isquémicos como hemorrágicos. Los algoritmos de alerta temprana detectan elevaciones sutiles de la presión que anuncian deterioro neurológico, lo que permite una intervención más rápida. La hemorragia intracerebral, la meningitis y la hidrocefalia constituyen un grupo significativo, y cada una se beneficia de opciones no invasivas que minimizan el riesgo de infección en pacientes frágiles. Nuevos ensayos clínicos que exploran paquetes multimodales —que combinan la presión intracraneal, la perfusión cerebral y la oxigenación— indican nuevas oportunidades de expansión en el futuro.
Por el usuario final: El dominio hospitalario se enfrenta a la disrupción de la atención médica domiciliaria
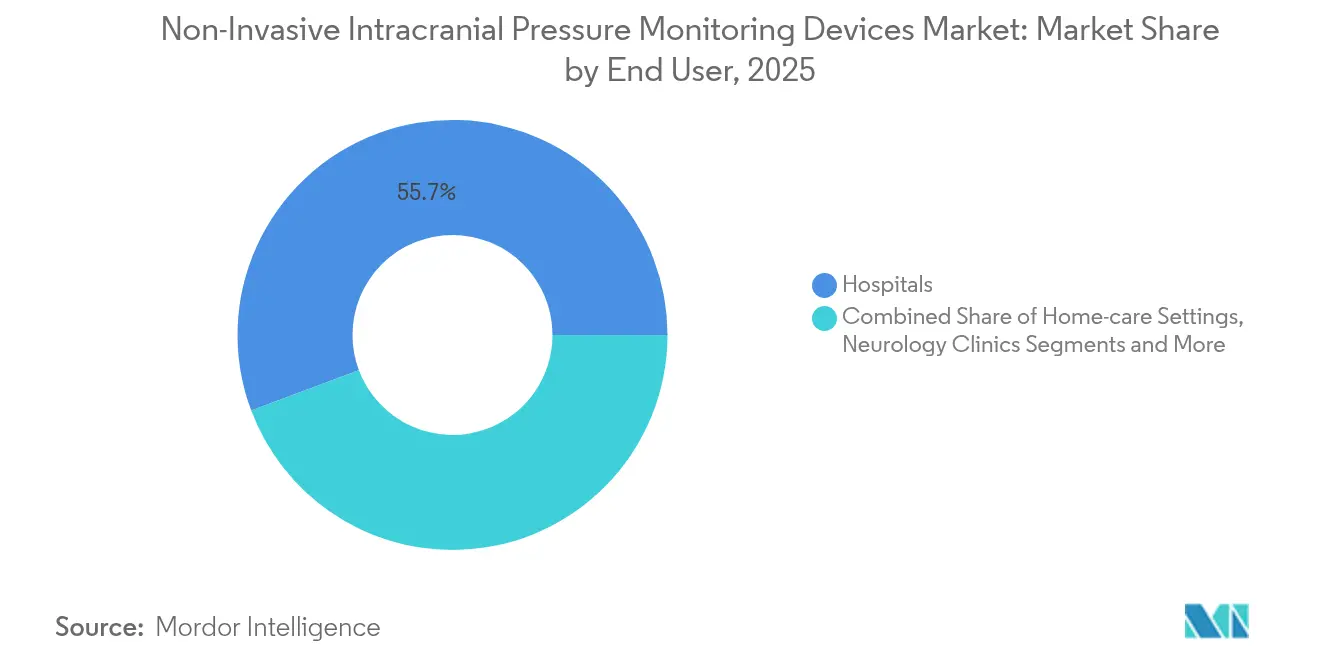
En 55.72, los hospitales controlaron el 2025 % del mercado de dispositivos de monitorización de la presión intracraneal no invasiva (IPM) a medida que las UCI neurológicas estandarizan la monitorización avanzada para casos complejos. La integración en los registros electrónicos y los marcos de compra establecidos protegen los canales de venta existentes. Los centros académicos también realizan estudios de validación, lo que refuerza la influencia de los hospitales en los estándares de compra y los protocolos clínicos.
Se prevé que la atención médica domiciliaria registre una tasa de crecimiento anual compuesta (TCAC) del 9.12 % hasta 2031 gracias a las directrices de la FDA que ahora facilitan las plataformas de monitorización neurológica remota. Los pacientes mayores y con enfermedades crónicas se benefician de sensores portátiles que transmiten datos seguros a paneles centrales, lo que reduce los reingresos y mejora su calidad de vida. Las clínicas de neurología y los centros ambulatorios ocupan un punto intermedio, aprovechando soluciones no invasivas para procedimientos ambulatorios y seguimiento ambulatorio. A medida que las aseguradoras aumentan el reembolso de la monitorización fisiológica remota, las implementaciones domiciliarias reducirán el dominio hospitalario, transformando la distribución de ingresos a largo plazo en el mercado de dispositivos no invasivos de monitorización de la presión intracraneal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de dispositivos no invasivos para la monitorización de la presión intracraneal
América del Norte representó el 37.90 % del mercado de dispositivos no invasivos de monitorización de la presión intracraneal en 2025, gracias a importantes presupuestos de investigación, sólidos reembolsos y la subvención de 3.2 millones de dólares del Departamento de Defensa para perfeccionar la detección de TCE por explosión. Las vías de la FDA para la comercialización de dispositivos innovadores acortan el tiempo de comercialización para los innovadores, mientras que los centros de trauma de nivel 1 establecen estándares clínicos que se extienden a todos los hospitales comunitarios. El sistema de pagador único de Canadá facilita la adquisición constante de dispositivos, y la expansión de la salud pública en México está incorporando unidades avanzadas de neuromonitorización en centros terciarios selectos.
Mercado de dispositivos de monitorización no invasiva de la presión intracraneal en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.11 % hasta 2031, impulsada por el aumento de las tasas de lesiones traumáticas, el envejecimiento demográfico y la expansión de la capacidad de cuidados intensivos. La revisión del proceso de aprobación de la Administración Nacional de Productos Médicos (NMPA) por parte de China está creando vías de acceso más claras para los monitores importados y de producción local. Japón y Corea del Sur impulsan la adopción temprana de plataformas mejoradas con IA, mientras que India muestra una gran receptividad a las soluciones Doppler portátiles rentables, capaces de operar en distritos con recursos limitados. Se espera que los incentivos gubernamentales en tecnología sanitaria y las alianzas con fabricantes locales aumenten la base instalada.
Mercado europeo de dispositivos no invasivos para la monitorización de la presión intracraneal
Europa mantiene una posición estable, basada en rigurosas directrices basadas en la evidencia y en la colaboración transfronteriza en ensayos multicéntricos que exploran la neuromonitorización multimodal. Alemania, el Reino Unido y Francia lideran las adquisiciones, mientras que los sistemas del sur y el este de Europa adoptan redes de servicios compartidos para agrupar la inversión de capital. El cumplimiento del Reglamento sobre Productos Sanitarios (MDR) ha alargado los plazos de certificación, pero refuerza la confianza de los profesionales sanitarios una vez que los dispositivos superan la revisión. Los presupuestos limitados siguen siendo un obstáculo, pero las subvenciones a la investigación paneuropeas y los programas de financiación de proveedores contribuyen a mantener la rotación de dispositivos.

Panorama competitivo
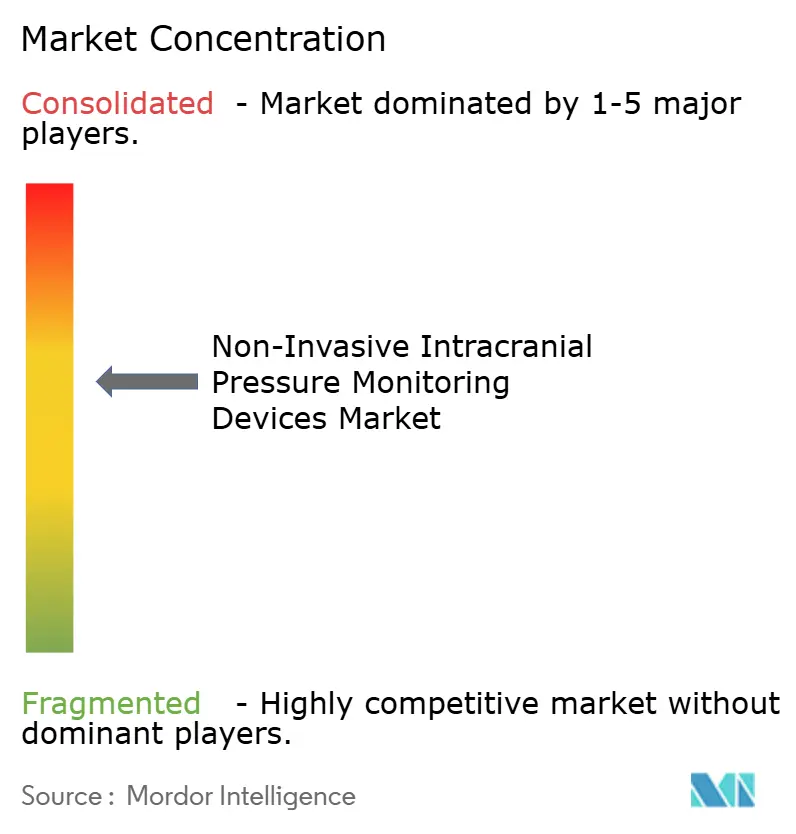
El mercado de dispositivos de monitorización de la presión intracraneal no invasiva muestra una concentración moderada, y se estima que los cinco principales fabricantes tendrán una participación significativa en 2025. Integra LifeSciences promociona su sistema CereLink al tiempo que rectifica las observaciones de fabricación citadas en una carta de advertencia de la FDA en diciembre de 2024. La compra por parte de Nihon Kohden en noviembre de 2024 de una participación mayoritaria en NeuroAdvanced amplía su oferta de EEG y electrodos intracraneales, lo que subraya un impulso hacia las plataformas neurológicas multimodales.
Las empresas emergentes se centran en algoritmos de IA que se adaptan a los monitores de cabecera existentes, lo que reduce las trabas de capital para los hospitales y acelera la captación de ingresos. Los programas militares de I+D siguen impulsando proyectos en fase inicial dirigidos a traumatismos relacionados con explosiones, que a menudo se trasladan al uso en unidades de traumatología civil. Los fabricantes de dispositivos también están forjando alianzas de distribución en Asia-Pacífico para sortear las vías regulatorias locales y acortar los plazos de lanzamiento.
Estratégicamente, los proveedores se diferencian mediante capacidades de software, paneles de control integrados en la nube y paquetes de capacitación que compensan la escasez de neuroecógrafos. Los modelos de análisis basados en suscripciones transfieren los ingresos de ventas puntuales de hardware a tarifas recurrentes, lo que facilita el flujo de caja y fomenta las actualizaciones continuas de software. El riesgo de litigio sigue siendo moderado porque los dispositivos no perforan la duramadre, pero el rigor del sistema de calidad se somete a un escrutinio cada vez mayor: las fallas en la fabricación pueden resultar en medidas severas de la FDA, como se evidenció en 2024. A largo plazo, las empresas capaces de agrupar la presión intracraneal, el electroencefalograma y la oximetría cerebral en una sola interfaz deberían exigir precios superiores.
Dispositivos de monitorización de la presión intracraneal no invasiva: líderes de la industria
RAUMEDIC AG
nisónico
medico natus
Ciencias de la vida Integra
Medtronic plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Investigadores académicos presentaron un marco de aprendizaje profundo para reconstruir las ondas de presión intracraneal a partir de señales de UCI obtenidas de forma rutinaria (como ECG, presión arterial y fotopletismografía). Este trabajo respalda un enfoque basado en software para extender la estimación no invasiva de la PIC sin necesidad de hardware específico a pie de cama. Además, responde a la demanda hospitalaria de monitorización escalable en un mayor número de camas ante la escasez de neuroecografistas.
- Agosto de 2025: Medtronic plc lanzó el catéter NEUROVENT PTO para la monitorización de la presión intracraneal (PIC) en tiempo real. Si bien es un procedimiento invasivo, su lanzamiento pone de manifiesto la continua inversión en el rendimiento de la monitorización de la PIC y su integración en el flujo de trabajo, lo que define los parámetros clínicos utilizados para validar las alternativas no invasivas.
- Marzo de 2024: Brain4Care recibió la autorización 510(k) de la FDA (K240821) para el sistema B4C, incluido el modelo de sensor BcSs-PICNIW-2000, como dispositivo de monitorización de la presión intracraneal de Clase II. Esta autorización mejora la confianza en la adquisición y respalda una implementación clínica más amplia, más allá de los entornos de investigación.


Alcance del informe de mercado global de dispositivos de monitorización de la presión intracraneal no invasiva
Los dispositivos de control de la presión intracraneal no invasivos se utilizan para medir la presión dentro del cráneo causada por traumatismos o afecciones médicas, como hipertensión intracraneal, hidrocefalia, hemorragias subaracnoideas, enfermedades inflamatorias y enfermedades del espacio cerebroespinal. Por lo tanto, estos dispositivos ayudan a controlar la presión, ya que el aumento de la presión intracraneal (PIC) puede provocar problemas médicos graves o potencialmente mortales. El mercado de Dispositivos de monitoreo de presión intracraneal no invasivos está segmentado por tipo (ultrasonografía Doppler transcraneal, desplazamiento de la membrana timpánica (TMD), diámetro de la vaina del nervio óptico, resonancia magnética / tomografía computarizada y otros), aplicación (lesión cerebral traumática, hemorragia intracerebral, meningitis y Otros) y Geografía ((América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el valor ( en millones de USD) para los segmentos anteriores.
| Ecografía Doppler transcraneal |
| Desplazamiento de la membrana timpánica |
| Diámetro de la vaina del nervio óptico |
| Estimación basada en resonancia magnética/tomografía computarizada |
| Pupilometría infrarroja |
| Otros |
| Lesión Cerebral Traumática |
| Hemorragia intracerebral |
| Meningitis |
| Hidrocefalia |
| Trazo |
| Otros |
| Hospitales |
| Clínicas de neurología |
| Centros Quirúrgicos Ambulatorios |
| Configuración de atención domiciliaria |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de dispositivo | Ecografía Doppler transcraneal | |
| Desplazamiento de la membrana timpánica | ||
| Diámetro de la vaina del nervio óptico | ||
| Estimación basada en resonancia magnética/tomografía computarizada | ||
| Pupilometría infrarroja | ||
| Otros | ||
| por Aplicación | Lesión Cerebral Traumática | |
| Hemorragia intracerebral | ||
| Meningitis | ||
| Hidrocefalia | ||
| Trazo | ||
| Otros | ||
| Por usuario final | Hospitales | |
| Clínicas de neurología | ||
| Centros Quirúrgicos Ambulatorios | ||
| Configuración de atención domiciliaria | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de dispositivos de monitorización de la presión intracraneal no invasiva en 2026?
El mercado asciende a USD 389.78 millones y se proyecta que alcance los USD 488.69 millones para 2031, lo que implica una CAGR del 4.62%.
¿Qué tipo de dispositivo domina actualmente las ventas?
La ecografía Doppler transcraneal lidera con una participación del 37.05% gracias a una amplia validación clínica y al apoyo de reembolso.
¿Cuál es el segmento de aplicaciones de más rápido crecimiento?
El monitoreo continuo de accidentes cerebrovasculares muestra el mayor crecimiento previsto con una CAGR del 9.37 % hasta 2031.
¿Qué región ofrece el mayor potencial de crecimiento?
Se prevé que Asia-Pacífico se expanda a una tasa de crecimiento anual compuesta (CAGR) del 8.11 % debido a los cambios demográficos y a la expansión de la capacidad de cuidados críticos.
¿Cómo influye la inteligencia artificial en la adopción?
Los análisis de formas de onda habilitados por IA brindan precisión a nivel invasivo a través de monitores estándar, lo que reduce la dependencia del operador y amplía la aceptación clínica.
¿Qué frena una penetración más rápida en el mercado?
La escasez mundial de neuroecografistas capacitados y los altos costos iniciales de los equipos siguen siendo los principales obstáculos a pesar de la creciente demanda.
Última actualización de la página:



