

Tamaño y participación del mercado de los medicamentos antiinflamatorios no esteroideos (AINE)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
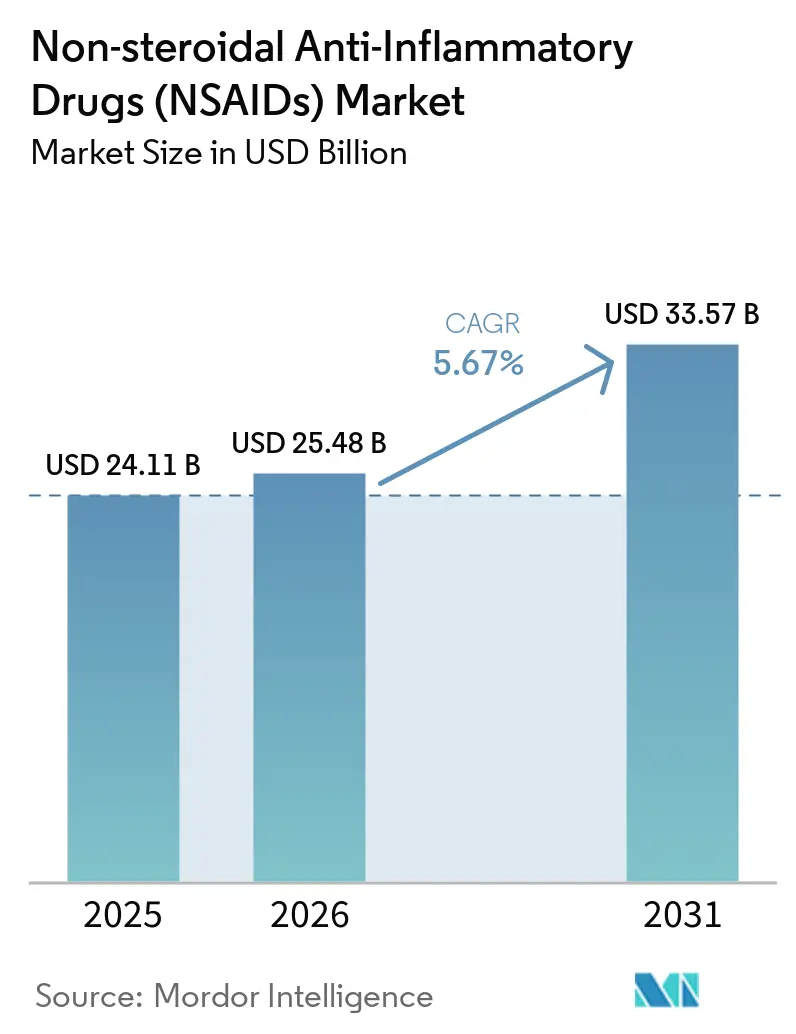
| Tamaño del mercado (2026) | USD 25.48 mil millones |
| Tamaño del mercado (2031) | USD 33.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.67% CAGR |
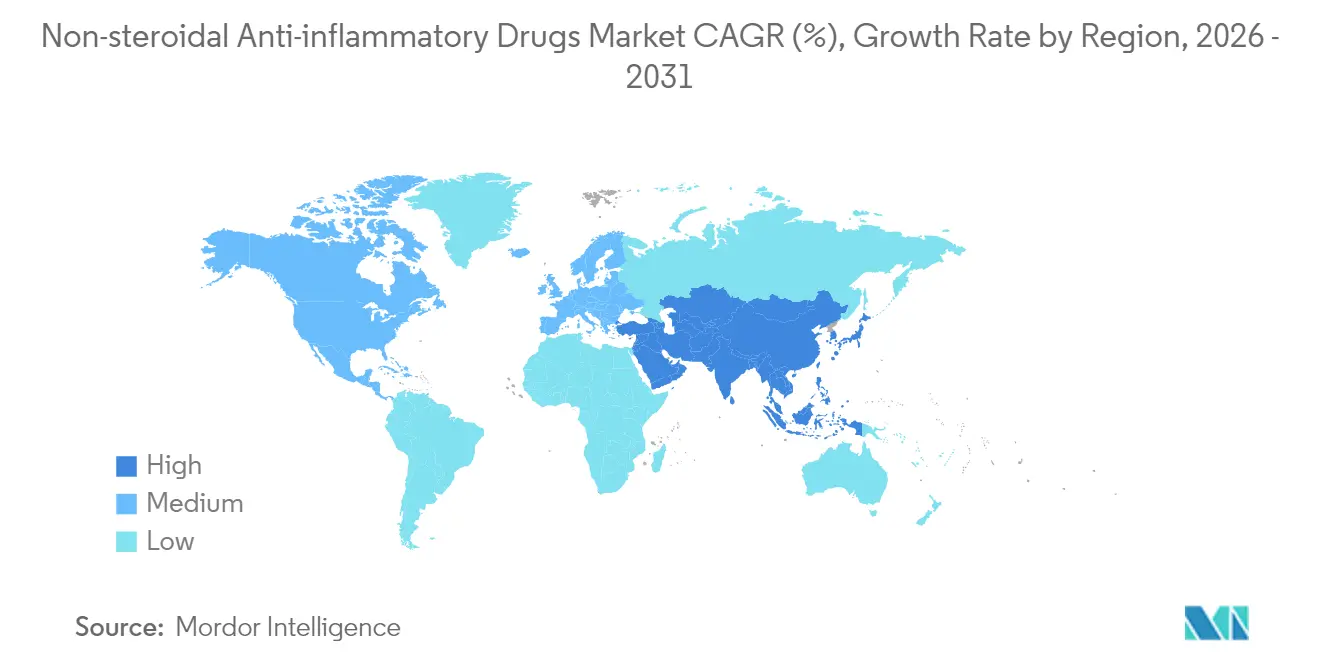
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
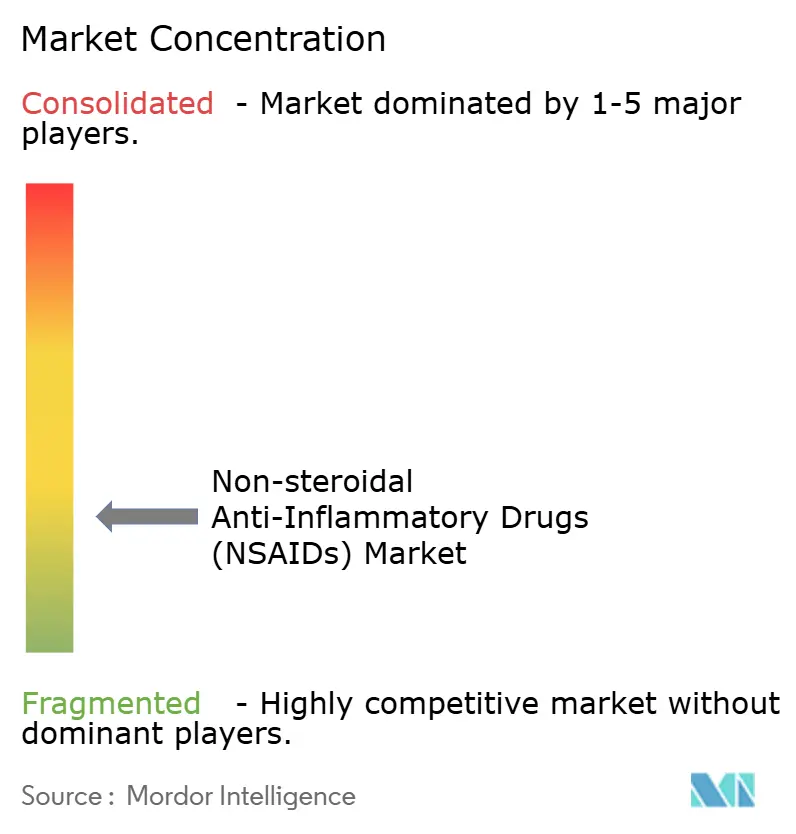
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de antiinflamatorios no esteroideos (AINE) por Mordor Intelligence
El tamaño del mercado de AINE se valoró en USD 24.11 millones en 2025 y se estima que crecerá de USD 25.48 millones en 2026 a USD 33.57 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.67 % durante el período de pronóstico (2026-2031). La demanda aumenta a medida que los sistemas de salud buscan opciones para el dolor sin opioides, el envejecimiento de la población aumenta y el acceso a medicamentos de venta libre (OTC) se expande. El aumento del volumen se ve atenuado por las advertencias de seguridad gastrointestinal (GI) y cardiovascular, el vencimiento de patentes y un mayor escrutinio regulatorio. América del Norte lidera los ingresos actualmente, pero Asia-Pacífico crece más rápido a medida que una mayor cobertura de seguros y las farmacias en línea amplían el acceso. La estrategia de producto se centra en geles tópicos que mitigan los riesgos sistémicos, mientras que la reformulación basada en IA ayuda a las empresas a extender los ciclos de vida en el mercado de AINE.
Conclusiones clave del informe
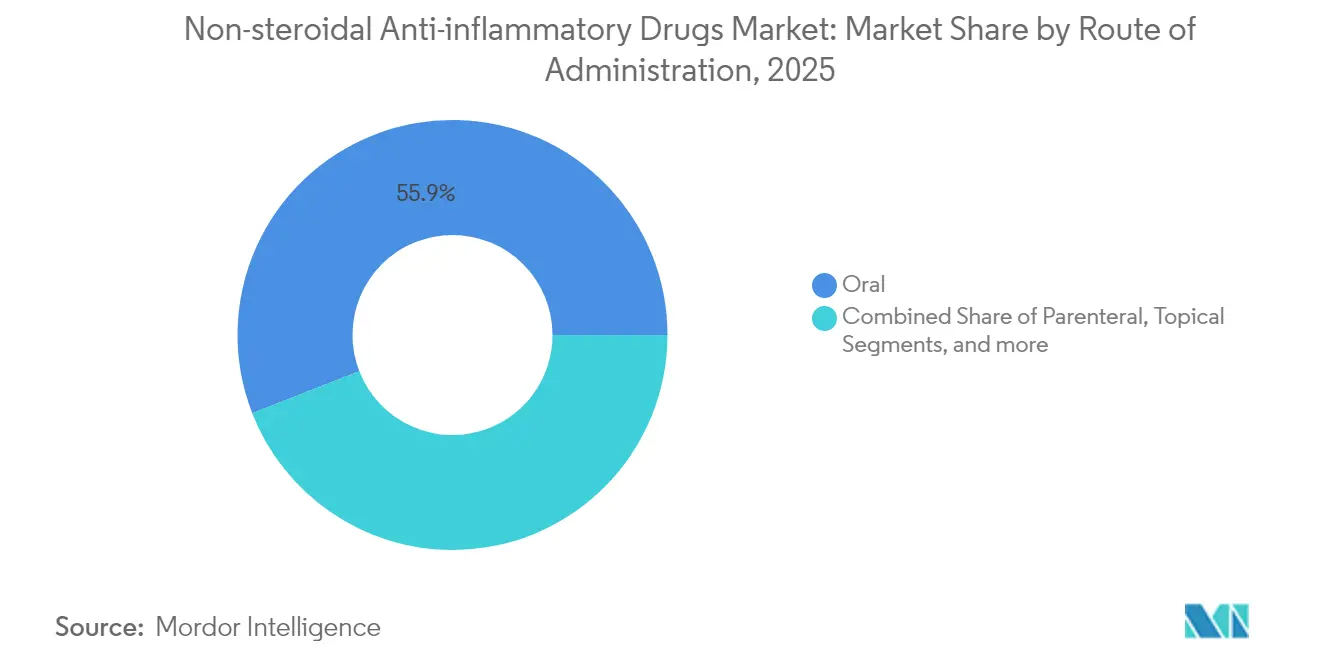
- Por vía de administración, la administración oral lideró con el 55.92 % de la participación de mercado de los AINE en 2025, mientras que se proyecta que las formulaciones tópicas se expandirán a una CAGR del 6.18 % hasta 2031.
- Por clase de fármaco, los inhibidores de la COX no selectivos representaron el 61.77 % del tamaño del mercado de AINE en 2025, mientras que se prevé que los fármacos selectivos de la COX-2 crezcan a una CAGR del 6.32 % hasta 2031.
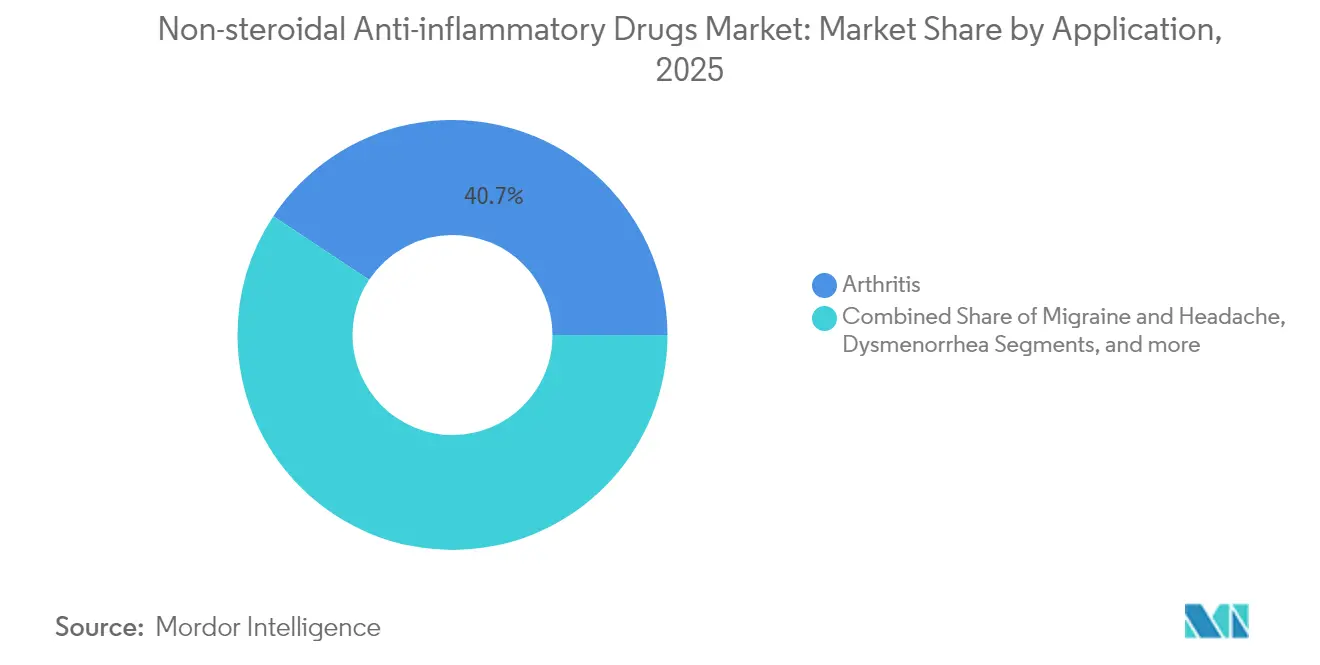
- Por aplicación, los tratamientos para la artritis capturaron el 40.68% de la participación de mercado de los AINE en 2025; se prevé que las terapias para la migraña avancen a una CAGR del 6.12% hasta 2031.
- Por canal de distribución, las farmacias minoristas controlaron el 45.98% del tamaño del mercado de AINE en 2025, mientras que se espera que las plataformas de comercio electrónico aumenten a una CAGR del 6.41%.
- Por geografía, América del Norte tenía el 41.35% de la participación de mercado de AINE en 2025; Asia-Pacífico está posicionada para la CAGR más alta del 6.29% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de antiinflamatorios no esteroideos (AINE)
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la carga mundial de dolor crónico y trastornos inflamatorios | + 1.8% | Global, con mayor impacto en las poblaciones envejecidas de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Preferencia por los AINE sobre los opioides y el acetaminofén | + 1.2% | América del Norte y Europa, expandiéndose a los mercados de APAC | Mediano plazo (2-4 años) |
| Creciente disponibilidad de medicamentos de venta libre y cultura de automedicación | + 0.9% | Global, particularmente fuerte en los mercados emergentes de APAC y América Latina | Corto plazo (≤ 2 años) |
| Aparición de geles tópicos de combinación de dosis fija que mejoran la seguridad gastrointestinal | + 0.7% | Inicialmente, América del Norte y Europa, con una adopción gradual en Asia Pacífico. | Mediano plazo (2-4 años) |
| El reposicionamiento de fármacos impulsado por IA acelera las reformulaciones de bajo costo | + 0.4% | Global, liderado por centros de innovación en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Ampliación de aplicaciones en áreas terapéuticas especializadas | + 0.3% | Principalmente América del Norte y Europa, con adopción selectiva en APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la carga mundial de dolor crónico y trastornos inflamatorios
El dolor crónico afecta a más de 100 millones de adultos en todo el mundo, y se prevé que la prevalencia de la osteoartritis aumente drásticamente para 2050, lo que refuerza la necesidad estructural de fármacos antiinflamatorios . Las mayores capacidades de diagnóstico en las economías emergentes amplían el número de pacientes, mientras que los gobiernos clasifican el dolor crónico como una afección independiente, lo que facilita el reembolso del tratamiento a largo plazo con AINE. Las pérdidas de productividad laboral derivadas del dolor no tratado justifican aún más la ampliación de la cobertura. Como resultado, el mercado de los AINE garantiza una demanda estable que trasciende los ciclos económicos.
Preferencia por los AINE sobre los opioides y el acetaminofén
Los ensayos clínicos demuestran que un régimen de ibuprofeno y acetaminofén puede igualar el alivio del dolor de la hidrocodona sin el riesgo de adicción. Las directrices de prescripción de EE. UU. y la UE ahora recomiendan el tratamiento de primera línea sin opioides, lo que impulsa la inclusión de AINE en los formularios. Dado que estos productos también tratan la inflamación, superan al acetaminofén en el tratamiento de la artritis y las lesiones deportivas. Los aseguradores observan un ahorro en costos en comparación con los gastos por abuso de opioides, lo que refuerza la adopción de las directrices. Este cambio reposiciona el mercado de los AINE como la piedra angular del tratamiento del dolor moderado.
Creciente disponibilidad de medicamentos de venta libre y cultura de automedicación
La revisión de la FDA de la monografía OTC M013 podría ampliar el uso de AINE sin receta en los Estados Unidos [1] FDA, “Internal Analgesic, Antipyretic, and Antirheumatic Drug Products for Over-the-Counter Human Use; Monograph,” federalregister.gov . Los consumidores emergentes de clase media en Asia y América Latina dependen de las farmacias para la atención primaria, lo que aumenta los volúmenes. Los verificadores digitales de síntomas apoyan la automedicación segura, mientras que los programas de bienestar corporativo ofrecen opciones de AINE para reducir el absentismo. En conjunto, estos factores canalizan el gasto discrecional hacia el mercado de los AINE.
Geles tópicos de combinación de dosis fija que mejoran la seguridad gastrointestinal
El diclofenaco tópico ofrece un alivio del dolor comparable al de las tabletas orales, a la vez que reduce la exposición sistémica. Los nuevos geles combinan potenciadores de la penetración con principios activos complementarios, y datos reales de 100,000 usuarios muestran que el 70.8 % compra solo un envase, lo que sugiere un beneficio y una satisfacción inmediatos (resumen de la conferencia de la EFSM). Los aseguradores y los médicos recomiendan estos productos para pacientes con riesgo cardiovascular o gastrointestinal. Su perfil de seguridad atrae a nuevos usuarios al mercado de los AINE y prolonga la duración del tratamiento para los pacientes existentes.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Eventos adversos gastrointestinales y cardiovasculares que motivan advertencias regulatorias | -1.4% | Global, con la aplicación más estricta en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Acantilados de patentes y erosión de precios para marcas exitosas | -0.8% | Principalmente América del Norte y Europa, con repercusión en los mercados globales | Mediano plazo (2-4 años) |
| Aumento de la presión sobre los costes de la atención sanitaria y de la competencia de los genéricos | -0.6% | Global, con mayor impacto en los mercados emergentes sensibles a los costos | Corto plazo (≤ 2 años) |
| Creciente conciencia sobre las interacciones y contraindicaciones de los medicamentos | -0.4% | Principalmente América del Norte y Europa, con expansión a los mercados de Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Eventos adversos gastrointestinales y cardiovasculares que generan advertencias regulatorias
La FDA y la Agencia Europea de Medicamentos (EMA) exigen ahora advertencias en recuadro que cubran eventos cardiovasculares, gastrointestinales y dermatológicos raros. Los tratamientos con AINE en dosis altas para la espondilitis anquilosante aumentan el riesgo de cardiopatía isquémica y accidente cerebrovascular, según análisis de cohortes longitudinales. Los médicos realizan pruebas de detección más rigurosas a los pacientes y limitan la duración del tratamiento, lo que reduce el volumen de prescripciones. El aumento de la monitorización incrementa los costos del tratamiento, lo que afecta el mercado de AINE a pesar de la constante demanda subyacente.
Acantilados de patentes y erosión de precios para marcas exitosas
Prolensa perdió su exclusividad en 2024 tras la aprobación del bromfenaco genérico, lo que ilustra cómo los AINE oftálmicos de nicho también se enfrentan a una erosión. Las pérdidas más amplias en 2025 en el sector farmacéutico intensifican la competencia de precios, y los pagadores utilizan a múltiples proveedores para negociar descuentos. Los propietarios de marcas se inclinan por sistemas de administración novedosos y productos combinados, pero las alternativas genéricas reducen los ingresos por unidad en los segmentos maduros del mercado de AINE.
Análisis de segmento
Por vía de administración: las formulaciones tópicas impulsan una revolución en la seguridad
Los productos orales mantuvieron el 55.92 % del mercado de AINE en 2025 gracias a la familiaridad de los médicos y la comodidad del paciente. Sin embargo, las opciones tópicas aumentan a una tasa de crecimiento anual compuesta (TCAC) del 6.18 %, ya que los prescriptores reacios al riesgo recomiendan terapias localizadas para la osteoartritis y las lesiones de tejidos blandos. Los hidrogeles avanzados ahora igualan la eficacia oral sin aumentar los eventos gastrointestinales ni cardiovasculares.
Los parches de combinación de dosis fija incorporan potenciadores de la permeación que mantienen la liberación hasta por 12 horas, lo que reduce la frecuencia de administración y mejora la adherencia. Las directrices regulatorias recomiendan el uso de AINE tópicos en adultos mayores con comorbilidades. En consecuencia, los fabricantes amplían la capacidad de producción de geles y aerosoles para captar volúmenes adicionales en el mercado de AINE.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por clase de fármaco: la selectividad de la COX-2 equilibra la eficacia y la seguridad
Los inhibidores no selectivos retuvieron la mayor parte del mercado de AINE (61.77%) en 2025, gracias a su coste y a la amplia indicación de etiquetado. Los agentes COX-2 aumentan su tasa de crecimiento anual compuesto (TCAC) del 6.32% a medida que la nueva evidencia refina las evaluaciones de riesgo cardiovascular y destaca la protección gastrointestinal. Los nuevos fármacos candidatos optimizan los índices de selectividad y las vidas medias para ampliar su ventana terapéutica.
Los productos en desarrollo también buscan una inhibición de doble diana, modulando simultáneamente las vías de las prostaglandinas y los leucotrienos para combatir la inflamación con menos efectos secundarios. Si los ensayos clínicos en fase avanzada confirman el beneficio, el dominio no selectivo podría erosionarse, lo que redefiniría la composición de ingresos de cada clase de fármaco en el mercado de los AINE.
Por aplicación: Los tratamientos para la migraña se aceleran gracias a la innovación
La artritis representó el 40.68 % del mercado de AINE en 2025 gracias a la gran cantidad de pacientes crónicos. Las formulaciones para la migraña registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.12 %, gracias a innovaciones de dosis fija como meloxicam más rizatriptán, que logró un 77 % de alivio del dolor sostenido en ensayos de fase 3.
La adopción más amplia en neurología se debe a las nuevas vías de tratamiento que favorecen las combinaciones de AINE y triptanes para los ataques moderados. Las indicaciones oftálmicas, para la dismenorrea y para la fiebre y la gripe amplían la cobertura clínica, garantizando fuentes de ingresos diversificadas para las empresas que operan en el mercado de los AINE.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio electrónico transforma los patrones de acceso
Las farmacias minoristas dominaron el 45.98 % del mercado de AINE en 2025 gracias a su asesoramiento profesional y su entrega inmediata. Las farmacias en línea registran la tasa de crecimiento anual compuesta (TCAC) más alta, con un 6.41 %, gracias a la adopción por parte de los consumidores de la entrega directa a domicilio, la transparencia de precios y la recarga automática.
Las cadenas nacionales combinan plataformas digitales con recogida local para proteger su cuota de mercado, mientras que las farmacias online especializadas impulsan su comercialización en zonas rurales desatendidas. Los puntos de venta hospitalarios mantienen su relevancia para las necesidades inyectables y perioperatorias, pero la conveniencia omnicanal está redefiniendo las estrategias de captación de demanda en el mercado de los AINE.
Análisis geográfico
Mercado norteamericano de medicamentos antiinflamatorios no esteroideos (AINE).
Norteamérica representó el 41.35 % de los ingresos en 2025, gracias a los altos gastos en atención médica y a las políticas de reemplazo de opioides que priorizan las recetas de AINE. Los marcos regulatorios son sólidos y las aseguradoras impulsan los genéricos rentables, lo que genera estabilidad y presión sobre los precios en esta zona del mercado de AINE.
Mercado de medicamentos antiinflamatorios no esteroideos (AINE) en la región Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.29 %, hasta 2031, a medida que la población envejece y los consumidores de clase media buscan analgésicos asequibles. Los fabricantes locales aumentan la producción y los gobiernos integran los AINE esenciales en las listas de reembolso, lo que acelera el acceso. El uso de medicamentos de venta libre está generalizado, pero las visitas médicas per cápita están aumentando, lo que implica que más casos de artritis y migraña diagnosticados se atiendan en la atención formal.
Mercado de medicamentos antiinflamatorios no esteroideos (AINE) en EMEA y Sudamérica
Europa mantiene un volumen considerable, basado en sistemas de salud universales; sin embargo, las estrictas evaluaciones de la EMA ralentizan los nuevos lanzamientos y priorizan la farmacovigilancia. Las regiones emergentes de Oriente Medio, África y Sudamérica cobran impulso a medida que mejora la infraestructura. Las multinacionales se asocian con distribuidores nacionales para sortear las complejidades regulatorias y las fluctuaciones económicas, a la vez que impulsan la demanda creciente en el mercado global de AINE.
Panorama regulatorio
Los AINE se enfrentan a un escrutinio posterior a su comercialización constante, centrado en los riesgos gastrointestinales, cardiovasculares y de hipersensibilidad. En Estados Unidos, la FDA elevó los requisitos de seguridad en el etiquetado al exigir que las actualizaciones del etiquetado de los AINE de venta con receta incluyan advertencias sobre erupciones cutáneas fijas (ECF) y erupciones cutáneas fijas generalizadas (ECFG), a partir de finales de 2024, reforzando así las expectativas de farmacovigilancia para las moléculas ya establecidas.
En Europa, la actividad regulatoria se centra en variaciones y remisiones. La Comisión Europea denegó en 2024 la autorización de comercialización de las cápsulas blandas de ibuprofeno NVT de 400 mg debido a deficiencias en la bioequivalencia, y la postura del CMDh de la EMA sobre el diclofenaco sistémico, adoptada en 2025, exigió información de producto armonizada. El marco de variaciones de la UE entró en vigor en 2025, y las directrices de la Comisión Europea, aplicables desde enero de 2026, simplificaron los procesos para los cambios en la autorización de comercialización, afectando a las actualizaciones de la etiqueta y los cambios de formulación. La OMS actualizó la 24.ª Lista Modelo de Medicamentos Esenciales en 2025, influyendo en las decisiones de adquisición y reembolso de analgésicos prioritarios, incluidos los AINE.
Análisis de la cadena de valor
La cadena de valor de los AINE abarca desde insumos petroquímicos y de química fina, pasando por la síntesis de principios activos (API), la formulación (sólidos orales, semisólidos tópicos, inyectables y oftálmicos), las pruebas de calidad y la liberación de lotes, hasta la distribución a través de hospitales, tiendas minoristas y canales de comercio electrónico. El suministro de API sigue concentrado geográficamente: la USP informó en 2024 que India representaba el 48 % de los DMF de API activos y China el 18 %, mientras que Estados Unidos concentraba alrededor del 3 % de la capacidad de fabricación de API, lo que deja a muchos productos AINE expuestos a problemas logísticos transfronterizos, incumplimiento normativo y fluctuaciones de precios.
La competitividad de la fabricación de dosis terminadas depende de una producción de alto volumen y sensible a los costos, así como de una supervisión estricta de las Buenas Prácticas de Fabricación (BPF), especialmente para los genéricos y las marcas de venta libre de uso generalizado. Ejemplos de integración y resiliencia incluyen a BASF, que mantiene la producción de ibuprofeno en su planta de Bishop, Texas, auditada por la FDA, mediante un proceso de sistema cerrado, lo que garantiza la calidad y la continuidad de un importante principio activo de venta libre. La escasez persistente de medicamentos de bajo margen, destacada en los informes de escasez de la USP, también explica por qué los compradores (pagadores, mayoristas y cadenas minoristas) presionan los precios, mientras que los fabricantes priorizan la escala, los sistemas de calidad redundantes y el abastecimiento regionalizado. Esto es especialmente relevante dado que las actualizaciones de etiquetas relacionadas con la seguridad, como los resultados de la EMA PSUSA para el diclofenaco sistémico, se extienden a las ilustraciones, el empaque y el trabajo de variación regulatoria en múltiples SKU.
Panorama competitivo
El mercado de los AINE está moderadamente fragmentado. Empresas líderes como Bayer, Pfizer y Johnson & Johnson se apoyan en marcas tradicionales, amplias carteras de productos y cadenas de suministro globales. Especialistas en genéricos como Lupin y Glenmark compiten en precio y agilidad regulatoria, lo que acelera la erosión de las patentes tras el vencimiento de los productos orales y oftálmicos.
Los principales contendientes invierten en el cribado con IA para encontrar nuevas indicaciones o reformular principios activos existentes, lo que acorta los plazos y los costes de I+D. Los nuevos dispositivos tópicos, los sistemas iontoforéticos y las gotas oftálmicas sin conservantes crean nichos de mercado de primera calidad. Las alianzas con startups de salud digital ofrecen aplicaciones de apoyo al paciente que diferencian las ofertas en un mercado saturado de AINE.
Las perspectivas de consolidación aumentan a medida que las carteras de productos de nivel medio se reducen y las ventajas de escala aumentan en el abastecimiento de ingredientes farmacéuticos activos (API) bajo estándares de calidad más estrictos. Los objetivos de sostenibilidad añaden un nuevo nivel de competencia, ya que las empresas comercializan rutas de síntesis más ecológicas a compradores hospitalarios que buscan una menor huella ambiental.
Líderes de la industria de medicamentos antiinflamatorios no esteroideos (AINE)
Pfizer Inc.
Johnson & Johnson
Bayer AG
Sanofi SA
haleon plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Bayer completó la adquisición de Perfuse Therapeutics por 300 millones de dólares, incorporando así el programa de implantes intravítreos de liberación sostenida PER-001 a su cartera de productos oftalmológicos. Esta operación fortalece la división de cuidado ocular de Bayer y complementa las estrategias para contrarrestar la erosión de precios en categorías consolidadas de moléculas pequeñas, lo que podría ampliar sus capacidades intercategoriales para los AINE oftálmicos.
- Abril de 2026: Novartis finalizó los planes para una planta de producción de principios activos farmacéuticos (API) en Morrisville, Carolina del Norte, como parte de un programa de inversión más amplio en Estados Unidos para comprimidos y cápsulas de dosis sólida. Este proyecto refuerza la capacidad de producción en EE. UU. y garantiza la continuidad del suministro a corto plazo de principios activos farmacéuticos clave de dosis sólida.
- Enero de 2025: Axsome Therapeutics recibió la aprobación de la FDA para Symbravo, un comprimido de meloxicam-rizatriptán para el tratamiento de la migraña aguda en adultos. Esta aprobación pone de relieve la continua innovación en torno a las combinaciones de dosis fijas basadas en AINE para mejorar la comodidad y los resultados, ampliando así la diferenciación más allá de los comprimidos orales convencionales.
Alcance y metodología
Según el alcance del informe, los antiinflamatorios no esteroides (AINE) son medicamentos que reducen el dolor, bajan la fiebre, previenen los coágulos sanguíneos y reducen la inflamación en dosis más altas. Los AINE inhiben las enzimas del cuerpo que producen prostaglandinas, que son ácidos grasos naturales que contribuyen al dolor y la inflamación.
El mercado de los medicamentos antiinflamatorios no esteroides (AINE) está segmentado por vía de administración, aplicación, canal de distribución y geografía. Por vía de administración, el mercado está segmentado en oral, parenteral, tópica y otras vías de administración. Por aplicación, el mercado está segmentado en artritis, migraña, enfermedades oftálmicas y otras aplicaciones. Las otras aplicaciones incluyen fiebre y coágulos de sangre. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y las previsiones en valor (USD) para los segmentos anteriores.
| Oral |
| parenteral |
| Tópico |
| Otros |
| Inhibidores no selectivos de la COX |
| Inhibidores selectivos de la COX-2 |
| Artritis |
| Migraña |
| Afecciones oftálmicas |
| Fiebre y gripe |
| La dismenorrea |
| Otros |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| E-commerce |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por vía de administración | Oral | |
| parenteral | ||
| Tópico | ||
| Otros | ||
| Por clase de droga | Inhibidores no selectivos de la COX | |
| Inhibidores selectivos de la COX-2 | ||
| por Aplicación | Artritis | |
| Migraña | ||
| Afecciones oftálmicas | ||
| Fiebre y gripe | ||
| La dismenorrea | ||
| Otros | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| E-commerce | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de AINE y sus perspectivas de crecimiento?
El mercado está valorado en USD 25.48 millones en 2026 y se proyecta que alcance los USD 33.57 millones en 2031 con una CAGR del 5.67%.
¿Qué región está creciendo más rápido en el mercado de AINE?
Se pronostica que Asia-Pacífico se expandirá a una tasa compuesta anual del 6.29 % hasta 2031 debido a una cobertura de seguros más amplia, una ampliación de la fabricación local y una fuerte demanda de OTC.
¿Por qué los AINE tópicos están ganando popularidad?
Los geles y parches tópicos ofrecen un alivio del dolor comparable con menos efectos secundarios gastrointestinales y cardiovasculares, lo que los convierte en la opción preferida para pacientes de alto riesgo.
¿Cómo influyen las expiraciones de patentes en los precios de los AINE?
Las exclusividades vencidas invitan a la competencia de genéricos, lo que presiona a la baja los precios y desplaza el enfoque de la marca hacia nuevas plataformas de distribución o combinaciones de dosis fijas.
¿Qué papel juega el comercio electrónico en la distribución de AINE?
Las farmacias en línea están creciendo a una tasa compuesta anual del 6.41 % a medida que los consumidores priorizan la conveniencia, los precios transparentes y la entrega a domicilio, lo que impulsa a los minoristas a adoptar modelos omnicanal.
¿Están los AINE reemplazando a los opioides en el tratamiento del dolor moderado?
Sí, las pautas recientes recomiendan los AINE como terapia de primera línea para muchas afecciones de dolor moderado porque brindan un alivio efectivo sin riesgo de adicción.


