

Tamaño y participación del mercado de envases de productos químicos agrícolas en América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
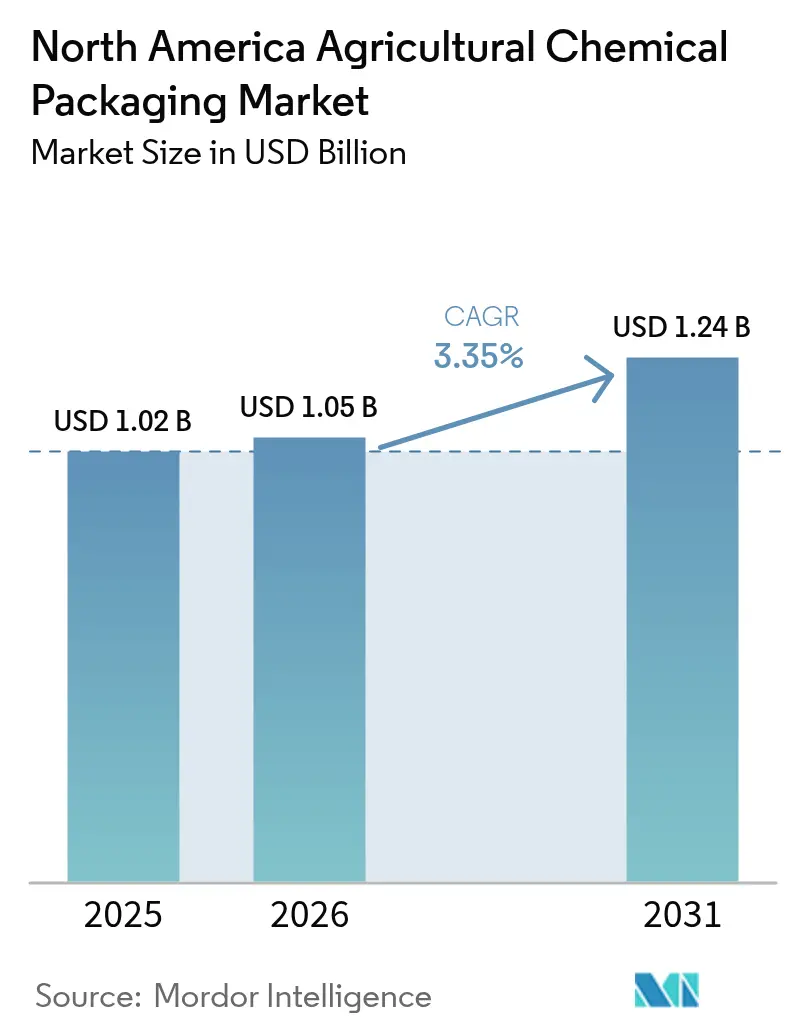
| Tamaño del mercado (2026) | USD 1.05 mil millones |
| Tamaño del mercado (2031) | USD 1.24 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.35% CAGR |
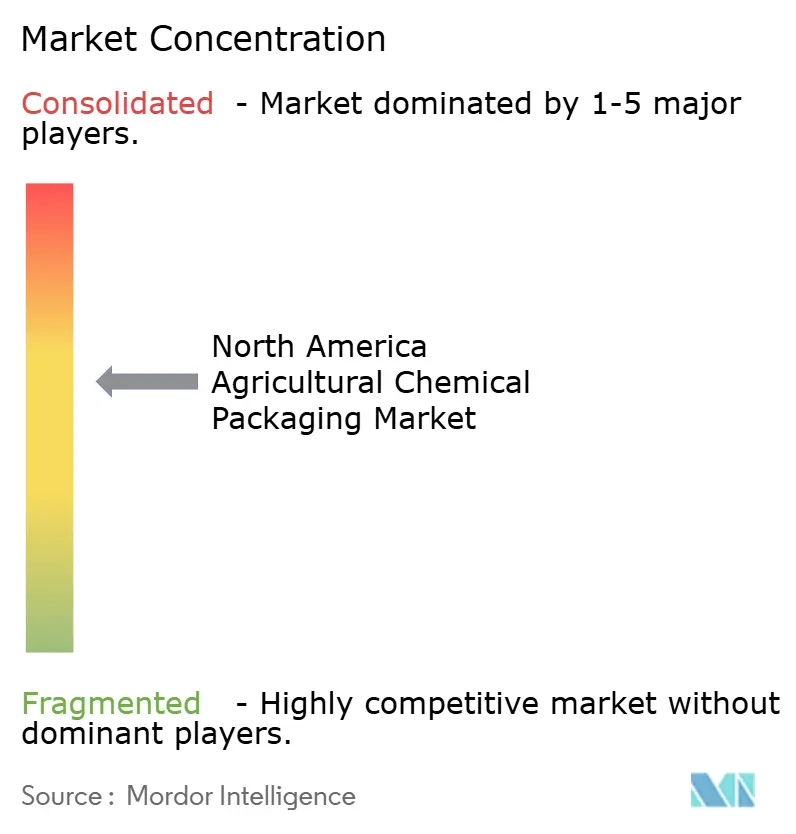
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de productos químicos agrícolas de América del Norte realizado por Mordor Intelligence
Se espera que el mercado norteamericano de envases para agroquímicos crezca de 1.02 millones de dólares en 2025 a 1.05 millones de dólares en 2026, y se prevé que alcance los 1.24 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.35 % entre 2026 y 2031. Esta expansión constante demuestra la transición del mercado, que pasa de un crecimiento impulsado por el volumen a formatos de valor añadido que facilitan la aplicación precisa, en lugar de ser simples envases. La agricultura de precisión, las normativas de sostenibilidad y las reglas de gestión más estrictas están impulsando a los proveedores a rediseñar los tamaños de los envases, las propiedades de barrera y las características de trazabilidad para proteger los ingredientes activos y respaldar la aplicación basada en datos. El plástico sigue siendo el material dominante, pero las opciones de base biológica y los materiales compuestos registran los mayores avances, ya que las tarifas de responsabilidad ampliada del productor (RAP) recompensan los formatos reciclables. Las inversiones en capacidad de producción de resinas nacionales y líneas de conversión estabilizan aún más la oferta, al tiempo que permiten la producción de grados especiales que cumplen con los umbrales de rendimiento regulados.
Conclusiones clave del informe
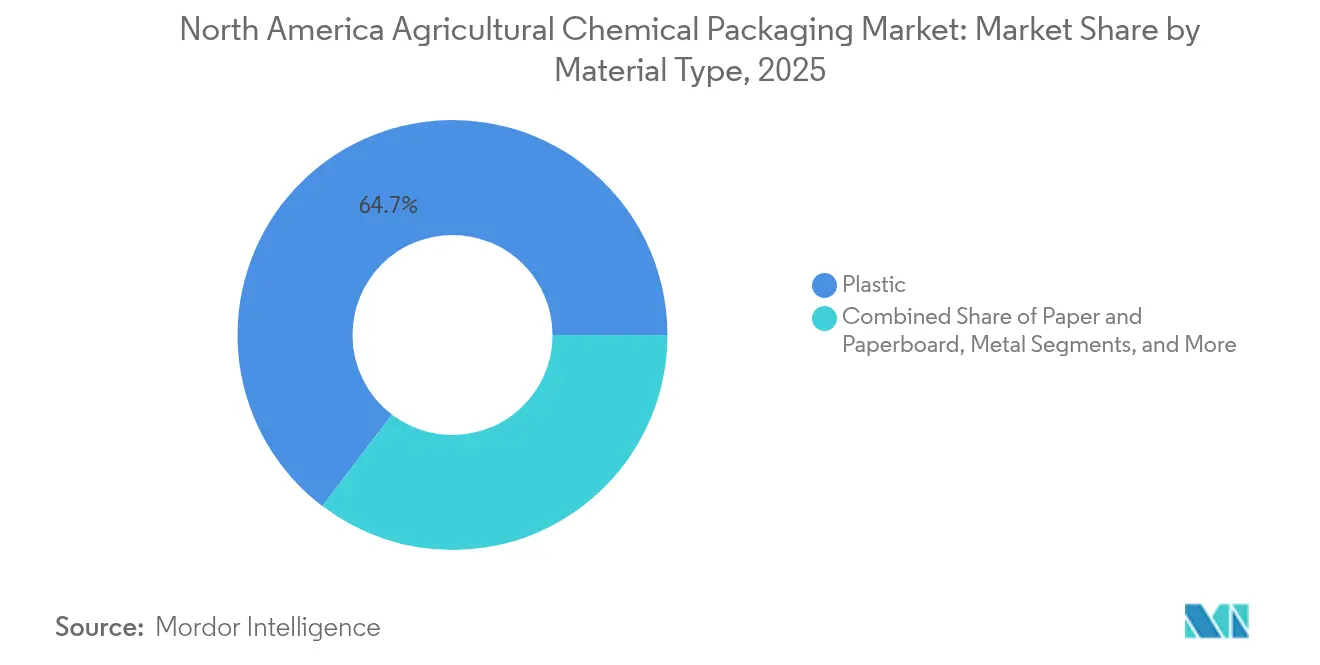
- Por tipo de material, el plástico retuvo el 64.65 % de la participación de mercado de envases de productos químicos agrícolas en América del Norte en 2025, mientras que se proyecta que los materiales compuestos y de origen biológico crezcan a una CAGR del 4.35 % hasta 2031.
- Por tipo de producto, las bolsas y sobres representaron el 43.92 % del tamaño del mercado de envases de productos químicos agrícolas de América del Norte en 2025, mientras que se espera que los contenedores intermedios a granel (IBC) avancen a una CAGR del 4.67 % hasta 2031.
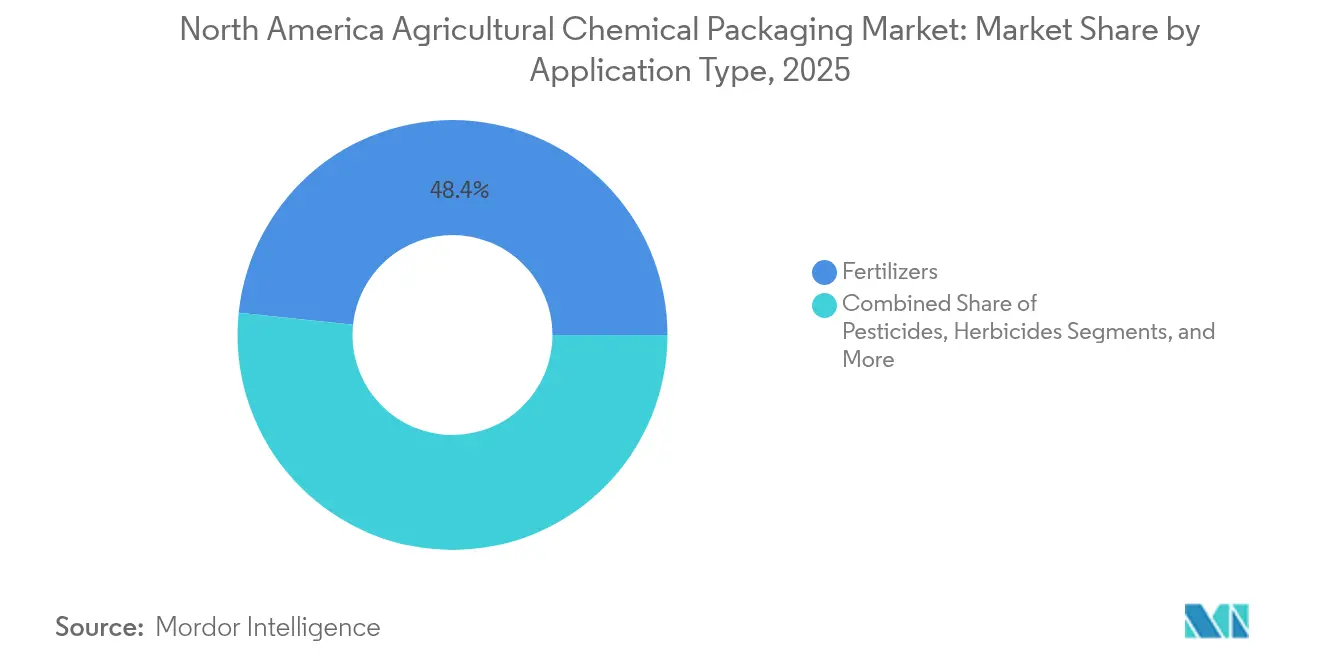
- Por aplicación, los fertilizantes lideraron con el 48.35% de la participación de mercado de envases de productos químicos agrícolas de América del Norte en 2025, y los productos biológicos y los reguladores del crecimiento de las plantas se están expandiendo a una CAGR del 5.11% hasta 2031.
- Por rango de capacidad, los contenedores de menos de 20 litros contribuyeron con el 51.02 % del tamaño del mercado de envases de productos químicos agrícolas de América del Norte en 2025, mientras que se prevé que las unidades de más de 200 litros registren la CAGR más rápida del 4.89 % hasta 2031.
- Por geografía, Estados Unidos tuvo el 70.85% de los ingresos regionales en 2025, mientras que México está preparado para la CAGR más alta del 4.92% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases de productos químicos agrícolas en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Películas de liberación controlada y solubles en agua | + 0.8% | Medio Oeste de los Estados Unidos y región más amplia | Mediano plazo (2-4 años) |
| Transición hacia envases reciclables y de origen biológico | + 0.6% | Estados Unidos, Canadá y México se están poniendo al día | Largo plazo (≥ 4 años) |
| Paquetes de precisión de alta barrera y dosis más pequeñas | + 0.5% | provincias de las Grandes Llanuras y las Praderas | Corto plazo (≤ 2 años) |
| Programas de reutilización de contenedores a granel | + 0.4% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Soluciones de gestión con trazabilidad digital | + 0.3% | Estados Unidos, adopción moderada en Canadá | Mediano plazo (2-4 años) |
| Inversiones nacionales en resinas y conversiones | + 0.2% | Centros de operaciones de la Costa del Golfo de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento en la adopción de películas de liberación controlada y solubles en agua
Los envases de liberación controlada prolongan la eficacia de los ingredientes activos y reducen la mano de obra, respondiendo así a las necesidades de eficiencia operativa de las grandes explotaciones agrícolas de Norteamérica. Las películas hidrosolubles se disuelven completamente en los tanques de pulverización y eliminan las complicaciones de la eliminación de envases, mejorando la seguridad y la productividad del campo. Las aplicaciones de herbicidas y fungicidas se benefician especialmente, ya que la precisión de la dosificación afecta directamente el rendimiento y el cumplimiento normativo. El software de agricultura de precisión acelera su adopción, ya que los agricultores prefieren envases compatibles con sistemas de guiado por GPS y mapas de tasa variable. Como resultado, el envasado pasa de ser una contención pasiva a un componente de administración digitalmente integrado en los flujos de trabajo de la gestión agrícola.
Transición hacia formatos reciclables y de base biológica impulsados por la sostenibilidad
Las normas de REP en cinco estados de EE. UU. imponen tarifas ecomoduladas que recompensan los materiales con contenido reciclado o renovable, lo que impulsa a los transformadores hacia el ácido poliláctico (PLA), el polihidroxialcanoato (PHA) y otras resinas de origen biológico. Las primas de costo se están reduciendo a medida que plantas a escala comercial, como la línea de polipropileno de Citroniq de 12 millones de dólares en Nebraska, aumentan la oferta. Los compromisos de sostenibilidad de las marcas aumentan la presión en las etapas posteriores de la cadena de suministro, lo que convierte la divulgación de la huella de carbono y la reciclabilidad en criterios de compra cruciales para los agricultores y distribuidores de insumos. El departamento de I+D se centra ahora en igualar las barreras de humedad, oxígeno y rayos UV de las resinas convencionales para que los herbicidas y productos biológicos sensibles se mantengan estables durante el almacenamiento durante varias temporadas.
Demanda de paquetes de dosis más pequeñas y alta barrera para la agricultura de precisión
Las tecnologías de tasa variable impulsan la demanda de envases de 250 mililitros a 5 litros que permiten una titulación precisa en campos heterogéneos. Las películas multicapa con nanocompuestos proporcionan las barreras de oxígeno y humedad necesarias para mantener la potencia de los principios activos biológicos, mientras que las etiquetas RFID vinculan los identificadores de los envases con software agronómico para la automatización de los registros de cumplimiento normativo. Los proveedores consideran estos formatos premium como oportunidades de mejora de ingresos que justifican precios unitarios más altos gracias a la precisión de la dosificación y la prolongación de la vida útil.
Programas de reutilización de contenedores a granel por parte de grandes distribuidores
Los modelos de alquiler operados por proveedores de servicios como CHEP ilustran cómo las flotas de IBC agrupadas reducen la inversión, estandarizan la manipulación y reducen los flujos de residuos. Los distribuidores estacionales valoran la capacidad bajo demanda que se adapta a los ciclos de cosecha, mientras que el seguimiento digital permite la optimización del inventario en tiempo real y el mantenimiento predictivo. Las discusiones regulatorias sobre los sistemas de depósito refuerzan aún más la justificación económica de los contenedores multiuso en lugar de los bidones de un solo uso.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de las normas de la ONU y el DOT sobre mercancías peligrosas | -0.4% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Precios de materias primas volátiles de polímeros y metales | -0.6% | Exposición en toda América del Norte, Costa del Golfo | Corto plazo (≤ 2 años) |
| Los agricultores se oponen a las tasas por residuos de envases | -0.2% | Estados del EPR de EE. UU. | Mediano plazo (2-4 años) |
| Ciclos de liquidación de existencias de distribuidores posteriores a 2023 | -0.3% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de las regulaciones de mercancías peligrosas de la ONU y el DOT
Las pruebas de rendimiento mejoradas para bidones e IBC incrementan los gastos de certificación entre 50 000 y 100 000 USD por línea de producto, una carga que a los convertidores más pequeños les cuesta absorber. La eliminación gradual de inventarios no conformes interrumpe las cadenas de suministro y acelera la consolidación, ya que los proveedores especializados buscan ser adquiridos por empresas con laboratorios de cumplimiento establecidos y presupuestos de prueba.
Precios de materias primas volátiles de polímeros y metales
Los precios al contado del polipropileno y el polietileno aumentaron un 15 % en marzo de 2025, reflejando las fluctuaciones del mercado energético que influyen directamente en los costos de la resina. [1] Administración de Información Energética de EE. UU., “Tendencias de precios de materias primas petroquímicas”, eia.gov La volatilidad del acero también modifica los precios de los tambores. Los grandes convertidores cubren sus riesgos o diversifican sus fuentes de suministro, mientras que los pequeños actores sufren una compresión de los márgenes y retrasan las decisiones de inversión en medio de periodos de recuperación de la inversión inciertos. La imprevisibilidad complica los acuerdos de precios con los distribuidores que exigen presupuestos estables para el año siguiente.
Análisis de segmento
Por tipo de material: El dominio del plástico se enfrenta a la disrupción de base biológica
El plástico capturó el 64.65 % del mercado norteamericano de envases para productos químicos agrícolas en 2025 gracias a su alta resistencia química y su favorable relación coste-rendimiento. La tasa de crecimiento anual compuesta (TCAC) del segmento se mantiene moderada, ya que los sustratos de origen biológico y compuestos superan el 4.35 %, impulsados por los incentivos de la EPR y los compromisos de sostenibilidad a nivel agrícola. Los laminados compuestos combinan resistencia mecánica con potencial de reducción de espesores, reduciendo la masa del polímero hasta en un 15 % sin comprometer la resistencia a la perforación. El polipropileno de origen biológico, procedente de biomasa no alimentaria, cumple cada vez mejor los criterios de protección contra la humedad y el oxígeno, lo que lo posiciona para envases especiales de herbicidas y productos biológicos de alta gama.
La heterogeneidad de la demanda se está ampliando: los fertilizantes dependen de envases robustos de HDPE para optimizar sus costos, mientras que los productos microbianos vivos requieren multicapas que absorban oxígeno. En consecuencia, los convertidores diversifican sus carteras de materiales para protegerse de los cambios de política y la volatilidad de la cartera de clientes. El mercado norteamericano de envases de productos químicos agrícolas, dedicado a formatos de origen biológico, sigue siendo un nicho, pero los pioneros se aseguran de cumplir con las especificaciones a medida que las tarjetas de puntuación de sostenibilidad se convierten en estándar en las compras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Los IBC aceleran las demandas de eficiencia
Las bolsas y sobres generaron un 43.92% de ingresos en 2025 gracias a su compatibilidad con las líneas de llenado existentes, su transporte plano y su compatibilidad con películas solubles en agua o de liberación controlada. Sin embargo, los IBC registran la mayor tasa de crecimiento anual compuesta (TCAC) del 4.67% hasta 2031, ya que los intermediarios a granel consolidan volúmenes para reducir el transporte y la mano de obra. Los IBC digitales, equipados con placas QR o sensores de bajo consumo, permiten trasladar los contenedores del almacenamiento estático a nodos de visibilidad activa en las redes de distribución.
Los contenedores flexibles intermedios a granel (FIBC) y las bolsas rígidas combinadas amplían las aplicaciones, especialmente para fertilizantes granulados, donde la estabilidad de las capas de los palés es crucial. Por el contrario, las bolsas evolucionan hacia formatos multicapa con surfactantes incorporados que mejoran la dispersión en el tanque de pulverización. La cuota de mercado de las bolsas para el envasado de productos químicos agrícolas en Norteamérica sigue siendo significativa gracias a su papel en la dosificación de precisión. Sin embargo, la rentabilidad basada en servicios de los programas de IBC agrupados atrae a grandes minoristas que buscan créditos por reducción de residuos y previsibilidad de costos.
Por tipo de aplicación: Los productos biológicos impulsan la innovación más allá de los productos químicos tradicionales
Los fertilizantes mantuvieron una cuota de mercado del 48.35 % en 2025, gracias a ciclos de demanda a granel predecibles y a la necesidad de barreras de humedad consolidadas. Sin embargo, los productos biológicos y los reguladores del crecimiento vegetal se afianzaron en un nicho con una tasa de crecimiento anual compuesta (TCAC) del 5.11 % a medida que se expande la adopción del manejo integrado de plagas. Los inóculos microbianos vivos requieren almacenamiento refrigerado y viales de alta barrera, lo que ha impulsado a los convertidores a adaptar laminados de grado farmacéutico para su distribución en granjas.
Los envases de pesticidas y herbicidas promueven cierres de liberación controlada y a prueba de niños para cumplir con las normas de seguridad, a la vez que se alinean con los regímenes de pulverización que ahorran mano de obra. La diversidad de segmentos obliga a los proveedores a mantener amplias capacidades técnicas en protección contra la humedad, el oxígeno y los rayos UV. Por lo tanto, el tamaño del mercado norteamericano de envases de productos químicos agrícolas dedicado a productos biológicos especializados, aunque aún pequeño, ofrece márgenes superiores e impulsa la I+D en películas multicapa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango de capacidad: la agricultura de precisión redefine las preferencias de tamaño
Los contenedores de menos de 20 litros representaron el 51.02 % del mercado en 2025, ya que los mapas de semillas y nutrientes de tasa variable requieren lotes pequeños adaptados a las zonas de cultivo. El crecimiento a corto plazo persiste, pero los envases de más de 200 litros ofrecen la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.89 %, gracias a que los distribuidores nacionales implementan estaciones centralizadas de mezcla y recarga. Los bidones intermedios de 21 a 200 litros satisfacen las necesidades de los usuarios de horticultura y cultivos especializados de escala media que exigen un manejo ergonómico sin sacrificar la productividad.
Los envases más pequeños integran chips RFID o etiquetas de comunicación de campo cercano que automatizan la carga de registros de pulverización en bases de datos de cumplimiento normativo. Los formatos de gran capacidad incorporan refuerzos de acero para la seguridad de los estantes y aprovechan los revestimientos de HDPE para garantizar la integridad química. Por consiguiente, los convertidores diseñan líneas modulares capaces de cambiar de bidones multicapa de 10 litros a IBC compuestos de 1,000 litros en un solo turno para abarcar toda la gama de capacidad del mercado norteamericano de envases de productos químicos agrícolas.
Análisis geográfico
Estados Unidos controlaba el 70.85 % del mercado norteamericano de envases para productos químicos agrícolas en 2025 gracias a su vasta superficie de cultivo, su sofisticada distribución y su sólida infraestructura regulatoria. La adopción de la agricultura de precisión es la más alta, lo que genera una demanda de envases con trazabilidad digital, películas de liberación controlada y laminados de alta barrera que mantienen la viabilidad de los productos biológicos. La legislación sobre REP en cinco estados incorpora tarifas escalonadas que favorecen el contenido reciclado, lo que acelera la transición hacia materiales compuestos multicapa que se separan fácilmente en las plantas de reciclaje.
Canadá representa un entorno maduro, pero con condiciones climáticas adversas, donde el embalaje debe soportar interrupciones en la cadena de frío y plazos de aplicación reducidos. Los gastos del impuesto al carbono, de entre 8,000 y 15,000 USD por explotación agrícola, fomentan la optimización logística, impulsando la adopción de sistemas de contenedores IBC agrupados y películas multicapa de menor espesor que reducen el peso de salida. La armonización provincial con los códigos de mercancías peligrosas de EE. UU. facilita los flujos transfronterizos, pero exige un etiquetado bilingüe y marcas específicas en sistemas métricos e imperiales, lo que añade complejidad a los convertidores.
México es la subregión de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.92%, impulsada por la deslocalización de plantas de formulación de agroquímicos y la expansión de la superficie cultivada impulsada por el riego. Los esfuerzos de modernización impulsan la demanda de envases que cumplan con normas de etiquetado más estrictas y posibles impuestos especiales más altos sobre los insumos agroquímicos. La preocupación por la escasez de agua aumenta el interés en las bolsas de dosis controlada y las películas solubles para fertirrigación por goteo diseñadas para reducir la escorrentía. Por lo tanto, México ofrece oportunidades iniciales para proveedores capaces de transferir tecnología estadounidense a precios accesibles para el poder adquisitivo local.
Panorama regulatorio
En Estados Unidos, el envasado de productos químicos agrícolas para plaguicidas se rige por las normativas de la EPA, como la Parte 165 del Título 40 del Código de Regulaciones Federales (49 CFR Parte 165), que establece los estándares de diseño, construcción y gestión para envases recargables y no recargables, así como las prácticas de reenvasado asociadas. Las disposiciones sobre el etiquetado también influyen en la elección del formato del envase, al exigir indicaciones claras sobre el mismo (por ejemplo, si es recargable o no) y otra información de envasado vinculada a la etiqueta. Para el envasado de plaguicidas a granel, el cumplimiento también incluye las normas sobre materiales peligrosos del Departamento de Transporte de Estados Unidos (US DOT) establecidas en las Partes 171 a 180 del Título 49 del Código de Regulaciones Federales (49 CFR Parte 171-180).
En Canadá, los requisitos de envasado y etiquetado de plaguicidas se rigen por el Reglamento de Productos para el Control de Plagas (SOR/2006-124) y los marcos de etiquetado relacionados, administrados por Health Canada (PMRA). Las expectativas de legibilidad bilingüe (inglés y francés) influyen en el espacio disponible en la etiqueta y la estructura del empaque. La logística transfronteriza añade otra capa de cumplimiento, ya que la norma 49 CFR 171.12 establece una vía para el tránsito de envíos entre Estados Unidos y Canadá cuando se cumplen estándares de seguridad equivalentes. Esto refuerza la necesidad de armonizar los procesos de envasado según las normas UN/DOT y de etiquetado para ambos mercados en todas las cadenas de suministro de Norteamérica.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas (incluidas resinas como HDPE/PP, capas barrera y aditivos), y luego pasa a la transformación del envase (moldeo por soplado para bidones y garrafas, fabricación de tambores y contenedores IBC, extrusión de película flexible y conversión a bolsas). El llenado y reenvasado se realiza normalmente en fabricantes de agroquímicos, formuladores externos y a través de redes de distribución. El cumplimiento normativo está integrado en estas etapas mediante las normas de la EPA sobre envases y sistemas de contención (40 CFR Parte 165), que afectan a la selección de envases, la frecuencia de las pruebas y la rentabilidad de los sistemas recargables frente a los no recargables, especialmente para los contenedores IBC y los tambores.
En la fase posterior de la cadena de suministro, las cooperativas agrícolas y los canales de distribución de cultivos especializados influyen en las especificaciones relativas a la eficiencia de manipulación, la trazabilidad y la gestión al final de la vida útil. Los programas de gestión y reciclaje respaldan las afirmaciones de circularidad para los diseños de envases que cumplen con la normativa. El Consejo de Reciclaje de Envases Agrícolas (ACRC) informa que se han reciclado más de 268 millones de libras de envases de plástico agrícola desde 1992, incluyendo envases rígidos de HDPE de 55 galones o menos. En el ámbito de los servicios y la logística, las inversiones en centros regionales de envasado y cadena de suministro, como el Centro de Producción de Socios de Rainbow North America en Champaign, Illinois (inaugurado en 2025 con seis líneas de producción automatizadas y estatus de Zona Franca), demuestran que el envasado y el montaje de kits se están integrando cada vez más cerca de los centros de demanda agrícola.
Panorama competitivo
La consolidación de la industria moldea la dinámica de los proveedores a medida que las megafusiones amplían el poder de compra y la escala de I+D. La compra propuesta por Amcor de Berry Global por USD 8.4 millones crearía una potencia compradora de resinas de USD 27.2 millones, agilizando la negociación de materias primas y la huella industrial. [3] Amcor plc, “Presentación para inversores Q2 FY2025”, amcor.com El acuerdo de Smurfit Kappa por USD 12.7 millones para WestRock fortalece las ofertas de cartón ondulado para envíos secundarios de insumos agrícolas. ProAmpac apunta a ingresos de USD 5 millones para 2028 mediante la adquisición de convertidores de nicho que poseen conocimientos sobre películas para agricultura de precisión, lo que ilustra una estrategia de consolidación que inclina el mercado norteamericano de envases para productos químicos agrícolas hacia un puñado de grupos diversificados.
La diferenciación tecnológica, no solo la escala, se perfila como la ventaja clave. El servicio de alquiler de IBC con seguimiento de CHEP integra datos logísticos en los sistemas ERP de los clientes, lo que aumenta los costes de cambio. El tambor modular ModCan de Greif combina la optimización del espacio con un rendimiento certificado por la ONU para recuperar cuota de mercado en el transporte de productos químicos concentrados. Las empresas convertidoras más pequeñas sobreviven especializándose en resinas de origen biológico o líneas de película soplada de vía estrecha, cuyas herramientas resultan poco rentables para las empresas más grandes.
La inversión en cumplimiento normativo es otra barrera. El capital necesario para las plataformas de prueba 4G/11H de la ONU y los laboratorios internos refuerza la consolidación, ya que solo los grupos más grandes pueden amortizar los costos en carteras de SKU de gran volumen. En consecuencia, la industria norteamericana de envases de productos químicos agrícolas muestra una inclinación gradual, pero inequívoca, hacia multinacionales integradas verticalmente, capaces de abarcar desde la producción de resina hasta flotas de contenedores listos para la distribución.
Líderes de la industria de envases de productos químicos agrícolas en América del Norte
amcor plc
greif inc.
mondi plc
Compañía de Productos Sonoco
ProAmpac LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Amcor se asoció con De Ceuster Meststoffen NV (DCM) para lanzar un envase de fertilizantes de polietileno monomaterial, listo para el reciclaje, que incorpora contenido reciclado posconsumo. Esta colaboración pone de relieve la continua reingeniería de estructuras flexibles para facilitar su reciclaje, con implicaciones para el diseño de barreras y los requisitos de integridad del sellado en los envases de insumos agrícolas.
- Junio de 2025: ProAmpac y ScottsMiracle-Gro lanzaron una bolsa con boquilla para un insecticida (Ortho Home Defense Max), diseñada para reducir el uso de plástico en comparación con los envases rígidos tradicionales. Este cambio de formato también adapta el diseño del envase a las necesidades de gestión del comercio electrónico, reforzando la demanda de envases flexibles y duraderos que protejan el rendimiento del producto durante su distribución.
- Diciembre de 2024: Sonoco completó la adquisición de Eviosys, ampliando así su capacidad en envases y cierres metálicos. Esta operación amplía la cartera de Sonoco en componentes de envasado regulados y puede influir en las opciones de proveedores de cierres y formatos metálicos utilizados en el envasado de productos químicos agrícolas e insumos relacionados.
Alcance del informe sobre el mercado de envases de productos químicos agrícolas en América del Norte
El estudio sobre el mercado de empaques de productos químicos agrícolas de América del Norte rastrea los ingresos de los proveedores en función de la demanda del mercado de productos basados en empaques finales en segmentos clave, tal como se captura en la segmentación. Los tipos de productos clave considerados para el estudio incluyen bolsas y bolsas, IBC, latas y contenedores, y otros tipos de productos. El desglose basado en el tipo de material se proporciona para plástico, papel y cartón, metal y otros materiales.
| Plástico |
| Papel y carton |
| Metal |
| Materiales compuestos y de base biológica |
| Bolsas y Estuches |
| Envases y Latas |
| Contenedores intermedios para graneles (IBC) |
| Batería |
| Otros tipos de productos |
| Fertilizantes |
| Los pesticidas |
| Herbicidas |
| Biológicos y reguladores del crecimiento vegetal |
| ≤ 20 litros |
| 21 - 200 L |
| > 200 litros |
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de material | Plástico |
| Papel y carton | |
| Metal | |
| Materiales compuestos y de base biológica | |
| Por tipo de producto | Bolsas y Estuches |
| Envases y Latas | |
| Contenedores intermedios para graneles (IBC) | |
| Batería | |
| Otros tipos de productos | |
| Por tipo de aplicación | Fertilizantes |
| Los pesticidas | |
| Herbicidas | |
| Biológicos y reguladores del crecimiento vegetal | |
| Por rango de capacidad | ≤ 20 litros |
| 21 - 200 L | |
| > 200 litros | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases de productos químicos agrícolas en América del Norte en 2026?
Está valorado en 1.05 millones de dólares en 2026 y se prevé que alcance los 1.24 millones de dólares en 2031.
¿Qué material representa la mayor proporción de envases de productos químicos agrícolas en América del Norte?
El plástico representa el 64.65% de los ingresos regionales debido a su relación calidad-precio y su resistencia química.
¿Qué está impulsando el crecimiento más rápido en tipos de productos?
Los contenedores a granel intermedios muestran una CAGR del 4.67 % ya que los distribuidores priorizan la reutilización y el ahorro logístico.
¿Por qué están ganando popularidad los envases de menor tamaño?
Los equipos de agricultura de precisión se basan en contenedores de dosis más pequeñas y de alta barrera que permiten aplicaciones precisas de tasa variable.
¿Cuál es el país con el mercado de más rápido crecimiento en América del Norte?
Se proyecta que México crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4.92%, impulsado por las tendencias de modernización agrícola y de deslocalización.
¿Cómo influyen las regulaciones EPR en las elecciones de embalaje?
Las tarifas ecomoduladas en cinco estados de EE. UU. incentivan formatos reciclables y de base biológica, acelerando los cambios de materiales hacia resinas renovables y de alto PCR.


