

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
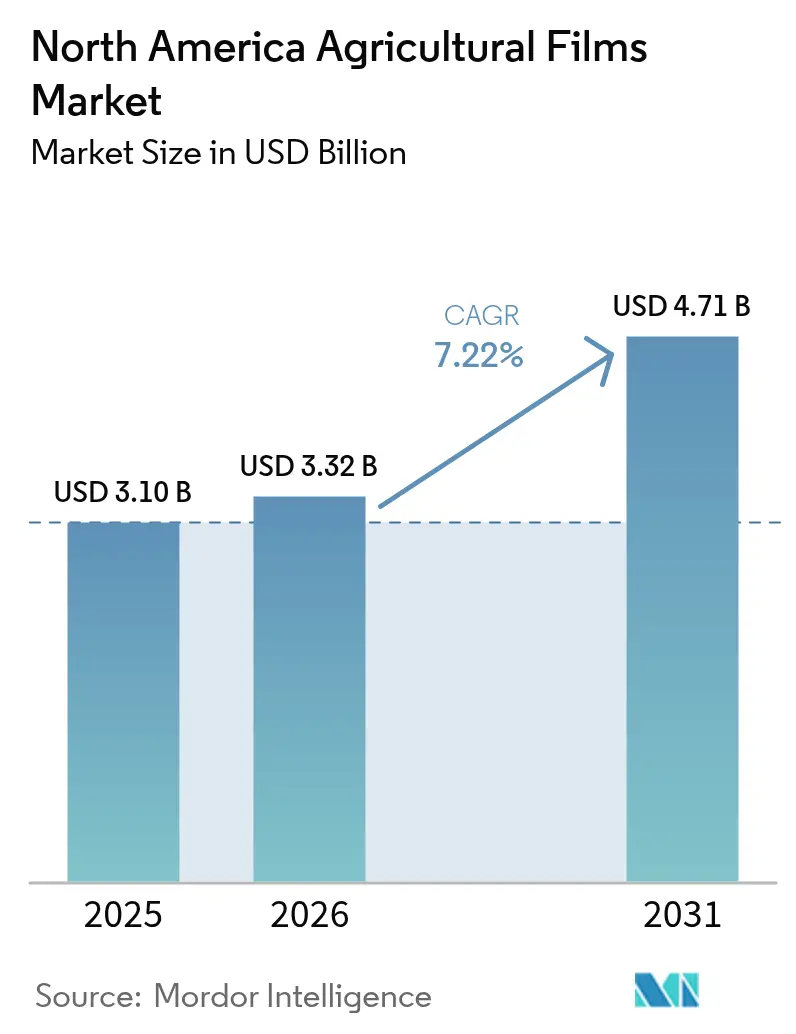
| Tamaño del mercado (2026) | USD 3.32 mil millones |
| Tamaño del mercado (2031) | USD 4.71 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.22% CAGR |
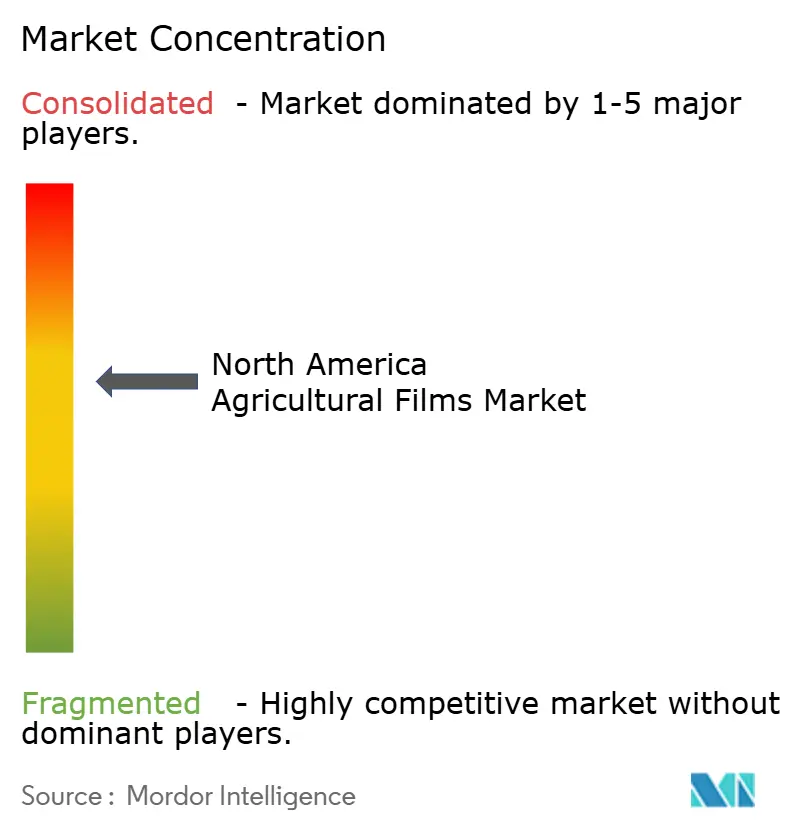
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de películas agrícolas en América del Norte realizado por Mordor Intelligence
El tamaño del mercado de películas agrícolas en América del Norte se valoró en USD 3.10 mil millones en 2025 y se estima que crecerá de USD 3.32 mil millones en 2026 a USD 4.71 mil millones para 2031, con una CAGR del 7.22% durante el período de pronóstico (2026-2031). La construcción acelerada de invernaderos, las operaciones lecheras más grandes que requieren ensilado y la expansión de la agricultura de precisión refuerzan la demanda estable, mientras que los objetivos corporativos de cero emisiones netas generan primas de precio para los productos con contenido reciclado. Las grandes empresas de resinas plásticas se están integrando verticalmente para asegurar el suministro de etileno y materia prima reciclada, ya que los costos volátiles de las materias primas amenazan los márgenes y las normas estatales sobre residuos plásticos se endurecen cada año. El presupuesto público de modernización agrícola de México, el auge de los ambientes controlados en Canadá y los patrones climáticos cambiantes en Estados Unidos se combinan para mantener el perfil de crecimiento equilibrado en toda la región. El mercado aún lidia con brechas logísticas en el reciclaje de películas agrícolas y normas heterogéneas sobre plásticos de un solo uso que complican la planificación del inventario.
Conclusiones clave del informe
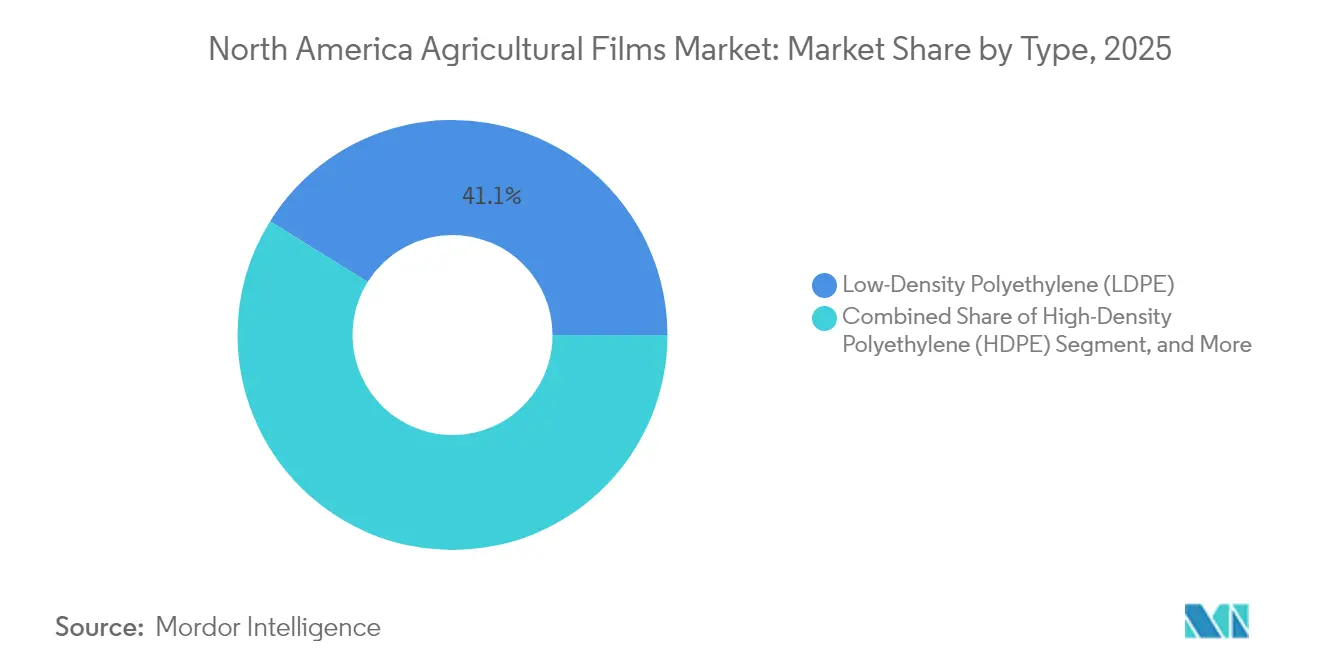
- Por tipo, el polietileno de baja densidad mantuvo una participación de mercado de películas agrícolas del 41.12 % en América del Norte en 2025, pero se prevé que las películas recicladas se expandan a una CAGR del 10.02 % durante el mismo período.
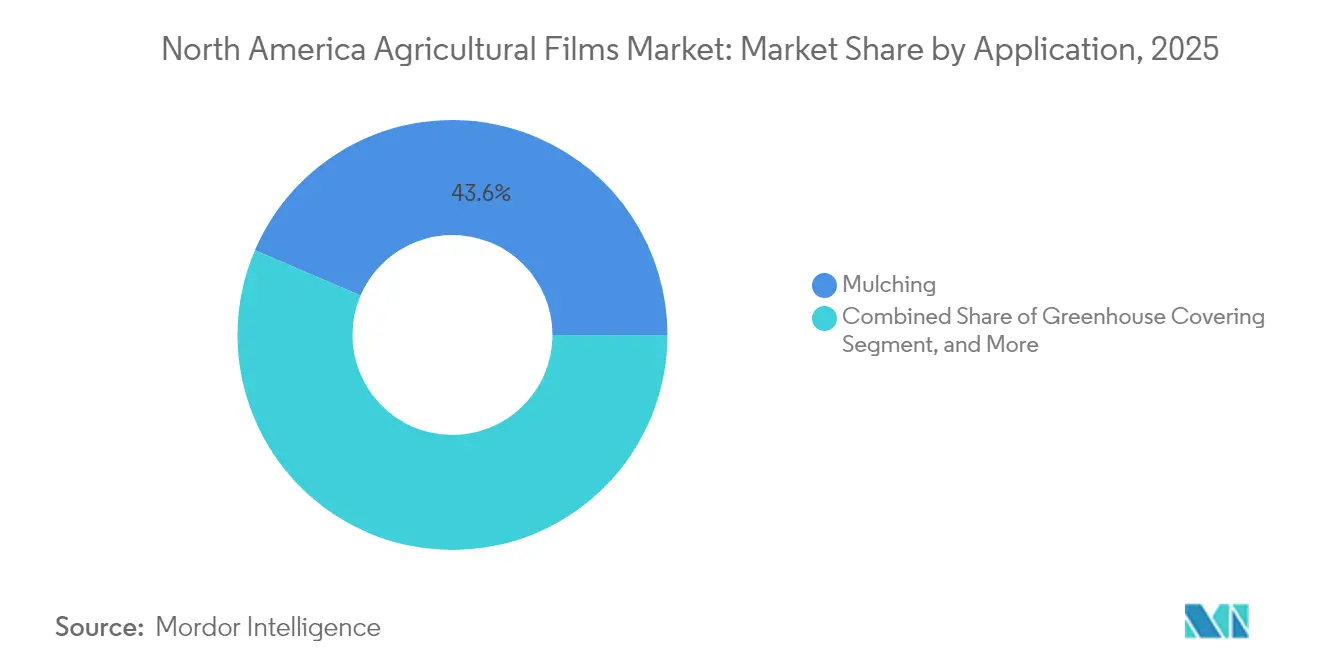
- Por aplicación, las películas de acolchado representaron el 43.55 % del tamaño del mercado de películas agrícolas de América del Norte en 2025, mientras que se prevé que el ensilaje y el envoltorio de pacas crezcan a una CAGR del 7.98 % hasta 2031.
- Por espesor, las películas de hasta 80 micrones lideraron con una participación de ingresos del 57.35 % en 2025, mientras que se proyecta que las películas de más de 150 micrones registren la CAGR más rápida del 9.04 % hasta 2031.
- Por geografía, Estados Unidos tenía una participación del 66.45% del mercado de películas agrícolas de América del Norte en 2025, mientras que se proyecta que México registre la CAGR más rápida del 7.38% hasta 2031.
- Los actores clave en el mercado incluyen Amcor plc, Dow Inc., BASF SE, Exxon Mobil Corporation y RKW Group, que están moderadamente concentrados.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de películas agrícolas en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente necesidad de maximizar los rendimientos en tierras cultivables cada vez más reducidas | + 1.2% | Global, con concentración en el Medio Oeste de EE. UU. y las praderas canadienses | Mediano plazo (2-4 años) |
| Expansión de la agricultura de ambiente controlado y de los invernaderos verticales | + 0.9% | América del Norte, con avances tempranos en Ontario, California y Texas | Largo plazo (≥ 4 años) |
| Aumento de la demanda de ensilado por parte de las explotaciones lecheras a gran escala | + 0.7% | Cinturón lácteo de EE. UU., este de Canadá y norte de México | Corto plazo (≤ 2 años) |
| Las promesas corporativas de cero emisiones netas aceleran la demanda de películas reciclables | + 0.8% | América del Norte y la UE, con repercusión en México | Mediano plazo (2-4 años) |
| Adopción de películas inteligentes selectivas a los rayos UV que integran sensores IoT | + 0.5% | Estados Unidos y Canadá, penetración limitada en México | Largo plazo (≥ 4 años) |
| Incentivos estatales para ensayos con películas de acolchado compostables | + 0.3% | California, Washington y Oregón principalmente | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente necesidad de maximizar los rendimientos en tierras cultivables cada vez más reducidas
La intensificación agrícola impulsa la adopción de películas, ya que los agricultores se enfrentan al doble desafío de alimentar a poblaciones crecientes mientras pierden superficie productiva debido a la urbanización y los impactos climáticos. La conversión de tierras agrícolas se ha acelerado desde 2020, lo que ha llevado a los productores a implementar películas de acolchado que pueden aumentar los rendimientos de cultivos especiales entre un 15 y un 25 % y reducir el uso de agua hasta en un 40 %. [1] Fuente: Organización para la Cooperación y el Desarrollo Económicos, “Monitoreo y evaluación de políticas agrícolas 2022”, oecd.org Los productos multicapa regulan la temperatura del suelo y retienen la humedad, lo que permite múltiples ciclos de cultivo cada año a pesar de la mayor volatilidad climática. Estas mejoras en el rendimiento son atractivas incluso cuando suben los precios de las materias primas, porque el ingreso incremental por acre aún compensa los costos de la película.
Las promesas corporativas de cero emisiones netas aceleran la demanda de películas reciclables
Los compromisos corporativos de sostenibilidad redefinen las prioridades de compras a medida que las empresas alimentarias establecen objetivos de contenido reciclado y de reducción de carbono. Marcas como Amcor plc se comprometen a un 30 % de contenido reciclado para 2030, aplicando los objetivos de material reciclado en cascada a lo largo de la cadena de suministro. Los proyectos piloto de reciclaje químico prometen tolerancia a la contaminación, abriendo una nueva salida para las películas agrícolas usadas. Aunque el coste de la resina reciclada supera el precio de la virgen, las empresas alimentarias pagan primas para validar las declaraciones ambientales, lo que mantiene un crecimiento de dos dígitos en las películas recicladas.
Adopción de películas inteligentes selectivas a los rayos UV que integran sensores IoT
La adopción de la agricultura de precisión impulsa la demanda de sistemas de películas inteligentes que integran capacidades de monitoreo ambiental y optimización de cultivos. Las películas reflectantes de rayos ultravioleta que maximizan la radiación fotosintéticamente activa generan aumentos de rendimiento documentados en hortalizas de invernadero. [2] Fuente: Departamento de Alimentos y Agricultura de California, “Incentivos del Programa de Suelos Saludables”, cdfa.ca.gov La adición de sensores integrados de humedad y temperatura permite el control en tiempo real del riego y la ventilación, pero los altos costos unitarios restringen su adopción a cultivos de alta gama. Los precios del hardware están bajando, lo que debería ampliar la adopción a partir de 2027.
Incentivos estatales para ensayos con películas de acolchado compostables
California destinó más de 10 millones de dólares en subvenciones del Programa de Suelos Saludables durante 2024 a demostraciones de acolchado biodegradable. Los subsidios compensan el sobreprecio del 50-100 % sobre el polietileno estándar. El cumplimiento normativo de los mandatos de reducción de plástico de la Ley SB 54 de California crea incentivos adicionales para la adopción de películas biodegradables en aplicaciones agrícolas. El alcance geográfico limitado de los programas y las limitaciones presupuestarias limitan su impacto en el mercado, aunque las demostraciones exitosas podrían impulsar una mayor financiación y adopción.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estrictas prohibiciones estatales sobre los plásticos de un solo uso | -0.8% | California, Nueva York y Washington principalmente | Corto plazo (≤ 2 años) |
| Precios volátiles de la materia prima de etileno | -0.6% | América del Norte, con efectos colaterales a nivel mundial | Corto plazo (≤ 2 años) |
| Retorno de la inversión lento a nivel de granja en películas multicapa premium | -0.5% | Estados Unidos y Canadá, impacto limitado en México | Mediano plazo (2-4 años) |
| Brechas logísticas de reciclaje para plásticos agrícolas contaminados | -0.4% | América del Norte, con concentración en zonas rurales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Estrictas prohibiciones estatales sobre los plásticos de un solo uso
El Proyecto de Ley 54 del Senado de California exige una reducción del 25 % en los plásticos de un solo uso para 2032, y el proyecto de normativa deja a las películas agrícolas en una zona gris. Nueva York y Washington, en Estados Unidos, aplican marcos legislativos similares que podrían restringir el uso de películas de polietileno convencionales en aplicaciones agrícolas. Los costos de cumplimiento y las cargas administrativas asociadas con las organizaciones de responsabilidad del productor añaden complejidad operativa a los fabricantes y distribuidores de películas. La heterogeneidad regulatoria entre estados crea una fragmentación del mercado que complica las estrategias de distribución y la gestión de inventarios para los proveedores nacionales.
Precios volátiles de la materia prima de etileno
La volatilidad del precio del etileno impacta directamente los costos de producción de películas agrícolas, ya que la materia prima representa entre el 60% y el 70% de los gastos totales de fabricación. Las tensiones geopolíticas y las interrupciones en la cadena de suministro generan una incertidumbre adicional sobre los precios que los fabricantes de películas tienen dificultades para trasladar a los clientes agrícolas, sensibles a los precios. La limitada capacidad de la industria para cubrir los costos de las materias primas a largo plazo genera presión sobre los márgenes durante períodos de rápidos aumentos de precios. Las fuentes alternativas de materias primas, como el etileno de origen biológico procedente de residuos agrícolas, ofrecen una posible estabilidad de precios, pero siguen siendo económicamente poco competitivas a las escalas actuales.
Análisis de segmento
Por tipo: El contenido reciclado impulsa la innovación
Se prevé que el polietileno de baja densidad mantenga una participación del 41.12 % en el mercado norteamericano de películas agrícolas en 2025, beneficiándose de las cadenas de suministro consolidadas y la familiaridad con el procesamiento entre los fabricantes de películas y los usuarios finales del sector agrícola. Las películas recicladas emergen como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.02 % hasta 2031, impulsada por los mandatos de sostenibilidad corporativa y las presiones regulatorias para la adopción de la economía circular. El polietileno lineal de baja densidad y el polietileno de alta densidad se utilizan en aplicaciones especializadas que requieren mayor resistencia a la perforación y propiedades de barrera, especialmente en ensilado y fumigación. Los copolímeros de etileno acetato de vinilo y etileno acrilato de butilo se destinan a aplicaciones de cobertura de invernaderos de alta calidad, donde la transmisión de luz y la durabilidad exigen un precio más elevado.
El segmento de películas compostables, si bien representa una pequeña cuota actual, muestra un importante potencial de crecimiento a medida que evolucionan los marcos regulatorios y se reducen las primas de costos. La tecnología de película de acolchado ecovio de BASF SE presenta alternativas compostables que eliminan las preocupaciones sobre la eliminación, manteniendo al mismo tiempo el rendimiento agronómico. La plataforma de bioplásticos Mater-Bi de Novamont SpA cobra impulso en aplicaciones de agricultura orgánica, donde la compostabilidad del suelo ofrece ventajas competitivas. La evolución del segmento hacia un mayor contenido de base biológica y mejores propiedades mecánicas aborda las limitaciones históricas de rendimiento que limitaban su adopción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el ensilado gana impulso
Las aplicaciones de acolchado representan el 43.55 % del mercado de películas agrícolas de Norteamérica en 2025, lo que refleja la eficacia demostrada de esta tecnología en la producción de cultivos especializados y las estrategias de conservación del agua. Este segmento se beneficia de prácticas agronómicas consolidadas y un retorno de la inversión demostrado en diversos tipos de cultivos y condiciones de crecimiento. Las cubiertas para invernaderos representan una aplicación de alto valor que requiere propiedades especializadas, como la optimización de la transmisión de la luz, el control de la condensación y una mayor durabilidad en condiciones ambientales adversas. Las aplicaciones de fumigación atienden nichos de mercado con requisitos regulatorios específicos y patrones de demanda estacionales.
El ensilado y el envoltorio de pacas emergen como la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.98 %, impulsada por la consolidación de la industria láctea y las tendencias de mecanización que favorecen las operaciones a gran escala. Los requisitos técnicos de conservación anaeróbica y resistencia a la intemperie de esta aplicación crean barreras de entrada que impulsan precios elevados. Las películas de ensilado avanzadas incorporan estructuras multicapa que ofrecen una resistencia superior a la perforación y protección UV, esenciales para mantener la calidad del alimento. La transición hacia sistemas de ensilado de pacas redondas, especialmente en regiones con patrones climáticos impredecibles, impulsa la demanda de películas de envoltorio especializadas que garanticen resultados de fermentación consistentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por espesor: la demanda se desplaza hacia películas más gruesas para tareas premium
Las películas de hasta 80 micras controlaron el 57.35 % del mercado de películas agrícolas de Norteamérica en 2025, lo que refleja su amplio uso en acolchado, donde el costo del material por acre es determinante en las decisiones de compra. El rango de 81 a 150 micras satisface necesidades intermedias, como muros laterales de invernaderos y cubiertas temporales para cultivos, que requieren una durabilidad moderada sin sobreprecios. Por el contrario, las películas de más de 150 micras se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 9.04 % hasta 2031, lo que las convierte en el grupo de espesores de más rápido crecimiento e impulsa el tamaño del mercado general de películas agrícolas de Norteamérica a medida que los agricultores optan por soluciones más duraderas.
Las exigencias técnicas están redefiniendo la selección del espesor. Los operadores de invernaderos especifican cada vez más cubiertas de más de 150 micras para resistir el viento, el granizo y la exposición a la luz ultravioleta durante varias temporadas, a la vez que conservan una alta transmisión de luz. Los productores lecheros prefieren una envoltura de ensilado más gruesa para resistir las perforaciones del forraje grueso y conservar las condiciones anaeróbicas esenciales para la fermentación. Las construcciones multicapa, que aumentan el espesor total a la vez que añaden propiedades de barrera y resistencia, están ganando terreno allí donde un fallo de la película podría causar costosas pérdidas de cultivos o alimento. A medida que las explotaciones ganan importancia en el coste total de propiedad en lugar del precio inicial más bajo, el mercado continúa su transición gradual hacia películas más gruesas y de mayor rendimiento.
Análisis geográfico
Estados Unidos representó el 66.45 % de las ventas de 2025, con el Valle Central como principal motor, el cinturón vegetal del sureste y la creciente presencia de invernaderos en Texas. Los objetivos de reducción de plástico de California impulsan las primeras pruebas de mantillo biodegradable, que podrían expandirse a nivel nacional una vez que se reduzcan los costos. Los productores del Medio Oeste adoptan la película de mantillo para conservar agua ante la intensificación de los ciclos de sequía, mientras que las grandes explotaciones lecheras del norte del Medio Oeste adoptan la envoltura de ensilado, que preserva la calidad del alimento en condiciones climáticas variables.
México registró una perspectiva de CAGR del 7.38% gracias a los 80 mil millones de pesos mexicanos (4.4 millones de dólares estadounidenses) en fondos gubernamentales para la modernización de granjas, que subsidian la construcción de invernaderos y el riego por goteo. La superficie cultivada con invernaderos supera considerablemente la superficie cultivada, lo que convierte al país en un proveedor de exportaciones de alto valor y un importante consumidor de cubiertas especiales. Tan solo Sinaloa produjo una cantidad significativa de productos agroalimentarios en 2023, lo que ilustra la magnitud del uso de películas plásticas en la horticultura protegida.
El sector canadiense de ambiente controlado se concentra en el cinturón de invernaderos de Ontario, donde los operadores compensan los altos costos de energía y mano de obra con inversiones en automatización que incluyen películas avanzadas. Las normas federales de calidad, aplicadas por la Agencia Canadiense de Inspección de Alimentos, garantizan estándares de insumos consistentes que favorecen los productos multicapa de primera calidad. El crecimiento se mantiene estable a pesar de la escasez de mano de obra, ya que la automatización compensa la necesidad de personal y mantiene la producción durante todo el año.
Panorama regulatorio
La regulación que afecta a las películas agrícolas en Norteamérica está cada vez más condicionada por las normativas estatales y provinciales sobre residuos plásticos, que interactúan con las exenciones para uso agrícola y las responsabilidades al final de su vida útil. En Estados Unidos, el proyecto de ley 54 del Senado de California establece un objetivo de reducción del 25 % para los plásticos de un solo uso para 2032, y directrices políticas similares en estados como Nueva York y Washington complican el cumplimiento normativo para los proveedores de películas que venden en múltiples jurisdicciones. Este panorama fragmentado refuerza la demanda de alternativas compostables y con contenido reciclado, a medida que se endurecen los requisitos de eliminación y responsabilidad del productor.
El cumplimiento de las normas ambientales y de uso de insumos también influye en la selección de películas. La Agencia de Protección Ambiental de los Estados Unidos (EPA) implementó actualizaciones a la Zona de Exclusión de Aplicación del Estándar de Protección del Trabajador (vigente a partir del 3 de diciembre de 2024), y el Permiso General de Plaguicidas de la EPA de 2026, bajo la Ley de Agua Limpia, establece condiciones de autorización para ciertas descargas de aplicación de plaguicidas (con fecha de entrada en vigor en octubre de 2026). En Canadá, la Agencia Reguladora de Manejo de Plagas de Salud Canadá impulsó una política de supervisión continua para plaguicidas y abrió una consulta en febrero de 2026 (PRO2026-01) sobre la autorización de la aplicación de plaguicidas mediante sistemas de aeronaves pilotadas remotamente (drones) para productos actualmente registrados para aplicación aérea, apoyando prácticas de aplicación de precisión que pueden combinarse con sistemas de cultivo protegido que utilizan películas de invernadero.
Panorama competitivo
El mercado norteamericano de películas agrícolas está moderadamente concentrado. Amcor plc, Dow Inc., BASF SE, Exxon Mobil Corporation y RKW Group lideran en volumen y tecnología. La fusión de Amcor con Berry Global, que se realizó íntegramente en acciones, en abril de 2025 creó una empresa global de embalaje con capacidades mejoradas en ciencia de materiales. La fusión fortalece su cartera de películas agrícolas, que incluye películas para acolchado, ensilado y cubiertas para invernaderos.[ 3 ]Amcor, "Amcor completa la fusión con Berry Global; posicionada para mejorar significativamente el valor para clientes y accionistas", amcor.com La diferenciación tecnológica se centra cada vez más en las credenciales de sostenibilidad, las funcionalidades de película inteligente y las características de rendimiento específicas de la aplicación que exigen precios superiores en segmentos especializados.
Dow Inc. se asoció con New Energy Blue LLC para asegurar etileno de origen biológico, una iniciativa que protege contra la volatilidad de las materias primas fósiles y respalda los compromisos de descarbonización de la marca. La actividad de innovación se centra en estructuras multicapa que combinan resina reciclada, fórmulas compostables que cumplen con los estándares regionales de suelos y películas inteligentes con integración de sensores. Empresas especializadas más pequeñas, como Novamont SpA y Ginegar Plastic Products Ltd., se posicionan en el nicho de mercado de mantillo compostable y cubiertas específicas para invernaderos, respectivamente, aprovechando productos químicos patentados y servicios de apoyo en campo.
Las barreras de entrada al mercado incluyen activos de extrusión de alto capital, ciclos de calificación de clientes y certificaciones regulatorias. No obstante, existen oportunidades en el desarrollo de infraestructura de reciclaje debido a que la recolección de películas agrícolas postconsumo está poco desarrollada. Están surgiendo alianzas entre productores de resina, transportistas de residuos y cooperativas de productores para cerrar el ciclo y aprovechar el valor de la resina.
Líderes de la industria de películas agrícolas en América del Norte
-
amcor plc
-
BASF SE
-
Dow Inc.
-
Exxon Mobil Corporation
-
Grupo RKW
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: Amcor anunció una inversión multimillonaria en una nueva línea de impresión en su planta de Hardenberg, Países Bajos, para fortalecer la capacidad de producción de películas industriales utilizadas en mercados agrícolas como el de fertilizantes y turba. Esta nueva capacidad permite obtener películas impresas de mayor rendimiento y facilita la expansión de formatos orientados a la sostenibilidad que requieren un control de calidad y una trazabilidad más estrictos en el embalaje y el suministro de películas.
- Abril de 2025: Amcor completó la adquisición de Berry Global mediante un intercambio de acciones, creando una empresa de embalaje más grande con mayor capacidad de procesamiento y transformación de materiales. Esta fusión amplía la plataforma para formatos de películas agrícolas, como películas para acolchado, envolturas para ensilaje y películas para invernaderos, al integrar activos complementarios y líneas de innovación bajo un mismo proveedor.
- Julio de 2024: Dow amplió Pack Studios en Freeport, Texas, con la incorporación de una unidad de orientación de dirección de máquina (MDO) y una nueva línea de extrusión de película para acelerar el desarrollo y las pruebas de estructuras de película avanzadas. Esta mejora refuerza la capacidad de producción a escala piloto para diseños de película monomaterial y de menor espesor, que se traducen en soluciones de película reciclables para la agricultura y la industria.
Alcance del informe del mercado de películas agrícolas de América del Norte
Las películas agrícolas son películas plásticas especializadas que actúan como un escudo protector para los cultivos cultivados, protegiendo las raíces tiernas del exceso de luz solar, reteniendo la humedad y protegiendo a la planta del ataque de malezas y parásitos. Se utilizan en muchas prácticas agrícolas innovadoras para aumentar la producción de cultivos por hectárea y al mismo tiempo mejorar la calidad de los cultivos. El mercado de películas agrícolas de América del Norte está segmentado por tipo (polietileno de baja densidad, polietileno lineal de baja densidad, polietileno de alta densidad, acetato de etilvinilo (EVA)/acrilato de etileno butilo (EBA), materiales recuperados y otras películas), aplicación (invernadero, ensilaje y mantillo) y por geografía (Estados Unidos, Canadá, México y resto de América del Norte). El informe ofrece el tamaño del mercado y el pronóstico en términos de valor (USD) para todos los segmentos.
Por Tipo
| Polietileno de baja densidad (LDPE) |
| Polietileno lineal de baja densidad (LLDPE) |
| Polietileno de Alta Densidad (HDPE) |
| Etilenvinilacetato y etilenobutilacrilato |
| Películas recicladas |
| Películas compostables |
por Aplicación
| Mantillo |
| Cubierta de invernadero |
| Ensilaje y envoltura de pacas |
| Fumigación |
por espesor
| Hasta 80 micrones |
| 81 a 150 micrones |
| Por encima de 150 micrones |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Resto de américa del norte |
| Por Tipo | Polietileno de baja densidad (LDPE) |
| Polietileno lineal de baja densidad (LLDPE) | |
| Polietileno de Alta Densidad (HDPE) | |
| Etilenvinilacetato y etilenobutilacrilato | |
| Películas recicladas | |
| Películas compostables | |
| por Aplicación | Mantillo |
| Cubierta de invernadero | |
| Ensilaje y envoltura de pacas | |
| Fumigación | |
| por espesor | Hasta 80 micrones |
| 81 a 150 micrones | |
| Por encima de 150 micrones | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de películas agrícolas de América del Norte?
El mercado está valorado en 3.32 mil millones de dólares en 2026 y se prevé que alcance los 4.71 mil millones de dólares en 2031.
¿Qué segmento de aplicaciones está creciendo más rápido?
Se proyecta que el ensilado y el envoltorio de pacas crecerán a una tasa compuesta anual del 7.98 % hasta 2031 gracias a la consolidación del sector lácteo.
¿Qué tan grande es la participación de Estados Unidos en las ventas regionales?
Estados Unidos representó el 66.45% de la participación del mercado de películas agrícolas de América del Norte en 2025.
¿Por qué las películas con contenido reciclado están ganando terreno?
Las promesas de cero emisiones netas de los propietarios de marcas y las normas estatales de reducción de plástico respaldan la demanda, aun cuando las películas recicladas tienen precios superiores.


