

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
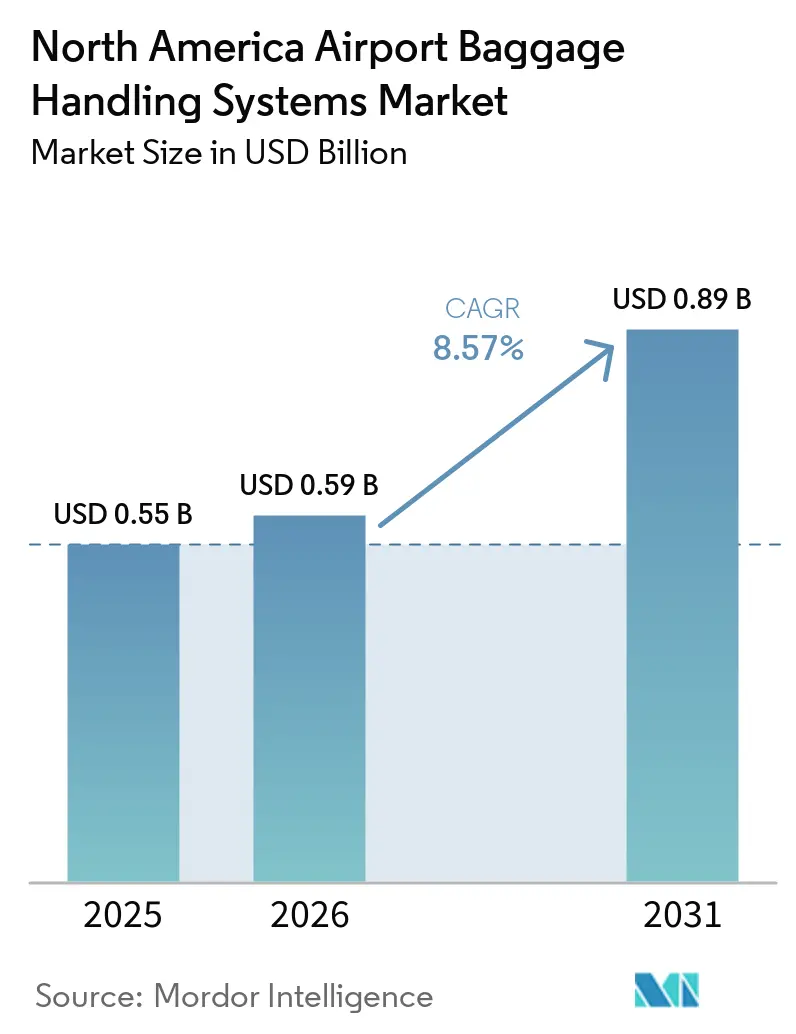
| Tamaño del mercado (2026) | USD 0.59 mil millones |
| Tamaño del mercado (2031) | USD 0.89 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.57% CAGR |
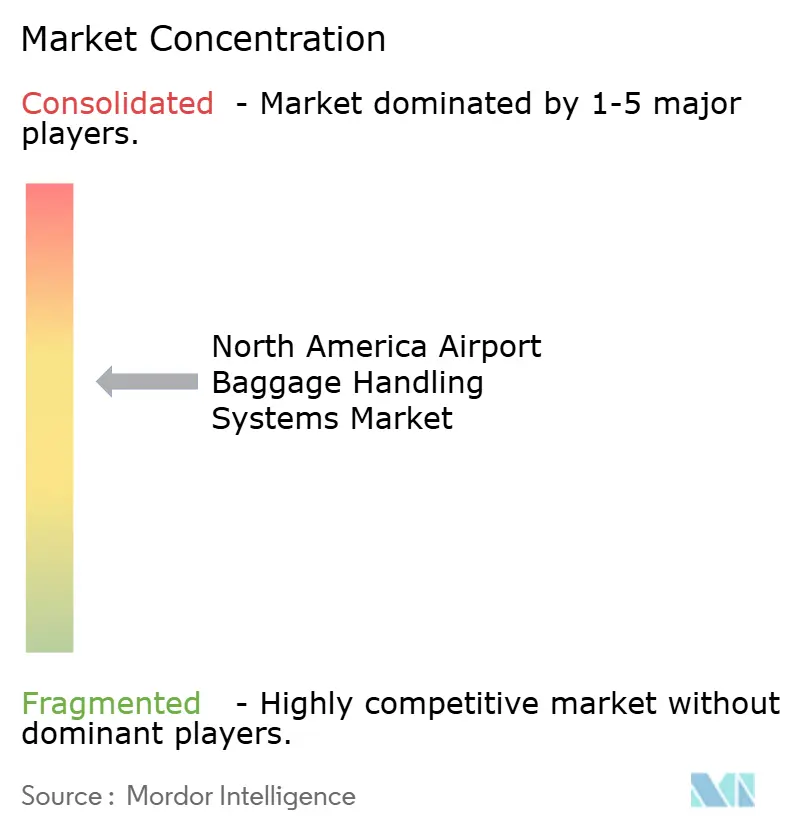
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de manejo de equipaje en aeropuertos de Norteamérica por Mordor Intelligence
El mercado de sistemas de manejo de equipaje en aeropuertos de Norteamérica alcanzó un valor de 0.55 mil millones de dólares en 2025 y se estima que crecerá de 0.59 mil millones de dólares en 2026 a 0.89 mil millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.57% durante el período de pronóstico. La modernización de los aeropuertos, las normas de control de seguridad y los requisitos de seguimiento de equipaje impulsan la inversión en toda la región. Las subvenciones federales para aeropuertos en EE. UU. y los grandes programas de inversión en Canadá proporcionan a los operadores un medio para financiar mejoras en terminales y sistemas de equipaje. Estos programas también favorecen a los proveedores que pueden integrar equipos de clasificación, equipos de control, sistemas de control y soporte técnico. El mercado de sistemas de manejo de equipaje en aeropuertos de Norteamérica depende menos del volumen de pasajeros a corto plazo, ya que muchos proyectos están impulsados por los requisitos de seguridad y seguimiento. Los altos costos de modernización y las preocupaciones sobre ciberseguridad aún retrasan las decisiones en los aeropuertos más pequeños.
Conclusiones clave del informe
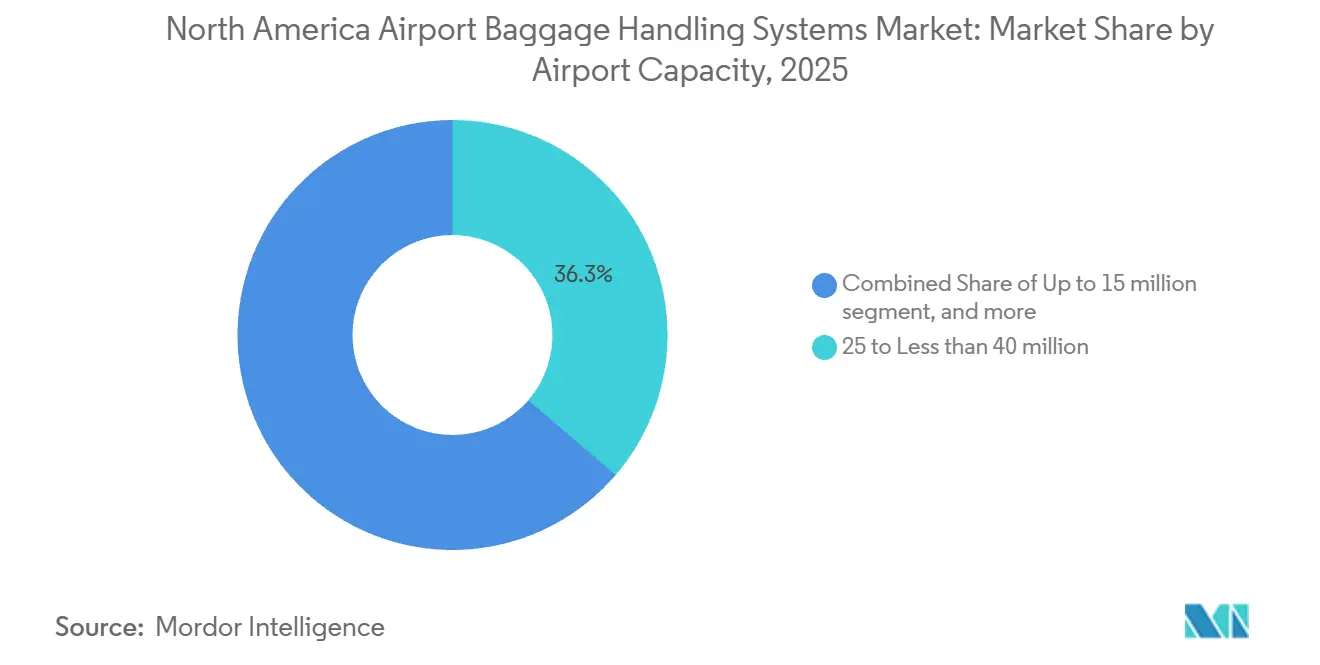
- En términos de capacidad aeroportuaria, el segmento de aeropuertos con entre 25 y menos de 40 millones de pasajeros representó el 35.65 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11.49 % hasta 2031.
- Por tipo de solución, los sistemas de transporte y clasificación representaron el 38.91% de la cuota de mercado en 2025, mientras que se prevé que el seguimiento y la localización crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12.72% hasta 2031.
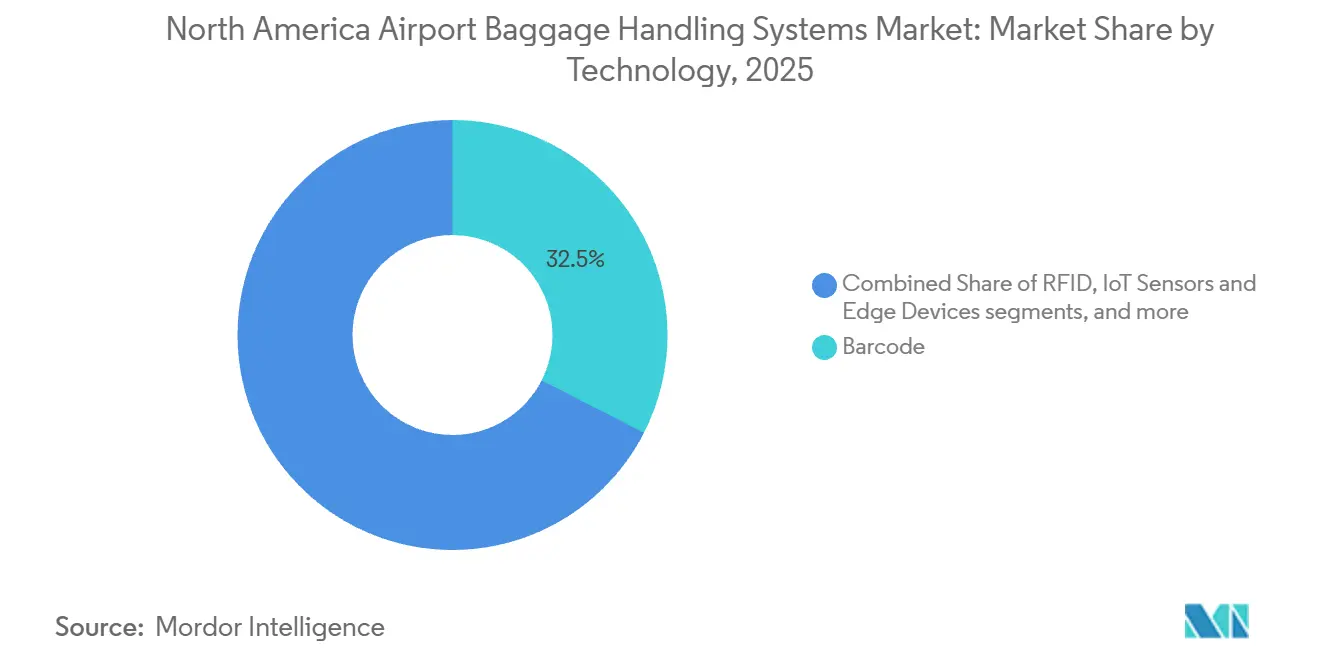
- En cuanto a la tecnología, el escaneo de códigos de barras representó el 32.51% del tamaño del mercado de sistemas de manejo de equipaje en aeropuertos de Norteamérica en 2025, mientras que se prevé que el software de IA/ML crezca a una tasa de crecimiento anual compuesta (CAGR) del 13.49% hasta 2031.
- Por tipo de sistema, los sistemas de cintas transportadoras representaron el 48.18 % de los ingresos en 2025, mientras que se prevé que los sistemas basados en contenedores y los sistemas de transporte individual (ICS) crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.11 % hasta 2031.
- Geográficamente, Estados Unidos concentró el 79.29% de los ingresos en 2025, mientras que se prevé que Canadá crezca a una tasa de crecimiento anual compuesta (CAGR) del 11.22% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de sistemas de manejo de equipaje en aeropuertos de Norteamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración de los programas de modernización y ampliación de capacidad aeroportuaria | + 2.50% | Aeropuertos principales de EE. UU., centros de conexión importantes de Canadá y puertas de entrada a la Ciudad de México. | Largo plazo (≥ 4 años) |
| El cumplimiento normativo de la Resolución IATA impulsa la adopción del seguimiento basado en RFID | + 1.80% | Principales aeropuertos de América que gestionan más de 25 millones de pasajeros. | Corto plazo (≤ 2 años) |
| La recuperación del tráfico aéreo de pasajeros impulsa una mayor demanda de rendimiento de equipaje | + 1.40% | América del Norte, con mayor presencia en los principales centros internacionales de EE. UU. y Canadá. | Mediano plazo (2-4 años) |
| Aumento del uso de la automatización y la inteligencia artificial para reducir las tasas de equipaje mal gestionado | + 1.30% | Principales centros urbanos de EE. UU. y Canadá con infraestructura de datos. | Mediano plazo (2-4 años) |
| Los mandatos de la TSA para la integración de CT-EDS impulsan las actualizaciones del sistema de equipaje | + 1.20% | Aeropuertos de EE. UU. con configuraciones CBIS en línea | Corto plazo (≤ 2 años) |
| Creciente énfasis en el diseño de sistemas de manejo de equipaje resilientes al clima | + 0.30% | Terminales del suroeste de EE. UU., terminales del norte de Canadá y Ciudad de México | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración de los programas de modernización y ampliación de la capacidad aeroportuaria
El mercado de sistemas de manejo de equipaje en aeropuertos de Norteamérica se beneficia de importantes programas de terminales que combinan la ampliación de capacidad con la sustitución de equipos de equipaje obsoletos. La FAA afirma que la financiación de subvenciones para infraestructura aeroportuaria en virtud de la Ley de Inversión en Infraestructura y Empleos asciende a 14.5 millones de dólares desde el año fiscal 2022 hasta el año fiscal 2026, incluyendo un último pago de 2.9 millones de dólares en el año fiscal 2026. [1] Administración Federal de Aviación, “Subvenciones para Infraestructura Aeroportuaria”, Administración Federal de Aviación, faa.gov El Programa de Terminales Aeroportuarias proporcionó 173.9 millones de dólares para el desarrollo de terminales durante el mismo período. ACI-NA estimó que los aeropuertos estadounidenses requerían 5 millones de dólares en inversión en infraestructura durante 5 años, lo que pone de manifiesto la brecha de financiación a la que se enfrentan muchos operadores. Los grandes proyectos pueden respaldar planes de adquisición plurianuales para sistemas de transporte, clasificación, interfaces de inspección, controles y servicios de mantenimiento. La disponibilidad desigual de subvenciones también separa a los aeropuertos principales mejor financiados de las instalaciones más pequeñas que deben secuenciar sus proyectos. La adquisición en los aeropuertos más grandes puede combinar el trabajo de equipaje con cambios en la terminal, las puertas de embarque y la seguridad. Esto permite a los integradores coordinar las interfaces en diversas áreas operativas. Los operadores más pequeños tienden a dividir las actualizaciones en fases limitadas. Por consiguiente, el mercado norteamericano de sistemas de gestión de equipaje en aeropuertos incluye tanto grandes programas de reemplazo como paquetes de modernización más pequeños. Cada tipo requiere una planificación que garantice la continuidad de las operaciones diarias del aeropuerto.
El cumplimiento normativo de la Resolución 753 de la IATA impulsa la adopción del seguimiento basado en RFID.
La Resolución 753 de la IATA exige el monitoreo del equipaje en un mínimo de 4 puntos de transferencia de custodia, lo que sitúa el rendimiento del seguimiento en el centro de los requisitos de los aeropuertos y las aerolíneas. La IATA informó que el 60 % de las aerolíneas de la región habían implementado la resolución en 2024, mientras que el 75 % de los aeropuertos del mundo contaban con la capacidad requerida. [2] Asociación Internacional de Transporte Aéreo, “La industria logra avances para reducir la mala gestión del equipaje, revela una nueva encuesta”, Asociación Internacional de Transporte Aéreo, iata.org Estos resultados justifican las modernizaciones cuando los aeropuertos necesitan mejores datos de custodia pero no pueden reemplazar todo el sistema de clasificación. Por lo tanto, el mercado de sistemas de manejo de equipaje de los aeropuertos de Norteamérica incluye una creciente capa de software y sensores junto con el equipo físico. Los objetivos de cumplimiento hasta 2027 dan a los aeropuertos un período definido para la implementación y las pruebas. Las aerolíneas también necesitan datos fiables en los puntos de entrega, por lo que el equipo del aeropuerto debe funcionar con los procesos de la aerolínea. Esto hace que la compatibilidad del sistema sea relevante al seleccionar un proveedor. Una implementación de seguimiento puede incluir lectores, software, enlaces de mensajes y procedimientos para el manejo de excepciones. El mercado se beneficia de este modelo de inversión por capas. Permite realizar mejoras en aeropuertos que no tienen previsto cambiar sus cintas transportadoras principales de forma inmediata.
Las exigencias de la TSA para la integración de CT-EDS impulsan las mejoras en los sistemas de equipaje.
Los requisitos de la TSA hacen que las mejoras en el control de equipaje sean un factor determinante en los cambios en la infraestructura de equipaje en línea en los aeropuertos de EE. UU. Los aeropuertos que utilizan sistemas de inspección de equipaje facturado en línea deben cumplir con los estándares de planificación y diseño de la TSA al integrar el equipo de control en el sistema de equipaje. Por consiguiente, la renovación del equipo de control puede requerir cambios en la disposición de las cintas transportadoras, las conexiones de clasificación, los sistemas de control y el enrutamiento del equipaje. Las directrices de la FAA también permiten utilizar fondos de la IIJA para la adquisición e instalación de EDS cuando la TSA no puede proporcionar financiación a corto plazo. Esta conexión entre los ciclos de seguridad y el gasto en equipos de equipaje impulsa la demanda incluso cuando un aeropuerto no planea una expansión completa de la terminal. También significa que los ingenieros de equipaje deben coordinarse estrechamente con los planificadores de control desde el inicio del proyecto. Los aeropuertos no pueden tratar el control y el transporte como elementos de capital no relacionados en una configuración en línea. El mercado de sistemas de manejo de equipaje de los aeropuertos de Norteamérica se beneficia de esta coordinación obligatoria. Los proveedores con experiencia en diseño para la TSA pueden reducir el riesgo de cambios de última hora. Los aeropuertos regionales pueden utilizar fondos de subvención elegibles para iniciar trabajos que de otro modo aplazarían.
Aumento del uso de la automatización y la inteligencia artificial para reducir las tasas de equipaje mal gestionado
La inversión en automatización responde a los costos cuantificables derivados de las maletas que no llegan según lo previsto. SITA informó que el equipaje extraviado se redujo un 23 % en 2025, pero aún se extraviaron 24 millones de maletas, y el costo anual alcanzó los 6.3 millones de dólares. La IATA lanzó su Hoja de Ruta Global de Equipaje en 2025, que abarca etiquetas electrónicas para equipaje, seguimiento GPS, robótica y mensajería basada en API. Un estudio de Scientific Reports de 2025 descubrió que un sistema basado en YOLOv8 podría detectar anomalías en el equipaje en los sistemas de cintas transportadoras en tiempo real sin reducir el rendimiento. Estas herramientas ayudan a los operadores a identificar problemas de enrutamiento y desarrollar reglas de manejo más eficientes. El enrutamiento predictivo es particularmente relevante porque los fallos de transferencia representaron el 39 % de los incidentes de manejo extraviado en 2025. El software puede utilizar información sobre el estado del vuelo y la ubicación del equipaje antes de tomar una decisión de transferencia. Esto puede mejorar la sincronización de la clasificación y la preparación. Por lo tanto, el mercado de sistemas de manejo de equipaje de los aeropuertos de Norteamérica puede agregar valor operativo a través de actualizaciones que no requieren nuevas terminales. Las aerolíneas también tienen un motivo claro para respaldar las herramientas que reducen el costo de las incidencias. Estas aplicaciones vinculan el rendimiento de los equipos con los resultados del servicio al pasajero.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos de alta inversión de capital para modernizaciones a gran escala de sistemas de equipaje | -1.20% | Aeropuertos regionales de EE. UU. y aeropuertos canadienses más pequeños sin acceso directo mediante subvención. | Mediano plazo (2-4 años) |
| Complejidad de integración con la infraestructura de manejo de equipaje heredada | -0.90% | Instalaciones estadounidenses más antiguas, terrenos industriales abandonados en Canadá y Ciudad de México | Corto plazo (≤ 2 años) |
| Volatilidad del costo de los componentes vinculada a aranceles y dependencias de las importaciones | -0.80% | Cadenas de suministro regionales, especialmente contratos estadounidenses de precio fijo | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad asociados a los sistemas de equipaje conectados y habilitados para IoT | -0.70% | Principales centros internacionales de Estados Unidos y aeropuertos principales de Canadá. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Elevados requisitos de inversión de capital para la modernización de sistemas de equipaje a gran escala.
Los proyectos de gestión de equipaje en aeropuertos existentes requieren trabajo en torno a las operaciones de vuelo en curso, transiciones por fases, cambios estructurales e interfaces con los sistemas de seguridad. Estas condiciones aumentan tanto la duración como el coste del proyecto en comparación con una instalación en un aeropuerto nuevo. ACI-NA informó que el Programa de Terminales Aeroportuarias tuvo una sobredemanda de 10 veces y finalizó en el año fiscal 2026. Por lo tanto, los aeropuertos más pequeños podrían enfrentarse a obligaciones de cumplimiento de la TSA y la IATA sin una fuente de financiación comparable. El mercado de sistemas de gestión de equipaje para aeropuertos en Norteamérica ha respondido con sistemas modulares que pueden instalarse por etapas. Este enfoque puede aplazar una sustitución completa, pero también puede alargar el periodo entre la planificación inicial y la firma del contrato final del sistema. Las configuraciones heredadas suponen otra limitación, ya que el nuevo equipo debe funcionar con las cintas transportadoras, los controles y el espacio de la terminal existentes. Un aeropuerto en funcionamiento no puede simplemente detener el procesamiento de equipaje mientras se instala un equipo de reemplazo. Los operadores deben organizar las pruebas, las transiciones y los procedimientos de contingencia en función de los horarios de las aerolíneas. Esto resalta la importancia de la ingeniería detallada y de equipos de instalación experimentados. El mercado de sistemas de gestión de equipaje para aeropuertos en Norteamérica sigue requiriendo servicios específicos de modernización, además de equipos nuevos. Los proyectos por fases permiten gestionar el riesgo, pero pueden requerir varias decisiones de adquisición a lo largo del tiempo.
Riesgos de ciberseguridad asociados con los sistemas de equipaje conectados y habilitados para IoT.
Los equipos de equipaje conectados amplían las ventajas operativas del seguimiento, la monitorización remota y el mantenimiento predictivo, pero también generan una mayor exposición a la seguridad. Un estudio de 2026 publicado en el Journal of Transportation Security documentó ataques de ransomware que afectaron a los sistemas operativos de facturación, equipaje y aeropuertos durante 2024 y 2025. El estudio identificó el incidente del aeropuerto de Seattle-Tacoma como un ejemplo de interrupción que afectó a las operaciones de equipaje y provocó importantes retrasos. Un estudio relacionado de 2025 reveló que los dispositivos IoT en las salas de equipaje pueden crear vías de acceso desde puntos finales con escasa monitorización a las redes de tecnología operativa. En consecuencia, los aeropuertos están dando mayor importancia a los controles que separan los sistemas operativos y gestionan el acceso. Este requisito puede ralentizar la implementación, pero también define mejor el papel de los proveedores que pueden abordar la ciberseguridad en sus diseños. Los equipos de control de equipaje se diseñaron para un funcionamiento fiable, por lo que los cambios en materia de seguridad requieren un tratamiento cuidadoso. Los aeropuertos deben proteger el acceso sin generar interrupciones imprevistas en los sistemas esenciales. Esto afecta a la revisión del diseño de sensores conectados, software y herramientas de soporte remoto. El mercado norteamericano de sistemas de manejo de equipaje en aeropuertos presenta una creciente necesidad de diseños que incorporen seguridad tecnológica operativa desde el principio. Asimismo, favorece una clara definición de responsabilidades entre los equipos del aeropuerto y los proveedores de equipos.
Análisis de segmento
Por capacidad aeroportuaria: los centros de conexión de nivel medio son el pilar del ciclo de modernización.
El segmento de aeropuertos con entre 25 y menos de 40 millones de pasajeros representó el 35.65 % del mercado norteamericano de sistemas de gestión de equipaje en aeropuertos en 2025. Estos aeropuertos son lo suficientemente grandes como para justificar la inspección en línea y la clasificación automatizada, pero a menudo se enfrentan a las limitaciones de la infraestructura de terminales existente. Los requisitos del sistema de inspección de equipaje facturado por la TSA y las normas de seguimiento de la IATA influyen en sus decisiones de inversión. Toronto Pearson y Montréal-Trudeau se encuentran dentro o cerca de este rango de capacidad y cuentan con programas activos que incluyen infraestructura de equipaje. El segmento de aeropuertos con más de 40 millones de pasajeros genera los valores más altos para contratos individuales, ya que los principales centros de conexión requieren diseños de sistemas grandes y complejos. Estas instalaciones tienen muchas conexiones aéreas y un gran número de maletas en tránsito. Su equipo debe soportar el procesamiento simultáneo, la inspección, el almacenamiento y la continuidad operativa. Muchos de estos aeropuertos ya han actualizado su equipo principal durante la última década y ahora añaden capas de tecnología a su equipo existente.
Los segmentos de hasta 15 millones y de 15 a menos de 25 millones de pasajeros ofrecen distintas vías de crecimiento para el mercado de sistemas de manejo de equipaje en aeropuertos de Norteamérica. Los aeropuertos más pequeños están evaluando sistemas modulares de contenedores individuales como alternativa a los sistemas de cintas transportadoras convencionales. Esto permite una inversión por fases cuando la reconstrucción completa de una terminal no es asequible. El borrador de entrada identificó al Aeropuerto Internacional Gerald R. Ford de Grand Rapids como uno de los primeros en adoptar esta tecnología, integrando contenedores individuales con sistemas de autoservicio para el depósito de equipaje mediante infraestructura de quioscos de uso común. Los aeropuertos canadienses más pequeños también instalaron equipos en 2025, incluyendo nuevos sistemas de equipaje en Charlottetown y Saint John. Estos ejemplos demuestran que la modernización se extiende más allá de los grandes centros de conexión, aunque la escala de los proyectos es menor y las decisiones de financiación están más limitadas. El mercado abarca proyectos que mejoran la fiabilidad y el procesamiento de pasajeros en estos aeropuertos. Los proyectos pueden centrarse en una sola cinta transportadora de equipaje, una pequeña zona de clasificación o una conexión de autoservicio. El valor comercial es menor que en un gran centro de conexión, pero el número de instalaciones amplía la base de clientes potenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por solución: El seguimiento y la localización impulsan el gasto por encima de la capa de transporte.
El seguimiento y la localización constituyen la categoría de soluciones de mayor crecimiento, con una CAGR proyectada del 12.72 % hasta 2031. La Resolución 753, la presión de las aerolíneas para reducir los costes por errores en el manejo de equipaje y la mayor disponibilidad de plataformas RFID y analíticas respaldan esta demanda. El seguimiento se adquiere cada vez más como una capa de datos que puede funcionar con una cinta transportadora o clasificadora existente. Esto permite a un aeropuerto mejorar el cumplimiento normativo sin reemplazar el sistema subyacente. También facilita una decisión de inversión más ponderada cuando el espacio o el presupuesto son limitados. Los aeropuertos pueden priorizar la visibilidad en los puntos de transferencia críticos antes de considerar cambios mecánicos. Por lo tanto, el mercado de sistemas de manejo de equipaje en aeropuertos de Norteamérica atiende tanto a aeropuertos que necesitan mejorar el cumplimiento normativo como a aquellos que emprenden una modernización completa. La hoja de ruta de la IATA para 2025 considera las etiquetas electrónicas para equipaje, el seguimiento GPS y la mensajería basada en API como una vía de desarrollo independiente de la tecnología de clasificación física.
Los sistemas de transporte y clasificación siguen siendo la columna vertebral operativa del mercado de sistemas de manejo de equipaje en aeropuertos de Norteamérica, con una cuota de mercado del 38.91 %. Su reemplazo está vinculado al ciclo de vida de los equipos de control, las ampliaciones de capacidad de las terminales y el estado de los equipos actuales. Los sistemas de control de seguridad se benefician de la continua integración de CT-EDS, mientras que el almacenamiento temprano de equipaje cobra cada vez más importancia a medida que el autoservicio de entrega de equipaje modifica los horarios de llegada de las maletas. Los equipos de recuperación y descarga también están recibiendo atención para la asistencia robótica, particularmente en operaciones intensivas en mano de obra y en períodos de máxima afluencia. Los sistemas de facturación y emisión de billetes están cada vez más vinculados con procesos biométricos y de autoservicio. SITA informó que el 66 % de las aerolíneas ofrecían entrega automatizada de equipaje, mientras que el 16 % planeaba hacerlo para 2027.
Por tecnología: La escala de códigos de barras coexiste con el auge del software de IA/aprendizaje automático.
El escaneo de códigos de barras representó el 32.51 % de los ingresos tecnológicos en 2025, lo que refleja su amplia base instalada en aeropuertos de rutas nacionales. La IATA informó que los sistemas ópticos de códigos de barras estaban en funcionamiento en el 73 % de los aeropuertos del mundo en 2024. El costo de reemplazar los equipos de escaneo existentes mantiene los sistemas de códigos de barras en uso en aeropuertos sin un paquete de financiación importante. El software de IA/ML es la categoría tecnológica de más rápido crecimiento con una CAGR del 13.49 % hasta 2031. Se puede agregar a los sistemas existentes para respaldar la clasificación predictiva, la detección de anomalías y la preparación de equipaje cuando cambian los planes de vuelo. La industria de sistemas de manejo de equipaje de los aeropuertos de Norteamérica se beneficia porque este enfoque de software no siempre requiere equipo físico nuevo.
La adopción de RFID continúa en los principales aeropuertos, donde la IATA informó que el 54 % de las instalaciones globales habían implementado la tecnología en 2024. Se están evaluando sensores IoT y dispositivos periféricos con los sistemas de control existentes para mejorar la visibilidad de los equipos. La robótica y los vehículos autónomos aún están menos desarrollados, pero los operadores aeroportuarios están trasladando aplicaciones seleccionadas de proyectos piloto a implementaciones limitadas. Los cargadores automatizados y los vehículos de equipaje son más útiles donde los costos laborales y las fluctuaciones del volumen en las horas pico generan presión operativa. La IATA incluyó la robótica como parte fundamental de su hoja de ruta de equipaje para 2025. La combinación de tecnologías resultante permite a los aeropuertos realizar actualizaciones específicas en lugar de adoptar un único método de reemplazo para todas las operaciones. La infraestructura de códigos de barras existente puede seguir funcionando mientras los aeropuertos agregan RFID en puntos específicos. El software puede entonces utilizar la información de ambos sistemas para mejorar la toma de decisiones. Este enfoque gradual refleja las diferentes posiciones de financiación de los aeropuertos en toda la región. El mercado de sistemas de manejo de equipaje de los aeropuertos de Norteamérica respalda esta transición gradual porque sus equipos y software se pueden implementar en varias combinaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de sistema: Los sistemas de cintas transportadoras se enfrentan a una creciente competencia entre los sistemas de transporte individuales.
Los sistemas de cintas transportadoras lideraron con el 48.18 % de los ingresos en 2025, respaldados por una amplia base instalada y redes de servicio establecidas en los centros logísticos de EE. UU. Reemplazar un sistema de cintas transportadoras de gran tamaño suele ser un programa plurianual, ya que está integrado en la distribución de las terminales y las rutinas operativas. Se prevé que los sistemas basados en contenedores y los sistemas de transporte individual crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.11 % hasta 2031. Los programas de inversión canadienses ofrecen casos de referencia para sistemas de transporte individual en Toronto Pearson, Calgary, Ottawa y Montréal-Trudeau. Los clasificadores de bandejas basculantes y de cinta transversal siguen siendo relevantes para requisitos de rendimiento medio.
Los contratos de Leonardo para 2025 en Houston Hobby y Melbourne Orlando utilizan sistemas de equipaje de cinta cruzada, lo que indica una demanda continua para este diseño. Los sistemas de vehículos con código de destino continúan sirviendo a centros de alto volumen y rutas largas entre terminales. [3] Leonardo SpA, “Leonardo impulsará las operaciones aeroportuarias en EE. UU. con dos importantes contratos de sistemas de manejo de equipaje valorados en más de 120 millones de USD”, Leonardo SpA, leonardo.com Los sistemas híbridos son útiles cuando un proyecto debe conectar un nuevo elemento basado en transportadores o vehículos a una huella de cinta transportadora existente. Esta gama de arquitecturas ofrece a los aeropuertos la opción entre una transición completa y una modernización por fases. Los administradores de aeropuertos pueden evaluar cada opción en función del espacio disponible, los requisitos de control y las necesidades de tráfico futuras. Los sistemas convencionales siguen siendo prácticos donde las redes existentes están en buenas condiciones. Los sistemas basados en transportadores y vehículos se vuelven más relevantes cuando la precisión del seguimiento y la eficiencia del diseño son resultados prioritarios. Por lo tanto, el mercado de sistemas de manejo de equipaje de aeropuertos de América del Norte no tiene una única ruta de reemplazo para todos los tipos de aeropuertos.
Análisis geográfico
Mercado de sistemas de manejo de equipaje en aeropuertos de Estados Unidos
En 2025, Estados Unidos representó el 79.29 % del mercado norteamericano de sistemas de manejo de equipaje en aeropuertos. Su posición se ve favorecida por una amplia red de importantes centros de conexión, el requisito de la TSA de inspeccionar el 100 % del equipaje y el acceso a programas federales para aeropuertos. La subvención para infraestructura aeroportuaria del año fiscal 2026 ascendió a 2.9 millones de dólares, lo que permitió una nueva ronda de inversión aeroportuaria antes de que finalice la financiación del programa. En julio de 2025, Austin-Bergstrom adjudicó a BEUMER un contrato de hasta 320 millones de dólares para un sistema integrado de manejo de equipaje en su programa de terminales y vestíbulos. El marco de planificación y diseño de la TSA genera una necesidad constante de integración de la inspección en línea en los principales aeropuertos. Esto crea una base estable de trabajo de cumplimiento, junto con un desarrollo orientado a la capacidad. Los operadores aeroportuarios estadounidenses también presentan una amplia gama de antigüedad y diseños de instalaciones. Esta diversidad genera demanda tanto de sistemas de reemplazo como de trabajos de modernización especializados. Por estas razones, el mercado norteamericano de sistemas de manejo de equipaje en aeropuertos tiene su mayor base de ingresos en Estados Unidos.
Mercado de sistemas de manejo de equipaje en aeropuertos de Canadá
Canadá es el segmento nacional de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.22 % hasta 2031. El aeropuerto Pearson de Toronto inició la primera fase de su programa Pearson LIFT en mayo de 2026, con una inversión de 3 millones de dólares canadienses (2.17 millones de dólares estadounidenses) destinada a sistemas de gestión de equipaje y operaciones en pista, 30 kilómetros de infraestructura para equipaje, cintas transportadoras y sistemas de sensores. Posteriormente, en julio de 2026, Pearson anunció un programa de revitalización de terminales por valor de 1.5 millones de dólares canadienses (1.07 millones de dólares estadounidenses), que incluye mejoras en el procesamiento de equipaje.
Mercado de sistemas de manejo de equipaje en aeropuertos de México
México tiene la menor participación nacional, pero las renovaciones de aeropuertos y los planes de capacidad futura mantienen un flujo constante de equipos para el manejo de equipaje. El Aeropuerto Internacional de la Ciudad de México había invertido en su programa de renovación para principios de 2026. El programa incluye cintas transportadoras de equipaje, líneas de control de seguridad y equipos de rayos X. AIFA planea alcanzar los 20 millones de pasajeros para 2032 y hasta 85 millones para 2052, lo que requeriría ampliaciones sucesivas de la capacidad de equipaje. Por lo tanto, México ofrece un gasto a corto plazo menor que Estados Unidos o Canadá, pero tiene un horizonte temporal más amplio para nueva infraestructura.
Panorama regulatorio
En Estados Unidos, la normativa básica para los sistemas de manejo de equipaje viene establecida por la exigencia federal de inspeccionar el 100 % del equipaje facturado de los pasajeros en busca de explosivos (49 USC 44901). Esta exigencia impulsa la integración del Sistema de Inspección de Equipaje Facturado en Línea (CBIS) en las cintas transportadoras, los sistemas de clasificación y los controles. La Administración de Seguridad del Transporte (TSA) implementa este enfoque mediante su Programa Electrónico de Inspección de Equipaje (EBSP) y las Directrices de Planificación y Normas de Diseño (PGDS) v8.0, que abarcan la presentación de diseños, la cualificación de equipos y las pruebas de aceptación. En la práctica, la coordinación temprana con la TSA se convierte en un requisito indispensable para las principales modernizaciones y los nuevos programas de terminales.
En Canadá, Transport Canada regula la seguridad de la aviación civil, mientras que la Autoridad Canadiense de Seguridad del Transporte Aéreo (CATSA) gestiona los controles de seguridad en 89 aeropuertos designados. Según el Reglamento Canadiense de Seguridad de la Aviación de 2012 (CASR), los operadores aeroportuarios deben obtener la aprobación de CATSA para cualquier modificación de los sistemas de manejo de equipaje que afecte a los controles de seguridad. Esto refuerza la gestión controlada de cambios para las mejoras en instalaciones existentes. Transport Canada también mantiene un Programa de Supervisión de la Seguridad de la Aviación para el año fiscal 2025-2026, con revisiones y pruebas dirigidas por inspectores, lo que garantiza que el cumplimiento del diseño orientado a los controles de seguridad sea fundamental para la aprobación y puesta en marcha de los sistemas de equipaje.
Análisis de la cadena de valor
La cadena de valor comienza con los operadores y autoridades aeroportuarias definiendo el alcance del proyecto, incluyendo capacidad, confiabilidad, integración de control y requisitos de seguimiento. Luego avanza a través del concepto y el diseño detallado, alineado con TSA PGDS v8.0 para CBIS en EE. UU. y con los requisitos de CATSA y Transport Canada en Canadá. Integradores de sistemas y fabricantes de equipos originales (OEM) principales como Vanderlande, Daifuku, BEUMER y Leonardo, sistemas de clasificación y clasificación de paquetes (cinta, cinta transversal, bandeja basculante, DCV, contenedor/ICS), controles y software de gestión de equipaje. Contratistas especializados y socios EPC (por ejemplo, constructores/administradores industriales y otros constructores locales) se encargan de la instalación, las obras civiles y las transiciones por fases diseñadas para evitar cierres de terminales.
Los insumos iniciales suelen incluir acero fabricado, motores y variadores, sensores, PLC, componentes de red y hardware de interfaz EDS, con estrategias de abastecimiento condicionadas por las limitaciones de entrega del proyecto y las normas de contratación del sector público. En la fase posterior, la puesta en marcha depende de las pruebas integradas en todo el flujo de equipaje, los equipos de control y las interfaces heredadas. Los cuellos de botella suelen surgir en la transferencia del EDS a la cinta transportadora, la integración del software y las pruebas de aceptación. Tras la transferencia, las piezas de repuesto, los acuerdos de nivel de servicio (SLA) de tiempo de actividad, el refuerzo de la ciberseguridad y las actualizaciones analíticas adquieren mayor importancia a lo largo del ciclo de vida, ya que los aeropuertos buscan una mayor disponibilidad y una mayor resiliencia ante las interrupciones operativas.
Panorama competitivo
El mercado norteamericano de sistemas de manejo de equipaje para aeropuertos presenta una consolidación moderada entre los principales integradores de sistemas. Vanderlande Industries BV, Daifuku Co., Ltd. y BEUMER Group GmbH & Co. KG ocupan posiciones de liderazgo gracias a sus sistemas instalados, mantenimiento a largo plazo y software de control. Sus clientes valoran la capacidad de vincular la integración de equipos con el soporte de operaciones y mantenimiento. La competencia también depende de si un proveedor puede cumplir con los requisitos del aeropuerto en cuanto a interfaces de seguridad, seguimiento de equipaje y continuidad operativa. El entorno competitivo favorece a los proveedores con diseños probados en grandes centros de conexión, así como a los proveedores locales que prestan servicio a aeropuertos nacionales más pequeños. Los contratos de servicio a largo plazo son importantes, ya que los operadores necesitan un soporte fiable tras la puesta en marcha. Los proveedores establecidos pueden utilizar su base instalada para realizar actualizaciones y ampliaciones. Los nuevos participantes necesitan proyectos de referencia sólidos y capacidad de entrega local para competir. El mercado norteamericano de sistemas de manejo de equipaje para aeropuertos es competitivo, pero los compradores de aeropuertos valoran mucho el rendimiento operativo comprobado.
El sistema de transporte individual de BEUMER posiciona a la empresa en proyectos donde el área de piso y el seguimiento a nivel de maleta son requisitos fundamentales. Leonardo fortaleció sus referencias en EE. UU. en diciembre de 2025 mediante contratos por valor de más de 120 millones de dólares para Houston Hobby y Melbourne Orlando. Daifuku fue seleccionado como fabricante de equipos originales para la modernización del sistema de equipaje de American Airlines en Chicago O'Hare, que abarca la clasificación, el almacenamiento anticipado de equipaje, las cintas transportadoras y los carruseles. Estos proyectos demuestran que los clientes aeroportuarios siguen seleccionando proveedores de equipos con experiencia para modernizaciones complejas. También proporcionan a los proveedores referencias operativas locales que pueden influir en futuras licitaciones. El mercado norteamericano de sistemas de manejo de equipaje para aeropuertos utiliza dichas referencias para evaluar el rendimiento en terminales y condiciones de tráfico comparables. Los proveedores pueden utilizar un proyecto completado para demostrar que sus sistemas de control funcionan con la seguridad aeroportuaria y las operaciones de las aerolíneas. La cobertura de mantenimiento local sigue siendo un factor práctico para los aeropuertos que no pueden permitirse largos períodos de interrupción.
Líderes de la industria de sistemas de manejo de equipaje en aeropuertos de Norteamérica
Industrias Vanderlande BV
BEUMER Group GmbH & Co. KG
Daifuku Co., Ltd.
Smiths Group plc
Rapiscan Systems, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Daifuku recibió un contrato del Aeropuerto Internacional de Tampa para un nuevo Sistema Centralizado de Equipaje Facturado (CCBS) y el proyecto del Sistema de Manejo de Equipaje de la Zona de Operaciones D. Este contrato refuerza la posición de Daifuku en grandes programas integrados con la TSA, donde los controles de seguridad en línea y las transiciones graduales son fundamentales para mantener las operaciones durante la construcción.
- Febrero de 2026: Vanderlande completó la adquisición de Siemens Logistics en Estados Unidos, ampliando así su capacidad local de gestión de equipaje y carga. Esta adquisición refuerza la capacidad de ingeniería y servicio en la región y consolida la posición de los grandes integradores de sistemas que compiten por proyectos de modernización plurianuales en múltiples aeropuertos.
- Marzo de 2025: Daifuku, en colaboración con Industrial Constructors/Managers, Inc., obtuvo un contrato de 12 millones de dólares para modernizar y ampliar el sistema de manejo de equipaje de American Airlines en la Terminal 3 del Aeropuerto Internacional O'Hare de Chicago. El proyecto pone de manifiesto la constante demanda de modernización por parte de las aerolíneas en terminales con recursos limitados, donde es necesario implementar nuevas interfaces de control y aumentar la capacidad de procesamiento sin tiempos de inactividad prolongados.
Alcance y metodología
El mercado de sistemas de manejo de equipaje en aeropuertos de América del Norte abarca equipos automatizados, plataformas de software y soluciones integradas para el procesamiento del equipaje de los pasajeros desde el check-in hasta la recuperación, incluidos sistemas de transporte, tecnologías de clasificación, integración de controles de seguridad, soluciones de seguimiento y servicios de ciclo de vida, mientras que excluye equipos de manipulación manual y sistemas específicos de carga, con una evolución del mercado hacia la automatización impulsada por IA y la integración biométrica.
El mercado de sistemas de manejo de equipaje en aeropuertos de Norteamérica se segmenta por capacidad del aeropuerto, solución, tecnología, tipo de sistema y geografía. Por capacidad del aeropuerto, el mercado se segmenta en hasta 15 millones, de 15 a menos de 25 millones, de 25 a menos de 40 millones y más de 40 millones. Por solución, el mercado se segmenta en sistemas de facturación y emisión de billetes, sistemas de control de seguridad, sistemas de transporte y clasificación, almacenamiento anticipado de equipaje, recuperación/descarga de equipaje y seguimiento y localización. Por tecnología, el mercado se segmenta en códigos de barras, RFID, sensores IoT y dispositivos periféricos, robótica y vehículos autónomos (AV), y software de IA/ML. Por tipo de sistema, el mercado se segmenta en sistemas de cintas transportadoras, clasificadores de bandejas basculantes y de cinta transversal, vehículos con código de destino (DCV), sistemas basados en contenedores/transportadores individuales (ICS) y sistemas híbridos y otros sistemas emergentes. El informe también ofrece tamaños de mercado y pronósticos para tres países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Por capacidad del aeropuerto
| Hasta 15 millones |
| De 15 a menos de 25 millones |
| De 25 a menos de 40 millones |
| Por encima de 40 millones |
Por solución
| Sistemas de facturación y emisión de billetes |
| Sistemas de control de seguridad |
| Sistemas de transporte y clasificación |
| Almacenamiento anticipado de equipaje (EBS) |
| Recogida/descarga de equipaje |
| Rastreando y siguiendo |
por Tecnología
| Barcode |
| RFID |
| Sensores IoT y dispositivos de borde |
| Robótica y vehículos autónomos (VA) |
| Software de IA/ML |
Por tipo de sistema
| Sistemas de cinta transportadora |
| Clasificadores de bandeja inclinable y de banda cruzada |
| Vehículo con código de destino (DCV) |
| Sistemas de transporte individual/basados en contenedores (ICS) |
| Sistemas híbridos y otros sistemas emergentes |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Por capacidad del aeropuerto | Hasta 15 millones |
| De 15 a menos de 25 millones | |
| De 25 a menos de 40 millones | |
| Por encima de 40 millones | |
| Por solución | Sistemas de facturación y emisión de billetes |
| Sistemas de control de seguridad | |
| Sistemas de transporte y clasificación | |
| Almacenamiento anticipado de equipaje (EBS) | |
| Recogida/descarga de equipaje | |
| Rastreando y siguiendo | |
| por Tecnología | Barcode |
| RFID | |
| Sensores IoT y dispositivos de borde | |
| Robótica y vehículos autónomos (VA) | |
| Software de IA/ML | |
| Por tipo de sistema | Sistemas de cinta transportadora |
| Clasificadores de bandeja inclinable y de banda cruzada | |
| Vehículo con código de destino (DCV) | |
| Sistemas de transporte individual/basados en contenedores (ICS) | |
| Sistemas híbridos y otros sistemas emergentes | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué factores impulsan el gasto en sistemas de manejo de equipaje en los aeropuertos de Norteamérica?
La modernización de las terminales, los requisitos de control de seguridad de la TSA y las normas de seguimiento de equipaje de la IATA impulsan la inversión. Se prevé que el valor regional alcance los 0.89 millones de dólares estadounidenses para 2031.
¿Qué segmento de capacidad aeroportuaria representó la mayor cuota de mercado en 2025?
Los aeropuertos que gestionaron entre 25 y menos de 40 millones de pasajeros concentraron el 35.65% de los ingresos en 2025.
¿Cuál es la solución de gestión de equipaje de mayor crecimiento?
Se prevé que el seguimiento y la localización crezcan a una tasa de crecimiento anual compuesta del 12.72 % hasta 2031, gracias al apoyo de la Resolución 753 y a los esfuerzos por reducir el equipaje extraviado.
¿Por qué están ganando tanta atención los sistemas de transporte individuales?
Los sistemas de transporte individual (ICS, por sus siglas en inglés) ofrecen una implementación modular, menores necesidades de espacio en planta y seguimiento a nivel de equipaje, lo que ayuda a los aeropuertos a modernizarse en terminales con espacio limitado.
¿Qué país está creciendo más rápido en Norteamérica?
Se prevé que Canadá crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.22 % hasta 2031, gracias a los importantes programas de los aeropuertos Toronto Pearson y Montréal-Trudeau.
¿Qué riesgos afectan a la modernización del sistema de equipaje de los aeropuertos?
Los elevados costes de la rehabilitación de terrenos contaminados, la integración de sistemas heredados, el coste de los componentes y los riesgos de ciberseguridad pueden retrasar los proyectos.


