

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
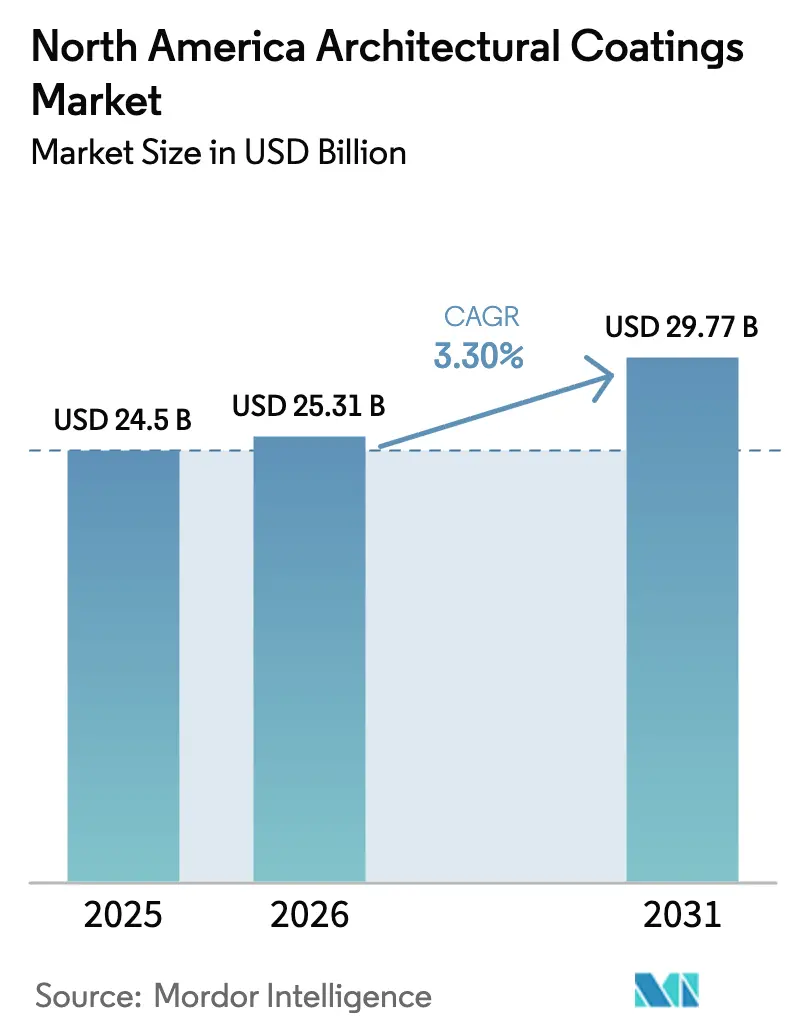
| Tamaño del mercado (2026) | USD 25.31 mil millones |
| Tamaño del mercado (2031) | USD 29.77 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.30% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos arquitectónicos en Norteamérica por Mordor Intelligence
Se espera que el mercado de recubrimientos arquitectónicos de Norteamérica crezca de 24.5 millones de dólares en 2025 a 25.31 millones de dólares en 2026, y se prevé que alcance los 29.77 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.30% durante el período 2026-2031. La renovación residencial en curso, las estrictas regulaciones sobre compuestos orgánicos volátiles (COV) y los cambios en el gasto en construcción debido a cambios geográficos siguen influyendo en la demanda, con tecnologías a base de agua que reemplazan progresivamente a las alternativas a base de solventes. Las resinas acrílicas superan a otras químicas, ya que se ajustan a las normativas y logran una amplia versatilidad de formulación. Estados Unidos mantiene el liderazgo del mercado, pero México es la región de mayor crecimiento, impulsado por el desarrollo industrial derivado de la deslocalización cercana. La intensidad competitiva está aumentando a medida que las empresas establecidas invierten en la expansión de plantas y herramientas digitales de interacción con el cliente, mientras que las fluctuaciones en los precios de las materias primas y la persistente escasez de mano de obra limitan el impulso de crecimiento a corto plazo.
Conclusiones clave del informe
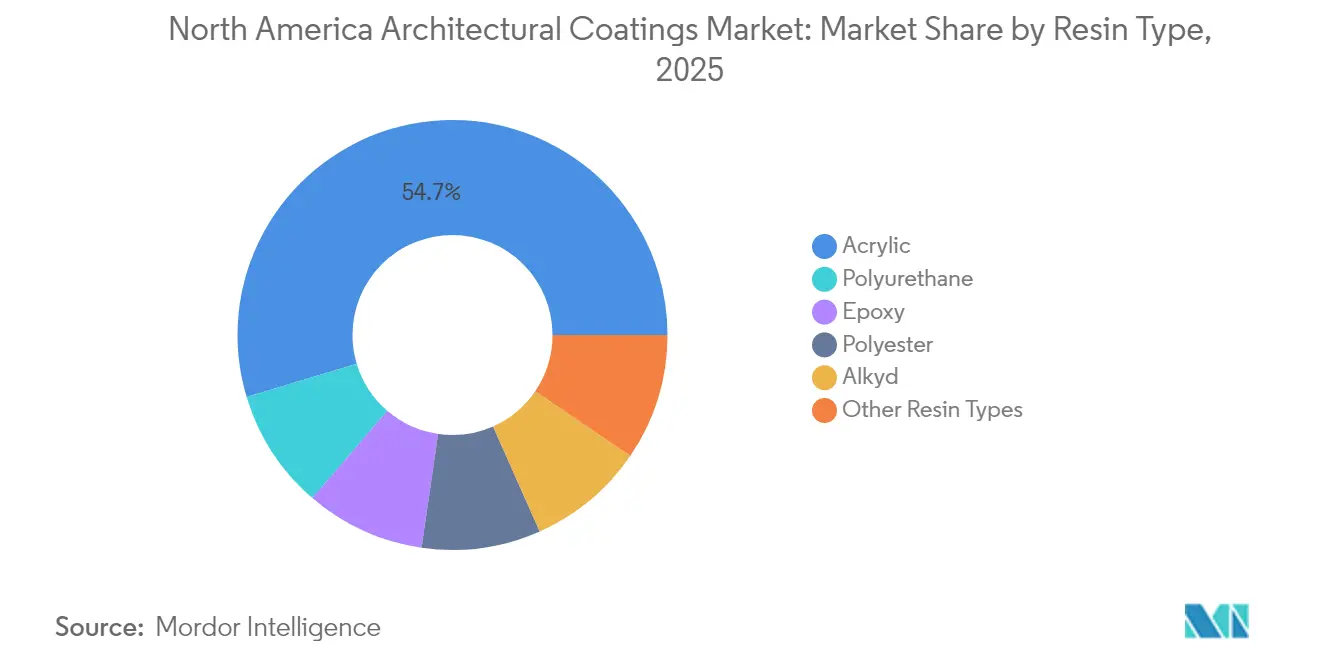
- Por tipo de resina, el acrílico capturó el 54.65% de la cuota de mercado de recubrimientos arquitectónicos de América del Norte en 2025 y está avanzando a una tasa de crecimiento anual compuesta (TCAC) del 3.82% hasta 2031.
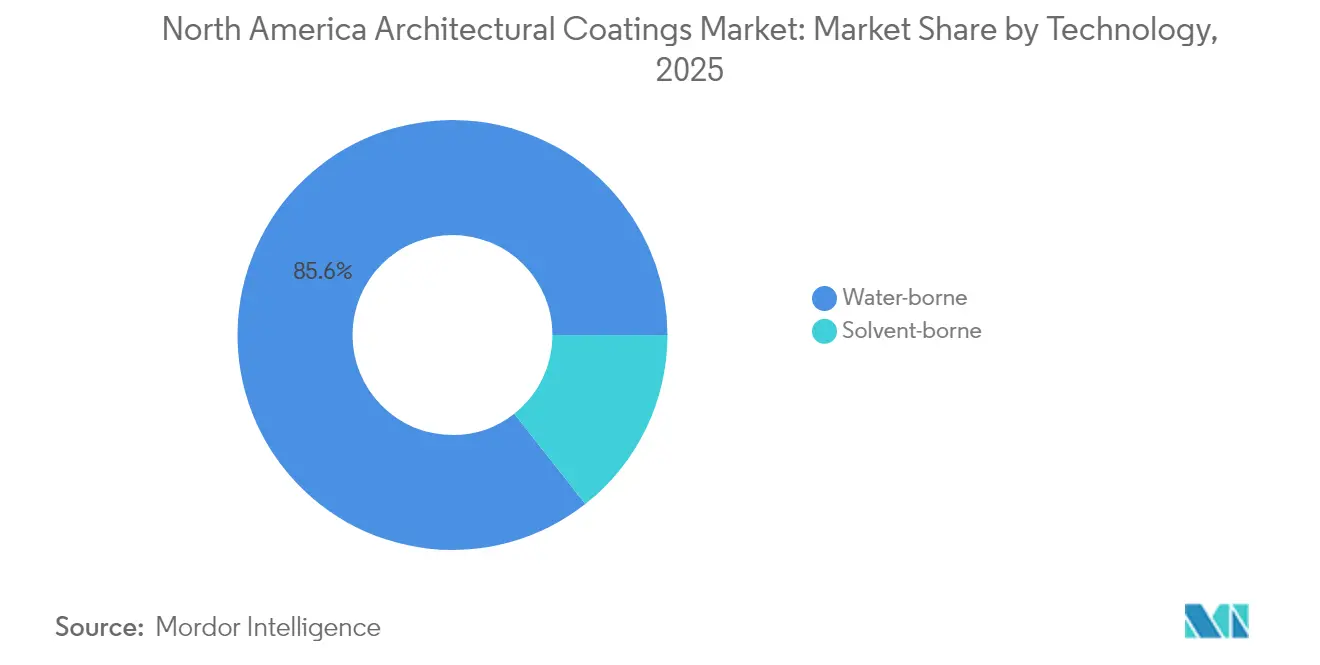
- Por tecnología, los sistemas a base de agua representaron el 85.60% del tamaño del mercado de recubrimientos arquitectónicos de América del Norte en 2025 y están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 3.49% hasta 2031.
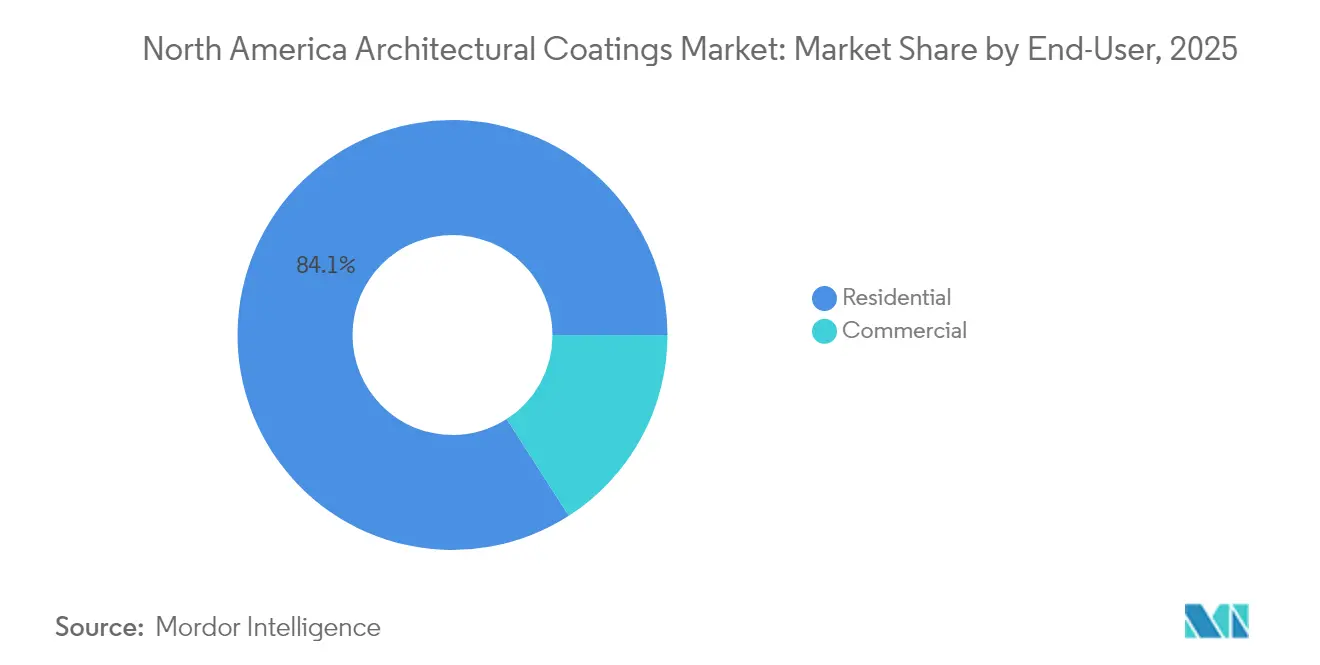
- Por usuario final, el segmento residencial representó el 84.10% de la cuota de mercado de recubrimientos arquitectónicos de América del Norte en 2025, y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 3.37% hasta 2031.
- Por geografía, Estados Unidos contribuyó con el 80.75% del tamaño del mercado de recubrimientos arquitectónicos de América del Norte en 2025; México registra la CAGR proyectada más alta con un 3.63% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de recubrimientos arquitectónicos en Norteamérica
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la actividad de renovación y repintado de viviendas | + 0.8% | América del Norte, más fuerte en los mercados suburbanos de EE. UU. | Mediano plazo (2-4 años) |
| Impulso regulatorio hacia formulaciones con bajo contenido de COV/en base acuosa | + 0.6% | Estados Unidos y Canadá, con California a la cabeza en la adopción | Largo plazo (≥ 4 años) |
| Auge de la construcción comercial en las áreas metropolitanas del Cinturón del Sol de EE. UU. | + 0.4% | Texas, Florida, Arizona, Nevada | Mediano plazo (2-4 años) |
| Demanda de sistemas exteriores duraderos y resistentes a los rayos UV y a la intemperie | + 0.3% | A nivel mundial, con énfasis en las regiones costeras y de alta radiación UV | Largo plazo (≥ 4 años) |
| Herramientas de visualización digital del color que impulsan las mejoras premium | + 0.2% | América del Norte, concentrada en los mercados urbanos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la actividad de renovación y repintado residencial
El Centro Conjunto de Estudios de Vivienda de Harvard pronostica que el gasto en mejoras del hogar en EE. UU. en 2025 alcanzará los USD 509 mil millones, un aumento interanual del 1.2 % que sustenta la demanda base a pesar de un aumento moderado posterior a la pandemia [1] Centro Conjunto de Estudios de Vivienda, “Se espera que el gasto en mejoras y reparaciones del hogar alcance los USD 509 mil millones en 2025”, Universidad de Harvard, jchs.harvard.edu . La mayor frecuencia de renovaciones favorece los proyectos de repintado, que mantienen volúmenes estables incluso cuando la construcción nueva se ralentiza. El parque de viviendas antiguas, con ciclos de repintado promedio de siete a diez años, sustenta las ventas recurrentes. Las sólidas tendencias de migración suburbana añaden oportunidades de repintado a medida que las viviendas recién compradas se someten a mejoras estéticas. Las marcas líderes están aprovechando los programas de fidelización y la entrega en el mismo día para captar una mayor participación en el gasto, ya que persisten los retrasos en los proyectos en las principales áreas metropolitanas. Los contratistas informan que los dispositivos de igualación de color agilizan las aprobaciones de proyectos, lo que respalda la adopción de recubrimientos de primera calidad.
Impulso regulatorio hacia formulaciones con bajo contenido de COV/base acuosa
La Agencia de Protección Ambiental finalizó Estándares Nacionales de Emisión más estrictos para Contaminantes Atmosféricos Peligrosos para recubrimientos en aerosol en diciembre de 2024, lo que marcó un cambio de varios años hacia sistemas a base de agua [2] Agencia de Protección Ambiental, “Estándares Nacionales de Emisión para Contaminantes Atmosféricos Peligrosos: Recubrimientos en Aerosol”, epa.gov . La Junta de Recursos del Aire de California mantiene los límites de COV más estrictos del país, creando de hecho un estándar de facto en América del Norte. Los costos de cumplimiento aumentan para las empresas más pequeñas, lo que fomenta la consolidación a medida que los actores más grandes aprovechan su escala de investigación y desarrollo para reformular más rápidamente. La tecnología a base de agua, que ya tiene una participación del 86.12%, gana más tracción debido a una mayor durabilidad y reducción de olores, mientras que los equipos de marketing capitalizan las credenciales de sostenibilidad para diferenciar las marcas en el punto de venta.
Auge de la construcción comercial en las áreas metropolitanas del Cinturón del Sol de EE. UU.
Los datos de gasto de la Oficina del Censo de EE. UU. confirman un desempeño superior en la construcción en Texas, Florida y Arizona, impulsado por la afluencia de población y el desarrollo de centros de datos. Los proyectos de semiconductores y vehículos eléctricos incrementan la demanda de recubrimientos arquitectónicos especializados de alto rendimiento, diseñados para entornos de salas blancas y gestión térmica. Si bien el Instituto Americano de Arquitectos proyecta un gasto no residencial prácticamente estable hasta 2026, las áreas metropolitanas del Cinturón del Sol desafían esta tendencia, generando un impulso regional. Los proveedores de recubrimientos concentran nuevos centros de almacenamiento cerca de estos corredores para acortar los plazos de entrega y asegurar su inclusión en las especificaciones de los megaproyectos.
Demanda de sistemas exteriores duraderos, resistentes a los rayos UV y a la intemperie
Los fenómenos meteorológicos extremos impulsan a los arquitectos a especificar recubrimientos con una estabilidad UV superior, resistencia a la niebla salina y permeabilidad al vapor de agua. Las fórmulas acrílicas cumplen con estos requisitos a un precio competitivo, lo que refuerza su liderazgo en el mercado con un 55.01 %. Los gerentes de producto destacan los avances en resinas que prolongan los ciclos de repintado, lo que permite a los contratistas ofrecer garantías a largo plazo. Las licitaciones del sector público incorporan cada vez más la evaluación de la resistencia, lo que favorece las formulaciones de alta calidad. Los fabricantes ofrecen paquetes de productos para exteriores con selladores complementarios para impulsar las ventas de protección integral de la envolvente del edificio.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas (petroquímicas) | -0.5% | A nivel mundial, las regiones dependientes de las importaciones de América del Norte son las más afectadas | Corto plazo (≤ 2 años) |
| Presión de costes por el cumplimiento de la normativa sobre COV sobre los fabricantes más pequeños | -0.3% | Estados Unidos y Canadá, particularmente agudo en California y los estados del noreste | Mediano plazo (2-4 años) |
| La escasez de mano de obra calificada prolonga los plazos de ejecución de los proyectos | -0.4% | América del Norte, especialmente en las áreas metropolitanas del Cinturón del Sol de alto crecimiento. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas
Los datos del Fondo Monetario Internacional sobre materias primas indican fluctuaciones anuales en los precios del cobre y el aluminio durante 2024, lo que podría afectar las previsiones de costos de los insumos para recubrimientos arquitectónicos. El dióxido de titanio, un ingrediente clave para la opacidad, sigue siendo vulnerable a la consolidación de la oferta global, lo que lleva a los fabricantes a cubrir sus compras o ajustar las proporciones de sus formulaciones. Los picos de precios generan aumentos frecuentes en los precios de lista del 3 % al 7 %, lo que incrementa los presupuestos de los proyectos y retrasa los trabajos de repintado no esenciales. Las cláusulas contractuales que exigen ajustes basados en índices se vuelven más comunes, transfiriendo parte del riesgo a los usuarios finales.
La escasez de mano de obra especializada en pintura está prolongando los plazos de entrega de los proyectos.
La Asociación Nacional de Constructores de Viviendas calcula que el sector de la construcción necesita 723,000 nuevos trabajadores cada año para satisfacer la demanda; sin embargo, la matrícula en formación profesional sigue estando muy por debajo de los niveles de reemplazo. El envejecimiento de la población y la baja participación en programas de aprendizaje hacen que los contratistas de pintura compitan por un número cada vez menor de profesionales cualificados, especialmente en los estados del Cinturón del Sol, de alto crecimiento económico. Los plazos de entrega prolongados encarecen la mano de obra y reducen los plazos de licitación para los contratistas. Algunos fabricantes responden con subvenciones para formación y academias móviles para ampliar la base de aplicadores, pero el alivio a corto plazo parece limitado.
Análisis de segmento
Por tipo de resina: Dominio acrílico impulsado por la armonización regulatoria
En 2025, los sistemas acrílicos representaron el 54.65 % del mercado norteamericano de recubrimientos arquitectónicos, con una previsión de crecimiento anual compuesto (CAGR) del 3.82 % hasta 2031. Esta ventaja de escala se alinea con las normativas sobre bajo contenido de COV y una resistencia superior a los rayos UV, lo que permite que el acrílico reemplace a los alquídicos tanto en aplicaciones interiores como exteriores. El poliuretano sigue siendo una opción especializada para suelos comerciales propensos a la abrasión, mientras que el epoxi y el poliéster son adecuados para zonas de alta resistencia química, como las salas asépticas de los hospitales. La inversión de 20 millones de dólares de Lubrizol en capacidad de producción de emulsiones acrílicas subraya su confianza en el crecimiento. El uso de alquídicos disminuye a medida que los acrílicos de base acuosa alcanzan tiempos de secado similares sin afectar al olor.
La versatilidad de formulación del acrílico permite obtener una amplia gama de acabados, desde mate hasta alto brillo, y su compatibilidad con colorantes sin COV simplifica el cumplimiento de las normativas en diversas jurisdicciones. La resiliencia de la cadena de suministro mejora a medida que los proveedores de resina localizan la producción, reduciendo así la dependencia de las importaciones. Las campañas de marketing destacan la durabilidad y la lavabilidad, impulsando a los consumidores hacia las líneas premium. En conjunto, estas dinámicas consolidan el liderazgo del acrílico en el mercado de recubrimientos arquitectónicos de Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: Los sistemas a base de agua obtienen una ventaja regulatoria
La tecnología de base acuosa representó el 85.60 % de las ventas totales en 2025 y lidera el crecimiento con una tasa de crecimiento anual compuesto (TCAC) del 3.49 %. La cuota de mercado de Norteamérica para recubrimientos arquitectónicos de base acuosa supera la de cualquier otra región del mundo, lo que refleja décadas de mejoras graduales en la formulación. Las recientes normas de la EPA sobre aerosoles y los límites de la CARB refuerzan el impulso hacia productos con contenido de COV casi nulo. Las líneas de recubrimientos de base solvente se destinan principalmente a nichos de mercado como trabajos exteriores en metal y a entornos con exposición a climas extremos.
Los modificadores de reología mejorados, las características de rápida puesta en servicio y los aditivos avanzados de tiempo abierto reducen la brecha de rendimiento que antes favorecía a los productos con solventes. Las principales cadenas minoristas dedican más espacio en sus estantes a los productos con etiquetas ecológicas, mientras que los contratistas profesionales señalan la reducción del olor como una razón clave para el cambio. La infraestructura de fabricación se adapta a medida que las líneas de producción se convierten a procesos con base acuosa y se amplían los sistemas de tratamiento de aguas residuales. Estos avances consolidan el dominio de los recubrimientos con base acuosa en el mercado de recubrimientos arquitectónicos de Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: El segmento residencial ancla la estabilidad del mercado.
El canal residencial generó el 84.10 % del crecimiento de ventas y clientes potenciales en 2025, con una tasa de crecimiento anual compuesto (TCAC) del 3.37 %, lo que refleja la estabilidad impulsada por la renovación de pintura, que compensa la debilidad cíclica en las nuevas construcciones. Un estudio de Harvard vincula el continuo dinamismo del gasto con el mantenimiento rutinario, en lugar de las remodelaciones a gran escala, lo que estabiliza la cantidad de pintura vendida. Las herramientas de visualización digital, como ColorReader, fomentan las mejoras realizadas por el usuario, lo que impulsa la demanda de acabados de alta gama.
Los volúmenes comerciales, aunque menores, alcanzan precios de venta promedio más altos debido a las especificaciones especializadas para los sectores de salud, educación y hostelería. Los contratistas de este sector priorizan los productos de bajo olor y secado rápido para minimizar el tiempo de inactividad de las instalaciones. En consecuencia, se prevé que el segmento comercial del mercado norteamericano de recubrimientos arquitectónicos contribuya con un valor significativo en relación con su volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Estados Unidos representó el 80.75 % de los ingresos de 2025, impulsado por la red de distribución de recubrimientos más consolidada del mundo. El consenso de la AIA apunta a un crecimiento moderado en el sector no residencial hasta 2026; sin embargo, la migración hacia el Cinturón del Sol mantiene la dinámica regional. El marco regulatorio de California sobre compuestos orgánicos volátiles (COV) impulsa la evolución de productos a nivel nacional, garantizando que los recubrimientos de base acuosa dominen los nuevos lanzamientos. La penetración del comercio digital se acelera a medida que los distribuidores ofrecen entrega al día siguiente para los productos más vendidos.
El gasto en construcción en Canadá se acerca a un nuevo ciclo impulsado por megaproyectos de transporte y servicios públicos, y BuildForce Canada prevé un aumento del empleo en el sector de la construcción hasta 2033. El repintado de viviendas se mantiene estable, ya que la normalización de las tasas hipotecarias incentiva a los propietarios a priorizar el mantenimiento en lugar de mudarse. Sin embargo, la escasez de pintores refleja las presiones que se observan en Estados Unidos, lo que reduce los plazos de entrega.
México avanza con una tasa de crecimiento anual compuesta (TCAC) del 3.63%, impulsado por la relocalización de la producción electrónica y la concentración de plantas de ensamblaje automotriz en el corredor norte. La dependencia de resinas importadas implica un riesgo de costos debido a las fluctuaciones cambiarias; sin embargo, la rápida expansión de la capacidad productiva por parte de las multinacionales sugiere confianza en los fundamentos de la demanda. La moderación del gasto público atenúa los volúmenes a corto plazo, pero se ve compensada por la creación de nuevas plantas industriales privadas. En consecuencia, México se consolida como el motor de crecimiento clave dentro del mercado de recubrimientos arquitectónicos de Norteamérica.
Panorama competitivo
El mercado norteamericano de recubrimientos arquitectónicos está moderadamente consolidado. Las plataformas digitales de interacción con el cliente constituyen un nuevo campo de batalla. Benjamin Moore aprovecha su ecosistema Color Portfolio para fidelizar a sus clientes, mientras que Sherwin-Williams incorpora recomendaciones de color mejoradas con inteligencia artificial a su conjunto de aplicaciones. Estas herramientas agilizan la elaboración de presupuestos y fomentan la preferencia de marca desde el inicio del proceso de selección. Las empresas emergentes con enfoque en la sostenibilidad intentan abrirse paso mediante resinas de base biológica y suscripciones directas al consumidor, pero los grandes distribuidores mantienen una ventaja en los plazos de entrega y el servicio. Los fabricantes más pequeños se enfrentan al aumento de los costes de cumplimiento normativo a medida que se endurecen los límites de COV, lo que convierte las adquisiciones complementarias en una atractiva estrategia de salida. En general, la estructura del mercado se inclina hacia las empresas consolidadas que combinan una sólida cadena de suministro, agilidad en investigación y desarrollo y un alcance omnicanal.
Líderes de la industria de recubrimientos arquitectónicos en Norteamérica
La compañía Sherwin-Williams
Industrias PPG, Inc.
RPM Internacional Inc.
Corporación masco
Benjamin Moore & Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: Akzo Nobel NV, Arkema y BASF redujeron conjuntamente la huella de carbono de los recubrimientos en polvo arquitectónicos superduraderos Interpon D hasta en un 40%, con la ayuda de materias primas de origen biológico.
- Diciembre de 2024: PPG Industries, Inc. vendió sus negocios de recubrimientos arquitectónicos de EE. UU. y Canadá a American Industrial Partners por 550 millones de dólares, reorientando su cartera hacia segmentos de mayor margen.
Alcance del informe sobre el mercado de recubrimientos arquitectónicos en América del Norte
Los revestimientos arquitectónicos incluyen pinturas aplicadas en edificios de oficinas, almacenes, tiendas minoristas, centros comerciales y edificios residenciales, productos de madera, que se utilizan en muebles y accesorios, puertas y ventanas, cubiertas y gabinetes, y otros productos.
El mercado norteamericano de recubrimientos arquitectónicos está segmentado por industria, tecnología, resina y geografía. Por industria, el mercado se divide en comercial y residencial. Por tecnología, se divide en base solvente y base agua. Por resina, se divide en acrílica, alquídica, poliuretano, epoxi, poliéster y otros tipos de resina. El informe también abarca el tamaño del mercado y las previsiones para el mercado de recubrimientos arquitectónicos en los principales países de la región. Para cada segmento, el tamaño del mercado y las previsiones se basan en los ingresos (USD) y el volumen (kilotones).
Por tipo de resina
| Acrílico |
| Alquídico |
| Poliuretano |
| Epoxy |
| Poliéster |
| Otros tipos de resina |
por Tecnología
| Llevado por barco |
| A base de solvente |
Por usuario final
| Residencial |
| Comercial |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de resina | Acrílico |
| Alquídico | |
| Poliuretano | |
| Epoxy | |
| Poliéster | |
| Otros tipos de resina | |
| por Tecnología | Llevado por barco |
| A base de solvente | |
| Por usuario final | Residencial |
| Comercial | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Locales comerciales - El Sector Comercial incluye las pinturas y recubrimientos utilizados para hoteles, hospitales, instituciones educativas, instituciones gubernamentales y centros comerciales, entre otros. El alcance no incluye pinturas y revestimientos utilizados para aplicaciones de infraestructura.
- RESIDENCIAL - Esta sección incluye pinturas y revestimientos para interiores y exteriores utilizados en edificios residenciales.
- SUPERFICIE DEL PISO - La superficie construida total comprende la superficie construida existente y la nueva para los usuarios finales secundarios considerados en el estudio.
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industriales y externas) pertenecientes al segmento de usuario final específico y al país se seleccionan de un grupo de variables y factores relevantes basados en la investigación de escritorio y la revisión de la literatura; junto con los aportes de expertos primarios.
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y se construye el modelo en base a estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción
Obtenga más detalles sobre la metodología de investigación
Descargar PDF




