

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
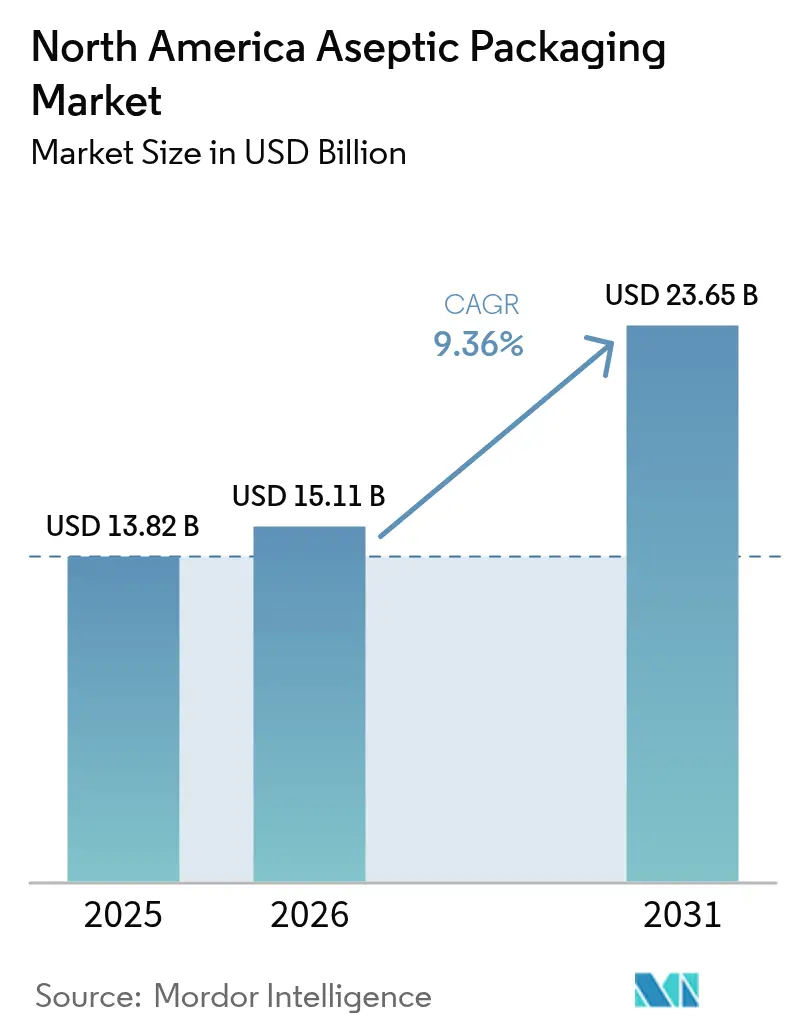
| Tamaño del mercado (2026) | USD 15.11 mil millones |
| Tamaño del mercado (2031) | USD 23.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.36% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases asépticos en América del Norte realizado por Mordor Intelligence
Se espera que el tamaño del mercado de envases asépticos de América del Norte crezca de 13.82 millones de dólares en 2025 a 15.11 millones de dólares en 2026 y alcance los 23.65 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 9.36 % entre 2026 y 2031. Esta expansión está liderada por los productos biológicos farmacéuticos, que requieren envases estériles validados; los procesadores de lácteos, que buscan prolongar su vida útil sin refrigeración; y las marcas de bebidas, que buscan reducir los gastos de transporte de la cadena de frío en las rutas continentales. La adopción se acelera aún más gracias a que la monitorización de la esterilidad mediante IA en línea verifica la integridad microbiana en tiempo real, lo que reduce el riesgo de retirada de productos del mercado en plantas reguladas de medicamentos y alimentos. Al mismo tiempo, las innovaciones en materiales, especialmente los laminados a base de fibra y el vidrio inerte, refuerzan el rendimiento de la barrera y cumplen con los requisitos de sostenibilidad. Por lo tanto, la competitividad se inclina hacia proveedores que integran maquinaria de llenado, análisis de datos y colaboraciones para el reciclaje en una oferta integral, lo que añade una nueva capa digital a un sector que ya requiere una inversión de capital intensiva.
Conclusiones clave del informe
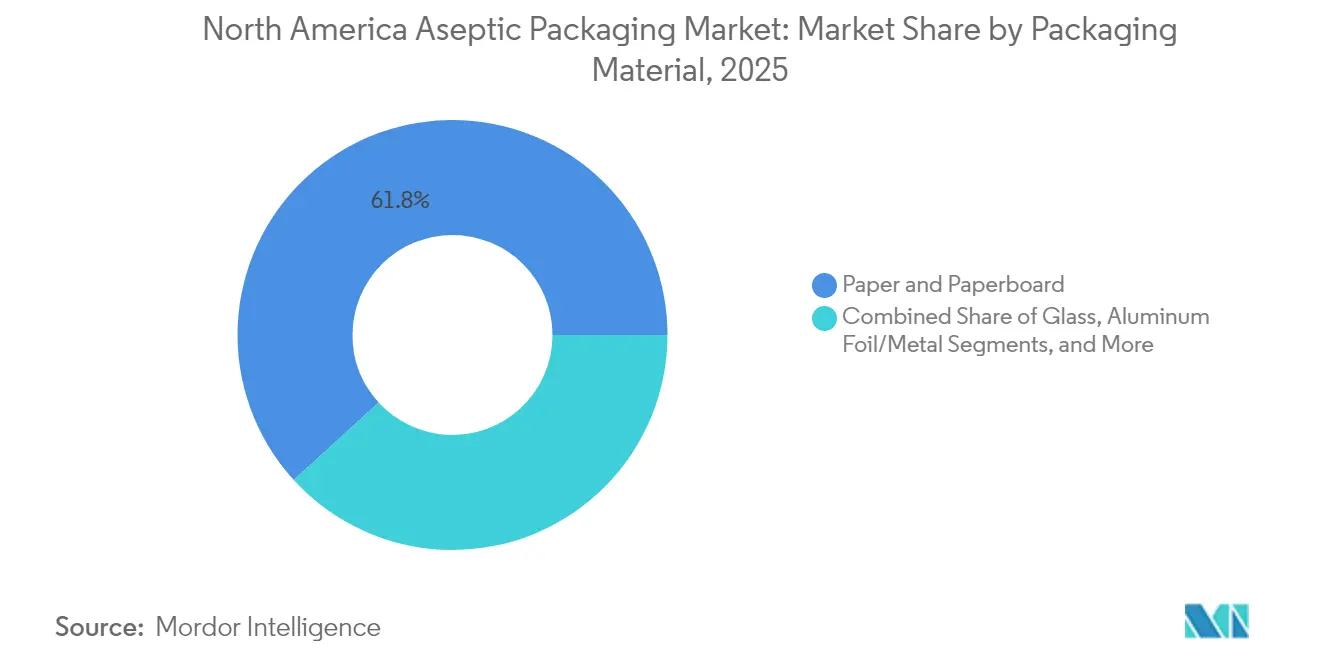
- Por material de embalaje, el papel y el cartón lideraron con una participación de ingresos del 61.78% en 2025; los envases de vidrio avanzaron a una CAGR del 10.24% hasta 2031.
- Por tipo de producto, los cartones representaron el 41.95% de la participación de mercado de envases asépticos de América del Norte en 2025, mientras que los viales y ampollas registraron la CAGR más rápida del 10.79% hasta 2031.
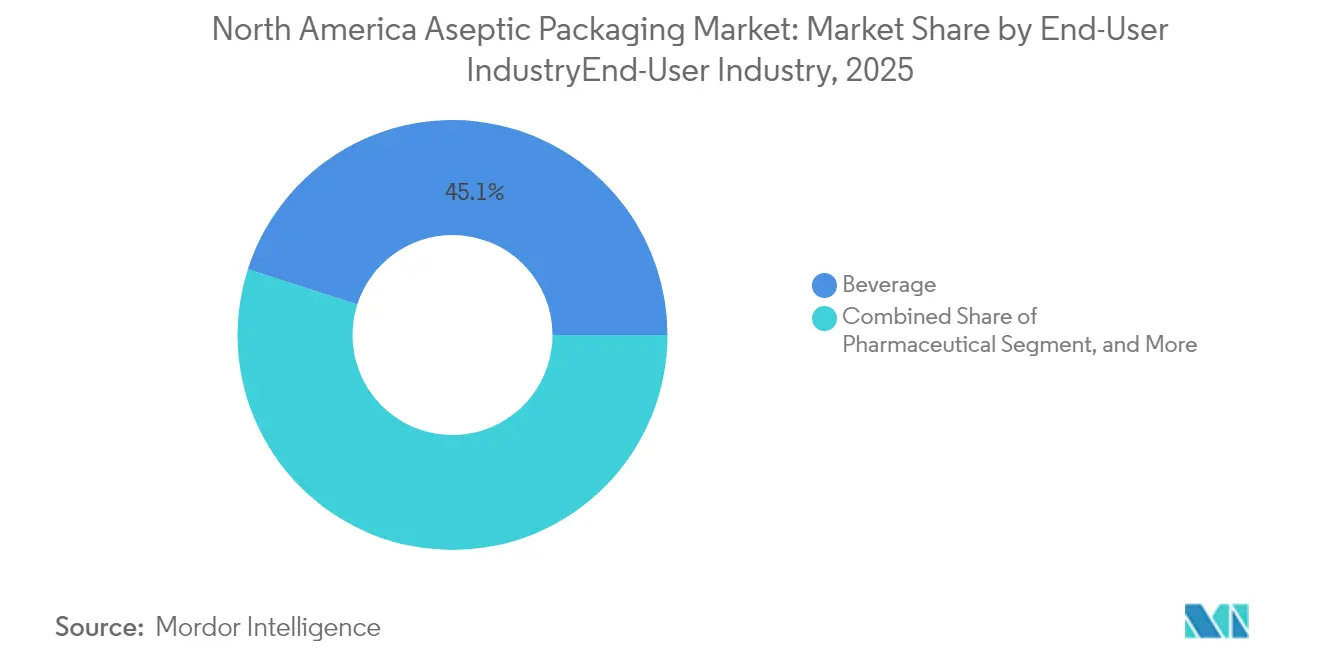
- Por industria de usuario final, las bebidas representaron el 45.05 % del tamaño del mercado de envases asépticos de América del Norte en 2025, y los productos farmacéuticos están avanzando a una CAGR del 10.84 % hasta 2031.
- Por tecnología, el llenado aséptico de líquidos mantuvo una participación del 48.55% en 2025; los equipos de soplado-llenado-sellado se están expandiendo a una CAGR del 10.05% hasta 2031.
- Estados Unidos contribuyó con el 71.88% de los ingresos regionales en 2025, mientras que México mostró la perspectiva de CAGR más sólida del 11.23% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envasado aséptico en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de reducir los costos logísticos de la cadena de frío | + 1.8% | América del Norte, con mayor incidencia en México y las zonas rurales de Estados Unidos. | Mediano plazo (2-4 años) |
| Preferencia por productos con una vida útil de ≥12 meses | + 2.1% | Centros urbanos de Estados Unidos y Canadá | Corto plazo (≤2 años) |
| Impulso a la sostenibilidad para formatos ligeros y basados en papel | + 1.2% | Regiones alineadas con América del Norte y la UE | Largo plazo (≥4 años) |
| Rápida expansión de la capacidad aséptica en las plantas lácteas de EE. UU. | + 0.9% | Corredores lecheros del Medio Oeste y el Suroeste | Mediano plazo (2-4 años) |
| Aumento de productos biológicos e inyectables listos para usar que requieren paquetes estériles | + 0.6% | Centros estadounidenses, clústeres biotecnológicos canadienses | Largo plazo (≥4 años) |
| Monitoreo de esterilidad en línea habilitado por IA que reduce los retiros | + 0.3% | Centros farmacéuticos de EE. UU. y Canadá | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de reducción de costos logísticos en la cadena de frío
El transporte con temperatura controlada absorbe entre el 15 y el 25 % de los presupuestos de distribución, por lo que eliminar la refrigeración mejora rápidamente los márgenes. [1] Servicio Agrícola Exterior, “México: Productos Lácteos y Productos Semestrales 2025”, fas.usda.gov Las importaciones mexicanas de leche, por ejemplo, evitan entre 0.15 y 0.30 USD por litro en primas de flete cuando se envían a temperatura ambiente. Nestlé ha destinado 1 millones de USD para líneas asépticas en México entre 2025 y 2027 para aprovechar los ahorros. Los condados rurales de EE. UU. con almacenamiento en frío limitado se hacen eco de este cálculo, mientras que las lecherías canadienses dependen de envases de larga duración para llegar a comunidades remotas del norte donde los costos logísticos a menudo superan el valor del producto. A medida que persisten los precios del diésel y la escasez de conductores, el mercado de envases asépticos de América del Norte encuentra una ventaja duradera al reducir las millas de refrigeración.
Preferencia por productos con una vida útil de ≥12 meses
Las compras a granel se expandieron durante la pandemia, cuando se reponían las despensas, y los productos estables a temperatura ambiente ahora alcanzan márgenes de ganancia de entre el 20 % y el 30 % en los mercados urbanos. Las encuestas de Tetra Pak muestran que el 67 % de los hogares prioriza la vida útil por encima de la lealtad a la marca. En el sector farmacéutico, la planta de SCHOTT Pharma en Carolina del Norte, con un presupuesto de 371 millones de dólares, triplica la producción de jeringas que mantienen la estabilidad a temperatura ambiente durante 36 meses. Los consumidores urbanos asocian una mayor duración con la comodidad y la preparación para emergencias, lo que impulsa la reformulación de bebidas que resisten el almacenamiento a temperatura ambiente. Como resultado, el mercado norteamericano de envases asépticos cobra impulso tanto en los pasillos de supermercados como en los inventarios hospitalarios.
Impulso a la sostenibilidad para formatos ligeros y basados en papel
La ley SB 54 de California estipula un 65 % de contenido reciclado para 2032, lo que intensifica la demanda de sustratos renovables que preservan la esterilidad. Smurfit WestRock aspira a envases 100 % reciclables para 2030, mientras que Graphic Packaging destina 200 millones de dólares a innovaciones en barreras de fibra. Si bien las estructuras multicapa dificultan la recuperación, las encuestas de consumidores sugieren una tolerancia de precio del 15 % al 20 % para las opciones basadas en papel. Los organismos reguladores y los minoristas ahora premian los recubrimientos de base biológica que sustituyen a los polímeros derivados del petróleo, impulsando el mercado norteamericano de envases asépticos hacia el diseño circular a pesar de las deficiencias de infraestructura.
Rápida expansión de la capacidad aséptica en plantas lácteas de EE. UU.
Los procesadores de lácteos invirtieron USD 2.8 millones en mejoras en 2024, destinando el 40% a líneas asépticas que redujeron USD 0.12 por galón en costos mensuales de almacenamiento en frío. Las cooperativas del Medio Oeste implementan la tecnología para recuperar participación de las bebidas vegetales, mientras que las instalaciones del Suroeste buscan atraer a los consumidores hispanos familiarizados con los formatos no perecederos. La expansión de USD 35 millones de SIG Combibloc en Querétaro impulsa las exportaciones transfronterizas de lácteos. El aumento de las ganancias también proviene de la leche orgánica premium, que genera márgenes de beneficio del 40-50% cuando se vende a temperatura ambiente, lo que refuerza la trayectoria del mercado de envasado aséptico en Norteamérica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital y largo retorno de la inversión para líneas de llenado aséptico | -1.4% | América del Norte, con el mayor impacto en los fabricantes de tamaño mediano | Mediano plazo (2-4 años) |
| Brechas en la infraestructura compleja de reciclaje de múltiples materiales | -0.8% | Sistemas de gestión de residuos de Estados Unidos y Canadá, infraestructura mexicana limitada | Largo plazo (≥ 4 años) |
| Los retiros de productos por contaminación erosionan la confianza en la marca y los márgenes | -0.7% | Mercados de Estados Unidos y Canadá con sistemas de recall establecidos, emergentes en México | Corto plazo (≤ 2 años) |
| El aumento de los precios de los polímeros y el cartón presiona a los convertidores | -0.5% | América del Norte, con un fuerte impacto en los fabricantes de compuestos multicapa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital y un largo retorno de la inversión para líneas de llenado aséptico
Los sistemas llave en mano cuestan entre 10 y 50 millones de dólares, y la validación farmacéutica añade entre 2 y 5 millones de dólares adicionales, lo que amplía la recuperación de la inversión a 7-10 años. Los procesadores más pequeños tienen dificultades para financiar tales inversiones, especialmente cuando el talento técnico exige primas salariales del 25-30%. Los modelos de arrendamiento rara vez se adaptan a las plataformas asépticas a medida, por lo que las fusiones y la financiación de capital privado dominan la expansión. Por lo tanto, la consolidación aumenta incluso con el aumento de la demanda, moderando la curva de crecimiento del mercado norteamericano de envasado aséptico.
Brechas en la infraestructura compleja de reciclaje de múltiples materiales
Menos del 40 % de los cartones multicapa ingresan a flujos de recuperación efectivos en comparación con el 75 % para los paquetes de un solo material. [2] Agencia de Protección Ambiental de EE. UU., “Materiales, Residuos y Reciclaje”, epa.gov Solo un tercio de las instalaciones de recuperación de materiales de América del Norte poseen equipos de deslaminación, y las mejoras financiadas por el productor agregan entre un 3 % y un 5 % al costo del producto en Canadá. Incluso donde existen plantas piloto, separar el papel de aluminio de la fibra sigue siendo un proceso que consume mucha energía. Hasta que las redes de recolección maduren, los diseños multicapa antiguos enfrentarán sanciones políticas que moderarán las ganancias a largo plazo para el mercado de empaques asépticos de América del Norte.
Análisis de segmento
Por material de embalaje: el papel lidera mientras el vidrio gana terreno
El cartón contribuyó con el 61.78% de los ingresos en 2025, lo que demuestra el fortalecimiento de las cadenas de suministro y la confianza de los consumidores en las fibras renovables. Este segmento también se alinea con las leyes estatales sobre contenido reciclado, lo que aporta un impulso regulatorio al mercado norteamericano de envases asépticos. Sin embargo, el vidrio registra una tasa de crecimiento anual compuesta (TCAC) del 10.24% hasta 2031, impulsada por la necesidad de la industria farmacéutica de inercia química. Innovaciones como Corning Valor Glass resuelven problemas históricos de delaminación, mientras que los viales preesterilizados de SCHOTT retraen los pasos de llenado y acabado. Los plásticos se mantienen afianzados en el mercado de los productos flexibles, pero las tapas de escrutinio de un solo uso presentan un potencial alcista. El papel de aluminio sigue siendo esencial para la transmisión ultrabaja de oxígeno en productos biológicos sensibles. Los compuestos multicapa combinan estos atributos, pero se enfrentan a los obstáculos del reciclaje ya descritos. En general, la elección de materiales en la industria norteamericana de envases asépticos depende de lograr un equilibrio entre los objetivos de esterilidad, sostenibilidad y costes.
Las perspectivas muestran que el vidrio está dejando atrás su nicho de mercado. Los fabricantes farmacéuticos valoran su compatibilidad con productos biológicos liofilizados y su inmunidad a los extraíbles, lo que justifica mayores penalizaciones por peso. Por el contrario, las marcas de bebidas conservan los envases de papel para jugos, leches vegetales y caldos a temperatura ambiente, donde las historias basadas en fibra tienen eco entre los consumidores. La presión regulatoria sobre los barriles de polímeros impulsa una transición gradual hacia los recubrimientos de base biológica en lugar de abandonarlos por completo. En conjunto, estas tendencias refuerzan una mezcla diversificada de sustratos que protege al mercado norteamericano de envases asépticos de las fluctuaciones en las materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Los viales aceleran más allá del cartón.
Los envases de cartón captaron el 41.95 % del volumen de 2025 gracias a líneas de bebidas no perecederas con décadas de antigüedad y a la eficiente utilización de los palés. No obstante, los viales y ampollas superan a todos los demás formatos con una tasa de crecimiento anual compuesta (TCAC) del 10.79 %, impulsados por la expansión de las inyecciones biológicas que requieren envases primarios impecables. El segmento se beneficia de las configuraciones listas para usar, que se entregan lavadas y despirogenadas, lo que reduce los tiempos de ciclo de las farmacéuticas. Los diseños monodosis de soplado-llenado-sellado también atraen a los programas de vacunación que requieren flujos de trabajo sin agujas. En consecuencia, la industria farmacéutica inclina el mercado norteamericano del envasado aséptico hacia la miniaturización de envases y un mayor valor unitario.
Las botellas sirven cafés fríos premium y batidos nutricionales que justifican el uso de vidrio o PET de mayor grosor. Las bolsas son ideales para marcas de sopas y salsas que necesitan una geometría flexible con un peso reducido. Mientras tanto, la inspección con IA en línea integrada en los nuevos cabezales de llenado añade un nuevo nivel de diferenciación al reducir drásticamente las tasas de fallos de esterilización. Por lo tanto, cada familia de productos compite por la cuota de mercado mediante la comodidad o el cumplimiento normativo, lo que convierte a las plataformas de producción adaptativas en una necesidad estratégica para los convertidores.
Por industria de usuarios finales: el auge farmacéutico supera al de las bebidas
Las bebidas representaron el 45.05 % de la facturación en 2025 y mantendrán el liderazgo numérico, ya que los jugos, los lácteos y las bebidas nutracéuticas siguen siendo productos básicos de la despensa. Sin embargo, los productos farmacéuticos presentan una tasa de crecimiento anual compuesta (TCAC) más pronunciada, del 10.84 %, hasta 2031, a medida que las terapias génicas, los anticuerpos monoclonales y los inyectables de acción prolongada se expanden. Los desarrolladores de fármacos otorgan un valor significativo a las barreras validadas, lo que eleva el precio promedio de venta por unidad e impulsa el mercado norteamericano de envasado aséptico hacia una mayor combinación de márgenes. West Pharmaceutical Services ejemplifica este cambio con la expansión de las líneas de componentes estériles en Pensilvania.
Los procesadores de alimentos recurren a sopas y hummus a temperatura ambiente para reducir los conservantes, mientras que los nuevos fabricantes de productos de cuidado personal prueban sobres estériles para cosméticos probióticos. Los nichos de productos químicos industriales, como los pesticidas asépticos, complementan la demanda. La diversa gama de aplicaciones ayuda a amortiguar los impactos cíclicos, aunque la cadencia de la inversión de capital sigue estando ligada a las líneas de lanzamiento de productos farmacéuticos y a los esfuerzos de modernización de las explotaciones lecheras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Tecnología: La innovación de BFS desafía el dominio del llenado de líquidos
Los sistemas de líquidos asépticos aún poseen una cuota de mercado del 48.55% gracias a que las llenadoras rotativas de alta velocidad combinan el rendimiento con el ahorro en envases de cartón. Aun así, las máquinas de soplado, llenado y sellado registran una tasa de crecimiento anual compuesta (TCAC) del 10.05% gracias al moldeado integrado de envases, que minimiza el contacto humano. El inyector prellenado de ApiJect ejemplifica la versatilidad de BFS, buscando contratos de inmunización masiva. El sistema de formado, llenado y sellado mantiene su relevancia para los productos flexibles en productos de tomate y alimentos infantiles, mientras que la esterilización por haz de electrones debuta para las proteínas vegetales sensibles al calor.
De cara al futuro, los gemelos digitales simulan el flujo de aire y el recuento de partículas, acortando los plazos de calificación exigidos por la FDA. Los proveedores que ofrecen software, sensores IoT y servicio de repuestos captan así flujos de ingresos atractivos, lo que refuerza la bifurcación tecnológica dentro del mercado norteamericano del envasado aséptico.
Análisis geográfico
Estados Unidos registró el 71.88 % de los ingresos en 2025, gracias a los corredores farmacéuticos en Carolina del Norte, Nueva Jersey y California, que valoran la proximidad a los proveedores de jeringas y viales. La reciente ampliación de la planta de SCHOTT Pharma responde directamente a esta agrupación geográfica. Las cadenas lácteas de Wisconsin y Nueva York también amplían la adopción de sistemas asépticos para evitar los recargos por cadena de frío en los envíos de costa a costa. La supervisión de la FDA proporciona un marco regulatorio riguroso que los convertidores estadounidenses aprovechan al exportar a Latinoamérica y Europa, lo que impulsa la estabilidad de los pedidos en el mercado norteamericano de envasado aséptico.
Canadá obtiene ganancias consistentes bajo las normas GMP de Health Canada, en consonancia con las expectativas de EE. UU. El corredor biotecnológico de Toronto y el centro de tecnología limpia de Vancouver impulsan la demanda de envases estériles de lotes pequeños, mientras que las cooperativas lácteas dependen de envases asépticos para llegar a las tiendas de Yukón y Nunavut, accesibles únicamente por carreteras estacionales. La reciprocidad regulatoria reduce los costos de documentación para los proveedores, consolidando los flujos transfronterizos de equipos y materiales.
México registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 11.23%. El lanzamiento de Nestlé, con un valor de USD 1 millones, subraya la viabilidad comercial en provincias rurales donde la refrigeración es escasa. Los objetivos nacionales de autosuficiencia láctea apuntan a un crecimiento del 25% en la producción para 2030, lo que prácticamente garantiza un aumento en el volumen de envases de cartón. La alineación de la COFEPRIS con las normas de la FDA facilita la transferencia de tecnología y aumenta la confianza de los inversores. En consecuencia, México evoluciona de un nodo receptor de exportaciones a una base de producción integrada que respalda el mercado de envasado aséptico de América del Norte en general.
Panorama regulatorio
En Estados Unidos, el procesamiento y envasado aséptico de alimentos no perecederos se rige por los requisitos de la FDA para alimentos de baja acidez procesados térmicamente (21 CFR Parte 113) y las normas de buenas prácticas de fabricación vigentes relacionadas, con especial énfasis en los procesos programados y la documentación validados. Para los productos lácteos de Grado A, la participación en el Programa Aséptico de la Conferencia Nacional sobre Envíos Interestatales de Leche (NCIMS) garantiza el cumplimiento de las normas para los productos lácteos interestatales, reforzando un modelo de cumplimiento basado en el control de procesos y las auditorías para los proveedores de envasado y empaquetado que dan soporte a las plantas de productos lácteos y bebidas.
En Canadá, el cumplimiento de las normas sobre envasado aséptico de alimentos está vinculado a la Ley de Alimentos y Medicamentos y a la supervisión del marco de control preventivo de la Agencia Canadiense de Inspección Alimentaria (CFIA). Por su parte, Salud Canadá supervisa la seguridad de los materiales de envasado, incluyendo un procedimiento voluntario de Carta de No Objeción (LONO) para materiales en contacto con alimentos. El comercio transfronterizo de productos asépticos se beneficia de expectativas similares en cuanto al mantenimiento de la esterilidad, el registro de datos y los controles preventivos. Sin embargo, los proveedores siguen gestionando la documentación, las inspecciones y la responsabilidad en materia de seguridad de los materiales de envasado específicas de cada país, además de la validación del proceso aséptico.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y componentes iniciales (cartón y estructuras de barrera, polímeros, capas de papel de aluminio cuando se utilizan, vidrio para viales y ampollas, cierres y accesorios), y luego se extiende a tintas y recubrimientos especializados compatibles con la esterilización y a la fabricación de componentes de envasado. Empresas integradas como Tetra Pak y SIG suministran tanto los materiales de envasado como los equipos de llenado asociados, mientras que las cadenas de suministro orientadas a la industria farmacéutica añaden pasos de preparación del envasado primario estéril (lavado, despirogenación y configuraciones listas para usar) y consumibles estériles para el recorrido del fluido, con el apoyo de proveedores de sistemas de un solo uso como Meissner.
La fase intermedia del proceso, el llenado y envasado aséptico, la llevan a cabo plantas propias de la marca y fabricantes subcontratados que ofrecen servicios de llenado aséptico y gestión de la cadena de suministro (por ejemplo, MSI Express/Power Packaging). La distribución final incluye el envasado secundario, la paletización y la logística a temperatura ambiente, que reducen la dependencia de la cadena de frío, si bien los transportistas siguen gestionando las limitaciones del transporte terrestre y las necesidades de visibilidad. La localización de la capacidad sigue siendo un tema central de la cadena de valor, como lo demuestra la actividad del SIG en Querétaro, México, que apoya la reducción de los plazos de entrega y la resiliencia del suministro regional para el suministro de envases asépticos en Norteamérica.
Panorama competitivo
La estructura de la industria tiende a una concentración intermedia. Multinacionales como Tetra Pak, SIG Combibloc y SCHOTT Pharma combinan la producción de materiales con llenadoras patentadas, lo que les proporciona economías de escala y conocimiento regulatorio. Las barreras de capital de entre 10 y 50 millones de dólares por línea frenan a los nuevos participantes e impulsan la consolidación de convertidores especializados que no pueden autofinanciar las actualizaciones de automatización. Las patentes en laminados de soplado-llenado-sellado y barrera de fibra constituyen fosos adicionales. Por lo tanto, el mercado norteamericano de envasado aséptico valora más la profundidad de los servicios de validación y el análisis en tiempo real que el volumen de productos básicos.
Sin embargo, aún existen lagunas. Las regulaciones de sostenibilidad incentivan nuevos laminados reciclables donde la propiedad intelectual existente es más limitada. El control de calidad con IA y los sensores de circuito cerrado atraen a startups respaldadas por proveedores de la nube que ven los datos industriales como la próxima plataforma. Las marcas que buscan reducir su huella de carbono también prueban microfábricas de recarga bajo demanda que evitan el llenado centralizado, lo que representa una amenaza modesta pero visible para la economía de las líneas tradicionales. Por ahora, sin embargo, los principales proveedores preservan sus márgenes integrando paneles de control de OEE, piezas y auditorías de cumplimiento en contratos de servicio permanentes.
Líderes de la industria del envasado aséptico en América del Norte
Sealed Air Corporation
Schott AG
Tetra Pak International SA
amcor plc
SIG Combibloc Grupo AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Tetra Pak lanzó un nuevo envase Tetra Brik Aseptic Edge de 1,420 ml (48 oz) para Estados Unidos y Canadá, producido en su planta de Denton, Texas. Esta ampliación de tamaño está dirigida a productos lácteos premium y otras bebidas a temperatura ambiente que buscan formatos más grandes para llevar a casa, e impulsa la innovación en formatos de envases que priorizan la funcionalidad y la sostenibilidad.
- Noviembre de 2025: Amcor anunció un importante proyecto de expansión de capacidad en Oshkosh, Wisconsin, que incorpora capacidades de impresión, laminado y conversión. Esta inversión fortalece el suministro para programas de empaques flexibles de alto rendimiento, incluyendo estructuras reciclables, y añade capacidad regional que da soporte a los clientes de alimentos y bebidas que priorizan plazos de entrega más cortos.
- Diciembre de 2024: SIG Combibloc completó una ampliación de capacidad de 35 millones de dólares en Querétaro, México, incrementando la producción de envases asépticos en un 40 %. Esta expansión mejoró la disponibilidad de suministro regional para los clientes transfronterizos de bebidas y productos lácteos, y reforzó el papel de México como centro de producción que abastece al mercado norteamericano en general.
Alcance del informe del mercado de envasado aséptico en América del Norte
El envasado aséptico es un proceso de fabricación específico en el que productos como alimentos, fármacos u otros productos se esterilizan por separado del envase. A continuación, el contenido esterilizado se introduce en el recipiente en un entorno estéril. Este método utiliza principalmente temperaturas extremadamente altas para mantener la frescura del contenido y garantizar que no se contamine con microorganismos.
El mercado de envases asépticos de América del Norte está segmentado por tipo de producto (botellas de plástico, jeringas prellenables, viales y ampollas, bolsas y sobres, cartones, vasos y botellas de vidrio), por tipo de usuario final (farmacéutico, bebidas (a base de frutas, leche y otras bebidas lácteas, listas para beber, otros tipos de la industria de bebidas), alimentos (a base de frutas, productos lácteos, alimentos procesados, alimentos para bebés, sopas y caldos, otros tipos de la industria alimentaria)) y por país (Estados Unidos y Canadá). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por material de embalaje
| Papel y carton |
| Plásticos |
| Vidrio |
| Papel de aluminio/metal |
| Compuestos multicapa |
Por tipo de producto
| Botellas |
| Cartones |
| Bolsas y Estuches |
| Viales y Ampollas |
| Otros tipos de productos |
Por industria del usuario final
| Farmacéutica | |
| Bebidas | Bebidas a base de frutas |
| Leche y otras bebidas lácteas | |
| Listo para beber (RTD) | |
| Otros tipos de bebidas | |
| Comida | Alimentos a base de frutas |
| Comida diaria | |
| Alimentos procesados | |
| Sopas y Caldos | |
| Otros tipos de alimentos | |
| Cuidado personal y cosméticos | |
| Industrial | |
| Otras industrias de usuarios finales |
por Tecnología
| Envasado aséptico de líquidos |
| Soplado, llenado y sellado (BFS) |
| Formado, llenado y sellado (FFS) |
| Esterilización por haz de electrones |
| Temperatura ultraalta (UHT) / HTST |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por material de embalaje | Papel y carton | |
| Plásticos | ||
| Vidrio | ||
| Papel de aluminio/metal | ||
| Compuestos multicapa | ||
| Por tipo de producto | Botellas | |
| Cartones | ||
| Bolsas y Estuches | ||
| Viales y Ampollas | ||
| Otros tipos de productos | ||
| Por industria del usuario final | Farmacéutica | |
| Bebidas | Bebidas a base de frutas | |
| Leche y otras bebidas lácteas | ||
| Listo para beber (RTD) | ||
| Otros tipos de bebidas | ||
| Comida | Alimentos a base de frutas | |
| Comida diaria | ||
| Alimentos procesados | ||
| Sopas y Caldos | ||
| Otros tipos de alimentos | ||
| Cuidado personal y cosméticos | ||
| Industrial | ||
| Otras industrias de usuarios finales | ||
| por Tecnología | Envasado aséptico de líquidos | |
| Soplado, llenado y sellado (BFS) | ||
| Formado, llenado y sellado (FFS) | ||
| Esterilización por haz de electrones | ||
| Temperatura ultraalta (UHT) / HTST | ||
| Por país | Estados Unidos | |
| Canada | ||
| Mexico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases asépticos de América del Norte?
Es de USD 15.11 mil millones en 2026, con una previsión de alcanzar USD 23.65 mil millones en 2031 a una CAGR del 9.36%.
¿Qué aplicación de usuario final está creciendo más rápido?
Los productos farmacéuticos se expandirán a una tasa compuesta anual del 10.84 % hasta 2031 debido a los productos biológicos y los inyectables listos para usar.
¿Por qué los viales y ampollas están ganando cuota de mercado?
Los fabricantes de medicamentos prefieren envases de vidrio estériles y listos para usar que minimizan la contaminación y acortan los ciclos de llenado y acabado.
¿Cómo el envasado aséptico reduce los costes logísticos?
La eliminación de la refrigeración elimina entre 0.15 y 0.30 dólares por litro en primas de transporte, especialmente en las rutas lácteas transfronterizas.
¿Cuál es el mayor obstáculo para una adopción más amplia?
Los elevados gastos de capital (entre 10 y 50 millones de dólares por línea) y los largos períodos de recuperación de la inversión (entre 7 y 10 años) disuaden a los convertidores de tamaño mediano.
¿Qué tecnología está creciendo más rápido?
Los equipos de soplado-llenado-sellado registran una CAGR del 10.05 % porque integran el moldeado y llenado de contenedores en un solo paso estéril.


