

Tamaño y participación del mercado de vehículos todoterreno y UTV en América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 11.79 mil millones |
| Tamaño del mercado (2031) | USD 16.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.55% CAGR |
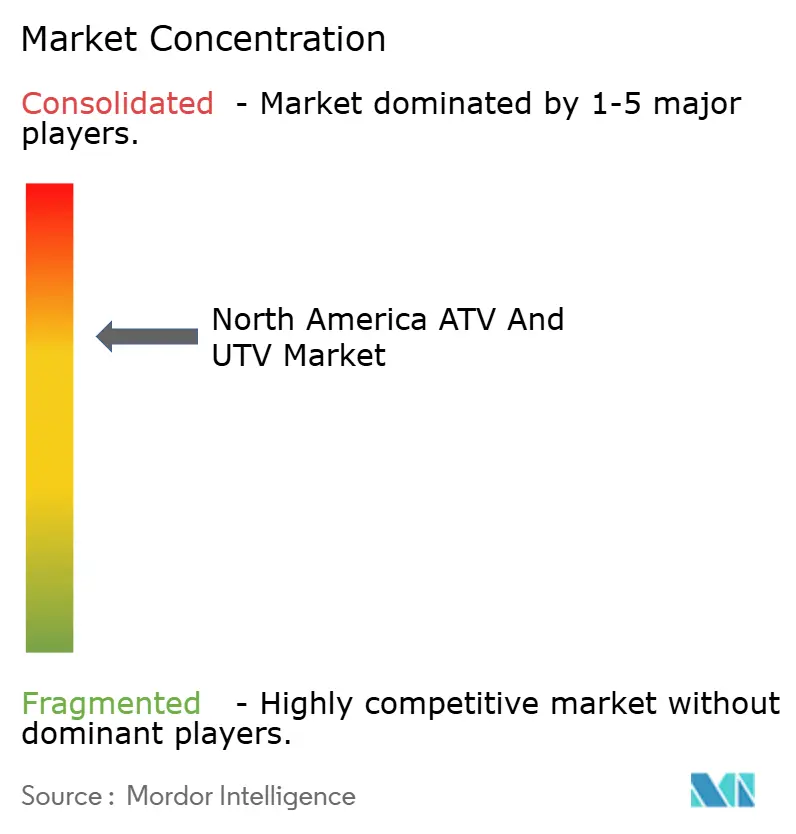
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos todoterreno y utilitarios todoterreno de América del Norte realizado por Mordor Intelligence
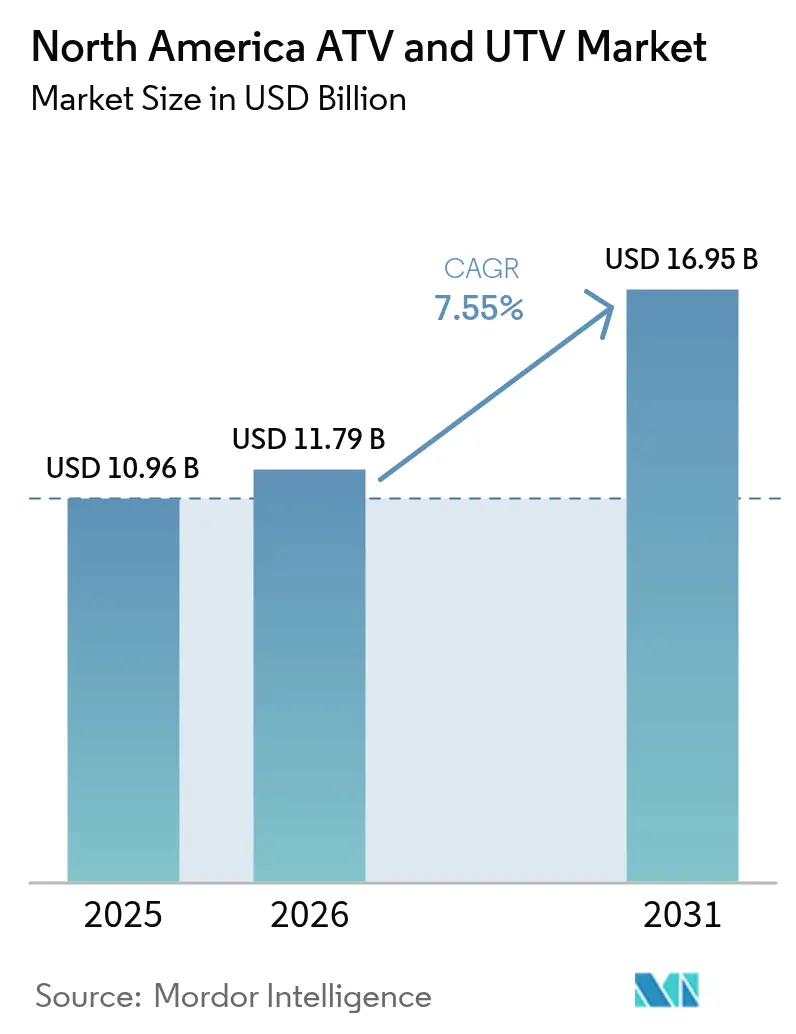
Se estima que el tamaño del mercado norteamericano de vehículos todo terreno (ATV) y vehículos utilitarios utilitarios (UTV) en 2026 será de 11.790 millones de dólares, cifra que crecerá desde los 10.960 millones de dólares de 2025, con proyecciones para 2031 de 16.950 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 7.55 % entre 2026 y 2031. La sólida demanda se basa en la expansión de los senderos recreativos, el auge de la agricultura de precisión y las continuas adquisiciones militares, mientras que las hojas de ruta de diseño de los fabricantes de equipos originales (OEM) priorizan las transmisiones electrificadas y los sistemas de seguridad controlados digitalmente. El crecimiento sostenido de los vehículos utilitarios todoterreno (UTV) garantiza la estabilidad de los ingresos, ya que estas plataformas integran telemática de fábrica, arneses de cableado preparados para la autonomía y soluciones modulares de carga que reducen el coste total de propiedad para granjas y organismos públicos. Los vehículos eléctricos side-by-side ganan terreno en zonas turísticas y áreas de conservación sensibles al ruido. Sin embargo, los sistemas de propulsión a gasolina siguen dominando entre los segmentos sensibles al precio gracias a su menor coste inicial y a su infraestructura de repostaje consolidada. La intensidad competitiva aumentó después de que Textron desinvirtiera en Arctic Cat y Polaris enfrentara una caída en las ventas minoristas en el tercer trimestre de 2024, lo que provocó actualizaciones agresivas de modelos, programas de incentivos para distribuidores y localización de cadenas de suministro de componentes.
Conclusiones clave del informe
- Por tipo de vehículo, los vehículos todoterreno utilitarios capturaron el 71.18 % de la participación de mercado de ATV y UTV de América del Norte en 2025 y están avanzando a una CAGR del 7.66 % hasta 2031.
- Por propulsión, las plataformas de gasolina representaron el 62.67 % del tamaño del mercado de vehículos todo terreno y UTV de América del Norte en 2025, mientras que los modelos eléctricos registraron la CAGR más rápida del 7.62 % hasta 2031.
- Por uso final, la recreación y los deportes conservaron el 72.85 % del tamaño del mercado de vehículos todo terreno y UTV de América del Norte en 2025, mientras que la demanda militar y gubernamental está creciendo a una CAGR del 7.6 %.
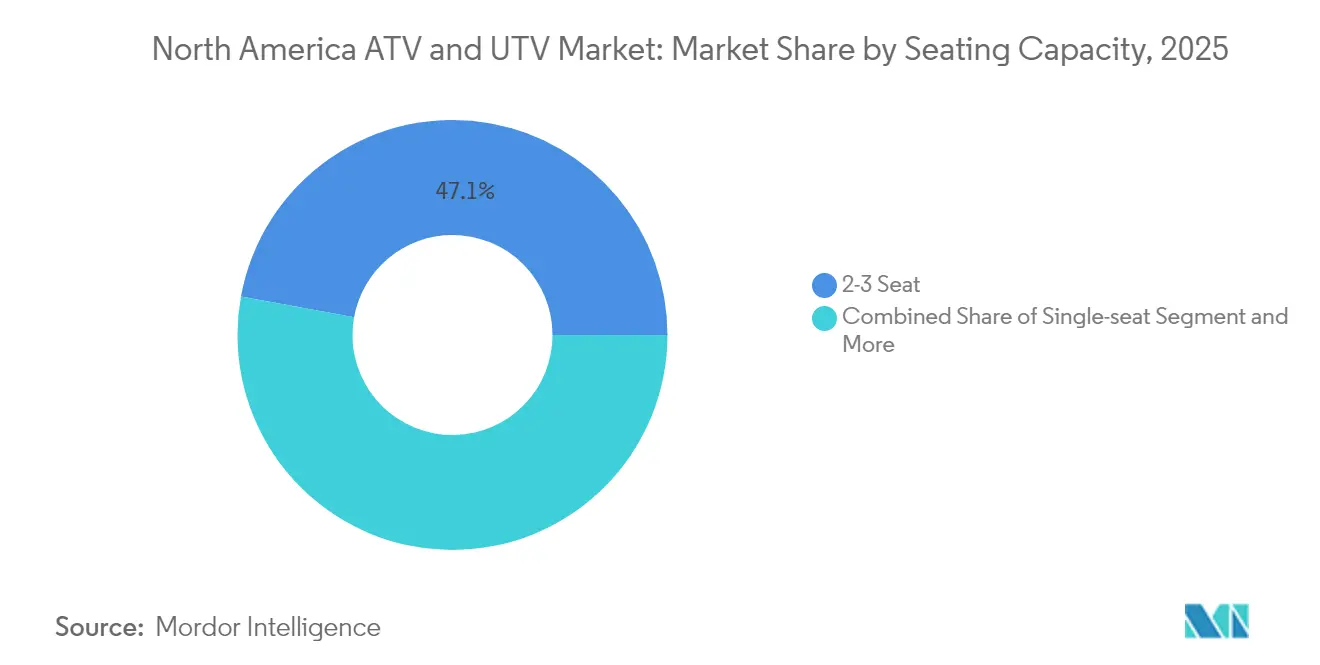
- Por asientos, los diseños de dos a tres asientos representaron el 47.14 % del tamaño del mercado de vehículos todo terreno y UTV de América del Norte en 2025, sin embargo, los diseños de cuatro a seis asientos se están expandiendo a una CAGR del 7.58 %.
- Por configuración de tracción, la tracción en las cuatro ruedas retuvo el 60.72 % del tamaño del mercado de vehículos todo terreno y UTV de América del Norte en 2025, y los sistemas inteligentes de tracción en las cuatro ruedas están acelerando a una CAGR del 7.67 %.
- Por países, Estados Unidos lideró con un 90.87% del tamaño del mercado de ATV y UTV de América del Norte en 2025, mientras que se prevé que México registre la CAGR más alta del 7.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de vehículos todoterreno y UTV en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecientes necesidades de mecanización agrícola | + 1.8% | Regiones agrícolas del Medio Oeste de EE. UU., praderas canadienses y México | Largo plazo (≥ 4 años) |
| Aumento de las actividades recreativas y de deportes de motor | + 1.2% | América del Norte, con mayores avances en EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Demanda de Sxs eléctricos silenciosos | + 1.1% | Áreas de conservación de EE. UU., regiones silvestres de Canadá | Mediano plazo (2-4 años) |
| Avances tecnológicos | + 0.9% | Global, con adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Programas de incentivos para el turismo de senderos | + 0.8% | Estados del oeste de EE. UU., provincias canadienses y zonas turísticas de México | Corto plazo (≤ 2 años) |
| Conectividad de flotas rurales con banda ancha | + 0.7% | Áreas rurales de EE. UU., expandiéndose a Canadá y México | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||


Crecientes necesidades de mecanización agrícola
Los accesorios de exploración de cultivos basados en aprendizaje automático montados en UTV ofrecen aumentos de rendimiento del 15-20% al combinar imágenes multiespectrales y análisis de visión de IA que señalan deficiencias de nutrientes en tiempo real [1] “AI-Driven Crop Scouting Trials”, Departamento de Agricultura de los Estados Unidos, usda.gov . Los agricultores citan la durabilidad como su principal criterio de compra, lo que impulsa a los fabricantes de equipos originales a reforzar las plataformas de carga para soportar cargas de pacas de heno de 450 kg. Los kits de guiado de precisión con precisión GPS submétrica ahora se envían como opciones instaladas por el distribuidor, automatizando la pulverización y el muestreo de suelo en campos irregulares. Las mejoras de seguridad siguen siendo críticas porque la agricultura representa tres quintas partes de las muertes relacionadas con el trabajo en ATV, lo que impulsa los sistemas de detección de vuelcos que cortan la potencia del motor dentro de los 200 ms de la activación del sensor. Los prototipos autónomos en pruebas piloto en Iowa operan modos de seguimiento detrás de las cosechadoras, reduciendo los costos de mano de obra contratada durante el pico de la cosecha. Estas innovaciones posicionan a los UTV como activos de campo integrales en lugar de compras discrecionales, lo que respalda la demanda a largo plazo para el mercado de ATV y UTV de América del Norte.
Actividades recreativas y de deportes de motor en auge
El kilometraje de rutas para vehículos todo terreno, financiado por las juntas estatales de turismo, sigue en expansión, como lo demuestra el Conector Regional de Senderos de Pensilvania, que ahora conecta 1,200 kilómetros de rutas de uso mixto con centros de alojamiento locales. Las flotas de alquiler reportan ganancias anuales que superan los 85,000 2025 USD, ya que los operadores de tours guiados incluyen el alquiler de equipos, los permisos para senderos y el equipo de seguridad en paquetes de fin de semana. La actualización de la normativa de Wisconsin, que permite el uso de vehículos todo terreno y UTV en carreteras designadas del condado, impulsa el turismo de entrada y salida, lo que aumenta los ingresos de la hostelería rural. Los fabricantes de equipos originales (OEM) copatrocinan festivales como el Paiute Trail Jamboree XNUMX de Utah para presentar nuevos modelos y recopilar datos de rendimiento en tiempo real mediante telemática. Como resultado, el mercado norteamericano de vehículos todo terreno y UTV capta una importante demanda global de vehículos todo terreno, lo que impulsa las ventas sostenidas de piezas de recambio y ropa.
Demanda de vehículos eléctricos silenciosos SxS en conservación y caza
Las agencias de vida silvestre en Michigan utilizan el Game Changer de HuntVe, un UTV eléctrico con una carga útil de 1,200 lb y un alcance de 25 millas, para acceder a zonas de restauración de hábitat donde el ruido del motor perturba a las aves que anidan [2] “Electric Vehicle Pilot for Wildlife Areas”, Departamento de Recursos Naturales de Michigan, michigan.gov . Las ONG de conservación alquilan plataformas similares para la eliminación de especies invasoras, citando cero emisiones de escape y mínima compactación del suelo como beneficios clave. Los guías de safari reportan una mayor satisfacción del cliente en los safaris silenciosos al amanecer porque los animales de caza permanecen menos asustadizos, lo que aumenta las tasas de éxito fotográfico. Los fabricantes de equipos originales responden con paneles de carrocería de camuflaje, modos de baja velocidad y tomas de corriente auxiliares de 3 kW que alimentan conjuntos de focos o sensores de investigación sin que los motores estén en ralentí. Los administradores de tierras públicas a lo largo de la Meseta de Colorado ahora estipulan umbrales de decibelios por debajo de 70 dBA, lo que efectivamente dirige la adquisición hacia vehículos eléctricos. Esta confluencia de regulación ecológica y preferencia del usuario eleva el precio de las unidades eléctricas, ampliando los grupos de valor dentro del mercado de ATV y UTV de América del Norte.
Avances tecnológicos en suspensión y seguridad
Los amortiguadores electrónicos Fox Live-Valve adaptan la compresión en 20 ms, limitando el balanceo de la carrocería en caminos forestales con baches y minimizando la fatiga del operador durante turnos de ocho horas [3] “Live-Valve Technology White Paper”, Fox Factory Holding Corp., ridefox.com . El paquete Smart-Shox de Can-Am combina datos de medición inercial con la posición del acelerador para mantener la superficie de contacto del neumático, mejorando las distancias de frenado en grava suelta en más de una décima. Polaris incorpora una arquitectura de firmware sobre el aire que envía actualizaciones de control de tracción a través de módulos 4G LTE, manteniendo los vehículos compatibles con los estándares en evolución ANSI/SVIA 1-2023. Los sistemas de propulsión eléctricos de batería como el RANGER XP Kinetic integran frenado regenerativo que proporciona 140 hp pico mientras permite el control con un solo pedal para operadores con experiencia limitada. Los integradores militares adaptan sistemas de prevención de colisiones basados en lidar a las mismas plataformas, lo que demuestra la transferencia de tecnología de la defensa civil que acelera los ciclos de adopción de funciones para el mercado norteamericano de vehículos todo terreno (ATV y UTV).
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de compra y mantenimiento | -1.5% | Global, con mayor impacto en segmentos sensibles a los precios | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de litio | -1.2% | Global, afectando las tasas de adopción de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Endurecimiento de la normativa sobre emisiones y ruido | -0.8% | California, estados del noreste de EE. UU., se expanden al nivel federal | Mediano plazo (2-4 años) |
| Litigios de responsabilidad de propietarios de tierras | -0.6% | Zonas rurales de EE. UU. y provincias canadienses con acceso recreativo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de compra y mantenimiento
Los precios premium de los UTV ya superan los USD 30,000, con el Polaris RANGER XP Kinetic 2025, que supera los USD 37,499 en versión con todas las opciones. Para los propietarios de flotas comerciales, los altos costos de seguro y el inventario de piezas inmovilizan el capital circulante, ya que los módulos de transmisión, suspensión y batería siguen siendo específicos de la marca. Los modelos eléctricos prometen costos de funcionamiento más de una quinta parte menores durante cinco años; sin embargo, la limitada capacidad de servicio del concesionario prolonga el tiempo de inactividad cuando fallan los componentes de alto voltaje. Las complejidades financieras surgen para las pequeñas explotaciones agrícolas que gestionan flujos de caja estacionales; los prestamistas suelen exigir un anticipo del 20% y garantías adicionales al vehículo. La presión de los precios retrasa los ciclos de reemplazo, lo que frena las ventas de unidades a corto plazo, a pesar de los sólidos fundamentos a largo plazo del mercado norteamericano de ATV y UTV.
Volatilidad de la cadena de suministro de litio
Las previsiones de referencia muestran que la demanda de litio se quintuplicará para 2030, pero Estados Unidos actualmente refina menos del 5% del material apto para baterías. Los precios spot superaron los 21 USD/kg a principios de 2025, lo que aumentó los costes de las baterías un 18% y redujo los márgenes de los fabricantes de equipos originales (OEM) en los vehículos todoterreno eléctricos básicos. Las nuevas normas de contenido de la Ley de Reducción de la Inflación estipulan que para 2027 se utilizarán cuatro quintos de los minerales críticos de origen norteamericano, lo que obliga a los fabricantes a negociar acuerdos de compra a largo plazo con empresas mineras junior de Nevada y Quebec. Las brechas entre la oferta y la demanda corren el riesgo de limitar la producción; un déficit proyectado del 46% podría limitar las 50,000 unidades de vehículos eléctricos planificadas para 2027, lo que afectaría principalmente a los segmentos de crecimiento del mercado norteamericano de vehículos todoterreno y UTV. En respuesta, empresas como BRP están financiando proyectos piloto de reciclaje de circuito cerrado para recuperar el cobalto y el níquel de los paquetes de baterías con garantía de devolución, lo que amortigua la exposición a la volatilidad de las actividades de producción.
Análisis de segmento
Por tipo de vehículo: La versatilidad del UTV sustenta el liderazgo
Los vehículos todoterreno utilitarios representaron el 71.18 % de la cuota de mercado de ATV y UTV en Norteamérica en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 7.66 %, lo que subraya su atractivo multipropósito en los sectores de la construcción, la respuesta a emergencias y el turismo rural. Este dominio refuerza las ventajas de escala para los proveedores de revestimientos para cajas de carga, cabinas cerradas y kits de elevación hidráulica. Se prevé que el tamaño del mercado norteamericano de ATV y UTV asignado a configuraciones multipropósito de UTV crezca exponencialmente para 2031, gracias a la telemática instalada por los concesionarios que estandariza la monitorización de flotas para los municipios. Los modelos UTV deportivos, como el Wolverine RMAX4 1000 de Yamaha, ayudan a los fabricantes a defender nichos de mercado con altos márgenes de beneficio, a la vez que presentan tecnología de suspensión transferible a versiones orientadas al trabajo.
Los vehículos todoterreno mantienen su relevancia en nichos donde la agilidad para un solo conductor, el menor peso en vacío y los anchos de vía más estrechos son cruciales, especialmente en sistemas de senderos que exigen vehículos de menos de 50 pulgadas. Las hojas de ruta de los fabricantes de equipos originales (OEM) revelan seis nuevas variantes de ATV para 2025, que integran aceleradores electrónicos, radar de punto ciego y cabrestantes de fábrica para proteger la cuota de mercado frente al rápido avance de los UTV. La armonización regulatoria de las normas antivuelco de los ATV con los protocolos de protección de ocupantes de los UTV podría difuminar los límites históricos de las categorías, ya que los futuros modelos compartirán componentes de chasis y electrónica de potencia. En consecuencia, la modularidad de la plataforma está preparada para reducir los ciclos de desarrollo, manteniendo el ritmo de innovación y moderando la inflación en la lista de materiales en el mercado norteamericano de ATV y UTV.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de propulsión/combustible: La electrificación acelera
Los motores de gasolina representaron el 62.67 % de la cuota de mercado de ATV y UTV en Norteamérica en 2025. Sin embargo, las transmisiones eléctricas avanzan a una tasa de crecimiento anual compuesta (TCAC) del 7.62 %, lo que refleja el ajuste de los límites de emisiones y la preferencia de los usuarios por un funcionamiento silencioso. La expansión de Honda en Carolina del Norte destina la capacidad de paquetes de baterías y ensamblaje final de vehículos, lo que indica una adopción generalizada. Se proyecta que el tamaño del mercado norteamericano de ATV y UTV atribuible a las unidades eléctricas crecerá drásticamente para 2031, suponiendo que los precios de los paquetes bajen. Mientras tanto, el diésel se limita a aplicaciones de servicio pesado en ranchos y silvicultura, donde el transporte de alto par supera las limitaciones de densidad energética.
Conceptos híbridos de autonomía extendida, como el Switchback de HuntVe, ilustran arquitecturas de transición: un paquete de litio de 72 V proporciona una autonomía silenciosa de 40 km antes de que se active un motor de gasolina de 708 cc. Los legisladores de California ya exigen límites de emisiones todoterreno equivalentes a la fase V, lo que acelera la electrificación de flotas en las agencias públicas. Sin embargo, la penetración de la electricidad en el mercado masivo espera la implementación de la infraestructura de cargadores de nivel 240 de 2 V en los puntos de partida de senderos y granjas, un requisito que ya se aborda mediante programas de cooperación entre empresas de servicios públicos y concesionarios en los estados del Medio Oeste. Hasta que se materialicen estas mejoras en la red, la gasolina mantendrá su dominio sobre el volumen de unidades en el mercado norteamericano de vehículos todoterreno (ATV) y utilitarios (UTV).
Por industria de uso final: la defensa impulsa el crecimiento futuro
La recreación y el deporte contribuyeron con el 72.85 % de la cuota de mercado de vehículos todoterreno y utilitarios (ATV) en Norteamérica en 2025, lo que refleja el interés de los consumidores por la aventura al aire libre en una red de más de 100,000 7.6 kilómetros de senderos permitidos. Los presupuestos de adquisiciones de defensa registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 2031 %, hasta 2003, a medida que las fuerzas armadas adaptan chasis comerciales listos para usar para misiones tácticas autónomas. Polaris Government & Defense ha firmado contratos estadounidenses por más de XNUMX millones de dólares desde XNUMX, y la última adjudicación de vehículos con entrega indefinida cubre repuestos, capacitación y asistencia durante todo el ciclo de vida.
La agricultura y la silvicultura presentan una curva de adopción constante, donde los módulos autónomos de pulverización localizada reducen el gasto en herbicidas en una cuarta parte. El crecimiento se ve impulsado aún más por la expansión de la banda ancha rural, que permite el análisis de flotas basado en la nube, un pilar fundamental de las cooperativas de equipos multiagricultores. Las empresas industriales y de construcción representan menos del 5% de la demanda actual, pero implementan UTV con conversiones de caja basculante y kits de extinción de incendios en minas remotas. Las agencias de búsqueda y rescate utilizan plataformas traseras preparadas para camillas y mástiles con cámaras térmicas, transformando el mercado norteamericano de ATV y UTV en un elemento esencial de la infraestructura de seguridad pública.
Por asientos/capacidad: el transporte de la tripulación ocupa un lugar central
Las máquinas de dos a tres plazas representan el 47.14 % de la cuota de mercado de ATV y UTV en Norteamérica en 2025, equilibrando sus dimensiones compactas con el transporte adecuado de personal para la reparación de cercas, la revisión de riego y el turismo en grupos pequeños. Los fabricantes de equipos originales (OEM) ofrecen asientos traseros de desmontaje rápido de fábrica que se convierten en plataformas extendidas en cinco minutos, lo que mejora la utilización de los activos. Las plataformas monoplaza se mantienen vigentes en los circuitos de carreras deportivas y la pulverización de precisión en huertos, donde las filas estrechas exigen anchos inferiores a 1.2 m. El diseño de seguridad evoluciona a la par; las versiones para varios pasajeros ahora incorporan cinturones de seguridad de tres puntos pretensados y asideros de altura ajustable, lo que eleva la calidad percibida y eleva los precios de venta promedio en el mercado norteamericano de ATV y UTV.
Los formatos de cuatro a seis plazas se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 7.58 % entre 2025 y 2026, ya que las familias y los equipos de trabajo prefieren los viajes compartidos a la conducción individual. Modelos como la Kawasaki RIDGE Crew XR HVAC Limited 2025 presentan cabinas para cinco pasajeros con climatización de calidad automotriz, 5 CV de potencia y una capacidad de remolque de 116 kg, lo que conecta el estilo de vida con las expectativas de utilidad. Para los proveedores de servicios de caza, los asientos en varias filas aumentan el rendimiento de los grupos por guía, lo que eleva la densidad de ingresos por permiso de ruta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de propulsión: los sistemas de propulsión inteligentes ganan cuota de mercado
La tracción en las cuatro ruedas mantuvo el 60.72 % de la cuota de mercado de ATV y UTV en Norteamérica en 2025, gracias a su probada fiabilidad y a su menor coste en comparación con los sistemas totalmente activos. Sin embargo, se prevé que las plataformas de tracción total (AWD) con diferenciales controlados electrónicamente crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.67 %, impulsadas por la demanda de conductores noveles que valoran la tracción inmediata en lugar del bloqueo manual. El sistema Smart-Lok de Can-Am permite la distribución automática del par en función del acelerador, el ángulo de dirección y las señales giroscópicas, lo que permite una conducción segura por terrenos rocosos sin intervención del conductor.
Los selectores de modo terreno sincronizan el mapeo del motor, el ABS y la amortiguación de la suspensión, reduciendo las barreras técnicas para los operadores comerciales con rotación de personal estacional. La tracción a dos ruedas sigue siendo relevante en las llanuras agrícolas, donde el precio de compra supera la complejidad del terreno, pero su cuota de mercado disminuye constantemente. La transición a transmisiones inteligentes encaja perfectamente con los sistemas de conducción autónoma, ya que los conjuntos de sensores compartidos facilitan el centrado de carril y la geolocalización, lo que consolida aún más la captura de valor del software en el mercado norteamericano de vehículos todoterreno y utilitarios.
Análisis geográfico
Estados Unidos dominó los ingresos de 2025 con una participación del 90.87 % en el mercado norteamericano de vehículos todoterreno y utilitarios todo terreno (ATV) en 2025, impulsado por millones de acres de sistemas de senderos gestionados, un sólido gasto militar y una red de concesionarios que abarca 2,300 tiendas. Sin embargo, el volumen de unidades se estancó en 2024 cuando Polaris reportó una contracción en las ventas minoristas, lo que indica la madurez de los principales subsegmentos de recreación. Los reguladores federales intensificaron la supervisión tras un aumento de más de un quinto en las muertes infantiles. Los nuevos mandatos ANSI/SVIA 1-2023, vigentes a partir de enero de 2025, exigen llaves para jóvenes con limitación de velocidad, zonas de aplastamiento en la columna de dirección y advertencias obligatorias de vuelco. Los fabricantes de equipos originales (OEM) reaccionaron canalizando más recursos hacia versiones premium e ingresos basados en servicios, incluyendo análisis de datos de suscripción que predicen eventos de mantenimiento con un 85 % de precisión.
Canadá contribuye a un crecimiento modesto pero constante, con provincias como Columbia Británica y Alberta ampliando las rutas para vehículos todoterreno en una décima parte entre 2023 y 2025 para capitalizar el turismo de aventura. Las granjas de las praderas integran vehículos todoterreno en la telemática de flotas mixtas junto con tractores y cosechadoras, lo que permite la optimización de rutas entre activos, lo que reduce el consumo de diésel en un 7 %. La armonización de las normas de seguridad facilita la homologación transfronteriza de vehículos, lo que permite a los concesionarios estadounidenses cerca de la frontera prestar servicios a propietarios canadienses y viceversa, mejorando así el valor residual y apuntalando las tasas de financiación.
México es la geografía con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.74%, y alberga nuevas inversiones en manufactura que transforman las cadenas de suministro continentales. La planta de Kawasaki en Nuevo León tiene como objetivo producir 30,000 unidades anuales, complementada por las instalaciones de Can-Am en Juárez, que producen motores Rotax para líneas de ensamblaje regionales. La demanda interna aumenta gracias al aumento del ingreso disponible y a los subsidios gubernamentales que promueven la agricultura mecanizada en Sinaloa y Jalisco. La Secretaría de Turismo de México también financia el desarrollo de ecoparques que alquilan UTV para excursiones guiadas por las dunas y la selva, lo que crea una doble justificación nacional y de exportación para la capacidad de los fabricantes de equipos originales (OEM). La logística transfronteriza se beneficia de las exenciones arancelarias del T-MEC para los vehículos terminados que cumplen con los umbrales de contenido regional, lo que garantiza que el mercado norteamericano de ATV y UTV mantenga la resiliencia de la producción ante las interrupciones del transporte marítimo global.
Panorama regulatorio
En Estados Unidos, el acceso seguro a los vehículos todo terreno (ATV) se rige por la norma obligatoria de la Comisión de Seguridad de Productos para el Consumidor (CPSC, por sus siglas en inglés), que exige que los ATV nuevos, tanto ensamblados como sin ensamblar, cumplan con la norma ANSI/SVIA 1-2023 para las unidades fabricadas a partir del 1 de enero de 2025. Los fabricantes y distribuidores también operan bajo la supervisión de la CPSC mediante planes de acción obligatorios para los ATV, por lo que los programas de seguridad documentados y las advertencias estandarizadas son un requisito previo para entrar en el mercado, junto con cambios de ingeniería como la protección de los jóvenes y las advertencias relacionadas con los vuelcos.
El cumplimiento de las normas sobre emisiones está regulado por la Agencia de Protección Ambiental de los Estados Unidos (EPA) a través de la Parte 1051 del Título 40 del Código de Regulaciones Federales (CFR) para vehículos recreativos todoterreno, que abarca las emisiones de escape y evaporativas, y se emiten Certificados de Conformidad a través de los sistemas de la EPA antes de la venta. En Canadá, las normas de importación y clasificación de Transport Canada y las Normas Canadienses de Seguridad de Vehículos Motorizados (CMVSS) para vehículos de uso restringido afectan la elegibilidad de los UTV, en particular para los modelos fabricados a partir del 4 de febrero de 2021, y pueden alterar el proceso de homologación y la planificación del inventario transfronterizo cuando los vehículos no están claramente designados para uso exclusivo todoterreno.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y componentes de ingeniería, incluyendo bastidores y subconjuntos de suspensión, sistemas EFI, CVT, módulos de transmisión y tracción integral, controles electrónicos y (para modelos electrificados) baterías y electrónica de potencia. El abastecimiento abarca proveedores norteamericanos e insumos globales, con componentes de tracción integral y transmisión generalmente vinculados a proveedores de grado automotriz establecidos, mientras que las celdas de iones de litio y ciertos componentes electrónicos siguen dependiendo de las importaciones. Esta estructura genera exposición a la variabilidad de los costos de flete y a los precios de los materiales de las baterías.
La fabricación y el ensamblaje se concentran en Norteamérica para acortar los plazos de entrega y mejorar la capacidad de respuesta a las normativas, con el apoyo de importantes fabricantes de equipos originales (OEM) en el Medio Oeste y el Sureste de Estados Unidos. Honda puso de manifiesto esta tendencia de localización mediante una inversión de 21.5 millones de dólares anunciada en agosto de 2024 para consolidar la producción de vehículos todo terreno (ATV) en Norteamérica en Swepsonville, Carolina del Norte, y para preparar la planta para futuros vehículos eléctricos. Por su parte, su planta de Timmonsville, Carolina del Sur, alcanzó un hito de producción con la fabricación del UTV número 500,000 en agosto de 2025. En la fase posterior, la distribución se realiza a través de amplias redes de concesionarios y canales de flotas, y el creciente ecosistema de accesorios (cabinas, sistemas de climatización, telemática, kits de trabajo) incrementa el papel de los concesionarios y socios del mercado de repuestos en la configuración final, el servicio y los ingresos recurrentes.
Panorama competitivo
La industria exhibe características oligopólicas, ya que Polaris, BRP (Can-Am), Honda, Yamaha y Kawasaki controlan conjuntamente la mayor parte del mercado. Polaris se apoya en su cartera de productos de defensa y en el modelo eléctrico de batería Pro XD Kinetic para reforzar los márgenes tras la caída de las ventas minoristas en el tercer trimestre de 3. BRP aprovecha la integración vertical con los sistemas de propulsión Rotax para mantener la estabilidad del suministro ante la escasez de chips. La consolidación de Honda en Carolina del Norte crea un centro exclusivo para vehículos todoterreno en Norteamérica que reduce los costos de transporte en un 2024%. El próximo Teryx H8 2026 de Kawasaki incorpora características de alto rendimiento derivadas de su legado de motocicletas de calle, lo que indica una continua adopción de plataformas en todas sus líneas de producto.
Las estrategias para 2025 incluyen la adquisición de Arctic Cat por un consorcio liderado por Argo, con el objetivo de revitalizar la marca, centrada en modelos crossover recreativos de nieve a tierra. Kandi Technologies escala el ensamblaje de kits de desmontaje en Texas para eludir aranceles de importación y abrirse camino en el nicho de vehículos eléctricos económicos. Las alianzas tecnológicas proliferan: Overland AI se asocia con Polaris para modernizar los sistemas de percepción lidar en los chasis Sportsman para misiones de despeje de rutas autónomo, mientras que Fox Factory colabora con Yamaha para integrar algoritmos de amortiguación predictivos que aprovechan la telemetría registrada en la nube.
Las prioridades de la cadena de suministro se centran en la localización de celdas de batería, el moldeado de paneles compuestos y la redundancia de semiconductores. Los fabricantes de equipos originales (OEM) se protegen del riesgo geopolítico mediante la adquisición de controladores de motor de proveedores estadounidenses y taiwaneses. Los concesionarios diversifican sus fuentes de ingresos mediante diagnósticos por suscripción y paquetes de garantía extendida que captan el valor del mercado de accesorios a medida que se modera el crecimiento de las ventas unitarias. En conjunto, estos vectores estratégicos refuerzan la diferenciación competitiva, a la vez que elevan los costos de cambio para los gestores de flotas que participan en el mercado norteamericano de vehículos todoterreno (ATV) y vehículos utilitarios utilitarios (UTV).
Líderes de la industria de vehículos todoterreno y UTV en Norteamérica
American Honda Motor Co. Inc.
Yamaha Motor Co Ltd
gato ártico inc.
industrias polaris inc.
BRP inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Honda anunció su línea de vehículos todo terreno FourTrax para 2027, cuya producción continuará en su planta de Swepsonville, Carolina del Norte. Mantener las líneas clave de vehículos todo terreno con producción en Norteamérica garantiza la continuidad del suministro y una incorporación más rápida de los requisitos de seguridad actualizados, en cumplimiento con la norma ANSI/SVIA 1-2023.
- Octubre de 2025: Polaris presentó una segunda oleada de actualizaciones para vehículos todoterreno de 2026, que incluye mejoras para las plataformas RZR XP S y RZR Pro R, así como para algunas variantes de edición limitada. Esta renovación pone de manifiesto la aceleración de los ciclos de desarrollo de características en los vehículos todoterreno de alto rendimiento, donde la electrónica del habitáculo y los acabados premium se utilizan para proteger los márgenes de beneficio y atraer clientes a los concesionarios.
- Julio de 2024: Honda completó un plan de inversión de 21.5 millones de dólares en su planta de Swepsonville, Carolina del Norte, para consolidar allí toda la producción de vehículos todoterreno (ATV) en Norteamérica y destinar el terreno a futuros productos eléctricos para deportes motorizados. Esta medida acorta las cadenas de suministro regionales y fortalece el ensamblaje nacional como palanca para gestionar la logística de componentes y las fluctuaciones de costos en la propulsión de próxima generación.


Alcance del informe del mercado de vehículos todoterreno y UTV en América del Norte
Los vehículos todo terreno (cuatriciclos) se utilizan principalmente para actividades recreativas. Están diseñados para un solo ciclista. Los UTV (vehículos utilitarios de tareas) incluyen control similar al de un automóvil de lado a lado, además de volantes. Los UTV se utilizan para transportar cargas pequeñas en todo terreno.
El mercado norteamericano de vehículos todo terreno y vehículos utilitarios todo terreno (UTV) está segmentado por tipo de vehículo, tipo de aplicación, tipo de combustible y país. Por tipo de vehículo, el mercado está segmentado en vehículos todo terreno deportivos y vehículos utilitarios todo terreno (UTV). Por tipo de aplicación, el mercado está segmentado en deportes, agricultura y otras aplicaciones. Por tipo de combustible, el mercado está segmentado en vehículos a gasolina y vehículos eléctricos. Por país, el mercado está segmentado en Estados Unidos, Canadá y el resto de América del Norte. Para cada segmento, el tamaño y la previsión del mercado se han realizado en función del valor (USD).
| Vehículos todo terreno (ATV) | Cuatriciclos deportivos |
| Vehículos todo terreno utilitarios/de trabajo | |
| Vehículos todoterreno utilitarios (UTV/Side-by-Side) | UTV deportivos |
| UTV multiusos |
| Gasolina |
| Diesel |
| Eléctrico |
| Híbrido |
| Recreación y deportes |
| Agricultura y Silvicultura |
| Industrial y Construcción |
| Militar y Gobierno |
| Servicios de búsqueda, rescate y emergencia |
| Asiento individual |
| 2 – 3 plazas |
| 4 – 6 plazas |
| 2-Wheel Drive |
| 4-Wheel Drive |
| Todas las ruedas motrices |
| Estados Unidos |
| Canada |
| Resto de américa del norte |
| Por tipo de vehículo | Vehículos todo terreno (ATV) | Cuatriciclos deportivos |
| Vehículos todo terreno utilitarios/de trabajo | ||
| Vehículos todoterreno utilitarios (UTV/Side-by-Side) | UTV deportivos | |
| UTV multiusos | ||
| Por tipo de propulsión/combustible | Gasolina | |
| Diesel | ||
| Eléctrico | ||
| Por industria de uso final | Híbrido | |
| Recreación y deportes | ||
| Agricultura y Silvicultura | ||
| Industrial y Construcción | ||
| Militar y Gobierno | ||
| Servicios de búsqueda, rescate y emergencia | ||
| Por asientos/capacidad | Asiento individual | |
| 2 – 3 plazas | ||
| 4 – 6 plazas | ||
| Por tipo de unidad | 2-Wheel Drive | |
| 4-Wheel Drive | ||
| Todas las ruedas motrices | ||
| Por país | Estados Unidos | |
| Canada | ||
| Resto de américa del norte | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de ATV UTV de América del Norte y su CAGR proyectada hasta 2031?
El segmento está valorado en USD 11.79 mil millones en 2026 y se prevé que se expanda a USD 16.95 mil millones para 2031 con una trayectoria de CAGR del 7.55%.
¿Qué tipo de vehículo tiene la mayor participación en las ventas de ATV UTV en América del Norte para 2025?
Los vehículos todoterreno utilitarios lideraron con el 71.18 % de los ingresos de 2025, lo que refleja su versatilidad en aplicaciones recreativas, agrícolas y del sector público.
¿Qué tan rápido se espera que crezcan los volúmenes de vehículos todoterreno y UTV eléctricos en América del Norte?
Las unidades electrificadas representan la categoría de propulsión más rápida, avanzando a una CAGR del 7.62 % hasta 2031 a medida que se amplía su adopción en los segmentos de flotas y sensibles al ruido.
¿Qué segmento de uso final muestra el mayor impulso de crecimiento en este espacio?
Las adquisiciones militares y gubernamentales están aumentando a una tasa de crecimiento anual compuesta (CAGR) del 7.6 %, impulsadas por iniciativas de movilidad autónoma y requisitos de sigilo.
¿Por qué se considera a México como el motor de crecimiento regional de estos vehículos?
Las nuevas plantas OEM y la creciente demanda interna respaldan un crecimiento de una CAGR del 7.74 %, la más alta entre los países de América del Norte, al tiempo que aprovechan las ventajas comerciales del T-MEC.
¿Quiénes son los principales fabricantes que dominan los envíos de vehículos todoterreno y UTV en América del Norte?
Polaris, BRP (Can-Am), Honda, Yamaha y Kawasaki representan colectivamente ingresos regionales significativos, lo que subraya un panorama oligopólico.
Última actualización de la página:



