

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 12.87 mil millones |
| Tamaño del mercado (2031) | USD 17.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.29% CAGR |
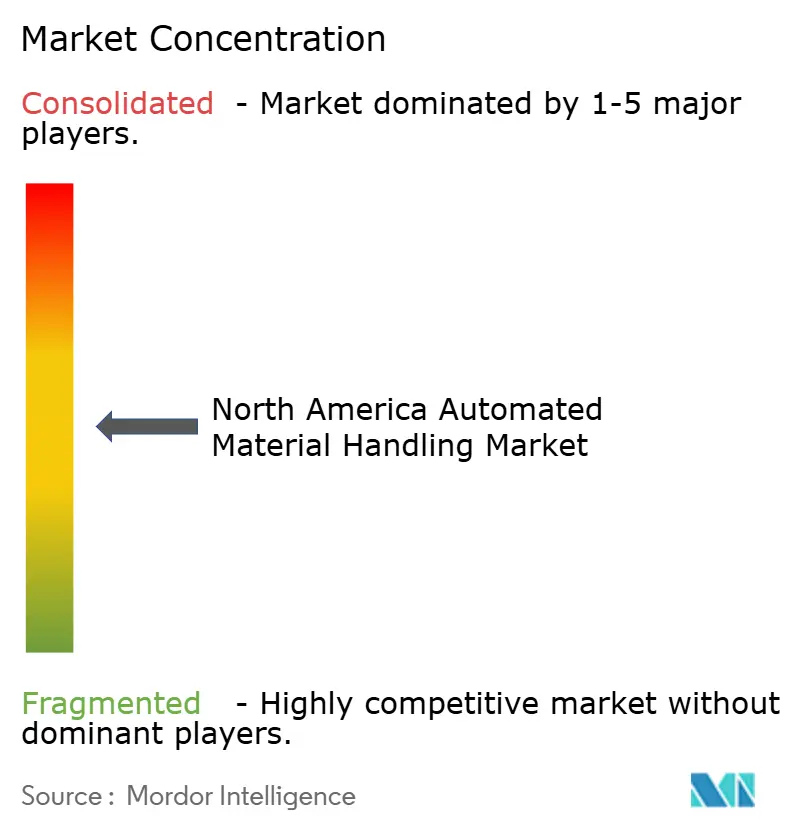
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de manipulación automatizada de materiales en Norteamérica por Mordor Intelligence
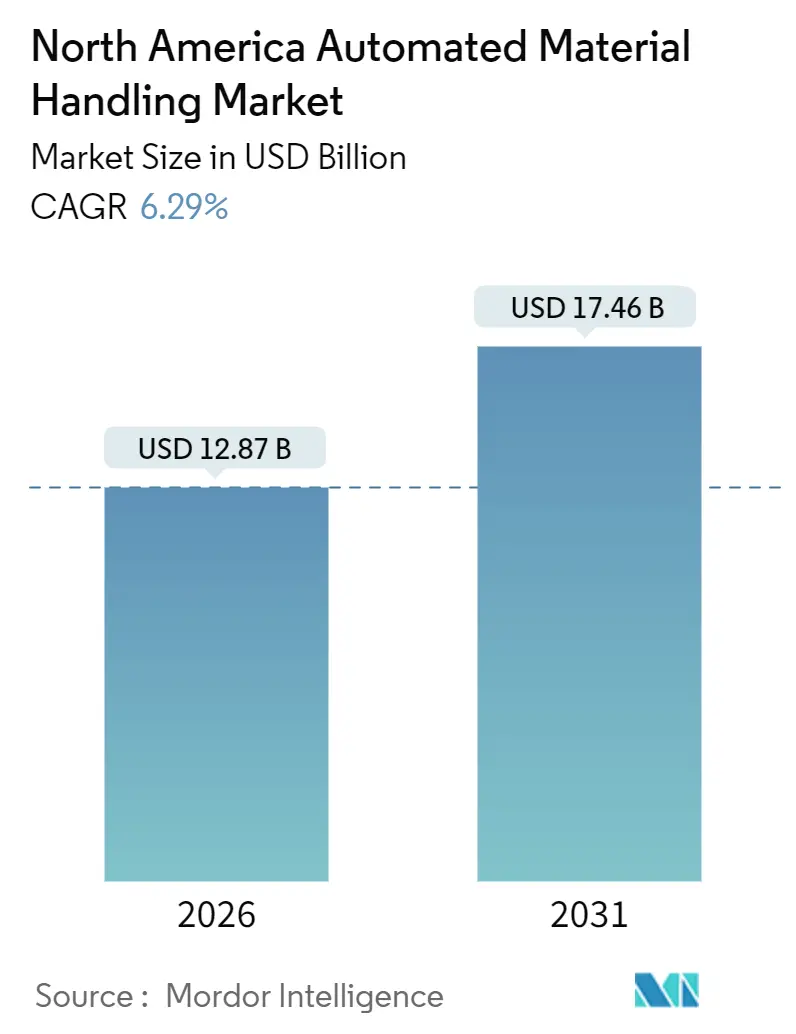
Se proyecta que alcance los 12.13 millones de dólares en 2025, los 12.87 millones de dólares en 2026 y los 17.46 millones de dólares en 2031, con un crecimiento anual compuesto del 6.29% entre 2026 y 2031, lo que subraya el cambio estructural hacia redes de distribución altamente automatizadas y orquestadas por software. La penetración del comercio electrónico, ahora junto con las expectativas de entrega en el mismo día y al día siguiente, está acelerando la adopción de equipos de alto rendimiento y software de ejecución de almacenes habilitado por inteligencia artificial. El hardware aún absorbe la mayor parte del desembolso de capital, pero las capas de inteligencia se han convertido en el diferenciador decisivo. Los robots móviles autónomos, los sistemas de transporte compactos y las soluciones de picking guiadas por visión se están expandiendo más rápidamente porque se adaptan fácilmente a instalaciones existentes y ofrecen un rápido retorno de la inversión en entornos con limitaciones de mano de obra. Los créditos fiscales a la inversión en Estados Unidos y Canadá, junto con la grave escasez de técnicos, están impulsando a los operadores hacia contratos llave en mano con servicios integrados que transfieren el riesgo a los integradores al tiempo que aumentan el valor del sistema a lo largo de su vida útil.
Conclusiones clave del informe
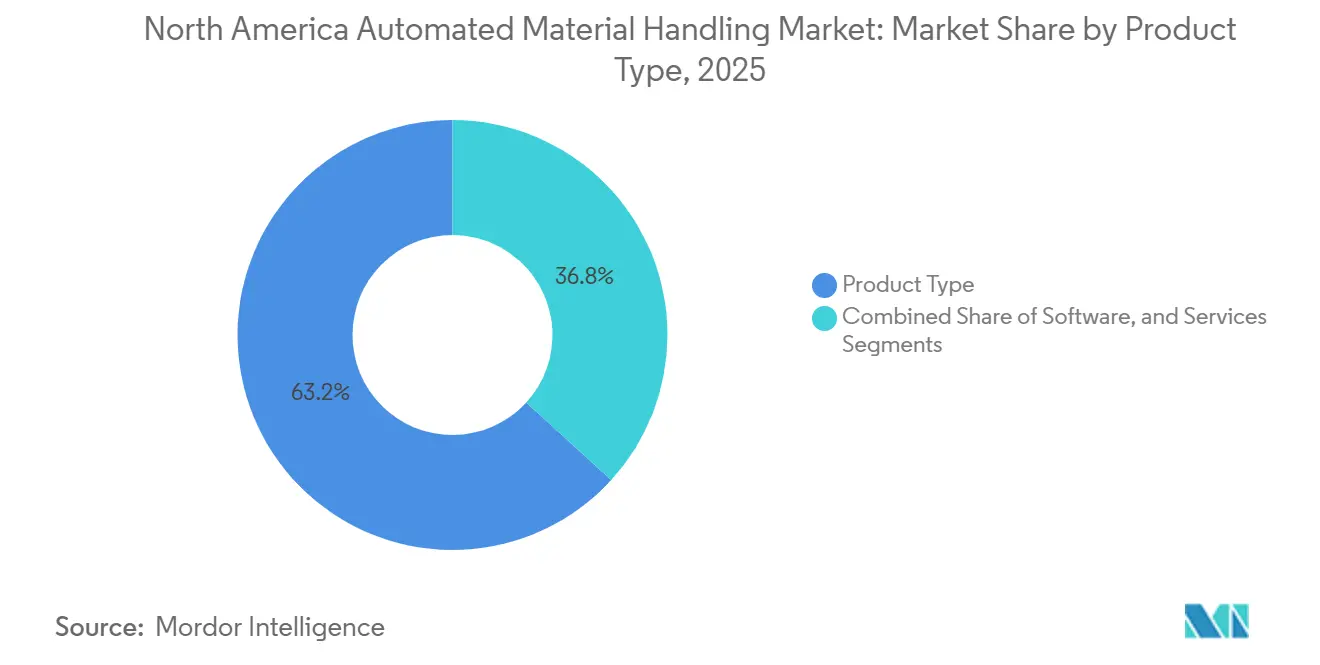
- Por tipo de producto, el hardware lideró con una participación de ingresos del 63.21 % en 2025, mientras que se proyecta que el software registre el mayor crecimiento con una CAGR del 7.27 % hasta 2031.
- Por tipo de equipo, los AS/RS de carga unitaria capturaron el 28.4 % de los ingresos de 2025; se prevé que los robots móviles autónomos se expandan a una CAGR del 7.91 % hasta 2031.
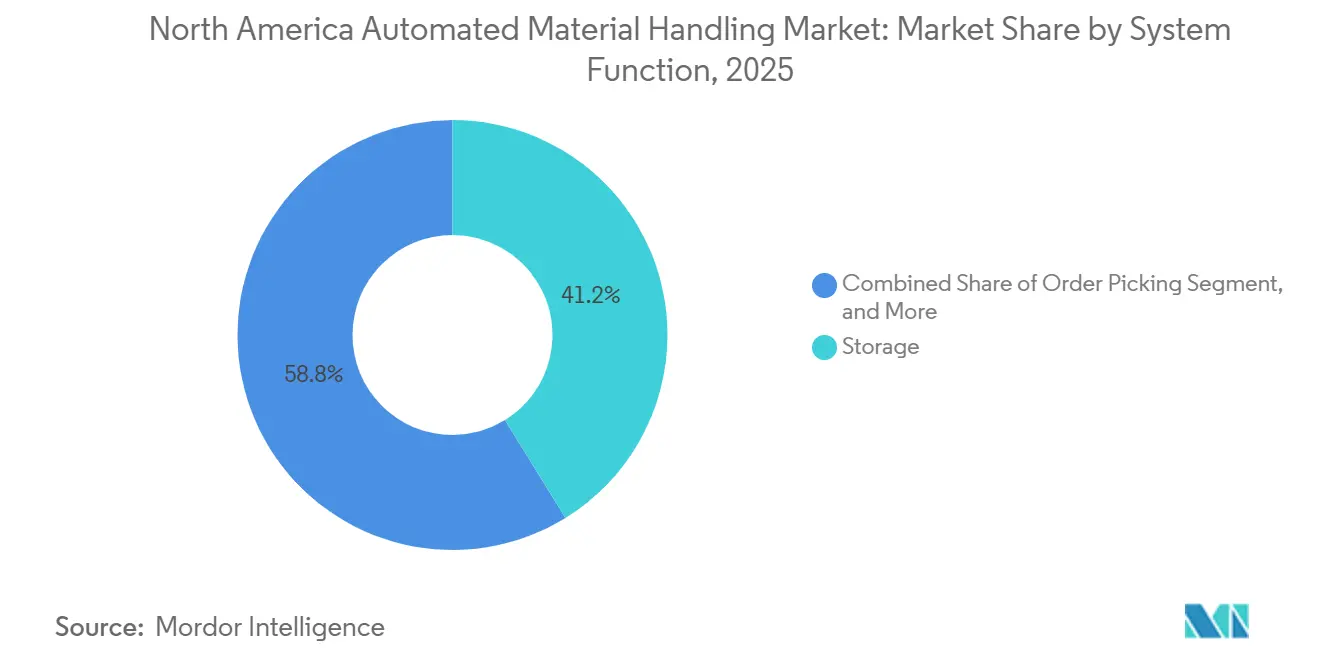
- Por función del sistema, el almacenamiento contribuyó con el 41.2% del gasto en 2025, mientras que los sistemas de preparación de pedidos registrarán el aumento más rápido, con una CAGR del 7.63% hasta 2031.
- Por sector vertical de usuario final, los centros minoristas, de almacenamiento y de distribución dominaron con una participación del 37.5 % en 2025; se prevé que el cumplimiento del comercio electrónico crezca a una CAGR del 7.83 % hasta 2031.
- Por países, Estados Unidos representó el 87.9% de los ingresos regionales en 2025, mientras que se proyecta que Canadá avance a una CAGR del 8.22% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado norteamericano de manipulación automatizada de materiales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las inversiones en automatización de almacenes tras la COVID-19 | + 1.20% | Estados Unidos y Canadá, concentrados en los corredores logísticos del Medio Oeste y Ontario | Mediano plazo (2-4 años) |
| Creciente adopción de robots móviles autónomos en almacenes 3PL | + 1.80% | Estados Unidos, con densidad temprana en California, Texas y Nueva Jersey | Corto plazo (≤ 2 años) |
| Demanda de centros de cumplimiento de alto rendimiento impulsada por el comercio electrónico | + 2.10% | Estados Unidos y Canadá, conglomerados urbanos con población superior a 1 millón | Corto plazo (≤ 2 años) |
| Adopción de sistemas de ejecución de almacén impulsados por IA | + 1.40% | Estados Unidos, liderado por los minoristas Fortune 500 y los 3PL | Mediano plazo (2-4 años) |
| Créditos fiscales a la inversión e incentivos para la automatización en Estados Unidos y Canadá | + 0.90% | Estados Unidos (Sección 179, créditos IRA) y Canadá (SR&ED, SIF) | Largo plazo (≥ 4 años) |
| Mandatos de sostenibilidad que impulsan soluciones de manejo de materiales energéticamente eficientes | + 0.70% | Estados Unidos (California, Nueva York) y Canadá (Columbia Británica, Ontario) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de centros de cumplimiento de alto rendimiento impulsada por el comercio electrónico
En 2025, el volumen de paquetes en Norteamérica superó los 16.000 millones de unidades, lo que obligó a los minoristas y a los operadores logísticos a reducir los plazos de entrega a menos de dos horas en las ciudades más pobladas. Los grandes comerciantes invirtieron fuertemente: Amazon operaba más de 110 centros de clasificación y 1,000 estaciones de entrega en todo Estados Unidos en 2025; cada una diseñada para gestionar un volumen máximo superior a un millón de artículos al día. [1] Amazon.com, “Informe anual 2025”, amazon.com Walmart destinó USD 1.4 mil millones en octubre de 2025 para modernizar 65 centros de distribución con AS/RS y paletizadores robóticos, buscando una cobertura de entrega el mismo día para el 90% de los pedidos en línea para 2027. [2] Walmart Corporativo, “Inversiones en la cadena de suministro 2025”, corporate.walmart.com Compromisos similares de las grandes cadenas se están extendiendo a los operadores de nivel medio que ahora alquilan espacio en centros de microcumplimiento compartidos equipados con sistemas de mercancía a persona, concentrando el capital con un puñado de integradores.
Creciente adopción de robots móviles autónomos en almacenes 3PL
Los 3PL gestionaban aproximadamente 2.1 millones de pies cuadrados de capacidad de almacén en Estados Unidos en 2025, pero solo el 18% estaba automatizado. Los proveedores de robots aprovecharon la oportunidad: un proveedor líder informó de despliegues de más de 12,000 unidades colaborativas en instalaciones gestionadas por DHL, GXO Logistics y Geodis, aumentando las tasas de recogida en 2.5 veces con respecto a los métodos manuales. [3] Locus Robotics, “Hitos de despliegue 2025”, locusrobotics.com Las asociaciones que integran el software de gestión de flotas directamente en los sistemas de gestión de almacenes han reducido el tiempo de puesta en marcha de seis meses a tan solo ocho semanas, acelerando el retorno de la inversión. La flexibilidad es primordial porque los clientes de 3PL suelen renegociar los SKU y los volúmenes cada trimestre; los AMR, que no se ven afectados por rutas de guía fijas, permiten una reconfiguración rápida con un tiempo de inactividad mínimo.
Adopción de sistemas de ejecución de almacén impulsados por IA
Las plataformas inteligentes de ejecución de almacenes ahora optimizan la secuenciación de tareas, la programación de recursos y la asignación de ubicaciones en tiempo real. El lanzamiento de 2025 de un gran integrador incorporó análisis predictivos que pronostican los volúmenes de pedidos con 48 horas de anticipación, reduciendo las horas de mano de obra por pedido en un 15 % en dos sitios piloto de Fortune 100. [4] Honeywell International, “Momentum WES Launch 2025”, honeywell.com El algoritmo de asignación nocturna de otro proveedor mejoró la densidad de recolección en un 12 % en una instalación farmacéutica de 500,000 ft², lo que subraya las ganancias de rendimiento disponibles de la orquestación basada en datos. El software ahora controla entre el 8 % y el 12 % del valor total del proyecto, estableciendo un fondo de ingresos recurrentes que compensa la compresión del margen del hardware.
Créditos fiscales a la inversión e incentivos para la automatización
La Sección 179 del Código de Rentas Internas permite a las empresas estadounidenses deducir hasta USD 1.16 millones en equipos calificados durante 2025, lo que cubre la mayoría de los proyectos de AGV y transportadores para operadores medianos. La Ley de Reducción de la Inflación extendió la depreciación acelerada para equipos de eficiencia energética, permitiendo deducciones del 60% durante el primer año si los sistemas cumplen con las directrices de Energy Star. El programa de I+D+i de Canadá desembolsó CAD 35 millones en 2024, de los cuales el 9% se destinó a automatización y robótica. Ontario agregó un Crédito Fiscal para la Inversión en Oportunidades Regionales del 10% en enero de 2025, lo que redujo los costos netos de capital hasta en un 3.5% al combinarse con incentivos federales. Estos programas, en conjunto, inclinan los cálculos del ROI a favor de la automatización, especialmente para los operadores que históricamente alquilaban mano de obra en lugar de capital.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de capital e integración para sitios industriales abandonados | -1.30% | Estados Unidos y Canadá, instalaciones heredadas construidas antes de 2010. | Corto plazo (≤ 2 años) |
| Escasez de técnicos cualificados para el mantenimiento de la automatización avanzada | -0.90% | Estados Unidos y Canadá, situación crítica en los mercados secundarios. | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad en sistemas de manipulación de materiales conectados | -0.50% | Estados Unidos y Canadá, operadores con flotas de múltiples proveedores | Mediano plazo (2-4 años) |
| Complejidades en el cumplimiento de los códigos de construcción y las normas de seguridad en las reformas. | -0.40% | Estados Unidos, jurisdicciones con códigos sísmicos o de incendios estrictos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de capital e integración para sitios industriales abandonados
La modernización de almacenes antiguos suele costar entre un 40 % y un 60 % más por metro cuadrado que las construcciones nuevas comparables, ya que los suelos, los sistemas eléctricos y la climatización suelen requerir mejoras para permitir la automatización 24/7. Una encuesta realizada en 2024 a 150 operadores logísticos reveló que el 62 % citó la complejidad de la integración como el principal obstáculo para la adopción. El proyecto de 2024 de un integrador en un distribuidor estadounidense de piezas de automoción sufrió sobrecostos de 8 millones de dólares debido a problemas estructurales imprevistos, lo que aumentó la cautela de los inversores. Los arrendatarios se enfrentan a un riesgo adicional: los propietarios suelen rechazar las modificaciones permanentes, lo que obliga a los inquilinos a asumir los gastos de desmantelamiento al finalizar el contrato de arrendamiento.
Escasez de técnicos cualificados para el mantenimiento de la automatización avanzada
Se proyecta que la demanda de mecánicos de maquinaria industrial en Estados Unidos aumentará un 13 % entre 2024 y 2034. Sin embargo, los programas de formación profesional solo producen 8,000 técnicos certificados al año, muy por debajo de los 15 000 necesarios. Los tiempos de respuesta para la reparación de controladores lógicos programables (PLC) aumentaron de 24 horas en 2023 a 38 horas en 2025 en un importante integrador, lo que prolongó el tiempo de inactividad de los operadores en Memphis, Indianápolis y Columbus. En Canadá, el 41 % de las empresas de logística reportaron dificultades para contratar personal familiarizado con los protocolos de redes industriales, lo que llevó a los integradores a agrupar contratos de servicio plurianuales que pueden aumentar el costo total de propiedad hasta en un 18 %.
Análisis de segmento
Por tipo de producto: el software gana a medida que se multiplican las capas de inteligencia
El hardware representó el 63.21 % de los ingresos en 2025, lo que refleja la intensidad de capital de las cintas transportadoras, las grúas AS/RS y los brazos robóticos. Sin embargo, el software es el componente de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.27 %, a medida que los operadores buscan aumentar el rendimiento basado en datos. Los ingresos por servicios, vinculados a la instalación y el mantenimiento a largo plazo, siguen el crecimiento del hardware, pero se ven limitados por la escasez de técnicos. Se proyecta que el tamaño del mercado norteamericano de soluciones de software para la manipulación automatizada de materiales captará una parte creciente de los gastos, gracias a las licencias modulares que permiten la activación gradual de funciones. Paralelamente, el hardware sigue siendo indispensable para las nuevas instalaciones, donde las cintas transportadoras y los clasificadores suelen consumir hasta el 80 % del presupuesto del proyecto, lo que subraya un patrón de inversión de doble vía que fusiona la capacidad física con el control inteligente.
Las plataformas de ejecución de almacén de segunda generación que integran análisis predictivo, gemelos digitales y orquestación de flotas están consolidando flujos de ingresos recurrentes. Un proveedor líder informó que el software ahora representa el 11% de los ingresos de su división, en comparación con los pocos dígitos de dos años antes, mientras que los precios modulares de otro proveedor redujeron los gastos iniciales en un 35%, pero aseguraron un mayor valor de por vida mediante suscripciones anuales. El mercado norteamericano de manejo automatizado de materiales continúa siguiendo una trayectoria donde el hardware se integra primero en las instalaciones nuevas, y luego las mejoras de software permiten obtener ganancias de capacidad incrementales, un patrón que se refleja en la creciente proporción de contratos de servicio que integran monitoreo remoto y mantenimiento preventivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de equipo: Los robots móviles autónomos alteran la infraestructura fija
Los sistemas AS/RS de carga unitaria representaron el 28.4 % de los ingresos por equipos en 2025, lo que demuestra su atractivo para entornos de alto rendimiento que priorizan la densidad y la velocidad a nivel de palets. Sin embargo, los robots móviles autónomos (AMR) representan la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.91 %, impulsada por su capacidad para navegar por diseños dinámicos sin guías fijas. El mercado norteamericano de manipulación automatizada de materiales para AMR está en expansión a medida que los operadores de instalaciones industriales buscan una flexibilidad que los transportadores convencionales o los AGV no pueden ofrecer. Los AGV mantienen su relevancia en los entornos de automoción y farmacéuticos, donde prevalecen las rutas predeterminadas y los requisitos de salas blancas, mientras que los vehículos guiados por láser cubren un nicho para aplicaciones de flexibilidad media.
El aumento del volumen de paquetes en el comercio electrónico y la proliferación de SKU están inclinando las compras hacia robots que se pueden redistribuir rápidamente a medida que cambia la gama de productos. Los principales proveedores ahora incluyen software de gestión de flotas que coordina tareas entre marcas de robots mixtas, lo que reduce la dependencia de proveedores y fomenta las estrategias multiflota. Paralelamente, la infraestructura fija, como los clasificadores de banda cruzada, sigue siendo esencial en los centros de paquetería que procesan más de 10 000 paquetes por hora, lo que subraya que los AMR complementan, en lugar de reemplazar por completo, a las cintas transportadoras en el mercado norteamericano de manipulación automatizada de materiales.
Por función del sistema: la preparación de pedidos se acelera a medida que aumenta el microcumplimiento
Las funciones de almacenamiento aportaron el 41.2 % del valor de 2025, lo que refleja la omnipresencia de los sistemas AS/RS y de estanterías compactas en los grandes centros de distribución. Sin embargo, se prevé que las soluciones de preparación de pedidos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.63 %, ya que los nodos de microcumplimiento en zonas urbanas exigen ciclos de preparación de pedidos inferiores a 30 minutos. La cuota de mercado de la manipulación automatizada de materiales en Norteamérica para equipos de preparación de pedidos está aumentando a medida que los minoristas implementan tecnologías de producto a persona que reducen el tiempo de recorrido, históricamente entre el 60 % y el 70 % de los ciclos de preparación manual. Las funciones de transporte, que incluyen cintas transportadoras y robots móviles que trasladan contenedores entre zonas, se expanden junto con la superficie de las instalaciones, mientras que la automatización del embalaje cobra impulso gracias a los mandatos de sostenibilidad y reducción de costes.
Las plataformas de mercancía a persona que combinan lanzaderas robóticas con estaciones de trabajo ergonómicas ahora incorporan verificación por visión que reduce drásticamente los errores de selección en más del 80%, lo que reduce las costosas devoluciones. Mientras tanto, la automatización de la gestión de residuos, aunque a menor escala, está creciendo a medida que los objetivos de sostenibilidad corporativa exigen un control más estricto de los flujos de reciclaje. En general, el mercado norteamericano de la gestión automatizada de materiales continúa reorientando el capital hacia sistemas de selección, transporte y embalaje que influyen directamente en la duración del ciclo, lo que permite que la inversión en almacenamiento se adapte a la expansión de las instalaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por vertical de usuario final: el cumplimiento del comercio electrónico supera al comercio minorista tradicional
Los centros de venta minorista, almacenamiento y distribución representaron el 37.5 % de los ingresos de 2025. Sin embargo, el cumplimiento del comercio electrónico está avanzando a mayor velocidad, con una tasa de crecimiento anual compuesta (TCAC) del 7.83 %, ya que la penetración en línea alcanzó el 9.02 % de las ventas minoristas en EE. UU. a finales de 2025. El tamaño del mercado norteamericano de manipulación automatizada de materiales asignado a las operaciones de comercio electrónico está en expansión porque los comerciantes omnicanal y los minoristas especializados priorizan la velocidad y la precisión. La distribución automotriz sigue siendo un importante adoptante debido a los requisitos de secuenciación justo a tiempo, aunque la transición a vehículos eléctricos podría reducir la complejidad de las piezas con el tiempo. Los operadores de alimentos y bebidas implementan la automatización de la cadena de frío para contrarrestar la escasez de mano de obra en entornos refrigerados, mientras que los distribuidores farmacéuticos adoptan AS/RS para la trazabilidad a nivel de lote y el monitoreo de temperatura.
Los transportistas de paquetería y los manipuladores de equipaje en aeropuertos siguen invirtiendo en clasificación de alta velocidad, pero los microcentros logísticos para entregas de última milla son ahora el subsegmento de mayor crecimiento. En la industria manufacturera general, las iniciativas de producción eficiente impulsan la adopción gradual de AGV y paletizadores robóticos que optimizan el flujo de materiales dentro de la planta. En conjunto, las tasas de crecimiento divergentes ponen de manifiesto una reorientación del capital hacia sectores con perfiles de pedidos volátiles y plazos de entrega ajustados, lo que refuerza la importancia estratégica de la automatización definida por software.
Análisis geográfico
Mercado de manejo automatizado de materiales de Estados Unidos
Estados Unidos lidera el mercado norteamericano de manipulación automatizada de materiales, con el 87.9 % de los ingresos para 2025, gracias a sus amplios corredores logísticos, la expansión del comercio electrónico y la favorable gestión de gastos. Los volúmenes máximos de paquetería superan ya el millón de unidades por instalación en los principales centros, lo que exige el funcionamiento continuo de cintas transportadoras, clasificadores y AMR. Los grandes minoristas que modernizan sus centros de distribución tradicionales han reestructurado sus presupuestos de capital para priorizar soluciones modulares basadas en robótica que comprime los ciclos de pedidos y reduce la dependencia de la mano de obra.
Mercado canadiense de manipulación automatizada de materiales
Canadá, con una tasa de crecimiento anual compuesta (TCAC) del 8.22 % hasta 2031, se beneficia de una ola de incentivos federales y provinciales que reducen los costos netos de automatización hasta en un 35 %. La grave escasez de técnicos, mencionada por el 41 % de los operadores, impulsa la demanda de contratos de servicio a largo plazo que se incluyen con la compra de equipos. Si bien la escala de los proyectos es menor, el margen de crecimiento es mayor porque la penetración de la automatización se mantiene por debajo de los niveles de EE. UU. Los clústeres de almacenes en Ontario y Quebec se benefician de la proximidad a los centros de fabricación de EE. UU., lo que facilita el cumplimiento transfronterizo y la distribución de piezas.
Mercado de manipulación automatizada de materiales en Estados Unidos y Canadá
Ambos países enfrentan obstáculos de integración en instalaciones abandonadas, donde los costos de modernización pueden ser entre un 40% y un 60% superiores a los equivalentes de instalaciones nuevas. Las alertas de ciberseguridad emitidas en 2024 y 2025 instan a los operadores a presupuestar recursos adicionales para la segmentación de la red y la aplicación de parches de software, lo que añade complejidad a las implementaciones de múltiples proveedores. En general, los incentivos específicos de cada geografía, la dinámica laboral y el panorama regulatorio configuran caminos distintos, pero entrelazados, para el mercado norteamericano de la manipulación automatizada de materiales.
Panorama competitivo
El mercado está moderadamente concentrado: los cinco principales integradores, Dematic, Honeywell Intelligrated, Daifuku, SSI Schaefer y Bastian Solutions, controlaron aproximadamente entre el 45 % y el 50 % de los ingresos de 2025. La ventaja competitiva reside en la entrega integral que integra hardware, software y servicio multianual. El modelo modular de licencias de software de Dematic redujo los costos iniciales en un 35 %, a la vez que garantizaba tarifas recurrentes, mientras que la plataforma Momentum de Honeywell redujo la mano de obra por pedido en un 15 % mediante algoritmos predictivos. Las solicitudes de patentes para la selección robótica guiada por visión aumentaron un 22 % entre 2024 y 2025, lo que indica que la propiedad intelectual en el reconocimiento basado en IA se perfila como una ventaja competitiva sólida.
Las oportunidades de espacio en blanco residen en 3PL de tamaño mediano que gestionan almacenes de entre 500,000 y 2 m² y requieren una automatización escalable y rentable. Especialistas más pequeños, como OPEX y Swisslog, consiguen contratos ofreciendo implementaciones graduales de producto a persona que limitan la inversión inicial. Las empresas centradas en software coordinan flotas mixtas de robots, lo que mitiga las preocupaciones por la dependencia de proveedores y fomenta la interoperabilidad del ecosistema. Los segmentos de la cadena de frío, afectados por la escasez de mano de obra, están adoptando paletizadores robóticos capaces de operar a temperaturas bajo cero, lo que despierta el interés tanto de procesadores de alimentos como de distribuidores de vacunas. Las perspectivas de consolidación siguen siendo altas, ya que el capital privado busca integradores regionales con una sólida presencia en el sector de los servicios, como lo demuestran las recientes adquisiciones realizadas por Körber Supply Chain.
Líderes de la industria de manejo automatizado de materiales en Norteamérica
Corporación John Bean Technologies
Oceaneering International Inc.
Dematic Corp.
Honeywell Intelligted
Cronos de primera tecnología
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Honeywell Intelligrated anunció una expansión de USD 75 millones de su planta de fabricación de Charlotte, Carolina del Norte, agregando 200,000 pies cuadrados de capacidad para construir AMR y clasificadores, con finalización programada para el cuarto trimestre de 2026.
- Diciembre de 2025: Dematic obtuvo un contrato de USD 120 millones con un minorista de comercio electrónico líder para implementar Multishuttle AS/RS y software de ejecución impulsado por IA en ocho centros logísticos, con el objetivo de completarlo en el tercer trimestre de 2027.
- Noviembre de 2025: Daifuku adquirió una participación del 60% en un integrador canadiense por 85 millones de dólares canadienses (62 millones de dólares estadounidenses), añadiendo 12 centros de servicio y 180 técnicos en Ontario y Quebec.
- Octubre de 2025: Walmart comprometió USD 1.4 millones para modernizar 65 centros de distribución con AS/RS, paletizadores robóticos y software de ejecución impulsado por IA, con el objetivo de lograr un cumplimiento de pedidos un 30 % más rápido para 2027.
Alcance del informe sobre el mercado de manipulación automatizada de materiales en América del Norte
El informe del mercado de manejo automatizado de materiales en Norteamérica está segmentado por tipo de producto (hardware, software, servicios), tipo de equipo (robots móviles, sistemas automatizados de almacenamiento (AS/RS), transportadores, paletizadores, sistemas de clasificación), función del sistema (almacenamiento, transporte, embalaje, preparación de pedidos, distribución, manejo de residuos), sector vertical del usuario final (aeropuerto, automoción, alimentación y bebidas, comercio minorista y almacenamiento, fabricación, productos farmacéuticos, paquetería, otros) y ubicación geográfica (Estados Unidos, Canadá). Las previsiones de mercado se ofrecen en valor (USD).
Por tipo de producto
| Componentes metálicos |
| Software |
| Servicios |
Por tipo de equipo
| Robots móviles | Vehículos de Guiado Automático | Carretilla elevadora automatizada |
| Tractor de remolque automatizado | ||
| Unidad de carga | ||
| Linea de ensamblaje | ||
| Proposito especial | ||
| Robots Móviles Autónomos | ||
| Vehículos guiados por láser | ||
| Sistemas automatizados de almacenamiento y recuperación | Pasillo fijo (transelevador + lanzadera) | |
| Carrusel (horizontal + vertical) | ||
| Módulo Vertical de Elevador (VLM) | ||
| Transportadores automatizados | Transportadores | |
| Rodillo | ||
| Paleta | ||
| Gastos generales | ||
| Paletizadores | Convencional (Alto Nivel + Bajo Nivel) | |
| Robótico | ||
| Sistemas de clasificación |
Por función del sistema
| Almacenaje |
| Transporte |
| Embalaje |
| Preparación de pedidos |
| Distribuidores |
| Manejo de Residuos |
Por vertical de usuario final
| Aeropuerto |
| Motorium |
| Alimentos y Bebidas |
| Centros de venta minorista, almacenamiento y distribución |
| Fabricación general |
| Farmacéuticos |
| Correos y paquetes |
| Otros verticales de usuarios finales |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de producto | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| Por tipo de equipo | Robots móviles | Vehículos de Guiado Automático | Carretilla elevadora automatizada |
| Tractor de remolque automatizado | |||
| Unidad de carga | |||
| Linea de ensamblaje | |||
| Proposito especial | |||
| Robots Móviles Autónomos | |||
| Vehículos guiados por láser | |||
| Sistemas automatizados de almacenamiento y recuperación | Pasillo fijo (transelevador + lanzadera) | ||
| Carrusel (horizontal + vertical) | |||
| Módulo Vertical de Elevador (VLM) | |||
| Transportadores automatizados | Transportadores | ||
| Rodillo | |||
| Paleta | |||
| Gastos generales | |||
| Paletizadores | Convencional (Alto Nivel + Bajo Nivel) | ||
| Robótico | |||
| Sistemas de clasificación | |||
| Por función del sistema | Almacenaje | ||
| Transporte | |||
| Embalaje | |||
| Preparación de pedidos | |||
| Distribuidores | |||
| Manejo de Residuos | |||
| Por vertical de usuario final | Aeropuerto | ||
| Motorium | |||
| Alimentos y Bebidas | |||
| Centros de venta minorista, almacenamiento y distribución | |||
| Fabricación general | |||
| Farmacéuticos | |||
| Correos y paquetes | |||
| Otros verticales de usuarios finales | |||
| Por país | Estados Unidos | ||
| Canada | |||
| Mexico | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo el mercado de manejo automatizado de materiales en América del Norte?
Se proyecta que aumentará a una tasa compuesta anual del 6.29%, pasando de USD 12.87 millones en 2026 a USD 17.46 millones en 2031.
¿Qué categoría de equipos se está expandiendo más rápidamente?
Los robots móviles autónomos muestran el crecimiento más rápido con una CAGR del 7.91 % hasta 2031 debido a la implementación flexible en sitios de microcumplimiento y áreas industriales abandonadas.
¿Por qué el software está ganando terreno en la automatización de almacenes?
Las capas de software permiten la optimización de tareas en tiempo real y el mantenimiento predictivo, avanzando a una CAGR del 7.27 % y generando flujos de ingresos recurrentes para los integradores.
¿Qué incentivos apoyan la inversión en automatización en Estados Unidos?
Los gastos de la Sección 179 de hasta USD 1.16 millones y la depreciación del 60% en el primer año para equipos de bajo consumo energético acortan sustancialmente los períodos de recuperación.
¿Qué tan grave es la escasez de técnicos en América del Norte?
La demanda de mecánicos de maquinaria industrial supera la oferta en casi 7,000 técnicos al año, lo que amplía los tiempos de respuesta del servicio e impulsa los contratos de mantenimiento agrupados.


