

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
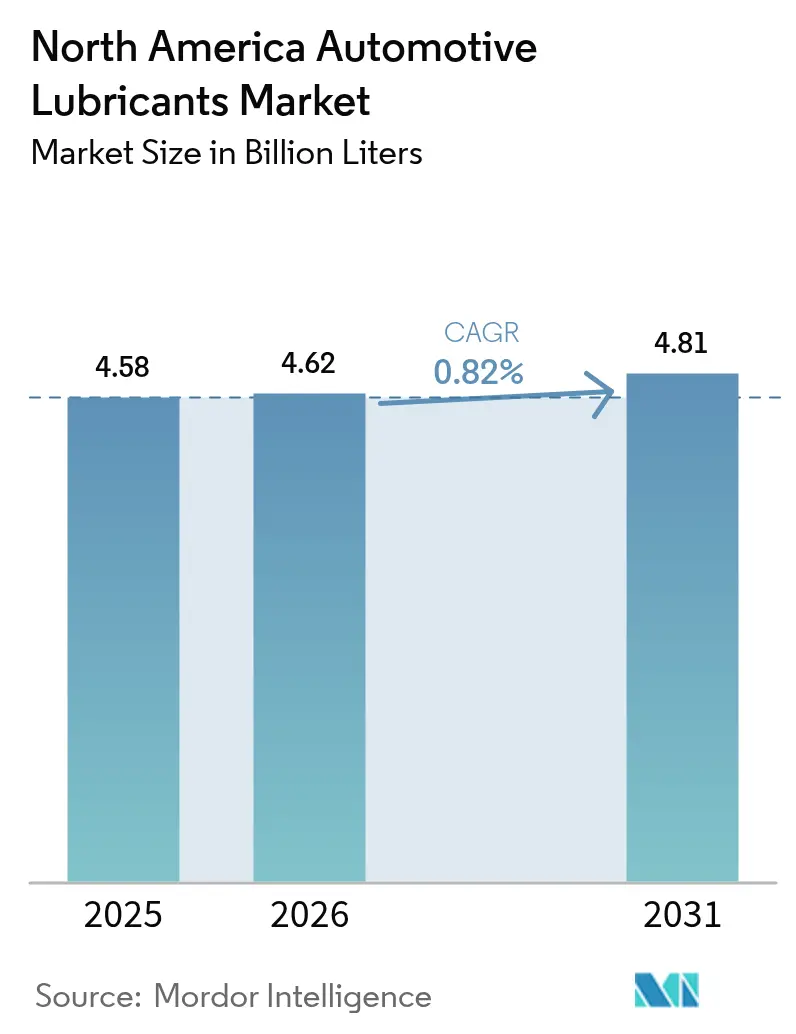
| Volumen de mercado (2026) | 4.62 mil millones de litros |
| Volumen de mercado (2031) | 4.81 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 0.82% CAGR |
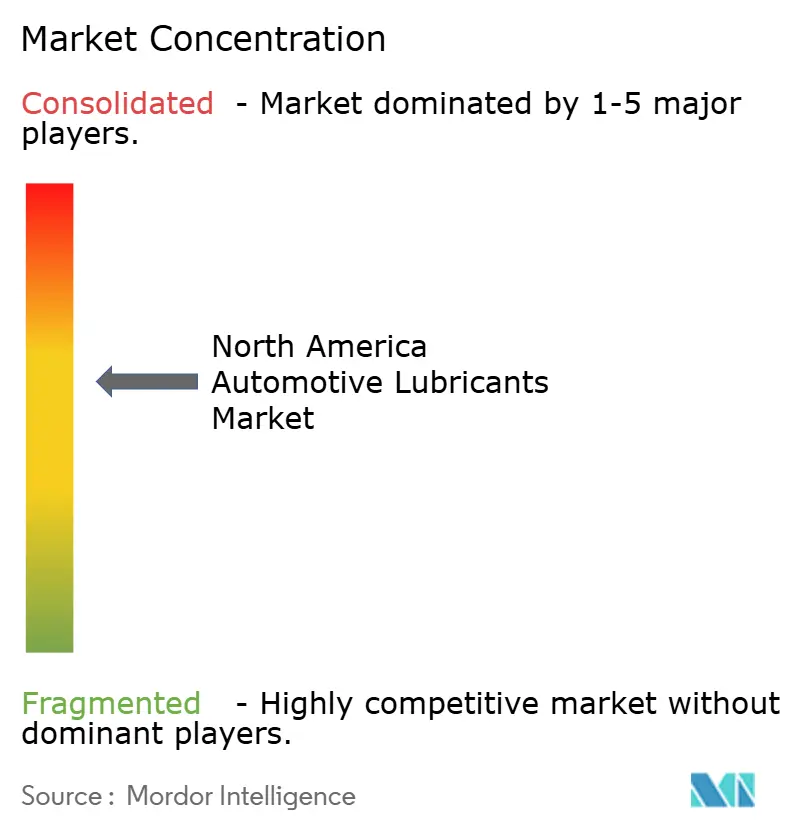
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes para automóviles en Norteamérica por Mordor Intelligence
El tamaño del mercado de lubricantes automotrices en América del Norte se valoró en 4.58 millones de litros en 2025 y se estima que crecerá de 4.62 millones de litros en 2026 a 4.81 millones de litros en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 0.82 % durante el período de pronóstico (2026-2031). Los niveles de propiedad de vehículos maduros en Estados Unidos, Canadá y México moderan la expansión del volumen, incluso mientras los fluidos premium para e-líquidos registran áreas de alto crecimiento. Los intervalos de drenaje extendidos, la creciente participación de los vehículos eléctricos de batería y la intensa consolidación de la lubricación rápida ejercen presión a la baja sobre el uso de aceite de motor convencional. Las fuerzas compensatorias incluyen un parque de motores de combustión interna récord, normas de emisiones más estrictas para vehículos pesados que exigen formulaciones de mayor rendimiento y nuevos requisitos de llenado en fábrica vinculados al rápido crecimiento de la producción de vehículos en México. Por lo tanto, los proveedores están pasando de modelos centrados en el volumen a líneas de productos de valor agregado que prometen márgenes más fuertes y una colaboración más estrecha con los OEM, un enfoque reforzado por la reciente consolidación entre las principales empresas mundiales de lubricantes.
Conclusiones clave del informe
- Por tipo de producto, el aceite de motor lideró con una cuota del 59.65% del mercado de lubricantes para automóviles de América del Norte en 2025, mientras que se prevé que los fluidos para transmisiones automáticas se expandan a una tasa de crecimiento anual compuesta (TCAC) del 0.98% hasta 2031.
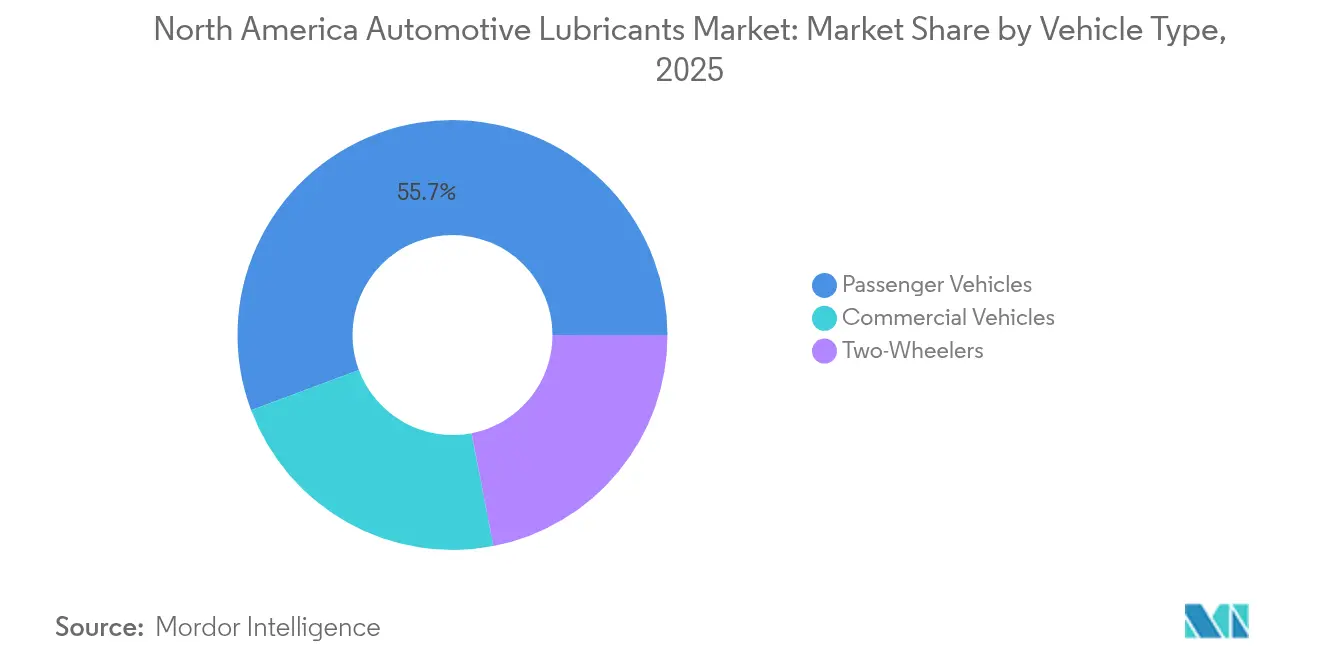
- Por tipo de vehículo, los vehículos de pasajeros representaron el 55.70% del tamaño del mercado de lubricantes para automóviles de América del Norte en 2025, y se espera que los vehículos comerciales registren el mayor crecimiento proyectado, con una tasa de crecimiento anual compuesta (TCAC) del 0.92% hasta 2031.
- Por geografía, Estados Unidos controlaba el 86.30% de la cuota de mercado de lubricantes para automóviles de América del Norte en 2025, mientras que Canadá representa el segmento de país de más rápido crecimiento con una tasa de crecimiento anual compuesto (TCAC) del 0.85% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de lubricantes para automóviles en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El ciclo de renovación del parque de ICE mantiene estable la demanda de petróleo base | + 0.3% | En toda América del Norte, concentrado en los mercados de flotas de EE. UU. | Largo plazo (≥ 4 años) |
| Las flotas de vehículos ligeros electrificados aún requieren fluidos electrónicos especiales | + 0.2% | Estados Unidos y Canadá, con México en ascenso | Mediano plazo (2-4 años) |
| Las normas de emisiones de servicio pesado Tier-III aumentan los requisitos de rendimiento del lubricante | + 0.1% | Jurisdicciones regulatorias de EE. UU. y Canadá | Corto plazo (≤ 2 años) |
| Las adiciones de capacidad de los OEM de México (2024-27) impulsan los volúmenes de llenado de fábrica | + 0.2% | Corredores manufactureros de México y repercusiones en el comercio del T-MEC | Mediano plazo (2-4 años) |
| Los programas de posventa de marca OEM ganan cuota de mercado | + 0.1% | En toda América del Norte, liderado por los segmentos premium | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El ciclo de renovación de ICE Parc mantiene estable la demanda de aceites base.
La elevada edad media de los vehículos sigue sustentando una gran parte de los coches y camiones antiguos con motor de combustión interna que requieren cambios de aceite más frecuentes y mezclas de mayor viscosidad. En 2023, las ventas de gasolina en Canadá alcanzaron los 12.7 millones de litros, con un 90.8 % distribuido a través de estaciones de servicio, lo que subraya las arraigadas necesidades de mantenimiento de los sistemas de propulsión convencionales [1] Statistics Canada, “Supply and Disposition of Refined Petroleum Products,” statcan.gc.ca . Los vehículos de más de 12 años de antigüedad suelen seguir intervalos de servicio de 3,000 a 5,000 millas, lo que compensa los programas de cambio de aceite más prolongados de los motores más nuevos. Por lo tanto, la demanda de aceites convencionales y de alto kilometraje se mantiene sólida, ya que los propietarios de vehículos antiguos buscan formulaciones que mitiguen el desgaste, gestionen la hinchazón de los sellos y controlen los depósitos más allá de las 75,000 millas. Esta tendencia prolonga los volúmenes base de aceite de motor incluso a medida que avanza la electrificación de la flota.
Las flotas de vehículos ligeros electrificados aún requieren fluidos eléctricos especiales.
Los vehículos eléctricos eliminan el aceite del cárter, pero abren nuevas oportunidades en refrigerantes dieléctricos y lubricantes para ejes eléctricos. Petro-Canada lanzó su gama EVR en 2024 para atender las aplicaciones de baterías y cajas de cambios de fabricantes de equipos originales (OEM) y proveedores de primer nivel (Tier 1). La serie ON de Castrol y los sintéticos optimizados para híbridos de Valvoline siguen estrategias similares que trasladan el enfoque de las ventas por litro a la química premium. La producción mexicana de vehículos eléctricos aumentó de 6,717 unidades en 2020 a 206 870 unidades en 2024, con un 95 % de unidades exportadas, vinculando así la demanda regional de vehículos eléctricos con los flujos comerciales transfronterizos. La gestión térmica de las baterías y la electrónica de potencia requiere un control preciso de la conductividad, lo que favorece a los proveedores con experiencia en aditivos avanzados y estrechos vínculos con los OEM.
Las normas de emisiones Tier III para vehículos pesados aumentan los requisitos de rendimiento de los lubricantes.
Las nuevas normas que regulan las emisiones de partículas y óxidos de nitrógeno en vehículos comerciales elevan los umbrales de estabilidad de viscosidad y contenido bajo de cenizas para los aceites diésel. Las categorías API CK-4 y FA-4 están dirigidas a motores de 2017 en adelante, exigiendo resistencia a la oxidación, la aireación y la pérdida por cizallamiento inducida por hollín. Las formulaciones FA-4 se limitan a grados XW-30 y presentan un cizallamiento a alta temperatura de 2.9-3.2 cP [2] American Petroleum Institute, “API Service Categories CK-4 and FA-4,” api.org . El cumplimiento también exige compatibilidad con combustibles con bajo contenido de azufre y equipos de postratamiento sensibles, como filtros de partículas diésel. Los obstáculos técnicos benefician a los productores que invierten en bancos de prueba, bancos de motores y validación rigurosa en campo, desplazando las ventas hacia sintéticos de mayor valor.
El aumento de la capacidad de producción de los fabricantes de equipos originales (OEM) en México impulsa los volúmenes de llenado de fábrica.
Las inversiones de BMW, Audi y un creciente número de proveedores chinos de componentes consolidan a México como centro de producción. BMW está invirtiendo 540 millones de dólares en el ensamblaje de baterías en San Luis Potosí para los modelos Neue Klasse, cuya producción está prevista para 2027. Junto con la modernización de la planta de Audi, valorada en 1 millones de dólares, y más de 30 proyectos de proveedores chinos, se espera que esta tendencia incremente la demanda de aceites para prensas de estampado, lubricantes refrigerantes y fluidos de transmisión para llenado de fábrica. Dado que el 87% de los vehículos fabricados en México se exportan a Estados Unidos, el efecto dominó se extiende a los distribuidores de lubricantes al otro lado de la frontera.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intervalos de drenaje más largos en motores nuevos | -0.2% | En toda América del Norte, concentrado en segmentos de vehículos nuevos | Largo plazo (≥ 4 años) |
| Penetración de vehículos eléctricos en el segmento de vehículos ligeros | -0.1% | Mercados urbanos de Estados Unidos y Canadá, producción de exportación de México | Mediano plazo (2-4 años) |
| La consolidación de las cadenas de lubricación rápida presiona a los distribuidores independientes | -0.1% | Mercados minoristas de Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Intervalos de cambio de aceite más prolongados en los motores nuevos
La certificación ILSAC GF-7, emitida por primera vez en marzo de 2025, permite cambios de aceite cada 7,500 a 10 000 millas, reduciendo el volumen anual de lubricante por vehículo hasta en un 50 % en comparación con los programas anteriores. Los aceites de baja viscosidad 0W-16 y 0W-20 amplían aún más los intervalos de servicio y mejoran el ahorro de combustible. Los operadores de flotas recurren cada vez más a los servicios de análisis de aceite para extender aún más los intervalos, lo que aumenta el impacto en el consumo. El programa de auditoría de posventa del API ahora supervisa los aceites a granel y envasados para comprobar la retención de viscosidad y la estabilidad oxidativa, lo que ejerce presión sobre los productores que no pueden cumplir con las afirmaciones de servicio extendido.
Penetración de vehículos eléctricos en el segmento de vehículos ligeros
Los vehículos eléctricos de batería consumen entre 4 y 6 cuartos de galón de aceite de motor por vehículo, pero solo requieren volúmenes modestos de fluido eléctrico. Las ventas de vehículos electrificados en México alcanzaron las 124,310 unidades en 2024, lo que representa el 8.3% del mercado. Sin embargo, los anuncios de inversión en vehículos eléctricos disminuyeron un 97.4% en el primer semestre de 2025, lo que indica incertidumbre en el crecimiento a corto plazo. Cada vehículo eléctrico de batería utiliza aproximadamente entre 1 y 2 cuartos de galón de lubricante para el eje eléctrico y refrigerantes especializados, lo que produce una disminución neta en litros. Por lo tanto, la tasa de sustitución reduce la demanda base en el mercado de lubricantes automotrices de Norteamérica, incluso cuando abre la puerta a nichos de mercado especializados de alto margen.
Análisis de segmento
Por tipo de producto: El dominio del aceite de motor se enfrenta al desafío de los fluidos electrónicos
En 2025, la categoría de aceites de motor mantuvo una cuota de mercado del 59.65 % en el sector de lubricantes para automóviles de Norteamérica, lo que subraya su papel como principal generador de ingresos. Dentro de este segmento, las formulaciones para alto kilometraje y los aceites sintéticos presentan precios elevados que ayudan a compensar la disminución del volumen de ventas derivada de intervalos de cambio de aceite más prolongados. Los fluidos para transmisiones automáticas representan la línea de productos de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 0.98 %, impulsada por la creciente demanda de transmisiones automáticas de varias velocidades, unidades de doble embrague y sistemas de engranajes híbridos que requieren características de fricción específicas. Se prevé que el mercado de lubricantes para transmisiones en Norteamérica se expanda de forma constante a medida que aumenta la complejidad de los diseños de los fabricantes de equipos originales (OEM). Los líquidos de frenos mantienen una demanda estable debido a la integración de sistemas avanzados de asistencia al conductor, que someten a los sistemas hidráulicos a mayores temperaturas.
Los fluidos específicos para vehículos eléctricos siguen siendo un segmento pequeño pero en crecimiento, cuyo valor reside en su sofisticada química más que en el volumen de producción. Castrol, Valvoline y Petro-Canada han lanzado refrigerantes dieléctricos y lubricantes para ejes eléctricos diseñados para proteger los devanados de cobre y la electrónica de potencia bajo alto voltaje. Los aceites para cajas de cambios manuales y los fluidos para dirección asistida están experimentando una tendencia a la baja, ya que las arquitecturas de dirección asistida eléctrica eliminan los sistemas hidráulicos. Las grasas, por su parte, se benefician del crecimiento incremental derivado de los rodamientos de motores eléctricos de alta velocidad, que requieren un control más estricto de la estabilidad al corte. En cada subcategoría, las homologaciones de los fabricantes de equipos originales (OEM) dictan cada vez más las especificaciones, lo que obliga a los proveedores a obtener las certificaciones de llenado de fábrica para proteger su posición en el mercado de repuestos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de vehículo: Los vehículos comerciales impulsan la innovación en rendimiento.
En 2025, los turismos representaron el 55.70 % del mercado de lubricantes para automóviles en Norteamérica, lo que refleja la importante cuota de mercado de los vehículos ligeros. Sin embargo, los camiones y autobuses de servicio pesado presentan el mayor ritmo de innovación debido a las normativas de emisiones más estrictas y a las presiones sobre el coste total de propiedad. Se prevé que las flotas comerciales alcancen una tasa de crecimiento anual compuesto (TCAC) del 0.92 % hasta 2031, impulsadas por los aceites API CK-4 y FA-4, que permiten un mayor ahorro de combustible y intervalos de cambio de aceite más prolongados, a la vez que protegen los sistemas de postratamiento. La cuota de mercado de los lubricantes para automóviles FA-4 en Norteamérica está aumentando a medida que los fabricantes de equipos originales (OEM) certifican más motores para una menor viscosidad.
Los programas de análisis de aceite se han convertido en estándar en las flotas de larga distancia, reemplazando los programas basados en el tiempo con indicadores basados en datos que extienden los intervalos de cambio de aceite de forma segura. Este enfoque impulsa la demanda de aceites sintéticos premium con una resistencia superior a la oxidación. En el nicho de las motocicletas, Harley-Davidson y otros fabricantes especifican lubricantes patentados para la transmisión primaria y el embrague húmedo, lo que permite a los propietarios de las marcas obtener márgenes elevados a pesar de los volúmenes relativamente pequeños. Los scooters y motocicletas eléctricas aún están en sus inicios, pero demuestran potencial para grasas especiales que pueden soportar las altas revoluciones de los rodamientos del motor y las cargas de frenado regenerativo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de lubricantes automotrices de Estados Unidos
Estados Unidos dominó el mercado con una cuota del 86.30 % en 2025, impulsado por un mercado de repuestos que incluye aproximadamente 1,500 estaciones de servicio Valvoline Instant Oil Change, además de miles de talleres independientes. El elevado kilometraje en autopista y una antigüedad media récord de los vehículos, superior a los 12 años, mantienen una sólida demanda de aceites de motor y fluidos de transmisión. Las normas API e ILSAC condicionan la formulación de los productos, creando barreras técnicas que favorecen a las empresas líderes con grandes presupuestos de I+D. La adquisición de Valvoline Global Operations por parte de Aramco en abril de 2025 proporciona a la multinacional saudí una plataforma verticalmente integrada para combinar su producción de aceites base con operaciones minoristas de marca propia.
Mercado de lubricantes automotrices de Canadá
Canadá, si bien es más pequeño, tiene previsto registrar la tasa de crecimiento anual compuesto (TCAC) más rápida, del 0.85 %, hasta 2031. Las duras condiciones climáticas y la intensa actividad de extracción de recursos en las arenas bituminosas requieren aceites de alta calidad para bajas temperaturas y alta cizalladura. En 2023, los distribuidores secundarios canadienses comercializaron 23 900 millones de litros de productos refinados del petróleo, de los cuales el 94.3 % correspondían a gasolina y diésel, lo que indica una fuerte demanda de lubricantes. Petro-Canada Lubricants apoya la demanda interna a través de su red de lubricación rápida PROTECT&GO y suministró fluidos para el Proyecto Arrow, el primer vehículo conceptual de cero emisiones del país.
Mercado de Lubricantes Automotrices de México
La participación de México, si bien modesta, está a punto de crecer gracias a la fuerte inversión de los fabricantes de equipos originales (OEM). BMW destinará 855 millones de dólares a Nuevo León, incluyendo 540 millones para el ensamblaje de baterías, con una producción prevista para 2027. Audi y más de 30 proveedores chinos están aumentando su capacidad, incrementando la demanda de aceites de motor, fluidos de transmisión automática (ATF), líquidos de frenos y fluidos para vehículos eléctricos. Aunque las inversiones de capital relacionadas con los vehículos eléctricos disminuyeron drásticamente a principios de 2025, la orientación exportadora de México implica que los volúmenes producidos localmente influyen directamente en las tendencias del mercado de repuestos de Estados Unidos. La incertidumbre en las políticas comerciales y los posibles cambios arancelarios conforman un entorno de riesgo que podría alterar la evolución de la demanda de lubricantes.
Panorama regulatorio
En Norteamérica, las especificaciones de los lubricantes para automóviles se rigen principalmente por estándares industriales que traducen los requisitos de emisiones y durabilidad de los vehículos en necesidades de rendimiento del fluido. Las categorías de servicio API y las especificaciones de aceites para motores de turismos ILSAC siguen siendo los principales puntos de referencia para la formulación. Tras la certificación ILSAC GF-7, emitida en marzo de 2025, se produjo un cambio en las expectativas de intervalos de cambio de aceite y en los requisitos de formulación de baja viscosidad, lo que permite intervalos de cambio de aceite de entre 7,500 y 10,000 kilómetros y exige un mayor control de la oxidación, protección contra depósitos y retención de la viscosidad.
En materia de políticas, la Agencia de Protección Ambiental de los Estados Unidos (EPA) anunció varios cambios regulatorios federales para 2026, incluyendo medidas que afectan los plazos y la estructura de cumplimiento para las normas de vehículos de carretera (ligeros, medianos y pesados), así como una propuesta independiente de julio de 2026 que abarca las disposiciones de cumplimiento para motores de carretera de vehículos pesados del año modelo 2027 y posteriores (vida útil, períodos de garantía de emisiones y sanciones por incumplimiento). En Canadá, Environment and Climate Change Canada (ECCC) puso en vigor el Reglamento sobre la prohibición de ciertas sustancias tóxicas de 2025 el 30 de junio de 2026, que aumenta los requisitos de control de cumplimiento para las formulaciones de lubricantes y las cadenas de suministro de aditivos bajo los controles químicos vinculados a la CEPA.
Análisis de la cadena de valor
La cadena de valor comienza con la producción de aceites base (grupos I, II y III, y aceites refinados) y la fabricación aditiva, para luego pasar a la mezcla y el envasado por parte de las grandes empresas integradas y los fabricantes independientes de lubricantes. A partir de ahí, los distribuidores abastecen a los fabricantes de equipos originales (OEM) para el llenado de fábrica, los programas de concesionarios, las flotas comerciales y el mercado minorista y de cambio rápido de aceite. Los fabricantes independientes siguen siendo una parte estructuralmente importante de la cadena de suministro; ILMA estima que las ventas totales en Norteamérica alcanzaron los 15.2 millones de dólares en 2024, lo que representa una cuota de mercado cercana al 32%, mientras que Estados Unidos se consolida como el principal centro regional de producción, comercialización y exportación.
La distribución está condicionada por los flujos comerciales del T-MEC y la consolidación de canales, con entregas a granel y productos empaquetados que se mueven a través de mayoristas, distribuidores mayoristas y redes de servicio nacionales hacia los instaladores (cadenas de cambio rápido de aceite, concesionarios y talleres de reparación independientes). El movimiento transfronterizo es importante tanto para los lubricantes terminados como para los intermedios de aceites base, y los datos de la industria indican que Estados Unidos registró un superávit comercial de lubricantes hasta agosto de 2025, siendo México el principal destino de exportación. Una limitación importante en la cadena de suministro es la disponibilidad y la volatilidad de precios de los lubricantes premium del Grupo III, incluyendo una fuerte inflación de los precios al productor para los aceites base estadounidenses en mayo y junio de 2026, lo que aumenta la presión sobre los costos de mezcla y dificulta la adquisición de aceites de motor sintéticos modernos de baja viscosidad y fluidos para transmisiones automáticas (ATF).
Panorama competitivo
El mercado norteamericano de lubricantes para automóviles está bastante consolidado, con grandes empresas integradas y formuladores especializados que compiten en tecnología, marca y alcance de distribución. Las líneas de innovación se centran en paquetes de aditivos que equilibran el control de la oxidación, la gestión de depósitos y la bombeabilidad a bajas temperaturas, a la vez que cumplen con las regulaciones más estrictas sobre gases de efecto invernadero. Las normas ILSAC GF-7 y la propuesta ILSAC GF-8, junto con la API FA-4, exigen ajustes continuos en las formulaciones. Las empresas con bancos de pruebas de motores dedicados y relaciones con fabricantes de equipos originales (OEM) tienen una ventaja, ya que los ciclos de validación son cada vez más largos y costosos.
Líderes de la industria de lubricantes para automóviles en Norteamérica
Chevron Corporation
ExxonMobil Corporation
BP plc
Arabia Saudita Oil Co.
Shell plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Shell completó la venta de Jiffy Lube International y Premium Velocity Auto por 1.3 millones de dólares a una filial de Monomoy Capital Partners. Shell mantuvo los acuerdos de suministro de lubricantes a largo plazo vinculados a la red de servicios desinvertida, conservando así la demanda de productos y transfiriendo la propiedad de los activos en el canal de cambio rápido de aceite.
- Abril de 2025: Pennzoil-Quaker State, filial de Shell, y Blue Tide Environmental inauguraron una planta de refinación de aceites usados en Baytown, Texas, para producir aceites base de alta calidad. Este proyecto amplía el suministro de materias primas circulares para la formulación de lubricantes y apoya las líneas de productos sostenibles de la región.
- Julio de 2024: FUCHS adquirió LUBCON, incorporando capacidades en lubricantes especializados y una cartera de productos más amplia para los sectores industrial y automotriz. Esta adquisición refuerza la diversidad de formulaciones y puede influir en el posicionamiento competitivo para aplicaciones de lubricantes premium y de nicho, con cadenas de suministro orientadas a Norteamérica.
Alcance del informe sobre el mercado de lubricantes para automóviles en América del Norte
Por tipo de producto
| Aceite de motor automotriz | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados | |
| Fluidos de transmisión manual (MTF) | |
| Fluidos de transmisión automática (ATF) | |
| Líquidos de frenos | |
| Grasas automotrices | |
| Otros tipos de productos (líquido de dirección asistida, etc.) |
Por tipo de vehículo
| Vehículo de pasajeros |
| Vehículos Comerciales |
| De dos ruedas |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de producto | Aceite de motor automotriz | 0W-XX |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Fluidos de transmisión manual (MTF) | ||
| Fluidos de transmisión automática (ATF) | ||
| Líquidos de frenos | ||
| Grasas automotrices | ||
| Otros tipos de productos (líquido de dirección asistida, etc.) | ||
| Por tipo de vehículo | Vehículo de pasajeros | |
| Vehículos Comerciales | ||
| De dos ruedas | ||
| Por geografía | Estados Unidos | |
| Canada | ||
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de lubricantes para automóviles de América del Norte en 2026?
El mercado alcanzó los 4.62 millones de litros en 2026 y se prevé que crezca hasta los 4.81 millones de litros en 2031.
¿Qué segmentos están experimentando un crecimiento más rápido dentro de la región?
Los fluidos para transmisiones automáticas y los lubricantes para vehículos comerciales están avanzando a buen ritmo, con tasas de crecimiento anual compuesto (CAGR) proyectadas del 0.98% y el 0.92% respectivamente.
¿Qué país es el principal consumidor de lubricantes para automóviles en Norteamérica?
Estados Unidos representó el 86.30% de la demanda regional en 2025, superando con creces a Canadá y México.
¿Cómo afectan los vehículos eléctricos al consumo de lubricantes?
Los coches eléctricos de batería eliminan la necesidad de aceite para el motor, pero generan una demanda de alto margen para los fluidos dieléctricos y los ejes eléctricos, lo que resulta en volúmenes generales más bajos pero un mayor potencial de valor.
¿Qué operaciones recientes han transformado el panorama competitivo?
Aramco compró Valvoline Global Operations por 2.65 millones de dólares en abril de 2025, mientras que FUCHS adquirió LUBCON por 40 millones de euros en julio de 2024, lo que indica una consolidación en curso.


