

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
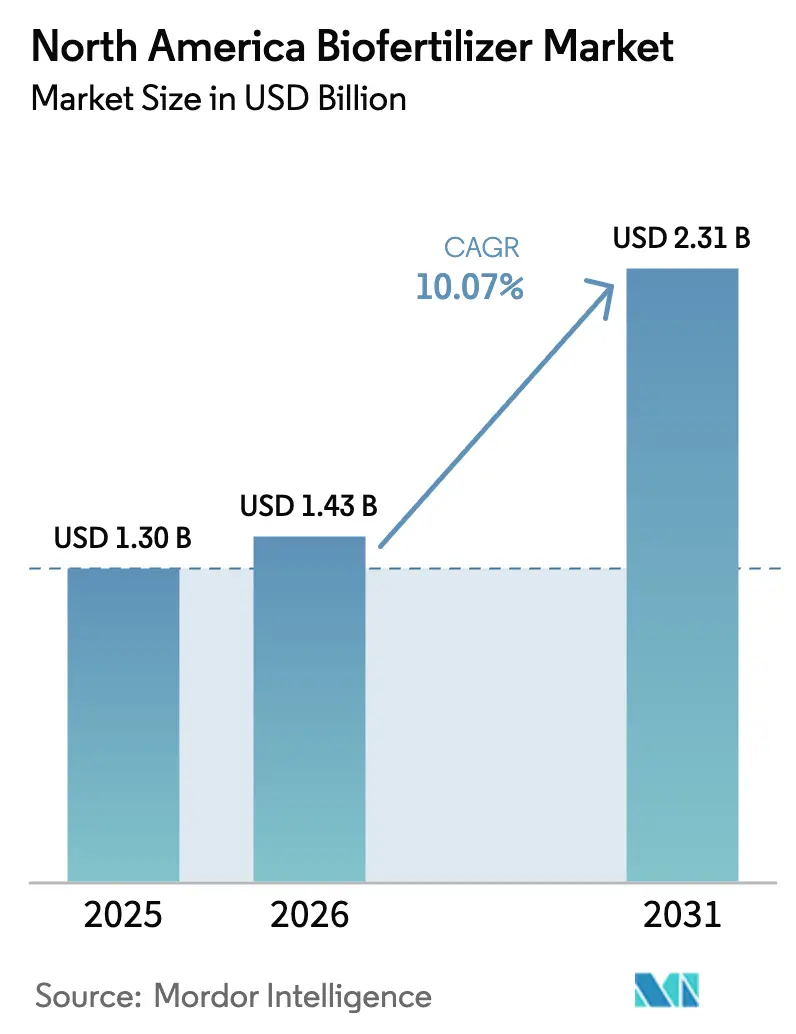
| Tamaño del mercado (2026) | USD 1.43 mil millones |
| Tamaño del mercado (2031) | USD 2.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.07% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de biofertilizantes en Norteamérica por Mordor Intelligence
El mercado norteamericano de biofertilizantes alcanzó un valor de 1.30 millones de dólares en 2025 y se estima que crecerá de 1.43 millones de dólares en 2026 a 2.31 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 10.07 % durante el período de pronóstico (2026-2031). Este crecimiento refleja mayores incentivos estatales y federales para el cultivo orgánico, mayores oportunidades para monetizar créditos de carbono y la presión constante de los mandatos de sostenibilidad de los minoristas. La volatilidad de los precios de los fertilizantes sintéticos, que fluctuaron entre 600 y 800 dólares por tonelada métrica en 2024, sigue impulsando a los agricultores a diversificar sus riesgos con alternativas biológicas. Los avances tecnológicos en consorcios líquidos de larga duración extienden la viabilidad del producto más allá de los 18 meses, resolviendo problemas de distribución de última milla de larga data. Al mismo tiempo, la baja concentración del mercado abre espacio para nuevos participantes en el sector biotecnológico que buscan formulaciones microbianas innovadoras que satisfagan los objetivos cambiantes de salud del suelo y cambio climático.
Conclusiones clave del informe
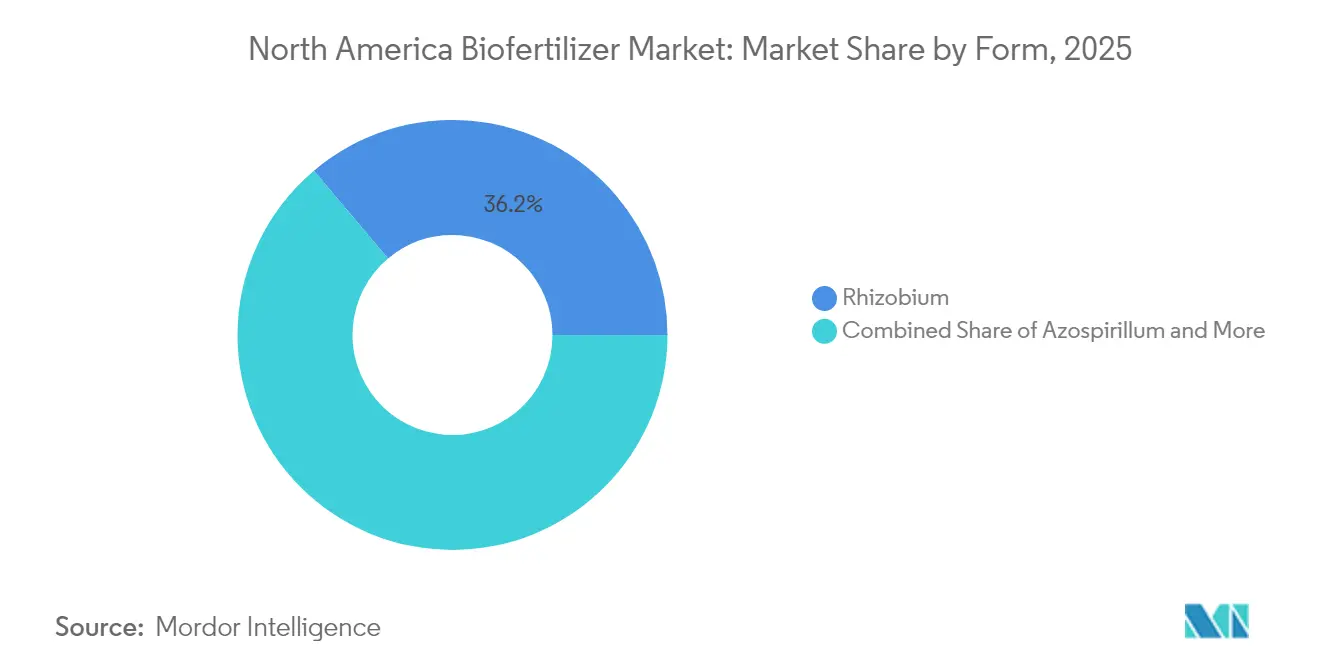
- Según Form, Rhizobium capturó el 36.15% de la participación de mercado de biofertilizantes de América del Norte en 2025 y está avanzando a una CAGR del 10.58% hasta 2031.
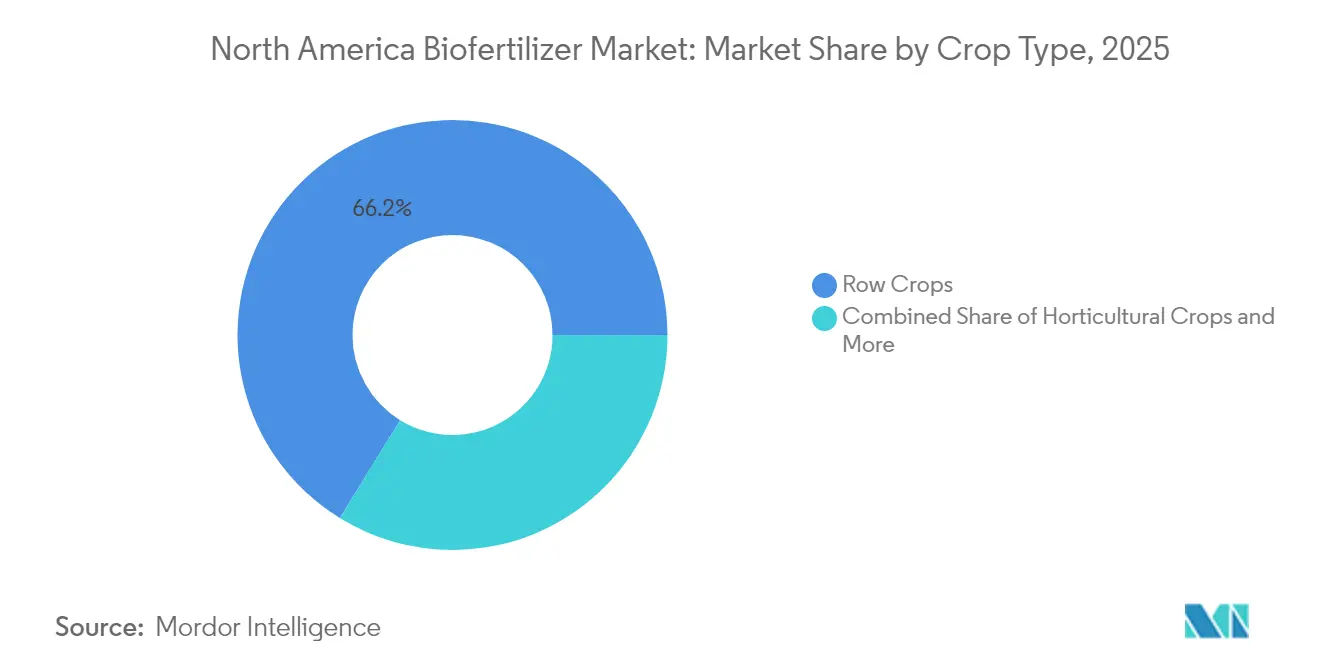
- Por tipo de cultivo, los cultivos en hileras representaron una participación del 66.22 % del tamaño del mercado de biofertilizantes de América del Norte en 2025 y están creciendo a una CAGR del 10.26 % hasta 2031.
- Por geografía, Estados Unidos representó el 47.72% del mercado de biofertilizantes de América del Norte en 2025, mientras que registró la CAGR más rápida del 12.45% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de biofertilizantes en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incentivos regulatorios para el cultivo orgánico | + 2.1% | Estados Unidos y Canadá, con México implementando 2025 | Mediano plazo (2-4 años) |
| Precios premium para productos orgánicos y atractivo para el consumidor | + 1.8% | América del Norte, más fuerte en California y el noreste de EE. UU. | Largo plazo (≥ 4 años) |
| Alta volatilidad de los precios de los fertilizantes sintéticos | + 2.3% | Global, con un impacto agudo en las regiones estadounidenses dependientes de la energía | Corto plazo (≤ 2 años) |
| Monetización de créditos de carbono para la reducción de nitrógeno | + 1.7% | Estados Unidos y Canadá, programas piloto en México | Mediano plazo (2-4 años) |
| Mandatos de emisiones de Alcance 3 para minoristas y productores | + 1.4% | América del Norte, liderada por las principales cadenas minoristas | Mediano plazo (2-4 años) |
| Los consorcios de líquidos estables facilitan la distribución de última milla | + 1.0% | América del Norte: Abordando los desafíos de la distribución rural | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Incentivos regulatorios para el cultivo orgánico
Los programas federales y estatales siguen destinando un capital significativo a insumos biológicos. El Departamento de Agricultura de los Estados Unidos (USDA) amplió su programa BioPreferred en los últimos años para incluir más categorías de biofertilizantes, y el Programa de Suelos Saludables de California asignó fondos sustanciales a prácticas de agricultura de carbono que favorecen explícitamente los productos biológicos. [1] Fuente: Departamento de Alimentos y Agricultura de California, “Premios del Programa de Suelos Saludables”, CDFA.CA.GOV La reciente legislación mexicana sobre bioinsumos promete incentivos financieros para las empresas que reducen el uso de fertilizantes químicos, consolidando la alineación de las políticas continentales. Los registros acelerados ahora se obtienen en un plazo más corto en comparación con los plazos anteriores, lo que acelera la comercialización de nuevas cepas microbianas. Los productos con doble certificación que sirven tanto a productores orgánicos como convencionales son cada vez más comunes porque simplifican las decisiones de adquisición para las explotaciones agrícolas diversificadas. En conjunto, estas medidas crean señales de demanda predecibles que justifican la inversión privada en capacidad e investigación y desarrollo. [2] Fuente: Servicio de Investigación Económica, “Factores determinantes de los mercados de fertilizantes: oferta, demanda y precios”, ERS.USDA.GOV
Precios premium para productos orgánicos y atractivo para el consumidor
Las ventas de alimentos orgánicos en Estados Unidos han experimentado un crecimiento significativo y mantienen un precio notablemente superior al de los productos convencionales. Incluso en períodos de inflación, los consumidores han mostrado una fuerte preferencia por las ofertas de productos orgánicos certificados, lo que anima a los productores de cultivos especializados a adoptar regímenes de insumos compatibles con las etiquetas orgánicas. La rentabilidad en origen ha mejorado para ciertas frutas y verduras, lo que ayuda a compensar el mayor coste unitario de los insumos biológicos. Minoristas como Walmart utilizan ahora herramientas de trazabilidad digital para rastrear la huella de gases de efecto invernadero hasta las explotaciones individuales, lo que incentiva a los proveedores que utilizan biofertilizantes para reducir el nitrógeno sintético. Han surgido focos geográficos en regiones como California, el noroeste del Pacífico y el noreste, donde la penetración de productos orgánicos en los hogares es considerablemente superior a la media nacional.
Alta volatilidad de los precios de los fertilizantes sintéticos
Los precios del amoníaco anhidro fluctuaron significativamente durante el año, influenciados por los cambios en los mercados del gas natural. Los precios del fosfato experimentaron un aumento notable durante varios meses, mientras que la potasa también registró ganancias sustanciales debido a las tensiones comerciales. Estos cambios repentinos incrementaron las necesidades de capital de trabajo para los agricultores, ya que los fertilizantes convencionales suelen representar una parte significativa de los costos operativos de los cultivos en hileras. Los biofertilizantes, aunque tienen un mayor costo por nutriente, ofrecen precios más estables y una menor exposición a la volatilidad del mercado energético, lo cual resulta particularmente beneficioso durante los períodos de presupuesto. Los asesores agrícolas evalúan cada vez más el costo total de propiedad en lugar de centrarse únicamente en la equivalencia de nutrientes del primer año, destacando los beneficios multitemporada que hacen que las soluciones biológicas sean atractivas incluso cuando los precios de los fertilizantes sintéticos disminuyen temporalmente.
Monetización de créditos de carbono para la reducción de nitrógeno
Los programas de carbono agrícola ahora ofrecen pagos por reducciones verificadas en el uso de nitrógeno sintético, y el uso de biofertilizantes cumple con los requisitos de estos protocolos. Los marcos estandarizados de medición y verificación han reducido los costos de transacción, abriendo la participación a las explotaciones agrícolas medianas. En Canadá, la tarificación federal del carbono aumenta aún más el potencial de ingresos de la fijación biológica de nitrógeno. Las marcas de alimentos que buscan reducir las emisiones de alcance 3 contratan cada vez más directamente con los productores e incorporan bonificaciones por bushel por reducciones documentadas en el uso de fertilizantes. Estos incentivos combinados convierten a los biofertilizantes de centros de costo en fuentes de ingresos, acelerando su adopción incluso en hectáreas gestionadas de forma convencional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Corta vida útil y sensibilidad a la cadena de frío | -1.2% | América del Norte, aguda en México y regiones rurales de EE. UU. | Corto plazo (≤ 2 años) |
| Sustitutos de fertilizantes químicos más baratos | -0.9% | Global, con variaciones regionales según los costos de la energía | Mediano plazo (2-4 años) |
| Regulación a nivel estatal y heterogeneidad de etiquetas | -0.7% | Estados Unidos y Canadá, barreras al comercio interestatal | Largo plazo (≥ 4 años) |
| Infraestructura limitada de cadena de frío en México | -0.5% | Regiones fronterizas de México y el sur de Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Corta vida útil y sensibilidad a la cadena de frío
Muchos inoculantes microbianos aún requieren almacenamiento en frío, y su viabilidad puede disminuir significativamente en pocos meses a temperatura ambiente. Los costos de distribución aumentan cuando se requiere transporte refrigerado, un desafío particularmente evidente en las zonas rurales de México y el sur de Estados Unidos. Las investigaciones indican que los procesos de fermentación optimizados pueden aumentar el recuento celular, lo que ayuda a mantener la actividad durante el transporte [3] Fuente: Plants Journal, “Microbial Inoculants in Sustainable Agriculture”, MDPI.COM . Las empresas también están invirtiendo en liofilización y microencapsulación, pero estos procesos aumentan los costos unitarios y pueden disuadir a los productores sensibles al precio. Hasta que las tecnologías de estabilización maduren más, la dependencia de la cadena de frío moderará la velocidad del mercado.
Sustitutos de fertilizantes químicos más baratos
Cuando los precios del gas natural bajaron a finales de 2024, el amoníaco anhidro cayó brevemente, reduciendo la brecha de costos con los insumos biológicos. Unas pocas empresas dominan la capacidad de producción de nitrógeno en EE. UU., lo que permite fluctuaciones de precios que pueden socavar los biofertilizantes durante los períodos de baja demanda. La densidad de nutrientes también favorece a los sintéticos a simple vista, ya que los biológicos suelen requerir un mayor volumen de aplicación para lograr una respuesta comparable del cultivo. Si bien los beneficios plurianuales para la salud del suelo inclinan la economía del ciclo de vida hacia los biofertilizantes, los agricultores que toman decisiones de compra anuales pueden retrasar su adopción durante períodos de bajos precios convencionales.
Análisis de segmento
Por forma: Rhizobium lidera la innovación en nitrógeno
Las soluciones basadas en Rhizobium generaron el 36.15 % del mercado norteamericano de biofertilizantes en 2025, gracias a décadas de probada fijación de nitrógeno en cultivos de soja y legumbres. Una nueva investigación valida la fijación asociativa de nitrógeno en cereales no leguminosos, ampliando la superficie de cultivo. Los consorcios líquidos avanzados mantienen estable la viabilidad microbiana hasta por 25 meses, un avance que facilita la gestión de inventario para los distribuidores que atienden a minoristas de cultivos múltiples. Los productos Azospirillum y Azotobacter están ganando terreno en maíz y trigo, mientras que los inóculos micorrízicos se están consolidando en la horticultura de alto valor, donde la salud del suelo justifica una mayor inversión. Las bacterias solubilizadoras de fosfato representan un nicho emergente, ya que los precios de los fertilizantes fosfatados se mantienen elevados por encima de los 780 USD por tonelada métrica. Las empresas también están agrupando nutrientes y características de biocontrol en un solo envase para justificar los costos de registro de la EPA y diferenciarse de las cepas comerciales.
Durante el horizonte de pronóstico, Rhizobium mantiene el liderazgo de la categoría gracias a su alineamiento con los protocolos existentes de seguros de cosechas y créditos de carbono que cuantifican los beneficios de la compensación de nitrógeno. La tasa de crecimiento anual compuesta (TCAC) del 10.58% del segmento supera a la de la mayoría de las categorías de fertilizantes químicos, lo que subraya su relevancia estratégica para los planes de gestión de nutrientes. Las formulaciones estables reducen la frecuencia de transporte, lo que disminuye el costo de la descarga en condados remotos. Las subvenciones público-privadas del Programa de Expansión de la Producción de Fertilizantes del USDA se han centrado en la ampliación de las líneas de producción de Rhizobium, garantizando así la seguridad del suministro nacional. En conjunto, estos factores mantienen el papel central del segmento en el mercado norteamericano de biofertilizantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cultivo: Los cultivos en hileras impulsan el crecimiento del volumen
Los cultivos en hileras representaron el 66.22 % de la cuota de mercado de biofertilizantes en Norteamérica en 2025, lo que refleja la magnitud de las rotaciones de maíz y soja, que abarcan casi 180 millones de acres. Los agricultores ven un valor inmediato en los inóculos fijadores de nitrógeno que los protegen de la volatilidad de los precios del amoníaco anhidro. Los programas de carbono que recompensan la reducción del nitrógeno sintético impulsan aún más su adopción, impulsando una tasa de crecimiento anual compuesta (TCAC) del 10.26 % para las aplicaciones en cultivos en hileras hasta 2031. El aumento de la producción de maíz para etanol y los mercados de exportación intensifica la demanda de nutrientes, posicionando a los biofertilizantes como una protección contra las temporadas con altos costos de insumos.
Los segmentos de la horticultura especializada experimentan una expansión más lenta en volumen, pero alcanzan precios más altos y una mayor aceptación por parte de los consumidores en torno a la agricultura orgánica y regenerativa. Los productores de productos frescos de California y Florida utilizan biofertilizantes para obtener la certificación orgánica, donde los precios minoristas se mantienen entre el 20 % y el 40 %. Cultivos comerciales como el algodón y la caña de azúcar exploran soluciones microbianas para la movilización de fósforo y potasio, diversificando así la cartera de productos. En todas las superficies cultivadas, los ensayos de campo se centran cada vez más en beneficios acumulables, como la estabilidad del rendimiento bajo estrés hídrico y la supresión de enfermedades, lo que refuerza la contribución de los biofertilizantes más allá de la simple reposición de nutrientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Estados Unidos sigue siendo el motor del mercado norteamericano de biofertilizantes, representando casi la mitad de los ingresos para 2025 y manteniendo una sólida perspectiva de CAGR del 12.45 %. Las subvenciones del USDA en el marco del Programa de Expansión de la Producción de Fertilizantes están fortaleciendo la capacidad nacional, a la vez que reducen los cuellos de botella en la cadena de suministro. Dentro del país, California lidera la adopción de cultivos especializados gracias a generosos incentivos para la salud del suelo, mientras que el Medio Oeste integra biofertilizantes en los sistemas de maíz y soja para amortiguar la volatilidad del nitrógeno sintético. Los registros simplificados de la EPA ahora aprueban nuevas cepas microbianas en un plazo de 15 meses, lo que permite lanzamientos comerciales más rápidos y refuerza el impulso del mercado.
Canadá contribuye con un vector de crecimiento significativo a pesar de los obstáculos climáticos y logísticos. Los procedimientos de aprobación uniformes de la Agencia Canadiense de Inspección de Alimentos, junto con la fijación provincial de precios del carbono de CAD 65 (USD 50.7) por tonelada métrica, incentivan a los productores a monetizar las reducciones de nitrógeno. Las extensas superficies cultivadas en Alberta, Saskatchewan y Manitoba ofrecen un marco considerable para la expansión de biofertilizantes, aunque las deficiencias en el almacenamiento refrigerado fuera de los principales corredores siguen siendo un obstáculo. La financiación gubernamental continua para proyectos de agricultura sostenible promete mejoras graduales en la cadena de frío que ampliarán la gama de productos a mediano plazo.
México se prepara para una aceleración con la entrada en vigor del marco de bioinsumos de 2025, que ofrece incentivos fiscales y vías de registro más claras. Las deficiencias en la cadena de frío aún limitan los centros de distribución a menos de 300 kilómetros de las principales ciudades, lo que limita el acceso a los pequeños agricultores que dominan la agricultura nacional. Sin embargo, los exportadores de cultivos especializados de Sinaloa y Baja California Sur ya integran biofertilizantes para cumplir con los estrictos requisitos de residuos de los importadores. A medida que se desarrolle la infraestructura regional y fluyan los incentivos financieros, México pasará de ser un comprador de nicho a un contribuyente clave al crecimiento del mercado norteamericano de biofertilizantes.
Panorama competitivo
El mercado norteamericano de biofertilizantes sigue estando muy fragmentado. Novonesis aprovecha sus instalaciones de fermentación globales y sus sólidas redes de distribución, posicionándose como pionero en tecnología. Rizobacter, aprovechando su experiencia sudamericana, se ha asociado con cooperativas estadounidenses para localizar la producción y evitar problemas transfronterizos con la cadena de frío. MustGrow Biologics posee más de 112 patentes emitidas y en trámite para innovaciones en la salud del suelo, lo que refleja la alta demanda de propiedad intelectual en este sector.
Las alianzas de distribución son cada vez más estratégicas. Los acuerdos de Pivot Bio con MFA y otros minoristas agrícolas regionales garantizan que las líneas de larga duración lleguen a los productores antes del cierre de las ventanas de siembra. Indigo Ag integra su plataforma Carbon by Indigo para proporcionar datos de rendimiento que respaldan las afirmaciones de reducción de emisiones, un atributo valorado por minoristas y compradores de granos. Las empresas emergentes que se centran en la prolongación de la vida útil siguen atrayendo capital de riesgo, y Holganix se encuentra entre los beneficiarios de las subvenciones del USDA que financian la ampliación de su línea Bio 800+.
La competencia regulatoria es otro pilar de la competencia. Las empresas capaces de cumplir con las normativas de la EPA, el USDA y los estados obtienen simultáneamente rutas de comercialización más rápidas y un mayor reconocimiento de marca. Mientras tanto, la diferenciación de productos se centra en consorcios multiespecie que ofrecen beneficios tanto en nutrientes como en biocontrol, lo que justifica precios más altos. Se prevé que el mercado competitivo se mantenga dinámico a medida que los nuevos participantes aprovechen las oportunidades generadas por la baja concentración y las empresas establecidas busquen adquisiciones complementarias para ampliar sus carteras de productos biológicos.
Líderes de la industria de biofertilizantes de América del Norte
Novonesis
Rizobacter (Bioceres Crop Solutions Corp.)
Corteva Agriscience
Lallemand Inc.
Suståne Natural Fertilizer Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2025: Indogulf BioAg presentó Azospirillum lipoferum, un biofertilizante microbiano diseñado para fijar naturalmente el nitrógeno atmosférico. Favorece el desarrollo radicular y la absorción de nutrientes, ofreciendo a los agricultores estadounidenses una opción sostenible para mejorar la productividad de sus cultivos.
- Marzo de 2025: Phospholutions firmó un acuerdo de distribución con The Andersons Inc. para introducir RhizoSorb, un biofertilizante de bajo contenido de fósforo, a los agricultores estadounidenses a partir de la temporada de cultivo de 2026. Esta colaboración busca promover la gestión sostenible de nutrientes en la agricultura norteamericana.
- Marzo de 2024: Novonesis se ha asociado con FMC Canadá para distribuir sus biosoluciones para la salud vegetal en todo Canadá a partir de 2025. Esta asociación tiene como objetivo mejorar el acceso a insumos agrícolas sostenibles para los productores canadienses.
Alcance del informe sobre el mercado de biofertilizantes en América del Norte
El informe del mercado de biofertilizantes de América del Norte está segmentado por tipo (Azospirillum, Azotobacter, micorrizas, bacterias solubilizadoras de fosfato y Rhizobium), tipo de cultivo (cultivos comerciales, hortícolas y cultivos en hileras) y ubicación geográfica (Canadá, México y Estados Unidos). Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Formulario
| azospirillum |
| Azotobacter |
| Micorriza |
| Bacterias solubilizadoras de fosfato |
| Rizobio |
| Otro biofertilizante |
Tipo de cultivo
| Cultivos de efectivo |
| Cultivos Hortícolas |
| cultivos en hileras |
País
| Canada |
| Mexico |
| Estados Unidos |
| Resto de américa del norte |
| Formulario | azospirillum |
| Azotobacter | |
| Micorriza | |
| Bacterias solubilizadoras de fosfato | |
| Rizobio | |
| Otro biofertilizante | |
| Tipo de cultivo | Cultivos de efectivo |
| Cultivos Hortícolas | |
| cultivos en hileras | |
| País | Canada |
| Mexico | |
| Estados Unidos | |
| Resto de américa del norte |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- TASA DE DOSIS PROMEDIO - La tasa de aplicación promedio es el volumen promedio de biofertilizantes aplicados por hectárea de tierra agrícola en la región/país respectivo.
- TIPO DE CULTIVO - El tipo de cultivo incluye cultivos en hileras (cereales, legumbres, semillas oleaginosas), cultivos hortícolas (frutas y hortalizas) y cultivos comerciales (cultivos de plantación, cultivos de fibra y otros cultivos industriales).
- FUNCIÓN - La función de nutrición de los cultivos de los productos biológicos agrícolas consiste en varios productos que proporcionan nutrientes esenciales para las plantas y mejoran la calidad del suelo.
- TIPO - Los biofertilizantes mejoran la calidad del suelo al aumentar la población de microorganismos beneficiosos. Ayudan a los cultivos a absorber nutrientes del medio ambiente.
| Palabra clave | Definición |
|---|---|
| Cultivos comerciales | Los cultivos comerciales son cultivos no consumibles que se venden en su totalidad o en parte para fabricar productos finales y obtener ganancias. |
| Manejo Integrado de Plagas (MIP) | El MIP es un enfoque sostenible y respetuoso con el medio ambiente para controlar las plagas en diversos cultivos. Implica una combinación de métodos, incluidos controles biológicos, prácticas culturales y uso selectivo de pesticidas. |
| Agentes de biocontrol bacteriano | Bacterias utilizadas para controlar plagas y enfermedades en los cultivos. Actúan produciendo toxinas dañinas para las plagas objetivo o compitiendo con ellas por nutrientes y espacio en el entorno de cultivo. Algunos ejemplos de agentes de biocontrol bacteriano comúnmente utilizados incluyen Bacillus thuringiensis (Bt), Pseudomonas fluorescens y Streptomyces spp. |
| Producto fitosanitario (PPP) | Un producto fitosanitario es una formulación que se aplica a los cultivos para protegerlos de plagas, como malezas, enfermedades o insectos. Contienen una o más sustancias activas con otros coformulantes como disolventes, vehículos, material inerte, agentes humectantes o adyuvantes formulados para brindar una eficacia óptima del producto. |
| patógeno | Un patógeno es un organismo que causa una enfermedad a su huésped, con la gravedad de los síntomas de la enfermedad. |
| Parasitoides | Los parasitoides son insectos que ponen sus huevos sobre o dentro del insecto huésped, y sus larvas se alimentan del insecto huésped. En la agricultura, los parasitoides se pueden utilizar como una forma de control biológico de plagas, ya que ayudan a controlar el daño de las plagas a los cultivos y disminuyen la necesidad de pesticidas químicos. |
| Nematodos Entomopatógenos (EPN) | Los nematodos entomopatógenos son gusanos redondos parásitos que infectan y matan plagas liberando bacterias de su intestino. Los nematodos entomopatógenos son una forma de agentes de biocontrol utilizados en la agricultura. |
| Micorriza vesicular-arbuscular (VAM) | Los hongos VAM son especies de hongos micorrízicos. Viven en las raíces de diferentes plantas de orden superior. Desarrollan una relación simbiótica con las plantas en las raíces de estas plantas. |
| Agentes de biocontrol de hongos | Los agentes de biocontrol de hongos son los hongos beneficiosos que controlan las plagas y enfermedades de las plantas. Son una alternativa a los pesticidas químicos. Infectan y matan las plagas o compiten con hongos patógenos por nutrientes y espacio. |
| Biofertilizantes | Los biofertilizantes contienen microorganismos beneficiosos que mejoran la fertilidad del suelo y promueven el crecimiento de las plantas. |
| Biopesticidas | Los biopesticidas son compuestos naturales/de base biológica que se utilizan para controlar las plagas agrícolas mediante efectos biológicos específicos. |
| Depredadores | Los depredadores en la agricultura son los organismos que se alimentan de plagas y ayudan a controlar los daños causados por las plagas a los cultivos. Algunas especies de depredadores comunes utilizadas en la agricultura incluyen mariquitas, crisopas y ácaros depredadores. |
| Agentes de biocontrol | Los agentes de biocontrol son organismos vivos que se utilizan para controlar plagas y enfermedades en la agricultura. Son alternativas a los pesticidas químicos y son conocidos por su menor impacto en el medio ambiente y la salud humana. |
| Fertilizantes orgánicos | El fertilizante orgánico está compuesto de materia animal o vegetal utilizada sola o en combinación con uno o más elementos o compuestos derivados no sintéticos utilizados para la fertilidad del suelo y el crecimiento de las plantas. |
| Hidrolizados de proteínas (PH) | Los bioestimulantes a base de hidrolizados de proteínas contienen aminoácidos, oligopéptidos y polipéptidos libres producidos por hidrólisis enzimática o química de proteínas, principalmente de fuentes vegetales o animales. |
| Bioestimulantes/Reguladores del Crecimiento Vegetal (PGR) | Los bioestimulantes/reguladores del crecimiento vegetal (PGR) son sustancias derivadas de recursos naturales para mejorar el crecimiento y la salud de las plantas mediante la estimulación de los procesos vegetales (metabolismo). |
| Enmiendas del suelo | Las enmiendas del suelo son sustancias aplicadas al suelo que mejoran la salud del suelo, como la fertilidad y la estructura del suelo. |
| Extracto de algas | Los extractos de algas son ricos en micro y macronutrientes, proteínas, polisacáridos, polifenoles, fitohormonas y osmolitos. Estas sustancias estimulan la germinación de las semillas y el establecimiento de cultivos, el crecimiento total de las plantas y la productividad. |
| Compuestos relacionados con el biocontrol y/o la promoción del crecimiento (CRBPG) | Los compuestos relacionados con el biocontrol o la promoción del crecimiento (CRBPG) son la capacidad de una bacteria de producir compuestos para el biocontrol de fitopatógenos y la promoción del crecimiento de las plantas. |
| Bacterias fijadoras de nitrógeno simbióticas | Las bacterias simbióticas fijadoras de nitrógeno, como Rhizobium, obtienen alimento y refugio del huésped y, a cambio, ayudan proporcionando nitrógeno fijo a las plantas. |
| Fijación de nitrógeno | La fijación de nitrógeno es un proceso químico en el suelo que convierte el nitrógeno molecular en amoníaco o compuestos nitrogenados relacionados. |
| ARS (Servicio de Investigación Agrícola) | ARS es la principal agencia de investigación científica interna del Departamento de Agricultura de EE.UU. Su objetivo es encontrar soluciones a los problemas agrícolas que enfrentan los agricultores del país. |
| Regulaciones fitosanitarias | Las regulaciones fitosanitarias impuestas por los respectivos organismos gubernamentales controlan o prohíben la importación y comercialización de ciertos insectos, especies de plantas o productos de estas plantas para evitar la introducción o propagación de nuevas plagas o patógenos de plantas. |
| Ectomicorrizas (ECM) | La ectomicorriza (ECM) es una interacción simbiótica de hongos con las raíces alimentadoras de plantas superiores en la que tanto la planta como los hongos se benefician a través de la asociación para la supervivencia. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




