

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
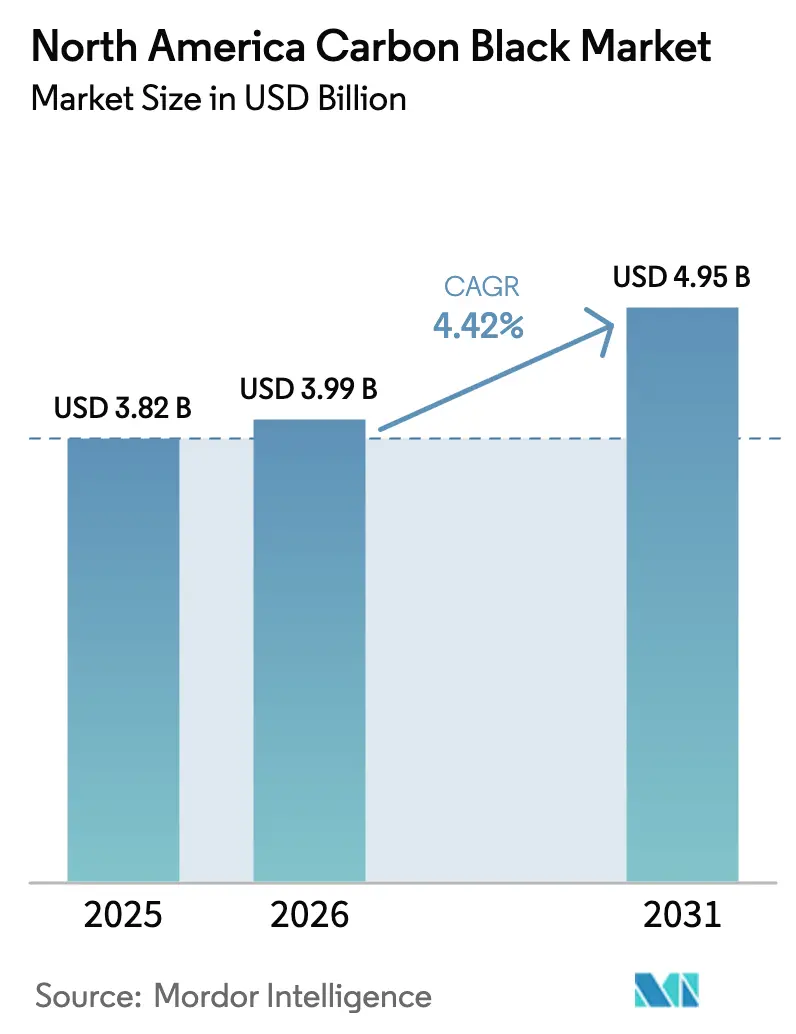
| Tamaño del mercado (2026) | USD 3.99 mil millones |
| Tamaño del mercado (2031) | USD 4.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.42% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de negro de carbono en América del Norte realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de negro de humo de América del Norte se expandirá de USD 3.82 mil millones en 2025 y USD 3.99 mil millones en 2026 a USD 4.95 mil millones para 2031, registrando una CAGR del 4.42% entre 2026 y 2031. Este ascenso constante refleja una combinación equilibrada de fuerzas de apoyo (aumento de la producción de vehículos eléctricos, crecimiento de negros de horno de gran superficie y mandatos de sostenibilidad corporativa que favorecen el negro de humo recuperado) y contrapesos como la volatilidad de la materia prima vinculada a los ciclos de refinería de la Costa del Golfo y la sustitución de sílice-silano en las bandas de rodadura de los neumáticos de pasajeros. El negro de horno continúa dominando la creación de valor porque satisface las necesidades de refuerzo, conductividad y teñido de múltiples sectores downstream. Los grados especiales capturan valor incremental a medida que la electrónica, los sistemas de baterías y los envases clasificables por infrarrojo cercano exigen un control más estricto del tamaño de partícula y un contenido muy bajo de hidrocarburos aromáticos policíclicos. La dinámica competitiva se mantiene intensa: las empresas establecidas compiten por instalar proyectos de control de emisiones, mientras que las pioneras en tecnologías de pirólisis de metano y de neumáticos ofrecen opciones de suministro circulares o sin combustibles fósiles que protegen contra los picos de precios del petróleo decantado. En cuanto al cliente, los fabricantes de neumáticos se comprometen a alcanzar mayores niveles de contenido recuperado, los procesadores de plásticos están adoptando sistemas de masterbatch detectables por infrarrojo cercano (NIR) y los proveedores de componentes para baterías están incorporando negros conductores para satisfacer la creciente producción de celdas.
Conclusiones clave del informe
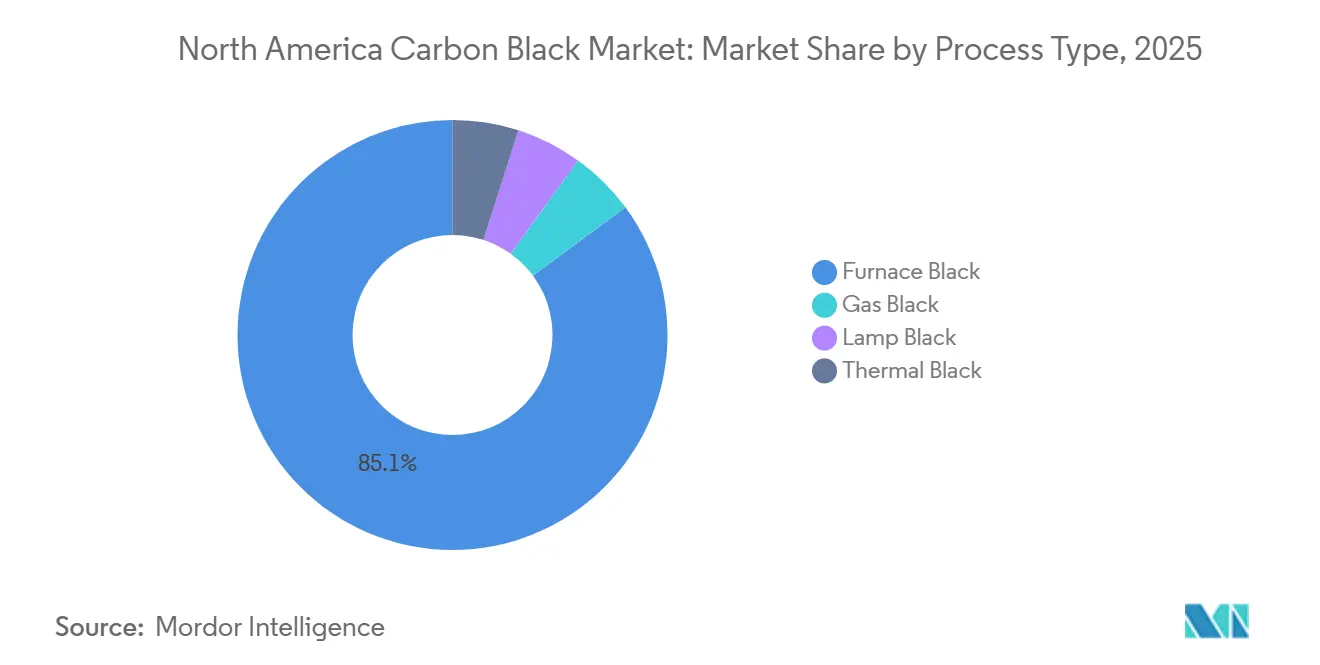
- Por tipo de proceso, el negro de horno representó el 85.12 % de la participación de mercado de negro de humo de América del Norte en 2025, y se prevé que el segmento crezca a una CAGR del 4.73 % hasta 2031.
- Por grado, los productos estándar representaron el 77.78 % del tamaño del mercado de negro de humo de América del Norte en 2025, mientras que se prevé que las formulaciones especiales se expandan a una CAGR del 5.26 % hasta 2031.
- Por aplicación, los neumáticos y el caucho industrial capturaron el 68.12% del mercado de negro de carbono de América del Norte en 2025, y se anticipa que el segmento crecerá con la CAGR más rápida del 4.61% hasta 2031.
- Por industria de usuario final, la automotriz y el transporte representaron el 68.22 % del tamaño del mercado de negro de carbono de América del Norte en 2025, mientras que el embalaje es la industria de usuario final de más rápido crecimiento, con una CAGR del 5.31 % hasta 2031.
- Por geografía, Estados Unidos lideró con el 60.41% del volumen regional en 2025, y se proyecta que México presente el mayor crecimiento con una CAGR del 4.90% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de negro de carbono en América del Norte
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de neumáticos para vehículos eléctricos de base ancha que requieren neumáticos de horno con alto contenido de SA | + 1.2% | Estados Unidos, Canadá y México se extienden a centros de vehículos eléctricos | Mediano plazo (2-4 años) |
| La disponibilidad de aceite decantado a bajo costo eleva los márgenes de los productores | + 0.9% | Corredor de Texas y Luisiana | Corto plazo (≤ 2 años) |
| Las regulaciones canadienses sobre etiquetas de neumáticos impulsan los grados especiales | + 0.6% | Todo Canadá | Mediano plazo (2-4 años) |
| Absorción de negro de carbón recuperado según los mandatos ESG de los fabricantes de equipos originales (OEM) | + 0.8% | Cadenas de suministro OEM a nivel regional | Largo plazo (≥ 4 años) |
| Unidades modulares de negro de humo in situ para fabricantes de neumáticos | + 0.5% | Principales clústeres de fabricación de neumáticos de Estados Unidos y México | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de neumáticos para vehículos eléctricos de base ancha que requieren neumáticos negros de horno con alto SA
Los neumáticos para vehículos eléctricos deben soportar un mayor peso en vacío, un par instantáneo y requisitos de baja resistencia a la rodadura. Como resultado, los fabricantes de compuestos especifican negros de horno de las series N100 y N200 con áreas superficiales superiores a 100 m²/g, que mejoran la resistencia al desgarro y reducen la histéresis [1] Product-Marketing Group, “PROPEL E8 Launch Press Release”, Cabot Corporation, cabotcorp.com . Se prevé que la producción de vehículos eléctricos en EE. UU. de Tesla, Rivian, los Tres de Detroit y nuevos participantes supere los 3 millones de unidades anuales para 2027, lo que aumentará la demanda de estos grados de alto rendimiento. El lanzamiento del PROPEL E8 de Cabot en 2025 validó el atractivo comercial de estos productos, y la planta de ZC Rubber en Saltillo, México, canalizará grandes volúmenes de neumáticos de base ancha y neumáticos para vehículos eléctricos de equipo original a la región después de su puesta en marcha a finales de 2025. Las Regulaciones de Combustibles Limpios de Canadá también impulsan este sector, ya que los escenarios de transporte con menor intensidad de carbono aceleran la electrificación [2] División de Asuntos Regulatorios, “Regulaciones de Combustibles Limpios”, Gobierno de Canadá, canada.ca . En conjunto, estas dinámicas elevan la trayectoria de crecimiento base para el mercado de negro de humo de América del Norte, al tiempo que aumentan los precios promedio de venta.
La disponibilidad de aceite decantado a bajo costo eleva los márgenes de los productores
El aceite decantado de las unidades de craqueo catalítico fluido de la Costa del Golfo proporciona el contenido aromático, el bajo contenido de cenizas y el alto índice BMCI necesarios para los reactores de negro de horno. La utilización en las principales refinerías de Texas y Luisiana se mantuvo alta durante 2024-2025, manteniendo los precios de la materia prima muy por debajo del promedio de 10 años, a pesar de las interrupciones relacionadas con los huracanes. El conjunto de plantas de Tokai Carbon en Big Spring, Borger y Addis se beneficia directamente de este factor de costos, lo que sustenta márgenes superiores al promedio regional, incluso cuando los fabricantes de neumáticos negocian fórmulas de precios de transferencia más estrictas. La ventaja en costos es menos pronunciada en Canadá y México, donde los productores importan aceite decantado o dependen de refinerías nacionales más pequeñas y menos optimizadas. A corto plazo, el entorno favorable de la materia prima refuerza las decisiones sobre la utilización de la capacidad y sustenta la salud a corto plazo del mercado de negro de humo en Norteamérica.
La normativa canadiense sobre etiquetado de neumáticos impulsa los grados especiales
La Norma Técnica de la Industria del Negro de Carbono de Ontario exige una reducción del 95 % en las emisiones de dióxido de azufre en las plantas de Cabot en Sarnia y de Birla Carbon en Hamilton para el 1 de julio de 2028. La inversión en cumplimiento induce a los productores a priorizar los negros de especialidad con mayor margen de beneficio, que ofrecen sobreprecios suficientes para amortizar los depuradores y los catalizadores de oxidación. Las Regulaciones paralelas sobre Combustibles Limpios penalizan los insumos con alta intensidad de carbono, lo que indirectamente orienta a las empresas de neumáticos y embalajes hacia negros ultrapuros y de baja resistencia a la rodadura. Los grados BLACK PEARLS 4350 y 4750 de Cabot, ya autorizados por la Notificación de Contacto con Alimentos 1789 de la FDA de EE. UU., cumplen con estos dos objetivos y están ganando terreno entre los convertidores que envían películas a través de la frontera entre EE. UU. y Canadá. En consecuencia, la producción de negros de especialidad está aumentando más rápidamente que la de los grados básicos en Canadá, impulsando la mezcla regional hacia productos de mayor valor añadido.
Adopción de negro de carbón recuperado según los mandatos ESG de los fabricantes de equipos originales
Los fabricantes de automóviles y los proveedores de primer nivel han codificado objetivos de contenido reciclado que incluyen el negro de humo recuperado (rCB). La empresa conjunta de Michelin con Enviro y Antin, prevista para 2024, busca ampliar la capacidad de pirólisis de miles de toneladas en Norteamérica para 2027. Bridgestone inauguró una planta piloto en 2025 para validar el rCB en los flancos de los neumáticos de turismo, mientras que la norma D8510 de ASTM ofrece ahora un marco de control de calidad aceptado. Los acuerdos de compraventa entre Pyrolyx y Continental subrayan la creciente confianza de los fabricantes de equipos originales (OEM) en la consistencia del rCB, y el parque anual de 300 millones de neumáticos de desecho de Norteamérica garantiza suficiente materia prima. A largo plazo, la creciente adopción del rCB reduce el crecimiento del volumen convencional, pero aumenta el valor unitario promedio, lo que respalda las perspectivas de ingresos para la industria del negro de humo en Norteamérica.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas en los cierres de la Costa del Golfo | -0.7% | Corredor de Texas y Luisiana | Corto plazo (≤ 2 años) |
| Sustitución de sílice por silano en las bandas de rodadura de los vehículos de pasajeros | -1.1% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Competencia de los rellenos derivados de la pirólisis de neumáticos | -0.5% | Cadenas de suministro de neumáticos de repuesto y OEM a nivel regional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas durante los cierres en la Costa del Golfo
Los huracanes, las paradas programadas y los cambios en la producción de crudo reducen periódicamente la producción de FCCU, lo que eleva los precios spot del petróleo decantado entre un 30 % y un 50 % en cuestión de semanas. Las perspectivas de Tokai Carbon para 2025 citaron la inflación de las materias primas como una de las principales razones por las que el beneficio operativo podría caer un 6.1 % interanual. Orion Engineered Carbons no cuenta con contratos a precio fijo a largo plazo, por lo que los mecanismos de transferencia retrasados reducen los márgenes cuando el petróleo sube. Si bien los nuevos proyectos de refinería y las configuraciones de conversión de crudo a productos químicos podrían moderar la volatilidad después de 2027, el riesgo a corto plazo sigue siendo significativo para el mercado de negro de carbono de Norteamérica.
Sustitución de sílice por silano en bandas de rodadura para pasajeros
Desde principios de la década de 1990, la sílice reforzada con silano bifuncional ha desplazado al negro de humo en las bandas de rodadura de los neumáticos de pasajeros debido a su menor resistencia a la rodadura y un frenado superior en mojado. Evonik, el principal proveedor de silano, continúa ampliando su capacidad de ULTRASIL y COUPSIL, y los modelos de neumáticos premium ya superan las 50 partes de sílice por cada cien de caucho en las bandas de rodadura. Los mercados de reemplazo de EE. UU. y Canadá se inclinan hacia diseños de bajo consumo de combustible, lo que aumenta la presión de sustitución. Si bien las aplicaciones comerciales, todoterreno y de flancos siguen utilizando mucho negro de humo, este cambio en la banda de rodadura resta puntos de crecimiento incremental al mercado norteamericano de negro de humo a mediano plazo.
Análisis de segmento
Por tipo de proceso: Horno Anclajes negros Volumen regional
El tamaño del mercado norteamericano de negros de humo para el segmento de negros de horno representó el 85.12 % del volumen total en 2025. El crecimiento hasta 2031 se prevé en una tasa de crecimiento anual compuesta (TCAC) del 4.73 %, impulsada por la flexibilidad del proceso para generar grados N100-N900 para neumáticos, mangueras, correas, tintas y plásticos. Orion Engineered Carbons está capitalizando una línea de alta superficie de 215.9 millones de dólares en La Porte, Texas, dedicada a compuestos para neumáticos de vehículos eléctricos. El nicho de mercado de los negros de gas, de lámpara y térmicos en recubrimientos conductores, pigmentos para artistas y encapsulados de semiconductores ultralimpios mantiene su relevancia.
Monolith Materials ofrece un complemento innovador: su ruta de pirólisis de metano produce 14,000 toneladas anuales de negro de humo libre de combustibles fósiles y coproduce hidrógeno, eliminando así las emisiones de Alcance 1. Goodyear comercializó neumáticos con este material en 2025. El mercado norteamericano de negro de humo ahora cuenta con una doble vía: reactores de horno tradicionales optimizados para el costo y la escala, y unidades de pirólisis bajas en carbono optimizadas para el desempeño ESG. Con el tiempo, el éxito de la ampliación de Olive Creek 2 de Monolith a 56,000 toneladas para 2027 podría recalibrar los parámetros competitivos en cuanto a intensidad de carbono e influir en las prioridades de inversión de las empresas establecidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por grado: Los granos negros especializados superan la oferta de productos básicos
Los grados estándar representaron el 77.78 % del volumen del mercado de negro de carbono de Norteamérica en 2025, pero los grados especiales, conductivos y ESD capturarán un mayor delta de crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.26 % hasta 2031. Las marcas VULCAN XC de Cabot y PRINTEX de Orion dominan los casos de uso conductivos, alcanzando una resistividad volumétrica inferior a 1 ohm-cm para cátodos de iones de litio y bandejas de semiconductores. Los factores de impulso a la demanda incluyen la rápida expansión de celdas de baterías para vehículos eléctricos y la construcción de centros de datos a gran escala que requieren infraestructuras con protección ESD.
Los productos estándar siguen siendo los más utilizados en la fabricación de neumáticos, pero las nuevas plataformas de vehículos y los conjuntos de sensores para conducción autónoma están impulsando a los fabricantes de equipos originales (OEM) a especificar negros de carbono con mayor dispersión y menor contenido de HAP, incluso en compuestos convencionales. Las variantes especiales para contacto con alimentos, como BLACK PEARLS 4350, cumplen con los límites de benzo[a]pireno de 5 ppb establecidos por la FDA estadounidense. A medida que el comercio electrónico transfronterizo impulsa a los convertidores a armonizarse con el estándar más estricto, la penetración de productos especiales aumenta, lo que eleva la composición de ingresos del mercado norteamericano de negros de carbono.
Por aplicación: los neumáticos dominan mientras que el embalaje se acelera
Los neumáticos y el caucho industrial absorbieron el 68.12 % del volumen regional en 2025 y crecerán a la tasa de crecimiento anual compuesta (TCAC) más alta, del 4.61 %, hasta 2031. Esta trayectoria se basa en la expansión de la flota comercial y la proliferación de líneas de neumáticos para vehículos eléctricos. Los neumáticos negros de alta estructura, necesarios para neumáticos de base ancha de servicio pesado que reemplazan los conjuntos dobles, mantienen la integridad del compuesto bajo cargas por eje de 1817 kg (4,000 lb).
El segmento de envases también está experimentando una demanda significativa, ya que los convertidores adoptan masterbatches detectables en el infrarrojo cercano para lograr mayores tasas de reciclaje. La serie REC-NIR-BLACK de Ampacet ilustra cómo la pigmentación puede evolucionar hacia formulaciones con espectros más claros sin sacrificar la opacidad. Al mismo tiempo, el mayor escrutinio de los niveles de HAP obliga a la transición a negros ultrapuros, lo que introduce un subsegmento de precio elevado en el mercado norteamericano de negros de humo. Plásticos, tóneres, tintas, recubrimientos y fibras textiles se apropian del resto, aprovechando las propiedades de bloqueo UV, tintado o conductividad del negro de humo para resolver problemas de rendimiento específicos.
Por industria de usuario final: la automoción lidera, la electrónica cobra impulso
El sector automotriz y de transporte absorbió el 68.22 % del tonelaje en 2025, reflejando el predominio de neumáticos, correas, mangueras y burletes. La trayectoria de crecimiento del segmento se alinea con los ciclos de reemplazo de neumáticos y las previsiones de producción de vehículos nuevos. Sin embargo, la electrónica está superando sus expectativas: las fábricas de semiconductores en Arizona, Ohio y Texas, junto con múltiples gigafábricas de baterías en EE. UU. y Canadá, impulsan una demanda de dos dígitos de negros conductores utilizados en electrodos, carcasas con protección EMI y suelos ESD.
La demanda de negro de carbono en la industria del embalaje crece a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.31 %, hasta 2031, impulsada por la logística del comercio electrónico, que requiere estructuras de película con propiedades antiestáticas y protección UV. Las aplicaciones de construcción, como las membranas y selladores para techos, siguen vinculadas a la construcción de viviendas y al gasto en obras públicas, registrando un crecimiento constante de un solo dígito. Los usos textiles y de la confección, actualmente de nicho, podrían escalar una vez que la implementación de tejidos inteligentes en defensa y sanidad pase de la fase piloto a la fase de producción. El patrón de demanda diversificado en las distintas industrias sustenta la estabilidad del mercado de negro de carbono en Norteamérica, incluso con ciclos de cada sector vertical.

Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de negro de carbono de Estados Unidos
Estados Unidos contribuyó con el 60.41 % del volumen de negro de humo en 2025, gracias a la red de tres plantas de Tokai Carbon, que completó mejoras de depuradores y afines por valor de 200 millones de dólares durante 2024. La abundante disponibilidad de aceite decantado y los conglomerados de neumáticos consolidados en Georgia, Tennessee y Ohio mantienen los costes unitarios competitivos. Sin embargo, el aumento de las importaciones asiáticas de neumáticos ejerce presión sobre los márgenes, y la continua sustitución de sílice-silano lastra la cuota de mercado de las bandas de rodadura para vehículos de pasajeros. El mercado también sirve como campo de pruebas para estrategias con bajas emisiones de carbono: la planta de Monolith en Nebraska es ahora la primera fuente de negro de humo por pirólisis de metano a gran escala del mundo, lo que otorga a Estados Unidos una ventaja estratégica en el suministro sin combustibles fósiles.
Mercado negro de carbón de México
México es el país de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.90% hasta 2031. El complejo de neumáticos de ZC Rubber en Saltillo, con un presupuesto de USD 550 millones, suministrará anualmente 13.5 millones de neumáticos para turismos y 50,000 toneladas de neumáticos todoterreno tras la puesta en marcha, lo que incrementará la demanda local de negro de carbono. La adquisición de Mexico Carbon Manufacturing por parte de Cabot, con un presupuesto de USD 70 millones, añade 50,000 toneladas de capacidad de negro de horno y asegura el acceso a una base de producción de equipos originales en rápida expansión. Los aranceles de hasta el 32.24% sobre las importaciones de neumáticos chinos, más un arancel de salvaguardia temporal del 35% impuesto en abril de 2024, preservan la participación nacional de los fabricantes mexicanos, lo que indirectamente mejora las perspectivas para el mercado de negro de carbono en Norteamérica.
Mercado negro de carbono de Canadá
Canadá presenta un panorama complejo. Normas ambientales como la Norma Técnica de la Industria del Negro de Carbono de Ontario imponen un requisito de reducción del 95 % de SO₂ para mediados de 2028. La inversión en las instalaciones de Cabot en Sarnia y de Birla Carbon en Hamilton incrementará las curvas de costos, pero permitirá la obtención de precios superiores mediante ofertas especializadas. Las Regulaciones Federales de Combustibles Limpios fomentan aún más los compuestos para neumáticos de baja resistencia a la rodadura, impulsando a los convertidores locales hacia los negros de alta superficie o con bajo contenido de HAP. En consecuencia, el crecimiento de Canadá se mantiene positivo, aunque limitado a tasas de un solo dígito medio.
Panorama regulatorio
En Estados Unidos, la fabricación de negro de humo se rige principalmente por las Normas Nacionales de Emisión de Contaminantes Atmosféricos Peligrosos (NESHAP) de la EPA para la Producción de Negro de Humo (40 CFR Parte 63). Las acciones de revisión de riesgos residuales y tecnología de 2021 reforzaron los controles de las emisiones de los procesos y las obligaciones de cumplimiento, como la presentación de informes electrónicos. Estos requisitos mantienen el cumplimiento de los permisos de emisiones atmosféricas y las mejoras ambientales continuas como elementos centrales de las estrategias operativas de las plantas, en particular para las instalaciones de producción de negro de humo concentradas a lo largo del corredor de materias primas de la Costa del Golfo.
En Canadá, Environment and Climate Change Canada (ECCC) supervisa el medio ambiente a nivel nacional, mientras que Ontario ha impulsado una Norma Técnica para la Industria del Negro de Carbón que exige una reducción del 95 % de dióxido de azufre (SO2) para el 1 de julio de 2028 en las principales instalaciones de la provincia, incluidas Cabot en Sarnia y Birla Carbon en Hamilton, como se menciona en el informe. En toda Norteamérica, la política comercial y aduanera también influye en las decisiones sobre costos y abastecimiento de negro de carbón e insumos relacionados, y las directrices arancelarias de la CBP de EE. UU. y las acciones de política comercial de la USTR generan incertidumbre periódica en torno a los materiales industriales importados, incluso cuando el negro de carbón no se destaca como un arancel independiente.
Análisis de la cadena de valor
La cadena de valor del negro de humo en Norteamérica comienza con materias primas de hidrocarburos, principalmente corrientes aromáticas pesadas de refinería (en particular, aceite de lodo clarificado/aceite decantado) que se convierten en negro de humo de horno. Otras vías incluyen el negro térmico producido mediante la descomposición de gas natural, junto con rutas emergentes bajas en carbono como la pirólisis de metano (por ejemplo, Monolith Materials). La disponibilidad y el precio de las materias primas están ligados a la utilización de las refinerías y a los ciclos de parada en la costa del Golfo de Estados Unidos, lo que determina los márgenes de producción y las tasas de operación de los principales fabricantes regionales.
La fabricación está dominada por grandes productores integrados (Cabot, Orion Engineered Carbons, Tokai Carbon, Birla Carbon, Continental Carbon y Cancarb), que utilizan insumos y sustitutos circulares, como el negro de humo recuperado (rCB) de la pirólisis de neumáticos y el aceite de pirólisis de neumáticos (TPO) en carbones de refuerzo circulares. La distribución se realiza principalmente a granel por ferrocarril y camión, en forma de gránulos o polvo, a fabricantes de compuestos y transformadores para neumáticos y caucho industrial, plásticos y masterbatches para embalaje, tintas y recubrimientos, y aplicaciones ESD y conductoras relacionadas con la electrónica. El control de calidad y la alineación de especificaciones (para grados con bajo contenido de HAP, conductores y especiales) determinan la calificación de los proveedores y los acuerdos de compra a largo plazo.
Panorama competitivo
El mercado norteamericano de negro de carbono está moderadamente consolidado, y los cinco principales actores representan una cuota de mercado significativa. Cabot refuerza su presencia con la adquisición de Mexico Carbon Manufacturing, lo que le permite acceder a la zona geográfica de mayor crecimiento. Orion, por su parte, destina 215.9 millones de dólares a una expansión en La Porte, Texas, adaptada a los mercados de vehículos eléctricos y plásticos conductores. Las prioridades de inversión se centran en los controles ambientales y las carteras de productos diferenciadas. Tokai completó 200 millones de dólares en modernizaciones de emisiones en todas sus plantas estadounidenses durante 2024, mientras que Orion finalizó la instalación de depuradores en cuatro plantas ese mismo año. Birla Carbon ha optado por expandirse al extranjero en lugar de buscar una cuota marginal en Estados Unidos, aprovechando su escala global para abastecer a Norteamérica mediante importaciones cuando la situación económica lo permita. Mientras tanto, los disruptores atacan desde dos flancos: la ruta de pirólisis de metano de Monolith promete negro de carbono libre de fósiles con ventas cautivas de hidrógeno, y Pyrolyx lidera el subconjunto de rCB tras obtener la conformidad con la norma ASTM D8510, obteniendo contratos de Continental. Aunque estos competidores representan bastante menos del 2% del tonelaje actual, sus credenciales ESG se han ganado una atención desproporcionada entre los clientes de neumáticos y plásticos. El descubrimiento de precios se indexa cada vez más a los movimientos de las materias primas, además de los atributos formales de sostenibilidad. Los principales compradores están dispuestos a firmar acuerdos plurianuales que incorporan recargos para rCB certificado o grados bajos en carbono, lo que indica un alejamiento gradual de los marcos puramente de costo más margen. Esta evolución desafía a los productores tradicionales a cuantificar y comercializar sus reducciones de emisiones o arriesgarse a ceder nichos premium. Al mismo tiempo, el aumento de la capacidad en Asia, especialmente en China, mantiene baja la paridad de importación, obligando a los actores norteamericanos a diferenciarse en el nivel de servicio, la fiabilidad del suministro y la huella ambiental, en lugar de basarse únicamente en el precio de los productos básicos.
Líderes de la industria del negro de carbón en América del Norte
Corporación Cabot
Carbono Birla
Orion Engineered Carbons SA
Compañía Continental de Carbono
Tokai Carbon Co., Ltd. (incluido Cancarb)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Cabot Corporation completó la adquisición de Mexico Carbon Manufacturing SA de CV a Bridgestone, ampliando así su presencia manufacturera en Norteamérica con una mayor capacidad de producción de negro de humo en México. Esta operación fortalece la capacidad de Cabot para abastecer a clientes de neumáticos y caucho en la región de mayor crecimiento, a la vez que mejora su proximidad a los crecientes corredores de producción de neumáticos para fabricantes de equipos originales (OEM).
- Octubre de 2025: Cabot Corporation reforzó su capacidad de fabricación de carbones de refuerzo circulares en Norteamérica en su planta de Ville Platte, Luisiana, bajo su plataforma tecnológica EVOLVE Sustainable Solutions. Esta mejora permite la producción con aceite de pirólisis de neumáticos y un enfoque de balance de masas ISCC PLUS, ampliando así la disponibilidad de opciones de suministro de grado circular para fabricantes de neumáticos y otras aplicaciones de caucho.
- Diciembre de 2024: Orion Engineered Carbons completó las mejoras en el sistema de control de emisiones en cuatro plantas de EE. UU. y continuó la construcción de su línea de producción de alta superficie en La Porte, Texas, en el marco de un programa de 215.9 millones de dólares. Estas mejoras aumentan el margen de cumplimiento normativo y, al mismo tiempo, orientan la producción adicional hacia la demanda de neumáticos para vehículos eléctricos y plásticos conductores, que requieren especificaciones de rendimiento más estrictas que los grados de refuerzo estándar.
Alcance y metodología
El negro de carbón es un polvo fino de carbón producido por combustión incompleta o descomposición térmica de hidrocarburos gaseosos o líquidos bajo condiciones controladas. Principalmente fortalece el caucho de los neumáticos y actúa como pigmento y estabilizador UV (ultravioleta). Además, el negro de humo se utiliza como agente conductor o aislante en aplicaciones de plástico, tinta y revestimiento. El mercado de negro de humo de América del Norte está segmentado por tipo de proceso, aplicación y geografía. Por tipo de proceso, el mercado está segmentado en negro de horno, negro de gas, negro de lámpara y negro térmico. Por aplicación, el mercado está segmentado en neumáticos y productos de caucho industrial, plásticos, tóner y tintas de impresión, recubrimientos, fibras textiles y otras aplicaciones. El informe también cubre el tamaño del mercado y las previsiones para el mercado estudiado en tres países importantes de la región de América del Norte. El informe ofrece los tamaños de mercado y las previsiones para cada segmento en función de los ingresos (millones de USD) y el volumen (kilotones).
Por tipo de proceso
| Horno Negro |
| Gas Negro |
| Negro de la lámpara |
| Negro Térmico |
Por grado
| Negro de carbón de grado estándar |
| Negro de carbón especial |
| Negro de carbón conductor y ESD |
por Aplicación
| Neumáticos y Productos Industriales de Caucho |
| Plásticos |
| Tóneres y tintas de impresión |
| Revestimientos |
| Fibras Textiles |
| Otras aplicaciones |
Por industria del usuario final
| Automoción y transporte |
| Embalaje |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Textil y vestimenta |
| Otros |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de proceso | Horno Negro |
| Gas Negro | |
| Negro de la lámpara | |
| Negro Térmico | |
| Por grado | Negro de carbón de grado estándar |
| Negro de carbón especial | |
| Negro de carbón conductor y ESD | |
| por Aplicación | Neumáticos y Productos Industriales de Caucho |
| Plásticos | |
| Tóneres y tintas de impresión | |
| Revestimientos | |
| Fibras Textiles | |
| Otras aplicaciones | |
| Por industria del usuario final | Automoción y transporte |
| Embalaje | |
| Maquinaria de construcción usada | |
| Eléctrica y electrónica | |
| Textil y vestimenta | |
| Otros | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de negro de carbono de América del Norte en 2031?
Se espera que el mercado alcance los 4.95 mil millones de dólares en 2031.
¿Qué tipo de proceso domina la producción regional?
El negro de horno representa el 85.12 % del volumen en 2025 y está en camino de alcanzar una CAGR del 4.73 % hasta 2031.
¿Por qué el negro de humo especial está creciendo más rápido que los grados estándar?
Los negros especiales y conductores se benefician de las baterías para vehículos eléctricos, la electrónica y normas de contacto con alimentos más estrictas, lo que genera una CAGR del 5.26 % frente al 4.42 % general.
¿Qué país muestra la perspectiva de crecimiento más rápido?
México lidera con una CAGR del 4.90%, respaldado por nuevas plantas de neumáticos y mayor capacidad de producción de negro de horno.
¿Cómo están abordando los productores las presiones de sostenibilidad?
Las empresas están invirtiendo en mejoras de control de emisiones, ampliando el uso del negro de carbón recuperado y probando rutas de pirólisis de metano que reducen las emisiones de Alcance 1 a cero.
¿Cuál es el impacto de la sustitución de sílice por silano en la demanda de negro de humo?
La sustitución de neumáticos en los automóviles de pasajeros reduce el crecimiento en aproximadamente un 1.1% según la CAGR prevista, especialmente en Estados Unidos y Canadá.


