

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 6.61 mil millones |
| Tamaño del mercado (2031) | USD 8.67 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.58% CAGR |
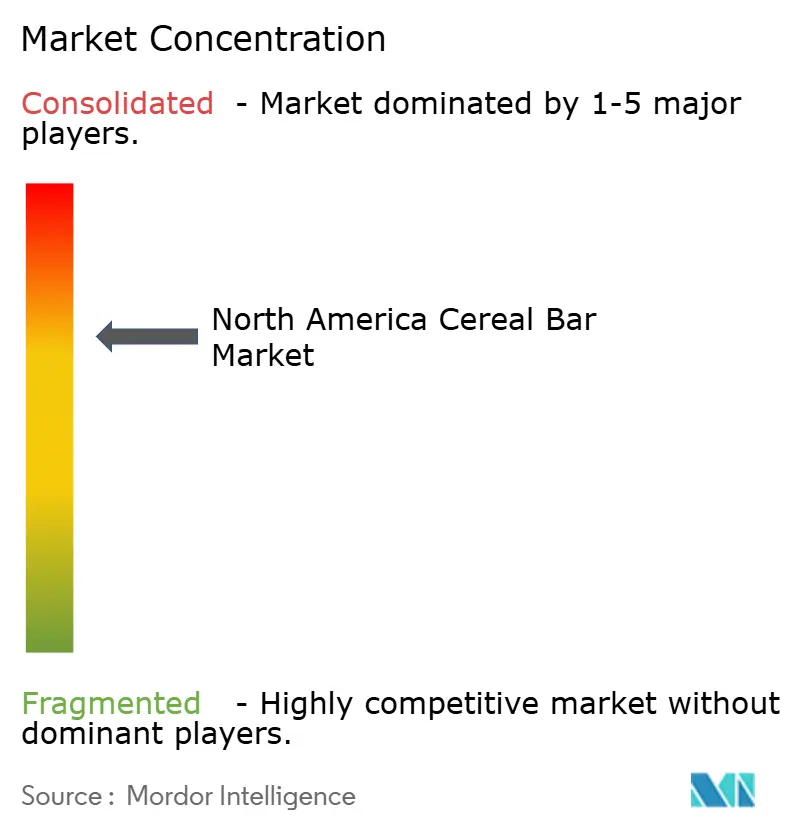
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de barritas de cereales en Norteamérica por Mordor Intelligence
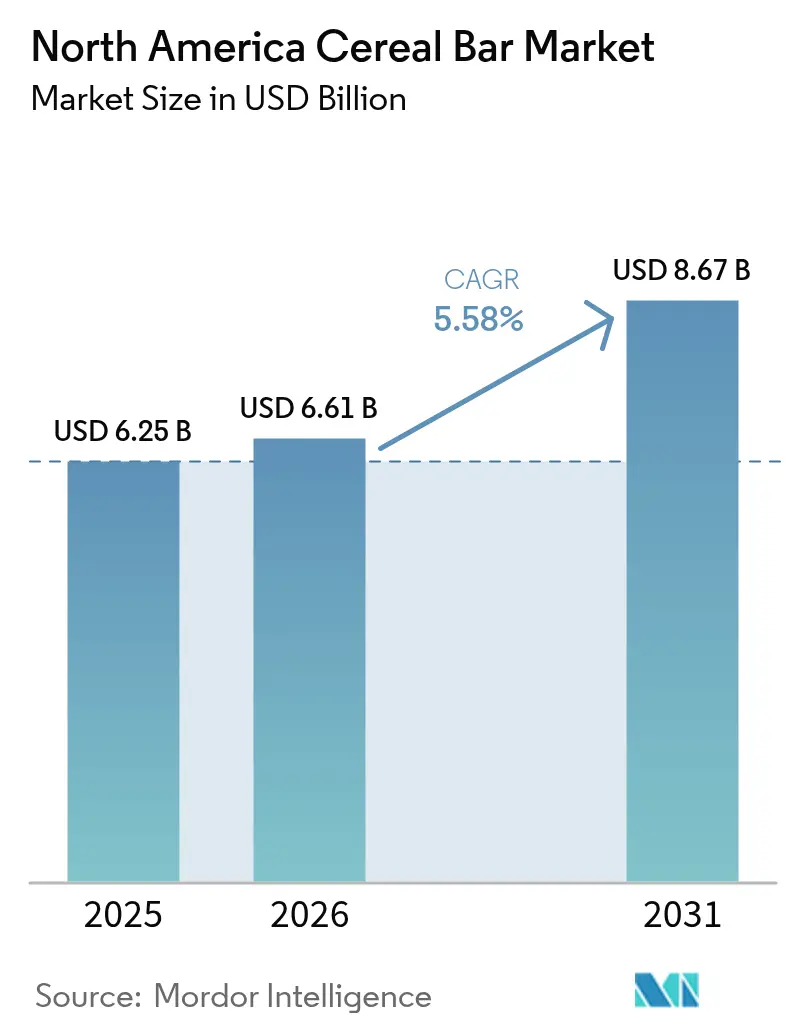
Se proyecta que el tamaño del mercado de barras de cereales de América del Norte sea de USD 6.25 mil millones en 2025, USD 6.61 mil millones en 2026 y alcance los USD 8.67 mil millones para 2031, creciendo a una CAGR del 5.58% de 2026 a 2031. Este crecimiento, impulsado por una CAGR del 5.58% de 2027 a 2031, destaca un cambio significativo en los hábitos de consumo de snacks de los consumidores. Los consumidores ahora enfatizan la portabilidad y la nutrición funcional por encima de las preferencias de sabor tradicionales. El mercado prospera donde se cruzan la densidad proteica, los ingredientes de etiqueta limpia y el procesamiento mínimo. Como resultado, las marcas están eliminando los edulcorantes artificiales y las grasas saturadas, al tiempo que incorporan fuentes de proteínas de alimentos integrales. Con el 71% de los compradores estadounidenses que buscan activamente aumentar su ingesta de proteínas, la fortificación proteica se ha convertido en una expectativa estándar. Sin embargo, el principal desafío para las marcas radica en garantizar la transparencia en el abastecimiento, cumplir con los objetivos de sostenibilidad y cumplir con los estándares regulatorios. El panorama competitivo se ve determinado además por importantes fusiones y adquisiciones, como la adquisición de Kellanova por parte de Mars por USD 35.9 mil millones y la compra pendiente de WK Kellogg por parte de Ferrero por USD 3.1 mil millones, lo que refleja el impulso de la industria para construir carteras diversas que satisfagan las necesidades de refrigerios tanto indulgentes como funcionales.
Conclusiones clave del informe
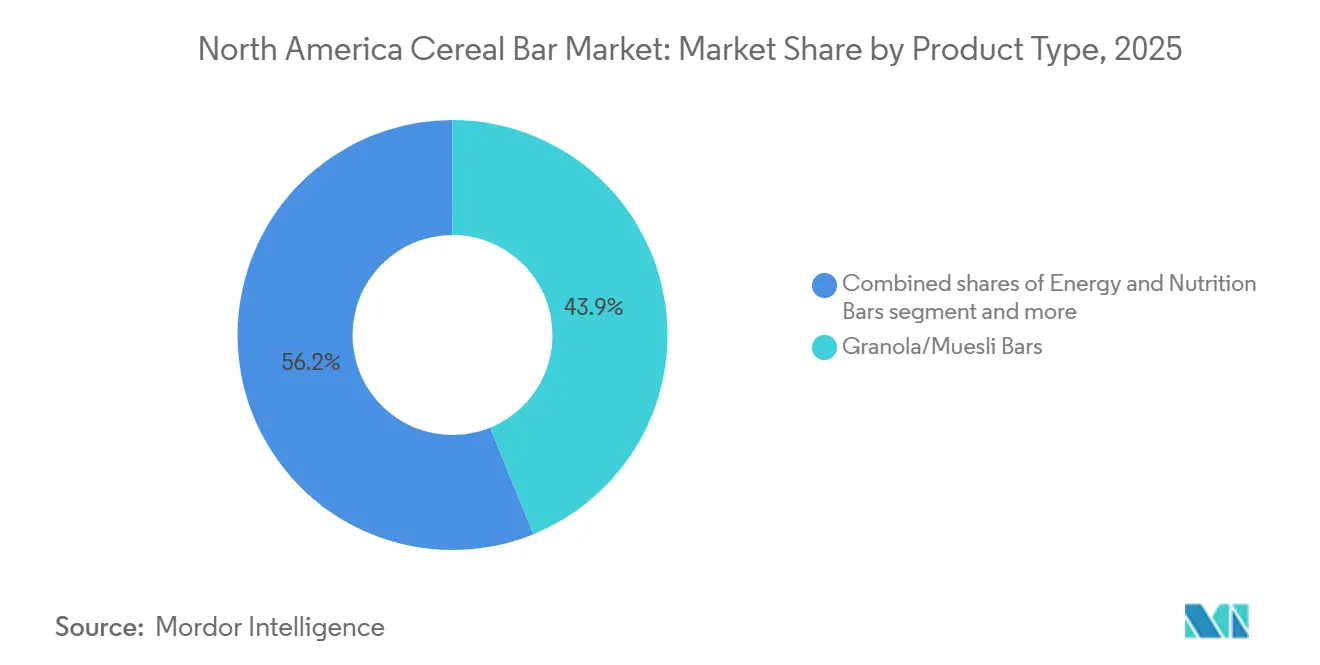
- Por tipo de producto, las barras de granola y muesli lideraron con el 43.85% de la participación de mercado de barras de cereales de América del Norte en 2025, mientras que las barras energéticas y nutricionales avanzan a una CAGR del 6.58% hasta 2031.
- Según las afirmaciones funcionales, los productos convencionales representaron el 76.81 % del tamaño del mercado de barras de cereales de América del Norte en 2025; se proyecta que las variantes orgánicas se expandirán a una CAGR del 7.29 % hasta 2031.
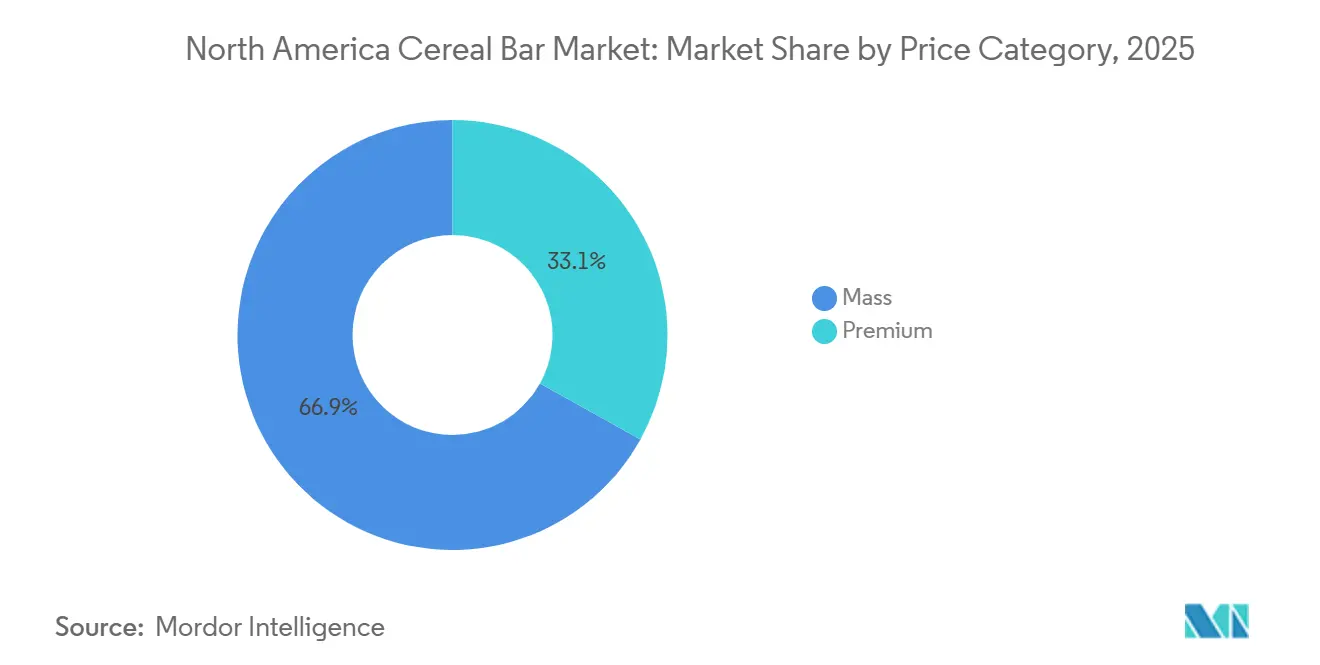
- Por categoría de precio, el segmento masivo tuvo una participación del 66.92% en 2025, mientras que se prevé que las barras premium crezcan a una CAGR del 7.49% entre 2027 y 2031.
- Por canal de distribución, los supermercados e hipermercados representaron el 39.03% de la participación en los ingresos en 2025, y los puntos de venta de comercio electrónico se están expandiendo a una CAGR del 7.47% hasta 2031.
- Por geografía, Estados Unidos controlaba el 76.58% de la participación de mercado de barras de cereales en América del Norte en 2025; se prevé que México registre la CAGR más rápida del 7.15% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de barras de cereales en Norteamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los estilos de vida ocupados y los refrigerios para llevar aumentan la demanda de productos portátiles y nutricionalmente densos. | + 1.2% | Estados Unidos, Canadá, México urbano | Corto plazo (≤ 2 años) |
| Ampliación de la oferta de productos con etiqueta limpia y sin OMG | + 0.9% | Estados Unidos, Canadá, segmentos premium en México | Mediano plazo (2-4 años) |
| Crecimiento en las líneas de productos veganos y de origen vegetal | + 0.8% | Costa Oeste de Estados Unidos, Canadá, centros urbanos | Mediano plazo (2-4 años) |
| Aumento de la participación en deportes, fitness y actividades al aire libre | + 1.0% | Estados Unidos, Canadá, emergentes en México | Corto plazo (≤ 2 años) |
| Aumento de formatos dietéticos sin gluten, aptos para alérgicos y especializados | + 0.6% | Estados Unidos, Canadá, demanda de nicho en México | Largo plazo (≥ 4 años) |
| Aumento de la conciencia sobre la salud y enfoque en la nutrición funcional | + 1.3% | Global, más fuerte en Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Los estilos de vida ocupados y los refrigerios para llevar aumentan la demanda de productos portátiles y nutricionalmente densos.
Con el declive de las comidas estructuradas y el auge de los picoteos, las barras de cereales han pasado de ser caprichos ocasionales a ser sustitutos esenciales de comidas. Esta tendencia es especialmente evidente entre los hogares con dos ingresos y los consumidores de la generación Z, que priorizan la comodidad a la vez que satisfacen sus necesidades de macronutrientes. En 2024, el Consejo Internacional de Información Alimentaria informó que el 56 % de los estadounidenses están sustituyendo las comidas tradicionales por refrigerios o comidas más pequeñas.[ 1 ]Fuente: Consejo Internacional de Información Alimentaria, "Percepciones del consumidor estadounidense sobre los refrigerios", ific.org Para satisfacer la creciente preferencia por los sabores salados, los fabricantes están yendo más allá de las fórmulas tradicionales de miel y avena. Por ejemplo, General Mills lanzó sus variantes Nature Valley Smoky BBQ y Everything Bagel en enero de 2024. Este cambio hacia la diversificación de sabores es un esfuerzo estratégico para satisfacer las necesidades de las comidas, como los refrigerios a media mañana, para reponer fuerzas después del entrenamiento y los antojos nocturnos, que antes se limitaban a las papas fritas y la cecina. Además, la necesidad de portabilidad está impulsando avances en los envases individuales. Las bolsas resellables y los multipacks con porciones controladas están ganando popularidad en las tiendas de conveniencia, donde las compras impulsivas contribuyen significativamente al volumen de ventas.
Ampliación de la oferta de productos con etiqueta limpia y sin OMG
La transparencia en los ingredientes ha pasado de ser un argumento de venta distintivo a una demanda esencial del consumidor. En el mercado actual, la ventaja competitiva reside en explicar claramente el motivo de la exclusión de ingredientes específicos, en lugar de simplemente enumerar los incluidos. La definición revisada de "saludable" de la FDA, que entrará en vigor en febrero de 2028, requerirá reformulaciones significativas en diversas categorías de productos, especialmente en aquellas que utilizan azúcares añadidos o grasas saturadas para realzar el sabor. Las marcas que adopten medidas tempranas para reformular sus productos pueden aprovechar este cumplimiento como prueba de su compromiso con los estándares de calidad y salud. Por el contrario, las marcas que retrasen estos cambios pueden correr el riesgo de ser retiradas de los anaqueles de los minoristas, especialmente a medida que estos priorizan cada vez más los surtidos de productos más saludables. Además, el creciente movimiento de etiqueta limpia se alinea estrechamente con la integración de ingredientes suprarreciclados. Al incorporar materiales como pulpa de fruta recuperada o grano gastado, los fabricantes no solo minimizan los residuos, sino que también apoyan activamente los principios de la economía circular. Este enfoque resulta muy atractivo para los consumidores conscientes del medio ambiente, que a menudo están dispuestos a pagar un precio superior por productos que enfatizan la sostenibilidad y las prácticas responsables.
Crecimiento en las líneas de productos veganos y de origen vegetal
El enriquecimiento con proteínas de origen vegetal ha pasado de ser una opción vegana de nicho a una estrategia ampliamente adoptada. Este cambio está influenciado principalmente por los consumidores flexitarianos que, si bien no abandonan por completo los productos de origen animal, eligen cada vez más alternativas de origen vegetal para una mejor tolerancia digestiva y beneficios ambientales. Según el Good Food Institute, la industria de alimentos de origen vegetal en EE. UU. ha experimentado un crecimiento y una transformación significativos durante la última década. En 2024, los alimentos de origen vegetal representaron el 1.1 % del total de las ventas minoristas de alimentos y bebidas en los Estados Unidos [2] Fuente: Good Food Institute, “US retail market insights for the plant-based industry,” gfi.org . Para atender a esta creciente audiencia, Nature's Path lanzó su línea Protein Granola 2025, que proporciona 10 gramos de proteína de origen vegetal por porción, centrándose en los flexitarianos en lugar del mercado vegano más pequeño. Este enfoque demuestra que las afirmaciones sobre su origen vegetal no solo aseguran espacio en los estantes de las secciones de productos naturales y orgánicos, donde las barras de lácteos convencionales suelen generar escepticismo, sino que también crean oportunidades de venta cruzada en los pasillos de nutrición deportiva, tradicionalmente dominados por la proteína de suero. Las innovaciones en ingredientes, como las proteínas de guisante, semilla de calabaza y quinoa, han resuelto los problemas de textura harinosa que presentaban las barras vegetales anteriores. Gracias a los avances en las tecnologías de enmascaramiento de textura, estas barras ahora igualan la calidad de las opciones lácteas. Sin embargo, el segmento enfrenta desafíos, en particular la preocupación de los consumidores por el procesamiento intensivo de muchas proteínas vegetales. Esto puede poner en peligro el posicionamiento de etiqueta limpia, por lo que es esencial que las marcas divulguen de forma transparente sus procesos de abastecimiento y extracción.
Aumento de la participación en deportes, actividad física y actividades al aire libre
En 2024, 77 millones de estadounidenses, o el 25% de las personas de seis años o más, eran miembros de gimnasios, estudios o instalaciones de fitness, según la Asociación de Salud y Fitness (HFA).[ 3 ]Fuente: Asociación de Salud y Fitness, "Uno de cada cuatro estadounidenses pertenecía a un gimnasio en 2024", healthandfitness.orgEste aumento en la participación en actividades físicas destaca una tendencia más amplia: quienes asisten ocasionalmente al gimnasio y quienes hacen senderismo los fines de semana están adoptando estrategias de alimentación que antes eran exclusivas de los atletas de élite. Este cambio está ampliando el mercado de las barritas energéticas y nutricionales, extendiéndose más allá de los canales especializados de nicho. Como reflejo de esta evolución en la nutrición deportiva, General Mills presentó sus barritas Nature Valley Protein Smoothie en enero de 2024. Con 10 gramos de proteína, estas barritas se posicionan como sustitutos del desayuno en lugar de ser solo opciones preentrenamiento. Las marcas se centran cada vez más en el sabor y la comodidad por encima de la mera funcionalidad. Los consumidores modernos priorizan el sabor y la portabilidad, y a menudo aceptan una menor densidad proteica para evitar la textura calcárea asociada a las formulaciones con alto contenido de aislado. Además, el auge de las actividades al aire libre ha impulsado la demanda de refrigerios ligeros y no perecederos que resistan los cambios de temperatura. Esta preferencia beneficia a las barritas con coberturas mínimas de chocolate, que tienen menos probabilidades de derretirse en las mochilas. Si bien la creciente adopción de medicamentos para bajar de peso con GLP-1 puede reducir la frecuencia de los refrigerios y plantear desafíos para la categoría, las barras ricas en proteínas podrían ganar terreno como opciones saciantes para controlar el apetito entre comidas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambios regulatorios en etiquetado, declaraciones de propiedades saludables y alérgenos | -0.5% | Estados Unidos, Canadá, México (NOM-051) | Mediano plazo (2-4 años) |
| Costos fluctuantes de las materias primas | -0.7% | Global, particularmente Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Desafíos en la ampliación de nuevas formulaciones para la producción en masa | -0.4% | Estados Unidos, Canadá, marcas centradas en la innovación | Mediano plazo (2-4 años) |
| Escepticismo de los consumidores sobre los beneficios para la salud de los alimentos procesados | -0.6% | Estados Unidos, Canadá, consumidores urbanos educados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambios normativos en materia de etiquetado, declaraciones de propiedades saludables y alérgenos
La fecha límite de febrero de 2028 de la FDA para la actualización de su etiqueta "saludable" reduce el plazo de reformulación para las marcas que anteriormente dependían de la fortificación para compensar las recetas base con deficiencias nutricionales. Esto ha creado una brecha entre los innovadores proactivos y los rezagados reactivos, y estos últimos enfrentan riesgos de exclusión de la lista a medida que los minoristas priorizan surtidos de productos más saludables. En México, la norma NOM-051 exige octógonos de advertencia en el frente del envase para productos que excedan los límites de calorías, azúcar, sodio, grasas saturadas y grasas trans. Esto ya ha impulsado importantes esfuerzos de reformulación en todo el mercado. Las marcas que no cumplen con las normas corren el riesgo de perder el acceso a los comedores escolares y se enfrentan al estigma del consumidor debido a las etiquetas de advertencia visibles. La implicación estratégica es clara: el cumplimiento normativo se está convirtiendo en una ventaja competitiva. Las marcas que logran etiquetas limpias y cumplen con los criterios de la declaración "saludable" pueden obtener precios superiores y asegurar una ubicación favorable en los anaqueles. Por el contrario, quienes retrasan las inversiones enfrentan presiones en sus márgenes debido a los costos de reformulación de última hora. Los actores más pequeños sin presupuestos suficientes para investigación y desarrollo pueden salir del mercado o buscar ser adquiridos por empresas más grandes con experiencia regulatoria, acelerando la consolidación de la industria.
Desafíos en la ampliación de nuevas formulaciones para la producción en masa
La reformulación de etiquetas limpias presenta desafíos significativos para los fabricantes. Al eliminar conservantes sintéticos, emulsionantes y potenciadores del sabor, ingredientes que antes se utilizaban para enmascarar la variabilidad, se enfrentan a dificultades para prolongar la vida útil, preservar la textura y mantener un sabor consistente. Para abordar estos problemas, los fabricantes están adoptando tecnologías de procesamiento avanzadas, como el procesamiento a alta presión, los antimicrobianos naturales y el envasado en atmósfera modificada. Sin embargo, estas soluciones requieren una inversión de capital sustancial, que las empresas más pequeñas a menudo no pueden justificar sin asegurar compromisos de volumen con los minoristas. Ampliar la escala es particularmente difícil en el segmento de las barras de proteína vegetal. Las proteínas procedentes de guisantes y semillas de calabaza presentan variaciones de sabor y textura entre lotes, lo que requiere un estricto control de calidad y puede generar mayores tasas de desperdicio durante el aumento de la producción. Las marcas que lanzan SKU de edición limitada o de temporada se enfrentan a obstáculos adicionales, ya que los cambios frecuentes reducen la eficiencia de la línea y aumentan los costos unitarios. Esta dinámica limita la rentabilidad a menos que se puedan lograr precios premium. Estratégicamente, este entorno indica que la innovación está cada vez más dominada por empresas más grandes con instalaciones dedicadas a la investigación y el desarrollo y colaboraciones para la cofabricación. Mientras tanto, las marcas más pequeñas enfrentan tiempos de comercialización más largos y tasas de fracaso más elevadas.
Análisis de segmento
Por tipo de producto: Las barritas energéticas superan a la granola tradicional
Las barras energéticas y nutricionales, con una sólida tasa de crecimiento anual compuesta (TCAC) del 6.58%, están acortando distancias con los líderes de la granola. Estas barras están formuladas con una combinación estratégica de 10-12 g de proteína, procedente de aislados de guisante, soja o suero de leche, y 23 g de cereales integrales. Esta fórmula ofrece un perfil equilibrado de macronutrientes que atrae no solo a los deportistas, sino también a un público más amplio que busca opciones de refrigerio prácticas y nutritivas. Por el contrario, las barras de granola y muesli, si bien mantienen una cuota de mercado significativa del 43.85%, están experimentando un crecimiento más lento. Esta desaceleración se atribuye a la creciente competencia de alternativas saladas y ricas en proteínas, que están ganando terreno entre los consumidores preocupados por su salud. Para contrarrestar esta tendencia, las empresas consolidadas de la categoría están innovando con la introducción de referencias basadas en cereales que evitan los aglutinantes artificiales y aprovechan los humectantes naturales para prolongar su vida útil.
Las tendencias de consumo revelan un cambio significativo en los hábitos de desayuno, donde las rutinas tradicionales dan paso a formatos más prácticos y fáciles de llevar. Los padres sustituyen cada vez más los cereales tradicionales en bol con leche por barritas de avena blandas. Estas barritas no solo satisfacen las necesidades nutricionales de los cereales integrales, sino que también vienen en porciones de 90 calorías, lo que las convierte en una opción ideal para la lonchera infantil. Además, los hábitos de consumo nocturno están evolucionando, con una creciente preferencia por los frutos secos y semillas comercializados por su contenido calmante de magnesio. Este cambio subraya la creciente demanda de snacks que ofrecen beneficios funcionales para la salud. En el mercado norteamericano de barritas de cereales, las marcas que definen claramente sus propuestas de valor, ya sea centradas en la saciedad, la energía o el capricho, están superando a la competencia que se basa en un posicionamiento genérico de "snack para cualquier momento".
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por afirmación funcional: Orgánico más rápido, convencional más grande
Los supermercados, gracias a sus amplias promociones de precios y su amplia disponibilidad, han impulsado el dominio del mercado de las referencias convencionales, con una cuota de mercado significativa del 76.81 %. En cambio, los volúmenes orgánicos experimentan una sólida trayectoria de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.29 %, lo que refleja una clara tendencia hacia la premiumización. Certificaciones como las de USDA Organic y Non-GMO Project, destacadas en los envases, refuerzan el atractivo de las barritas orgánicas para los consumidores con conciencia ambiental, dispuestos a pagar un precio más alto por la calidad y la sostenibilidad. Para 2031, se prevé que las barritas orgánicas fortalezcan su presencia en el comercio minorista urbano de canales naturales, consolidando aún más su posición en el mercado norteamericano de barritas de cereales.
A pesar de este crecimiento, la complejidad del abastecimiento sigue siendo un desafío importante. Ingredientes orgánicos como la miel, las almendras y la avena generan sobrecostos que oscilan entre el 8% y el 15%. Sin embargo, la adopción de prácticas de agricultura regenerativa está ayudando a mitigar estos costos al reducir los gastos en fertilizantes y mejorar el rendimiento de los cultivos a largo plazo, reduciendo gradualmente la disparidad de costos. Los líderes de la industria están abordando la variabilidad de los ingredientes mediante el empleo de técnicas de tostado propias y el desarrollo de infusiones de sabor patentadas, manteniendo eficazmente la consistencia del producto sin depender de emulsionantes sintéticos. Mientras tanto, los productores convencionales están explorando reformulaciones a mitad de ciclo para cumplir con la normativa de etiquetado NOM-051, que busca evitar el uso de octógonos de advertencia. Esta tendencia indica una convergencia gradual entre las afirmaciones convencionales y orgánicas a lo largo del tiempo, a medida que ambos segmentos se adaptan a la evolución de las preferencias de los consumidores y a los requisitos regulatorios.
Por categoría de precio: Volumen masivo versus márgenes premium
En 2025, el segmento masivo representó una importante cuota de mercado del 66.92%, impulsada principalmente por el éxito de las promociones de marcas blancas y la popularidad de los multipacks. Estas estrategias han atendido eficazmente a los consumidores preocupados por los precios que buscan una buena relación calidad-precio. Por otro lado, se prevé que las barritas premium crezcan a una impresionante tasa de crecimiento anual compuesta (TCAC) del 7.49%, impulsada por la creciente demanda de productos que priorizan la transparencia en los ingredientes, la producción en lotes pequeños y los canales de venta directa al consumidor. Estos factores justifican en conjunto los precios más altos de las ofertas premium. Además, los modelos de suscripción están cobrando impulso al combinar la comodidad de la reposición regular de la despensa con recompensas de fidelidad, fomentando la retención de clientes y garantizando compras recurrentes con márgenes de beneficio favorables.
La inflación ha intensificado la brecha entre los compradores, y las familias sensibles a los precios están cambiando sus preferencias hacia los grandes almacenes y las marcas minoristas para gestionar sus gastos. En cambio, los consumidores adinerados priorizan productos con certificaciones como Regenerative Organic Certified, lo que refleja su enfoque en la sostenibilidad y la calidad. Para mantener su percepción de valor, las marcas premium invierten cada vez más en iniciativas ecológicas, como envases reciclables y compromisos de envíos con emisiones de carbono neutras. Las perspectivas del mercado norteamericano de barras de cereales indican una creciente polarización, donde las marcas de precio medio corren el riesgo de quedar relegadas a un segundo plano a menos que se reposicionen estratégicamente para alinearse con los segmentos de valor o premium.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: Impulso digital
En 2025, los supermercados e hipermercados aportaron el 39.03 % de los ingresos totales del mercado de barras de cereales. Sin embargo, la afluencia promedio en estos establecimientos se ha estancado, ya que las preferencias de compra de los consumidores se orientan cada vez más hacia las plataformas en línea. Los canales de comercio electrónico están experimentando un sólido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.47 %, lo que impulsa una importante expansión digital en el mercado de barras de cereales de Norteamérica. Plataformas como Subscribe and Save de Amazon y las tiendas en línea de marcas propias han eliminado eficazmente las barreras tradicionales de las tarifas de distribución, lo que permite a las empresas más pequeñas acceder a audiencias nacionales de forma rápida y eficiente.
Las tiendas de conveniencia siguen siendo un canal fundamental para satisfacer las compras impulsivas y la necesidad de refrigerios para viajes, especialmente en zonas de alto tránsito. La comercialización estratégica, como colocar las tradicionales barras de granola a la altura de los ojos cerca de los mostradores de café, ayuda a mantener el ritmo de ventas. Además, las gasolineras están innovando con la introducción de refrigeradores para barras de alto contenido proteico, estratégicamente ubicados junto a las bebidas energéticas para atraer a los consumidores preocupados por su salud. Las marcas omnicanal están aprovechando los códigos QR en los envases de sus productos para impulsar las compras repetidas a través de canales en línea, a la vez que recopilan valiosos datos propios. Estos datos permiten a las marcas ofrecer ofertas personalizadas, mejorando la interacción y la fidelización de los clientes.
Análisis geográfico
Mercado de barras de cereales de Estados Unidos
En el mercado norteamericano de barras de cereales, Estados Unidos domina el 76.58% de los ingresos. Esto pone de relieve la extensa red de distribución de comestibles en Estados Unidos y la fuerte preferencia por los snacks. Sin embargo, el crecimiento se está ralentizando a medida que el mercado se acerca a la saturación y las discusiones sobre los alimentos ultraprocesados afectan los volúmenes. Los próximos criterios de la FDA para la declaración de "saludable" han desatado una carrera de reformulación entre las marcas. Se espera que quienes adopten tempranamente formulaciones que cumplan con las normas consigan una mejor ubicación en los anaqueles y mitiguen los riesgos de litigio. Además, el comercio electrónico, en particular a través de programas de fidelización y suscripciones de snacks a granel, está ayudando a las marcas premium a contrarrestar la ralentización de las ventas en las tiendas físicas tradicionales.
Mercado de barras de cereales de México
México es el mercado de mayor crecimiento en la región, con una tasa de crecimiento anual compuesta (TCAC) del 7.15%. Este crecimiento se debe a las etiquetas de advertencia de la NOM-051, que se dirigen a productos con alto contenido de azúcar y sodio. Las barras reformuladas que evitan estas etiquetas están aprovechando el auge de la clase media urbana y el aumento de las membresías en gimnasios. Estados Unidos ya abastece el 66% de las importaciones de cereales de México, lo que brinda a las marcas estadounidenses una ventaja logística si sus formulaciones cumplen con los requisitos locales. Los canales comerciales modernos, como supermercados, tiendas de conveniencia y minisupers en gasolineras, representan una distribución significativa y están asignando cada vez más ubicaciones secundarias a SKUs más saludables.
Mercado de barras de cereales de Canadá, Centroamérica y el Caribe
Canadá está experimentando un crecimiento sostenido de un dígito medio, impulsado por los requisitos de etiquetado bilingüe y las regulaciones de la ACIA. Las barras orgánicas y sin gluten están ganando popularidad, impulsadas por campañas nacionales de educación sobre propiedades saludables. Los productores nacionales están aprovechando las oportunidades de marca compartida con avena y jarabe de arce para destacar el origen del producto. Mientras tanto, el resto de América del Norte, incluyendo Centroamérica y el Caribe, sigue estando poco desarrollado, pero presenta potencial de crecimiento a largo plazo. Adaptar barras asequibles y con porciones controladas a las preferencias locales de sabores tropicales, como coco, guayaba y plátano, podría generar oportunidades en estos mercados.
Panorama competitivo
El mercado norteamericano de barras de cereales está moderadamente consolidado, con un número limitado de empresas multinacionales de bienes de consumo envasados (CPG) que controlan la mayor parte del volumen de mercado. Si bien las marcas consolidadas dominan el mercado, las empresas emergentes más pequeñas aún cuentan con importantes oportunidades en nichos premium y funcionales. En un avance importante, Mars adquirió Kellanova por 35.9 millones de dólares en agosto de 2024. Esta adquisición creó un gigante de los snacks para Mars, que incorpora marcas populares como Nature Valley, Kashi, RXBar, KIND y Clif Bar. Estas marcas abarcan diversos rangos de precios, ofrecen diversos beneficios funcionales y operan en múltiples canales de distribución. Gracias a esta consolidación, Mars puede optimizar sus operaciones compartiendo los costos de investigación y desarrollo en toda su cartera, negociando mejores tarifas de colocación con los minoristas e implementando promociones multimarca para proteger el espacio en los estantes de la competencia de marcas blancas.
Otra transacción clave en el mercado fue la adquisición por parte de Mondelez International de una participación mayoritaria en Perfect Snacks en junio de 2024. Perfect Snacks, una marca de barras de proteína refrigeradas, está disponible en más de 27,000 puntos de venta en Estados Unidos. Esta adquisición pone de manifiesto el creciente interés de las grandes empresas de productos de consumo masivo (CPG) en formatos refrigerados de origen vegetal, que suelen tener un precio entre un 30% y un 40% superior al de las unidades de almacenamiento en stock (SKU) a temperatura ambiente. Esta decisión refleja una transición más amplia de la industria hacia formatos de producto innovadores que se ajustan a la creciente demanda de los consumidores de opciones más saludables y sostenibles.
Las oportunidades de crecimiento en el mercado de las barras de cereales son especialmente importantes en las barras refrigeradas, las fórmulas sin cereales y el uso de ingredientes reciclados. Empresas emergentes como Three Wishes están aprovechando estas tendencias con el lanzamiento de productos innovadores como las barras de granola sin cereales, ya disponibles en Target. Estas barras, elaboradas con frutos secos y semillas, aportan 6 gramos de proteína y 3 gramos de azúcar por porción, sin ingredientes tradicionales como el trigo, el arroz, el maíz ni la avena. Esta fórmula está diseñada para atraer a consumidores preocupados por su salud, incluyendo a quienes siguen dietas paleo y Whole30, lo que demuestra el potencial de los productos de nicho para triunfar en un mercado competitivo.
Líderes de la industria de barras de cereales en Norteamérica
-
General Mills Inc.
-
kellanova
-
PepsiCo, Inc.
-
Mondelez International, Inc.
-
Mars, incorporado
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Kellogg's lanzó la barra Nutri-Grain Crunchy, elaborada con una nutritiva mezcla de avena, cebada, trigo sarraceno, centeno y quinoa. La compañía destaca que estas barras no contienen OMG, cacahuetes ni jarabe de maíz de alta fructosa, ni saborizantes ni colorantes artificiales.
- Noviembre de 2025: Cerealto adquirió una participación mayoritaria en Fresca Foods, consolidando así su presencia en la fabricación en Estados Unidos. Esta alianza impulsa la entrada de Cerealto al mercado norteamericano de barritas energéticas, de rápido crecimiento, y amplía sus capacidades en el segmento de snacks naturales y orgánicos.
- Noviembre de 2024: 1440 Foods adquirió FITCRUNCH para fortalecer su cartera de barras de snacks ricas en proteínas, ampliando su posición en el segmento de nutrición activa de América del Norte y mejorando su alcance a través de los canales minoristas con capacidades de innovación de productos complementarias.
- Abril de 2024: Seven Sundays lanzó el cereal Real Cocoa Sunflower en las tiendas Costco de EE. UU., dirigido a consumidores preocupados por su salud. El producto se caracteriza por no contener cereales, utilizar ingredientes reciclados y contener proteína vegetal, lo que refleja la innovación y la expansión de la marca en el mercado norteamericano de cereales y snacks.
Alcance del informe sobre el mercado de barras de cereales en América del Norte
Una barra de cereal es un refrigerio portátil y listo para comer, elaborado con granos comprimidos. El mercado norteamericano de barras de cereal está segmentado por tipo de producto, función, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en barras de granola/muesli, barras energéticas y nutricionales, entre otros. Por función, el mercado se segmenta en orgánico y convencional. Por categoría de precio, el mercado se segmenta en masivo y premium. Por canal de distribución, el mercado se segmenta en supermercados/hipermercados, tiendas en línea, tiendas de conveniencia y otros canales de distribución. Por geografía, el mercado se segmenta en Estados Unidos, Canadá, México y el resto de Norteamérica. Para cada segmento, se proporcionan pronósticos de mercado en términos de valor (USD) y volumen (toneladas).
Por tipo de producto
| Barras de granola/muesli |
| Barras energéticas y nutricionales |
| Otros |
Por reivindicación funcional
| Organic |
| Convencional |
Por categoría de precio
| Misa |
| Premium |
Por canal de distribución
| Supermercado / Hipermercado |
| Tienda minorista en línea |
| Tienda de conveniencia |
| Otros Canales de Distribución |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Resto de américa del norte |
| Por tipo de producto | Barras de granola/muesli |
| Barras energéticas y nutricionales | |
| Otros | |
| Por reivindicación funcional | Organic |
| Convencional | |
| Por categoría de precio | Misa |
| Premium | |
| Por canal de distribución | Supermercado / Hipermercado |
| Tienda minorista en línea | |
| Tienda de conveniencia | |
| Otros Canales de Distribución | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Chocolate con Leche y Blanco - El chocolate con leche es un chocolate sólido elaborado con leche (en forma de leche en polvo, leche líquida o leche condensada) y sólidos de cacao. El chocolate blanco se elabora a partir de manteca de cacao y leche y no contiene ningún sólido de cacao. El alcance incluye chocolates regulares, variantes bajas en azúcar y sin azúcar.
- Caramelos y Turrones - Los caramelos incluyen caramelos duros, masticables y pequeños o de un solo bocado comercializados con etiquetas como caramelo o dulces similares. El turrón es un dulce masticable con almendras, azúcar y clara de huevo como ingrediente básico; y se originó en países de Europa y Medio Oriente.
- Barritas de cereales - Un refrigerio compuesto de cereal para el desayuno que se ha comprimido en forma de barra y se mantiene unido con una forma de adhesivo comestible. El alcance incluye barritas elaboradas con cereales como arroz, avena, maíz, etc. mezclados con un almíbar aglutinante. Estos también incluyen productos etiquetados como barras de cereales, barras de cereales o barras de cereales.
- Chicle - Se trata de una preparación para masticar, generalmente hecha de chicle aromatizado y endulzado o sustitutos como el acetato de polivinilo. Los tipos de chicles incluidos en el alcance son los chicles con azúcar y los chicles sin azúcar.
| Palabra clave | Definición |
|---|---|
| Chocolate negro | El chocolate amargo es una forma de chocolate que contiene sólidos de cacao y manteca de cacao sin leche. |
| Chocolate Blanco | El chocolate blanco es el tipo de chocolate que contiene el mayor porcentaje de sólidos lácteos, normalmente alrededor del 30 por ciento o más. |
| Chocolate con leche | El chocolate con leche se elabora a partir de chocolate negro que tiene un bajo contenido de sólidos de cacao y un mayor contenido de azúcar, además de un producto lácteo. |
| Caramelo macizo | Caramelo elaborado a base de azúcar y jarabe de maíz hervido sin cristalizar. |
| Caramelos | Un dulce duro, masticable y a menudo marrón que se elabora con azúcar hervida con mantequilla. |
| Turrones | Un caramelo masticable o quebradizo que contiene almendras u otras nueces y, a veces, fruta. |
| Barra de cereal | Una barra de cereales es un producto alimenticio en forma de barra que se elabora prensando cereales y, normalmente, frutas o bayas secas, que en la mayoría de los casos se mantienen unidas mediante jarabe de glucosa. |
| Barra de proteina | Las barras de proteínas son barras nutritivas que contienen una alta proporción de proteínas en comparación con carbohidratos/grasas. |
| Barra de frutas y frutos secos | A menudo se basan en dátiles con otras frutas secas y nueces y, en algunos casos, saborizantes. |
| NCA | La Asociación Nacional de Confiteros es una organización comercial estadounidense que promueve el chocolate, los dulces, los chicles y las mentas, y las empresas que fabrican estas delicias. |
| CGMP | Las buenas prácticas de fabricación actuales son aquellas que se ajustan a las directrices recomendadas por los organismos pertinentes. |
| Alimentos no estandarizados | Los alimentos no estandarizados son aquellos que no tienen un estándar de identidad o que se desvían de alguna manera de un estándar prescrito. |
| GI | El índice glucémico (IG) es una forma de clasificar los alimentos que contienen carbohidratos en función de la lentitud o rapidez con que se digieren y aumentan los niveles de glucosa en sangre durante un período de tiempo. |
| La leche desnatada en polvo | La leche desnatada en polvo se obtiene eliminando el agua de la leche desnatada pasteurizada mediante secado por aspersión. |
| Flavanoles | Los flavanoles son un grupo de compuestos que se encuentran en el cacao, el té, las manzanas y muchos otros alimentos y bebidas de origen vegetal. |
| WPC | Concentrado de proteína de suero: sustancia obtenida mediante la eliminación de suficientes componentes no proteicos del suero pasteurizado para que el producto seco terminado contenga más del 25% de proteína. |
| LDL | Lipoproteínas de baja densidad: el colesterol malo |
| HDL | Lipoproteína de alta densidad: el colesterol bueno |
| BHT | El hidroxitolueno butilado es una sustancia química fabricada en laboratorio que se agrega a los alimentos como conservante. |
| Carragenina | La carragenina es un aditivo que se utiliza para espesar, emulsionar y conservar alimentos y bebidas. |
| Forma libre | No contener ciertos ingredientes, como gluten, lácteos o azúcar. |
| Mantequilla de cocoa | Es una sustancia grasa obtenida de los granos de cacao, utilizada en la elaboración de repostería. |
| pastelitos | Un tipo de dulce brasileño elaborado con azúcar, huevos y leche. |
| Grageas | Caramelos pequeños y redondos recubiertos con una cáscara de azúcar dura. |
| CHOPRABISCO | Real Asociación Belga de la industria del chocolate, pralinés, galletas y confitería: asociación comercial que representa a la industria del chocolate belga. |
| Directiva europea 2000/13 | Una directiva de la Unión Europea que regula el etiquetado de los productos alimentarios |
| Kakao-Verordnung | La ordenanza alemana sobre el chocolate, un conjunto de normas que definen lo que se puede etiquetar como "chocolate" en Alemania. |
| extensión FASF | Agencia Federal para la Seguridad de la Cadena Alimentaria |
| Pectina | Sustancia natural que se deriva de frutas y verduras. Se utiliza en repostería para crear una textura similar a un gel. |
| Azúcares invertidos | Un tipo de azúcar que se compone de glucosa y fructosa. |
| emulsionante | Sustancia que ayuda a mezclarse con líquidos que no se mezclan entre sí. |
| Las antocianinas | Un tipo de flavonoide responsable de los colores rojo, morado y azul de los productos de confitería. |
| Alimentos funcionales | Alimentos que han sido modificados para proporcionar beneficios para la salud adicionales más allá de la nutrición básica. |
| Certificado kosher | Esta certificación verifica que los ingredientes, el proceso de producción, incluida toda la maquinaria, y/o el proceso de servicio de alimentos cumplan con los estándares de la ley dietética judía. |
| Extracto de raíz de achicoria | Un extracto natural de la raíz de achicoria que es una buena fuente de fibra, calcio, fósforo y folato. |
| RDD | Dosis diaria recomendada |
| Gominolas | Un caramelo masticable a base de gelatina que a menudo tiene sabor a fruta. |
| Nutracéuticos | Alimentos o suplementos dietéticos que supuestamente tienen beneficios para la salud. |
| Barras de energía | Las barritas con alto contenido de carbohidratos y calorías están diseñadas para proporcionar energía mientras viajas. |
| BFSO | Organización Belga de Seguridad Alimentaria para la cadena alimentaria. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban con los números de mercado históricos disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




