

Tamaño y cuota de mercado de análisis del recorrido del cliente en Norteamérica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 8.80 mil millones |
| Tamaño del mercado (2031) | USD 21.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 19.64% CAGR |
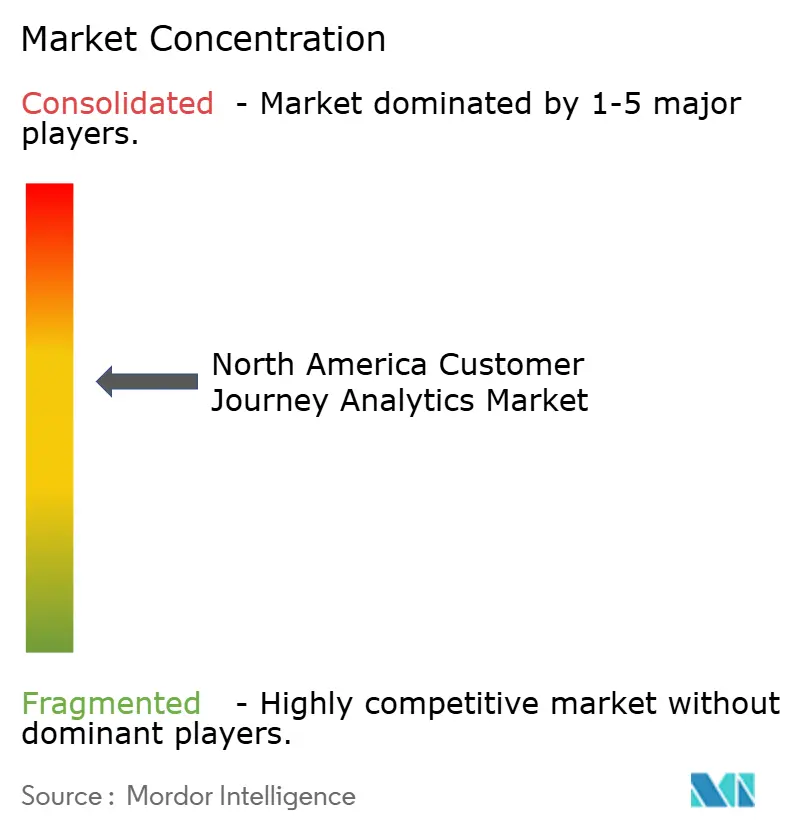
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de análisis del recorrido del cliente en Norteamérica realizado por Mordor Intelligence
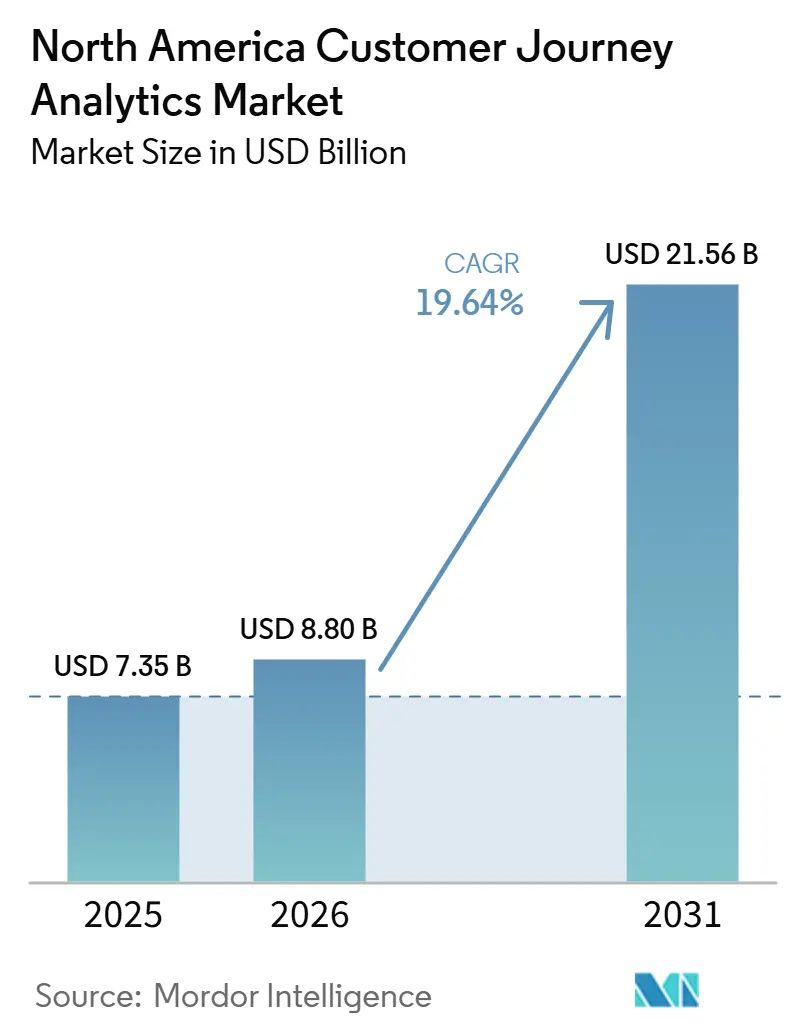
Se proyecta que el mercado de análisis del recorrido del cliente en Norteamérica crecerá de 7350 millones de dólares en 2025 y 8800 millones de dólares en 2026 a 21 560 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 19.64 % entre 2026 y 2031. El crecimiento en este mercado se debe a un claro cambio de enfoque, pasando de análisis centrados en informes a sistemas que permiten la toma de decisiones en tiempo real en los entornos de marketing, ventas y servicio. La demanda también está aumentando porque las empresas buscan una visión única y coherente del comportamiento del cliente en sitios web, aplicaciones, centros de contacto y canales offline, lo que convierte la inteligencia del recorrido del cliente en un elemento central de los modelos operativos. El mercado de análisis del recorrido del cliente en Norteamérica también se beneficia de la fuerte adopción de la nube, ya que esta se alinea con las actualizaciones constantes, las necesidades de computación elástica y las amplias demandas de integración de las plataformas con inteligencia artificial. Al mismo tiempo, el mercado se ve impulsado por la inversión en casos de uso de orquestación, retención y personalización, mientras que las pymes, el sector sanitario, las ciencias biológicas y México experimentan un crecimiento más rápido que los centros de demanda tradicionales. El crecimiento aún se enfrenta a obstáculos derivados del cumplimiento de la normativa de privacidad, la gobernanza del consentimiento y el coste de integrar las herramientas de gestión del recorrido del cliente con los sistemas heredados de CRM, ERP y centros de contacto, pero estas mismas limitaciones también están impulsando a los compradores hacia plataformas más maduras y un soporte de servicios más sólido.
Conclusiones clave del informe
- Por componentes, las soluciones representaron el 70.15 % del mercado de análisis del recorrido del cliente en Norteamérica en 2025, mientras que se prevé que los servicios se expandan a una tasa de crecimiento anual compuesta (CAGR) del 22.59 % hasta 2031.
- En cuanto al modo de implementación, la nube representó el 65.29 % del mercado de análisis del recorrido del cliente en Norteamérica en 2025 y se espera que siga siendo el modelo de más rápido crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 22.09 % hasta 2031.
- Por aplicación, el mapeo y la visualización del recorrido del cliente representaron el 58.11 % de los ingresos del mercado de análisis del recorrido del cliente en Norteamérica en 2025, mientras que se prevé que la orquestación de campañas y recorridos crezca a una tasa de crecimiento anual compuesta (CAGR) del 21.43 % hasta 2031.
- En cuanto al tamaño de las empresas usuarias finales, las grandes empresas acapararon el 72.14% del mercado en 2025, mientras que se prevé que las pymes registren el mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 22.38% hasta 2031.
- Por sector de usuario final, el comercio minorista y el comercio electrónico lideraron el mercado norteamericano de análisis del recorrido del cliente con el 28.44 % de los ingresos en 2025, mientras que se espera que el sector de la salud y las ciencias de la vida se expanda a una tasa de crecimiento anual compuesta del 21.05 % hasta 2031.
- Geográficamente, Estados Unidos acaparaba el 64.31% de la cuota de mercado de análisis del recorrido del cliente en Norteamérica en 2025, mientras que se prevé que México registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 21.77% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de análisis del recorrido del cliente en Norteamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración de la obtención de información sobre la experiencia del cliente mediante IA | + 5.2% | Global, concentrada en los sectores empresariales y de software como servicio (SaaS) de EE. UU. | Corto plazo (≤ 2 años) |
| Creciente demanda de visibilidad unificada del cliente | + 4.1% | Estados Unidos y Canadá se expanden a México a medida que se acelera la relocalización de la producción. | Mediano plazo (2-4 años) |
| Requisitos de personalización de la experiencia omnicanal | + 3.8% | Estados Unidos, Canadá y México en los sectores minorista, de servicios financieros y de comercio electrónico. | Mediano plazo (2-4 años) |
| Reducción de la deserción y priorización de la retención en tiempo real | + 2.9% | Estados Unidos, Canadá y México en los sectores de software como servicio (SaaS), telecomunicaciones, salud y comercio minorista. | Corto plazo (≤ 2 años) |
| Adopción de una arquitectura analítica que priorice la privacidad | + 2.1% | Estados Unidos y Canadá, con California y Quebec marcando la pauta. | Mediano plazo (2-4 años) |
| Expansión del análisis del recorrido del cliente a las operaciones de ingresos. | + 1.8% | Entornos empresariales estadounidenses y B2B canadienses | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración de la obtención de información sobre la experiencia del cliente mediante IA
La IA agente está impulsando el mercado de análisis del recorrido del cliente en Norteamérica hacia una fase más centrada en la ejecución, ya que las empresas ahora esperan que las plataformas recomienden y activen acciones en lugar de solo explicar lo sucedido. Este cambio es importante porque los datos del recorrido ya no se utilizan únicamente después de que finaliza una campaña o un evento de servicio, y los compradores demandan cada vez más sistemas que puedan reaccionar mientras la interacción aún está activa. Adobe hizo más visible este cambio con el lanzamiento de Customer Journey Analytics B2B Edition y amplió el rol de la inteligencia del recorrido a flujos de trabajo de experiencia más amplios, demostrando cómo el análisis se vincula más estrechamente con la toma de decisiones a nivel de cuenta y de partes interesadas. Salesforce reforzó la misma dirección con el lanzamiento de Agentforce 3 y destacó la resolución autónoma, la observabilidad y una mayor compatibilidad con idiomas, todo lo cual apunta a que los recorridos del cliente se interpretan y se gestionan con menos demora humana. El efecto práctico en el mercado de análisis del recorrido del cliente en Norteamérica es que cada interacción asistida por IA genera más datos de comportamiento, lo que aumenta el valor de las plataformas que pueden organizar y gestionar las señales en todos los canales. Con el tiempo, esto está desplazando la competencia hacia la calidad del modelo, la velocidad de orquestación y la profundidad de la gobernanza, en lugar de la simple amplitud del panel de control.
Creciente demanda de visibilidad unificada del cliente
El mercado de análisis del recorrido del cliente en Norteamérica también se está expandiendo porque muchas empresas aún tienen dificultades para conectar el comportamiento del cliente a través de sitios web, aplicaciones móviles, sistemas de comercio, centros de contacto y transacciones fuera de línea en una vista utilizable. Ese problema se ha vuelto más difícil de ignorar porque las recomendaciones impulsadas por IA son tan fuertes como la calidad y la continuidad de los datos subyacentes de identidad y eventos. Adobe abordó este problema en junio de 2025 cuando presentó Customer Journey Analytics B2B Edition, con análisis a nivel de cuenta, grupo de compra y oportunidad, extendiendo la visibilidad unificada a entornos de compra empresariales complejos más allá de los recorridos del consumidor. NICE también se movió en esta dirección al estrechar la integración con Salesforce Data Cloud, ya que el acceso sin copia reduce la necesidad de duplicar registros en todos los sistemas y ayuda a las organizaciones a trabajar con datos conectados sin agregar otra capa de movimiento y conciliación. [1] NICE, “NICE profundiza la asociación con Salesforce para acelerar la orquestación del flujo de trabajo de servicio al cliente de extremo a extremo”, NICE, nice.com Por lo tanto, la necesidad de visibilidad unificada no es una preferencia de informes; Se está convirtiendo en un requisito operativo básico para las empresas que buscan una personalización consistente, flujos de trabajo de retención y responsabilidad interfuncional con el cliente. A medida que este requisito se extiende, el mercado norteamericano de análisis del recorrido del cliente favorece a los proveedores que pueden abarcar múltiples entornos de datos en lugar de permanecer aislados en una sola función.
Requisitos de personalización de la experiencia omnicanal
Los requisitos de personalización siguen impulsando el mercado de análisis del recorrido del cliente en Norteamérica, ya que las empresas se ven presionadas a lograr que las interacciones se sientan conectadas a través de canales digitales y asistidos. Esta necesidad ya no se limita a los equipos de marketing, puesto que las funciones de servicio, comercio, producto y fidelización dependen de comprender dónde ha estado un cliente, qué ha intentado y dónde se han producido fricciones. SAP y Google Cloud ampliaron su colaboración en abril de 2026 para implementar IA multiagente para la orquestación de la experiencia del cliente, lo que demostró cómo la lógica de personalización se está integrando directamente en los sistemas operativos que ya almacenan el inventario, el historial de pedidos e interacciones. Contentsquare añadió la captura de señales del recorrido desde sitios web, aplicaciones móviles, asistentes de IA y conversaciones de soporte en marzo de 2026, lo que refleja la creciente variedad de canales que las empresas ahora necesitan monitorizar para obtener una visión completa de la intención y el abandono. A medida que se vuelven medibles más puntos de contacto, los compradores buscan herramientas de recorrido que puedan conectar el comportamiento a través de los canales en lugar de optimizar cada entorno de forma aislada. Esta es una de las razones por las que el mercado de análisis del recorrido del cliente en Norteamérica está cambiando la inversión del mapeo estático hacia la orquestación continua y la intervención multicanal.
Reducción de la deserción y priorización de la retención en tiempo real
La reducción de la deserción de clientes sigue siendo uno de los principales factores que impulsan el gasto a corto plazo en el mercado norteamericano de análisis del recorrido del cliente, ya que los casos de uso de retención suelen demostrar su valor comercial con mayor rapidez que los programas de transformación más amplios. Las empresas suelen poder vincular una renovación no realizada, un proceso de incorporación fallido o una escalada de servicio con comportamientos específicos, lo que facilita la justificación del monitoreo del recorrido en tiempo real en comparación con implementaciones analíticas más grandes y lentas. Salesforce destacó esta lógica con Agentforce 3, citando casos en los que la gestión autónoma redujo la carga administrativa y mejoró los resultados para el cliente, lo que respalda la necesidad de una intervención más rápida basada en señales del recorrido en tiempo real. Medallia y Ada también avanzaron en esta dirección en enero de 2026 al combinar la inteligencia de la experiencia con una plataforma nativa de IA para convertir las señales en acciones automatizadas en entornos de autoservicio y soporte en vivo. Esto es importante porque, una vez que un comprador utiliza el análisis del recorrido para la prevención de la deserción, la misma plataforma suele ampliarse a activadores de campañas, diseño de servicios y seguimiento de ingresos. Esta expansión proporciona al mercado norteamericano de análisis del recorrido del cliente una base de demanda recurrente más amplia que la que ofrecería una herramienta de informes pura.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta complejidad de integración con pilas de datos heredadas | -3.2% | Empresa estadounidense, con repercusión en Canadá en los sectores bancario, de telecomunicaciones y sanitario. | Largo plazo (≥ 4 años) |
| Restricciones en la gestión de la privacidad y el consentimiento | -2.4% | Estados Unidos y Canadá, especialmente California y Quebec. | Mediano plazo (2-4 años) |
| Alto coste total de propiedad para implementaciones empresariales | -1.9% | Empresas medianas y grandes de EE. UU., y Canadá en los sectores minorista y financiero. | Mediano plazo (2-4 años) |
| Escasez de talento para la implementación de análisis de la experiencia del usuario | -1.4% | En toda Norteamérica, especialmente fuera de los principales centros tecnológicos de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta complejidad de integración con pilas de datos heredadas
La integración sigue siendo la principal limitación operativa en el mercado norteamericano de análisis del recorrido del cliente, ya que muchos compradores aún gestionan entornos desconectados de CRM, ERP, comercio electrónico, servicio al cliente y centros de contacto, desarrollados a lo largo de varios ciclos tecnológicos. El desafío no es solo técnico, puesto que cada sistema suele tener sus propias reglas de propiedad, flujos de trabajo personalizados y definiciones del registro del cliente. NICE respondió a este problema en agosto de 2025 ampliando la integración con Salesforce Service Cloud y Data Cloud, incluyendo el acceso bidireccional sin copia, lo que solucionó directamente una de las principales causas de retraso en la implementación y duplicación de datos. Incluso con mejores conectores, muchas organizaciones aún necesitan largos periodos de implementación antes de que el análisis del recorrido del cliente sea operativamente fiable, lo que ralentiza su adopción entre las empresas medianas que carecen de equipos de ingeniería especializados. El efecto en el mercado norteamericano de análisis del recorrido del cliente es que las compras suelen favorecer a los proveedores con servicios más sólidos, bibliotecas de conectores probadas y rutas de migración más claras, en lugar de la lista de funciones más amplia. Esta es también la razón por la que los servicios crecen más rápido que las soluciones, ya que los compradores suelen necesitar soporte continuo para la integración una vez que la implementación inicial se pone en marcha.
Restricciones en la gestión de la privacidad y el consentimiento
Las normas de privacidad están ralentizando algunos programas en el mercado norteamericano de análisis del recorrido del cliente, ya que el seguimiento del comportamiento multicanal ahora se encuentra dentro de un entorno de consentimiento y gobernanza más estricto. Las empresas ya no pueden asumir que recopilar más eventos conduce automáticamente a mejores análisis, dado que los flujos de consentimiento mal diseñados y el uso incontrolado de datos pueden aumentar el riesgo operativo y legal. OneTrust señaló que los cambios de 2026 relacionados con el consentimiento, los derechos del consumidor y la gobernanza de la IA están impulsando a las organizaciones a integrar los controles de privacidad en los flujos de datos del cliente en una etapa más temprana del proceso de implementación. Esto modifica la forma en que se seleccionan las plataformas, ya que los compradores desean cada vez más que la gestión de identidades, el manejo del consentimiento y la supervisión automatizada de decisiones se integren estrechamente con el análisis del recorrido del cliente, en lugar de en una capa de cumplimiento separada. También limita la agresividad con la que algunas empresas expanden la personalización, especialmente en sectores que manejan datos confidenciales financieros, de salud o del hogar. Como resultado, los proveedores en el mercado norteamericano de análisis del recorrido del cliente están bajo una mayor presión para demostrar no solo capacidad analítica, sino también control, auditabilidad y una ejecución que tenga en cuenta las políticas.
Análisis de segmento
Por componente: Las soluciones lideran, mientras que los servicios ganan peso estratégico.
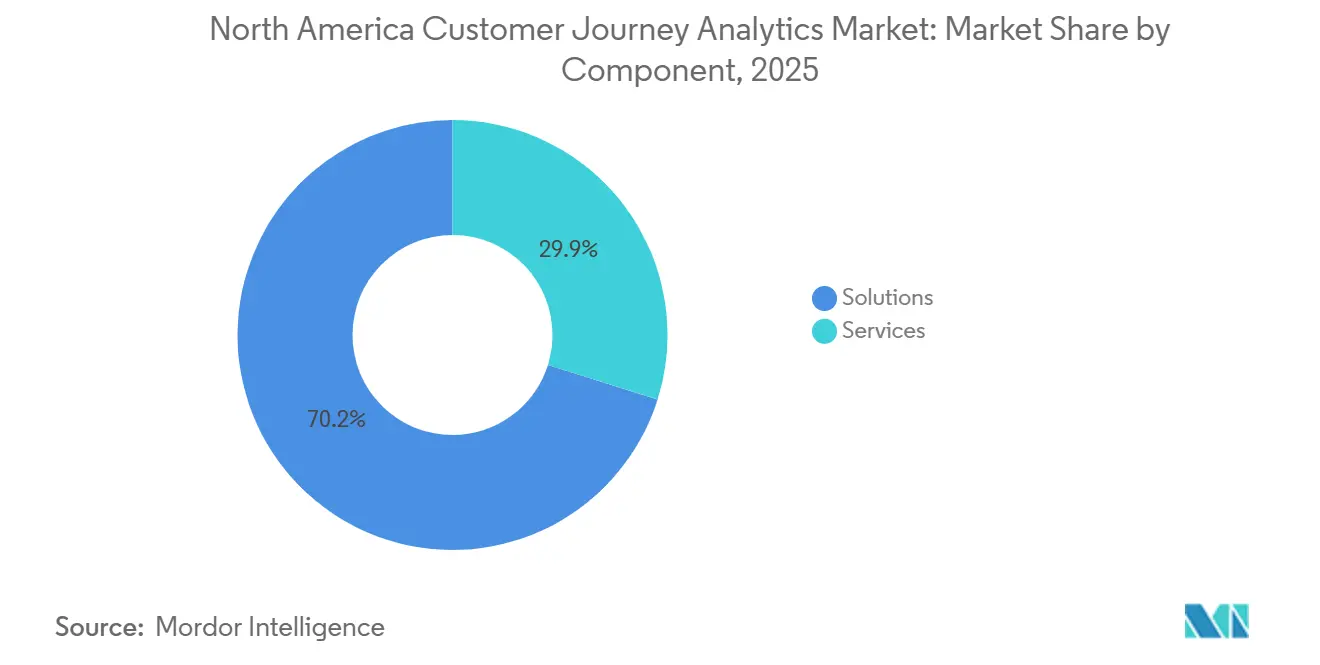
Las soluciones representaron el 70.15 % de los ingresos en 2025, manteniendo las plataformas de software en el centro del mercado de análisis del recorrido del cliente en Norteamérica. Las empresas seguían prefiriendo sistemas diseñados específicamente para este fin, ya que el análisis del recorrido del cliente requiere la recopilación de eventos, la vinculación de identidades, la visualización, la orquestación y la gobernanza, en un formato que los equipos internos rara vez desarrollan con rapidez o mantienen a una escala comparable. Esta preferencia es estructural, no temporal, puesto que la mayoría de los compradores prefieren un entorno operativo probado en lugar de crear y mantener su propia infraestructura en múltiples departamentos. Las soluciones también se benefician del funcionamiento de las adquisiciones en las grandes organizaciones, donde la estandarización y la responsabilidad del proveedor son tan importantes como la flexibilidad analítica. Esto mantuvo el mercado de análisis del recorrido del cliente en Norteamérica anclado en el gasto en plataformas, incluso a medida que las necesidades de implementación se volvían más complejas.
Sin embargo, se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 22.59 % hasta 2031, convirtiéndose así en el segmento de mayor crecimiento. Este crecimiento en los servicios va más allá del trabajo de configuración, ya que muchas implementaciones ahora requieren optimización gestionada, soporte de integración, diseño de la experiencia del cliente, ajuste de la gobernanza y gestión del cambio tras el lanzamiento. Pegasystems reforzó esta dirección en junio de 2026 con la introducción de Customer Engagement Studio y la vinculación más estrecha de la entrega de IA con los flujos de trabajo y resultados controlados, lo que respalda un modelo en el que el valor está cada vez más ligado al soporte de ejecución en lugar de solo al acceso a la licencia. En el sector de la analítica de la experiencia del cliente, este cambio implica que los proveedores con sólidos servicios profesionales y gestionados pueden proteger mejor las cuentas una vez que la plataforma se integra en las operaciones diarias. También explica por qué el mercado norteamericano de analítica de la experiencia del cliente premia a los proveedores que pueden combinar software, una implementación profunda y resultados empresariales medibles en una única relación.
Por modo de implementación: la nube marca el ritmo, mientras que los compradores regulados preservan las alternativas.
En 2025, la nube representó el 65.29 % del mercado de análisis del recorrido del cliente en Norteamérica y se prevé que registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 22.09 % hasta 2031. Esta combinación es importante porque demuestra que la migración aún está en marcha y que la nube todavía no ha alcanzado un punto en el que su crecimiento se estabilice naturalmente debido a su madurez. Los compradores siguen optando por la nube porque reduce la gestión de la infraestructura, permite una entrega de funcionalidades más rápida y satisface las necesidades de computación elástica del análisis impulsado por IA. Además, facilita la incorporación de nuevos tipos de señales y la compatibilidad con nuevos canales sin necesidad de esperar a las actualizaciones de la infraestructura local. Por lo tanto, el mercado de análisis del recorrido del cliente en Norteamérica sigue considerando la nube no solo como un modelo de alojamiento, sino como la arquitectura base para una experimentación más rápida y una mayor visibilidad del recorrido del cliente.
Contentsquare reflejó esta tendencia en marzo de 2026, ampliando la ingesta de señales a sitios web, aplicaciones móviles, asistentes de IA y conversaciones de soporte mediante un enfoque nativo de la nube. Esto es importante porque la expansión de canales se está convirtiendo en la norma, y las plataformas en la nube están mejor posicionadas para absorber nuevos tipos de datos sin una fricción de implementación significativa. Los modelos locales aún conservan valor en el sector de la salud y los servicios financieros, donde las organizaciones pueden mantener un mayor control sobre los datos confidenciales y los procesos de revisión interna. Las configuraciones híbridas también siguen siendo relevantes para las grandes empresas que desean la flexibilidad de la analítica y la orquestación, manteniendo al mismo tiempo conjuntos de datos seleccionados en entornos internos controlados. En la industria de la analítica del recorrido del cliente, estas alternativas siguen teniendo un papel importante, pero el mercado norteamericano de analítica del recorrido del cliente se está moviendo claramente hacia patrones de compra que priorizan la nube, ya que la mayoría de los nuevos casos de uso impulsados por la IA funcionan mejor en entornos más escalables.
Por aplicación: El mapeo de la experiencia del usuario mantiene la base, mientras que la orquestación atrae nuevas inversiones.
El mapeo y la visualización del recorrido del cliente representaron el 58.11 % de los ingresos de 2025, lo que la convirtió en la principal área de aplicación en el mercado norteamericano de análisis del recorrido del cliente. Este liderazgo se debe a que la mayoría de las organizaciones comienzan por visualizar el recorrido del cliente antes de intentar intervenciones en tiempo real, refinamiento de la atribución o personalización automatizada. El mapeo sigue siendo útil porque ayuda a los equipos a alinearse en torno a puntos débiles comunes, pasos duplicados y fallos en los distintos canales y departamentos. Además, es más fácil de implementar en una organización que aún está generando confianza en los datos de los clientes y las métricas compartidas. Por estas razones, el mercado norteamericano de análisis del recorrido del cliente sigue utilizando el mapeo como punto de partida para muchos programas de primera fase.
Sin embargo, se proyecta que la orquestación de campañas y recorridos del cliente se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 21.43 % hasta 2031, lo que indica que las prioridades de los compradores están cambiando de la observación a la acción. Pega respaldó esta dirección en junio de 2026 con Customer Engagement Studio, que conectó la creación de briefs, la toma de decisiones asistida por IA y las acciones personalizadas en tiempo real en un único espacio de trabajo controlado. A medida que crece la orquestación, también aumentan los costos de cambio, ya que la lógica de la campaña, las reglas de decisión de la audiencia y las relaciones de identidad se vinculan estrechamente con la plataforma elegida. El comportamiento del cliente y la atribución siguen siendo importantes a medida que las empresas reconstruyen la medición en torno a datos propios, mientras que la gestión de marca y producto mantiene un papel en la coherencia y la planificación. En el mercado norteamericano de análisis del recorrido del cliente, el centro de gravedad se está desplazando hacia aplicaciones que cierran la brecha entre la detección de señales y la acción automatizada, aunque el mapeo todavía representa la mayor base instalada en la actualidad.
Por tamaño de empresa usuaria final: Las grandes empresas representan la mayoría, mientras que las pymes reducen la brecha.
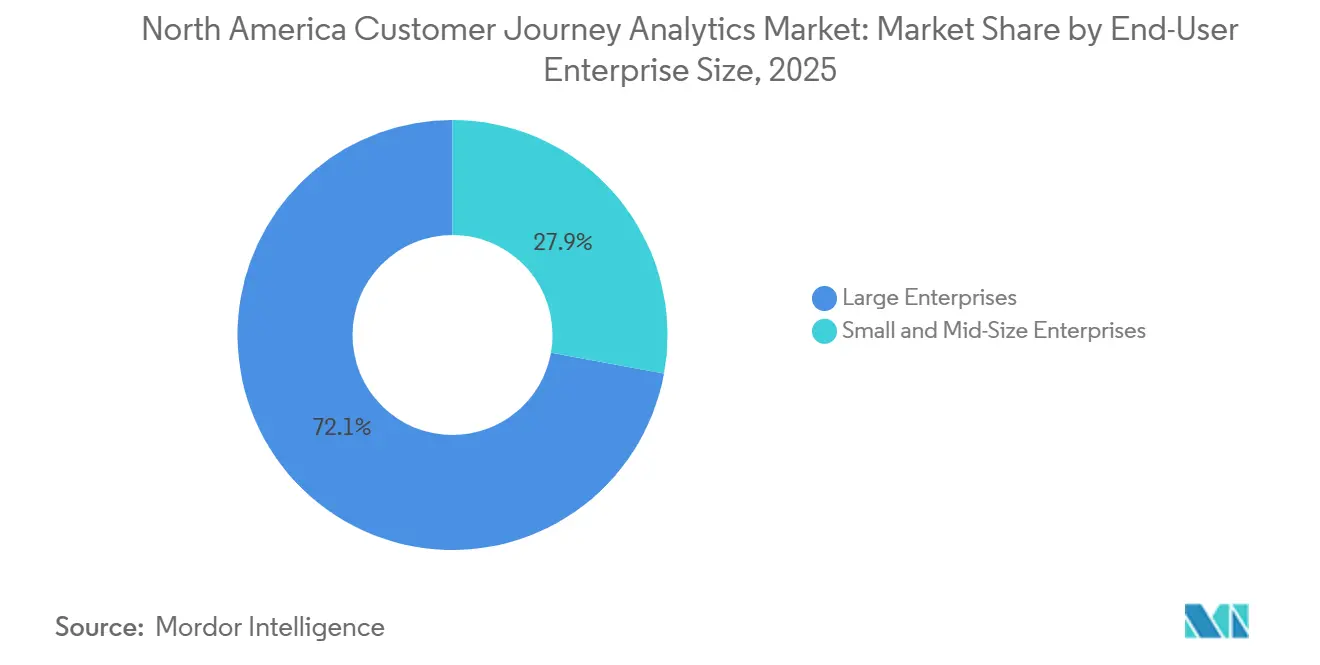
Las grandes empresas representaron el 72.14 % de los ingresos en 2025, lo que les otorgó el mayor peso en el mercado de análisis del recorrido del cliente en Norteamérica. Su liderazgo refleja mayores volúmenes de datos, una presencia más amplia en los canales de distribución y presupuestos más sólidos para la integración, la gobernanza y el despliegue multifuncional. Las grandes organizaciones también se enfrentan a una mayor urgencia por estandarizar la visibilidad del cliente en todas las marcas, países, líneas de negocio y funciones de servicio, lo que facilita la justificación del análisis del recorrido del cliente. En muchos casos, ya cuentan con los sistemas de nube, CRM y centros de contacto que les permiten conectarse a las herramientas de análisis del recorrido del cliente con mayor rapidez que las empresas más pequeñas. Esto mantuvo el mercado de análisis del recorrido del cliente en Norteamérica concentrado en los compradores empresariales a nivel de ingresos, incluso cuando los nuevos segmentos comenzaron a acelerar su crecimiento.
Se prevé que las PYMES registren el crecimiento más rápido con una CAGR del 22.38 % hasta 2031, reduciendo la brecha histórica de adopción. La entrega nativa en la nube, los precios modulares, los conectores preconfigurados y la configuración más sencilla están reduciendo las barreras que antes mantenían el análisis avanzado del recorrido del cliente fuera del alcance de las organizaciones más pequeñas. Amplitude reforzó esta dirección en 2026 cuando introdujo el análisis de IA agente para experiencias de producto, destacando un modelo que reduce la cantidad de esfuerzo especializado necesario para generar información útil. Salesforce también amplió el acceso con Agentforce 3 al extender las capacidades y la cobertura de idiomas, ayudando a los equipos más pequeños a trabajar con la automatización con menor fricción operativa. [2] Salesforce, “Salesforce lanza Agentforce 3 para resolver los mayores obstáculos para escalar los agentes de IA, la visibilidad y el control”, Relaciones con los inversores de Salesforce, investor.salesforce.com El mercado de análisis del recorrido del cliente en Norteamérica está añadiendo nueva profundidad por debajo del nivel empresarial, y eso es importante porque el crecimiento de las PYMES puede respaldar una base instalada más grande sin cambiar el papel premium que aún desempeñan las grandes cuentas.
Por sector de usuario final: el comercio minorista y el comercio electrónico lideran el gasto, mientras que la atención médica y las ciencias de la vida lo aceleran.
El comercio minorista y el comercio electrónico representaron el 28.44 % de los ingresos en 2025, lo que los sitúa a la vanguardia del mercado de análisis del recorrido del cliente en Norteamérica. Su liderazgo se debe a la gran cantidad de puntos de contacto medibles, ya que los compradores interactúan de forma conectada a través de búsquedas, anuncios digitales, sitios web, aplicaciones, tiendas, actualizaciones de entrega y soporte posventa, generando señales de comportamiento constantes. El valor comercial de la optimización también es más evidente en este segmento, dado que los cambios en el abandono del carrito, la conversión y la recompra suelen detectarse rápidamente. Las empresas de comercio minorista y electrónico también tienden a probar ofertas y recorridos del cliente con mayor frecuencia que los sectores altamente regulados, lo que aumenta la necesidad de sistemas que permitan monitorizar y comparar continuamente las rutas. Esto hizo que el mercado de análisis del recorrido del cliente en Norteamérica fuera especialmente relevante para las empresas que dependen de interacciones con el cliente de alto volumen y gran dinamismo.
Se prevé que el sector de la salud y las ciencias de la vida crezca a una tasa de crecimiento anual compuesta (TCAC) del 21.05 % hasta 2031, convirtiéndose así en el sector de usuarios finales de más rápido crecimiento en el mercado de análisis del recorrido del cliente en Norteamérica. Este sector avanza con mayor rapidez debido a que las interacciones con pacientes y miembros se producen cada vez más a través de canales digitales, y los proveedores y aseguradoras necesitan una mayor visibilidad de los problemas de navegación, los puntos de abandono y la confusión en el servicio. Un estudio de 2026 publicado en Scientific Reports demostró un marco reproducible para el análisis del recorrido digital utilizando datos de eventos de aplicaciones de salud a gran escala, lo que demostró que el análisis del recorrido puede respaldar cambios prácticos en la experiencia del usuario incluso con volúmenes de eventos muy elevados. El crecimiento del sector de la salud también refleja un cambio más amplio hacia la retención basada en la experiencia y la calidad del servicio, donde las organizaciones necesitan comprender no solo los resultados, sino también el camino que condujo a la insatisfacción o el abandono. En el sector del análisis del recorrido del cliente, la salud y las ciencias de la vida se encuentran entre los verticales más prometedores para los proveedores que puedan equilibrar los requisitos de privacidad con un análisis de comportamiento detallado.
Análisis geográfico
En 2025, Estados Unidos acaparaba el 64.31 % de la cuota de mercado de análisis del recorrido del cliente en Norteamérica, lo que lo convertía en el líder indiscutible en ingresos de la región. Este liderazgo se debe a la combinación de una sólida base de compradores empresariales con una amplia adopción de la nube, entornos de datos de clientes maduros y una gran concentración de proveedores de plataformas y socios de servicios. El mercado de análisis del recorrido del cliente en Norteamérica también está más desarrollado en Estados Unidos, ya que los datos del recorrido están vinculados a las operaciones de ventas, servicio, comercio e ingresos de maneras que van más allá de los simples informes de campañas. Esto proporciona a los compradores estadounidenses más casos de uso por implementación y permite un mayor gasto por cuenta. Las normas de privacidad también influyen directamente en las decisiones de diseño, puesto que el consentimiento, la supervisión automatizada de decisiones y las mayores expectativas de gobernanza de datos obligan a las empresas a controlar y auditar mejor el análisis del recorrido del cliente.
La actividad de los proveedores continúa reforzando a Estados Unidos como el principal campo de pruebas para nuevas capacidades en el mercado de análisis del recorrido del cliente en Norteamérica. Salesforce utilizó Agentforce 3 para enfatizar la visibilidad, el control y la ejecución autónoma, y esos temas reflejan lo que las grandes empresas estadounidenses ahora esperan de las plataformas adyacentes al análisis, en lugar de lo que ven como una innovación opcional. Adobe también amplió la inteligencia del recorrido con Customer Journey Analytics B2B Edition, que es especialmente relevante en Estados Unidos, donde la compra de múltiples partes interesadas y la toma de decisiones a nivel de cuenta son comunes en la generación de demanda empresarial. [3] Adobe, “Anuncio de Adobe Customer Journey Analytics B2B Edition”, Adobe, business.adobe.com Canadá ocupa una posición significativa porque los compradores de servicios financieros y telecomunicaciones valoran las prácticas de datos de clientes estructurados y necesitan cada vez más visibilidad del recorrido que tenga en cuenta la privacidad en todos los canales digitales. El país también ofrece espacio para la expansión del mercado medio, ya que los modelos nativos de la nube reducen las barreras de implementación y hacen que las herramientas más avanzadas sean accesibles más allá de las organizaciones más grandes.
Se proyecta que México crecerá a una tasa de crecimiento anual compuesta (TCAC) del 21.77 % hasta 2031, lo que lo convierte en la región de mayor crecimiento en el mercado de análisis del recorrido del cliente en Norteamérica. Este crecimiento se ve impulsado por la expansión del comercio digital, la creciente demanda de una mejor visibilidad del cliente y la mayor accesibilidad de las plataformas empresariales para equipos hispanohablantes. Salesforce mejoró la accesibilidad cuando Agentforce 3 amplió la cobertura lingüística para incluir el español, lo cual es fundamental para la adopción y la usabilidad interna en entornos de atención al cliente. Es probable que los proveedores que puedan combinar interfaces localizadas con una implementación escalable en la nube encuentren más oportunidades de mercado en México que en el segmento estadounidense, más consolidado. Esto significa que el mercado de análisis del recorrido del cliente en Norteamérica sigue estando desequilibrado regionalmente en términos de ingresos actuales, pero su perfil de crecimiento futuro se está ampliando gracias a una adopción más rápida fuera de la base establecida más grande.
Panorama competitivo
El mercado norteamericano de análisis del recorrido del cliente está moderadamente consolidado en el nivel empresarial, donde un conjunto de proveedores establecidos de experiencia del cliente, análisis y software empresarial compiten en conectividad de datos, profundidad de IA, capacidad de orquestación y soporte de entrega. La competencia se centra cada vez más en quién puede conectar la información del recorrido con la acción dentro del mismo entorno operativo, ya que los compradores buscan reducir las transferencias entre análisis, contenido, respuesta de servicio y ejecución de campañas. Por ello, el mercado se está alejando de los paneles independientes para adoptar plataformas que puedan coordinarse entre sistemas CDP, CRM, centros de contacto y comercio electrónico. El mercado norteamericano de análisis del recorrido del cliente también muestra una creciente presión sobre los proveedores para que demuestren interoperabilidad, ya que las empresas buscan reducir la dependencia de herramientas aisladas que añaden cargas de movimiento y gobernanza de datos. Como resultado, las alianzas, la profundidad de los conectores y los marcos de control son ahora casi tan importantes como las funcionalidades analíticas.
Varias estrategias en 2025 y 2026 ilustran cómo los proveedores están tratando de fortalecer su posición. NICE profundizó su asociación con Salesforce en agosto de 2025 para respaldar la orquestación de flujos de trabajo, capacidades de "traiga su propio centro de contacto" e integración sin copia con Data Cloud, mejorando así el acceso a los datos en entornos de servicio y análisis. Medallia se asoció con Ada en enero de 2026 para convertir señales de experiencia en acciones automatizadas, demostrando cómo la inteligencia de retroalimentación y la ejecución de agentes están cada vez más vinculadas. SAP y Google Cloud ampliaron su trabajo en IA multiagente para la orquestación de la experiencia del cliente en abril de 2026, lo que puso de relieve cómo las principales plataformas empresariales están acercando la inteligencia del recorrido del cliente a los sistemas operativos en lugar de dejarla en una capa de análisis separada. [4] SAP, “SAP y Google Cloud amplían la asociación para implementar IA multiagente”, SAP News, news.sap.com Cada una de estas acciones respalda el mismo patrón competitivo, en el que el valor proviene cada vez más de la ejecución conectada en lugar de solo la generación de conocimiento. Esta es una de las razones por las que el mercado de análisis del recorrido del cliente en Norteamérica se está volviendo más difícil para las soluciones puntuales más pequeñas penetrar en el segmento superior.
Al mismo tiempo, el mercado aún ofrece oportunidades para nuevos competidores que se adapten con mayor rapidez a los entornos de señales más recientes. Contentsquare lo logró en marzo de 2026 al extender el análisis al tráfico de asistentes de IA y las conversaciones de soporte, lo que le permitió abordar áreas de comportamiento que algunos de los grandes proveedores ya establecidos habían cubierto con mayor lentitud. Amplitude también está impulsando el análisis de productos al simplificar la interpretación asistida por IA y facilitar el uso del análisis avanzado sin necesidad de grandes equipos de especialistas. Sin embargo, una vez que se integran la orquestación, la lógica de identidad y los flujos de trabajo multifuncionales, los costos de cambio para las empresas aumentan rápidamente, protegiendo a los grandes proveedores que ya están profundamente integrados en la infraestructura operativa. Por lo tanto, el mercado de análisis del recorrido del cliente en Norteamérica sigue abierto a la innovación, pero la mayor ventaja competitiva aún reside en la amplia integración, la capacidad de ejecución en tiempo real y las relaciones sólidas con los clientes.
Líderes de la industria de análisis del recorrido del cliente en Norteamérica
Salesforce, Inc.
Microsoft Corporation
Oracle Corporation
Adobe Inc.
SAP SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Contentsquare anunció una asociación con Dust el 24 de junio de 2026, conectando su plataforma de inteligencia de experiencia del cliente con el entorno de agentes de IA empresarial de Dust a través de un conector MCP, lo que permite a los equipos consultar datos de comportamiento del recorrido del cliente en tiempo real directamente desde los espacios de trabajo de IA sin tener que cambiar entre paneles de análisis, posicionando la inteligencia del recorrido como una entrada nativa para los flujos de trabajo empresariales impulsados por IA.
- Junio de 2026: Adobe anunció la disponibilidad general de CX Enterprise Coworker el 10 de junio de 2026, una solución de IA basada en agentes que automatiza los flujos de trabajo de CX en análisis, contenido y orquestación del recorrido del cliente para más de 20,000 4 marcas globales. Desarrollado sobre los estándares abiertos MCP y A2A e interoperable con AWS, Anthropic, Google Cloud y Microsoft, el producto reportó ingresos recurrentes anuales (ARR) influenciados por IA que superaron un tercio del total de reservas del cuarto trimestre del año fiscal 2025 y un crecimiento de 13 veces en las pruebas de la suite basada en agentes.
- Junio de 2026: Pegasystems lanzó Pega Customer Engagement Studio en PegaWorld el 8 de junio de 2026, lo que permite a los profesionales del marketing pasar de un brief de campaña a acciones personalizadas, orquestadas por IA y en tiempo real en cuestión de minutos. El producto integra agentes de Pega y de terceros en un único espacio de trabajo controlado sobre Pega Customer Decision Hub y está previsto que se lance con Pega Infinity '26 a finales de 2026, junto con un cambio hacia la fijación de precios de IA basada en resultados.
- Abril de 2026: SAP y Google Cloud ampliaron su alianza estratégica para implementar IA multiagente para la orquestación de la experiencia del cliente, con el objetivo de que esté disponible para el público en general en el segundo semestre de 2026. La solución combinada conecta SAP Customer Experience and Engagement Cloud con Google Gemini AI y señales de comportamiento en tiempo real, incluyendo inventario, historial de pedidos e interacciones con el cliente, para una personalización orquestada e impulsada por IA.
Alcance del informe de mercado de análisis del recorrido del cliente en Norteamérica
El mercado norteamericano de análisis del recorrido del cliente abarca plataformas de software y servicios asociados que permiten a las organizaciones rastrear, analizar, visualizar y optimizar las interacciones con los clientes a través de múltiples puntos de contacto y canales durante todo su ciclo de vida. Estas soluciones recopilan y unifican datos de clientes provenientes de canales de interacción digitales, físicos e híbridos para proporcionar información valiosa sobre el comportamiento, las preferencias, los patrones de recorrido y la efectividad de la interacción con el cliente. La creciente demanda de experiencias personalizadas, la adopción cada vez mayor de estrategias de interacción omnicanal, el aumento de las inversiones en inteligencia artificial y análisis avanzados, y la necesidad de obtener información del cliente en tiempo real impulsan este mercado. Estas soluciones ayudan a las organizaciones a mejorar la adquisición, retención y satisfacción del cliente, así como el rendimiento del marketing, al permitir la toma de decisiones basada en datos y la optimización del recorrido del cliente en diversos sectores.
El informe de mercado de análisis del recorrido del cliente en Norteamérica está segmentado por componente (soluciones y servicios), modo de implementación (nube, local e híbrido), aplicación (mapeo y visualización del recorrido, orquestación de campañas y recorridos, gestión de marcas y productos, y comportamiento y atribución del cliente), tamaño de la empresa usuaria final (grandes empresas y pequeñas y medianas empresas), sector de usuario final (banca, servicios financieros y seguros [BFSI], comercio minorista y electrónico, tecnología de la información y telecomunicaciones, salud y ciencias de la vida, medios de comunicación y entretenimiento, viajes y hostelería, automoción y movilidad, y otros sectores de usuario final) y geografía (Estados Unidos, Canadá y México). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Soluciones |
| Servicios |
| Cloud |
| En el local |
| Híbrido |
| Mapeo y visualización de recorridos |
| Orquestación de campañas y viajes |
| Gestión de marca y producto |
| Comportamiento del cliente y atribución |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Banca, servicios financieros y seguros (BFSI) |
| Comercio minorista y comercio electrónico |
| Tecnologías de la información y telecomunicaciones |
| Atención sanitaria y ciencias de la vida |
| Medios de Comunicación y Entretenimiento |
| Viajes y hospitalidad |
| Automoción y movilidad |
| Otras industrias de usuarios finales |
| Estados Unidos |
| Canada |
| Mexico |
| Por componente | Soluciones |
| Servicios | |
| Por modo de implementación | Cloud |
| En el local | |
| Híbrido | |
| por Aplicación | Mapeo y visualización de recorridos |
| Orquestación de campañas y viajes | |
| Gestión de marca y producto | |
| Comportamiento del cliente y atribución | |
| Por tamaño de empresa del usuario final | Grandes empresas |
| Pequeñas y medianas empresas | |
| Por industria del usuario final | Banca, servicios financieros y seguros (BFSI) |
| Comercio minorista y comercio electrónico | |
| Tecnologías de la información y telecomunicaciones | |
| Atención sanitaria y ciencias de la vida | |
| Medios de Comunicación y Entretenimiento | |
| Viajes y hospitalidad | |
| Automoción y movilidad | |
| Otras industrias de usuarios finales | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva de tamaño para el sector de análisis del recorrido del cliente en Norteamérica?
Se prevé que el mercado de análisis del recorrido del cliente en Norteamérica crezca de 7.35 millones de dólares en 2025 y 8.80 millones de dólares en 2026 a 21.56 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 19.64%.
¿Qué modelo de implementación está liderando la adopción en Norteamérica?
La nube es el modelo líder, con una cuota de mercado del 65.29 % en 2025, y también es el modo de implementación de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 22.09 % hasta 2031.
¿Qué área de aplicación genera actualmente más ingresos?
La creación de mapas y visualizaciones del recorrido del cliente es la aplicación más importante, representando el 58.11 % de los ingresos de 2025, porque muchas organizaciones comienzan sus programas haciendo visible el recorrido del cliente antes de pasar a la orquestación en tiempo real.
¿Qué grupo de clientes está creciendo más rápidamente en función del tamaño de la empresa?
Las pymes constituyen el grupo de empresas de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 22.38 % hasta 2031, a medida que los precios nativos de la nube y los modelos de implementación más sencillos reducen las barreras de adopción.
¿Qué sector de usuarios finales ofrece el mayor potencial de crecimiento?
Se prevé que el sector de la salud y las ciencias de la vida experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 21.05 % hasta 2031, impulsado por el aumento del volumen de interacciones digitales y una mayor demanda de visibilidad del recorrido del paciente y del miembro.
¿Qué país aporta la mayor cantidad de ingresos y cuál está creciendo más rápido?
Estados Unidos lideró la región con una participación del 64.31% en 2025, mientras que se prevé que México registre la mayor tasa de crecimiento, con un CAGR del 21.77% hasta 2031.


