

Tamaño y cuota de mercado de los servicios de restauración tras desastres en Norteamérica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
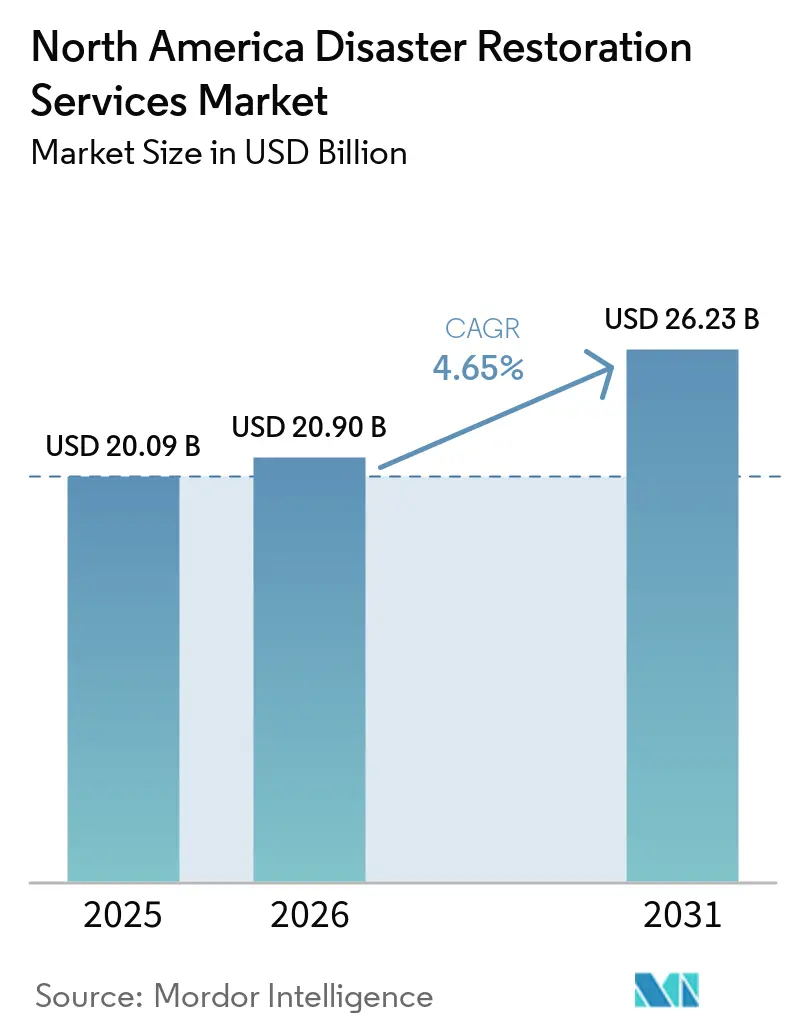
| Tamaño del mercado (2026) | USD 20.90 mil millones |
| Tamaño del mercado (2031) | USD 26.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.65% CAGR |
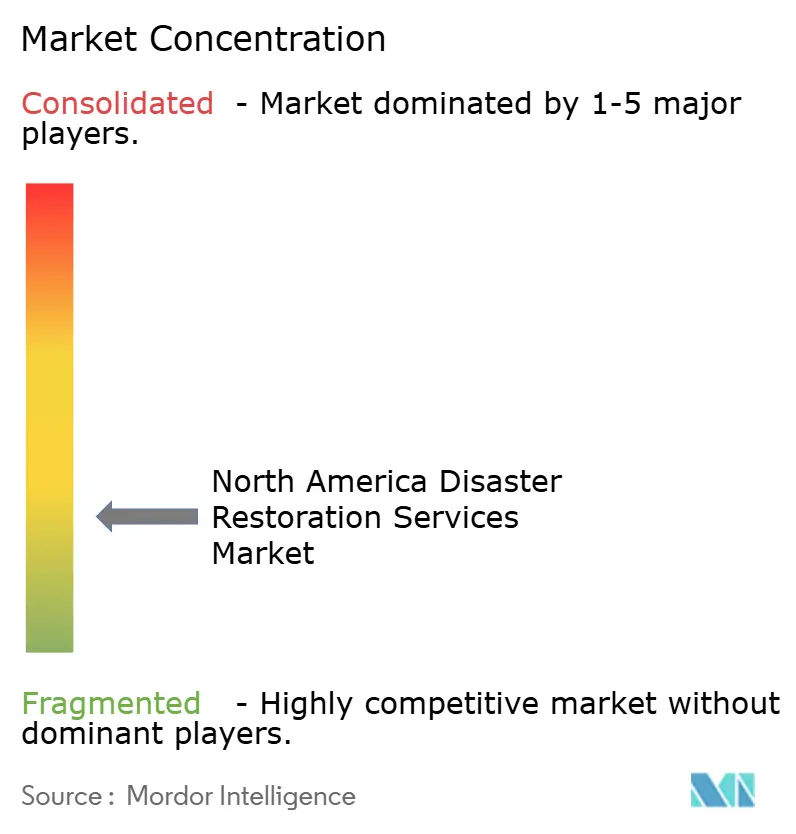
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de restauración tras desastres en Norteamérica realizado por Mordor Intelligence.
El mercado de servicios de restauración tras desastres en Norteamérica se valoró en 20.09 millones de dólares en 2025 y se estima que crecerá desde los 20.90 millones de dólares en 2026 hasta alcanzar los 26.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.65% durante el período de previsión (2026-2031).
El mercado de servicios de restauración tras desastres en Norteamérica se ve impulsado por fenómenos meteorológicos extremos, infraestructuras de edificios obsoletas, un aumento en los siniestros y una mayor coordinación entre aseguradoras, propietarios y contratistas de restauración. La demanda se genera tanto por la restauración rutinaria de siniestros como por la respuesta a catástrofes a gran escala, lo que crea una base de ingresos diversificada en propiedades residenciales, comerciales e industriales. Los daños por agua siguen siendo el área de servicio más importante, debido a fallas en las tuberías, inundaciones y otros incidentes relacionados con el agua, mientras que las propiedades comerciales e industriales representan una parte significativa de los ingresos por solicitudes debido al mayor valor de restauración y la complejidad de estos proyectos. Los encargos financiados por las aseguradoras siguen siendo fundamentales para la actividad del mercado, ya que estas recurren cada vez más a los contratistas de restauración para proporcionar servicios rápidos de evaluación, mitigación y reparación. Al mismo tiempo, el trabajo de recuperación del sector público está cobrando importancia a través de los programas de recuperación y resiliencia ante desastres apoyados por FEMA, especialmente tras huracanes, inundaciones, incendios forestales y otros eventos catastróficos. Sin embargo, la escasez de mano de obra cualificada, las limitaciones de capacidad de los contratistas, el aumento de los costes de restauración y la retirada de la cobertura de los seguros en zonas de alto riesgo pueden limitar la disponibilidad de servicios y reducir el valor de los trabajos de restauración asegurados en los mercados afectados.
Conclusiones clave del informe
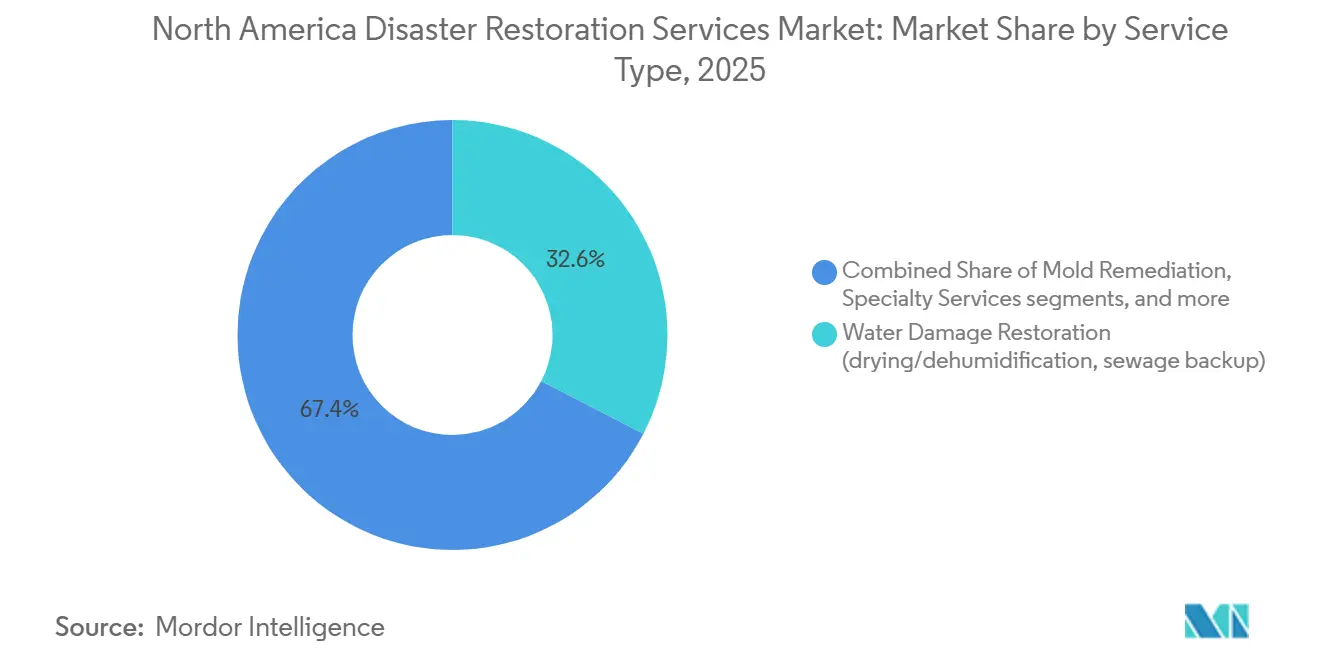
- Por tipo de servicio, la restauración de daños por agua representó el 32.6% de la cuota de mercado de los servicios de restauración de desastres en Norteamérica en 2025, mientras que se prevé que la categoría "otros" sea el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.90% hasta 2031.
- Por tipo de aplicación, las propiedades comerciales e industriales representaron el 53.5% del tamaño del mercado de servicios de restauración tras desastres en Norteamérica en 2025, mientras que se prevé que las propiedades residenciales sean el segmento de aplicación de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.50% hasta 2031.
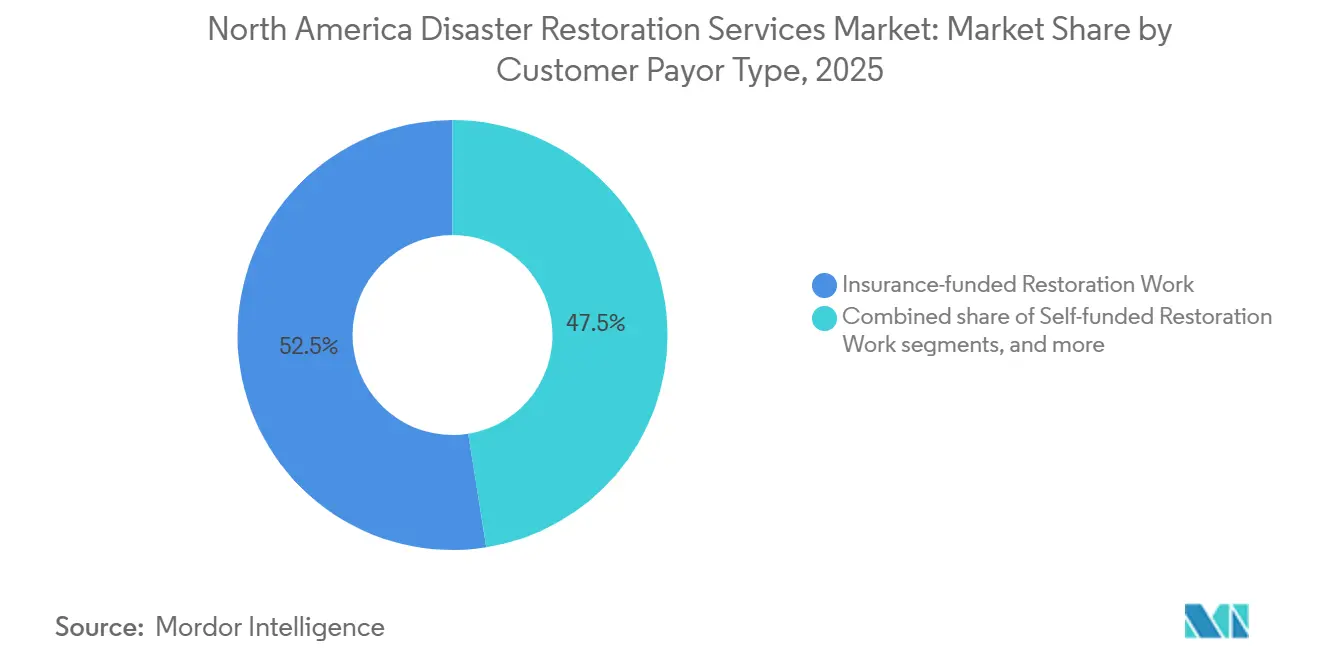
- Por tipo de cliente/pagador, el trabajo financiado por seguros representó el 52.5% de los ingresos del mercado en 2025, mientras que se prevé que el trabajo financiado por el sector público y el gobierno sea el segmento de pagadores de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.60% hasta 2031.
- Geográficamente, Estados Unidos representó el 89.10% de los ingresos del mercado en 2025, mientras que se prevé que México sea el mercado geográfico de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.70% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de restauración tras desastres en Norteamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las pérdidas por riesgos secundarios en los corredores de incendios forestales y tormentas convectivas severas. | + 1.4% | Estados del oeste de Estados Unidos, sur de Estados Unidos, medio oeste, Grandes Llanuras, praderas canadienses y Columbia Británica | Corto plazo (≤ 2 años) |
| El envejecimiento de los edificios y el mantenimiento diferido aumentan la frecuencia de las pérdidas de agua. | + 1.1% | América del Norte, con énfasis en el noreste y el medio oeste de Estados Unidos, y las zonas urbanas más antiguas de Canadá. | Mediano plazo (2-4 años) |
| Digitalización de reclamaciones de seguros y enrutamiento a proveedores preferenciales | + 0.8% | Estados Unidos y Canadá, especialmente áreas metropolitanas y suburbanas de alto volumen. | Mediano plazo (2-4 años) |
| Expansión de la capacidad de franquicia y respuesta ante catástrofes en mercados secundarios desatendidos. | + 0.6% | Sureste, medio oeste y oeste de las Montañas Rocosas de Estados Unidos, praderas canadienses y provincias atlánticas | Mediano plazo (2-4 años) |
| Resiliencia, códigos de construcción e inversión en recuperación pública: ampliación del alcance de la restauración | + 0.4% | América del Norte, especialmente las áreas designadas como zonas de desastre por la FEMA y las zonas costeras y de interfaz urbano-forestal. | Largo plazo (≥ 4 años) |
| Detección inteligente de fugas y monitoreo previo a siniestros que generan contratos de restauración recurrentes. | + 0.3% | América del Norte, con una adopción temprana entre propiedades comerciales y multifamiliares. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las pérdidas por riesgos secundarios en los corredores de incendios forestales y tormentas convectivas severas.
Los incendios forestales, las tormentas convectivas severas, el granizo y las inundaciones provocadas por ríos atmosféricos están aumentando la demanda de restauración en la mayor parte de Norteamérica. En 2025, Estados Unidos registró 23 desastres meteorológicos y climáticos que superaron los mil millones de dólares, incluyendo 21 eventos meteorológicos convectivos severos, con pérdidas directas de 115 mil millones de dólares. El complejo de incendios forestales de Los Ángeles en enero de 2025 causó pérdidas de 61.200 millones de dólares y ejerció una presión constante sobre la capacidad de restauración local. Un estudio de Geophysical Research Letters de 2025 estimó en más del 50% la probabilidad de que las pérdidas por desastres meteorológicos y climáticos en Estados Unidos superaran el billón de dólares entre 2026 y 2030. Estos eventos aumentan la demanda de servicios de mitigación de emergencia, limpieza, reconstrucción y recuperación de contenido. Los operadores con equipos, cuadrillas certificadas y capacidad interregional pueden aceptar trabajos que las empresas locales más pequeñas tal vez no puedan asumir. El mercado de servicios de restauración de desastres en Norteamérica se beneficia cuando las redes de telecomunicaciones necesitan contratistas que puedan responder rápidamente en las zonas afectadas. Este factor también refuerza el valor de las franquicias consolidadas y las redes de grandes pérdidas durante los períodos de recuperación prolongados.
El envejecimiento de los edificios y el mantenimiento diferido aumentan la frecuencia de las pérdidas de agua.
Los sistemas de agua potable, aguas pluviales y aguas residuales obsoletos generan una fuente constante de trabajo de restauración fuera de los períodos de grandes catástrofes. La ASCE otorgó a la infraestructura de aguas pluviales de Estados Unidos una calificación D y a la infraestructura de aguas residuales una calificación D+ en su informe de 2025 [1]. Sociedad Estadounidense de Ingenieros Civiles, “Informe de 2025 para la infraestructura de Estados Unidos”, Sociedad Estadounidense de Ingenieros Civiles, asce.org. El mismo informe identificó una brecha de inversión en infraestructura nacional de USD 3.7 billones. Las fallas en las tuberías, los atascos en el alcantarillado y la intrusión de humedad requieren trabajos de secado, limpieza y remediación en hogares y edificios comerciales. El Servicio de Parques Nacionales reportó USD 24 mil millones en necesidades de mantenimiento y reparación diferidas en más de 70,000 activos en el año fiscal 2025. Los contratistas utilizan mapeo de humedad, imágenes térmicas y equipos de secado para documentar pérdidas y controlar el riesgo de moho. Por lo tanto, el mercado de servicios de restauración de desastres en América del Norte tiene una base de demanda recurrente que no se limita a reclamos relacionados con el clima. Las normas del IICRC y los requisitos de seguridad laboral favorecen a las empresas que mantienen procesos formales de capacitación y documentación.
Digitalización de reclamaciones de seguros y enrutamiento a proveedores preferenciales
Los procesos digitales de gestión de siniestros están transformando la forma en que las aseguradoras asignan precios y auditan el trabajo de restauración. Las aseguradoras y los administradores externos evalúan a los contratistas en función del tiempo de respuesta, la documentación, el cumplimiento y el control de costes. Estos requisitos otorgan una ventaja a los operadores que pueden proporcionar registros digitales estructurados para cada siniestro. PuroClean Disaster Services implementó una plataforma de IA con agentes en enero de 2026 para estandarizar el trabajo en siete marcos de directrices de aseguradoras. SERVPRO lanzó la aplicación móvil Ready Plan en marzo de 2026 para ayudar a los clientes comerciales a almacenar información sobre sus propiedades y contactar con franquicias locales tras un siniestro. Estos sistemas pueden acortar los tiempos de despacho y mejorar la coherencia de la información de los siniestros. Los contratistas sin registros listos para auditoría pueden tener menos oportunidades en los programas de proveedores preferentes. Este cambio impulsa la inversión en tecnología en todo el mercado de servicios de restauración tras desastres de Norteamérica. Además, hace que la capacidad tecnológica sea más importante para retener el volumen de trabajo asignado por las aseguradoras.
Expansión de la capacidad de franquicia y respuesta ante catástrofes en mercados secundarios desatendidos.
Las brechas entre la exposición a pérdidas y la capacidad de los contratistas certificados crean oportunidades en ciudades secundarias y mercados rurales. Las franquicias nacionales abordan estas brechas mediante nuevas ubicaciones y adquisiciones. ServiceMaster Restore firmó dieciocho acuerdos de franquicia y abrió veinticinco ubicaciones en 2025. La compañía tiene como objetivo 52 aperturas adicionales en 2026, con una inversión centrada en el sureste y el medio oeste. ServiceMaster Recovery Management agregó tres ubicaciones comerciales para grandes pérdidas en Milwaukee, Columbus y Tacoma en abril de 2026. Liberty Restoration Group completó dos adquisiciones en 2026 para construir una plataforma de múltiples oficinas en el medio oeste dentro del sistema de ServiceMaster Restore. La capacidad local puede reducir los retrasos en la respuesta y ayudar a las aseguradoras a gestionar los ciclos de reclamaciones durante eventos climáticos. El mercado de servicios de restauración de desastres en Norteamérica gana cobertura donde los operadores franquiciados y regionales pueden establecer equipos de respuesta certificados. La expansión también permite que las plataformas más grandes movilicen equipos en mercados vecinos. [2] Oficina de Estadísticas Laborales de los Estados Unidos, “Manual de Perspectivas Ocupacionales, Mecánicos e Instaladores de Calefacción, Aire Acondicionado y Refrigeración”, Oficina de Estadísticas Laborales de los Estados Unidos, bls.gov.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Recortes en las aseguradoras, lagunas en la cobertura y fricciones en la liquidación de siniestros | -0.7% | América del Norte, en particular California, Florida, Luisiana, las zonas costeras y las zonas de interfaz urbano-forestal. | Corto plazo (≤ 2 años) |
| Escasez de técnicos certificados y mano de obra especializada en reconstrucción. | -0.6% | América del Norte, especialmente durante picos de catástrofes, áreas metropolitanas del Cinturón del Sol y mercados secundarios. | Mediano plazo (2-4 años) |
| El aumento de los costes de equipos, materiales, mano de obra y cumplimiento normativo está reduciendo los márgenes de beneficio. | -0.4% | América del Norte, con mayor presión en California, Nueva York y el noroeste del Pacífico. | Mediano plazo (2-4 años) |
| Volatilidad de la demanda y desajuste de capacidad entre picos de demanda provocados por catástrofes y períodos normales. | -0.3% | América del Norte, en particular huracanes, incendios forestales y corredores de tormentas severas. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Recortes en las aseguradoras, lagunas en la cobertura y fricciones en la liquidación de siniestros
La retirada de coberturas de seguros puede reducir la cantidad de fondos disponibles para trabajos de restauración en zonas de alto riesgo. Datos de la NAIC mostraron que las tasas de no renovación de pólizas de seguro de vivienda iniciadas por las compañías aumentaron entre un 96 % y un 216 % en cuatro regiones importantes de Estados Unidos entre 2018 y 2025. Un informe de la NAIC de 2025 reveló que siete grandes aseguradoras de viviendas de California, que representan el 35 % del mercado estatal, dejaron de emitir nuevas pólizas entre 2023 y 2025. El informe también indicó que la proporción nacional de propietarios de viviendas sin seguro aumentó del 5 % en 2019 al 12 % en 2023. En California, la exposición a pólizas del mercado residual aumentó de 50 000 en 2023 a más de 320 000 a finales de 2025. Las empresas de restauración pueden enfrentarse a reembolsos retrasados, disputados o no disponibles cuando la cobertura de siniestros es limitada. Unos reembolsos más bajos pueden restringir el margen de beneficio y la inversión en las zonas con las pérdidas de propiedad más frecuentes. El mercado norteamericano de servicios de restauración tras desastres se enfrenta a esta limitación de forma más directa en las zonas afectadas por incendios forestales y catástrofes costeras. La recopilación de datos de propietarios de viviendas a nivel de código postal realizada por la NAIC, que abarca el periodo de 2018 a 2025, puede servir de base para futuras decisiones políticas y regulatorias.
Escasez de técnicos certificados y mano de obra especializada en reconstrucción.
La escasez de técnicos capacitados limita la cantidad de trabajos que las empresas de restauración pueden completar durante grandes desastres. La Asociación de Constructores y Contratistas (Associated Builders and Contractors) indicó que el sector de la construcción en Estados Unidos necesitaba 439 000 nuevos trabajadores netos en 2025 y 349 000 adicionales en 2026. Los trabajos de restauración dependen de especialistas certificados en secado, remediadores de moho, trabajadores de la reconstrucción y otros trabajadores calificados. La Oficina de Estadísticas Laborales de Estados Unidos (USBL) proyecta un crecimiento del 8 % en el empleo para mecánicos e instaladores de HVAC entre 2024 y 2034. Se prevé que esta ocupación genere 40 100 vacantes anuales durante ese período. JLL, citando estimaciones del Departamento de Educación de Estados Unidos, afirmó que 2.1 millones de puestos de trabajo en oficios calificados podrían quedar sin cubrir para 2030. Las limitaciones laborales se agravan cuando ocurren múltiples catástrofes en un corto período de tiempo. Las empresas pueden recurrir a subcontratistas, lo que dificulta la coherencia de los protocolos y la planificación. Por lo tanto, el mercado de servicios de restauración tras desastres en Norteamérica depende del desarrollo de la fuerza laboral y de la capacidad de certificación. La presión sobre el personal también contribuye a los costes salariales durante los períodos de demanda normal.
Análisis de segmento
Por tipo de servicio: Aceleración de servicios de daños por agua, embalaje y contenido.
La restauración de daños por agua representó el 32.6 % del tamaño del mercado de servicios de restauración de desastres en Norteamérica en 2025. El segmento incluye secado, deshumidificación, respuesta a desbordamientos de aguas residuales y mitigación de la humedad. Los sistemas de plomería obsoletos generan pérdidas frecuentes en hogares, propiedades comerciales y edificios públicos. Las tormentas severas y las inundaciones de ríos atmosféricos también aumentan la necesidad de eliminar el agua y realizar trabajos de secado. Un secado incompleto puede provocar la aparición de moho, lo que puede ampliar el alcance de una reclamación original. Por lo tanto, la restauración de daños por agua está vinculada tanto a los problemas cotidianos de mantenimiento de la propiedad como a los eventos relacionados con el clima. Los contratistas utilizan mapeo de humedad, imágenes térmicas y procedimientos de secado documentados para definir el trabajo requerido. Las normas IICRC S500 guían las prácticas profesionales de restauración de daños por agua. [3] Institute of Inspection, Cleaning and Restoration Certification, “IICRC S500 Standard for Professional Water Damage Restoration and IICRC S700 Standard for Professional Fire and Smoke Damage Restoration,” Institute of Inspection, Cleaning and Restoration Certification, iicrc.org.
Se prevé que la categoría "Otros" sea el tipo de servicio de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.90 % hasta 2031. Esta categoría incluye servicios de restauración de contenidos, embalaje, limpieza y almacenamiento. Las aseguradoras exigen cada vez más inventarios de contenidos y servicios de embalaje para reclamaciones importantes por daños causados por agua e incendios. Estos servicios añaden trabajo que puede derivarse de la actividad de la póliza, en lugar de limitarse a grandes catástrofes. La restauración de daños por fuego y humo también tiene un mayor valor laboral, ya que requiere descontaminación especializada, control de olores y limpieza de contenidos. Las normas IICRC S700 guían los procesos de restauración de daños por fuego y humo. El trabajo especializado puede incluir la eliminación de amianto, la remediación de pintura con plomo y la limpieza ambiental durante la reconstrucción. Los requisitos de la EPA y la OSHA afectan a la forma en que los contratistas gestionan este trabajo. Esta gama de servicios ayuda a los proveedores a respaldar un alcance de restauración más amplio tras los daños a la propiedad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el segmento comercial impulsa los ingresos, el segmento residencial acelera.
En 2025, los inmuebles comerciales e industriales representaron el 53.5 % del mercado de servicios de restauración tras desastres en Norteamérica. Este segmento lideró el mercado debido a la magnitud de los proyectos, la sólida cobertura de seguros y los complejos requisitos de reconstrucción. Los centros sanitarios, las propiedades multifamiliares, los hoteles, los edificios gubernamentales y los emplazamientos industriales presentan necesidades específicas de limpieza y documentación. La restauración en estos lugares suele requerir medidas de contención, control de infecciones y seguridad, así como una reconstrucción multifase tras daños por agua, fuego, inclemencias del tiempo o factores ambientales. Las relaciones establecidas con proveedores preferentes y administradores externos también generan encargos recurrentes de reparación gestionada por parte de aseguradoras y administradores de propiedades. Por consiguiente, los proveedores necesitan una escala suficiente y las certificaciones adecuadas para gestionar siniestros grandes y complejos.
Se prevé que el sector residencial sea el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.50 % hasta 2031. El aumento del valor de reposición de las viviendas puede incrementar la gravedad de las reclamaciones tras un siniestro. El crecimiento de la interfaz urbano-forestal también expone a más viviendas suburbanas y periurbanas a los riesgos de incendios forestales. Los propietarios recurren cada vez más a servicios profesionales de restauración en lugar de realizar las reparaciones ellos mismos. ATI Restoration declaró en enero de 2025 que se centraba en la restauración de siniestros residenciales y en las relaciones con las aseguradoras TPA. Los requisitos de licencias para contratistas y de remediación de moho varían en Estados Unidos y Canadá. Los requisitos para el manejo de plomo y amianto pueden añadir mayor complejidad a los trabajos de reconstrucción residencial. Las empresas con programas de cumplimiento estandarizados pueden gestionar mejor estos diversos requisitos. Esto impulsa la expansión del sector residencial en el mercado de servicios de restauración tras desastres de Norteamérica.
Por tipo de cliente/pagador: la financiación de seguros domina, los contratos del sector público crecen más rápidamente.
En 2025, los trabajos financiados por seguros representaron el 52.5 % del mercado de servicios de restauración tras desastres en Norteamérica. Las reclamaciones de seguros de propiedad y responsabilidad civil de propietarios de viviendas, edificios comerciales y líneas de seguros especializadas sustentan esta categoría de pagadores. Las principales aseguradoras y redes de reparación gestionada utilizan programas de proveedores preferentes para canalizar el trabajo a contratistas cualificados. Estos programas suelen requerir la certificación IICRC, documentación digital y el cumplimiento de las normas de alcance y precios de la aseguradora. La financiación por parte de las aseguradoras proporciona a los grandes proveedores una fuente establecida de encargos en múltiples ubicaciones. El flujo de pagadores sigue siendo sensible a la retirada de coberturas en zonas de alto riesgo. Los límites de cobertura o la no renovación pueden reducir la cantidad de trabajo asegurado disponible en las regiones afectadas. Las relaciones con las aseguradoras siguen siendo importantes porque influyen en el acceso al segmento de pagadores más grande.
Se prevé que el trabajo financiado por el sector público y el gobierno sea la categoría de pago de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.60 % hasta 2031. La Asistencia Pública de FEMA apoya la remoción de escombros, la restauración estructural, la reparación de servicios públicos y la reconstrucción de edificios públicos tras desastres declarados. FEMA aprobó más de 835 millones de dólares para proyectos de recuperación en Florida hasta septiembre de 2025. La recuperación de Carolina del Norte tras el huracán Helene recibió más de 1 millones de dólares en fondos de FEMA durante 2025. Estos programas pueden apoyar la actividad de restauración una vez finalizada la fase de respuesta urgente. El trabajo autofinanciado y de pago directo también se está expandiendo en zonas donde es más difícil obtener cobertura de seguro. Los propietarios pueden financiar este trabajo directamente o utilizar préstamos para desastres de la Administración de Pequeñas Empresas (SBA). Las asignaciones públicas y autofinanciadas crean fuentes de demanda alternativas para el mercado de servicios de restauración tras desastres en Norteamérica.
Análisis geográfico
En 2025, Estados Unidos acaparaba el 89.1% de la cuota de mercado de servicios de restauración tras desastres en Norteamérica. Un amplio sistema de seguros de propiedad, la frecuente declaración de desastres a nivel federal y una extensa red de contratistas respaldan esta posición. El sureste y la costa del Golfo generan una elevada demanda anual debido a la actividad de huracanes e inundaciones. Los fondos de recuperación de FEMA tras el huracán Helene apoyan la actividad de los contratistas más allá de la fase de respuesta inicial. California se enfrentó a una fuerte demanda de restauración tras los incendios forestales de Los Ángeles en enero de 2025. El medio oeste y las Grandes Llanuras también generaron demanda debido a tornados y granizadas. El noreste presenta recurrentes problemas como fallos en las tuberías, pérdidas de agua y necesidades de mitigación de moho en edificios residenciales y comerciales antiguos. Los requisitos de cumplimiento de FEMA, EPA y OSHA afectan a la elegibilidad para trabajos de restauración en el sector público.
Las pérdidas aseguradas relacionadas con fenómenos meteorológicos severos alcanzaron los USD 1.7 millones en Canadá durante 2025. La tormenta de hielo de finales de marzo en Ontario y Quebec generó USD 349.1 millones en pérdidas aseguradas, utilizando la relación de moneda de 2025 proporcionada en el material suministrado. Las pérdidas aseguradas por catástrofes aumentaron de USD 10 millones en el período 2006-2015 a USD 26.4 millones en el período 2016-2025, utilizando la misma relación de moneda suministrada. Alberta y Columbia Británica enfrentan exposición a incendios forestales e inundaciones, mientras que las provincias centrales y orientales enfrentan pérdidas por hielo, heladas y tormentas eléctricas severas. First Onsite Property Restoration, DKI Services, On-Side Restoration y WINMAR operan en los mercados canadienses. El plan de resiliencia de la Oficina de Seguros de Canadá exige una mayor inversión en infraestructura de resiliencia comunitaria. Los sistemas de seguros provinciales y los acuerdos federales de asistencia por desastre configuran el entorno operativo local.
México es la región de mayor crecimiento en el mercado de servicios de restauración tras desastres en Norteamérica, con una tasa de crecimiento anual compuesta (TCAC) del 5.70 % hasta 2031. El crecimiento urbano y el mayor uso de seguros formales impulsan la demanda de servicios profesionales de restauración en Ciudad de México, Guadalajara y Monterrey. La base de profesionales de la restauración aún está menos desarrollada que en Estados Unidos y Canadá, lo que genera potencial de crecimiento partiendo de una base más pequeña. El aumento de la propiedad de vivienda entre la clase media puede incrementar la demanda de servicios formales de reparación. Las franquicias estadounidenses y canadienses podrían tener una oportunidad si se adaptan a las condiciones regulatorias y operativas locales. Las necesidades de infraestructura y el desarrollo de un sistema de certificación de contratistas pueden influir en el ritmo de adopción de servicios formales. La oportunidad geográfica sigue ligada a las mejoras en el acceso a los seguros, la capacidad local y las prácticas de protección de la propiedad.
Panorama competitivo
El mercado de servicios de restauración tras desastres en Norteamérica está fragmentado, con miles de contratistas independientes y regionales junto a sistemas de franquicias nacionales y especialistas en grandes siniestros. SERVPRO, BELFOR y ServiceMaster Restore cuentan con una amplia cobertura en todo Estados Unidos. SERVPRO reportó 2,390 franquicias en Estados Unidos y Canadá en 2026, un aumento del 12 % con respecto a los tres años anteriores. Las empresas nacionales compiten a través de su capacidad de respuesta, relaciones con aseguradoras, tecnología y personal certificado. Las empresas independientes y regionales compiten fuertemente gracias a su conocimiento local y sus relaciones establecidas con las aseguradoras. El capital privado está impulsando la consolidación entre los operadores de franquicias y regionales. Liberty Restoration Group se formó en 2025 y completó dos adquisiciones en 2026 para desarrollar su plataforma operativa en el Medio Oeste. Esta actividad puede crear proveedores multimercado más grandes con gestión compartida y recursos laborales desplegables.
La tecnología y la documentación son cada vez más importantes en los servicios de restauración. PuroClean Disaster Services presentó una plataforma de IA con agentes en enero de 2026 que facilita el cumplimiento de siete marcos de directrices de aseguradoras. SERVPRO lanzó su aplicación Ready Plan en marzo de 2026 para ayudar a los clientes comerciales a mantener la información de sus propiedades y contactar con franquicias locales durante una emergencia. Estas iniciativas demuestran cómo los operadores buscan una gestión más rápida y una documentación de siniestros más consistente. Las certificaciones IICRC, los requisitos de la EPA y las normas de seguridad de OSHA siguen siendo requisitos de entrada importantes para trabajar con proveedores preferentes y en el sector público. La captura de imágenes del sitio mediante drones y el desarrollo del alcance asistido por IA pueden acortar el tiempo desde el siniestro hasta la aprobación del presupuesto. Las empresas que invierten en estas herramientas pueden fortalecer su posición ante las aseguradoras y las grandes cuentas.
Persisten oportunidades competitivas en trabajos con cobertura insuficiente y de pago directo, monitoreo de propiedades y ciudades secundarias con servicios insuficientes. ServiceMaster Restore tiene como objetivo 52 nuevas ubicaciones en 2026 después de 18 acuerdos de franquicia y 25 aperturas en 2025. ServiceMaster Recovery Management amplió su red de grandes pérdidas a más de 400 ubicaciones en abril de 2026 a través de nuevas designaciones en Milwaukee, Columbus y Tacoma. BluSky Restoration Contractors abrió una ubicación en el norte de Illinois en enero de 2026 para brindar soporte a las áreas de Chicago, Milwaukee y el sur de Wisconsin. ATI Restoration también se centró en la restauración de seguros residenciales y las relaciones con las aseguradoras durante 2025. Estas estrategias combinan cobertura geográfica, desarrollo de cuentas comerciales y acceso a aseguradoras. El mercado de servicios de restauración de desastres en Norteamérica sigue siendo competitivo porque la capacidad de respuesta local sigue siendo importante junto con la escala nacional.
Líderes del sector de servicios de restauración tras desastres en Norteamérica
SERVPRO Industries, LLC
BELFOR Holdings, Inc.
Restauración de ServiceMaster
Primera restauración de propiedad en el lugar
Restauración ATI
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Liberty Restoration Group completó la adquisición de ServiceMaster Restoration Services by KRS, incorporando tres oficinas en Peoria y Bloomington, Illinois, y Milwaukee, Wisconsin. Esta transacción representó la segunda adquisición de Liberty en 2026, tras la de ServiceMaster of Columbia en abril, y amplió su plataforma ServiceMaster Restore a ocho mercados en cinco estados del Medio Oeste.
- Abril de 2026: ServiceMaster Recovery Management amplió su red nacional de restauración comercial tras desastres a más de 400 ubicaciones con la incorporación de tres nuevas sedes en Milwaukee, Wisconsin; Columbus, Ohio; y Tacoma, Washington. Esta expansión refuerza la cobertura de SRM para grandes pérdidas y respuesta ante catástrofes para propietarios de inmuebles comerciales en estos mercados.
- Abril de 2026: Liberty Restoration Group completó la adquisición de ServiceMaster of Columbia en Columbia, Missouri, lo que marcó la primera adquisición de la compañía en 2026. Esta transacción constituyó el primer paso en la expansión de la plataforma multimercado ServiceMaster Restore de Liberty, que posteriormente se amplió mediante la adquisición en agosto de ServiceMaster Restoration Services por parte de KRS.
Alcance del informe de mercado de servicios de restauración tras desastres en Norteamérica
El informe sobre el mercado de servicios de restauración tras desastres en Norteamérica se segmenta por tipo de servicio (restauración de daños por agua, restauración de daños por fuego y humo, y más), por aplicación (residencial y comercial e industrial), por tipo de cliente/pagador (trabajos de restauración financiados por seguros, y más) y por geografía (Estados Unidos, y más). El informe ofrece el tamaño del mercado y las previsiones en términos de valor (USD) para todos los segmentos mencionados.
| Restauración de daños por agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración de daños por incendio y humo |
| Remediación de moho |
| Restauración tras tormentas o catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) |
| Limpieza de riesgos biológicos y traumas (escena del crimen, muerte desatendida, limpieza infecciosa) |
| Servicios especializados |
| Otros (restauración de contenidos, embalaje, limpieza, almacenaje, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabajos de restauración financiados por el seguro |
| Trabajos de restauración autofinanciados/pago directo |
| Trabajos de restauración financiados por el sector público/gobierno |
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de servicio | Restauración de daños por agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración de daños por incendio y humo | |
| Remediación de moho | |
| Restauración tras tormentas o catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) | |
| Limpieza de riesgos biológicos y traumas (escena del crimen, muerte desatendida, limpieza infecciosa) | |
| Servicios especializados | |
| Otros (restauración de contenidos, embalaje, limpieza, almacenaje, etc.) | |
| por Aplicación | Residencial |
| Comercial e Industrial | |
| Por tipo de cliente/pagador | Trabajos de restauración financiados por el seguro |
| Trabajos de restauración autofinanciados/pago directo | |
| Trabajos de restauración financiados por el sector público/gobierno | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |
Preguntas clave respondidas en el informe
¿Cuál es el valor de los servicios de restauración tras desastres en Norteamérica?
El sector está valorado en 20.9 millones de dólares en 2026 y se proyecta que alcance los 26.2 millones de dólares en 2031.
¿Qué factores impulsan la demanda de servicios de restauración tras desastres en Norteamérica?
Las pérdidas ocasionadas por fenómenos meteorológicos extremos, el envejecimiento de los sistemas de construcción, las obras subvencionadas por las aseguradoras y los programas públicos de recuperación impulsan la demanda.
¿Qué categoría de servicios es la más grande en Norteamérica?
La restauración de daños por agua fue la categoría de servicio más importante, con el 32.6% de los ingresos en 2025.
¿Qué aplicación genera mayores ingresos para las empresas de restauración?
Los inmuebles comerciales e industriales generaron la mayor cuota de solicitudes, con un 53.5% en 2025.
¿Qué importancia tienen los trabajos financiados por las aseguradoras para las empresas de restauración?
Los servicios financiados por las aseguradoras representaron el 52.5% de los ingresos en 2025 y siguen siendo la principal categoría de pagadores.
¿Qué país lidera los servicios de restauración en Norteamérica?
Estados Unidos lideró la región con el 89.1% de los ingresos en 2025, mientras que México fue la región de mayor crecimiento hasta 2031.


