

Tamaño y participación en el mercado de servicios de fabricación de productos electrónicos en América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 207.98 mil millones |
| Tamaño del mercado (2031) | USD 283.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.42% CAGR |
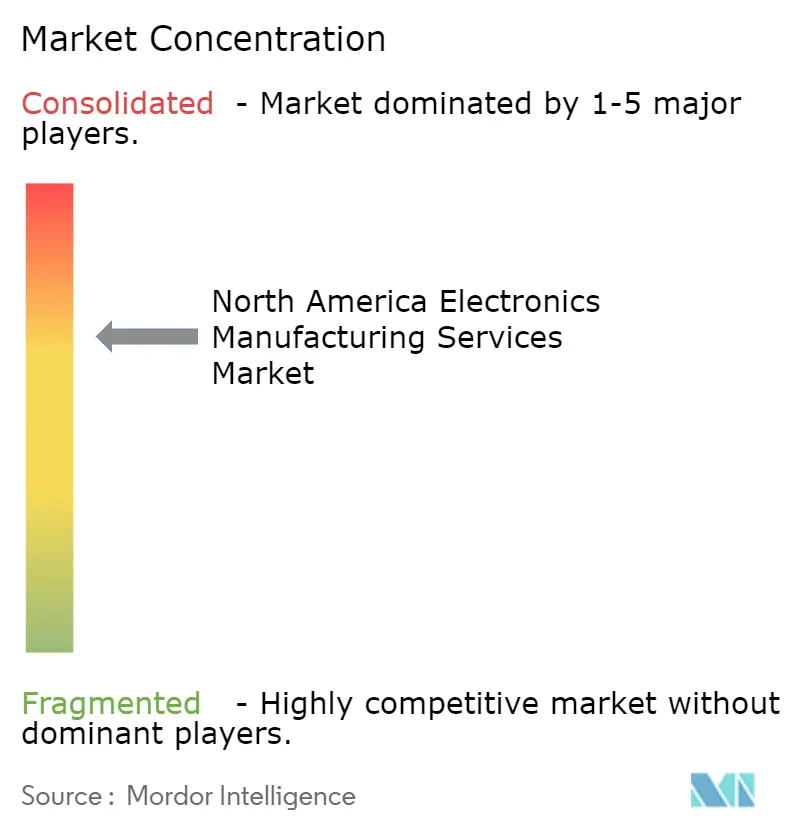
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de fabricación de productos electrónicos en América del Norte realizado por Mordor Intelligence
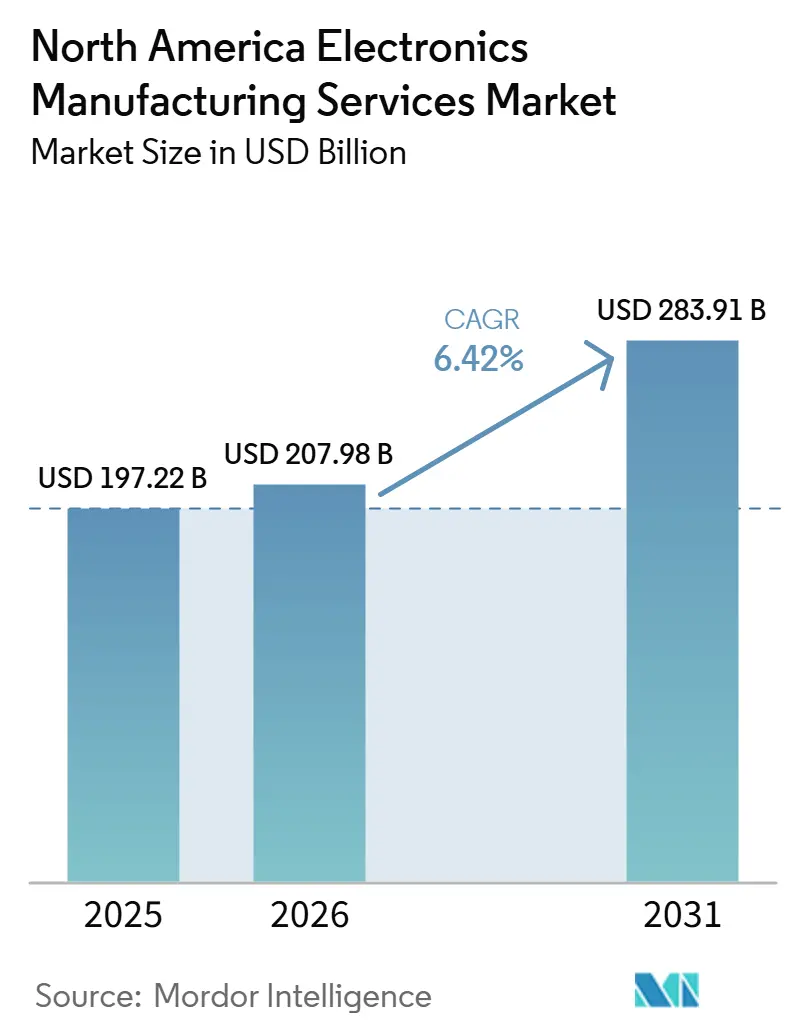
El tamaño del mercado de servicios de fabricación de productos electrónicos en Norteamérica se valoró en 197.22 millones de dólares en 2025 y se estima que crecerá de 207.98 millones de dólares en 2026 a 283.91 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.42% durante el período de pronóstico (2026-2031). El tamaño del mercado de servicios de fabricación de productos electrónicos en Norteamérica se expande a medida que los incentivos públicos, la electrificación de la automoción y el cumplimiento de las normas de defensa convergen para redistribuir la capacidad de ensamblaje de Asia a Estados Unidos, Canadá y México. Los subsidios federales bajo la Ley CHIPS y la Ley de Ciencia proporcionan grandes inyecciones de capital a las plantas de fabricación, pero la escasez de líneas de ensamblaje de placas de circuitos impresos y cajas sigue siendo el cuello de botella crítico que los fabricantes por contrato ahora se apresuran a cerrar. Los fabricantes de equipos originales (OEM) de la automoción están acelerando el abastecimiento local porque los sistemas de gestión de baterías para vehículos eléctricos y los módulos avanzados de asistencia al conductor requieren prototipos de entrega rápida que las megaplantas en el extranjero no pueden suministrar en un plazo de diseño de ocho semanas. Los fabricantes de dispositivos médicos, que se enfrentan a la normativa del Sistema de Gestión de Calidad de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) de 2026, están consolidando su colaboración con socios certificados según la norma ISO 13485 para acortar los ciclos de lanzamiento de nuevos productos (NPI). Por su parte, los proveedores de servicios en la nube a hiperescala están instalando nuevas instalaciones para la fabricación de servidores de inteligencia artificial (IA) cerca de sus plantas de procesamiento de semiconductores. La presión competitiva se intensifica a medida que gigantes asiáticos como Foxconn y Pegatron establecen líneas de producción en Norteamérica, reduciendo los márgenes de los especialistas regionales con larga trayectoria, incluso a medida que aumentan los ingresos potenciales.
Conclusiones clave del informe
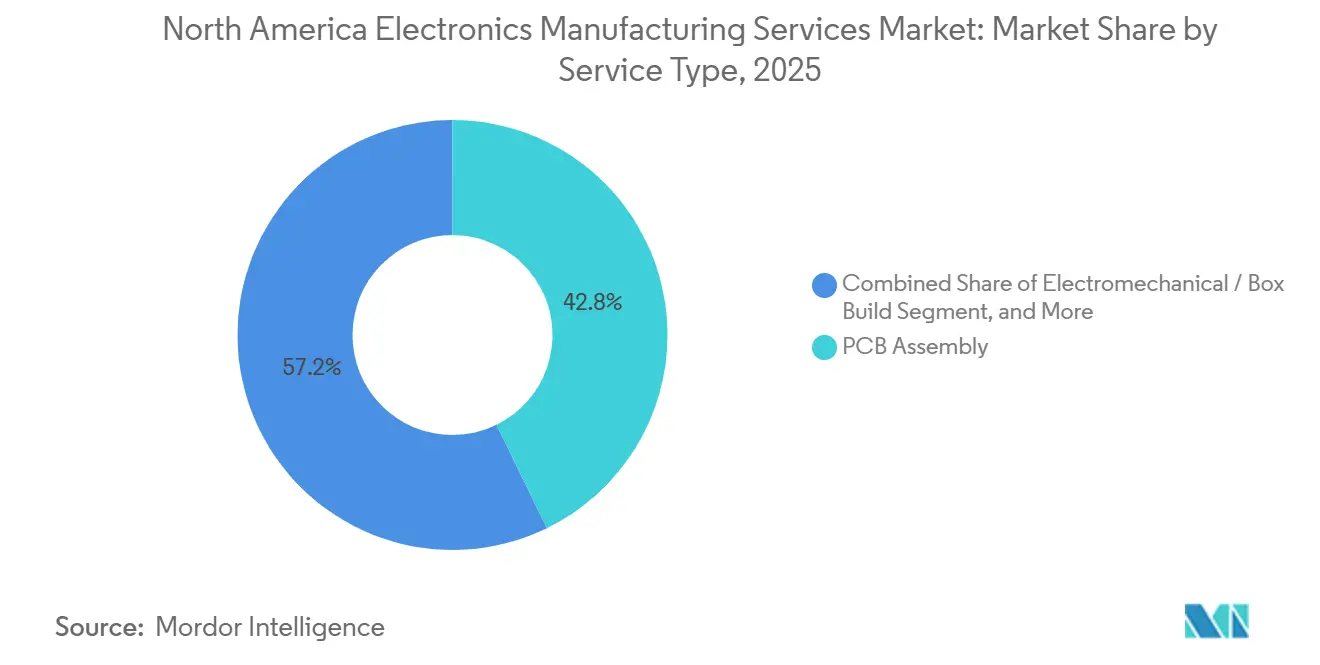
- Por tipo de servicio, el ensamblaje de placas de circuitos impresos lideró con el 42.76 % de la participación de mercado de servicios de fabricación de productos electrónicos en América del Norte en 2025, mientras que el ensamblaje electromecánico y la construcción de cajas se están expandiendo a una CAGR del 6.72 % hasta 2031.
- Por modelo de negocio, la fabricación por contrato dominó con un 64.58% de la participación de mercado de servicios de fabricación de productos electrónicos en América del Norte en 2025, pero se prevé que los acuerdos híbridos y llave en mano aumenten a una CAGR del 6.81% hasta 2031.
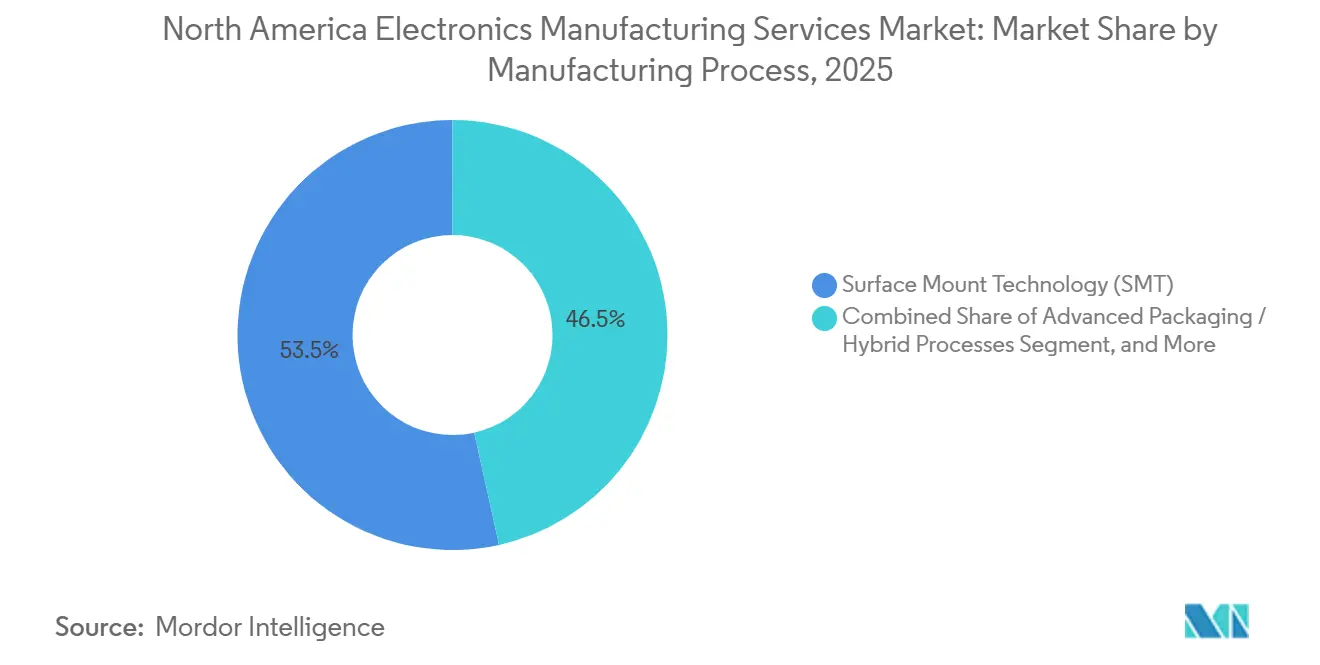
- Por proceso de fabricación, la tecnología de montaje superficial representó el 53.47 % de la participación de mercado de servicios de fabricación de productos electrónicos de América del Norte en 2025, y se prevé que los procesos híbridos y de empaquetado avanzado crezcan a una CAGR del 6.97 %.
- Por usuario final, la electrónica industrial tuvo la porción más grande con un 38.93% de la participación de mercado de servicios de fabricación de electrónica de América del Norte en 2025, mientras que se proyecta que la electrónica automotriz se expandirá a una CAGR del 7.54% hasta 2031.
- Geográficamente, Estados Unidos acaparó el 86.71% de los ingresos regionales en 2025 y se prevé que registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 7.61% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de fabricación de productos electrónicos en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sólidos incentivos para la relocalización de la Ley CHIPS y la Ciencia | + 1.4% | Estados Unidos, con salida a Canadá y México para ensamblaje y pruebas | Mediano plazo (2-4 años) |
| Aceleración de la demanda de electrónica automotriz en plataformas EV y ADAS | + 1.5% | Corredores automotrices de Estados Unidos y México, Ontario, Canadá | Largo plazo (≥4 años) |
| Creciente necesidad de una rápida transformación de la NPI en dispositivos médicos regulados | + 0.9% | Instalaciones reguladas por la FDA de los Estados Unidos, sitios selectos de Health Canada | Mediano plazo (2-4 años) |
| Expansión de la producción de servidores de IA y hardware informático de alta velocidad | + 1.2% | Centros de datos de hiperescala en Estados Unidos (Virginia, Oregón, Texas) | Corto plazo (≤2 años) |
| El cumplimiento obligatorio de la ITAR por parte de Defensa impulsa los contratos de construcción de cajas en tierra | + 0.7% | Base industrial de defensa de Estados Unidos, participación limitada de Canadá | Largo plazo (≥4 años) |
| Constelaciones de satélites en órbita baja que requieren ensamblaje rápido de PCB | + 0.6% | Estados Unidos (corredores de lanzamiento de Florida y California), Canadá limitado | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Sólidos incentivos para la relocalización de la Ley CHIPS y la Ciencia
Los premios que totalizaron USD 36.4 mil millones en 40 proyectos de fabricación y empaquetado para finales de 2025 impulsaron una ola de inversiones posteriores en ensamblaje de productos electrónicos. [1] CHIPS for America, “CHIPS for America anuncia más de $36 mil millones en premios preliminares”, chips.gov Los fabricantes por contrato colocan nuevas líneas de montaje superficial cerca de las fábricas para ofrecer a los OEM cadenas de suministro integradas de oblea a placa que acortan los tiempos de entrega y mitigan el riesgo logístico. El proyecto de Jabil de USD 500 millones en Carolina del Norte, anunciado a mediados de 2025, tipifica la estrategia de alinear la capacidad de construcción de cajas con nodos de empaquetado avanzados para capturar la demanda de IA y computación de alto rendimiento. Los datos de la Iniciativa de Reshoring que muestran 287,299 empleos de manufactura en EE. UU. anunciados en 2023 colocan los equipos eléctricos y electrónicos en la cima de la lista de repatriación. Los créditos fiscales bajo la Sección 48D mejoran aún más la economía del proyecto, impulsando un ciclo de capex sostenido hasta 2028 incluso si la demanda del mercado final se debilita temporalmente. Por lo tanto, se espera que el aumento de la capacidad productiva impulsado por las políticas gubernamentales mantenga al mercado de servicios de fabricación de productos electrónicos de Norteamérica en una trayectoria de crecimiento superior a la tendencia general.
Aceleración de la demanda de electrónica automotriz en plataformas EV y ADAS
Los sistemas de propulsión de vehículos eléctricos utilizan de tres a cinco veces más espacio en la placa de circuitos que sus equivalentes de combustión interna, mientras que los módulos de fusión de sensores ADAS requieren iteraciones rápidas en volúmenes pequeños y medianos que las plantas asiáticas tienen dificultades para soportar de manera rentable. [2] Hyundai Motor Group, “Estrategia de electrificación y desarrollo de la plataforma ADAS”, hyundaimotorgroup.com La plataforma EV.OS de Foxconn de junio de 2025 ilustra que incluso los principales proveedores de servicios de fabricación de productos electrónicos asiáticos ahora necesitan centros norteamericanos para el codesarrollo con los OEM locales. Las propuestas de la Administración Nacional de Seguridad del Tráfico en las Carreteras de EE. UU. que exigen el frenado automático de emergencia en todos los vehículos ligeros nuevos para el año modelo 2029 incorporarán hardware de radar y visión en los automóviles del mercado masivo, lo que impulsará la demanda de placas de circuitos impresos en México y los cinturones automotrices de EE. UU. Las colaboraciones estratégicas como el programa de inversores de carburo de silicio de DENSO y ROHM intensifican la complejidad del diseño, lo que hace que la proximidad a los proveedores de chips y los laboratorios de prototipado sea una necesidad competitiva. Estos factores sustentan la previsión de un crecimiento anual compuesto del 7.54 % para los ingresos de la electrónica automotriz hasta 2031.
Creciente necesidad de una rápida transformación de la NPI en dispositivos médicos regulados
El Reglamento del Sistema de Gestión de Calidad de la FDA de febrero de 2026 alinea 21 CFR Parte 820 con ISO 13485:2016, elevando los requisitos de documentación y validación para los OEM de dispositivos médicos. [3] Administración de Alimentos y Medicamentos de EE. UU., “Regla final del Reglamento del Sistema de Gestión de Calidad”, fda.gov Para comprimir los ciclos de NPI y cumplir con las nuevas reglas de auditoría, los OEM seleccionan cada vez más fabricantes por contrato que ya están certificados según ISO 13485 y son capaces de gestionar archivos de historial de diseño. Los anuncios de instalaciones en 2025, incluida la planta de Jabil de 70 millones de dólares en Mississippi y el sitio de Kimball Electronics de 308,000 pies cuadrados en Indianápolis, muestran cómo los proveedores construyen líneas más pequeñas y compatibles con los reguladores que aceleran la entrada al mercado. Un aumento de empresas de nivel medio, NIKOMED USA, Ezurio, CAIRE y otras, obtuvieron la certificación durante 2024-2025, ampliando la base de proveedores calificados. Debido a que las solicitudes 510(k) requieren pruebas de una fabricación estable antes de obtener la autorización, los fabricantes de equipos originales no pueden aplazar la validación del proceso, lo que refuerza la demanda de socios de servicios de fabricación de productos electrónicos llave en mano dentro de la región.
Expansión de la producción de servidores de IA y hardware informático de alta velocidad
Los operadores de hiperescala solicitaron alrededor de 1.5 millones de servidores aceleradores de IA en 2025, cada uno integrando de 8 a 16 módulos de memoria de alto ancho de banda y colectores de refrigeración líquida que superan el alcance de las líneas de rack tradicionales. El acelerador MI325X de AMD, con entrega en el cuarto trimestre de 2025, aumenta el consumo de energía en el módulo a 750 vatios, lo que genera nuevos desafíos térmicos y de integridad de la señal que requieren un diseño colaborativo entre los fabricantes de equipos originales (OEM) y los fabricantes contratados. El Laboratorio Nacional de Oak Ridge demostró que la refrigeración líquida reduce el consumo energético de los centros de datos hasta en un 40 %, lo que impulsa la adopción comercial y la creación de nuevos SKU de hardware. Los sistemas a escala de oblea de Cerebras requieren carcasas personalizadas que solo pueden construirse en instalaciones norteamericanas equipadas con salas blancas, bajo estrictos acuerdos de confidencialidad. Las adquisiciones de Mikros Technologies y Hanley Energy Group por parte de Jabil refuerzan la importancia de la experiencia en refrigeración y suministro de energía para capturar esta carga de trabajo de ciclo corto y alto margen. En consecuencia, el ensamblaje de servidores de IA surge como una importante fuente de ingresos incrementales entre 2026 y 2027.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de mano de obra calificada en los proveedores de servicios médicos de emergencia de nivel 2 y 3 | -1.1% | Clústeres manufactureros rurales de Estados Unidos y sitios seleccionados en Canadá | Mediano plazo (2-4 años) |
| Presión sobre los márgenes de los fabricantes asiáticos de contratos de alto volumen | -0.9% | En toda América del Norte, con mayor incidencia en la electrónica de consumo y los dispositivos móviles. | Largo plazo (≥4 años) |
| Aceleración de los costos de cumplimiento normativo de PFAS y RoHS | -0.6% | Jurisdicciones de la EPA de Estados Unidos, zonas de la Proposición 65 de California | Corto plazo (≤2 años) |
| La ola de jubilaciones de ingenieros de la generación del baby boom erosiona el conocimiento institucional | -0.7% | Sitios de servicios de fabricación de productos electrónicos tradicionales de Estados Unidos y Canadá | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de mano de obra calificada en los proveedores de servicios médicos de emergencia de nivel 2 y 3
La edad promedio del trabajador manufacturero estadounidense alcanzó los 56.5 años en 2025, y las jubilaciones superan a la incorporación de talento, lo que hace que los puestos de soldadura, inspección e ingeniería de procesos sean escasos. Las empresas de primer nivel gestionan sus propias academias de certificación IPC, pero los talleres más pequeños en zonas rurales no pueden igualar las ofertas salariales de las plantas de ensamblaje de automóviles. Los programas de aprendizaje en colegios comunitarios lanzados en Carolina del Norte, Texas y Arizona gradúan a menos de 500 estudiantes por estado cada año, lo cual es insuficiente para los 40 proyectos de la Ley CHIPS programados hasta 2028. En consecuencia, la nueva capacidad aumenta más lentamente de lo previsto en los presupuestos de capital, lo que reduce la oferta efectiva en el mercado norteamericano de EMS y frena el crecimiento a pesar de la sólida demanda.
Presión sobre los márgenes de los fabricantes asiáticos de contratos de alto volumen
Foxconn, Pegatron, Compal, Quanta y Wistron generaron más de 200 1 millones de dólares en ingresos en el año fiscal 2024, aprovecharon las economías de escala y ahora replican líneas principales dentro de la región. Su entrada impulsa a los fabricantes de equipos originales (OEM) a adoptar estrategias de doble fuente que enfrentan a las empresas establecidas con las nuevas plantas con respaldo asiático, lo que obliga a concesiones de precios y erosiona los márgenes brutos. El índice bursátil EMS de Lincoln International cayó un 11.5 % en el primer trimestre de 2025 antes de recuperarse a medida que los inversores buscaban un equilibrio entre la competencia y las condiciones favorables de las políticas. Benchmark Electronics, Sanmina y Kimball Electronics reportaron márgenes operativos inferiores al 5 % en 2024-2025, lo que evidencia la restricción. El efecto es más visible en la electrónica de consumo, pero las empresas asiáticas están obteniendo rápidamente las certificaciones ISO 13485 e IATF 16949, extendiendo la presión sobre los precios también a los sectores médico y automotriz.
Análisis de segmento
Por tipo de servicio: Box Build captura la demanda de integración compleja
El ensamblaje electromecánico y la construcción de cajas generaron el mayor crecimiento de ingresos, con una tasa de crecimiento anual compuesta (TCAC) del 6.72 %, impulsado por los fabricantes de equipos originales (OEM) de defensa y dispositivos médicos que externalizan la integración final para optimizar el ancho de banda de ingeniería. Este segmento ahora abarca una porción creciente del mercado norteamericano de EMS, ya que los OEM delegan las pruebas completas a nivel de sistema, la documentación regulatoria y el codiseño de soluciones térmicas a socios de confianza. El ensamblaje de placas de circuito impreso (PCB) aún representaba el 42.76 % del valor en 2025, pero muestra madurez, con una demanda que se desplaza de la colocación de productos básicos a las construcciones de Clase 3 de alta confiabilidad. Los servicios de ingeniería centrados en el diseño para la fabricación, el análisis de modos de fallo y efectos, y la monitorización de la obsolescencia profundizan la integración de los proveedores y aumentan los costos de cambio. Los negocios de prototipado e implementación de pruebas prosperan a medida que el contenido de señal mixta en el hardware de satélites de IoT industrial y de órbita baja terrestre (LEO) multiplica la necesidad de programación automatizada de equipos de prueba. La adquisición de Hanley Energy por parte de Jabil ilustra cómo la experiencia en logística y suministro de energía ahora diferencia a los proveedores líderes. Las líneas de montaje superficial siguen siendo omnipresentes; sin embargo, los talleres de integración de sistemas que ofrecen revestimiento conformado, encapsulado y detección de estrés ambiental obtienen precios premium en el sector aeroespacial y de defensa, lo que atrae más ganancias hacia los especialistas en construcción de cajas.
La inflexión de la demanda en servidores de IA refuerza la importancia de la experiencia en gabinetes, placas frías y ensamblaje de cables, lo que eleva aún más la cuota de mercado de la construcción de cajas. Empresas de segundo nivel como Plexus, que se adjudicó el contrato de Evolv Technology en noviembre de 2025, subrayan que la rápida integración de sistemas genera oportunidades más allá de las megacapitalizaciones. Entre 2026 y 2031, se prevé que el tamaño del mercado norteamericano de EMS para la construcción de cajas se acerque a los 40 2 millones de dólares, aproximadamente una cuarta parte del valor regional, a medida que las adjudicaciones llave en mano desplazan las adjudicaciones puramente a nivel de junta directiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de negocio: Las soluciones híbridas llave en mano se benefician a medida que los fabricantes de equipos originales buscan la rendición de cuentas de un solo proveedor
La fabricación por contrato mantuvo una participación del 64.58 % en 2025, lo que refleja la sólida trayectoria de los acuerdos en automatización industrial, telecomunicaciones y electrónica automotriz. Sin embargo, los modelos híbridos y llave en mano registran una tasa de crecimiento anual compuesta (TCAC) del 6.81 % porque los fabricantes de equipos originales (OEM) desean una factura única para la adquisición de materiales, la verificación del diseño y la documentación de cumplimiento. En el ensamblaje de servidores de IA, los hiperescaladores especifican límites de rendimiento y delegan el riesgo de abastecimiento de memoria y sustratos de alto ancho de banda a su socio de servicios de fabricación de productos electrónicos, pagando una prima del 5 % al 8 % para reducir las sorpresas en la asignación. Los acuerdos híbridos también dominan las nuevas NPI de dispositivos médicos, donde los OEM son copropietarios de las herramientas, pero el contratista gestiona las auditorías de la FDA. La fabricación de diseño original (OEM) sigue siendo un nicho para los participantes de servicios de fabricación de productos electrónicos en Norteamérica, concentrado en periféricos de consumo y nodos de IoT de marca de operador. Sin embargo, los proveedores de dispositivos en la nube adoptan cada vez más la asistencia de diseño para minimizar la dependencia de equipos de hardware internos.
El campus de IA de Jabil en Carolina del Norte ejemplifica el modelo híbrido: los clientes conservan el firmware, mientras que Jabil coinvierte en automatización y posee los dispositivos de prueba, lo que ofrece ventajas de velocidad que las tiendas de consignación no pueden igualar. Kimball Electronics revela una concentración de ingresos superior al 30 % entre sus tres principales clientes del sector automotriz, lo que indica que la fabricación por contrato tradicional conlleva el riesgo de dependencia del cliente. A medida que los fabricantes de equipos originales (OEM) priorizan la resiliencia del suministro sobre el coste marginal, los acuerdos llave en mano se adentran más en los sectores automotriz y de defensa, transformando la composición de ingresos hasta 2031.
Por proceso de fabricación: el embalaje avanzado aumenta con la complejidad del acelerador de IA
La tecnología de montaje superficial (SMT) mantuvo una participación del 53.47 % en 2025 tras décadas de inversión de capital. Sin embargo, el crecimiento se ha mantenido por debajo de la media del mercado debido a que los encapsulados avanzados absorben el gasto incremental. El tamaño del mercado norteamericano de EMS, vinculado a interposers 2.5D, fan-out a nivel de oblea y ensamblaje de chiplets, aumentará a una tasa de crecimiento anual compuesta (TCAC) del 6.97 % hasta 2031, a medida que la IA y los diseños de memoria de alto ancho de banda superen los límites térmicos y de señal de la SMT. El orificio pasante sigue siendo vital en fuentes de alimentación robustas y conectores militares, pero pierde participación a medida que las variantes de ajuste a presión y SMT mejoran la resistencia a las vibraciones. Los criterios de IPC Clase 3 están migrando hacia dispositivos de IA de consumo, lo que aumenta la intensidad de la inspección y favorece a los proveedores con líneas de inspección óptica y por rayos X automatizadas. Jabil aprovecha las placas frías micromaquinadas de Mikros Technologies para abordar densidades de puntos calientes superiores a 150 W/cm², lo que demuestra que la IP térmica y las habilidades de encapsulado avanzado están cada vez más entrelazadas.
Celestica registró un crecimiento interanual del 17% en los ingresos de sus centros de datos en el tercer trimestre de 2024 tras adoptar sustratos compatibles con chiplets para módulos de unidades de procesamiento gráfico, lo que demuestra la ventaja de ser pionero. Los módulos de radar para automóviles adoptan diseños de antena encapsulada para reducir los factores de forma y, al mismo tiempo, mejorar el rendimiento electromagnético, trasladando el valor del ensamblaje a nivel de placa al ensamblaje a nivel de encapsulado. Por lo tanto, si bien la tecnología SMT sigue siendo omnipresente, los sectores con mayor rentabilidad se están orientando hacia el encapsulado avanzado, donde las barreras técnicas protegen los márgenes frente a los grandes competidores asiáticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: La electrificación automotriz impulsa el crecimiento más rápido del segmento
La electrónica industrial lideró el mercado con el 38.93% de los ingresos de 2025, distribuidos entre la automatización de fábricas, los sistemas de edificios, los equipos de prueba y los controles de energía, donde los largos ciclos de vida de los productos promueven la producción nacional. Sin embargo, la electrónica automotriz registra la CAGR más sólida, con un 7.54%, ya que las plataformas de vehículos eléctricos y los mandatos regulatorios de ADAS multiplican el contenido de las placas. Un sistema de propulsión eléctrico de batería única requiere conjuntos complejos de inversor, cargador y gestión de baterías, cada uno de los cuales exige una calidad de construcción y trazabilidad de IPC Clase 3. La infraestructura de comunicaciones se mantiene estable a medida que se implementan las puertas de enlace 5G y edge, pero los fabricantes de equipos originales (OEM) están consolidando a los proveedores con presencia global, lo que limita la participación de las pequeñas empresas. Los dispositivos médicos ofrecen márgenes superiores, a menudo superiores al 12% bruto, gracias a las auditorías de la FDA y Health Canada que disuaden a los nuevos participantes. La electrónica de consumo sigue estando impulsada por el precio; las grandes plantas asiáticas mantienen su dominio, pero los prototipos de entrega rápida siguen fluyendo a los socios locales cuando las hojas de ruta de los productos se reducen.
Las empresas de defensa, aeroespacial y satélites LEO mantienen una demanda cautiva bajo las restricciones del Reglamento Internacional de Tráfico de Armas. La hoja de ruta Starlink de SpaceX, que prevé 42 000 satélites, permite ciclos recurrentes de ensamblaje de PCB de cuatro semanas en plantas de EE. UU. y México. Durante el período de pronóstico, la oportunidad adicional de USD 8 000 millones para la industria automotriz sustenta un crecimiento superior al del mercado, lo que garantiza que el mercado norteamericano de servicios de fabricación de productos electrónicos continúe diversificándose, desde teléfonos móviles de consumo hasta hardware de misión crítica.
Análisis geográfico
Mercado de servicios de fabricación de productos electrónicos en Estados Unidos
Estados Unidos representó el 86.71 % de los ingresos regionales por servicios de fabricación de productos electrónicos en 2025, y se prevé que registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.61 % hasta 2031. El mercado está impulsado por clústeres en Texas, California, Arizona y Carolina del Norte, que albergan proveedores de primer nivel, fábricas de semiconductores y contratistas principales de defensa. Los fondos de la Ley CHIPS concentran la fabricación de obleas y la construcción de empaques avanzados en Arizona, Ohio y Nueva York, pero la capacidad de ensamblaje aún es insuficiente, lo que mantiene una utilización regional ajustada. Los contratos de defensa y aeroespaciales, regidos por las cláusulas ITAR y Buy America, refuerzan aún más la producción, ya que los fabricantes de equipos originales (OEM) no pueden externalizar programas sensibles. Como resultado, el mercado de servicios de fabricación de productos electrónicos de Norteamérica disfruta de un nivel mínimo de ingresos estructural incluso durante las recesiones del sector de los semiconductores.
Mercado canadiense de servicios de fabricación de productos electrónicos
Canadá representa una base menor en el mercado norteamericano de servicios de fabricación electrónica (EMS). Esto se debe a la especialización en nichos de mercado como la aviónica aeroespacial en Montreal y Toronto, y la electrónica médica regulada cerca de Ottawa, donde los fabricantes de equipos originales (OEM) valoran la proximidad a centros de ingeniería y agencias reguladoras. La expansión de Jabil en Ottawa en agosto de 2025 y los programas aeroespaciales de larga trayectoria de Celestica avalan esta trayectoria de crecimiento. Las tasas de adopción de la norma ISO 13485 superan el promedio estadounidense, lo que posiciona a Canadá para aprovechar las oportunidades de nuevos productos (NPI) cuando las líneas de producción de nivel 1 de EE. UU. estén saturadas.
Mercado de servicios de fabricación de productos electrónicos en México
México se beneficia de las reglas de origen del T-MEC y registró 36.1 mil millones de dólares de inversión extranjera directa en 2023, gran parte de la cual se destinó a líneas de arneses automotrices y módulos de sensores en Guadalajara y Tijuana. El arbitraje laboral sigue siendo atractivo, pero los fabricantes de equipos originales (OEM) ubican cada vez más aquí la construcción de radares, lidar y cámaras de mayor valor para equilibrar los costos con la logística. El empleo en electrónica superó los 700,000 trabajadores para 2024, y el gobierno promueve la capacitación técnica para apoyar el ensamblaje de módulos complejos. Si bien el dominio estadounidense de la defensa de alta confiabilidad y el trabajo médico limita el potencial de crecimiento de México, el país seguirá superando los promedios globales de SMT a medida que se acelera la deslocalización.
Las cadenas de suministro transfronterizas se están estrechando a medida que las fábricas de semiconductores de Arizona suministran sustratos de empaquetado avanzado a las plantas de placas de Jalisco, que luego envían los subconjuntos a los integradores de sistemas finales en Texas. Este acuerdo mantiene los costos del mercado norteamericano de servicios de fabricación de productos electrónicos competitivos con respecto a Asia, a la vez que cumple con los requisitos de seguridad. Sin embargo, la congestión ferroviaria y portuaria a lo largo de la frontera entre Estados Unidos y México interrumpe ocasionalmente el flujo, lo que pone de manifiesto las deficiencias de infraestructura que los planificadores regionales deben solucionar para mantener la trayectoria prevista.
Panorama competitivo
El mercado de servicios de fabricación de productos electrónicos en Norteamérica muestra una concentración moderada: Jabil, Flex, Celestica y Sanmina tenían una participación combinada estimada del 35-40% en 2025, mientras que el resto se fragmentaba entre especialistas de nivel 2 y operaciones cautivas. Los pesos pesados asiáticos Foxconn, Pegatron, Compal, Quanta y Wistron están construyendo instalaciones en EE. UU. y México para prestar servicio a proveedores de nube a gran escala y fabricantes de equipos originales (OEM) de la industria automotriz, sujetos a las restricciones de ITAR y Buy America, lo que inyecta nueva capacidad e intensifica la competencia de precios. La estrategia se divide entre actores de escala que buscan la integración vertical y proveedores de nicho que defienden verticales reguladas donde las certificaciones FDA, IATF 16949 o ITAR crean barreras. Las adquisiciones de Mikros Technologies y Hanley Energy Group por parte de Jabil ejemplifican la vía de la integración vertical, combinando la propiedad intelectual térmica y de energía con el ensamblaje para obtener contratos de servidores de IA.
Plexus y Benchmark se centran en el sector médico y de defensa, aprovechando las certificaciones ISO 13485 y AS9100 para mantener márgenes de dos dígitos incluso ante la disminución de la demanda de los consumidores. La plataforma EV.OS de Foxconn amenaza con mercantilizar el hardware automotriz al estandarizar las interfaces y transferir el valor al software, lo que podría erosionar el poder de fijación de precios de las unidades de fabricación si se adopta ampliamente. La adopción de tecnología se acelera en todo el sector: la inspección en línea basada en visión artificial, la soldadura selectiva y el control de procesos basado en IA reducen las tasas de escape de defectos por debajo de 10 ppm en las unidades de fabricación de Clase 3, convirtiéndose en una apuesta segura para 2028. Quienes no puedan financiar las actualizaciones de automatización se arriesgan a una erosión de márgenes y a la pérdida de clientes. La confianza en el mercado de capitales se volvió positiva cuando el índice EMS de Lincoln International repuntó un 20.7 % en el tercer trimestre de 2025, lo que refleja la creencia de los inversores de que la relocalización del volumen compensa los costes laborales y de cumplimiento normativo a corto plazo.
Los factores de riesgo incluyen la volatilidad en la asignación de componentes en memorias de alto ancho de banda, los gastos de cumplimiento para la eliminación gradual de PFAS y el envejecimiento de la mano de obra cualificada. No obstante, persisten oportunidades de desarrollo en empaquetado avanzado, ensamblajes de refrigeración líquida y prototipos de satélites LEO de entrega rápida. Las empresas que dominen estos nichos están preparadas para generar flujos de beneficios sostenibles incluso cuando los márgenes de beneficio se reducen en otros sectores.
Líderes de la industria de servicios de fabricación de productos electrónicos en América del Norte
Jabil Inc.
Flex Ltd.
Celestica Inc.
Corporación Sanmina
plexo corp.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: el Laboratorio Nacional de Oak Ridge completó una modernización de la unidad de distribución de refrigerante en su supercomputadora Frontier, demostrando un ahorro de energía del 35 % y abriendo contratos de servicio para proveedores de servicios de fabricación de productos electrónicos regionales.
- Noviembre de 2025: Jabil adquirió Hanley Energy Group, mejorando las soluciones de distribución y almacenamiento de energía para clientes de centros de datos de IA y carga de vehículos eléctricos.
- Noviembre de 2025: Kimball Electronics inauguró una planta de dispositivos médicos de 308,000 pies cuadrados en Indianápolis, consolidando las operaciones de Tampa para ganar escala en sistemas de validación de esterilización y trazabilidad.
- Noviembre de 2025: Plexus ganó el contrato de Evolv Technology para codesarrollar hardware de detección de seguridad habilitado con IA, aprovechando la experiencia en prototipos rápidos y diseño para fabricación.
Alcance del informe del mercado de servicios de fabricación de productos electrónicos en América del Norte
El informe de mercado de servicios de fabricación de productos electrónicos de América del Norte está segmentado por tipo de servicio (servicios de fabricación de productos electrónicos, servicios de ingeniería, servicios de implementación de pruebas y desarrollo, servicios de logística, otros tipos de servicios), modelo de negocio (fabricación por contrato (CM), fabricación de diseño original (ODM), híbrido / llave en mano / otros modelos de negocio), proceso de fabricación (tecnología de montaje superficial (SMT), tecnología de orificio pasante (THT), empaquetado avanzado / procesos híbridos), usuario final (dispositivos móviles, electrónica de consumo, computadoras, industrial, automotriz, comunicación, iluminación, médico, otros usuarios finales) y geografía (América del Norte). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Servicios de fabricación de productos electrónicos | Asamblea PCB |
| Ensamblaje electromecánico/Construcción de cajas | |
| prototipado | |
| Otros servicios de fabricación de productos electrónicos | |
| Servicios de Ingeniería | |
| Servicios de implementación de pruebas y desarrollo | |
| Servicios de Logística | |
| Otros tipos de servicios |
| Fabricación por contrato (CM) |
| Fabricación de diseño original (ODM) |
| Modelos de negocio híbridos/llave en mano/otros |
| Tecnología de montaje en superficie (SMT) |
| Tecnología de orificio pasante (THT) |
| Embalaje avanzado / Procesos híbridos |
| Dispositivos móviles (teléfonos inteligentes y tabletas) |
| Electrónica de Consumo: |
| Computadora (PC/Escritorio/Portátil) |
| Industrial |
| Motorium |
| Comunicación |
| Iluminación |
| Médical Scientific |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico |
| Por tipo de servicio | Servicios de fabricación de productos electrónicos | Asamblea PCB |
| Ensamblaje electromecánico/Construcción de cajas | ||
| prototipado | ||
| Otros servicios de fabricación de productos electrónicos | ||
| Servicios de Ingeniería | ||
| Servicios de implementación de pruebas y desarrollo | ||
| Servicios de Logística | ||
| Otros tipos de servicios | ||
| Por modelo de negocio | Fabricación por contrato (CM) | |
| Fabricación de diseño original (ODM) | ||
| Modelos de negocio híbridos/llave en mano/otros | ||
| Por proceso de fabricación | Tecnología de montaje en superficie (SMT) | |
| Tecnología de orificio pasante (THT) | ||
| Embalaje avanzado / Procesos híbridos | ||
| Por usuario final | Dispositivos móviles (teléfonos inteligentes y tabletas) | |
| Electrónica de Consumo: | ||
| Computadora (PC/Escritorio/Portátil) | ||
| Industrial | ||
| Motorium | ||
| Comunicación | ||
| Iluminación | ||
| Médical Scientific | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de servicios de fabricación de productos electrónicos en América del Norte en 2026?
Generó 207.98 millones de dólares en 2026 y se prevé que alcance los 283.91 millones de dólares en 2031.
¿Qué tipo de servicio está creciendo más rápidamente en la fabricación de productos electrónicos a nivel regional?
Se proyecta que el ensamblaje electromecánico y la construcción de cajas se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 6.72 % debido a la demanda de construcciones de sistemas integrados.
¿Por qué los fabricantes de equipos originales (OEM) de automóviles están relocalizando el ensamblaje de productos electrónicos?
Las plataformas de vehículos eléctricos y los mandatos ADAS aumentan el contenido de la junta y requieren prototipos de entrega rápida que las instalaciones locales entregan más rápido que los megasitios en alta mar.
¿Qué cambio regulatorio afecta los plazos de fabricación de dispositivos médicos?
El Reglamento del Sistema de Gestión de Calidad de la FDA de febrero de 2026 armoniza la Parte 820 del Título 21 del CFR con la norma ISO 13485:2016, obligando a los fabricantes de equipos originales (OEM) a asociarse con fabricantes contratados certificados.
¿Cómo influye la Ley CHIPS y Ciencia en la capacidad regional?
Asigna 36.4 millones de dólares a fábricas y plantas de embalaje, lo que crea una demanda posterior de líneas de fabricación de cajas y tableros que los fabricantes contratados ahora agregan en toda América del Norte.
¿Qué proceso de fabricación ofrece el mayor margen de beneficio?
Los procesos de empaquetado avanzados e híbridos, incluidos los interpositores 2.5D y las técnicas de despliegue a nivel de oblea, conllevan márgenes más altos debido a la complejidad técnica y la intensidad de capital.


