

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
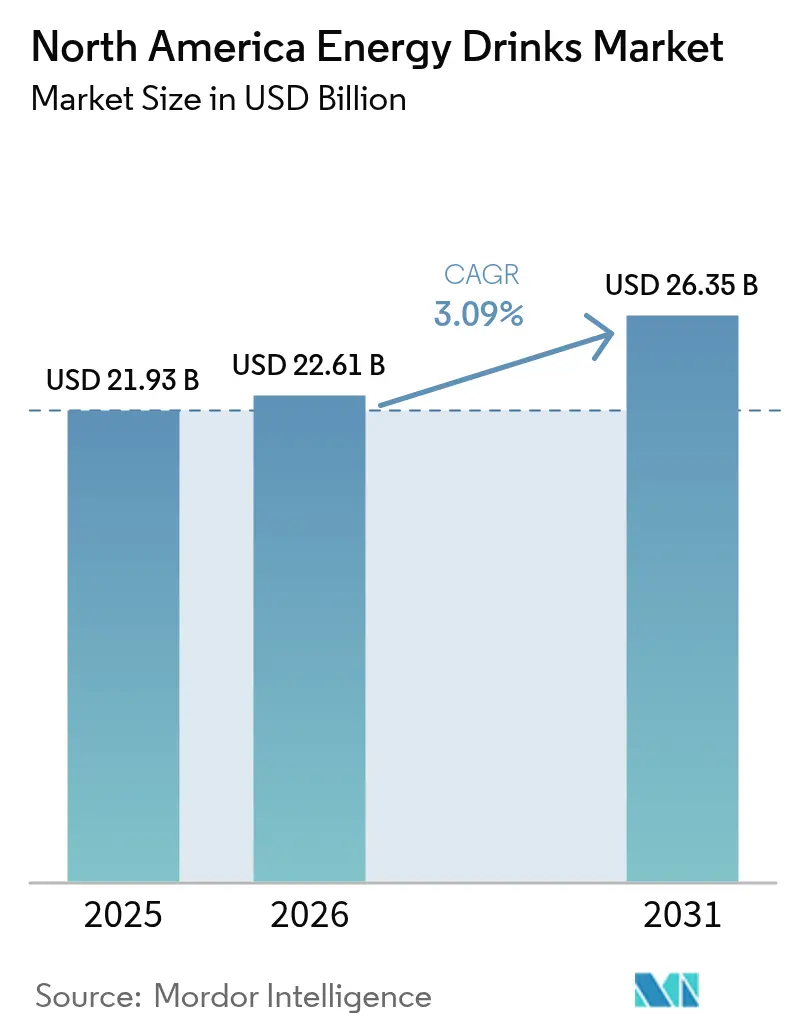
| Tamaño del mercado (2026) | USD 22.61 mil millones |
| Tamaño del mercado (2031) | USD 26.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.09% CAGR |
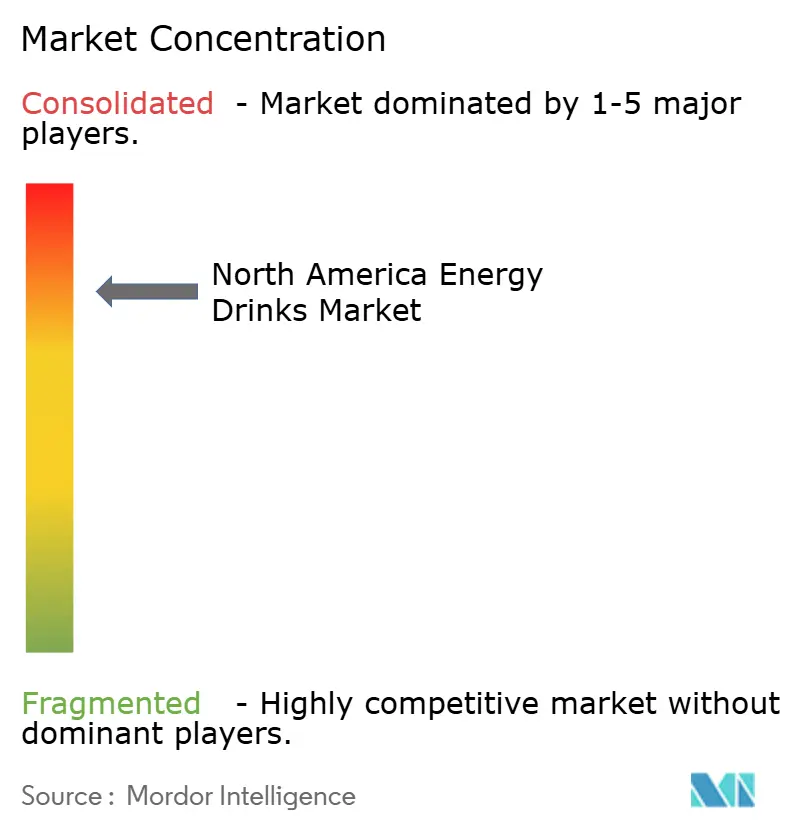
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas energéticas en Norteamérica por Mordor Intelligence
El mercado norteamericano de bebidas energéticas alcanzó un valor de 21.93 millones de dólares en 2025 y se estima que crecerá de 22.61 millones de dólares en 2026 a 26.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.09% durante el período de pronóstico (2026-2031). Las fórmulas tradicionales basadas en alto contenido de azúcar y cafeína sintética están perdiendo terreno a medida que los consumidores se inclinan por bebidas con etiquetas limpias, sin azúcar y con funciones específicas, posicionadas para mejorar la inmunidad, la cognición y la recuperación. El poder de fijación de precios premium reside en las marcas que respaldan sus afirmaciones con extractos botánicos reconocibles, edulcorantes no nutritivos y un origen transparente, mientras que las marcas tradicionales se basan en una rotación agresiva de sabores para mantener su presencia en los estantes. La reorganización de los canales de distribución es igualmente pronunciada: las tiendas de conveniencia siguen siendo el principal punto de venta fuera del comercio tradicional, pero las tiendas de descuento, los clubes de compras y las suscripciones directas al consumidor están creciendo más rápido a medida que la inflación aumenta la sensibilidad al precio en todos los niveles de ingresos. Mientras tanto, las bebidas energéticas de marca blanca se están expandiendo rápidamente, erosionando la lealtad a la marca entre los consumidores que buscan la mejor relación calidad-precio y presionando a los fabricantes para que mejoren la diferenciación a través de la innovación funcional y el marketing de estilo de vida.
Conclusiones clave del informe
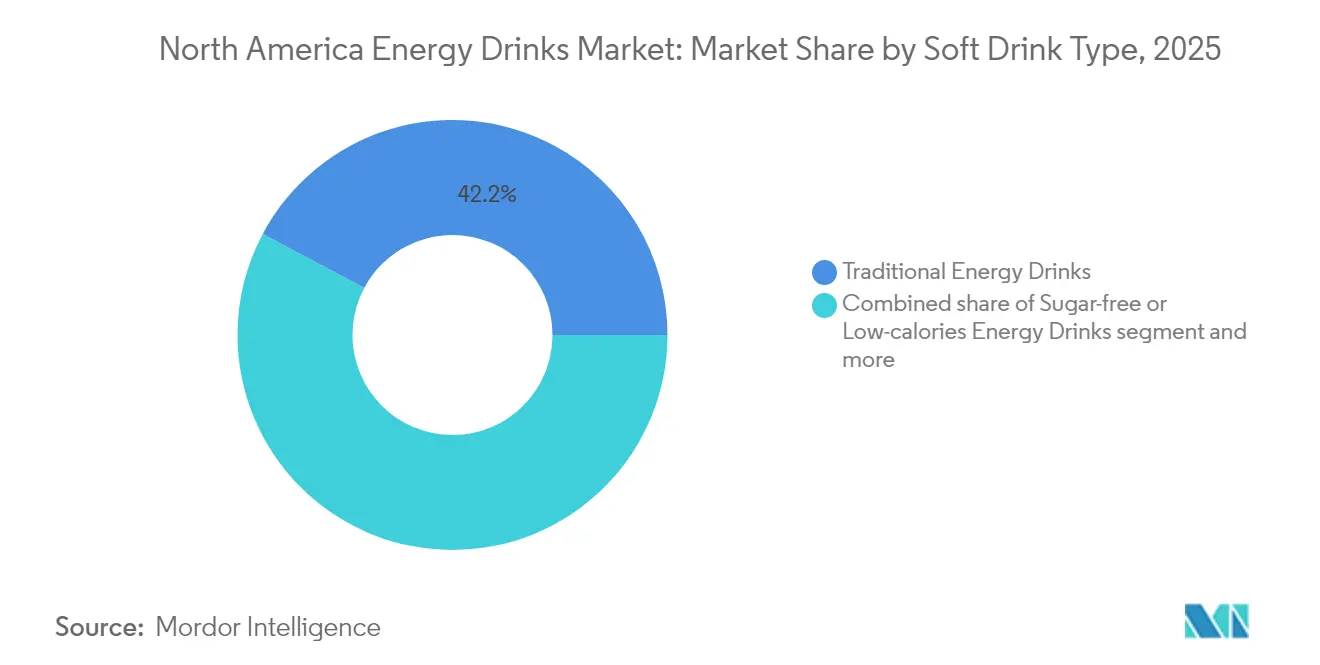
- Por tipo de refresco, las formulaciones tradicionales todavía tenían el 42.21% de la participación del mercado de bebidas energéticas de América del Norte en 2025, mientras que las variantes naturales y orgánicas avanzan a una CAGR del 4.86% hasta 2031.
- Por tipo de embalaje, las latas de metal capturaron el 55.74 % del tamaño del mercado de bebidas energéticas de América del Norte en 2025, mientras que se prevé que las botellas de vidrio se expandan a una CAGR del 5.01 % hasta 2031.
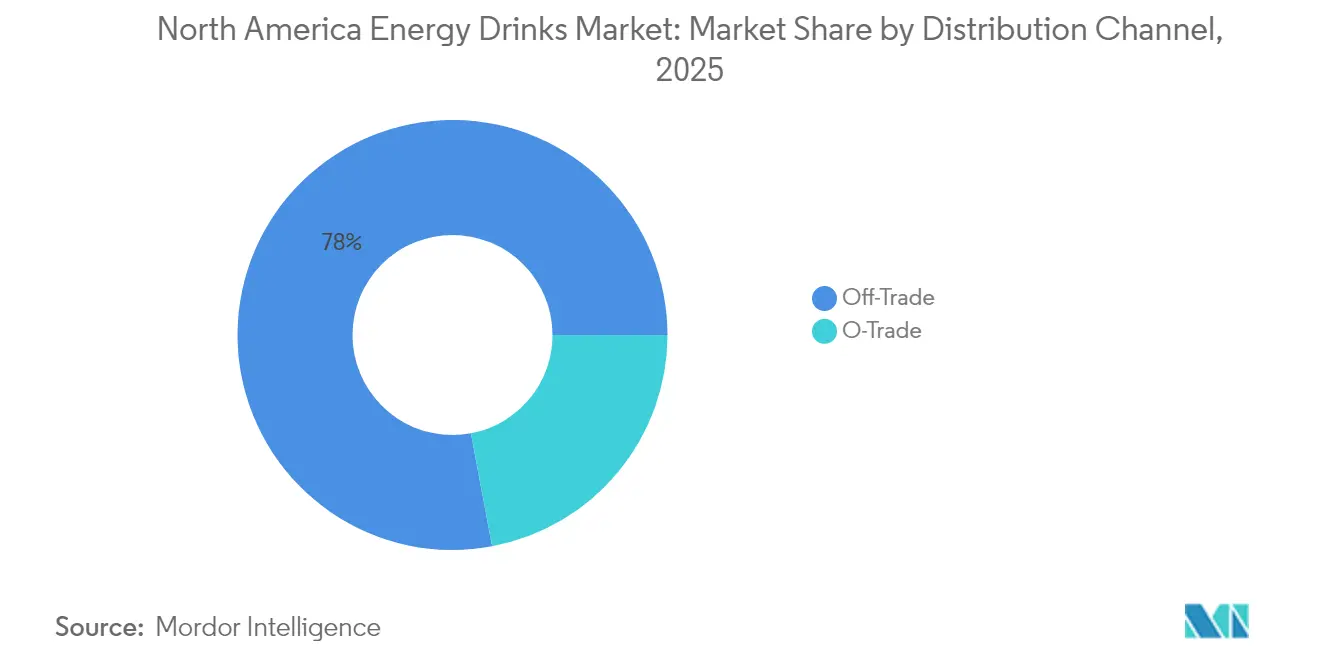
- Por canal de distribución, los puntos de venta off-trade representaron el 77.95% de las ventas en 2025; se prevé que los locales on-trade aumenten a una CAGR del 5.88% a medida que el tráfico pospandémico se normalice.
- Por funcionalidad, las bebidas orientadas a la resistencia representaron el 52.88 % de los ingresos en 2025, mientras que las variantes de recuperación muscular enriquecidas con BCAA y electrolitos están en camino de alcanzar una CAGR del 5.12 % hasta 2031.
- Por países, Estados Unidos tenía el 91.73% de la participación en el mercado de bebidas energéticas de América del Norte en 2025, mientras que se proyecta que Canadá crecerá a una CAGR del 5.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bebidas energéticas en Norteamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La expansión de las afirmaciones funcionales, como el apoyo inmunológico, estimula el crecimiento | + 0.7% | América del Norte, con una mayor adopción en los centros urbanos de Estados Unidos y las metrópolis canadienses | Mediano plazo (2-4 años) |
| Los millennials y la generación Z impulsan la demanda de productos para mejorar el rendimiento | + 0.9% | Estados Unidos y Canadá, particularmente en la cohorte de edad de 18 a 34 años | Corto plazo (≤ 2 años) |
| Los patrocinios deportivos y las campañas de marketing juvenil mejoran la visibilidad de la marca | + 0.5% | Estados Unidos y México, con repercusión en Canadá a través de los medios transfronterizos | Mediano plazo (2-4 años) |
| La influencia de las redes sociales promueve la prueba de nuevos sabores y shots | + 0.6% | América del Norte, liderada por Estados Unidos, adopción de TikTok e Instagram | Corto plazo (≤ 2 años) |
| La demanda de mejoras cognitivas impulsa las bebidas híbridas | + 0.8% | Estados Unidos y Canadá, especialmente entre profesionales y estudiantes | Mediano plazo (2-4 años) |
| El estilo de vida urbano exige soluciones energéticas rápidas para agendas ocupadas | + 0.7% | Corredores urbanos de Estados Unidos, Canadá y México (Toronto, Nueva York, Ciudad de México) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La expansión de las afirmaciones funcionales, como el apoyo inmunológico, estimula el crecimiento
La industria de las bebidas energéticas está evolucionando a medida que cobran fuerza las afirmaciones funcionales relacionadas con la inmunidad, la resiliencia al estrés y la cognición. Las bebidas están pasando de formulaciones básicas basadas en cafeína a productos con múltiples beneficios para el rendimiento diario, y los consumidores buscan cada vez más adaptógenos como la ashwagandha, la rodiola y el ginseng, junto con nootrópicos como la L-teanina, la alfa-GPC y la melena de león. Esta tendencia impulsa a las marcas a crear fórmulas integradas de "energía + inmunidad + concentración", donde las fuentes de cafeína de origen vegetal (p. ej., té verde, guayusa, matcha, yerba mate y guaraná, como se observa en las ofertas orgánicas de GURU) actúan como portadores más limpios de ingredientes funcionales en lugar de simples estimulantes. Los esfuerzos de investigación y desarrollo se centran ahora en lograr resultados cognitivos o inmunitarios específicos aprovechando las sinergias de los ingredientes, lo que permite precios superiores a los de las mezclas estándar de taurina, cafeína y azúcar. Los marcos regulatorios, como las directrices de alimentos suplementados de Canadá que limitan la cafeína a 180 mg por porción y exigen advertencias sobre la edad, están presionando a los formuladores para que mejoren la eficacia percibida de la cafeína y al mismo tiempo garanticen el cumplimiento. [ 1 ]Fuente: Gobierno de Canadá, "Nuevas etiquetas de precaución en las bebidas energéticas con cafeína", canada.ca Ingredientes clínicamente validados, como nooLVL de Nutrition21, un complejo de arginina-silicato enlazado que ha demostrado mejorar la atención, la memoria de trabajo y el tiempo de reacción, están sentando las bases para afirmaciones fundamentadas que se ajustan a los estándares regulatorios. Esta evidencia clínica conecta los requisitos de marketing con los regulatorios, permitiendo a las marcas elaborar afirmaciones precisas en el frente del envase, de acuerdo con las regulaciones de alimentos y suplementos. Los minoristas están respondiendo ampliando el espacio en los estantes premium, especialmente en los pasillos de productos naturales y saludables, cerca de vitaminas y productos de nutrición deportiva. Este ecosistema está impulsando la segmentación del portafolio, con las bebidas energéticas tradicionales dirigidas a los consumidores sensibles al precio, mientras que las líneas funcionales atraen a los compradores que se fijan en las etiquetas y buscan apoyo para el sistema inmunitario y el bienestar mental.
Los millennials y la generación Z impulsan la demanda de productos para mejorar el rendimiento
Los millennials y la generación Z están impulsando cambios significativos en el mercado de las bebidas energéticas al redefinir la mejora del rendimiento como una opción de estilo de vida en lugar de una aplicación de nicho. Los consumidores de entre 18 y 34 años dominan el volumen de la categoría, priorizando las fórmulas sin azúcar, la transparencia en el abastecimiento de ingredientes y las marcas que se alinean con sus identidades de fitness, esports o de creación. Datos del NIH revelan que casi un tercio de los adolescentes estadounidenses de entre 12 y 17 años consumen regularmente bebidas energéticas, lo que las convierte en el segundo suplemento dietético más utilizado después de los multivitamínicos, lo que subraya la importancia de dirigirse a un público más joven para fomentar la fidelidad a la marca a largo plazo. [ 2 ]Fuente: Centro Nacional de Salud Complementaria e Integral (NCCIH), "Bebidas energéticas", nccih.nih.gov Celsius Holdings ha capitalizado este cambio, logrando un crecimiento interanual de los ingresos del 84% en el segundo trimestre de 2025 al posicionarse como una marca de "energía saludable y orientada al fitness". Su línea Alani Nu ha aprovechado con éxito el segmento femenino desatendido que asiste al gimnasio, registrando un crecimiento del 129% a través de sabores personalizados, estética pastel y asociaciones con influencers. La asociación ampliada entre Celsius y PepsiCo en septiembre de 2025 ha mejorado aún más la accesibilidad en tiendas de conveniencia y grandes superficies, integrando bebidas energéticas en las rutinas diarias junto con proteínas listas para consumir, kits de comida o refrigerios. De manera similar, la asociación de C4 Energy con la WWE, lanzada en WrestleMania XL en 2024, se dirige a los hombres de la Generación Z al integrar el producto en historias de lucha libre, entradas y contenido de atletas, fomentando la prueba al conectar la marca con temas de fuerza y entrenamiento. Los minoristas asignan cada vez más espacio en el refrigerador a marcas que conectan con subculturas centradas en el rendimiento, como los aficionados al gimnasio, las consumidoras femeninas o los gamers, mientras que las marcas tradicionales de refrescos tienen dificultades para competir debido a su enfoque en la frescura y la nostalgia. Las marcas de bebidas energéticas especializadas están aprovechando su afinidad con las subculturas juveniles y su crecimiento, basado en datos, entre los jóvenes de 18 a 34 años y los adolescentes para asegurar una ubicación privilegiada en los estantes, un muestreo agresivo y mejores activaciones de marketing digital.
Los patrocinios deportivos y las campañas de marketing juvenil mejoran la visibilidad de la marca
Los patrocinios deportivos y las campañas de marketing dirigidas a jóvenes impulsan cada vez más la visibilidad de marca al integrar bebidas energéticas en puntos de contacto culturales relevantes para los entusiastas del fitness, los videojuegos y los aficionados a los deportes extremos. Estas estrategias fomentan la promoción orgánica de boca en boca, más efectiva que la publicidad tradicional en una era de bloqueadores de anuncios y un consumo mediático fragmentado. Al posicionar las bebidas energéticas como potenciadores del rendimiento en lugar de simples refrescos, las marcas conectan el consumo con momentos de aspiración, como rituales previos a los partidos o sesiones de recuperación, lo que conecta fuertemente con el grupo demográfico juvenil que prefiere las bebidas funcionales. Por ejemplo, en 2023, UFC se asoció con PRIME, una marca de bebidas hidratantes fundada por Logan Paul y KSI, en un acuerdo de marketing global plurianual, convirtiendo a PRIME en la Bebida Deportiva Oficial Global de UFC. Esta alianza integra PRIME en los activos de UFC, incluyendo eventos de Pago por Evento y Fight Nights, con una presencia destacada de la marca dentro del Octágono y en las transmisiones, lo que se traduce en un aumento de las ventas minoristas, ya que las publicaciones de los atletas en redes sociales con productos de marca generan interés inmediato en el consumidor. Las campañas juveniles amplifican este impacto mediante filtros de realidad aumentada (RA), integraciones de Twitch e iniciativas de muestreo en campus, gamificando el descubrimiento de productos y garantizando que marcas como Ghost Lifestyle se mantengan destacadas durante las transmisiones de Fortnite o el contenido de TikTok relacionado con gimnasios sin depender de la publicidad televisiva tradicional. La sinergia entre patrocinios y campañas digitales crea un ciclo autosostenible donde la exposición a eventos genera contenido generado por el usuario (CGU), amplificado por algoritmos para llegar a audiencias similares, manteniendo la visibilidad más allá del evento y aprovechando la autenticidad de los influencers para sortear las regulaciones de marketing juvenil. Los minoristas priorizan estas marcas de alta visibilidad en ubicaciones privilegiadas, respaldadas por datos de ventas comprobados de asociaciones, lo que finalmente redefine la visibilidad como una métrica vinculada a la relevancia cultural y al ROI basado en la activación, en lugar de las impresiones tradicionales.
El estilo de vida urbano exige soluciones energéticas rápidas para agendas ocupadas
Las tendencias de urbanización, con una población urbana de Canadá que superará el 80% en 2023 y la de Estados Unidos superará el 84% en 2024 según datos del Banco Mundial, están impulsando un mayor consumo de bebidas energéticas en áreas metropolitanas como Toronto, Montreal, Vancouver y las principales ciudades estadounidenses como Nueva York, Los Ángeles, Chicago y San Francisco. [ 3 ]Fuente: Banco Mundial, "Población urbana (% de la población total) - Estados Unidos", data.worldbank.org Los desplazamientos más largos, el trabajo por turnos y las economías de 24 horas reducen las oportunidades de dormir, lo que genera una demanda de soluciones de alerta instantánea. Las tiendas de conveniencia se están beneficiando de esta tendencia, con un aumento en las ventas de bebidas energéticas durante las paradas para repostar, las pausas para el almuerzo y los turnos nocturnos, lo que las convierte en la opción preferida de los consumidores urbanos con horarios ajustados. Los restaurantes de servicio rápido (QSR) también están capitalizando esta demanda, con iniciativas como el lanzamiento de Sparkd' Energy por parte de Dunkin en febrero de 2024, una bebida carbonatada a precio competitivo que contiene vitaminas B6 y B12, cafeína y guaraná, diseñada para atraer a los trabajadores en movimiento a través de los canales de autoservicio. Mientras tanto, las tiendas de dólar están experimentando un crecimiento a medida que la inflación impulsa a los consumidores a optar por opciones más económicas, mientras que las tiendas de consumo masivo amplían su surtido y las tiendas club aumentan las compras al por mayor. Sin embargo, los establecimientos de conveniencia tradicionales en las zonas suburbanas enfrentan desafíos debido a la disminución del tráfico peatonal. Esta fragmentación de canales subraya la importancia de una estrategia de distribución multiformato, en la que las marcas aprovechan sus extensas redes de intermediarios para mantener una ventaja competitiva frente a las startups de venta directa al consumidor (DTC) que carecen de alcance omnicanal. La densidad urbana, con un 80-84% de la población residente en ciudades, amplifica la velocidad de venta en tiendas de conveniencia y restaurantes de servicio rápido, mientras que la distribución diversificada garantiza la disponibilidad en diversos puntos de contacto, como gasolineras, tiendas de dólar y autoservicios. El enfoque de Dunkin ejemplifica cómo los restaurantes de servicio rápido pueden convertir a los clientes de café en consumidores de bebidas energéticas durante los periodos de mayor agotamiento, lo que refuerza la relevancia de la categoría. Las bebidas energéticas se han convertido en parte integral de los estilos de vida urbanos, facilitando los desplazamientos y los turnos de trabajo, mientras que las estrategias de distribución sólidas garantizan la resiliencia del mercado en entornos urbanos de alta densidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Competencia de otros formatos de hidratación | -0.4% | América del Norte, con la mayor presión en los pasillos de bebidas deportivas de Estados Unidos | Corto plazo (≤ 2 años) |
| Presión regulatoria sobre el azúcar y los productos con alto contenido de grasas, azúcares y azúcares (HFSS) | -0.6% | México y algunos estados de Estados Unidos (California, Nueva York), con propagación a Canadá | Mediano plazo (2-4 años) |
| Los problemas en la cadena de suministro de ingredientes naturales interrumpen la disponibilidad | -0.3% | América del Norte, afectando particularmente a las marcas orgánicas y de Comercio Justo | Mediano plazo (2-4 años) |
| Las restricciones regulatorias sobre el contenido de cafeína y la verificación de la edad limitan las ventas impulsivas | -0.5% | Canadá y México, con propuestas emergentes a nivel estatal en Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Competencia de otros formatos de hidratación
El mercado de las bebidas energéticas se enfrenta a una creciente competencia de formatos alternativos de hidratación, a medida que los consumidores optan por bebidas deportivas, aguas con electrolitos y bebidas de hidratación funcional que priorizan la recuperación y una vitalidad sostenida sin la sobreestimulación asociada a las fórmulas ricas en cafeína. Estas alternativas están ganando prominencia en momentos clave de consumo, como la rehidratación post-entrenamiento y las rutinas diarias de bienestar, donde productos como las bebidas deportivas de Gatorade y los polvos de rehidratación de Bodyarmor, sin aditivos artificiales, atraen a los consumidores centrados en el fitness que buscan electrolitos en lugar de picos de energía. Las bebidas deportivas están superando a las bebidas energéticas en las tiendas de conveniencia, impulsadas por innovaciones como los sistemas ION4 bajos en azúcar y las opciones de etiqueta limpia que atraen a compradores proactivos y conscientes de la salud. A medida que las marcas difuminan las fronteras de las categorías, las bebidas energéticas que incorporan ingredientes como BCAA y creatina intentan imitar la nutrición deportiva. Sin embargo, las marcas centradas en la hidratación mantienen una ventaja competitiva en la recuperación y la reposición de electrolitos, lo que les resta volumen a las bebidas energéticas tradicionales a la salida del gimnasio y en los momentos de recuperación. Los minoristas están respondiendo destinando más espacio en frío a productos de hidratación de alta velocidad, reduciendo la presencia de bebidas energéticas en las secciones orientadas al fitness. El posicionamiento natural de Bodyarmor resuena en medio de la demanda de marcas limpias. Además, los formatos de hidratación se están expandiendo hacia el "bienestar proactivo" con aditivos funcionales como adaptógenos, atractivos para los millennials que priorizan la salud intestinal, el apoyo al estado de ánimo y la recuperación muscular por encima de los suplementos energéticos a base de cafeína. Las innovaciones en hidratación mejorada, como las aguas con infusión de hidrógeno y aminoácidos, están diluyendo aún más el papel de las bebidas energéticas más allá de las necesidades de rendimiento intensivo. En Norteamérica, donde las tendencias de hidratación han aumentado el interés de los consumidores, como se refleja en los datos de búsqueda de Google para marzo de 2025, esta competencia está limitando el crecimiento de las bebidas energéticas al convertir las compras impulsivas en opciones de hidratación deliberadas, especialmente a medida que aumenta la preocupación por el sodio y la demanda de alternativas limpias, lo que limita el papel de las bebidas energéticas a nichos específicos de "alerta" dentro del cambiante panorama de las bebidas funcionales.
Las restricciones regulatorias sobre el contenido de cafeína y la verificación de la edad limitan las ventas impulsivas
Las restricciones regulatorias sobre el contenido de cafeína y la verificación de edad están impactando significativamente las ventas impulsivas en el mercado de bebidas energéticas. Medidas como el límite de cafeína de 180 mg por porción de Health Canada y las declaraciones de precaución obligatorias vigentes a partir del 1 de enero de 2026, que destacan los riesgos cardiovasculares y neurológicos para los grupos vulnerables, están forzando reformulaciones que diluyen la potencia del producto y reducen el atractivo premium. Simultáneamente, las prohibiciones en casi 100 municipios de Quebec sobre la venta de bebidas energéticas en centros recreativos e instalaciones públicas restringen el acceso para los consumidores más jóvenes, particularmente el grupo de edad de 15 a 24 años, donde el consumo de bebidas energéticas es predominante. Estas restricciones han impulsado iniciativas de salud pública que abogan por un límite de edad en la venta minorista similar a las regulaciones sobre el alcohol y el tabaco. Por el contrario, la falta de un límite de cafeína de la FDA de los Estados Unidos permite porciones superiores a 300 mg, lo que crea discrepancias regulatorias que obligan a las marcas estadounidenses a reformular o retirar productos del mercado canadiense, lo que aumenta los costos de la cadena de suministro transfronteriza. Las discusiones emergentes a nivel estatal en Estados Unidos sobre la verificación de edad en el punto de venta podrían afectar aún más las ventas en tiendas de conveniencia al aumentar los retrasos en las cajas y reducir las compras no planificadas durante las paradas para repostar o comer. Estos desafíos combinados —los límites de cafeína en Canadá, las prohibiciones de locales en Quebec, las regulaciones enfocadas en los jóvenes, la flexibilidad regulatoria en EE. UU. y la posible verificación de edad— están limitando colectivamente la dependencia del mercado de las ventas urbanas espontáneas. Los minoristas se enfrentan al dilema de ofrecer productos bajos en cafeína con ventas más lentas o limitar el surtido para evitar los problemas de verificación, lo que en última instancia limita las oportunidades de crecimiento de las marcas establecidas que se enfrentan a marcos regulatorios divergentes.
Análisis de segmento
Por tipo de refresco: Las etiquetas limpias aceleran el segmento orgánico
Las bebidas energéticas tradicionales, lideradas por Red Bull y Monster Beverage, representaron el 42.21% de la cuota de mercado en 2025. Sin embargo, estos actores consolidados están perdiendo terreno frente a la competencia de productos orgánicos y sin azúcar, dirigidos a los millennials y la generación Z, que se preocupan por su salud. Se proyecta que el segmento de bebidas energéticas naturales y orgánicas crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.86% hasta 2031, superando la tasa de crecimiento promedio del mercado del 3.09%. Este crecimiento se debe a un mayor escrutinio por parte de los consumidores sobre las etiquetas de ingredientes, con una preferencia por productos sin colorantes ni saborizantes artificiales, ni cafeína sintética. En respuesta a estas tendencias, GURU Organic Energy reformuló su línea principal de productos en 2024, incorporando ingredientes como té verde, guayusa, matcha, yerba mate y guaraná. Estos cambios, junto con las certificaciones USDA Organic y Fair Trade, permiten a GURU asegurar un espacio premium en los canales minoristas de alimentos naturales. De igual manera, Runa Clean Energy aprovecha la guayusa, una hoja de acebo originaria de Ecuador, como fuente de 150 miligramos de cafeína. Con certificaciones orgánicas y de comercio justo del USDA, Runa se posiciona como una alternativa sostenible al café de cultivo convencional y a la cafeína sintética.
Paralelamente al auge de las ofertas orgánicas, las bebidas energéticas sin azúcar y bajas en calorías están conquistando cuota de mercado al atraer a consumidores que priorizan la reducción de calorías en lugar de las certificaciones orgánicas. Más de la mitad de los nuevos lanzamientos de bebidas energéticas en 2024 incluían afirmaciones de que no contenían azúcar, lo que refleja este cambio en las preferencias de los consumidores. Mientras tanto, los shots energéticos, como los formatos de 56 ml (2 onzas) popularizados por 5-Hour Energy, están experimentando un declive a medida que los consumidores optan cada vez más por latas listas para beber de mayor tamaño. Estos formatos más grandes ofrecen una mejor relación calidad-precio por miligramo de cafeína y se alinean con las tendencias de hidratación. Además, las bebidas energéticas híbridas que combinan energía con proteínas o electrolitos están conquistando nichos de mercado. Sin embargo, estos productos carecen de la escala de distribución necesaria para competir con los líderes del mercado tradicionales o sin azúcar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: el metal predomina, el vidrio gana terreno premium
Las latas de metal representaron el 55.74 % de la cuota de mercado de envases en 2025, gracias a su infinita reciclabilidad y a la eficiencia de la cadena de suministro. Estas eficiencias permiten a los fabricantes abastecerse de latas a nivel nacional, evitando así los costes de transporte asociados al vidrio. El aluminio, cuando su contenido reciclado supera el 50 %, presenta una huella de carbono un 79 % menor en consumo energético y un 67 % menor en emisiones de gases de efecto invernadero, en comparación con el PET virgen. Este umbral se alinea con los compromisos de Coca-Cola, PepsiCo y Keurig Dr Pepper, respaldados por su iniciativa "Every Bottle Back", de 100 millones de dólares, que se centra en mejorar la infraestructura municipal de reciclaje. Por otro lado, se proyecta que las botellas de vidrio crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.01 % hasta 2031, ya que las marcas premium aprovechan la pureza percibida y la sostenibilidad del vidrio para justificar precios de venta al público entre un 20 % y un 30 % superiores a los de sus equivalentes de aluminio.
Las botellas de PET siguen siendo un formato de envasado clave, especialmente para presentaciones multiusos en tiendas de club y grandes superficies, donde los consumidores suelen adquirir paquetes de 4 y 6 unidades para consumo doméstico. Coca-Cola HBC mantuvo un contenido de PET 100 % reciclado durante 2024 e implementó programas de aligeramiento, logrando una reducción del 15 % en el uso de plástico por botella sin comprometer la integridad estructural. Formatos como los envases asépticos, los cartones Tetra Pak y las bolsas se adaptan a aplicaciones específicas, como los shots individuales y las bebidas energéticas infantiles. Sin embargo, esta última categoría enfrenta desafíos regulatorios, ya que los gobiernos imponen restricciones al acceso de menores a la cafeína. Los vasos desechables, comúnmente utilizados en servicios de alimentación y restaurantes de comida rápida, representan un segmento más pequeño del mercado de envases, pero están experimentando un crecimiento. Esta tendencia se ve respaldada por iniciativas como la expansión de los menús de bebidas energéticas de Dunkin' para captar la demanda del consumidor por la tarde.
Por canal de distribución: el comercio minorista lidera, el comercio minorista se recupera
Los canales off-trade, que incluyen supermercados, hipermercados, tiendas de conveniencia, tiendas especializadas y venta minorista en línea, representaron el 77.95% de la participación de mercado en 2025. Sin embargo, los locales on-trade, como bares, restaurantes, gimnasios, clubes nocturnos y complejos de entretenimiento, están experimentando un resurgimiento, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.88% hasta 2031. Este crecimiento se debe a la normalización del tráfico peatonal pospandemia y a las iniciativas estratégicas de los operadores para combinar bebidas energéticas con alimentos, lo que aumenta el promedio de las facturas. Las tiendas de conveniencia han experimentado un aumento en las ventas de bebidas energéticas, pero las ventas en dólares han disminuido a medida que las ubicaciones suburbanas pierden tráfico ante las tiendas de dólar, los grandes almacenes y las tiendas de club. Las tiendas de dólar atraen a consumidores preocupados por la inflación que priorizan la asequibilidad sobre la lealtad a la marca, mientras que las tiendas de club atraen a hogares que compran paquetes múltiples para consumo doméstico. El comercio minorista en línea se está expandiendo rápidamente, particularmente en Canadá, donde la penetración del comercio electrónico de refrigerios y bebidas creció entre 2022 y 2024. Este crecimiento está respaldado por servicios de entrega en el mismo día y modelos de suscripción que fomentan las compras repetidas.
Los supermercados e hipermercados siguen siendo el mayor segmento de consumo fuera de la red, ofreciendo una amplia variedad de marcas, sabores y tamaños de envase. Sin embargo, las bebidas energéticas de marca blanca están ganando terreno a medida que minoristas como Walmart, Kroger y Costco introducen marcas propias con precios entre un 30 % y un 40 % inferiores a sus equivalentes nacionales. Las tiendas especializadas, incluyendo tiendas de alimentos naturales y tiendas de suplementos, se dirigen a los consumidores que buscan fórmulas orgánicas, de Comercio Justo y enriquecidas con nootrópicos, que tienen un precio superior al de los productos convencionales. El crecimiento del consumo en la red se concentra en gimnasios y centros de fitness urbanos, donde las bebidas energéticas se posicionan junto con batidos de proteínas y suplementos pre-entrenamiento. Los restaurantes de comida rápida también están capitalizando esta tendencia. Por ejemplo, Dunkin' lanzó su bebida energética "Sparkd" en febrero de 2024 para competir con las alternativas embotelladas durante el desayuno y la tarde. Los bares y discotecas, tradicionalmente dominados por los mezcladores Red Bull y Jägermeister, están diversificando su oferta de bebidas energéticas para incluir opciones sin azúcar y orgánicas. Estas alternativas satisfacen a los clientes preocupados por la salud que evitan el jarabe de maíz con alto contenido de fructosa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por funcionalidad: la resistencia domina, la recuperación gana terreno
Las fórmulas para aumentar la resistencia y la energía representaron el 52.88 % de la cuota de mercado en 2025, impulsadas por ingredientes clave como la cafeína, la taurina, las vitaminas del complejo B y el guaraná. Estos componentes proporcionan un estado de alerta inmediato y una resistencia sostenida, satisfaciendo las necesidades de trabajadores por turnos, estudiantes y atletas. Se proyecta que el segmento de recuperación muscular crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.12 % hasta 2031, impulsado por la inclusión de aminoácidos de cadena ramificada (L-leucina, L-isoleucina, L-valina), electrolitos (sodio, potasio, magnesio) y aislados de proteínas. Estos ingredientes están diseñados para minimizar el daño muscular inducido por el ejercicio y acelerar la reposición de glucógeno, satisfaciendo así las necesidades de los consumidores que se preocupan por su bienestar físico.
Otras funcionalidades, como la mejora cognitiva, el apoyo inmunitario y la elevación del estado de ánimo, están ganando terreno a pesar de tener cuotas de mercado más pequeñas. Las marcas integran cada vez más adaptógenos (ashwagandha, rodiola, ginseng) y nootrópicos (L-teanina, alfa-GPC, melena de león) en sus fórmulas, ofreciendo productos que combinan energía física con claridad mental. Una encuesta de 2024 reveló que los consumidores estadounidenses priorizan la energía cerebral sostenida, lo que refleja una creciente demanda de soluciones que aborden tanto la fatiga física como la confusión cognitiva. HIBO Energy, lanzado en 2024, ejemplifica esta tendencia al combinar 140 miligramos de cafeína orgánica de cáscara sagrada y té verde con ácido clorogénico y prebióticos, posicionándose en la intersección de la energía, la salud intestinal y el rendimiento mental. De igual manera, Celsius Holdings comercializa su línea insignia como una bebida fitness que acelera el metabolismo mediante una mezcla patentada de extracto de té verde, guaraná, jengibre y cafeína. La marca se beneficia del apoyo de influencers de fitness y atletas de CrossFit, quienes difunden su mensaje centrado en el rendimiento en plataformas como Instagram y TikTok. La tasa de crecimiento anual compuesta (TCAC) del 5.12 % del segmento de recuperación muscular se alinea con la demanda del mercado estadounidense de nutrición deportiva, donde los consumidores ya compran proteínas en polvo, suplementos preentrenamiento y mezclas de aminoácidos. Las bebidas energéticas se consideran cada vez más una alternativa práctica y lista para beber, que consolida múltiples beneficios funcionales en una sola referencia.
Análisis geográfico
Mercado de bebidas energéticas de Estados Unidos
En 2025, Estados Unidos captó el 91.73 % de los ingresos por bebidas energéticas en Norteamérica, impulsado por la tendencia de premiumización, ya que los consumidores optaban cada vez más por variantes sin azúcar y orgánicas. Red Bull y Monster Beverage representaron en conjunto poco más de la mitad de las ventas en dólares estadounidenses durante el año, aunque su cuota de mercado combinada ha disminuido desde sus máximos históricos. Este cambio refleja la creciente influencia de competidores como Celsius, Alani Nu y marcas blancas, que han ampliado su presencia en tiendas de conveniencia, grandes superficies y tiendas de dólar. Celsius Holdings reportó un crecimiento interanual de los ingresos del 84 % en el segundo trimestre de 2025, impulsado por su alianza de distribución con PepsiCo y campañas específicas en redes sociales que posicionaron la marca como una alternativa orientada al fitness a las bebidas energéticas tradicionales. La madurez del mercado estadounidense se evidencia en la diversificación de los canales minoristas. Las tiendas de dólar y las grandes superficies experimentaron un crecimiento, mientras que las tiendas de conveniencia tradicionales experimentaron un descenso, lo que indica una preferencia del consumidor por la optimización de precios y la variedad de productos sobre la proximidad. Además, según los NIH, casi un tercio de los adolescentes estadounidenses de entre 12 y 17 años consumen regularmente bebidas energéticas. Esto convierte a las bebidas energéticas en el segundo suplemento dietético más popular, después de los multivitamínicos, lo que ha generado debates a nivel estatal sobre las restricciones de edad y el etiquetado de la cafeína. Sin embargo, hasta 2025, no se había promulgado ninguna legislación federal.
Mercado canadiense de bebidas energéticas
Se proyecta que el mercado canadiense de bebidas energéticas crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.78 % hasta 2031, casi el doble del promedio continental. Los millennials urbanos de ciudades como Toronto, Montreal y Vancouver están impulsando este crecimiento al priorizar las fórmulas de etiqueta limpia sobre las opciones tradicionales con alto contenido de azúcar. En Quebec, el consumo de bebidas energéticas entre los residentes de 20 a 34 años ha aumentado, con incrementos tanto en el consumo diario como semanal. Entre los jóvenes quebequenses de 15 a 24 años, una parte significativa ha probado las bebidas energéticas, y la mitad las consume varias veces al año. Los próximos cambios regulatorios de Health Canada, vigentes a partir del 1 de enero de 2026, introducirán un límite de cafeína de 180 miligramos y nuevos requisitos de etiquetado para los alimentos suplementados. Estas regulaciones pueden retrasar el lanzamiento de productos debido al ciclo de reformulación, pero también crean oportunidades para las marcas que adoptan proactivamente las etiquetas limpias y los ingredientes funcionales. Mientras tanto, el comercio electrónico está transformando el mercado canadiense de refrigerios y bebidas. El crecimiento de los servicios de entrega en el mismo día y de los modelos de suscripción está impulsando las compras repetidas, favoreciendo a las marcas nativas digitales como GURU y Yerbaé por sobre los actores tradicionales que dependen de la distribución física.
Mercado de bebidas energéticas en México y Norteamérica
En México, el mercado de bebidas energéticas se encuentra en expansión, pero los desafíos regulatorios limitan su potencial de crecimiento. El 29 de marzo de 2025 se implementó una prohibición nacional de bebidas con cafeína en las escuelas. Además, se aprobó una legislación que prohíbe la venta a menores de 18 años, con multas que alcanzan los MX 226,280 (aproximadamente USD 13,300). Estas medidas limitan las compras impulsivas entre los adolescentes, un grupo demográfico clave para el consumo experimental. Además, las etiquetas de advertencia obligatorias en el frente del paquete ahora requieren sellos octagonales negros en productos que exceden los umbrales de azúcar, sodio, grasas saturadas y calorías. Esto ha impulsado los esfuerzos de reformulación hacia edulcorantes no nutritivos y ha contribuido a una disminución en las compras de bebidas azucaradas, particularmente en mercados públicos y tiendas pequeñas. El resto de América del Norte, que comprende mercados y territorios más pequeños, contribuye marginalmente a los ingresos regionales. Sin embargo, estas áreas presentan oportunidades de espacio en blanco para las marcas que buscan ventajas de ser pioneras en geografías menos competitivas en comparación con Estados Unidos, Canadá y México.
Panorama competitivo
El mercado norteamericano de bebidas energéticas registra un alto nivel de consolidación, lo que indica que un puñado de multinacionales —PepsiCo, The Coca-Cola Company, Red Bull, Monster Beverage y Keurig Dr Pepper— controlan la mayor parte de las redes de distribución, los presupuestos promocionales y el espacio en las estanterías de tiendas de conveniencia, supermercados y grandes superficies. La consolidación estratégica ha cobrado impulso en 2024-2025, con la adquisición por parte de empresas consolidadas de marcas emergentes para acceder a los consumidores de la Generación Z y mejorar su experiencia funcional. Por ejemplo, la adquisición por parte de Keurig Dr Pepper del 60 % de Ghost Energy por 990 millones de dólares en octubre de 2024, con opción a adquirir el resto para 2028, pone de manifiesto la preferencia por ampliar el alcance de la distribución mediante adquisiciones en lugar del crecimiento orgánico. De igual forma, la alianza de PepsiCo con Celsius Holdings en septiembre de 2025 consolidó marcas como Celsius, Alani Nu y Rockstar bajo un mismo paraguas, aumentando su participación al 11 % por 585 millones de dólares. Además, la adquisición de un coenvasador por parte de Celsius por 75 millones de dólares en noviembre de 2024 subraya la creciente necesidad de integración vertical, especialmente a medida que los fabricantes por contrato enfrentan dificultades para satisfacer la demanda de variantes sin azúcar y orgánicas. Estos avances ponen de manifiesto cómo los líderes del mercado aprovechan la escala para acelerar el crecimiento, lo que crea importantes barreras para las marcas más pequeñas e independientes que dependen de la financiación externa.
Las oportunidades de diferenciación residen en nichos emergentes como la mejora cognitiva, la recuperación muscular y los envases sostenibles, donde la demanda supera la capacidad de las empresas tradicionales para innovar en la categoría de cafeína, un producto básico. Los nootrópicos, como la L-teanina, la alfa-GPC y la melena de león, permiten precios premium al ofrecer beneficios cognitivos comprobados, como lo demuestra nooLVL de Nutrition21, respaldado por ensayos clínicos revisados por pares y que evita las preocupaciones de la FDA sobre medicamentos. Las mezclas para la recuperación muscular con BCAA y electrolitos están ganando terreno, posicionando a las bebidas energéticas como alternativas listas para beber (RTD) a los polvos y suplementos preentrenamiento, especialmente entre los consumidores de nutrición deportiva en EE. UU. Prime Hydration, impulsado por el alcance de los influencers Logan Paul y KSI, quienes juntos suman 40 millones de suscriptores en YouTube, revolucionó el mercado al conseguir la exclusividad de Walmart y convertirse en el producto de hidratación más vendido de 2023, superando brevemente a Gatorade. Estas tendencias resaltan el potencial que tienen los actores ágiles para aprovechar las capas funcionales y las estrategias minoristas específicas.
Las ofertas de marcas blancas en grandes minoristas como Walmart, Kroger y Costco también están transformando el panorama competitivo. Con precios entre un 30 % y un 40 % más bajos que las marcas nacionales, estos productos atraen a compradores preocupados por la inflación y erosionan la fidelidad a la marca en todos los segmentos de precio. Este cambio representa un desafío para las carteras consolidadas que tardan más en cambiar de una oferta principal basada en estimulantes. A medida que el mercado evoluciona, las empresas que se adaptan rápidamente a la demanda de los consumidores de productos multifuncionales y soluciones sostenibles están mejor posicionadas para impulsar el crecimiento en estos segmentos emergentes.
Líderes de la industria de bebidas energéticas en Norteamérica
-
Red Bull GmbH
-
Corporación de bebidas monstruosas.
-
PepsiCo, Inc.
-
Compañía Coca-Cola
-
Celsius Holdings, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Grupo Jumex y AriZona Beverages ampliaron su alianza con el lanzamiento de Jumex Energy, una nueva línea de bebidas energéticas. Estas bebidas combinan las mezclas de néctares de frutas de Jumex con una fórmula que mejora el rendimiento. La línea de productos incluía sabores ligeramente carbonatados de mango y fresa, cada uno con 150 mg de cafeína. Además, las bebidas estaban enriquecidas con vitaminas C, B5, B6 y B12, y una mezcla de taurina, guaraná y ginseng.
- Julio de 2025: O'Neill Vintners & Distillers lanzó Catalyst, una bebida energética diseñada para consumidores preocupados por su salud. Catalyst ofrecía 120 mg de cafeína, 10 calorías y no contenía azúcar, edulcorantes artificiales, colorantes ni saborizantes. Su fórmula avanzada incorpora nootrópicos premium para mejorar la concentración y el rendimiento cognitivo. Además, incluía cafeína vegetal y vitaminas B12 y B6, que favorecían el metabolismo y la producción natural de energía.
- Mayo de 2025: Anheuser-Busch y 1st Phorm lanzaron recientemente su línea de bebidas energéticas, Phorm Energy, en Estados Unidos. La línea de productos incluía cuatro sabores distintos: Screamin' Freedom, Blue Blitz, Orange Fury y Grape Smash. Estas bebidas incorporaban cafeína natural derivada del té verde, electrolitos para favorecer la hidratación y una mezcla de ingredientes formulada para mejorar la concentración. Además, no contenían azúcar ni saborizantes artificiales.
Alcance del informe sobre el mercado de bebidas energéticas en América del Norte
El informe del mercado de bebidas energéticas de Norteamérica está segmentado por tipo de refresco (tradicional, sin azúcar o bajo en calorías, natural/orgánico, shots energéticos, otros), tipo de envase (botellas de PET, botellas de vidrio, latas metálicas, envases asépticos, vasos desechables), canal de distribución (on-trade, off-trade), funcionalidad (resistencia/aumento de energía, recuperación muscular, otros) y ubicación geográfica (Estados Unidos, Canadá, México, resto de Norteamérica). Las previsiones de mercado se expresan en valor (USD).
Por tipo de refresco
| Bebidas energéticas tradicionales |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías |
| Bebidas energéticas naturales/orgánicas |
| Disparos de energía |
| Otras bebidas energéticas |
Por tipo de embalaje
| Botellas de PET |
| Botellas de vidrio |
| Lata de metal |
| Envases asépticos (tetra pak, cartones, bolsas) |
| Vasos desechables |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Supermercado / Hipermercado |
| Tiendas de conveniencia | |
| Tiendas Especializadas | |
| Ventas en línea | |
| Otros Canales de Distribución |
Por Funcionalidad
| Aumento de resistencia/energía |
| Recuperación Muscular |
| Otros |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Resto de américa del norte |
| Por tipo de refresco | Bebidas energéticas tradicionales | |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | ||
| Bebidas energéticas naturales/orgánicas | ||
| Disparos de energía | ||
| Otras bebidas energéticas | ||
| Por tipo de embalaje | Botellas de PET | |
| Botellas de vidrio | ||
| Lata de metal | ||
| Envases asépticos (tetra pak, cartones, bolsas) | ||
| Vasos desechables | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercado / Hipermercado | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Por Funcionalidad | Aumento de resistencia/energía | |
| Recuperación Muscular | ||
| Otros | ||
| Por país | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Refrescos carbonatados (CSD) - Los refrescos carbonatados (CSD) se refieren a bebidas no alcohólicas carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas suelen incluir refrescos de cola, lima-limón, naranja y varios refrescos con sabores de frutas. Comercializado en latas, botellas o dispensador fuente.
- Zumos - Hemos considerado jugos envasados que engloban bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ellas, procesadas y selladas en diversos formatos de envases como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té y café listos para beber (RTD) - El té y el café listos para beber (RTD) son bebidas no alcohólicas preenvasadas que se elaboran y preparan para el consumo sin dilución adicional. El té RTD generalmente incluye varias variedades de té, con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café RTD involucra formulaciones de café preelaborado, a menudo mezclado con leche, azúcar o saborizantes, y está convenientemente empaquetado para su consumo sobre la marcha.
- Bebidas Energizantes - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después de un esfuerzo físico, ejercicio o actividad intensa.
| Palabra clave | Definición |
|---|---|
| Bebidas gaseosas | Los refrescos carbonatados (CSD) son una combinación de agua carbonatada y aromatizantes, endulzados con azúcar o edulcorantes sin azúcar. |
| Cola estándar | Standard Cola se define como el sabor original del refresco de cola. |
| Dieta de cola | Un refresco a base de cola que contiene poca o ninguna cantidad de azúcar. |
| Carbonatos con sabor a frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor de fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea solos o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| 100% jugo | Zumo de fruta o verdura elaborado a partir de fruta en forma de zumo, sin adición de agua para completar el volumen. No se permite añadir azúcares, edulcorantes, conservantes, aromatizantes ni colorantes al zumo de fruta. |
| Bebidas de jugo (hasta 24% de jugo) | Bebidas de jugos de frutas/verduras con hasta un 24% de extracto de frutas/vegetales. |
| Néctares (25-99% Jugo) | Zumos que pueden tener entre un 25 y un 99% de fruta, con los límites mínimos legales definidos en función del tipo de fruta. |
| Jugo concentrado | Los concentrados de jugo son aquellas formas de jugos en los que se elimina la mayor parte de este líquido, lo que da como resultado un producto espeso y almibarado conocido como concentrado de jugo. |
| Café IDT | Bebidas de café envasadas que se venden en forma preparada y listas para el consumo en el momento de la compra. |
| Café helado | Un café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo. |
| Café de cerveza fría | La preparación en frío, también llamada extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té RTD | El té listo para beber (RTD) es un producto de té envasado listo para el consumo inmediato sin preparación ni preparación. |
| Té helado | El té helado o té helado es una bebida elaborada a base de té sin leche pero con azúcar y en ocasiones aromas de frutas, que se bebe fría. |
| Té Verde | El té verde es una bebida de té que promueve el estado de alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa para proporcionar estimulación física y mental. Pueden estar carbonatados o no y también pueden contener azúcar, otros edulcorantes o extractos de hierbas, entre numerosos ingredientes posibles. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las bebidas energéticas sin azúcar o bajas en calorías son bebidas energéticas sin azúcar, endulzadas artificialmente y con pocas o ninguna calorías. |
| Bebida energética tradicional | Las Bebidas Energéticas Tradicionales son refrescos funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Disparos de energía | Una bebida energética pequeña pero muy concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebidas deportivas | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónico | Las bebidas isotónicas contienen concentraciones de sal y azúcar similares a las del cuerpo humano y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio, pero con un aumento de carbohidratos. |
| Hipertónico | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Es mejor beberlos después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido muy bajo en carbohidratos y una menor concentración de sal y azúcar que el cuerpo humano. |
| Agua mejorada con electrolitos | El agua con electrolitos es agua con minerales cargados eléctricamente, como sodio, potasio, calcio y magnesio. |
| Bebidas deportivas a base de proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas a las que se les han agregado proteínas que mejorarán el rendimiento y reducirán la degradación de las proteínas musculares. |
| En el comercio | El comercio de hostelería se refiere a lugares que venden bebidas para consumo inmediato en el local, como bares, restaurantes y pubs. |
| Fuera de comercio | Fuera del comercio generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de conveniencia | Un negocio minorista que brinda al público un lugar conveniente para adquirir rápidamente una amplia variedad de productos y servicios consumibles, generalmente alimentos y gasolina. |
| Tienda de especialidades | Una tienda especializada es una tienda que ofrece una gran variedad de marcas, estilos o modelos dentro de una categoría relativamente estrecha de productos. |
| Ventas en línea | El comercio minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Embalaje aséptico | El envasado aséptico se refiere al llenado de un producto frío, comercialmente estéril, en condiciones estériles, en un recipiente preesterilizado y su cierre en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen tetrapacks, cartones, bolsas, etc. |
| Botella de PET | Por botella de PET se entiende una botella hecha de tereftalato de polietileno. |
| Latas de metal | Recipientes metálicos fabricados en aluminio o acero estañado o cincado, que se utilizan habitualmente para envasar alimentos, bebidas u otros productos. |
| Vasos desechables | Vaso Desechable significa un vaso u otro recipiente diseñado para un solo uso para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Gen z | Una forma de referirse al grupo de personas que nacieron a finales de los 1990 y principios de los 2000. |
| Milenario | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera Millennial. |
| Taurina | La taurina es un aminoácido que apoya la salud inmune y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Café | Es un establecimiento de restauración que sirve refrescos (principalmente café) y comidas ligeras. |
| Muy activo | Significa hacer/tratar mientras estamos ocupados con algo y no desviar planes para acomodarnos. |
| La penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha. |
| Tienda de descuento | Una tienda de descuento o un establecimiento de descuento ofrece un formato minorista en el que los productos se venden a precios que son, en principio, inferiores a un "precio minorista total" real o supuesto. Las empresas de descuento dependen de las compras al por mayor y de la distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | En el mercado de las bebidas, las etiquetas limpias son aquellas que se elaboran con pocos ingredientes de origen natural y no se procesan o sólo se procesan ligeramente. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como un potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento de la atención. |
| Deporte extremo | Los deportes de acción, los deportes de aventura o los deportes extremos son actividades percibidas como de alto grado de riesgo. |
| Entrenamiento por intervalos de alta intensidad | Incorpora varias rondas que alternan varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca hasta al menos el 80% de la frecuencia cardíaca máxima, seguidas de períodos cortos de movimientos de menor intensidad. |
| Caducidad | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Soda con helado | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un helado flotante. |
| Cerveza de raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, pero no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| refresco de vainilla | Un refresco carbonatado con sabor a vainilla. |
| Dairy-Free | Producto que no contiene leche ni productos lácteos de vaca, oveja o cabra. |
| Bebidas energéticas sin cafeína | Las bebidas energéticas sin cafeína dependen de otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas B y electrolitos. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación no forma parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




