

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
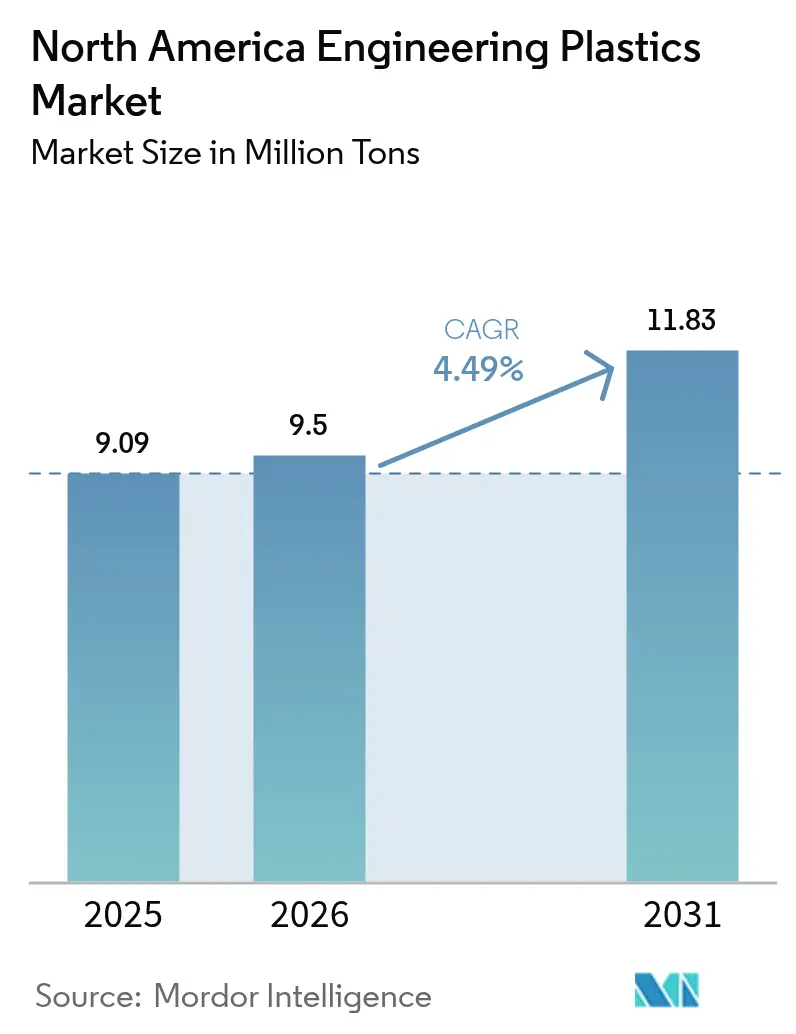
| Volumen de mercado (2026) | 9.5 millones de toneladas |
| Volumen de mercado (2031) | 11.83 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.49% CAGR |
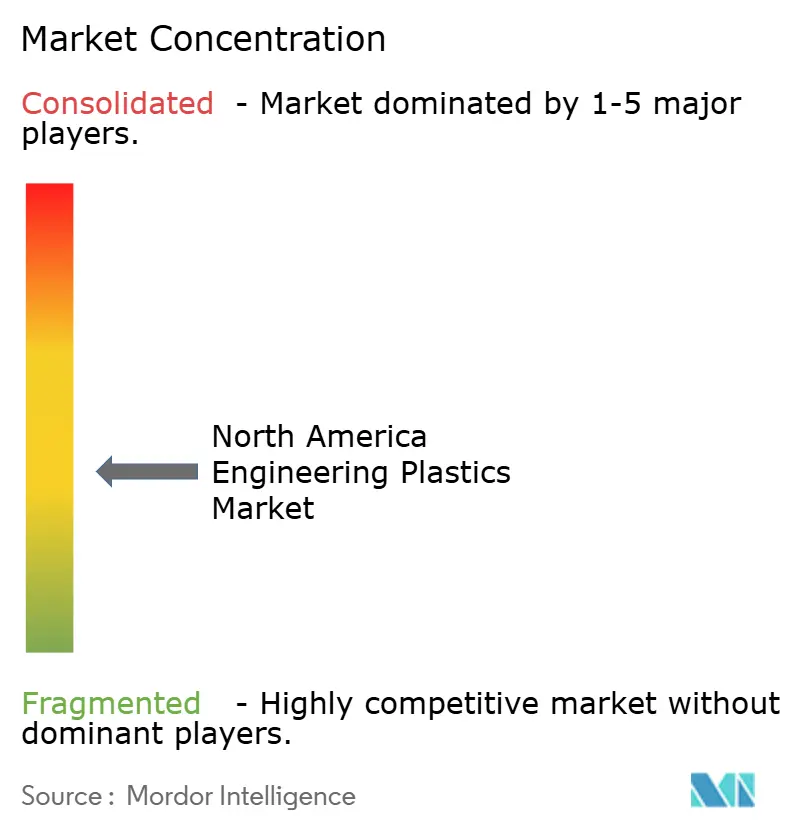
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de plásticos de ingeniería en América del Norte realizado por Mordor Intelligence
Se espera que el tamaño del mercado de plásticos de ingeniería de Norteamérica crezca de 9.09 millones de toneladas en 2025 a 9.5 millones de toneladas en 2026 y se prevé que alcance los 11.83 millones de toneladas para 2031 con una CAGR del 4.49 % durante el período 2026-2031. El crecimiento sostenido se debe a la abundancia de materia prima de gas de esquisto, que mantiene los costos de la resina competitivos, mientras que la electrificación automotriz, el despliegue de 5G y los mandatos de sostenibilidad de los envases amplían la demanda. Los estándares de Economía de Combustible Promedio Corporativa (CAFE) impulsan a los fabricantes de automóviles hacia polímeros de alto rendimiento más ligeros, y los fabricantes de semiconductores especifican resinas especiales que toleran perfiles de reflujo de 260 °C. Las inversiones en nearshoring en México y el gasto sostenido de capital en la industria química de EE. UU. han superado los 200 mil millones de dólares desde 2020, lo que ha ampliado la capacidad local para materiales de alta calidad. Las credenciales de sostenibilidad, especialmente la compatibilidad con el reciclaje avanzado y el contenido de base biológica, influyen ahora en los criterios de compra de los clientes, a medida que los reguladores endurecen las restricciones sobre las sustancias PFAS e imponen tasas de Responsabilidad Extendida del Productor (REP) a los envases no reciclables.
Conclusiones clave del informe
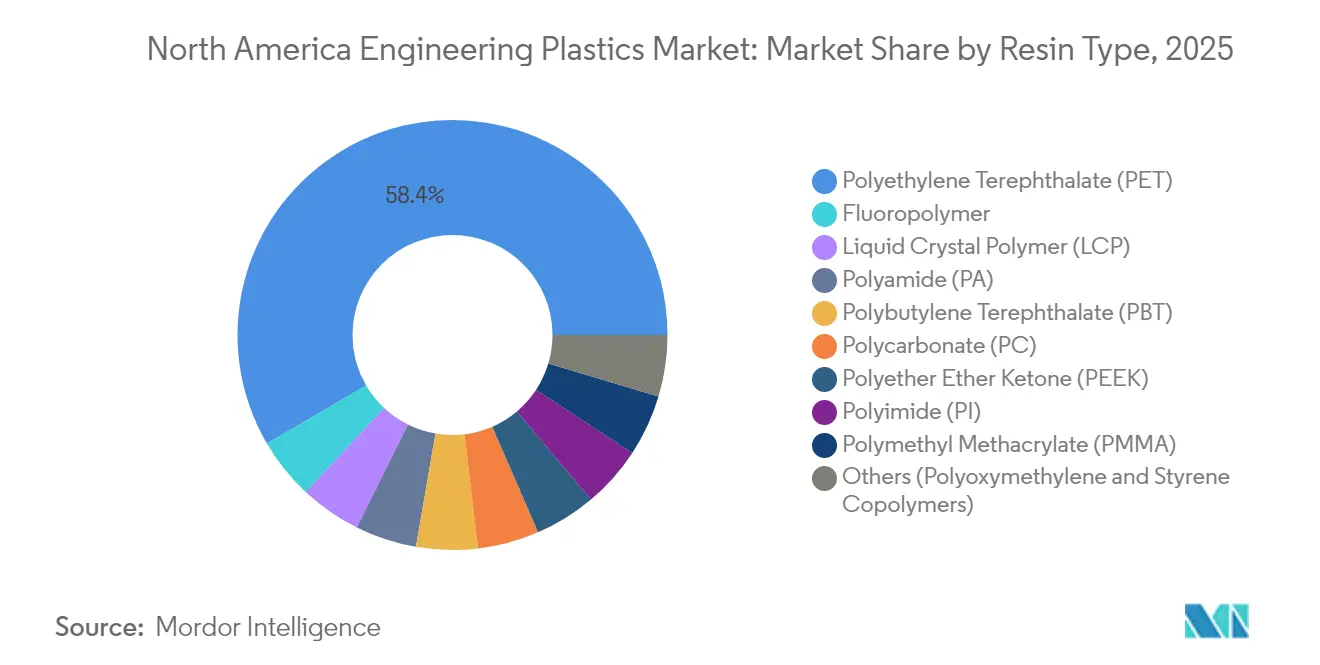
- Por tipo de resina, el tereftalato de polietileno (PET) lideró el mercado de plásticos de ingeniería de América del Norte con una participación de volumen del 58.42 % en 2025; se prevé que el polímero de cristal líquido (LCP) avance a una CAGR del 5.82 % hasta 2031.
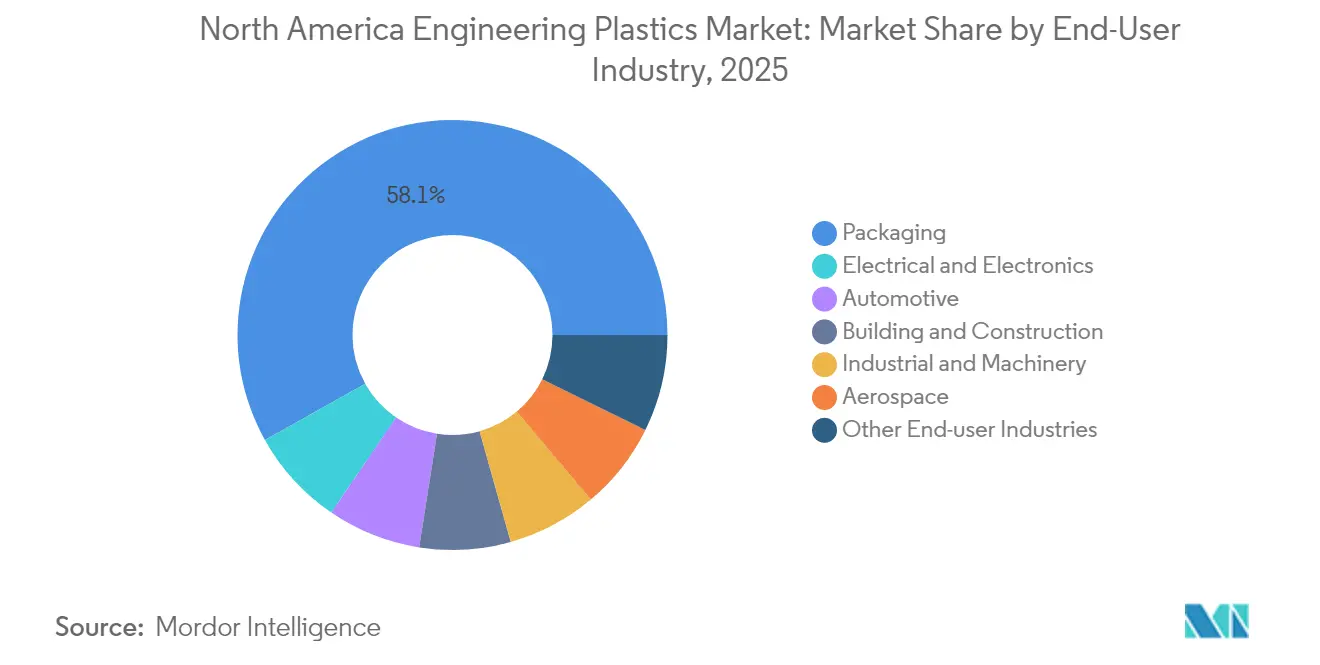
- Por industria de usuario final, el embalaje capturó una participación del 58.12 % del tamaño del mercado de plásticos de ingeniería de América del Norte en 2025, mientras que se proyecta que el sector eléctrico y electrónico registre la CAGR más rápida del 7.18 % entre 2025 y 2031.
- Por geografía, Estados Unidos representó el 83.25% de la participación del mercado de plásticos de ingeniería de América del Norte en 2025, mientras que se espera que México se expanda a una CAGR del 5.69% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de plásticos de ingeniería en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aligeramiento de la automoción y estándares CAFE | + 0.7% | Núcleo de EE. UU., contagio a Canadá | Mediano plazo (2-4 años) |
| Miniaturización en dispositivos eléctricos y electrónicos | + 0.5% | América del Norte y México | Corto plazo (≤ 2 años) |
| Mandatos de sostenibilidad en los envases | + 0.5% | EE. UU. Y Canadá | Largo plazo (≥ 4 años) |
| La industria 4.0 y la demanda de impresión 3D | + 0.4% | centros de fabricación de EE. UU. | Mediano plazo (2-4 años) |
| Ventaja en el costo de la materia prima de gas de esquisto | + 0.8% | Costa del Golfo de EE. UU., Cuenca de los Apalaches | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aligeramiento automotriz y estándares CAFE
Las regulaciones CAFE que exigen promedios de flota de 40.5 mpg en 2026 obligan a los fabricantes de automóviles a reducir el peso en vacío en un 15-20%, lo que impulsa una rápida sustitución del metal por fibra de vidrio, fibra de carbono y plásticos de ingeniería rellenos de minerales [1] Administración Nacional de Seguridad del Tráfico en Carreteras, “Regla final para CAFE del año modelo 2026”, nhtsa.gov . La Ford F-150 Lightning 2024 cuenta con carcasas de batería de poliamida reforzada con fibra de carbono, logrando una reducción de masa del 30% manteniendo la integridad en caso de colisión. Las reglas Advanced Clean Cars II de California, que exigen un 35% de ventas de vehículos de cero emisiones para 2026, amplifican la demanda de polímeros en componentes estructurales y de gestión térmica. Los fabricantes de automóviles también prefieren los plásticos por la libertad de diseño que integra soportes, clips y sujetadores directamente en piezas moldeadas, reduciendo la complejidad del ensamblaje. En consecuencia, el mercado norteamericano de plásticos de ingeniería captura valor incremental tanto de la sustitución de materiales como de la integración funcional de componentes.
Miniaturización en dispositivos eléctricos y electrónicos
El empaquetado avanzado de chips migra a diseños de sistema en paquete y antena en paquete, lo que aumenta la necesidad de resinas con constantes dieléctricas inferiores a 3.0 y temperaturas de deflexión térmica superiores a 260 °C. La inversión de TSMC en Arizona por USD 2.8 mil millones destina capacidad a sustratos LCP para módulos de radiofrecuencia 5G. La hoja de ruta de Intel para la integración heterogénea exige poliamidas termoconductoras para disipar el calor de los chiplets. Los fabricantes de electrónica por contrato en México aprovechan estos polímeros especiales para cumplir con ciclos de diseño más cortos y tolerancias dimensionales más estrictas, lo que refuerza el crecimiento de la demanda regional. Los proveedores que desarrollan formulaciones de resina en conjunto con los fabricantes de equipos originales (OEM) garantizan ciclos de vida de diseño más largos y mayores costos de conmutación.
Mandatos de sostenibilidad en los envases
Doce estados de EE. UU. promulgaron leyes EPR para 2024 que imponen tarifas de hasta USD 0.15 por libra a los plásticos no reciclables [2] Agencia de Protección Ambiental, “Extended Producer Responsibility Policy Brief”, epa.gov . Los propietarios de marcas, como Unilever, se comprometen a utilizar envases 100% reutilizables o reciclables para 2025, impulsando el cambio de películas multicapa mixtas a estructuras de PET monomaterial que son compatibles con los sistemas de reciclaje químico. Las tecnologías avanzadas de despolimerización cierran el ciclo para el PET y el nailon, reduciendo las emisiones de Alcance 3 para los fabricantes de bienes de consumo envasados. Los productores de resina que validan el cumplimiento de la FDA para el contacto con alimentos para el contenido reciclado obtienen una ventaja de ser pioneros con los convertidores. Por lo tanto, el mercado norteamericano de plásticos de ingeniería otorga una prima a los grados que combinan un alto rendimiento de barrera con vías de circularidad al final de su vida útil.
Demanda de la Industria 4.0 y la impresión 3D
La fabricación aditiva está en transición del prototipado a la producción certificada en los sectores aeroespacial, médico y de herramientas. Boeing ha obtenido la aprobación de la FAA para los accesorios de asientos de poliéter éter cetona (PEEK) impresos mediante fabricación con filamento fundido, alcanzando el 85 % del rendimiento a la tracción de las piezas moldeadas por inyección. Las resinas amorfas de alta temperatura, como la polieterimida Ultem y el PEEK semicristalino, despiertan interés por su resistencia química y su cumplimiento de las normas de toxicidad por llama, humo y otros contaminantes. Los fabricantes de maquinaria del Medio Oeste de EE. UU. están adoptando flujos de trabajo digitales que imprimen plantillas y accesorios bajo demanda, acortando así los plazos de mantenimiento. Este paradigma prioriza la demanda de materiales funcionales sobre los filamentos convencionales, lo que refuerza la propuesta de valor para el mercado norteamericano de plásticos de ingeniería.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas petroleras | -0.40% | Centros de producción de la Costa del Golfo de EE. UU. | Corto plazo (≤ 2 años) |
| Presión reguladora de PFAS y fluoropolímeros | -0.50% | Alineación regulatoria entre EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Alto gasto de capital para el procesamiento de HPP | -0.30% | Centros de fabricación de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de las materias primas petroquímicas presiona los márgenes
El crudo Brent osciló entre 70 y 85 dólares por barril en 2024, mientras que el gas Henry Hub osciló entre 2.50 y 4.20 dólares por MMBtu, lo que elevó los costos de los insumos de monómeros, que representan hasta el 70 % de los costos en efectivo de las resinas. ExxonMobil reportó una reducción de 1.2 millones de dólares en el EBITDA de la industria petroquímica, atribuida a las fluctuaciones en las materias primas, lo que pone de relieve una estrecha correlación entre los ciclos de las materias primas y la rentabilidad de las resinas especiales. Los procesadores adoptan la fijación de precios de fórmulas e instrumentos de cobertura; sin embargo, el bloqueo del capital circulante se intensifica durante los picos, lo que presiona a los fabricantes de compuestos más pequeños. La volatilidad de los márgenes de efectivo puede desalentar las inversiones de ciclo largo, ralentizando ligeramente el ritmo de expansión del mercado de plásticos de ingeniería en Norteamérica.
La presión regulatoria de los PFAS redefine las aplicaciones de los fluoropolímeros
La norma TSCA de 2024 de la EPA, Sección 8(a)(7), exige la presentación de informes exhaustivos sobre PFAS, lo que eleva los costos de cumplimiento a más de 50 millones de dólares anuales para los principales productores de fluoropolímeros. DuPont ha reservado 400 millones de dólares para posibles responsabilidades, y las propuestas de la UE en el marco del Reglamento REACH podrían restringir las exportaciones por valor de 2.3 millones de dólares después de 2026. Las fábricas de semiconductores aún dependen del PTFE y el PFA para la contención química ultrapura, lo que mantiene una demanda específica; sin embargo, las aplicaciones de bajo consumo están migrando hacia alternativas sin perfluorocarbonos. Por lo tanto, las líneas de I+D se están orientando hacia polímeros de alto rendimiento parcialmente fluorados o no fluorados, lo que modera el crecimiento de la parte afectada del mercado norteamericano de plásticos de ingeniería.
Análisis de segmento
Por tipo de resina: el dominio del PET se une a la innovación del LCP
El PET representó el 58.42 % del mercado norteamericano de plásticos de ingeniería en 2025, impulsado por una abundante capacidad de grado embotellado, fácilmente convertible a mezclas de ingeniería. El segmento se benefició de las inversiones en reciclaje químico de circuito cerrado que elevan la pureza de la resina posconsumo a un rendimiento de grado virgen, en línea con los indicadores de sostenibilidad de las marcas. Por el contrario, el LCP crece a una tasa de crecimiento anual compuesta (TCAC) del 5.82 % hasta 2031, gracias a los requisitos de antenas 5G, circuitos flexibles y arneses aeroespaciales que favorecen su baja pérdida dieléctrica y alta estabilidad dimensional. El tamaño del mercado norteamericano de plásticos de ingeniería para el LCP sigue siendo modesto, pero los márgenes superan los promedios de los productos básicos debido a la complejidad de la formulación y las barreras de propiedad intelectual.
El escrutinio regulatorio sobre los PFAS limita el crecimiento de las aplicaciones de fluoropolímeros; sin embargo, los bancos de secado de semiconductores críticos y los sellos de procesamiento químico continúan especificando PTFE y PFA donde la inercia extrema es obligatoria. Las poliamidas 6 y 66 están experimentando una adopción constante en módulos de baterías, líneas de refrigeración y soportes estructurales, a medida que los fabricantes de automóviles buscan objetivos de aligeramiento, mientras que las fibras de aramida de alta temperatura siguen siendo un material de nicho para aplicaciones balísticas y aeroespaciales. El policarbonato gana terreno en acristalamientos transparentes, carcasas de baterías para vehículos eléctricos y guías de luz, ya que su resistencia al impacto supera a las alternativas acrílicas. Los compuestos avanzados se diferencian mediante mezclas sinérgicas, como las aleaciones de PC/ABS, que combinan resistencia y estética, ampliando los usos finales potenciales en el mercado norteamericano de plásticos de ingeniería.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: el crecimiento de la electrónica supera la estabilidad del embalaje
El sector de envases mantuvo una participación del 58.12 % en 2025, impulsado por la demanda de bebidas, servicios de alimentación y productos de cuidado personal que priorizan las estructuras de PET y polipropileno clarificado. Los marcos de EPR y los compromisos de sostenibilidad de las marcas están acelerando la transición a soluciones monomateriales; sin embargo, el tonelaje general se mantiene estable, lo que convierte a este segmento en un ancla de volumen para el mercado norteamericano de plásticos de ingeniería. Se prevé que el sector eléctrico y electrónico se expanda a una tasa de crecimiento anual compuesta (TCAC) del 7.18 % hasta 2031, lo que refleja la intensificación de la producción de semiconductores, centros de datos y dispositivos de consumo en EE. UU. y México. Las resinas con un elevado índice de seguimiento comparativo (CTI) y conductividad térmica capturan el diseño con éxito en módulos de potencia y envases avanzados.
La adopción automotriz se acelera a medida que los fabricantes de equipos originales (OEM) integran poliamida, policarbonato y PEEK en carcasas de baterías, carcasas de unidades eléctricas y soportes de sensores ADAS para compensar las limitaciones de peso de los vehículos eléctricos. El sector de la construcción exige acristalamientos, espumas aislantes y tuberías de larga duración que resistan los ciclos térmicos y la exposición a sustancias químicas, mientras que la maquinaria industrial exige engranajes de POM y carcasas de nailon para bombas químicas. El sector aeroespacial sigue siendo un nicho premium donde los ciclos de calificación de resinas generan flujos de ingresos a lo largo de décadas y márgenes sólidos para los proveedores del mercado norteamericano de plásticos de ingeniería.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Estados Unidos poseía una participación del 83.25 % en el mercado norteamericano de plásticos de ingeniería en 2025, gracias a la integración de materias primas en la Costa del Golfo, clústeres consolidados de fabricantes de equipos originales (OEM) de automoción y la mayor base de convertidores de envases del mundo. Más de 200 000 millones de dólares en proyectos químicos anunciados desde 2020 ya han incrementado la capacidad de producción de polímeros especiales, con los complejos Baytown de ExxonMobil y Freeport de Dow operando como centros totalmente integrados. Los incentivos estatales en Texas y Luisiana subsidian ramales ferroviarios, dragado de puertos y capacitación laboral, lo que apoya los envíos masivos a las plantas de moldeo y terminales de exportación del Medio Oeste.
Se proyecta que México registre la tasa de crecimiento anual compuesta (TCAC) más alta, del 5.69%, hasta 2031, a medida que los fabricantes de equipos originales (OEM) aceleran la deslocalización para acortar las cadenas de suministro y evitar el riesgo geopolítico. La inversión extranjera directa (IED) alcanzó los 39 mil millones de dólares en 2024, gracias a la gigafábrica de Tesla en Nuevo León y el campus de electrónica de Foxconn en Chihuahua, que generaron un nuevo atractivo para las resinas especiales. Los proveedores automotrices de primer nivel importan nailon de fibra de vidrio y compuestos de LCP libres de aranceles bajo el T-MEC y luego envían los módulos terminados a las plantas de ensamblaje estadounidenses, combinando la competitividad de costos con la entrega justo a tiempo.
Canadá aprovecha la disponibilidad de materias primas vinculadas a las arenas petrolíferas y un corredor de autopartes establecido en Ontario para mantener una demanda estable, aunque la participación general está limitada por el tamaño de la población. Los programas provinciales de REP y la tarificación del carbono refuerzan la viabilidad de las iniciativas de reciclaje químico en Alberta, mientras que una mayor inversión en materiales para baterías de vehículos eléctricos podría incrementar el consumo de plásticos de ingeniería en sistemas de gestión térmica. La armonización transfronteriza de las normas de seguridad y medioambientales minimiza las fricciones regulatorias, lo que permite un movimiento fluido de pellets compuestos en todo el mercado de plásticos de ingeniería de Norteamérica.
Panorama competitivo
El mercado norteamericano de plásticos de ingeniería está moderadamente fragmentado. BASF y DuPont aprovechan sus centros globales de I+D y sus equipos de ingeniería de aplicaciones para desarrollar soluciones en conjunto con fabricantes de equipos originales (OEM), lo que les permite cerrar acuerdos de suministro plurianuales. Celanese firmó contratos a largo plazo para obtener ácido acético neutro en carbono como materia prima, lo que mejoró el perfil de sostenibilidad de sus termoplásticos derivados. Los fabricantes de equipos originales (OEM) suelen exigir datos de pruebas plurianuales y certificaciones ISO/UL antes de cambiar de proveedor, lo que preserva las ventajas de la titularidad para las empresas consolidadas. Sin embargo, los mercados digitales y las redes de compuestos a medida facilitan la comercialización de compuestos especiales para las empresas emergentes que se centran en grados de fabricación aditiva o resinas de base biológica.
Líderes de la industria de plásticos de ingeniería de América del Norte
SABIC
BASF
DuPont
Corporación Celanese
Covestro AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2025: Arkema anunció sus planes para aumentar su capacidad de PVDF en un 15 % en sus instalaciones de Calvert City, Kentucky, Estados Unidos. Con una inversión de aproximadamente 20 millones de dólares, esta iniciativa está preparada para satisfacer la creciente demanda de resinas de alto rendimiento de producción nacional, esenciales para las baterías de iones de litio, y para atender a los sectores en expansión de semiconductores y cables.
- Enero de 2025: Covestro AG realizó una importante inversión en su planta de Hebrón, Ohio, con una inversión de tres dígitos en millones de euros. Esta expansión implicará la construcción de múltiples líneas de producción e infraestructura nuevas dedicadas a la producción de compuestos y mezclas de policarbonato personalizados.
Alcance del informe del mercado de plásticos de ingeniería de América del Norte
Aeroespacial, Automotriz, Edificación y Construcción, Electricidad y Electrónica, Industrial y Maquinaria, Embalaje se clasifican por industria del usuario final. Fluoropolímero, Polímero de Cristal Líquido (LCP), Poliamida (PA), Tereftalato de Polibutileno (PBT), Policarbonato (PC), Poliéter Éter Cetona (PEEK), Tereftalato de Polietileno (PET), Poliimida (PI), Polimetilmetacrilato (PMMA), Polioximetileno (POM) y Copolímeros de Estireno (ABS y SAN) se clasifican por tipo de resina. Canadá, México y Estados Unidos se clasifican por país.Por tipo de resina
| Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de resinas secundarias | |
| Polímero de cristal líquido (LCP) | |
| Poliamida (PA) | Aramida |
| Poliamida (PA) 6 | |
| Poliamida (PA) 66 | |
| Poliftalamida | |
| Tereftalato de polibutileno (PBT) | |
| Policarbonato (PC): | |
| Poliéter éter cetona (PEEK) | |
| Tereftalato de polietileno (PET) | |
| Poliamida (PI) | |
| Metacrilato de polimetilo (PMMA) | |
| Polioximetileno (POM) | |
| Copolímeros de estireno (ABS, SAN) |
Por industria del usuario final
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de resina | Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | ||
| Politetrafluoroetileno (PTFE) | ||
| Fluoruro de polivinilo (PVF) | ||
| Fluoruro de polivinilideno (PVDF) | ||
| Otros tipos de resinas secundarias | ||
| Polímero de cristal líquido (LCP) | ||
| Poliamida (PA) | Aramida | |
| Poliamida (PA) 6 | ||
| Poliamida (PA) 66 | ||
| Poliftalamida | ||
| Tereftalato de polibutileno (PBT) | ||
| Policarbonato (PC): | ||
| Poliéter éter cetona (PEEK) | ||
| Tereftalato de polietileno (PET) | ||
| Poliamida (PI) | ||
| Metacrilato de polimetilo (PMMA) | ||
| Polioximetileno (POM) | ||
| Copolímeros de estireno (ABS, SAN) | ||
| Por industria del usuario final | Aeroespacial | |
| Motorium | ||
| Maquinaria de construcción usada | ||
| Eléctrica y electrónica | ||
| Industriales y Maquinaria | ||
| Embalaje | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Estados Unidos | |
| Canada | ||
| Mexico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Industria del usuario final - Embalaje, electricidad y electrónica, automoción, edificación y construcción, y otras son las industrias de usuarios finales consideradas en el mercado de plásticos de ingeniería.
- Resina - Bajo el alcance del estudio, se considera el consumo de resinas vírgenes como fluoropolímero, policarbonato, tereftalato de polietileno, tereftalato de polibutileno, polioximetileno, metacrilato de polimetilo, copolímeros de estireno, polímero de cristal líquido, poliéter éter cetona, poliimida y poliamida en las formas primarias. El reciclaje se ha proporcionado por separado en su capítulo individual.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




