

Tamaño y participación del mercado de servicios de fabricación de metales en América del Norte
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
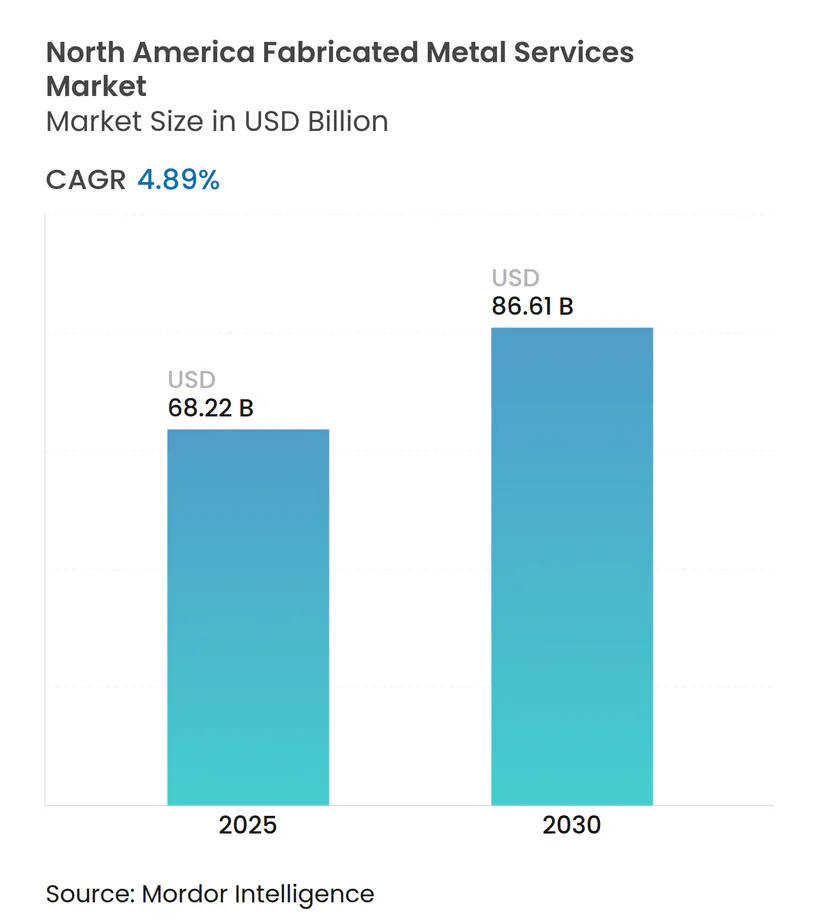
| Tamaño del mercado (2025) | USD 68.22 mil millones |
| Tamaño del mercado (2030) | USD 86.61 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.89% CAGR |
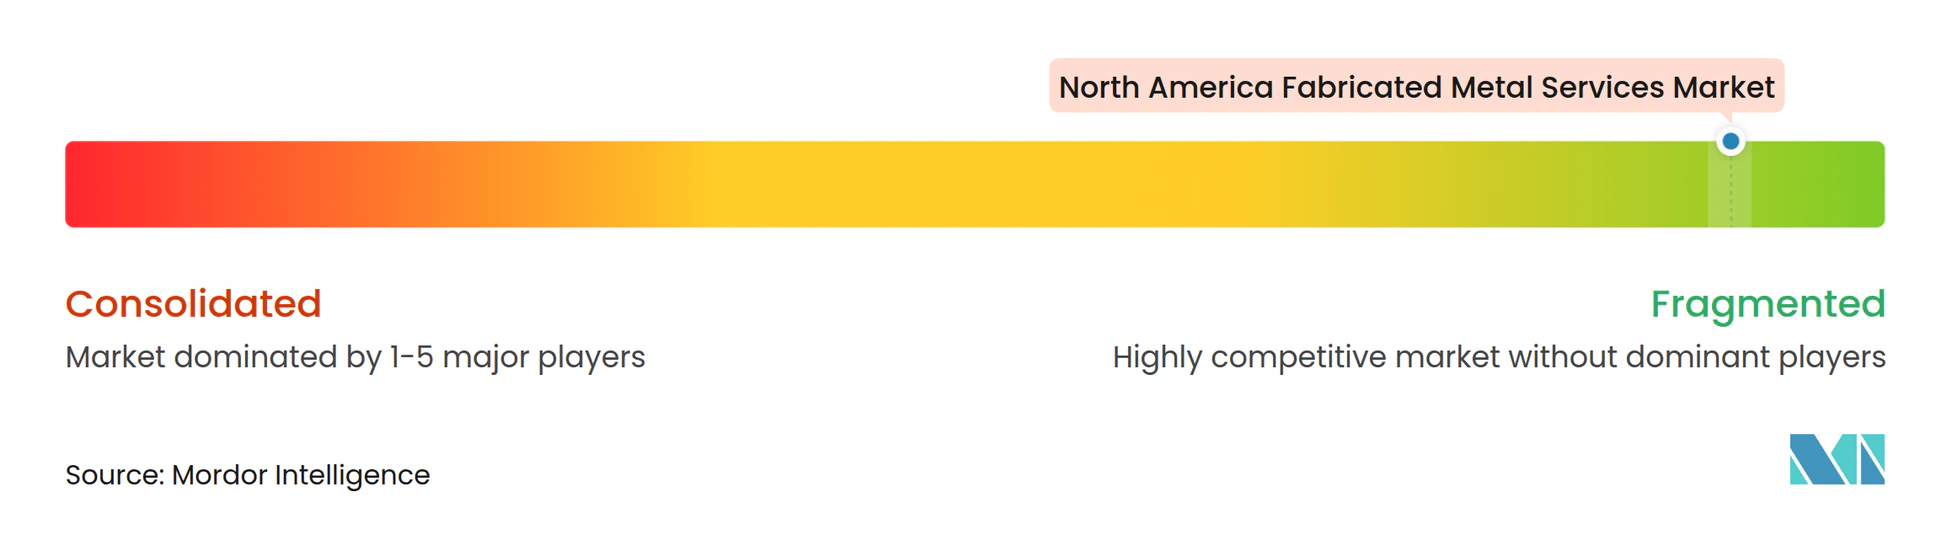
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de fabricación de metales en América del Norte realizado por Mordor Intelligence
El mercado de servicios de fabricación de metales en Norteamérica alcanzó los 68.22 millones de dólares en 2025 y se prevé que llegue a los 86.61 millones de dólares en 2030, lo que representa una tasa de crecimiento anual compuesta (CAGR) del 4.89 % durante el período de pronóstico. Esta expansión del mercado de fabricación de metales en Norteamérica está ligada al gasto federal sin precedentes en infraestructura en Estados Unidos, la relocalización de la fabricación de semiconductores en virtud de la Ley CHIPS y Science, y la creciente demanda de estructuras de carrocería ligeras para plataformas de vehículos eléctricos. El gasto en construcción manufacturera alcanzó la cifra récord de 225 millones de dólares en enero de 2024, mientras que los proveedores se apresuraron a automatizar sus procesos ante la persistente escasez de soldadores y maquinistas. El acero sigue siendo el material principal, pero la rápida adopción del aluminio en el diseño de vehículos energéticamente eficientes indica un claro cambio de materiales. La fabricación aditiva y el estampado de alta velocidad están ganando terreno a medida que los fabricantes buscan tolerancias más estrictas y plazos de entrega reducidos. Mientras tanto, las fluctuaciones de precios del acero y el aluminio, junto con las nuevas regulaciones sobre recubrimientos de PFAS, siguen reduciendo los márgenes [1] “Hoja informativa: CHIPS y financiación de la Ley de Ciencia”, Oficina del Programa CHIPS, chips.gov
Conclusiones clave del informe
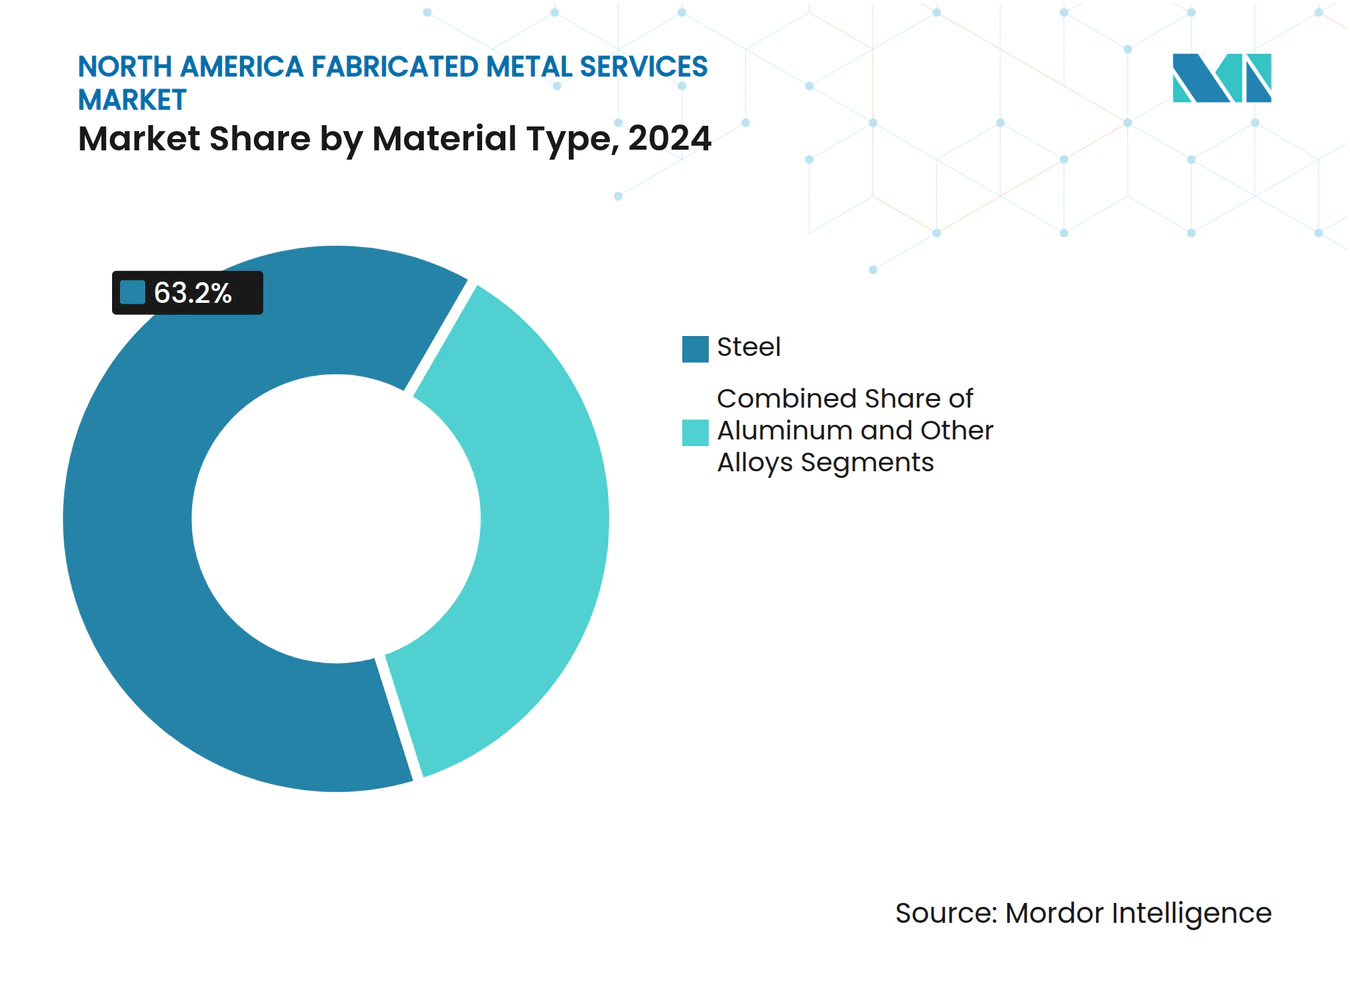
- Por material, el acero retuvo el 63.2% de la participación en el mercado de fabricación de metales de América del Norte en 2024; se espera que el aluminio avance a una CAGR del 6.21% hasta 2030.
- Por proceso de fabricación, el mecanizado representó el 42.3 % del tamaño del mercado de fabricación de metales de América del Norte en 2024, mientras que se prevé que “otros” procesos habilitados con aditivos crezcan un 7.32 % anual hasta 2030.
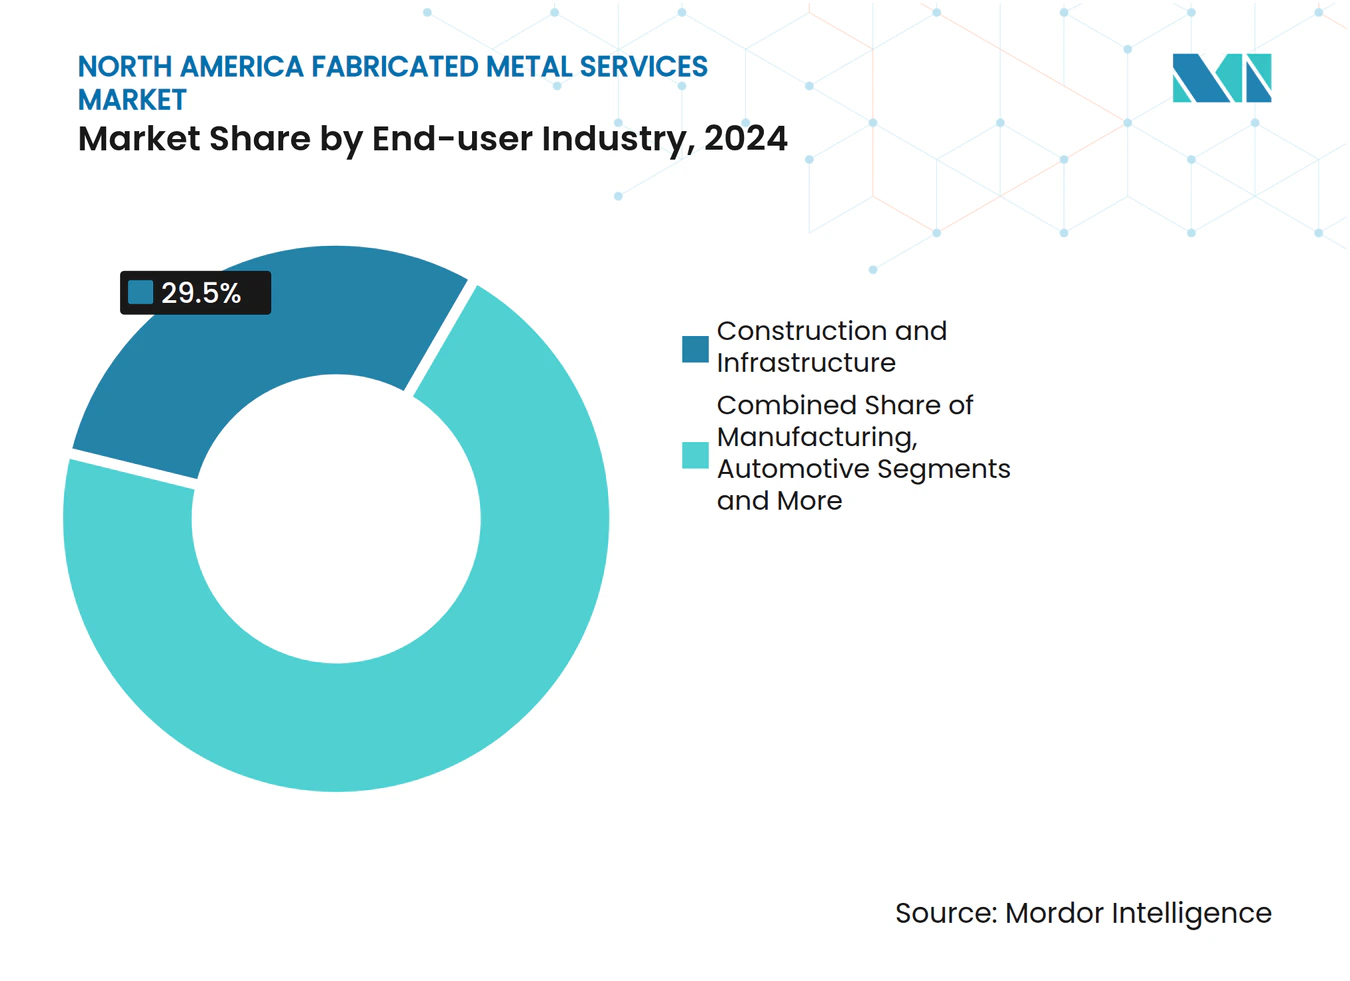
- Por usuario final, la construcción y la infraestructura capturaron el 29.5 % de la participación en los ingresos en 2024, mientras que se proyecta que el segmento de energía y servicios públicos se expandirá a una CAGR del 6.87 % hasta 2030.
- Por geografía, Estados Unidos controlaba el 72.6% del tamaño del mercado de fabricación de metales de América del Norte en 2024, y México está preparado para la CAGR más rápida del 5.33% hasta 2030.
Tendencias y perspectivas del mercado de servicios de metalurgia en América del Norte
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ola de financiación de infraestructuras y CHIPS-plus en EE. UU. | + 1.2% | Estados Unidos, con repercusión en Canadá y México | Mediano plazo (2-4 años) |
| Demanda de plataformas para vehículos eléctricos y aligeramiento de vehículos automotrices | + 0.9% | América del Norte, con concentración en Michigan, Ontario y el norte de México | Mediano plazo (2-4 años) |
| Adopción de automatización (láser, chorro de agua, robótica, IoT) | + 0.7% | Global, con adopción temprana en los corredores industriales de EE. UU. | Largo plazo (≥4 años) |
| Estrategias de relocalización y nearshoring de la cadena de suministro | + 0.6% | Estados Unidos y México, con participación canadiense | Largo plazo (≥4 años) |
| Construcción de componentes de baterías a escala de red y para energía eólica marina | + 0.5% | Costas del Atlántico y el Pacífico de EE. UU., región de los Grandes Lagos | Largo plazo (≥4 años) |
| Auge de la construcción de racks y gabinetes para centros de datos | + 0.4% | América del Norte, concentrada en las principales áreas metropolitanas | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Ola de financiación de infraestructura y CHIPS-plus en EE. UU.
Una oleada de inversiones federales está redefiniendo el mercado norteamericano de fabricación de metales. La Ley CHIPS y Ciencia destina 39 25 millones de dólares a nuevas fábricas de semiconductores, lo que impulsa una sólida demanda de carcasas de precisión para salas blancas, plataformas de acero inoxidable para equipos y carcasas para equipos sin vibraciones. El crédito fiscal del 35 % a la inversión del Tesoro reduce las trabas de capital, y más de 225 estados ya han obtenido financiación para centros de producción, lo que amplía la demanda geográfica. Sumado a un gasto récord de 2024 XNUMX millones de dólares en construcción manufacturera registrado en XNUMX, los fabricantes están acumulando carteras de pedidos de varios años para bastidores de herramientas de proceso y bastidores para equipos. La escala del programa prácticamente garantiza un aumento plurianual en los pedidos de estructuras metálicas, chapas y tubos.
Demanda de plataformas de vehículos eléctricos y aligeramiento de vehículos automotrices
La transición a sistemas de propulsión eléctricos mantiene al aluminio a la vanguardia del mercado norteamericano de fabricación de metales. Las estructuras de carrocería de aluminio pesan hasta un 45 % menos que los diseños de acero, lo que amplía directamente la autonomía de los vehículos eléctricos. El aluminio secundario utiliza solo el 5 % de la energía necesaria para la fundición primaria, cumpliendo así con los objetivos de carbono y de circularidad de los fabricantes de equipos originales (OEM). Los fabricantes de automóviles también priorizan las fundiciones modulares de aluminio de alta resistencia que reducen el número de piezas y las uniones soldadas. El programa de inversión de Linamar, de 825 millones de dólares (1.1 millones de dólares canadienses), anunciado en 2025, impulsa las unidades híbridas y las fundiciones ligeras, creando miles de puestos de trabajo en las plantas de Ontario. La clara tendencia hacia las aleaciones ligeras refuerza el auge sostenido de las extrusiones, estampados y fundiciones estructurales de aluminio de gran tamaño.
Adopción de automatización (láser, chorro de agua, robótica, IoT)
Los fabricantes se apresuran a digitalizar sus plantas de producción para contrarrestar la escasez de mano de obra. La adquisición de Cobotix por parte de thyssenkrupp Materials NA en diciembre de 2024 permitió la implementación de líneas de cobre y aluminio totalmente automatizadas que operan con mínima intervención humana. Lindsay Corporation destinó 50 millones de dólares a mejoras de la Industria 4.0, añadiendo 40,000 pies cuadrados de capacidad de conformado avanzada y monitorización basada en análisis de datos. Las células de soldadura robótica en Fabricated Steel Products aumentaron la producción estructural en un 50 % tras una modesta inversión de 3.2 millones de dólares. Los sensores de IoT que alimentan los paneles de control de mantenimiento predictivo están reduciendo el tiempo de inactividad no programado. En conjunto, estas medidas señalan un giro decisivo desde talleres centrados en la mano de obra especializada hacia operaciones automatizadas basadas en datos [2] “thyssenkrupp Materials NA adquiere Cobotix”, comunicado de prensa, thyssenkrupp-materials.com
Estrategias de relocalización y nearshoring para la cadena de suministro
Las perturbaciones en la cadena de suministro han impulsado el mercado norteamericano de fabricación de metales hacia el abastecimiento local. Entre 2019 y 2024, las empresas manufactureras estadounidenses crecieron más del 11%, alcanzando aproximadamente 393,000 instalaciones. La tasa de crecimiento anual compuesta (TCAC) del 5.33% en México destaca la proximidad rentable, potenciada por la previsibilidad arancelaria del T-MEC. Empresas de equipos como Voortman Steel Machinery están ampliando 100,000 pies cuadrados en Illinois para mantenerse cerca de los compradores estadounidenses. Las resoluciones antidumping nacionales sobre aproximadamente 400,000 toneladas métricas de extrusiones de aluminio importadas refuerzan esta transición local. En conjunto, estos factores aseguran un flujo constante de pedidos para los fabricantes en ambos lados de la frontera.
Análisis del impacto de las restricciones
| RESTRICCIONES | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Volatilidad de los precios del acero y el aluminio | -0.8% | Global, con fabricantes norteamericanos expuestos a precios internacionales | Corto plazo (≤ 2 años) |
| Escasez de soldadores y maquinistas cualificados | -0.6% | América del Norte, particularmente en regiones industriales con proyectos de infraestructura federal | Mediano plazo (2-4 años) |
| Endurecimiento de las regulaciones sobre recubrimientos con PFAS | -0.3% | Estados Unidos, con potencial contagio a Canadá y México | Mediano plazo (2-4 años) |
| Riesgo de sustitución de la oficina de servicios de AM | -0.2% | América del Norte, concentrada en centros de fabricación aeroespacial, automotriz y de precisión | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del acero y el aluminio
Los precios spot del acero en China subieron aproximadamente USD 100 por tonelada corta tras el estímulo de finales de 2024, impulsando los precios en Estados Unidos a pesar de los aranceles vigentes. Los mercados del aluminio enfrentan una turbulencia similar después de que el Departamento de Comercio de Estados Unidos impusiera aranceles provisionales a las extrusiones de 14 países, que abarcan 400,000 toneladas métricas de importaciones anuales. Si bien las cotizaciones del acero estructural se mantuvieron a la baja hasta finales de 2024, los daños causados por huracanes en el sureste de Estados Unidos y la fuerte demanda de infraestructura mantienen a los operadores cautelosos ante nuevos picos. La volatilidad de los insumos presiona los contratos de precio fijo de los fabricantes y erosiona los márgenes, lo que impulsa la adopción generalizada de cláusulas de cobertura y recargos indexados.
Escasez de soldadores y maquinistas cualificados
Se necesitarán aproximadamente 3.8 millones de contrataciones en el sector manufacturero entre 2024 y 2033, pero hasta 1.9 millones de puestos podrían quedar vacantes sin una aceleración de la formación. La encuesta del NAM del primer trimestre de 1 mostró que el 2024 % de las empresas considera la adquisición de talento como su principal riesgo. Los megaproyectos federales agotan aún más la mano de obra local, obligando a los talleres a aumentar el salario inicial. Southland Steel Fabricators ofreció salarios anuales de 65 60,000 USD para 80 nuevos puestos vinculados a su expansión de 100,000 XNUMX metros cuadrados en Luisiana. La creciente rotación de personal dificulta la dotación de personal para las células CNC avanzadas, y los técnicos de mantenimiento con experiencia en hidráulica y controles basados en IA son especialmente escasos.
Análisis de segmento
Por tipo de material: el dominio del acero cede ante la innovación del aluminio
El acero capturó el 63.2 % del mercado norteamericano de fabricación de metales en 2024, gracias a las sólidas cadenas de suministro y las ventajas de costes en la construcción pesada. El mercado norteamericano de fabricación de metales actualmente prioriza el acero para puentes, tuberías y estructuras, mientras que el aluminio se está acelerando con una tasa de crecimiento anual compuesta (TCAC) del 6.21 % hasta 2030. La reciclabilidad del aluminio, que requiere tan solo el 5 % de la energía de producción primaria, se alinea con los objetivos de descarbonización de los fabricantes de equipos originales (OEM), mientras que su ventaja de peso del 45 % sobre el acero aumenta la autonomía de los vehículos eléctricos (VE). El mercado norteamericano de fabricación de metales continúa incrementando los pedidos de carcasas de baterías de aluminio, paneles de carrocería de camiones e interiores aeroespaciales. El proceso patentado de forjado apilado de Alloy Enterprises consolida los componentes 6061-T6 con una precisión casi neta, eliminando el 80 % de desperdicio de material típico de la impresión en lecho de polvo y acortando los plazos de entrega a cuatro semanas. Estos avances prometen reducir los ciclos de diseño a producción y ampliar la adopción del aluminio en los sectores de la movilidad, los semiconductores y la industria.
Los metales especiales, como el titanio y el cobre, abordan aplicaciones nicho pero lucrativas. Las barras colectoras de cobre tienen una gran demanda para las líneas de alimentación de centros de datos y los inversores de energías renovables, lo que refleja la transición de la industria norteamericana de fabricación de metales hacia la electrificación. Los fabricantes están forjando alianzas más estrechas con sus proveedores para asegurar existencias de conductores de alta pureza a precios estables. El consumo de titanio, aunque modesto, se ve impulsado por las adquisiciones de defensa y los programas de lanzamiento espacial que priorizan una alta relación resistencia-peso. A medida que las aleaciones avanzadas ganan terreno, el conocimiento multimaterial definirá las futuras ventajas competitivas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso de fabricación: el liderazgo en mecanizado se enfrenta a la disrupción de la automatización
El mecanizado conservó el 42.3 % del mercado norteamericano de fabricación de metales en 2024, gracias a su inigualable versatilidad y tolerancias micrométricas, esenciales para las carcasas de motores aeroespaciales, médicos y de vehículos eléctricos. Sin embargo, la categoría "otros", dominada por los flujos de trabajo aditivos, de estampación de alta velocidad e híbridos láser, registrará la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.32 %, hasta 2030. Los proveedores de equipos CNC están integrando gemelos digitales y la optimización de trayectorias de herramientas mediante IA, lo que reduce los ciclos de aprobación del primer artículo hasta en un 30 %. Para estampaciones automotrices de gran volumen, las servoprensas ahora ofrecen perfiles de carrera variable que reducen los residuos y mejoran el acabado superficial. Mientras tanto, las expansiones de la soldadura robótica, como el aumento del 50 % en el rendimiento de Southland Steel, demuestran cómo la automatización está impulsando las operaciones de unión tradicionales.
La hibridación se está convirtiendo en una rutina. Los talleres integran módulos aditivos en los centros de fresado, lo que permite la deposición casi neta seguida del mecanizado de acabado en una sola configuración. Esta consolidación de procesos reduce el desperdicio de material y acorta los plazos de entrega, una ventaja a medida que los fabricantes de equipos originales (OEM) buscan ventanas de desarrollo de productos más cortas. Ante la escasez de mano de obra, el tiempo de ejecución sin supervisión será el nuevo parámetro para la productividad en el taller.
Por industria usuaria final: La estabilidad de la construcción contrasta con la aceleración del sector energético
Los usuarios finales de construcción e infraestructura representaron el 29.5 % de los ingresos de 2024, ya que los contratistas de carreteras, puentes y edificios comerciales acumularon retrasos de varios años vinculados a las facturas federales. Sin embargo, las aplicaciones de energía y servicios públicos lideran el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.87 %, impulsada por cimentaciones para energía eólica marina, carcasas para baterías a gran escala y actualizaciones de subestaciones. El tamaño del mercado norteamericano de fabricación de metal para monopilotes eólicos, estructuras de góndolas y torres de celosía de alta capacidad está creciendo rápidamente a medida que finalizan las adjudicaciones de contratos de arrendamiento en ambas costas. Las normas de contratación pública de servicios públicos favorecen el contenido nacional, dirigiendo los pedidos a astilleros regionales capaces de manejar laminado de chapa gruesa y soldadura de costura robótica.
La industria manufacturera, impulsada por las inversiones en semiconductores y vehículos eléctricos, es otro importante comprador de piezas soldadas de precisión y bastidores de máquinas. Los pedidos de petróleo y gas se mantienen estables para la fabricación de carretes de tuberías y recipientes a presión, a pesar del contexto de transición energética. En el sector automotriz, proliferan las bandejas de baterías ligeras y los sistemas de gestión de impactos, ofreciendo mayores márgenes que las líneas de silenciadores tradicionales. El sector aeroespacial y de defensa mantiene una fuerte demanda de carcasas de precisión de producción corta con aleaciones de alto costo, lo que mantiene márgenes saludables para los talleres certificados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de servicios de metalurgia fabricada en Arizona, Texas y Nueva York
Estados Unidos acaparó el 72.6 % de los ingresos totales en 2024, lo que refleja una escala de proyecto inigualable gracias a los incentivos CHIPS, las facturas de carreteras y los objetivos de energía renovable. Las fábricas de semiconductores que están comenzando obras en Arizona, Texas y Nueva York requieren grandes cantidades de conductos de acero inoxidable, paneles de aluminio para salas blancas y sistemas de suelos ultraplanos. Los fabricantes ubicados en estos corredores están ampliando su capacidad mediante celdas de mecanizado de cinco ejes, robots de línea de paneles e inspección basada en IoT. Aun así, la grave escasez de talento podría reducir la productividad a menos que se aceleren los procesos de formación.
Mercado de servicios de metalurgia fabricada en Ontario
Canadá ofrece una especialización sólida en fundición automotriz, estructuras aeroespaciales y embarcaciones para el sector energético. La flota de mejoras de Linamar, valorada en 825 millones de dólares estadounidenses en Ontario, respalda los componentes de propulsión ligeros y salvaguarda cerca de 10 000 empleos. Los equipos de acero inoxidable para cervecerías y procesamiento de alimentos también sustentan una demanda constante del sector privado. Los incentivos provinciales compensan los mayores costos de electricidad, pero los cuellos de botella logísticos en los cruces fronterizos clave siguen siendo un obstáculo para la eficiencia [3] “Linamar invertirá 1100 millones de dólares canadienses en Ontario”, Canadian Metalworking, canadianmetalworking.com.
Mercado mexicano de servicios de metalurgia elaborada
Se prevé que México tenga el crecimiento más rápido, con un 5.33% hasta 2030, a medida que la deslocalización reestructura las cadenas de suministro globales. Los fabricantes de equipos originales (OEM) de la industria automotriz, agrupados en Nuevo León y Guanajuato, prefieren proveedores locales de láser para tubos, estampado y recubrimiento en polvo para acortar los plazos de entrega en Estados Unidos. Las empresas de energía y electrónica también están migrando subconjuntos al sur del Río Bravo, lo que impulsa la inversión en plantas de chapa metálica de precisión. Una nueva planta de acabado de metales de 20 millones de dólares en Texas, diseñada para componentes de vehículos eléctricos, subraya cómo los ecosistemas transfronterizos están madurando a la par. El arbitraje salarial y las reglas de origen del T-MEC deberían mantener este impulso intacto.
Panorama competitivo
Una intensa fragmentación domina el mercado norteamericano de fabricación de metales, con talleres regionales que compiten con centros de servicio integrados y fabricantes globales de maquinaria. Pocas empresas controlan cuotas de mercado superiores a un dígito, lo que genera disputas de precios y, al mismo tiempo, fomenta la especialización ágil. O'Neal Manufacturing Services y Mayville Engineering Company aprovechan su presencia en varios estados para equilibrar la proximidad y la capacidad, mientras que Trumpf y AMADA compiten en paquetes de automatización llave en mano que transforman pequeños talleres en celdas de trabajo sin intervención.
Las adquisiciones estratégicas ponen de relieve las deficiencias de capacidad. La adquisición de Cobotix por parte de thyssenkrupp Materials NA aporta experiencia en programación de cobots y cambios rápidos, lo que permite ejecutar componentes de cobre y aluminio 24/7 para inversores de energías renovables y barras colectoras de vehículos eléctricos. La adquisición previa de Star Precision por parte de Maysteel proporcionó un alcance en las Montañas Rocosas y una profundidad de mecanizado de nicho, crucial para los contratos de gabinetes de centros de datos.
Los programas de capital son otro sello distintivo de la competencia. Lindsay Corporation destinó 50 millones de dólares a modernizaciones para la Industria 4.0, combinando análisis de aprendizaje automático con la ampliación de superficie para aumentar la producción en un 40 %. El campus de 100,000 metros cuadrados de Voortman Steel Machinery en Illinois exhibirá líneas automatizadas de procesamiento de vigas y laboratorios de capacitación inmersiva, utilizando créditos fiscales REV de Illinois para compensar los costos iniciales. En general, la automatización, el alcance geográfico y las certificaciones especializadas (ISO 13485, AS9100, IATF 16949) se perfilan como factores diferenciadores decisivos a medida que los compradores consolidan sus listas de proveedores.
Líderes de la industria de servicios de fabricación de metales en América del Norte
Servicios de manufactura O'Neal
Compañía de ingeniería de Mayville
Industrias Valmont
Fabricación de BTD
Estampado de metales Kapco
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Diversified Metal Engineering LP adquirió Accent Stainless Steel Manufacturing Group, ampliando la capacidad de equipos para cervecerías, alimentos y productos farmacéuticos en la Isla del Príncipe Eduardo.
- Enero de 2025: Linamar Corporation dio a conocer un plan de inversión de USD 825 millones (CAD 1.1 millones) con apoyo federal y de Ontario para ampliar la propulsión híbrida y las líneas de fundición livianas, salvaguardando 10,000 puestos de trabajo y agregando 2,300 nuevos puestos.
- Diciembre de 2024: Thyssenkrupp Materials NA adquirió Cobotix Manufacturing Inc. y se aseguró su experiencia en barras colectoras y envolventes automatizadas para los mercados de infraestructura de vehículos eléctricos y renovables.
- Noviembre de 2024: Voortman Steel Machinery inició la construcción de una instalación de 28 pies cuadrados y 100,000 millones de dólares en Illinois, combinando funciones de oficina y almacén con una automatización avanzada del procesamiento de vigas.
Alcance del informe del mercado de servicios de fabricación de metales en América del Norte
| Acero |
| Aluminio: |
| Otras aleaciones (titanio, cobre, etc.) |
| Casting |
| Forja |
| Maquinado |
| Soldadura y tubería |
| Otros (Estampación, Fabricación Aditiva) |
| Manufactura |
| Energía y Utilidades |
| Construcción e Infraestructura |
| Petróleo y gas |
| Motorium |
| Aeroespacial |
| Otras Industrias |
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de material | Acero |
| Aluminio: | |
| Otras aleaciones (titanio, cobre, etc.) | |
| Por proceso de fabricación | Casting |
| Forja | |
| Maquinado | |
| Soldadura y tubería | |
| Otros (Estampación, Fabricación Aditiva) | |
| Por industria del usuario final | Manufactura |
| Energía y Utilidades | |
| Construcción e Infraestructura | |
| Petróleo y gas | |
| Motorium | |
| Aeroespacial | |
| Otras Industrias | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de productos de fabricación de metales en América del Norte?
El mercado está valorado en 68.22 millones de dólares en 2025 y se proyecta que aumentará a 86.61 millones de dólares en 2030.
¿Qué material lidera la demanda entre los fabricantes?
El acero representa el 63.2% de los ingresos de 2024, aunque el aluminio está ganando más rápido, con una CAGR del 6.21%.
¿Por qué está creciendo tan rápidamente el uso del aluminio?
Los fabricantes de automóviles confían en la reducción de peso del 45% del aluminio para ampliar la autonomía de los vehículos eléctricos y cumplir los objetivos de sostenibilidad.
¿Qué geografía muestra el crecimiento más rápido?
Se espera que México registre una CAGR del 5.33% entre 2025 y 2030, impulsada por el nearshoring y los incentivos del T-MEC.
¿Cómo están manejando los fabricantes la escasez de mano de obra?
Las tiendas están implementando robótica, automatización láser y monitoreo de IoT para aumentar la producción y al mismo tiempo reducir la dependencia de oficios calificados escasos.
¿Qué impulsa la demanda en el segmento de energía y servicios públicos?
Las bases para energía eólica marina y los gabinetes de baterías a escala de red requieren grandes volúmenes de conjuntos de acero y aluminio fabricados con precisión.


