

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
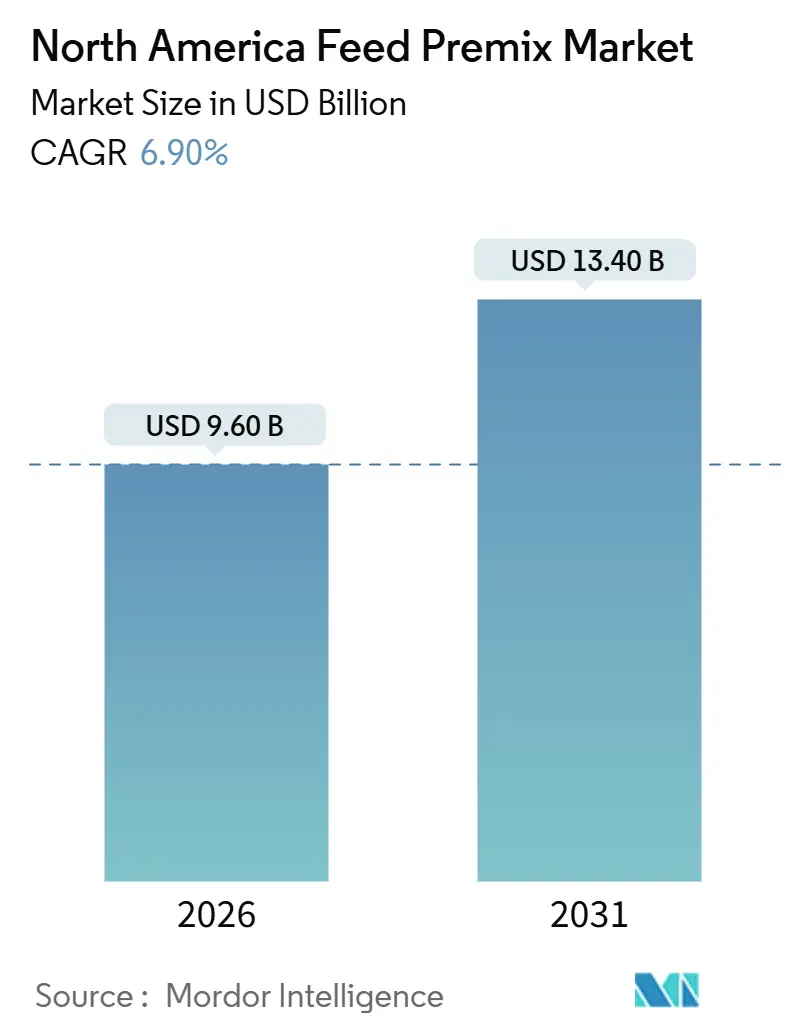
| Tamaño del mercado (2026) | USD 9.60 mil millones |
| Tamaño del mercado (2031) | USD 13.40 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.90% CAGR |
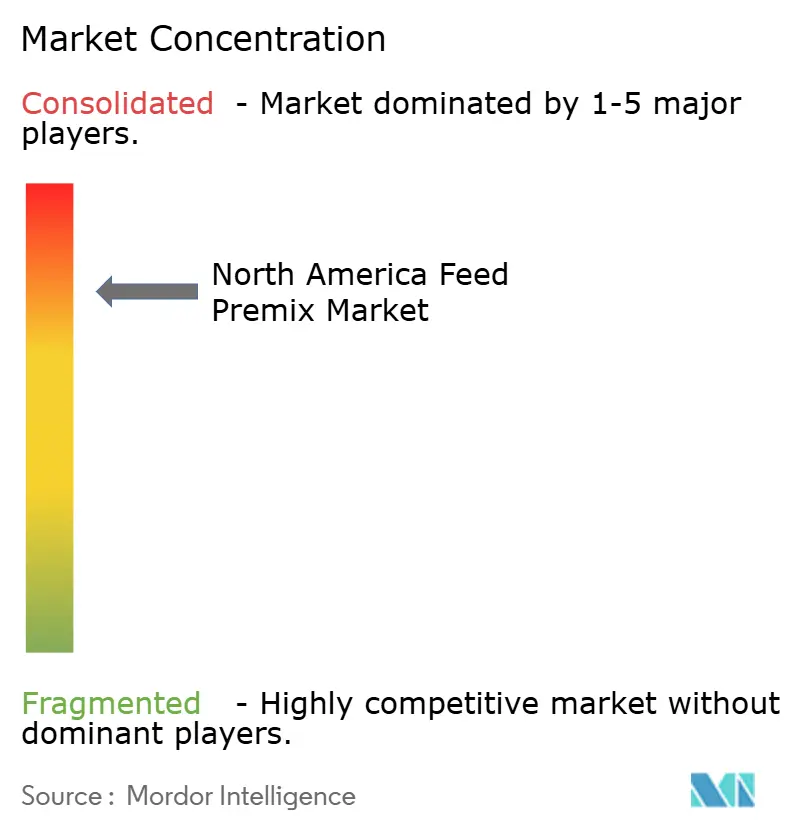
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de premezclas de piensos en América del Norte realizado por Mordor Intelligence
Se estima que el tamaño del mercado de premezclas para piensos en Norteamérica será de 9.60 millones de dólares en 2026 y se prevé que alcance los 13.40 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.90 % durante el período de pronóstico (2026-2031). Esta trayectoria ascendente se basa en la nutrición de precisión, la presión regulatoria para reducir el uso de antibióticos y las ventajas en costes derivadas de las vitaminas de fermentación precisa. Los proveedores están estrechando relaciones con grandes integradores que ahora priorizan las entregas a granel justo a tiempo, lo que reduce el capital circulante y favorece una mayor inclusión de microingredientes de valor añadido. Los líquidos microencapsulados estables en anaquel ofrecen mayor flexibilidad de diseño para el cloruro de colina y las vitaminas hidrosolubles, mientras que las mejoras en la trazabilidad, como la espectroscopia de infrarrojo cercano, reducen el riesgo de micotoxinas y refuerzan la confianza del cliente. La resiliencia de los márgenes depende de la síntesis interna de vitaminas, especialmente durante los picos de precios de las materias primas, como el aumento repentino de la vitamina E en 2025, que provocó una disminución de 320 puntos básicos en los márgenes brutos de las mezcladoras sin cobertura. Las líneas de premezclas de nutrición para mascotas, con márgenes brutos cercanos al 30%, amplían la oportunidad potencial, ya que las ventas de alimentos premium para mascotas aumentaron un 7.2% en 2025.
Conclusiones clave del informe
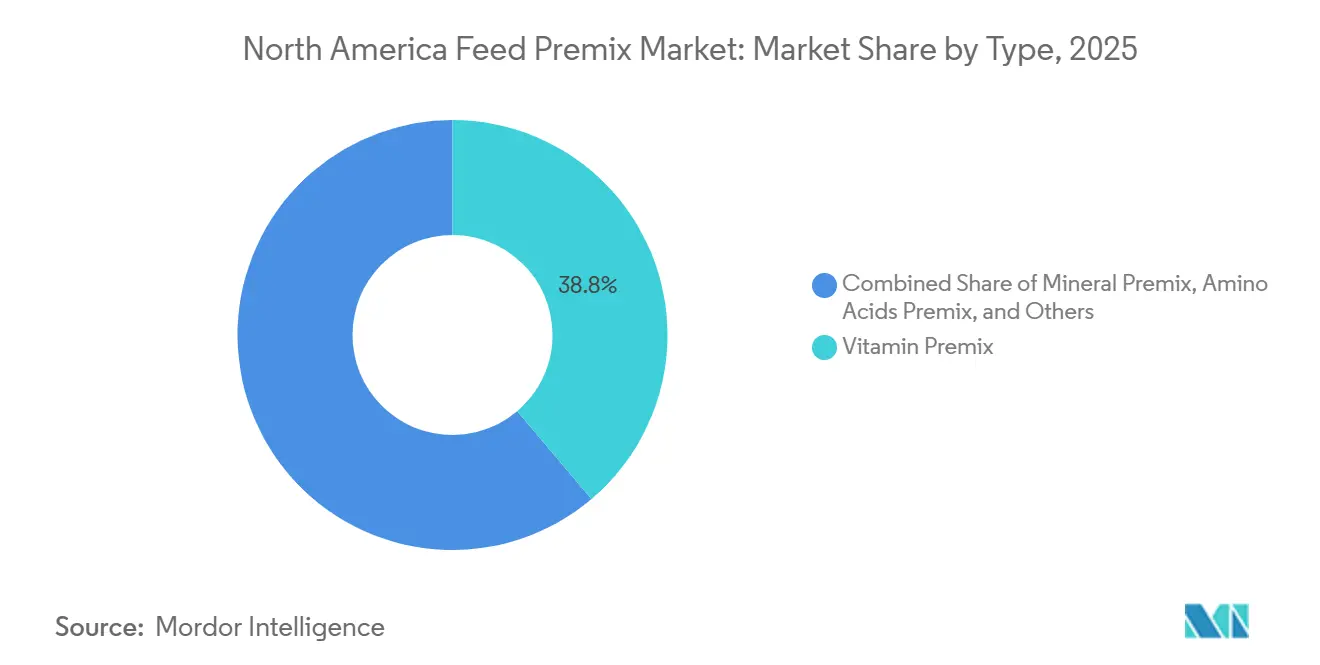
- Por tipo, la premezcla de vitaminas lideró con una participación de ingresos del 38.8 % en 2025, mientras que se proyecta que la premezcla de nucleótidos avance a una CAGR del 12.8 % hasta 2031.
- Por forma, la premezcla seca representó el 81.8% del mercado de premezcla de alimentos de América del Norte en 2025, mientras que se prevé que la premezcla líquida registre la CAGR más alta del 9.3% hasta 2031.
- En cuanto a la ganadería, las operaciones avícolas representaron una participación del 47.4 % del tamaño del mercado de premezclas de alimentos de América del Norte en 2025, y se proyecta que la acuicultura se expandirá a una CAGR del 11.0 % hasta 2031.
- Por geografía, Estados Unidos tuvo una participación del 78.7% en 2025. Sin embargo, México está preparado para una CAGR del 8.8%, la más rápida entre los mercados nacionales durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de premezclas para piensos en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de piensos compuestos en Estados Unidos | + 1.2% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Crecimiento de la capacidad de producción avícola comercial | + 1.1% | Estados Unidos, México, Canadá | Corto plazo (≤ 2 años) |
| Los productores ganaderos cambian hacia raciones ricas en micronutrientes | + 0.9% | En toda América del Norte, el más fuerte en el Medio Oeste de EE. UU. y el Bajío de México | Mediano plazo (2-4 años) |
| Expansión de líneas de premezclas especiales adaptadas a la nutrición de mascotas | + 0.8% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Incentivos para el etiquetado de la huella de carbono en aditivos alimentarios | + 0.6% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Disminución del costo de las vitaminas basadas en la fermentación de precisión | + 0.7% | En toda América del Norte, centros de producción en Illinois y Carolina del Norte, EE. UU. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de piensos compuestos en Estados Unidos
La producción de alimento compuesto alcanzó los 283 millones de toneladas métricas en 2025, un aumento del 2.8 % interanual. Cada tonelada métrica contiene de 5 a 15 kilogramos de mezclas de vitaminas y minerales, por lo que el crecimiento del volumen aumenta directamente la adopción de premezclas. Tyson Foods consolidó la producción de alimento en molinos de mayor capacidad que aceptan 20 toneladas métricas de cargas de premezclas a granel, reduciendo el capital de trabajo del integrador en aproximadamente un 13 % [1] Fuente: Tyson Foods, “Springdale Feed Mill Expansion”, TysonFoods.com . Los rebaños lecheros en Wisconsin y California ahora incorporan oligoelementos quelados en raciones totalmente mezcladas para reducir la cojera y mejorar la concepción, aumentando así el uso de premezclas de oligoelementos. Los tamaños de lote más grandes permiten la mezcla justo a tiempo, reduciendo el inventario en almacén tanto para los molinos como para los proveedores. Como resultado, el mercado de premezclas de alimento de América del Norte experimenta un arrastre duradero, incluso cuando mejora la eficiencia de conversión del alimento.
Crecimiento de la capacidad de producción avícola comercial
El sector avícola en la región agregó 47 millones de pies cuadrados de alojamiento en 2024, marcando un aumento anual significativo desde 2023. En 2024, se produjeron 9.33 mil millones de pollos de engorde, más 1% desde 2023 [2] Fuente: Departamento de Agricultura de los Estados Unidos, “Resumen de Producción y Valor Avícola 2024”, USDA.gov . Cargill Incorporated planea establecer un sitio de mezcla de vitaminas adyacente a un complejo de pollos de engorde en Georgia, con el objetivo de reducir los costos logísticos en 22%. El mercado avícola de Canadá opera bajo cuotas de gestión de la oferta. Sin embargo, los productores en Columbia Británica y Ontario están invirtiendo en galpones de mayor densidad para mejorar las tasas de conversión de alimento. Este desarrollo ha aumentado indirectamente la intensidad de la premezcla por kilogramo de peso vivo. Se proyecta que la eficiencia de conversión de alimento en el sector mejore de 1.82 en 2020 a 1.68 en 2025, lo que resulta en una reducción del 7.6% en el alimento requerido por ave para alcanzar el peso de mercado. Simultáneamente, la tasa de inclusión de premezcla por tonelada métrica ha aumentado del 0.48 % al 0.53 %, impulsada por los avances genéticos que promueven un crecimiento más rápido y requieren niveles más altos de micronutrientes biodisponibles.
Cambio hacia raciones densas en micronutrientes
Los nutricionistas reemplazan la proteína cruda con aminoácidos sintéticos para reducir las emisiones de nitrógeno y preservar las tasas de crecimiento. Los datos de Zinpro de 2025 muestran que el zinc, el cobre y el manganeso quelados representaron el 34 % de los ingresos por premezclas minerales, lo que beneficia a los proveedores de minerales biodisponibles. Los establos orgánicos y sin antibióticos pagan precios superiores por la levadura de selenio y la vitamina E natural, lo que beneficia a los mezcladores especializados. En conjunto, estos cambios en la formulación amplían el alcance funcional de las premezclas y aíslan la demanda de las simples métricas de volumen.
Expansión de líneas de premezclas especiales para nutrición de mascotas
Los fabricantes de alimentos para mascotas exigen cada vez más formulaciones de premezclas que se ajusten a las tendencias en suplementos para humanos, incluyendo ácidos grasos omega-3, glucosamina, probióticos y productos botánicos como el extracto de cúrcuma. Según la encuesta de 2025 de la Asociación Americana de Productos para Mascotas, el 42% de los dueños de perros y el 31% de los dueños de gatos compraron marcas premium o superpremium con ingredientes funcionales, en comparación con el 36% y el 25%, respectivamente, en 2023. Este cambio en las preferencias de los consumidores está impulsando a los formuladores de alimentos para mascotas a solicitar mezclas de premezclas personalizadas. El mercado de nutrición para mascotas es menos sensible al precio que el mercado de alimentos para ganado, lo que permite a los proveedores de premezclas alcanzar márgenes brutos del 28% al 35%, significativamente superiores a los márgenes del 12% al 18% para las mezclas para aves y cerdos. Formuladores más pequeños, como Bio-Agri Mix, están entrando en este mercado ofreciendo servicios de co-packing para marcas boutique de alimentos para mascotas que carecen de capacidades de mezcla internas. Este enfoque reduce la cantidad mínima de pedido de 10 toneladas métricas a 500 kilogramos, lo que facilita un tiempo de comercialización más rápido para el lanzamiento de nuevos productos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de vitamina A y E | -0.8% | En toda América del Norte, ideal para licuadoras más pequeñas | Corto plazo (≤ 2 años) |
| Procesos rigurosos de registro de premezclas de la FDA de Estados Unidos | -0.6% | Estados Unidos, impacto limitado en Canadá y México | Mediano plazo (2-4 años) |
| Riesgo de contaminación por micotoxinas en la cadena de suministro de premezclas | -0.5% | Estados del Cinturón del Maíz, México Sinaloa | Corto plazo (≤ 2 años) |
| Competencia de aditivos alimentarios especiales de un solo paso | -0.4% | En toda América del Norte, el más fuerte se encuentra en aves y cerdos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas de vitamina A y E
El palmitato de vitamina A y el acetato de vitamina E se sintetizan utilizando intermediarios petroquímicos, como el linalol y la trimetilhidroquinona, que presentan una alta elasticidad de precio. En abril de 2024, el cierre de la planta de citral de BASF en Ludwigshafen, Alemania, provocó un aumento en el precio spot del acetato de vitamina E. Los formuladores más pequeños, en particular aquellos sin contratos de suministro a largo plazo ni mecanismos de cobertura, son particularmente vulnerables. La concentración de la producción de vitaminas en tres proveedores clave, como BASF, DSM-Firmenich y Zhejiang Medicine, limita aún más el poder de negociación de los compradores. En respuesta, los productores ganaderos están reformulando las raciones de alimento para reducir las tasas de inclusión de vitaminas. Un ensayo de campo realizado en 2025 por la Universidad de Georgia demostró que los pollos de engorde alimentados con 8,800 unidades internacionales de vitamina A por kilogramo de alimento lograron la misma ganancia de peso y eficiencia de conversión alimenticia que aquellos que recibieron 11 000 unidades internacionales, el estándar anterior de la industria. Este hallazgo sugiere que las tasas de inclusión históricas incluían un margen de seguridad del 20 % al 25 %. Como resultado, se estima que esta recalibración reducirá la demanda de premezcla anualmente.
Procesos estrictos de registro de premezclas de la FDA de EE. UU.
El Centro de Medicina Veterinaria de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) revisó sus directrices de registro de premezclas en 2024, exigiendo estudios de estabilidad en condiciones aceleradas (40 °C, 75 % de humedad relativa durante 6 meses) para formulaciones que contienen ingredientes higroscópicos como el cloruro de colina o el sulfato ferroso. Los costos de cumplimiento promedian los 85 000 USD por unidad de mantenimiento de existencias, mientras que el plazo de revisión ampliado ha aumentado de 5 a 7 meses antes de 2024 a 9 a 11 meses, lo que retrasa la entrada al mercado de nuevas mezclas. Estos cambios regulatorios afectan desproporcionadamente a los formuladores de nivel medio que carecen de los recursos financieros para mantener amplias carteras de formulaciones preaprobadas. En 2024, la FDA emitió tres cartas de advertencia a los fabricantes de premezclas cuyas instalaciones dieron positivo en las pruebas de residuos de monensina en mezclas de especies no objetivo. Estas infracciones pueden dar lugar a retiradas de productos y cierres temporales de instalaciones.
Análisis de segmento
Por tipo: La premezcla de vitaminas consolida los ingresos mientras que el nucleótido gana impulso
La premezcla vitamínica mantuvo una participación del 38.8% en los ingresos de 2025, lo que subraya su papel en el cumplimiento de los requisitos del NRC para aves, cerdos y ganado lechero. Se proyecta que el tamaño del mercado norteamericano de premezclas vitamínicas para mezclas alimenticias se expandirá a un ritmo moderado hasta 2031, ya que la dosificación precisa reduce el desperdicio. La oferta de minerales quelados captura las ganancias de sustitución, y los minerales traza orgánicos representan una parte considerable de las ventas de minerales para 2025. La premezcla de aminoácidos registra una tasa de crecimiento anual compuesta (TCAC) significativa, impulsada por dietas bajas en proteínas que reducen la pérdida de nitrógeno y cumplen con las normas estatales sobre nutrientes.
La premezcla de nucleótidos está avanzando rápidamente a una CAGR del 12.8 %, impulsada por las granjas de salmón y camarones que buscan apoyo inmunológico después de que Health Canada restringiera los antimicrobianos de importancia médica. Los niveles de inclusión elevados, ahora 1.4 kilogramos por tonelada métrica en el alimento para salmón de Columbia Británica, compensan las limitaciones de volumen en los segmentos maduros de vitaminas. La premezcla de fibra y otras mezclas especiales crecen por debajo del ritmo del mercado, pero aún se benefician de afirmaciones funcionales como las mejoras en la resistencia de la cáscara del huevo documentadas por los ensayos de cúrcuma-curcumina de Kemin [3] Fuente: Kemin Industries, “Turmeric-Curcumin Premix Trial”, Kemin.com.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por forma: lo seco sigue siendo dominante mientras que los líquidos se aceleran
Las formulaciones secas representaron una participación del 81.8 % en 2025, gracias a su fácil almacenamiento y a un coeficiente de variación del 98.7 % en la línea Provimi de Cargill. La cuota de mercado de las premezclas de piensos en Norteamérica, propiedad de las formulaciones secas, se reducirá ligeramente, ya que los líquidos registrarán una tasa de crecimiento anual compuesta (TCAC) del 9.3 % hasta 2031. El cloruro de colina microencapsulado, que se mantiene estable durante 18 meses, permite que los líquidos penetren en molinos de alto rendimiento. La inyección en línea aumenta la capacidad horaria a más de 40 toneladas métricas.
La inversión de capital de aproximadamente USD 250,000 en tanques y bombas limita a las plantas más pequeñas. Sin embargo, con volúmenes superiores a 150,000 toneladas métricas al año, los líquidos ofrecen menores costos totales al reducir el polvo, la segregación de ingredientes y la mano de obra para la preparación de lotes. Además, en Estados Unidos y México, los ingredientes líquidos (p. ej., la metionina líquida) se utilizan en una gran parte de la producción de alimentos balanceados debido a sus ventajas de manejo y dosificación, que ahorran costos.
Por el sector ganadero: la avicultura lidera, la acuicultura avanza
Las aves de corral representaron el 47.4 % de las ventas de premezclas en 2025, impulsadas por 9.3 millones de pollos de engorde en Estados Unidos. Si bien los índices de conversión alimenticia mejoraron a 1.68, los integradores aumentaron la inclusión de premezclas al 0.53 % del alimento a medida que aumentaba el potencial genético. Las premezclas para ganado lechero y vacuno siguen siendo indispensables; los oligoelementos quelados redujeron la cojera en un 9.3 % en ensayos de la Universidad de Wisconsin, lo que impulsó un mayor gasto por vaca.
La acuicultura representa el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 11.0 % a medida que los operadores de salmón y camarón adoptan mezclas de nucleótidos y omega-3. Las granjas de Columbia Británica experimentan una disminución en el uso de antimicrobianos tras la directiva de Health Canada. Las dietas para cerdos que incorporan lisina y metionina cristalinas sustentan la demanda de premezclas de aminoácidos, mientras que los fabricantes de alimentos para mascotas optan por la inclusión de glucosamina y probióticos, que generan márgenes brutos del 28 % al 35 %.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Estados Unidos contribuyó con el 78.7 % de los ingresos regionales en 2025, lo que refleja la presencia de 6,200 fábricas de piensos y la mayor base avícola y lechera de Norteamérica. La nutrición de precisión permite a los productores reducir la inclusión general, priorizando al mismo tiempo los minerales quelados de mayor valor. En consecuencia, se proyecta que el crecimiento de los ingresos registre una tasa de crecimiento anual compuesta (TCAC) significativa hasta 2031. Los obstáculos para el registro de la FDA incrementan los costos y ralentizan los ciclos de renovación de productos, un lastre que dificulta la consolidación de los proveedores consolidados.
En Canadá y el resto de Norteamérica, la demanda de carne, leche y huevos de alta calidad está en aumento, impulsada por el crecimiento poblacional y la evolución de las preferencias alimentarias. Esta tendencia exige una producción ganadera eficiente y de alto rendimiento, lo que impulsa la demanda de piensos de alta calidad y ricos en nutrientes, incluidas las premezclas.
México lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.8%. Jalisco y Sonora acogieron la apertura de ocho complejos avícolas nuevos, cada uno con una demanda mensual de 12 a 18 toneladas métricas de premezcla. La flexibilización de las normas de registro permite a los formuladores lanzar nuevas variantes en un plazo de cinco meses. El riesgo de micotoxinas persiste, ya que el 6.2% de las muestras de maíz de Sinaloa excedieron los límites de fumonisinas en 2024, lo que impulsó a los integradores a optar por granos producidos en Estados Unidos, lo que a su vez aumenta los costos de alimentación.
Panorama regulatorio
En Estados Unidos, los proveedores de premezclas y microingredientes operan bajo la supervisión del Centro de Medicina Veterinaria de la FDA, con procesos de revisión previa a la comercialización para aditivos alimentarios para animales y requisitos de cumplimiento a nivel de planta según los Controles Preventivos para Alimentos para Animales de la FSMA (21 CFR Parte 507), que incluyen Buenas Prácticas de Fabricación (BPF), análisis de peligros y controles preventivos basados en el riesgo. La FDA también utiliza el proceso de Consulta sobre Ingredientes para Alimentos para Animales (AFIC) como vía provisional para identificar problemas de seguridad relacionados con nuevos ingredientes, lo que puede afectar la rapidez con la que los nuevos microingredientes se incorporan a los programas comerciales de premezclas.
En Canadá, el Reglamento de Alimentos para Animales de 2024 (SOR/2024-132) modernizó el marco normativo para los alimentos para animales con un cumplimiento gradual que concluyó el 17 de diciembre de 2025, introduciendo requisitos como licencias, planes de control preventivo, trazabilidad y estándares de envasado. En 2026, también surgieron señales de alineación de políticas transfronterizas, incluyendo una comunicación del USDA APHIS a la CFIA en marzo de 2026 que indicaba que no existían preocupaciones científicas respecto a que Canadá alineara aspectos de su enfoque de Prohibición Reforzada de Alimentos para Animales con la lista de EE. UU. de materiales prohibidos en alimentos para animales no rumiantes. Para las cadenas de suministro de premezclas que abastecen a ambos países, esto puede modificar el movimiento de ingredientes y la documentación de cumplimiento requerida para respaldarlo.
Análisis de la cadena de valor
La cadena de valor comienza con la síntesis y el abastecimiento de vitaminas, aminoácidos, minerales y bioactivos especializados, para luego pasar a la formulación de premezclas (que incluye estabilización, microdosificación y encapsulación), el control de calidad (pruebas de contaminación y estabilidad) y la entrega a fábricas de piensos e integradores para su incorporación en piensos compuestos. Una característica estructural clave es la dependencia de las importaciones de insumos críticos, y las evaluaciones del sector que destacan la alta dependencia de China para vitaminas y aminoácidos aumentan la exposición a interrupciones logísticas y fluctuaciones de precios, como la volatilidad de la vitamina E observada en la región durante 2025.
La captación de valor en la fase intermedia se concentra en las grandes empresas mezcladoras y proveedores integrados que pueden asegurar contratos a largo plazo, realizar entregas a granel justo a tiempo e invertir en instrumentación como la espectroscopia de infrarrojo cercano para gestionar el riesgo de micotoxinas y el cumplimiento de las especificaciones. En la fase final, el poder adquisitivo reside en las grandes empresas integradoras de aves de corral, cerdos y productos lácteos, así como en los fabricantes de alimentos premium para mascotas que solicitan mezclas funcionales personalizadas. La combinación de canales favorece cada vez más a los proveedores que pueden proporcionar paquetes de datos de trazabilidad y estabilidad para ingredientes regulados, junto con tamaños de envase flexibles mediante el co-envasado para clientes más pequeños.
Panorama competitivo
Los cinco principales proveedores son Cargill Incorporated, DSM-Firmenich, ADM, Purina Animal Nutrition LLC (filial de Land O'Lakes Inc.) y BASF SE. Cargill Incorporated posee una participación importante a través de 23 plantas regionales de mezcla, aprovechando la producción interna de aminoácidos y vitaminas para lograr una ventaja en costos. La planta de fermentación de precisión de DSM-Firmenich en Dakota del Sur redujo el costo en efectivo de la riboflavina en un 19%, lo que permite contratos a precio fijo que mezcladores más pequeños no pueden igualar. Archer Daniels Midland aprovecha su red de molienda húmeda de maíz para obtener materias primas de cloruro de colina a precios de transferencia inferiores a los del mercado, lo que respalda su participación.
Los márgenes difieren marcadamente según el canal. Las premezclas de nutrición para mascotas registran márgenes brutos del 28% al 35%, pero solo representan el 8% del valor, lo que representa un margen de maniobra para las empresas establecidas y las emergentes más ágiles. Las mezclas reductoras de metano que incorporan 3-nitrooxipropanol pueden generar entre 18 y 27 USD por vaca mediante créditos de carbono en California, lo que ofrece a los primeros en adoptarlas una ventaja de precio.
La adopción de tecnología funciona como una ventaja competitiva. Las empresas que implementan espectroscopia de infrarrojo cercano y trazabilidad blockchain ganan cuota de mercado entre los integradores que se preocupan por las micotoxinas. Los modelos de coenvasado, liderados por Bio-Agri Mix y NEOTERRA, se dirigen a marcas boutique de alimentos para mascotas con producciones mínimas de 500 kilogramos, lo que erosiona las ventajas de escala en ciertos nichos y consolida los contratos de servicio a largo plazo.
Líderes de la industria de premezclas de alimentos en América del Norte
Cargill, Incorporated
BASF SE
Purina Animal Nutrition LLC (Land O' Lakes Inc.)
DSM-Firmenich AG
Archer Daniels Midland Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Land O'Lakes Inc. anunció una inversión de capital para ampliar la producción de proteínas lácteas de alto valor en su planta de Tulare, California. Este proyecto refuerza la inversión en las cadenas de valor de la nutrición láctea en el oeste de Estados Unidos, apoyando la demanda de programas de premezclas diferenciadas utilizados en sistemas de producción lechera de alto rendimiento.
- Octubre de 2025: BASF SE lanzó Lutavit A/D3 1000/200 NXT, una formulación vitamínica de última generación para nutrición animal. Este lanzamiento refuerza la diferenciación de productos en el segmento de premezclas vitamínicas y fomenta la reformulación de fórmulas entre los fabricantes que se enfrentan a la volatilidad de los precios de las vitaminas y a requisitos de estabilidad más estrictos.
- Septiembre de 2024: Cargill Incorporated completó la adquisición de dos fábricas de piensos estadounidenses a Compana Pet Brands en Denver, Colorado, y Kansas City, Kansas. Esta nueva planta de procesamiento amplía la capacidad de producción y distribución de Cargill, reforzando la integración entre el suministro de premezclas, la fabricación de piensos y el servicio al cliente en los principales corredores de nutrición animal y de mascotas.
Alcance del informe sobre el mercado de premezclas para piensos en América del Norte
Una premezcla de alimento es una mezcla concentrada de nutrientes esenciales, aditivos y suplementos que se incorpora al alimento para mejorar su valor nutricional y garantizar una salud, crecimiento y productividad óptimos. El Informe del Mercado de Premezclas de Alimentos de Norteamérica está segmentado por tipo (premezcla de vitaminas, premezcla de minerales, premezcla de aminoácidos, etc.), presentación (seca y líquida), ganado (rumiantes, aves de corral, porcinos, acuicultura, etc.) y ubicación geográfica (Estados Unidos, Canadá, México y el resto de Norteamérica). El informe presenta el tamaño del mercado en valor (USD) y volumen (toneladas métricas) para los segmentos mencionados.
Por Tipo
| Premezcla de vitaminas |
| Premezcla Mineral |
| Premezcla de aminoácidos |
| Premezcla de nucleótidos |
| Premezcla de fibra |
| Otros |
Por formulario
| Secar |
| Liquid |
por ganado
| Rumiantes |
| Avicultura |
| Cerdo |
| Aquaculture |
| Animales domésticos |
| Otros |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Resto de américa del norte |
| Por Tipo | Premezcla de vitaminas |
| Premezcla Mineral | |
| Premezcla de aminoácidos | |
| Premezcla de nucleótidos | |
| Premezcla de fibra | |
| Otros | |
| Por formulario | Secar |
| Liquid | |
| por ganado | Rumiantes |
| Avicultura | |
| Cerdo | |
| Aquaculture | |
| Animales domésticos | |
| Otros | |
| Por país | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de premezclas de alimentos en América del Norte?
El mercado está valorado en 9.6 millones de dólares en 2026 y se proyecta que alcance los 13.4 millones de dólares en 2031.
¿Qué segmento ganadero está creciendo más rápidamente en el consumo de premezclas?
La acuicultura se está expandiendo a una tasa compuesta anual del 11.0%, superando a todas las demás categorías de ganado.
¿Qué tan dominantes son las premezclas secas en comparación con las formas líquidas?
Los productos secos tuvieron una participación del 81.8% en 2025, aunque los formatos líquidos están creciendo más rápido, a una CAGR del 9.3%.
¿Por qué las premezclas de nucleótidos están ganando terreno?
Las granjas de salmón y camarón los adoptan para fortalecer la inmunidad y cumplir con las restricciones antimicrobianas, impulsando al segmento hacia una CAGR del 12.8%.
¿Qué impulsa la demanda de premezcla en México?
Los complejos avícolas en Jalisco y Sonora y las aprobaciones regulatorias más rápidas estimulan una CAGR del 8.8% en las ventas mexicanas.
¿Cómo gestionan los proveedores las fluctuaciones de precios de las vitaminas?
Las empresas líderes integran la síntesis de vitaminas en sentido ascendente y aseguran contratos a largo plazo para protegerse contra la volatilidad de las materias primas.


