

Tamaño y participación del mercado de servicios de asesoría financiera en América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
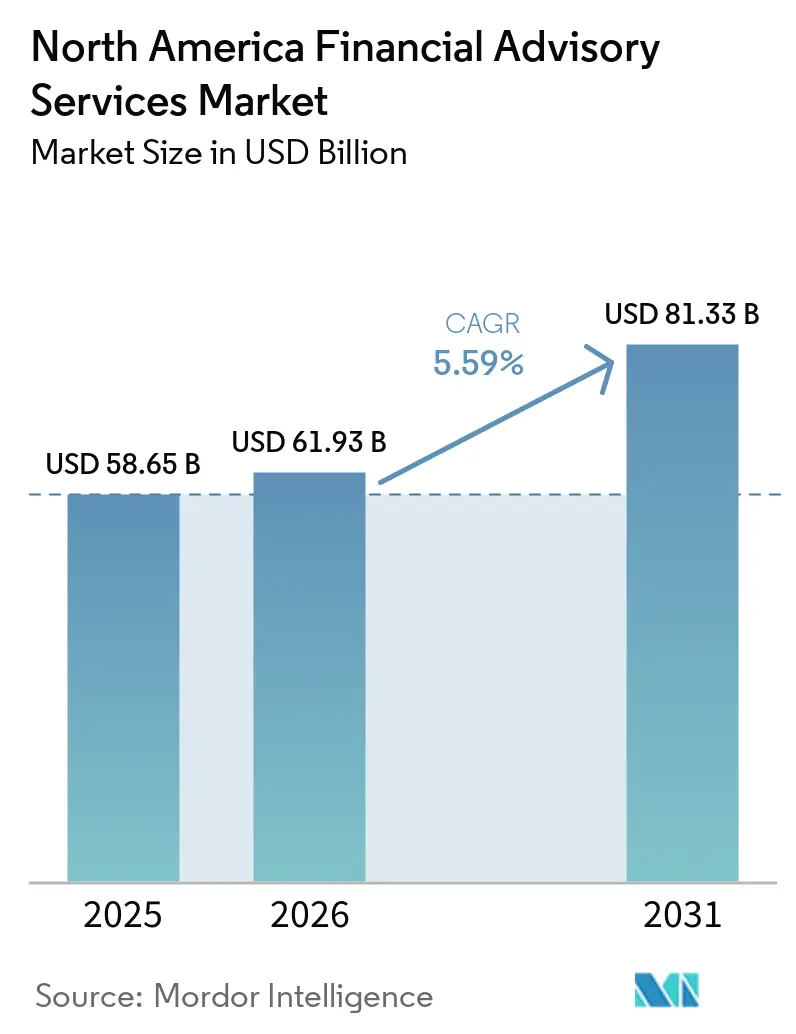
| Tamaño del mercado (2026) | USD 61.93 mil millones |
| Tamaño del mercado (2031) | USD 81.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.59% CAGR |
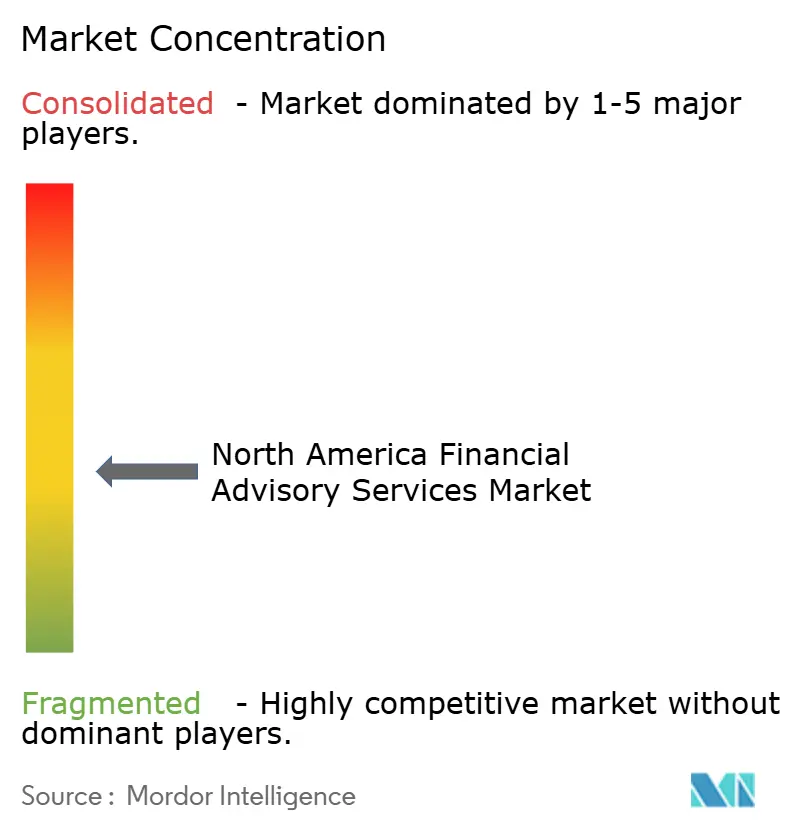
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de asesoría financiera en América del Norte por Mordor Intelligence
Se espera que el tamaño del mercado de asesoría financiera de Norteamérica crezca de USD 58.65 mil millones en 2025 a USD 61.93 mil millones en 2026 y se prevé que alcance USD 81.33 mil millones para 2031 con un CAGR del 5.59% durante 2026-2031. Las expectativas de los clientes, el endurecimiento de la regulación y la rápida adopción de tecnología se combinan para aumentar el potencial de ingresos incluso cuando aumenta la presión de precios. Las plataformas digitales amplían el acceso al asesoramiento, mientras que una transferencia histórica de riqueza obliga a las empresas a reconstruir modelos de servicio para inversores más jóvenes y centrados en la tecnología [1] CNBC, “81% de los herederos millonarios planean cambiar de asesores”, cnbc.com . La consolidación financiada por capital privado aporta ventajas de economía de escala en cumplimiento, ciberseguridad y análisis, pero las boutiques especializadas siguen ganando mandatos en dominios complejos transfronterizos, ESG y de activos alternativos. La reducción de comisiones sigue siendo un desafío, ya que los custodios recortan los precios de los ETF y las plataformas automatizadas crecen, lo que lleva a los asesores a cambiar el enfoque, pasando de los puntos básicos a un valor integral. En general, el mercado de asesoría financiera de Norteamérica muestra una estructura dual: las grandes plataformas dominan el mercado de los hogares tradicionales, mientras que los expertos especializados captan segmentos de nicho con altos márgenes de beneficio.
Conclusiones clave del informe
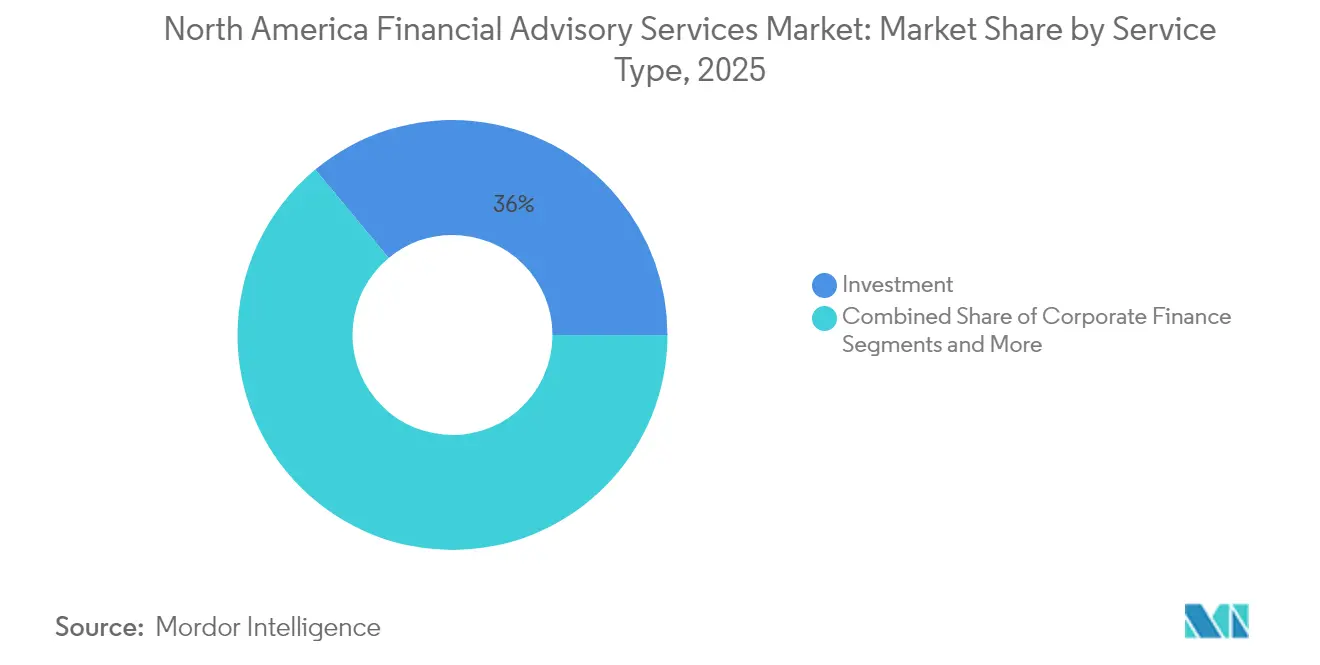
- Por tipo de servicio, los servicios de inversión lideraron con una participación del 36.02 % en el mercado de asesoría financiera de América del Norte en 2025 y se prevé que crezcan a una CAGR del 6.95 % hasta 2031, consolidando su papel en el corazón del mercado de asesoría financiera de América del Norte.
- Por tamaño de organización, las grandes empresas tenían el 65.62 % de la participación de mercado de asesoría financiera en América del Norte en 2025, mientras que se proyecta que las pymes se expandirán a una CAGR del 6.25 % a medida que las herramientas digitales reducen la brecha de escala.
- Por sector industrial vertical, el segmento BFSI representó el 29.55 % del tamaño del mercado de asesoría financiera de América del Norte en 2025, mientras que se proyecta que TI y telecomunicaciones avancen a una CAGR del 6.45 %.
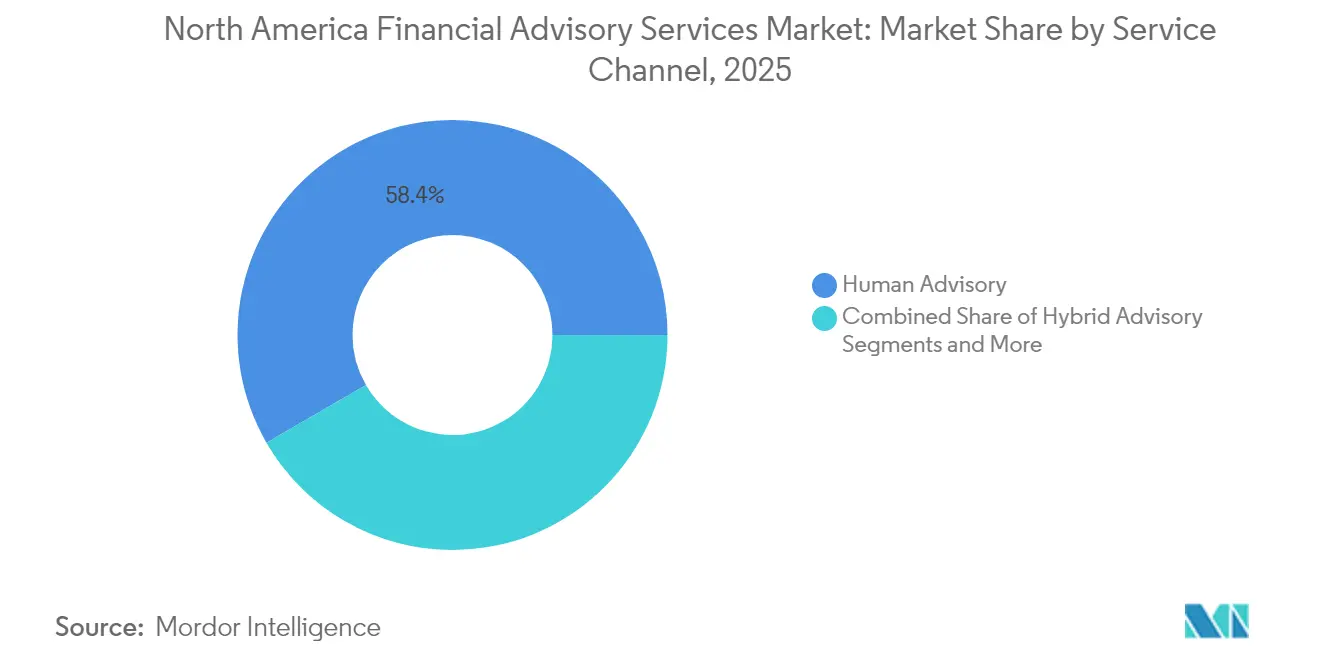
- Por canal de servicio, el asesoramiento humano mantuvo el 58.35 % del mercado de asesoramiento financiero de América del Norte en 2025, aunque el asesoramiento robótico está aumentando a una CAGR del 9.84 % hasta 2031.
- Por modalidad de prestación, la consultoría in situ representó el 71.60 % del tamaño del mercado de asesoría financiera de América del Norte en 2025, mientras que se espera que la consultoría remota aumente a una CAGR del 8.90 %.
- Por países, Estados Unidos capturó el 87.40% del mercado de asesoría financiera de América del Norte en 2025, pero se prevé que México registre la CAGR más rápida del 6.40%, lo que abrirá vías de diversificación.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de asesoría financiera en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de herramientas de asesoramiento basadas en inteligencia artificial y robótica | + 1.2% | Estados Unidos lidera, Canadá modera, México emerge | Mediano plazo (2-4 años) |
| Aceleración de la población de personas de alto nivel económico y de los activos invertibles | + 0.9% | Agrupación de áreas metropolitanas a nivel regional | Largo plazo (≥ 4 años) |
| Aumento del volumen de acuerdos de fusiones y adquisiciones en el mercado medio respaldados por capital privado | + 0.8% | EE. UU. dominante, Canadá con influencia | Corto plazo (≤ 2 años) |
| Cambio regulatorio hacia el deber fiduciario | + 0.6% | Primarias en EE. UU., alineación con Canadá | Mediano plazo (2-4 años) |
| Los mandatos vinculados a ESG están reformulando las propuestas | + 0.5% | Liderazgo global en América del Norte | Largo plazo (≥ 4 años) |
| Transferencia generacional de riqueza a inversores digitales | + 0.7% | Centros regionales de riqueza | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de herramientas de asesoramiento basadas en inteligencia artificial y robótica
Los servicios de robo ahora administran carteras de cientos de miles de millones de dólares, con Vanguard en USD 206.6 mil millones y Schwab en USD 65.8 mil millones. Los motores de IA agente ya automatizan el asesoramiento personalizado para numerosos hogares, prometiendo un valor significativo para el sector bancario cada año. Aunque el 96% de los asesores cree que la IA generativa transformará el servicio, solo el 41% actualmente escala las implementaciones, lo que da a los primeros en adoptarla una ventaja de costos. Plataformas como Range han recaudado USD 28 millones para ofrecer planes de patrimonio guiados por IA para clientes adinerados, lo que indica la confianza de los inversores en los modelos digitales [2] WealthManagement.com, “Range recauda USD 28 millones”, wealthmanagement.com . El imperativo estratégico en todo el mercado de asesoría financiera de América del Norte es combinar la empatía humana con la eficiencia de la máquina.
Aceleración de la población de personas de alto nivel y de los activos invertibles
Norteamérica sumó una cifra récord de personas con un alto patrimonio en 2025, superando a todas las demás regiones. Más de la mitad exige ahora filtros ESG y un plan de acciones aún mayor para aumentar las asignaciones ESG en dos años. Los hogares ultrarricos priorizan el capital privado, los fondos sostenibles y los servicios de conserjería con comisiones premium. La concentración patrimonial aumenta los ingresos por cliente, pero los herederos más jóvenes prefieren la asesoría tecnológica y orientada a objetivos, lo que presiona los formatos de colaboración tradicionales. Por lo tanto, los asesores que tienen éxito en el mercado norteamericano de asesoría financiera integran capacidades de family office, impuestos y servicios digitales.
Aumento del volumen de acuerdos de fusiones y adquisiciones en el mercado medio respaldados por capital privado
El capital privado continúa reconfigurando el mapa competitivo, como lo demuestra la compra de Commonwealth por parte de LPL Financial por USD 2.7 mil millones y la combinación de Buckingham Strategic Wealth con The Colony Group por parte de Focus Financial. El flujo de transacciones se impulsa por los ingresos recurrentes y la oferta fragmentada que invitan a estrategias de consolidación. Sin embargo, los frecuentes cambios de propiedad ponen a prueba la paciencia de los clientes, por lo que los adquirentes deben equilibrar la ingeniería financiera con la continuidad cultural para proteger la retención en todo el mercado de asesoría financiera de América del Norte [3] Financial Planning, “Cumplimiento de costos aumenta bajo Reg-BI”, financial-planning.com.
Cambio regulatorio hacia el deber fiduciario (SEC Reg-BI)
La Regulación de Interés Superior de la SEC impone obligaciones de divulgación, cuidado, conflicto y cumplimiento que elevan los costos operativos, pero recompensan los modelos transparentes. Las empresas que demuestran una alineación fiduciaria superior ganan confianza en un panorama donde el 80% de los herederos planean trabajar con profesionales después de la herencia. Las propuestas de ciberseguridad a nivel estatal añaden más niveles de cumplimiento, impulsando a los proveedores con sistemas robustos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Compresión de tarifas de competidores pasivos y digitales | -0.8% | Primarias en EE. UU., Canadá moderado | Mediano plazo (2-4 años) |
| Aumento de los costos de cumplimiento y de seguimiento de auditoría | -0.6% | A nivel regional | Corto plazo (≤ 2 años) |
| Fuerza laboral de asesores envejecida y brechas en la reserva de talento | -0.9% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| El creciente riesgo cibernético socava la confianza de los clientes | -0.4% | Global, elevado en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Compresión de tarifas de competidores pasivos y digitales
La decisión de Schwab, tomada en junio de 2025, de recortar las comisiones de los ETF hasta en un 50% subraya la creciente competencia de precios. La participación de la inversión pasiva en los activos de fondos estadounidenses sigue aumentando, lo que obliga a los asesores a defender los precios mediante una planificación integral y el acceso a activos alternativos. Las estructuras de comisiones híbridas que combinan honorarios fijos e incentivos basados en resultados cobran fuerza en el mercado norteamericano de asesoría financiera.
Brechas en la fuerza laboral y la cartera de talentos de los asesores de envejecimiento
Cerca del 40% de los asesores estadounidenses están a una década de jubilarse, y el crecimiento anual reciente de la plantilla es de tan solo el 0.3%. Solo 2,579 nuevos asesores se incorporaron a la profesión en 2024, y la tasa de deserción sigue siendo alta, lo que amplía la brecha de oferta. Las herramientas de colaboración remota ayudan a los asesores de mayor edad a prolongar sus carreras, pero las empresas aún necesitan mentoría estructurada e incorporación asistida por IA para proteger la capacidad en todo el mercado de asesoría financiera de Norteamérica.
Análisis de segmento
Por tipo de servicio: Los servicios de inversión impulsan el crecimiento
Los servicios de inversión representaron la mayor participación, con un 36.02 %, en el mercado norteamericano de asesoría financiera en 2025 y se proyecta que se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 6.95 % hasta 2031, consolidando así el mercado norteamericano. Los mandatos multiactivo ahora incluyen inversiones de capital privado, superposiciones ESG y carteras de indexación directa, atractivas para los inversores nativos digitales. Se proyecta que el tamaño del mercado norteamericano de asesoría financiera para servicios de inversión aumentará a medida que las crecientes asignaciones alternativas exijan una estructuración a medida.
La asesoría en finanzas corporativas se mantiene resiliente en operaciones de fusiones y adquisiciones y sucesiones en el mercado medio, mientras que la asesoría contable y fiscal se adapta a la complejidad transfronteriza. Otros servicios —planificación patrimonial, filantropía y servicios de conserjería— crecen con mayor rapidez a medida que las familias adineradas buscan una administración integral. Por lo tanto, los asesores que combinan la profundidad de la inversión con las capacidades de estilo de vida se aseguran una mayor participación en el mercado de asesoría financiera de Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de organización: Desafíos de crecimiento de las PYME, dominio empresarial
Las grandes empresas controlaban el 65.62 % del mercado norteamericano de asesoría financiera en 2025, con importantes presupuestos para cumplimiento normativo y tecnología que respaldan a las franquicias de alto poder adquisitivo. Sin embargo, se espera que las pymes superen este crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.25 %, impulsadas por herramientas en la nube y productividad basada en IA que minimizan las desventajas de escala. Se prevé que el tamaño del mercado norteamericano de asesoría financiera vinculado a las pymes se amplíe a medida que las firmas boutique se forjen nichos en la consultoría ESG y la planificación fiscal de criptomonedas.
La interacción personalizada, la transparencia en los precios y los rápidos ciclos de innovación refuerzan el atractivo de las pymes entre los inversores más jóvenes. Sin embargo, las empresas medianas se enfrentan a una presión: deben especializarse o fusionarse para seguir el ritmo de las crecientes demandas de cumplimiento normativo y ciberseguridad en el mercado norteamericano de asesoría financiera.
Por sector industrial: La creación de riqueza en el sector tecnológico impulsa el crecimiento
BFSI representó el 29.55 % del mercado de asesoría financiera de Norteamérica en 2025, impulsado por complejas necesidades regulatorias y grandes carteras de activos, mientras que el sector de TI y telecomunicaciones se perfila para la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.45 %, gracias a la alta liquidez de opciones y a la tenencia de criptomonedas. Destacan los asesores expertos en estrategias de compensación de acciones y tributación de tokens.
Los propietarios de empresas manufactureras y minoristas priorizan la sucesión y la planificación de la jubilación, mientras que los ejecutivos del sector sanitario recurren a asesores para obtener beneficios extraordinarios en biotecnología y fideicomisos benéficos. Los mandatos del sector público aportan fuentes de ingresos de baja volatilidad. La profunda experiencia vertical genera mayor retención y capacidad de fijación de precios en el mercado norteamericano de asesoría financiera.
Por canal de servicio: la transformación digital se acelera
El asesoramiento humano representó el 58.35 % del mercado norteamericano de asesoría financiera en 2025, lo que refuerza la idea de que la empatía impulsa decisiones financieras complejas. Sin embargo, se prevé que las plataformas robóticas crezcan un 9.84 % anual hasta 2031. Los modelos híbridos de prestación de servicios dominan la captación de nuevos clientes, combinando el reequilibrio algorítmico con el coaching de escenarios en el mercado norteamericano de asesoría financiera.
Los custodios integran paneles de planificación en las aplicaciones de banca móvil, convirtiendo el movimiento diario de efectivo en momentos de asesoramiento integral. La competencia se ha orientado hacia la velocidad, la visualización de datos y la puntuación ESG integrada, en lugar del alfa de inversión puro. Los chatbots de IA responden a consultas rutinarias al instante y escalan problemas específicos, lo que aumenta la productividad de los asesores en todo el mercado de asesoría financiera de Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de entrega: las capacidades remotas permiten la expansión del mercado
Las asesorías presenciales representaron el 71.60 % del mercado de asesoría financiera en Norteamérica en 2025, pero se proyecta que la consultoría remota aumente a una tasa de crecimiento anual compuesta (TCAC) del 8.90 %, a medida que los clientes aceptan video, pantallas compartidas y firmas digitales. El mercado norteamericano de asesoría financiera se beneficia, ya que las empresas prestan servicios a hogares transfronterizos sin necesidad de abrir sucursales adicionales.
La concienciación sobre los riesgos cibernéticos impulsa la inversión en cifrado de extremo a extremo e inicios de sesión biométricos, lo que contribuye a mantener la confianza y el cumplimiento normativo. Los asesores que alternan fluidamente entre las modalidades presencial y virtual fortalecen la lealtad, especialmente entre las familias binacionales que valoran la flexibilidad horaria en el mercado norteamericano de asesoría financiera.
Análisis geográfico
Mercado de servicios de asesoría financiera de Estados Unidos
Estados Unidos representó el 87.40 % del mercado norteamericano de asesoría financiera en 2025, gracias a la solidez de sus mercados de capitales, la densidad de sus redes de asesores y la solidez de sus marcos fiduciarios. Sin embargo, la inminente escasez de talento amenaza la capacidad, ya que los asesores veteranos se retiran con mayor rapidez que los sustitutos. Los contratos con honorarios siguen en expansión, lo que demuestra la resiliencia del mercado norteamericano de asesoría financiera a pesar de los costos de cumplimiento.
Mercado de servicios de asesoría financiera de Canadá
Canadá ofrece un crecimiento sostenido dentro de un sistema bancario consolidado, donde seis instituciones poseen una parte significativa de los activos. La protección de la titularidad para los planificadores financieros y un marco bancario orientado al consumidor modernizan el panorama competitivo. La afluencia de personas con un alto patrimonio neto (HNWI) a Toronto, Vancouver, Montreal y Calgary sustenta la demanda premium. La planificación patrimonial y fiscal transfronteriza sigue siendo un nicho lucrativo en el mercado norteamericano de asesoría financiera.
Mercado de servicios de asesoría financiera en México
México se encamina a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.40%, impulsada por la expansión de las fintech y la modernización regulatoria. La economía se expandió un 0.2% en el primer trimestre de 1 a pesar de la debilidad de EE. UU., lo que indica resiliencia. Los fondos de búsqueda y los nuevos vehículos de capital privado amplían los mercados objetivo para la asesoría, mientras que una mayor transparencia fiscal impulsa las oportunidades de estructuración transfronteriza.
Panorama regulatorio
El mercado de servicios de asesoría financiera de Norteamérica opera bajo un entorno de supervisión cada vez más exigente, liderado por la Comisión de Bolsa y Valores de EE. UU. (SEC) y la FINRA, con expectativas en materia de prevención del blanqueo de capitales (PBC/CFT) por parte de la Red de Control de Delitos Financieros (FinCEN). Un cambio fundamental para los modelos operativos de asesoría es la norma final de FinCEN que extiende los requisitos del programa PBC/CFT a ciertos asesores de inversión, vigente a partir del 1 de enero de 2026, añadiendo nuevas obligaciones en torno a la debida diligencia del cliente, el monitoreo de actividades sospechosas y la documentación de control.
En 2026, los reguladores también intensificaron su atención en los conflictos, la tecnología y los riesgos cibernéticos que afectan la prestación de asesoramiento, las divulgaciones y el mantenimiento de registros. La División de Exámenes de la SEC estableció prioridades para 2026 que enfatizan el deber fiduciario y el impacto de la tecnología en los programas de cumplimiento, y el 9 de junio de 2026, la SEC emitió una Alerta de Riesgo que destacaba las deficiencias en las divulgaciones de conflictos de interés económicos de los asesores de inversión y los controles relacionados. El Informe Anual de Supervisión Regulatoria de FINRA de 2026 (publicado el 26 de diciembre de 2025) subrayó aún más el fraude habilitado por la tecnología cibernética y los riesgos de la IA de última generación, reforzando la demanda de procesos de asesoramiento auditables, vigilancia y gobernanza en todos los canales humanos, híbridos y automatizados.
Análisis de la cadena de valor
La prestación de servicios en el mercado de asesoría financiera de Norteamérica generalmente comienza con la captación y el análisis del cliente (objetivos, perfil de riesgo y recopilación de datos), seguido de la planificación financiera y la construcción de carteras, y posteriormente la ejecución y custodia a través de intermediarios, custodios, plataformas de fondos y socios bancarios. El seguimiento continuo de la cartera, la elaboración de informes y los ciclos periódicos de actualización del plan constituyen la base del proceso, mientras que especialistas en áreas afines brindan apoyo en materia fiscal, planificación patrimonial, estructuración transfronteriza y acceso a alternativas, según el mandato.
En toda la cadena de valor, las entidades reguladas dependen cada vez más de una capa de tecnología y aseguramiento que incluye herramientas de cumplimiento, controles de ciberseguridad, agregación de datos y gestión de documentación para satisfacer las expectativas de la SEC, FINRA y FinCEN. Grandes redes de consultoría y servicios profesionales como Deloitte, PwC, EY y KPMG suelen actuar como intermediarias para los clientes regulados, combinando la gestión del cambio regulatorio, el diseño de políticas y controles, y la automatización de procesos, incluyendo el monitoreo y las pruebas con IA, con la gobernanza del riesgo de terceros. Esto desplaza el valor hacia las empresas que pueden integrar la experiencia especializada con plataformas escalables para estandarizar los registros de evidencia tanto en la prestación de servicios presenciales como remotos.
Panorama competitivo
El mercado norteamericano de asesoría financiera muestra una concentración moderada, ya que los agregadores, bancos y gestores de activos respaldados por capital privado (PE) compran a gran escala mediante adquisiciones. La integración de Atria Wealth Solutions por parte de LPL, que suma 2,400 asesores y 100 XNUMX millones de dólares en activos de clientes, ejemplifica la tesis de consolidación. La reducción de comisiones de Charles Schwab busca defender el dominio de los fondos de custodia mediante el ajuste del precio mínimo para los ETF.
Los competidores que priorizan la tecnología recaudan capital significativo; Range, por ejemplo, ha conseguido 40 millones de dólares para automatizar la planificación para clientes de alto nivel. Estos actores operan con un coste de servicio significativamente menor y se dirigen a hogares con ascendencia digital. Al mismo tiempo, las boutiques especializadas fidelizan a las familias ultrarricas al ofrecer servicios personalizados y personalizados que las grandes plataformas tienen dificultades para replicar.
Las empresas medianas que no pueden alcanzar la escala ni una profunda especialización se enfrentan a presiones estratégicas para fusionarse o venderse. El mercado de barras resultante obliga a los participantes a elegir entre la eficiencia industrial y la cercanía de expertos en el mercado norteamericano de asesoría financiera.
Líderes de la industria de servicios de asesoría financiera en América del Norte
Deloitte
PwC
Ernst & Young
KPMG
McKinsey & Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Kroll adquirió ABC Economics, una firma de asesoría económica y de competencia con sede en Berlín, para fortalecer sus capacidades globales en economía y econometría. Esta adquisición amplía la presencia de Kroll en el sector de la asesoría, permitiendo un análisis transfronterizo más profundo para sus clientes. Esta iniciativa refleja su enfoque en análisis económicos rigurosos para respaldar la toma de decisiones estratégicas.
- Junio de 2026: KPMG amplió su colaboración global con Microsoft para implementar Agent 365 y extender el acceso a Microsoft 365 Copilot a 276 000 profesionales. Esta colaboración optimiza la productividad impulsada por la IA para grandes equipos de consultoría, fortalece la prestación de servicios y podría influir en las estructuras de honorarios del mercado de consultoría en Norteamérica.
- Mayo de 2026: EY anunció una iniciativa de más de 1 millones de dólares con Microsoft para impulsar la IA empresarial a lo largo de cinco años. Esta inversión acelera la integración de la IA en los servicios de consultoría empresarial y redefine la dinámica competitiva del sector en Norteamérica al señalar una transformación agresiva impulsada por la IA.
Alcance y metodología
Los asesores financieros son especialistas que brindan asesoramiento financiero a personas o empresas. Utilizan su experiencia para ayudar a sus clientes con la administración del dinero y las decisiones de obtención de ganancias al conocer sus objetivos financieros a corto y largo plazo. El informe cubre un análisis de antecedentes completo del mercado Insurtech de América del Norte. Incluye una evaluación de la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave, tendencias emergentes en el mercado, dinámica del mercado y perfiles clave de empresas.
El mercado de servicios de asesoramiento financiero de América del Norte está segmentado por tipo (finanzas corporativas, asesoramiento contable, asesoramiento fiscal, servicios de transacciones, gestión de riesgos y otros), tamaño de la organización (grandes empresas y pequeñas y medianas empresas), industria vertical (BFSI, TI). , y telecomunicaciones, manufactura, venta minorista y comercio electrónico, sector público, atención médica y otros) y países (EE. UU., Canadá y resto de América del Norte). El informe ofrece tamaño de mercado y pronósticos para el mercado de servicios de asesoría financiera de América del Norte en valor (USD) para todos los segmentos anteriores.
| Finanzas Corporativas |
| Asesoría Contable y Fiscal |
| Inversión |
| Otros Servicios |
| Grandes empresas |
| Pequeñas y Medianas Empresas (PYMES) |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y telecomunicaciones |
| Manufactura |
| Comercio minorista y comercio electrónico |
| Sector Público |
| Atención sanitaria y farmacéutica |
| Otros verticales de la industria |
| Asesoría Humana |
| Asesoramiento híbrido |
| Robo-asesoramiento |
| Consultoría en sitio |
| Consultoría remota/virtual |
| USA |
| Canada |
| Mexico |
| Por tipo de servicio | Finanzas Corporativas |
| Asesoría Contable y Fiscal | |
| Inversión | |
| Otros Servicios | |
| Por tamaño de organización | Grandes empresas |
| Pequeñas y Medianas Empresas (PYMES) | |
| Por sector vertical | Banca, Servicios Financieros y Seguros (BFSI) |
| TI y telecomunicaciones | |
| Manufactura | |
| Comercio minorista y comercio electrónico | |
| Sector Público | |
| Atención sanitaria y farmacéutica | |
| Otros verticales de la industria | |
| Por canal de servicio | Asesoría Humana |
| Asesoramiento híbrido | |
| Robo-asesoramiento | |
| Por modo de entrega | Consultoría en sitio |
| Consultoría remota/virtual | |
| Por país | USA |
| Canada | |
| Mexico |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de asesoría financiera en América del Norte?
El mercado totalizará USD 61.93 mil millones en 2026 y se prevé que alcance los USD 81.33 mil millones en 2031.
¿Qué tipo de servicio crece más rápido en el mercado de asesoría financiera de América del Norte?
Los servicios de inversión lideran el crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 6.95 % hasta 2031, aunque ya poseen la mayor participación en los ingresos.
¿Qué tan rápido se está expandiendo el asesoramiento robótico?
Se proyecta que las plataformas robotizadas en el mercado de asesoría financiera de América del Norte crecerán a una CAGR del 9.84 %, muy por delante de los canales exclusivamente humanos.
¿Por qué México es la geografía con mayor crecimiento?
La expansión de Fintech, la modernización regulatoria y el crecimiento constante del PIB impulsan a México a una CAGR del 6.40%.
¿Qué impulsa la compresión de tarifas en los servicios de asesoría?
Los recortes agresivos de los precios de los ETF y el surgimiento de competidores digitales de bajo costo empujan a los asesores tradicionales a competir en una planificación integral en lugar de tarifas de inversión independientes.
¿Cómo está el capital privado transformando el panorama competitivo?
Los consolidadores respaldados por PE adquieren empresas independientes para escalar, pero deben equilibrar los retornos financieros con la retención de clientes para sostener el valor a largo plazo.


