

Tamaño y participación en el mercado de fluoropolímeros de América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | Kilotones 142.01 |
| Volumen de mercado (2031) | Kilotones 204.99 |
| Tasa de crecimiento (2026 - 2031) | 7.62% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fluoropolímeros en América del Norte realizado por Mordor Intelligence
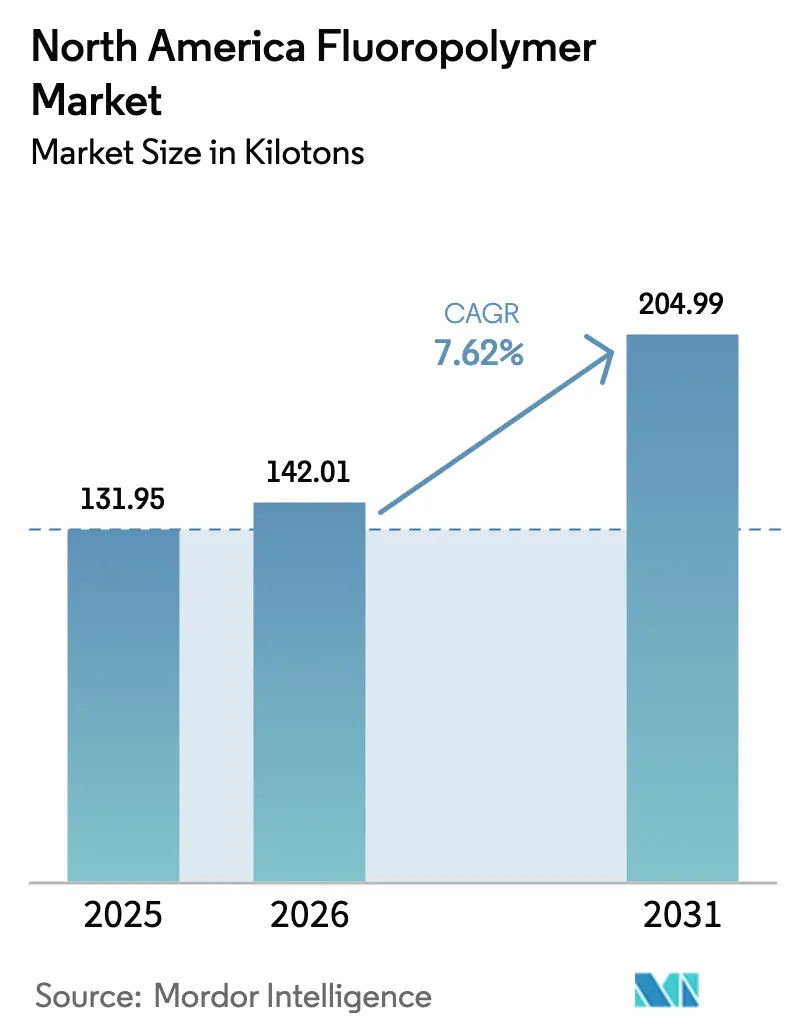
El tamaño del mercado de fluoropolímeros de América del Norte en 2026 se estima en 142.01 kilotones, creciendo desde el valor de 2025 de 131.95 kilotones, con proyecciones para 2031 que muestran 204.99 kilotones, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.62 % entre 2026 y 2031. La demanda persistente de fabricación de semiconductores, componentes aeroespaciales y equipos de procesamiento químico resistentes a la corrosión ancla la expansión del volumen, incluso con el endurecimiento de las regulaciones ambientales en toda la región. El poder de fijación de precios premium se mantiene intacto porque cada usuario final valora los atributos de rendimiento (inerte química, estabilidad térmica y rigidez dieléctrica) por encima de las fluctuaciones en el costo de las materias primas. Paralelamente, los subsidios federales bajo la Ley CHIPS y la Ley de Ciencia, las inversiones sostenidas en vehículos eléctricos (VE) y la renovación gradual de la flota aeroespacial refuerzan colectivamente la pista de crecimiento para el mercado de fluoropolímeros de América del Norte. Las restricciones del lado de la oferta arraigadas en los costos de cumplimiento de PFAS y la volatilidad del precio de la fluorita agregan complejidad, pero no han descarrilado los programas de inversión de capital entre los principales convertidores.
Conclusiones clave del informe
- Por tipo de subresina, el PTFE capturó el 49.12 % de la participación de mercado de fluoropolímeros de América del Norte en 2025. Se proyecta que el PVDF se expandirá a una CAGR del 16.74 % hasta 2031, lo que lo convierte en el segmento de subresina de más rápido crecimiento.
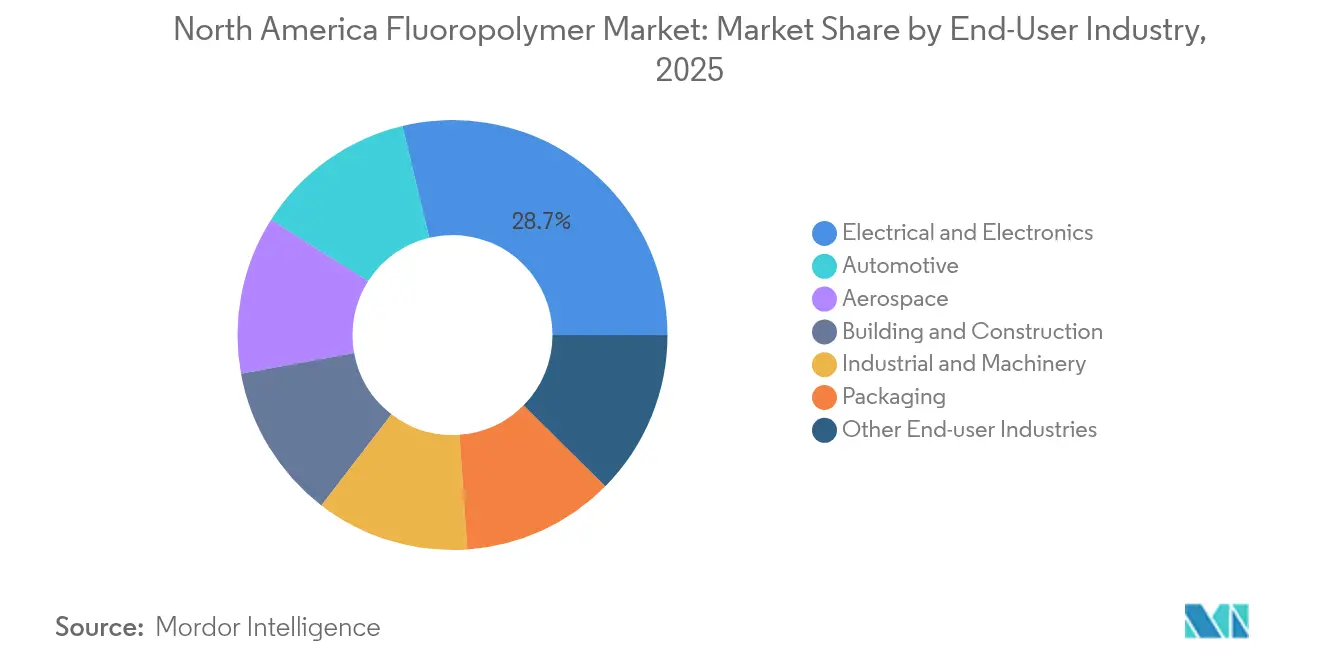
- Por industria de usuario final, el segmento eléctrico y electrónico lideró con una participación de ingresos del 28.74 % en 2025. Se prevé que las aplicaciones automotrices aumenten a una CAGR del 12.61 % hasta 2031.
- Por geografía, Estados Unidos controló el 90.32% del volumen regional en 2025 y está avanzando a una CAGR del 7.77% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de fluoropolímeros en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda creciente de productos electrónicos y eléctricos | + 2.10% | Núcleo de Estados Unidos, derrame en Canadá | Mediano plazo (2-4 años) |
| Aligeramiento de la industria automotriz y aeroespacial | + 1.80% | En toda América del Norte, con foco en la fabricación en México | Largo plazo (≥ 4 años) |
| Crecimiento de activos resistentes a la corrosión en procesos químicos | + 1.40% | Arenas petrolíferas de Alberta, Costa del Golfo de Estados Unidos | Mediano plazo (2-4 años) |
| Construcción de fábricas de semiconductores en EE. UU. (Ley CHIPS) | + 1.90% | Estados Unidos se concentró | Corto plazo (≤ 2 años) |
| Auge de los cables y alambres en los centros de datos | + 0.90% | En toda América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda creciente de productos electrónicos y eléctricos
El equipo de fabricación de semiconductores es la aplicación de mayor valor dentro del mercado de fluoropolímeros de América del Norte, y los componentes de PTFE y PFA ultrapuros se venden habitualmente por encima de los 50 USD por kg porque los umbrales de contaminación están por debajo de 10 ppb [1] Semiconductor Industry Association, “CHIPS Act Implementation Progress Report 2024”, sia.org . El fondo de incentivos de 39 mil millones de USD de la Ley CHIPS está financiando 23 nuevas fábricas en Arizona, Texas y Ohio, cada una de las cuales incorpora 200–300 toneladas de fluoropolímeros de grado de sala limpia para módulos de manejo de fluidos y procesamiento de obleas. Solo el complejo de Taiwan Semiconductor Manufacturing Company en Arizona consumirá aproximadamente 450 toneladas de tubos de ETFE y PFA anualmente una vez que ambas líneas de producción alcancen la capacidad nominal, reforzando un ciclo de cadena de suministro localizada que favorece a los convertidores regionales con instalaciones certificadas ISO 14644. La construcción paralela de centros de datos por parte de Microsoft y Amazon Web Services genera una demanda adicional de cables con revestimiento de ETFE que cumplen con los estrictos límites de toxicidad del humo en salas de servidores cerradas. En consecuencia, los clientes de electrónica siguen respaldando acuerdos de suministro a largo plazo incluso en medio de fluctuaciones en los precios de las materias primas, lo que preserva la estabilidad de los márgenes para los productores de fluoropolímeros calificados.
Aligeramiento de la industria automotriz y aeroespacial
La rápida electrificación impulsa la adopción de PVDF en separadores y aglutinantes para baterías de iones de litio. Cada Tesla Model S contiene aproximadamente 12 kg de PVDF apto para baterías. General Motors ha destinado 35 000 millones de dólares hasta 2025 para localizar las cadenas de suministro de vehículos eléctricos y ha firmado acuerdos de abastecimiento plurianuales que priorizan a los proveedores norteamericanos de fluoropolímeros para formulaciones de aglutinantes, separadores y recubrimientos de cables. En el sector aeroespacial, los sellos de PTFE y PFA siguen desplazando a los elastómeros tradicionales, ya que toleran temperaturas extremas de -100 °C a +260 °C en los ciclos de vuelo. La aceleración de la producción del 737 MAX de Boeing, combinada con la certificación del Airbus A321XLR, sustenta un crecimiento anual del volumen de estos materiales del 4-5 %. El doble auge en los mercados finales de movilidad amplía la visibilidad de los pedidos de PVDF y PTFE de alto rendimiento, lo que refuerza la lógica de expansión de la capacidad para los productores de resina establecidos.
Crecimiento de activos resistentes a la corrosión en el procesamiento químico
Los operadores petroquímicos de la Costa del Golfo de EE. UU. y las arenas petrolíferas de Alberta han acelerado las modernizaciones con fluoropolímeros para reducir las paradas imprevistas. La modernización de la refinería Baytown de ExxonMobil, valorada en 2 millones de dólares, integra reactores revestidos de PTFE e intercambiadores de calor revestidos de ETFE que prolongan su vida útil hasta 12 años en comparación con las alternativas de acero inoxidable. Suncor Energy informa de una reducción del 40 % en la frecuencia de reemplazo de tuberías tras la transición a líneas de flujo revestidas de PVDF en las unidades de dilución de betún. Estos estudios de caso validan la narrativa del coste total de propiedad que sustenta la adquisición constante incluso cuando los precios spot de la resina se disparan.
Ley de construcción de fábricas de semiconductores en EE. UU. (CHIPS Act)
La Ley CHIPS ha desatado una ola de construcción cuya demanda de materiales a corto plazo ya se refleja en las órdenes de compra de tubos de PTFE, ETFE y PFA para semiconductores. El proyecto de Intel en Ohio, con un presupuesto de 20 000 millones de dólares, ha precalificado a tres proveedores nacionales para 125 toneladas de tubos de PTFE con grabado húmedo y 80 toneladas de accesorios de PFA, solo para la Fase 1. La demanda inicial está tan concentrada que los inventarios calificados se liquidan habitualmente en cuestión de días, lo que permite a los proveedores obtener primas de entre el 300 % y el 400 % sobre sus equivalentes de grado industrial. La concentración de nuevas fábricas en un radio de 800 kilómetros de Phoenix aumenta aún más las barreras de transporte para los exportadores asiáticos, cuyos tránsitos puerta a puerta superan los 45 días.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento regulatorio de los PFAS | -1.70% | Variaciones federales y estatales de los Estados Unidos | Mediano plazo (2-4 años) |
| Volatilidad del precio de la fluorita/materia prima | -1.20% | En toda América del Norte | Corto plazo (≤ 2 años) |
| Litigios comunitarios y obstáculos para la obtención de permisos | -0.80% | Estados Unidos se concentró | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento regulatorio de PFAS
La Agencia de Protección Ambiental ha clasificado el PFOA y el PFOS como sustancias peligrosas según la CERCLA, lo que obliga a los productores a financiar la remediación e instalar sistemas avanzados de mitigación que pueden costar 50 millones de dólares por sitio [2] Agencia de Protección Ambiental, “Estándar Nacional de Agua Potable para Proteger a las Comunidades de la Contaminación por PFAS”, epa.gov . Chemours ha registrado 12 millones de dólares en pasivos acumulados por descargas históricas de PFAS en Fayetteville Works y ahora aplica recargos ambientales del 8 al 1.2 % en cada factura de fluoropolímero, lo que obliga a los clientes posteriores a recalcular el precio de los productos terminados. Si bien no se han producido cierres de producción inmediatos, los promotores del proyecto suelen añadir de 6 a 9 meses a los plazos de los permisos, ya que los reguladores estatales exigen modelos de impacto en las aguas subterráneas. Por lo tanto, los procesadores más pequeños que carecen de flexibilidad en sus balances están reduciendo sus planes de expansión de capacidad, lo que reduce la oferta efectiva en el mercado de fluoropolímeros de América del Norte.
Volatilidad del precio de la fluorita/materia prima
China controla la mayor parte de las exportaciones mundiales de fluorita, y sus reducciones de cuota para 2024 impulsaron un aumento del 35% en el costo promedio en destino para los compradores norteamericanos en cuatro meses. Arkema reportó una compresión de márgenes de USD 45 millones en el tercer trimestre debido a que los picos de demanda de materia prima no se pudieron transferir a los contratos existentes con la suficiente rapidez. Las expansiones mineras en México podrían aliviar la presión para 2026; sin embargo, los plazos de entrega de 18 a 24 meses implican que los convertidores deben lidiar con fluctuaciones recurrentes en los precios de las materias primas mientras tanto. Las estrategias de cobertura siguen siendo limitadas debido a la falta de liquidez en los mercados a plazo, lo que deja a los modelos de costo más margen como el principal amortiguador contra la volatilidad.
Análisis de segmento
Por tipo de subresina: el predominio del PTFE se enfrenta al desafío de la innovación del PVDF
El PTFE conservó el 49.12 % de la cuota de mercado de fluoropolímeros en Norteamérica en 2025, impulsado por su sólida presencia en sistemas de grabado húmedo de semiconductores y reactores de procesamiento químico que exponen los materiales a ácidos superiores a 200 °C. Se proyecta que el tamaño del mercado norteamericano de fluoropolímeros atribuido a las aplicaciones de PTFE alcance las 96.1 kilotoneladas para 2031, ya que cada nueva fábrica utiliza entre 150 y 200 toneladas de PTFE en tubos, accesorios y cuerpos de válvulas. La constante dieléctrica ultrabaja del PTFE también es compatible con los conjuntos de radares de alta frecuencia, lo que protege la demanda incremental de la electrónica de defensa durante el período de pronóstico. Si bien la permanencia del PTFE le otorga estabilidad de precios, la atención regulatoria sobre los surfactantes de polimerización en emulsión tradicionales obliga a los fabricantes a acelerar las rutas de procesamiento sin PFAS. Por lo tanto, la reducción de la capacidad se centra en los grados de gránulos fundidos que evitan los surfactantes acuosos y reducen las cargas de tratamiento de aguas residuales.
El PVDF está registrando una CAGR del 16.74 % hasta 2031, el ritmo más rápido dentro del mercado de fluoropolímeros de América del Norte, debido a que las formulaciones de grado de batería desbloquean densidades de energía de celda de 300 Wh/kg en plataformas de vehículos eléctricos de próxima generación. Se pronostica que el tamaño del mercado de fluoropolímeros de PVDF en América del Norte superará los 36.9 kilotoneladas para 2031, ya que Tesla, Ford y General Motors apuntan colectivamente a 6 millones de ensamblajes anuales de vehículos eléctricos. Más allá de la movilidad, los recubrimientos arquitectónicos de PVDF ofrecen garantías de intemperie de 30 años, lo que amplía la atracción de los proyectos de modernización de techos comerciales en los estados del Golfo expuestos a huracanes. Los grados especiales como el copolímero PVDF-HFP (hexafluoropropileno) amplían aún más las ventanas de solventes para la estabilización de la interfaz sólido-electrolito en baterías de estado sólido, lo que garantiza que la línea de innovación de PVDF se mantenga robusta incluso si caen las densidades del separador. Colectivamente, estos vectores erosionan el dominio volumétrico del PTFE al tiempo que fomentan una mezcla de resinas más diversificada.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el liderazgo de la electrónica se ve desafiado por la aceleración de la industria automotriz
Las aplicaciones electrónicas y eléctricas representaron el 28.74 % del volumen de 2025, lo que las sitúa en la cima del mercado de fluoropolímeros en Norteamérica. Cada etapa de litografía avanzada ahora especifica líneas de suministro de fluoropolímeros para evitar la contaminación por iones metálicos, y las construcciones de centros de datos a gran escala adoptan cables de categoría 6a con revestimiento de ETFE para cumplir con los códigos de toxicidad por humo. Las tasas de crecimiento se normalizan en los últimos años, una vez que el ciclo actual de construcción de fábricas alcanza su punto máximo, pero los programas de renovación y las migraciones de nodos de proceso deberían mantener la demanda recurrente.
La demanda automotriz está aumentando a una CAGR del 12.61 %, la más rápida entre los sectores verticales monitoreados, debido a que los separadores de baterías de vehículos eléctricos, los sistemas de aglutinantes y los arneses de cables de alta temperatura se basan en PVDF y ETFE para cumplir con los criterios de desbordamiento térmico. Cada paquete de batería de un SUV mediano incorpora entre 8 y 12 kg de fluoropolímero, y el aislamiento ligero de ETFE reduce hasta un 20 % la masa del arnés en comparación con el PVC, lo que amplía directamente la autonomía. A medida que las plantas estadounidenses, canadienses y mexicanas localizan la producción de celdas y módulos bajo las reglas de origen del T-MEC, los productores de resina obtienen ventajas logísticas sobre los proveedores asiáticos que enfrentan ciclos de transporte marítimo de ocho semanas. Por lo tanto, la cartera de productos automotrices de la industria de fluoropolímeros de América del Norte respalda un crecimiento de dos dígitos hasta al menos 2031, incluso si los volúmenes de vehículos de combustión interna se estancan.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Estados Unidos representó el 90.32 % del consumo regional en 2025, lo que refleja su densa red de fábricas de semiconductores, complejos químicos especializados y líneas de montaje aeroespaciales. Los incentivos federales, que suman un total de 52 700 millones de dólares en virtud de la Ley CHIPS, ya han liberado 200 000 millones de dólares en inversiones privadas en la fabricación de obleas, cada una de las cuales exige sistemas de manipulación de fluidos de fluoropolímeros ultrapuros que pocos proveedores extranjeros pueden calificar dentro de los plazos de contratación. Los costos de cumplimiento de las PFAS son más altos en estados como Carolina del Norte y Virginia Occidental; sin embargo, el cierre de plantas es limitado porque los clientes de primer nivel pagan recargos ambientales. Por lo tanto, el mercado norteamericano de fluoropolímeros conserva un núcleo estadounidense que registra una tasa de crecimiento anual compuesta (TCAC) del 7.77 % hasta 2031, respaldada por las normas de contenido nacional y las ventajas de proximidad.
Canadá aporta una cuota moderada pero resiliente, basada en operaciones upstream de arenas petrolíferas y una cadena de suministro aeroespacial especializada. La transición de Suncor a tuberías revestidas de PVDF en Alberta justifica una reducción del 40% en los gastos de mantenimiento, lo que refuerza la relación coste-beneficio a pesar de los menores volúmenes de referencia. El programa de aviones regionales de Bombardier mantiene la demanda de haces de cables de FEP y PFA que resisten las oscilaciones térmicas a gran altitud. Aunque los volúmenes son inferiores a los de EE. UU., los compradores canadienses suelen pagar primas del 10% al 15% para asegurar entregas justo a tiempo durante los meses de invierno, cuando las rutas de transporte se enfrentan a interrupciones climáticas, lo que sustenta márgenes saludables para los distribuidores regionales.
El vector de crecimiento de México proviene de la localización del ensamblaje de vehículos eléctricos bajo el T-MEC. La reestructuración de Ramos Arizpe, con un costo de USD 1 millones, de General Motors asigna presupuestos de adquisición para separadores de PVDF y arneses de ETFE provenientes de Norteamérica para aprovechar las exenciones arancelarias. La experiencia nacional en polimerización de resinas sigue siendo limitada, lo que canaliza la demanda hacia plantas estadounidenses que extruyen formas semiterminadas antes de enviarlas al sur para la fabricación de componentes. Con la entrada en funcionamiento de nuevas empresas conjuntas de celdas de batería, el consumo mexicano de fluoropolímeros podría superar al de Canadá; sin embargo, su participación sigue limitada por una menor exposición a semiconductores.
Panorama competitivo
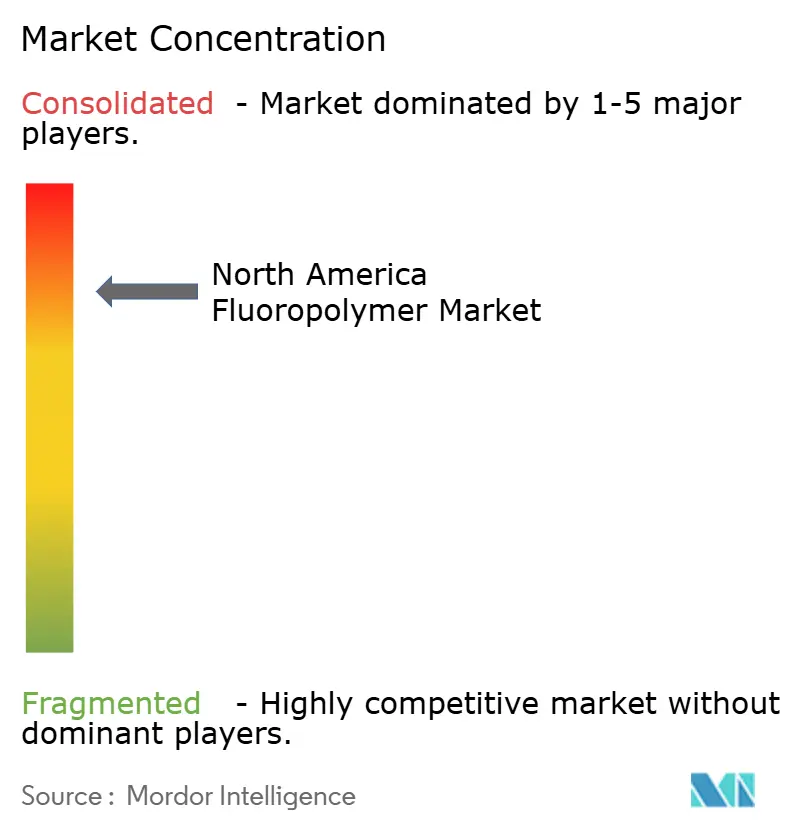
El mercado norteamericano de fluoropolímeros exhibe una concentración altamente consolidada. Chemours mantiene su liderazgo en PTFE mediante derivados de fluorita cautivos y una amplia cartera de teflón, lo que permite una asignación prioritaria a fabricantes de equipos originales (OEM) de semiconductores incluso durante la escasez de materia prima. Arkema controla la mayor presencia regional de PVDF y está invirtiendo 20 millones de dólares para aumentar la producción de Calvert City en un 15%, centrándose específicamente en Kynar HSV 900 para baterías, que omite fluorotensioactivos sin sacrificar la estabilidad electroquímica. Daikin aprovecha la disciplina de procesos japonesa para conseguir contratos preferenciales en los sectores aeroespacial y de defensa que estipulan largos ciclos de certificación, asegurando así contratos de suministro plurianuales.
Las estrategias estratégicas priorizan cada vez más las credenciales de sostenibilidad. Chemours, 3M y Daikin destinan entre 100 y 200 millones de dólares cada una a I+D para la reducción de PFAS, con el objetivo de sustituir los surfactantes de cadena larga por alternativas de cadena corta o poliméricas que reduzcan el riesgo de bioacumulación. La reciente adquisición por parte de Syensqo de los activos de polímeros especiales de Solvay acelera la diversificación del mercado final hacia dispositivos médicos y polvos para impresión 3D, protegiendo así contra las caídas cíclicas en cualquier vertical. Los mecanismos de precios tienden a una indexación trimestral vinculada a los índices de referencia de la fluorita, mientras que los productos de grado semiconductor mantienen intactas sus primas basadas en el valor gracias a rigurosos requisitos de validación.
Las perspectivas de fusiones y adquisiciones favorecen acuerdos complementarios que aporten experiencia en aplicaciones o proximidad geográfica, en lugar de capacidad pura. El interés del capital privado sigue siendo escaso tras la aparición de elevadas obligaciones de cumplimiento en 2024, en virtud de las enmiendas a la CERCLA. Sin embargo, los fondos de infraestructura están evaluando proyectos de PVDF en nuevas instalaciones vinculados a los corredores de baterías en el Medio Oeste de EE. UU. Las barreras de propiedad intelectual siguen siendo considerables: las recetas de formulación de resinas, los perfiles de sinterización y los protocolos de extrusión en sala limpia tienen estatus de propiedad intelectual, lo que restringe la rápida entrada de nuevos fabricantes. Por lo tanto, la ecuación competitiva depende de equilibrar la gestión ambiental con los plazos de calificación del usuario final, que pueden superar los dos años.
Líderes de la industria de fluoropolímeros en América del Norte
3M
AGC Inc.
Arkema
Industrias Daikin Ltd.
La empresa chemours
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: Arkema anunció que sus científicos e ingenieros habían recibido un premio de la American Chemical Society (ACS) por el desarrollo innovador de Kynar HSV 900 PVDF, una solución sin fluorotensioactivos para aplicaciones de baterías. Este premio refleja el compromiso de Arkema con la innovación y la sostenibilidad en el sector de la movilidad eléctrica.
- Febrero de 2025: Arkema anunció planes para ampliar su capacidad de producción de PVDF en un 15 % en sus instalaciones de Calvert City, Kentucky, Estados Unidos, con una inversión aproximada de 20 millones de dólares. Esta iniciativa se alinea con la estrategia del Grupo de fortalecer su presencia global en PVDF en respuesta al crecimiento del mercado.
Alcance del informe del mercado de fluoropolímeros de América del Norte
Aeroespacial, Automotriz, Edificación y Construcción, Electricidad y Electrónica, Industrial y Maquinaria, Embalaje se agrupan por sector de usuario final. El etileno-tetrafluoroetileno (ETFE), el etileno-propileno fluorado (FEP), el politetrafluoroetileno (PTFE), el polifluoruro de vinilo (PVF) y el fluoruro de polivinilideno (PVDF) se agrupan por tipo de subresina. Canadá, México y Estados Unidos se agrupan por país.| Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) |
| Politetrafluoroetileno (PTFE) |
| Fluoruro de polivinilo (PVF) |
| Fluoruro de polivinilideno (PVDF) |
| Otros tipos de subresinas |
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de subresina | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de subresinas | |
| Por industria del usuario final | Aeroespacial |
| Motorium | |
| Maquinaria de construcción usada | |
| Eléctrica y electrónica | |
| Industriales y Maquinaria | |
| Embalaje | |
| Otras industrias de usuarios finales | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |
Definición de mercado
- Industria del usuario final - La edificación y la construcción, el embalaje, la automoción, la industria aeroespacial, la maquinaria industrial, la electricidad y la electrónica, y otras, son las industrias de usuarios finales consideradas en el mercado de los fluoropolímeros.
- Resina - Bajo el alcance del estudio, se consideran resinas de fluoropolímeros vírgenes como el politetrafluoroetileno, el fluoruro de polivinilideno, el fluoruro de polivinilo, el etileno-propileno fluorado, el etilenotetrafluoroetileno, etc. en las formas primarias.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




