

Tamaño y participación del mercado de servicios de alimentación en América del Norte
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
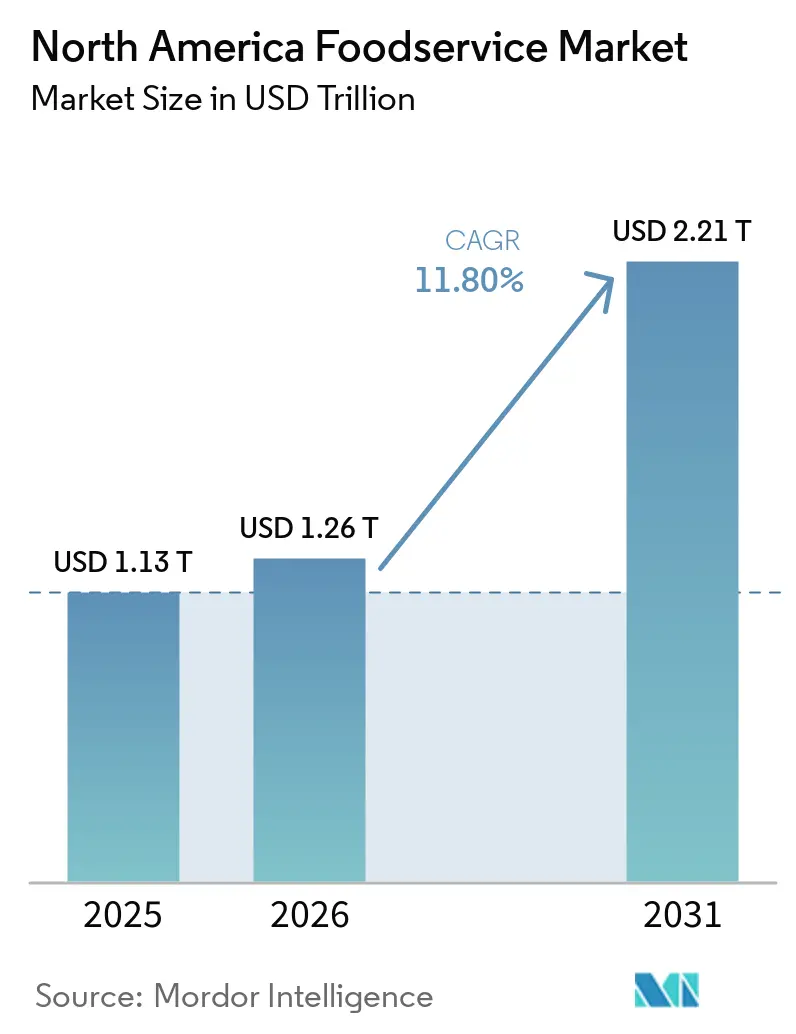
| Tamaño del mercado (2026) | USD 1.26 billones |
| Tamaño del mercado (2031) | USD 2.21 billones |
| Tasa de crecimiento (2026 - 2031) | 11.80% CAGR |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de servicios de alimentación en Norteamérica por Mordor Intelligence
El mercado norteamericano de servicios de alimentación alcanzó un valor de 1.13 billones de dólares en 2025 y se estima que crecerá de 1.26 billones de dólares en 2026 a 2.21 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 11.80 % durante el período de pronóstico (2026-2031). La recuperación de la demanda tras la pandemia, junto con los pedidos omnicanal, los pagos móviles y la digitalización de la cadena de suministro, impulsan el crecimiento. Los formatos de servicio rápido, entrega a domicilio y bebidas especiales captan el gasto del consumidor, mientras que los operadores invierten en carriles de servicio al cliente en coche, cocinas fantasma y aplicaciones de pedidos para mejorar la eficiencia y el valor de las transacciones. La tecnología respalda los márgenes al automatizar las tareas internas, lo que permite que el personal se centre en la atención al cliente. Los cambios demográficos hacia hogares diversos que buscan comodidad están ampliando la base de clientes, lo que garantiza el crecimiento a largo plazo del mercado norteamericano de servicios de alimentación. Canadá está creciendo más rápido que Estados Unidos, con una TCAC del 16.16 % hasta 2030, impulsada por una favorable concesión de licencias y la expansión de las cocinas fantasma. Estados Unidos, si bien es un mercado maduro, sigue siendo el más grande, mientras que México se beneficia del aumento de los ingresos y la urbanización, lo que genera nuevas oportunidades para las marcas nacionales y extranjeras. Los avances en la agregación de pedidos, la optimización de rutas de entrega, la penetración de los teléfonos inteligentes y los programas de fidelización digital refuerzan la conveniencia y la personalización en toda la región.
Conclusiones clave del informe
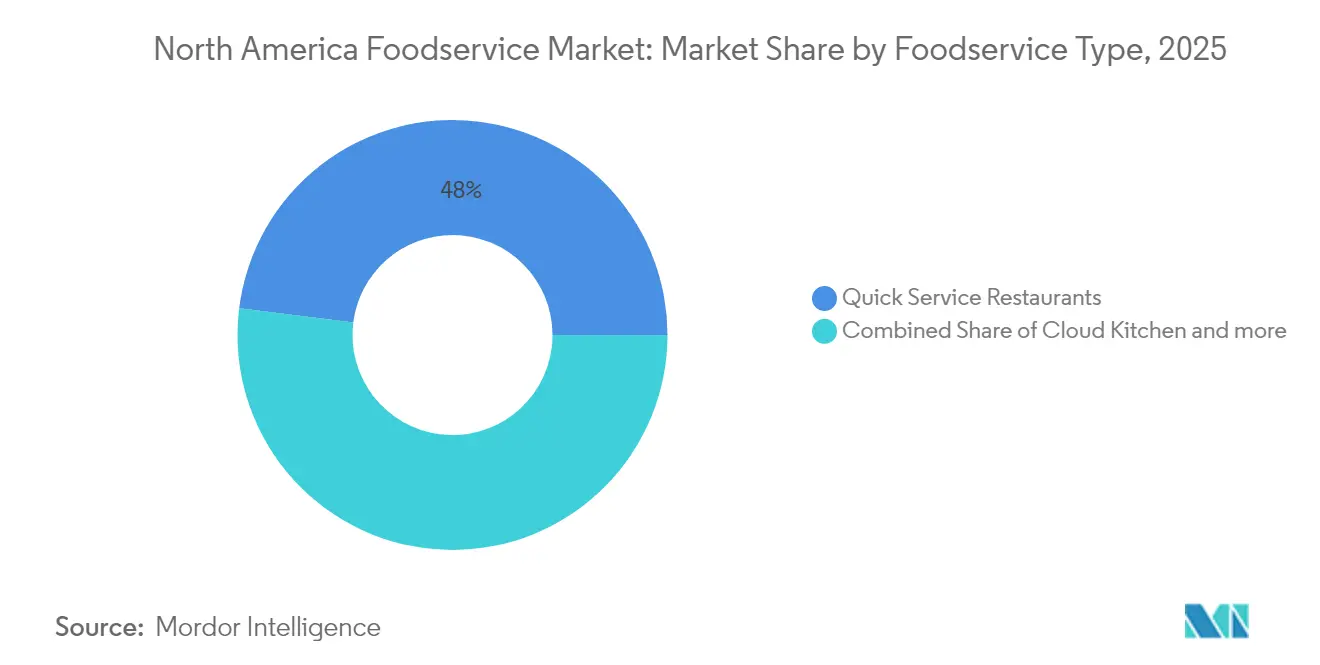
- Por tipo de servicio de alimentos, los restaurantes de servicio rápido representaron el 48.02% de la cuota de mercado de servicios de alimentos de América del Norte en 2025, mientras que se prevé que las cocinas fantasma registren una tasa de crecimiento anual compuesto (TCAC) del 14.95% hasta 2031.
- Por tipo de establecimiento, los operadores independientes representaron el 54.38% del tamaño del mercado de servicios de alimentación de América del Norte en 2025; los formatos de cadena se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 13.10% hasta 2031.
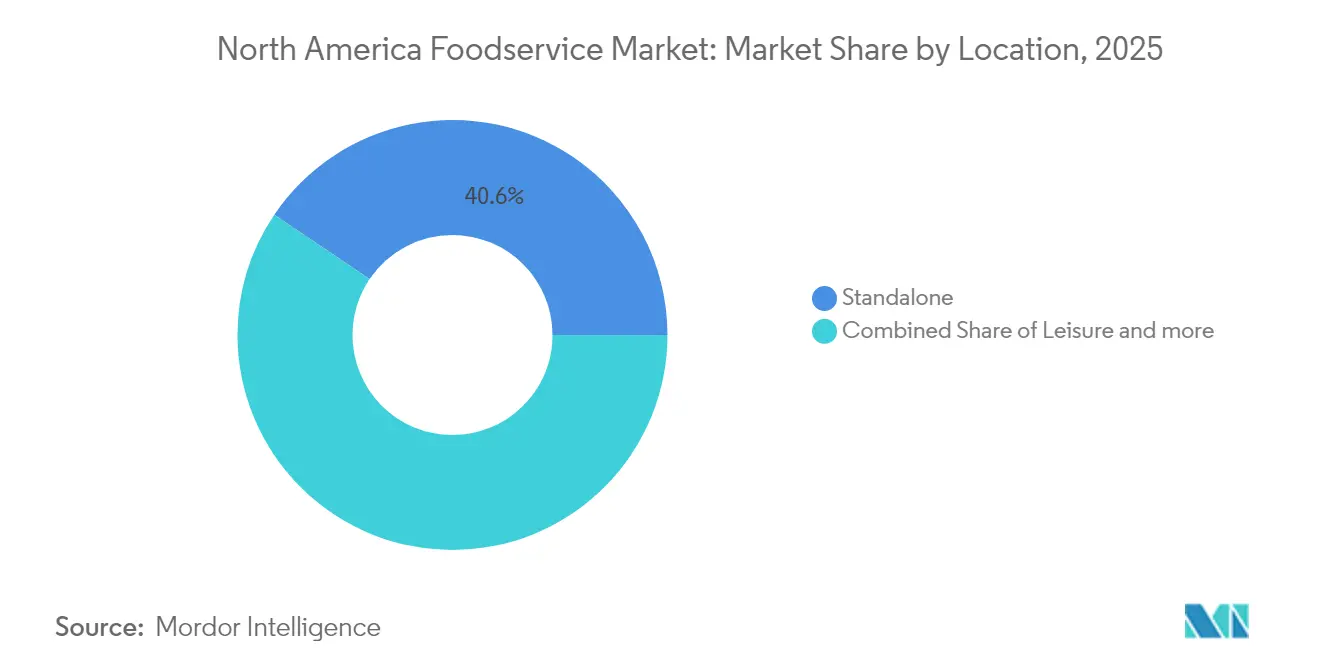
- Por ubicación, los establecimientos independientes captaron una cuota de ingresos del 40.55% en 2025, mientras que se prevé que los locales de ocio crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.62% hasta 2031.
- Por tipo de servicio, los servicios de consumo en el local generaron el 51.45% de los ingresos del segmento en 2025; se prevé que los servicios de entrega crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.66% entre 2026 y 2031.
- Canadá lidera el crecimiento geográfico con una tasa de crecimiento anual compuesto (TCAC) del 15.85%, superando al mercado de servicios de alimentación de América del Norte en general.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de alimentación en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Innovación tecnológica e integración digital | + 2.8% | En toda América del Norte, el más fuerte en los centros urbanos | Mediano plazo (2-4 años) |
| Innovación y personalización del menú | + 1.9% | Global, con segmentos premium liderando la adopción | Corto plazo (≤ 2 años) |
| demanda de cocinas diversas y globales | + 1.6% | Norteamérica urbana, expandiéndose a los mercados suburbanos | Largo plazo (≥ 4 años) |
| Innovación y personalización del menú (eficiencia operativa) | + 1.4% | Principalmente operadores de cadenas, extendiéndose a los independientes. | Mediano plazo (2-4 años) |
| prácticas éticas y de sostenibilidad | + 1.2% | Mercados de Norteamérica y Europa, impulsados por el consumidor | Largo plazo (≥ 4 años) |
| Expansión de los servicios de comida fuera del establecimiento | + 2.1% | Global, acelerado en zonas urbanas densas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Innovación tecnológica e integración digital
La inteligencia artificial, la automatización y los sistemas de pedidos integrados lideran la transformación digital, redefiniendo las operaciones de servicio de alimentos para mejorar tanto la experiencia del cliente como la eficiencia operativa. McDonald's ha implementado sistemas de pedidos por voz impulsados por IA en 13 000 establecimientos en EE. UU., lo que subraya la magnitud de este cambio tecnológico. Por su parte, Starbucks utiliza algoritmos de aprendizaje profundo para la gestión de inventario, logrando una impresionante reducción anual de desperdicio del 15-20 %. Los sistemas de punto de venta en la nube están revolucionando el sector, ofreciendo análisis en tiempo real y pedidos predictivos. Esto permite a los operadores ajustar dinámicamente la oferta del menú y los precios en función de la demanda y el costo de los ingredientes. Además, la integración de sensores del Internet de las Cosas en los equipos de cocina está impulsando el mantenimiento predictivo, que no solo reduce el tiempo de inactividad, sino que también extiende la vida útil de los activos. En 2024, un significativo 89 % de los consumidores norteamericanos adoptó los pagos móviles, consolidando una tendencia hacia las transacciones sin contacto que ha perdurado más allá de sus orígenes durante la pandemia.
Innovación y personalización del menú
Los operadores aprovechan las tecnologías de personalización para crear experiencias gastronómicas a medida, lo que les permite obtener precios superiores y fidelizar a sus clientes mediante la selección de menús basada en datos y la adaptación a necesidades dietéticas específicas. En 2024, la plataforma de personalización digital de Chipotle representó el 65 % de sus ingresos totales, y los motores de recomendación impulsados por IA aumentaron el valor promedio de los pedidos en un 18 % con respecto a los métodos tradicionales. Como reflejo de una tendencia hacia opciones más saludables y culturalmente diversas, los consumidores se inclinan por alternativas de proteínas vegetales y cocinas fusión de inspiración global. Gracias a las alianzas flexibles con la cadena de suministro, los operadores pueden rotar los menús de temporada, aprovechando las variaciones en el costo de los ingredientes y manteniendo el interés de los clientes con ofertas por tiempo limitado. Asimismo, la adopción de sistemas de seguimiento nutricional y gestión de alérgenos no solo cumple con las normativas, sino que también promueve los objetivos de salud de los consumidores.
demanda de cocinas diversas y globales
La evolución demográfica de Norteamérica impulsa un creciente interés por los auténticos sabores internacionales y las fusiones innovadoras que combinan técnicas ancestrales con los gustos locales. En 2024, las principales ciudades experimentaron un aumento del 25-30% en la presencia de las cocinas coreana, vietnamita y de Oriente Medio en sus menús, una tendencia que refleja tanto los patrones migratorios como la influencia de las redes sociales en la exploración gastronómica. Los operadores independientes están conectando con las comunidades culturales locales, creando ofertas auténticas y únicas que destacan frente a las grandes cadenas. Esta tendencia beneficia a los operadores de cocinas fantasma, que ahora pueden ofrecer una variedad de cocinas desde un solo lugar, satisfaciendo los diversos gustos de los residentes cercanos sin las limitaciones de espacio habituales. Asimismo, el auge de los mercados gastronómicos y las cocinas compartidas permite a los pequeños emprendedores de comida étnica acceder a ubicaciones privilegiadas, compartir gastos operativos y aprovechar estrategias de marketing cruzado.
Expansión de los servicios de comida fuera del establecimiento
En 2024, las ventas de entrega a domicilio en Norteamérica alcanzaron los 86 mil millones de dólares, con un valor promedio de pedido un 23 % superior al de las transacciones en restaurantes, impulsado por las primas por conveniencia y las estrategias de paquetes, según el informe 10-K de DoorDash presentado ante la SEC. Las plataformas de entrega de terceros y los sistemas de pedidos directos al consumidor no solo generan nuevas fuentes de ingresos, sino que también transforman las necesidades inmobiliarias y los flujos de trabajo operativos de los restaurantes. Los mercados urbanos están experimentando un auge de cocinas fantasma y marcas de restaurantes virtuales, lo que reduce los requisitos de capital y facilita una rápida expansión geográfica y la experimentación con menús. Las mejoras en los servicios de recogida en el coche y autoservicio, como carriles exclusivos para pedidos móviles y notificaciones de llegada geolocalizadas, aumentan la productividad sin comprometer la calidad del servicio. El uso de bolsas de entrega con control de temperatura y sistemas de seguimiento GPS no solo aborda las preocupaciones sobre la seguridad alimentaria, sino que también mejora la satisfacción del cliente. Además, el creciente número de establecimientos de comida impulsa el crecimiento de este mercado. Por ejemplo, YUM BRANDS INC, un gigante mundial de la restauración, es propietaria de KFC, Taco Bell, Pizza Hut (incluyendo WingStreet) y Habit Burger & Grill, y en 2024, solo KFC contaba con casi 32,000 establecimientos, según la Comisión de Bolsa y Valores de Estados Unidos.[ 1 ]Fuente: Comisión de Bolsa y Valores de EE. UU., "Formulario 10-K de Yum! Brands 2024", sec.gov.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativa compleja sobre seguridad alimentaria y salud | -1.8% | En toda Norteamérica, variando según el estado/provincia. | Mediano plazo (2-4 años) |
| Costos de gestión y eliminación de residuos alimentarios | -1.4% | Mercados urbanos principalmente, ampliando la normativa | Largo plazo (≥ 4 años) |
| Costos de gestión y eliminación de residuos alimentarios (operativos) | -1.1% | Todos los operadores, impacto dependiente de la escala | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro y aumento de los costos | -2.3% | Impacto global, especialmente agudo en Norteamérica. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Normativa compleja sobre seguridad alimentaria y salud
Los operadores más pequeños, a menudo sin recursos dedicados a asuntos regulatorios, se ven desproporcionadamente afectados por la evolución de las normas de seguridad alimentaria y las regulaciones sanitarias. Estas regulaciones no solo imponen costos de cumplimiento significativos, sino que también introducen complejidades operativas. Por ejemplo, los grupos de restaurantes de tamaño mediano enfrentan costos anuales de cumplimiento que promedian entre USD 45,000 y 75,000 debido a los crecientes requisitos de controles preventivos de la Ley de Modernización de la Seguridad Alimentaria de la FDA. Además, las normativas estatales, como el etiquetado de menús, la declaración de alérgenos y las normas de información nutricional, aumentan la carga administrativa, lo que requiere actualizaciones de sistemas y capacitación del personal. Si bien el auge de la inteligencia artificial ofrece ventajas en el monitoreo de la seguridad alimentaria, la tecnología exige inversiones cuantiosas, lo que supone una gran presión para los presupuestos de los operadores independientes. Asimismo, la fragmentación regulatoria entre provincias y estados plantea desafíos para la expansión multijurisdiccional, especialmente para las cadenas emergentes que buscan un rápido crecimiento geográfico.
Interrupciones en la cadena de suministro y aumento de los costos
En 2024, los precios de los alimentos básicos aumentaron un 8.2 % interanual, con un incremento en los costos de las proteínas debido a la inflación provocada por las fluctuaciones en los precios de los piensos y las limitaciones en la capacidad de procesamiento. La persistente volatilidad en las cadenas de suministro y el alza vertiginosa de los precios de las materias primas están reduciendo los márgenes de los restaurantes. Estas presiones obligan a los restaurantes a adaptar sus operaciones, influyendo tanto en los precios de los menús como en las estrategias de abastecimiento de ingredientes. La escasez de mano de obra en el procesamiento y transporte de alimentos está causando retrasos en las entregas e interrupciones en el servicio. Como resultado, los operadores se ven obligados a mantener mayores niveles de inventario, lo que no solo afecta el capital de trabajo, sino que también aumenta el riesgo de deterioro. Mientras tanto, la consolidación de las redes de distribución de alimentos está reduciendo la competencia entre los proveedores. Este cambio está aumentando la dependencia de los grandes distribuidores y disminuyendo el poder de negociación de los operadores más pequeños. Además, las interrupciones en la producción agrícola provocadas por el cambio climático están presentando dificultades de disponibilidad estacional, lo que exige flexibilidad en los menús y estrategias de abastecimiento alternativas.
Análisis de segmento
Por tipo de servicio de alimentos: Las cocinas en la nube revolucionan los modelos tradicionales
En 2025, los restaurantes de servicio rápido (QSR) dominaban el mercado con una cuota del 48.02%, aprovechando hábilmente la eficiencia operativa y el reconocimiento de marca para atraer a consumidores que buscan precios competitivos en un contexto de incertidumbre económica. Mientras tanto, las cocinas fantasma se consolidan como el motor de crecimiento del sector, con una sólida tasa de crecimiento anual compuesto (TCAC) del 14.95% proyectada hasta 2031. Este crecimiento no solo desafía las normas tradicionales del sector inmobiliario, sino que también facilita la rápida entrada al mercado de nuevas marcas. Los restaurantes con servicio completo se enfrentan a presiones en sus márgenes debido al aumento de los costes laborales y a los cambios en las preferencias de los consumidores. En contraste, las cafeterías y los bares se benefician de la tendencia hacia las experiencias gastronómicas y del auge en el consumo de bebidas premium.
A medida que las principales marcas de restaurantes de servicio rápido invierten en automatización y operaciones basadas en IA, la brecha tecnológica entre las cadenas y los operadores independientes se acentúa. Por ejemplo, los sistemas automatizados de bebidas de McDonald's y el seguimiento de entregas por GPS de Domino's subrayan la ventaja competitiva que ofrece la tecnología, una hazaña que los operadores más pequeños encuentran difícil de igualar, como se destaca en la presentación del formulario 10-K de Domino's Pizza ante la SEC. De igual manera, en 2024, Domino's operaba 585 tiendas en Canadá, según la presentación del formulario 10-K de Domino's Pizza ante la SEC. Los operadores de cocinas en la nube, que se benefician de menores gastos generales y menús adaptados a la entrega, disfrutan de márgenes de beneficio entre un 15 % y un 20 % superiores a los de sus homólogos tradicionales. Su modelo de bajo consumo de activos no solo permite una rápida expansión geográfica, sino que también fomenta la experimentación con los menús, eludiendo las limitaciones habituales de ubicación y permitiendo retrasos. La expansión del mercado de cocinas en la nube se ve impulsada aún más por la entrada de grandes personalidades, como MrBeast con su MrBeast Burger, que ha alcanzado una escala impresionante con más de 900 locales en todo Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por medio de la consolidación de la cadena de suministro: Resiliencia independiente en medio de la consolidación de la cadena
En 2025, los restaurantes independientes alcanzaron una cuota de mercado del 54.38 % y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.10 % hasta 2031. Este crecimiento pone de manifiesto su resistencia frente a la competencia de las cadenas tecnológicas, impulsada en gran medida por la preferencia de los consumidores por una gastronomía auténtica y elaborada con productos locales. Los operadores independientes, con sus menores gastos generales corporativos y sus fuertes lazos con la comunidad, ofrecen servicios personalizados y menús adaptables, lo que les permite ajustarse rápidamente a los cambios del mercado.
Las cadenas de establecimientos, por otro lado, aprovechan las economías de escala en compras, marketing y tecnología. Esta estrategia no solo impulsa su eficiencia operativa, sino que también consolida el reconocimiento de su marca y la prestación estandarizada de servicios. Un mayor número de tiendas impulsa aún más su crecimiento. Por ejemplo, la Comisión de Bolsa y Valores de EE. UU. informó que en 2024, Burger King contaba con 7,082 establecimientos en EE. UU. y Canadá, recaudando aproximadamente 1.45 millones de dólares, un aumento notable con respecto a los 1.3 millones de dólares del año anterior. Mientras tanto, el auge de las plataformas de franquicia como servicio permite a los operadores independientes aprovechar sistemas operativos similares a los de las cadenas, manteniendo al mismo tiempo la propiedad local y la adaptabilidad de sus menús. Las cadenas regionales se están forjando un nicho, combinando la estandarización operativa con el conocimiento de los mercados locales y la participación comunitaria, lo que les otorga una ventaja sobre las cadenas independientes y nacionales.
Por ubicación: Los centros de ocio lideran la economía de la experiencia
En 2025, los locales independientes ostentan una cuota de mercado del 40.55%, gracias a sus menores costes de alquiler y mayor flexibilidad operativa. Por otro lado, se prevé que los centros de ocio experimenten un sólido crecimiento anual compuesto (CAGR) del 14.62% hasta 2031, impulsado por la creciente preferencia de los consumidores por experiencias gastronómicas y de entretenimiento únicas. Esta fusión de gastronomía y entretenimiento no solo mejora la experiencia del cliente, sino que también abre nuevas vías para aumentar los ingresos, ya que los clientes tienden a gastar más y a permanecer más tiempo. Sin embargo, los locales comerciales en centros comerciales se enfrentan a una disminución del flujo de clientes y a la evolución de los hábitos de compra de los consumidores. En consecuencia, los operadores se ven obligados a replantearse sus modelos de servicio y la forma en que utilizan sus espacios.
Los establecimientos centrados en el sector turístico, especialmente los ubicados en aeropuertos y autopistas, se benefician de una clientela cautiva. Sin embargo, se enfrentan a desafíos particulares, como estrictos protocolos de seguridad, horarios de apertura más extensos y la necesidad de adaptar sus menús. Los servicios de restauración en los alojamientos están optando por colaborar con proveedores de gastronomía local y ofrecer opciones de comida para llevar. Estas iniciativas responden específicamente al ritmo acelerado y las necesidades dietéticas de los viajeros de negocios. Además, en los lugares de tránsito con gran afluencia de público, la adopción de sistemas de pedidos móviles y pagos sin contacto es fundamental, ya que la rapidez del servicio es crucial para garantizar la satisfacción del cliente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: La transformación de la entrega se acelera
En 2025, los restaurantes con servicio en mesa dominarán el 51.45 % del mercado, a medida que las experiencias gastronómicas sociales se recuperan tras la pandemia. Mientras tanto, los servicios de entrega a domicilio experimentan un auge, con una tasa de crecimiento anual compuesto (TCAC) proyectada del 14.66 % hasta 2031, lo que subraya una tendencia duradera hacia la conveniencia. Las plataformas de entrega a domicilio de terceros no solo abren nuevas vías de ingresos, sino que también implican comisiones, que promedian entre el 15 % y el 30 % del valor del pedido. Esta dinámica impulsa a los operadores a optimizar los precios de sus menús y mejorar la eficiencia operativa.
Los servicios de comida para llevar, al beneficiarse de una menor demanda de mano de obra y una mayor rotación de mesas, permiten a los operadores aumentar sus ingresos por metro cuadrado. Esto se alinea con la creciente preferencia de los consumidores por comer fuera del local. Si bien establecer ventanillas de recogida exclusivas, sistemas de pedidos anticipados por móvil y servicios de recogida en el coche requiere capital, estas inversiones mejoran significativamente la eficiencia operativa y la satisfacción del cliente. Los operadores de cocinas fantasma destacan en configuraciones centradas en el reparto a domicilio, creando menús y envases adaptados al transporte, evitando así los costes y las limitaciones de espacio del servicio en el local.
Análisis geográfico
En 2025, Estados Unidos ostenta una posición dominante con el 48.20 % del mercado de servicios de alimentación en Norteamérica, impulsado por su infraestructura consolidada y un sólido gasto de los consumidores. Mientras tanto, Canadá experimenta un rápido ascenso, con una tasa de crecimiento anual compuesto (TCAC) del 15.85 % hasta 2031, gracias a la agresiva expansión de las cadenas y un marco regulatorio favorable a los modelos de servicio innovadores. Los operadores canadienses, como lo demuestra la encuesta de Statistics Canada sobre servicios de alimentación y establecimientos de bebidas, se benefician de una concesión de licencias acelerada para cocinas fantasma y servicios de entrega a domicilio, lo que les permite escalar sus operaciones con mayor rapidez que sus contrapartes estadounidenses. Los centros urbanos de Canadá, especialmente Toronto y Vancouver, están adoptando rápidamente sistemas de pago digitales y servicios sin contacto, con sistemas de pedidos y gestión de inventario impulsados por inteligencia artificial a la vanguardia.
El sector de la restauración en México se beneficia del aumento de los ingresos disponibles y la urbanización. Ciudades importantes como Ciudad de México, Guadalajara y Monterrey experimentan un incremento anual del 23 % en la presencia de cadenas internacionales, según el Instituto Nacional de Estadística y Geografía. El papel fundamental de México en el comercio norteamericano no solo ofrece a los operadores una ventaja estratégica para obtener ingredientes a precios asequibles, sino que también abre las puertas a la expansión transfronteriza. Para las marcas internacionales que se aventuran en México, integrar la gastronomía local en su oferta es primordial. Los establecimientos que logran el éxito son aquellos que combinan los sabores y las técnicas culinarias tradicionales mexicanas en sus menús, manteniendo al mismo tiempo estándares operativos consistentes.
En Estados Unidos, las disparidades regionales ponen de manifiesto la diversidad demográfica y económica. Los mercados costeros lideran la adopción de tecnología y la gastronomía de alta gama, mientras que las regiones del interior se inclinan por conceptos económicos y servicios tradicionales. Las zonas urbanas de alta densidad, que lidian con el alza vertiginosa de los precios inmobiliarios, experimentan un auge de mercados gastronómicos y cocinas compartidas, lo que justifica su enfoque colaborativo. En contraste, los mercados rurales mantienen su firme apoyo a los operadores independientes, haciendo hincapié en los lazos comunitarios y los menús elaborados con productos locales.
Panorama competitivo
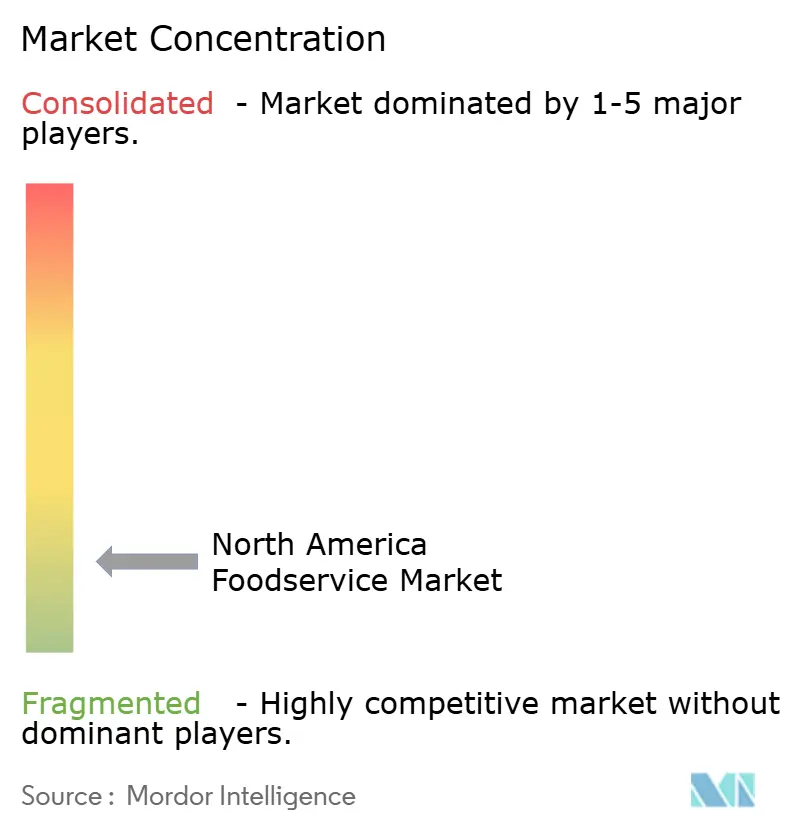
En Norteamérica, el mercado de servicios de alimentación está fragmentado y es altamente competitivo. Los principales distribuidores, como Sysco Corporation, Performance Food Group (PFG) y Gordon Food Service, compiten por el liderazgo junto a reconocidas cadenas de restaurantes como McDonald's, Darden Restaurants y Starbucks. A medida que la competencia se intensifica, estas empresas adoptan estrategias innovadoras para satisfacer las cambiantes demandas de los consumidores y superar los desafíos operativos. Entre los principales impulsores del crecimiento se encuentran el aumento del gasto en comida rápida, el creciente interés por la comida rápida y la gastronomía étnica, y la presencia cada vez mayor de marcas internacionales. Para consolidar su posición en 2024 y 2025, los gigantes del sector realizan adquisiciones estratégicas, aprovechan la tecnología y la inteligencia artificial para mejorar la eficiencia y la interacción con los clientes, y amplían sus líneas de productos para satisfacer a los comensales preocupados por su salud y sus gustos en constante evolución.
Con el objetivo de fortalecer su red de distribución, Sysco acaparó titulares con la adquisición de US Foods en enero de 2024. La compañía también está aprovechando la IA para optimizar la logística, gestionar el inventario y desarrollar estrategias de marketing personalizadas. PFG replicó este enfoque, adquiriendo Cheney Brothers y José Santiago en 2024, una medida destinada a ampliar su alcance geográfico y atender a clientes independientes del sector de la restauración. En respuesta al creciente cambio de los consumidores hacia las dietas basadas en plantas, las empresas están lanzando nuevas ofertas. Cabe destacar que Starbucks se asoció con Beyond Meat en mayo de 2024, incorporando un bol de proteínas vegetales a su menú. La tendencia de los modelos exclusivamente a domicilio cobró impulso, culminando en la fusión de Grubhub y Uber Eats en enero de 2025, que dio origen a la entidad "Now Delivery". Esta iniciativa subraya el énfasis estratégico en optimizar la entrega de última milla y ampliar el alcance del servicio.
Los gigantes de la restauración también se están sumando a la tendencia. McDonald's, por ejemplo, firmó en marzo de 2024 un acuerdo de colaboración plurianual con DoorDash, potenciando así su servicio de reparto y su alcance a los clientes. Sin embargo, en medio de estos avances, el mercado se enfrenta a desafíos como la escasez de mano de obra y la incertidumbre económica. En respuesta, las empresas del sector se están centrando en la eficiencia operativa y reforzando la fidelización de los clientes mediante experiencias digitales mejoradas y programas de fidelización.
Líderes de la industria de servicios de alimentación en Norteamérica
-
McDonalds Corporation
-
Starbucks Corporation
-
Ñam! Brands Inc.
-
inspirar marcas inc.
-
Marcas de restaurantes internacionales
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Flowers Foods, una importante empresa estadounidense de productos horneados conocida por marcas como Dave's Killer Bread y Wonder, adquirió Simple Mills, fabricante de snacks y mezclas para hornear sin gluten, orgánicas y de origen vegetal. La adquisición, anunciada en enero de 2025 y finalizada en el primer trimestre del mismo año, se valoró en 795 millones de dólares en efectivo.
- Diciembre de 2024: Value Foodservice (VFS), operador de franquicias de restaurantes y empresa participada por la firma de capital privado BlackBern Partners, adquirió 11 restaurantes Kentucky Fried Chicken (KFC). Con esta adquisición, VFS alcanzó un total de 59 establecimientos de KFC, concentrados principalmente en el área metropolitana de Nashville.
- Mayo de 2024: Starbucks colaboró con Beyond Meat para lanzar un nuevo tazón de proteína vegetal en tiendas selectas de Estados Unidos. Esta iniciativa formó parte de la estrategia de Starbucks para diversificar su menú y satisfacer la creciente demanda de opciones alimenticias saludables y basadas en plantas.
- Marzo de 2024: McDonald's y DoorDash firmaron una nueva alianza estratégica a largo plazo, ampliando su colaboración existente y poniendo fin al acuerdo de exclusividad que McDonald's mantenía con Uber Eats. El nuevo acuerdo incluye la gestión por parte de DoorDash de los pedidos realizados a través de la aplicación de McDonald's mediante su servicio de marca blanca "DoorDash Drive".
Alcance del informe sobre el mercado de servicios de alimentación en América del Norte
Cafés y bares, cocina en la nube, restaurantes de servicio completo y restaurantes de servicio rápido están cubiertos como segmentos por tipo de servicio de comida. Los Outlets encadenados y los Outlets independientes están cubiertos como segmentos por Outlet. Ocio, Alojamiento, Comercio minorista, Independiente y Viajes están cubiertos como segmentos por Ubicación. Canadá, México y Estados Unidos están cubiertos como segmentos por país.| Cafés y Bares | Por tipo de cocina | Bares y Pubs |
| Cafés | ||
| Barras de jugo/batido/postres | ||
| Tiendas especializadas de café y té | ||
| Cocina en la nube | ||
| Restaurantes de servicio completo | Por tipo de cocina | Asiático |
| Europea | ||
| Latinoamérica | ||
| Del Medio Oriente | ||
| Norteamérica | ||
| Otras cocinas FSR | ||
| Restaurantes de Servicio Rápido | Por tipo de cocina | Panaderías |
| Burger | ||
| Ice Cream | ||
| Cocinas a base de carne | ||
| Pizzería | ||
| Otras cocinas QSR |
| Puntos de venta encadenados |
| Puntos de venta independientes |
| Ocio |
| Alojamiento |
| Venta al Por Menor |
| Standalone |
| Viajes |
| Cenar en |
| Lo que aprendiste |
| Entrega |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte |
| Tipo de servicio de comida | Cafés y Bares | Por tipo de cocina | Bares y Pubs |
| Cafés | |||
| Barras de jugo/batido/postres | |||
| Tiendas especializadas de café y té | |||
| Cocina en la nube | |||
| Restaurantes de servicio completo | Por tipo de cocina | Asiático | |
| Europea | |||
| Latinoamérica | |||
| Del Medio Oriente | |||
| Norteamérica | |||
| Otras cocinas FSR | |||
| Restaurantes de Servicio Rápido | Por tipo de cocina | Panaderías | |
| Burger | |||
| Ice Cream | |||
| Cocinas a base de carne | |||
| Pizzería | |||
| Otras cocinas QSR | |||
| Outlet | Puntos de venta encadenados | ||
| Puntos de venta independientes | |||
| Ubicacion | Ocio | ||
| Alojamiento | |||
| Venta al Por Menor | |||
| Standalone | |||
| Viajes | |||
| Tipo de servicio | Cenar en | ||
| Lo que aprendiste | |||
| Entrega | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Resto de américa del norte | |||
Definición de mercado
- RESTAURANTES DE SERVICIO COMPLETO - Un establecimiento de restauración donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa.
- SERVICIOS RÁPIDOS RESTAURANTES - Un establecimiento de foodservice que brinda a los clientes comodidad, rapidez y oferta de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa.
- CAFÉS Y BARES - Un tipo de negocio de servicios de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos.
- COCINA EN LA NUBE - Una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes que cenen en el restaurante.
| Palabra clave | Definición |
|---|---|
| El atún blanco | Es una de las especies de atún más pequeñas que se encuentran en las seis poblaciones distintas conocidas a nivel mundial en los océanos Atlántico, Pacífico e Índico, así como en el Mar Mediterráneo. |
| carne de res Angus | Es carne vacuna derivada de una raza específica de ganado autóctono de Escocia. Requiere certificación de la American Angus Association para recibir la marca de calidad "Certified Angus Beef". |
| cocina asiática | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la china, india, coreana, japonesa, bengalí, del sudeste asiático, etc. |
| Valor promedio de la orden | Es el valor medio de todos los pedidos realizados por los clientes en un establecimiento de restauración. |
| Tocino | Es carne salada o ahumada que procede del lomo o costados de un cerdo. |
| Bares y Pubs | Es un establecimiento de bebidas que tiene licencia para servir bebidas alcohólicas para su consumo en el local. |
| Black angus | Es carne derivada de una raza de vacas de piel negra que no tienen cuernos. |
| BRC | Consorcio Británico de venta al público |
| Burger | Es un sándwich que consiste en una o más hamburguesas de carne de res cocida, colocadas dentro de un panecillo o bollo de pan rebanado. |
| Café | Es un establecimiento de restauración que sirve diversos refrescos (principalmente café) y comidas ligeras. |
| Cafés y bares | Es un tipo de negocio de servicio de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para el consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos. |
| Cappuccino | Es una bebida de café italiana que se prepara tradicionalmente con partes iguales de espresso doble, leche al vapor y espuma de leche al vapor. |
| ACIA | Agencia Canadiense de Inspección de Alimentos |
| Salida encadenada | Se refiere a un establecimiento de servicios de alimentos que comparte marcas, opera en varias ubicaciones, tiene una administración central y prácticas comerciales estandarizadas. |
| Tierno de pollo | Se refiere a la carne de pollo preparada a partir de los músculos pectorales menores de un ave de corral. |
| Cocina en la nube | Es una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes para cenar. |
| Cocktail | Es una bebida alcohólica mixta elaborada con un solo aguardiente o una combinación de aguardientes, mezclado con otros ingredientes como jugos, jarabes aromatizados, agua tónica, arbustos y amargos. |
| Edamame | Es un plato japonés preparado con soja (cosechada antes de que madure o endurezca) y cocida en su vaina. |
| EFSA | Autoridad Europea de Seguridad Alimentaria |
| ERS | Servicio de Investigación Económica del USDA |
| Espresso | Es una forma concentrada de café que se sirve en tragos. |
| cocina europea | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la italiana, francesa, alemana, inglesa, holandesa, danesa, etc. |
| FDA | Food and Drug Administration |
| Filete mignon | Es un corte de carne que se extrae del extremo más pequeño del lomo. |
| Filete de flanco | Es un corte de filete de res tomado del costado, que se encuentra delante del cuarto trasero de una vaca. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Franks | También conocida como frankfurt o Würstchen, es un tipo de salchicha ahumada muy condimentada popular en Austria y Alemania. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| restaurante de servicio completo | Se refiere a un establecimiento de servicio de alimentos donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa. |
| cocina fantasma | Se refiere a una cocina en la nube. |
| GLA | Superficie bruta alquilable |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Carne de res alimentada con cereales | Se trata de carne vacuna derivada de ganado que ha sido alimentado con una dieta suplementada con soja y maíz y otros aditivos. A las vacas alimentadas con cereales también se les pueden administrar antibióticos y hormonas de crecimiento para engordarlas más rápidamente. |
| Carne de vacuno alimentado a hierba | Es carne vacuna derivada de ganado que únicamente ha sido alimentado con pasto como alimento. |
| jamón | Se refiere a la carne de cerdo extraída de la pierna de un cerdo. |
| HoReCa | Hoteles, Restaurantes y Cafés |
| Salida Independiente | Se refiere a un establecimiento de servicios de alimentos que opera con un solo punto de venta o está estructurado como una pequeña cadena con no más de tres locales. |
| Jugo | Es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Latinoamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la mexicana, brasileña, argentina, colombiana, etc. |
| Café con Leche | Es un café a base de leche que se compone de uno o dos tragos de espresso, leche al vapor y una fina capa de leche espumosa. |
| Ocio | Se refiere al servicio de alimentos ofrecido como parte de un negocio recreativo, como estadios deportivos, zoológicos, cines y museos. |
| Alojamiento | Se refiere a la oferta de servicios de alimentación en hoteles, moteles, casas de huéspedes, casas de vacaciones, etc. |
| Macchiato | Es una bebida de café espresso con una pequeña cantidad de leche, normalmente espumosa. |
| Cocinas a base de carne | Esto incluye alimentos como pollo frito, bistec, costillas, etc. donde la carne es el ingrediente principal del plato. |
| Cocina del Medio Oriente | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la árabe, libanesa, iraní, israelí, etc. |
| Cóctel sin alcohol | Es una bebida mixta sin alcohol. |
| Mortadela | Es una salchicha italiana grande o fiambre elaborado con carne de cerdo curada al calor finamente picada o molida, que incorpora al menos un 15% de cubos pequeños de grasa de cerdo. |
| Norteamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la estadounidense, canadiense, caribeña, etc. |
| Pastrami | Se refiere a una carne de res ahumada muy condimentada, que generalmente se sirve en rodajas finas. |
| PDO | Denominación de Origen Protegida: Es el nombre de una región geográfica o zona específica que está reconocida por normas oficiales para producir determinados alimentos con características especiales relacionadas con la ubicación. |
| Pepperoni | Es una variedad americana de salami picante elaborado a partir de carnes curadas. |
| Pizzería | Es un plato hecho típicamente con masa de pan aplanada untada con una mezcla sabrosa que generalmente incluye tomates y queso y, a menudo, otros aderezos y horneado. |
| cortes primarios | Se refiere a las secciones principales de la canal. |
| Restaurante de servicio rapido | Se refiere a un establecimiento de servicio de alimentos que brinda a los clientes comodidad, rapidez y ofertas de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa. |
| Venta al Por Menor | Se refiere a un establecimiento de servicio de comidas dentro de un centro comercial. complejo comercial o un edificio inmobiliario comercial, donde también operan otros negocios. |
| Salchichón | Es un embutido curado formado por carne fermentada y secada al aire. |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Vieira | Es un marisco comestible que es un molusco con una concha acanalada en dos partes. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| Quiosco de autoservicio | Se refiere a un sistema de punto de venta (POS) de auto-pedido a través del cual los clientes realizan y pagan sus propios pedidos en los quioscos, lo que permite un servicio totalmente sin contacto y sin fricciones. |
| Zalamero | Es una bebida que se elabora colocando todos los ingredientes en un recipiente y procesándolos juntos, sin quitar la pulpa. |
| Cafeterías y teterías especializadas | Se refiere a un establecimiento de servicio de comidas que sirve únicamente varios tipos de té o café. |
| Standalone | Se refiere a restaurantes que cuentan con una infraestructura independiente y no conectada a ningún otro negocio. |
| Sushi | Es un plato japonés de arroz preparado con vinagre, generalmente con un poco de azúcar y sal, acompañado de una variedad de ingredientes, como mariscos, a menudo crudos, y verduras. |
| Viajes | Se refiere a ofertas de servicios de alimentos, como comida en aviones, comidas en trenes de larga distancia y servicios de alimentos en cruceros. |
| Cocina virtual | Se refiere a una cocina en la nube. |
| Carne Wagyu | Es carne vacuna derivada de cualquiera de las cuatro cepas de una raza de ganado japonés negro o rojo que es valorada por su carne muy veteada. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera para el valor promedio de los pedidos y se pronostica según las tasas de inflación previstas en los países.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




