

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
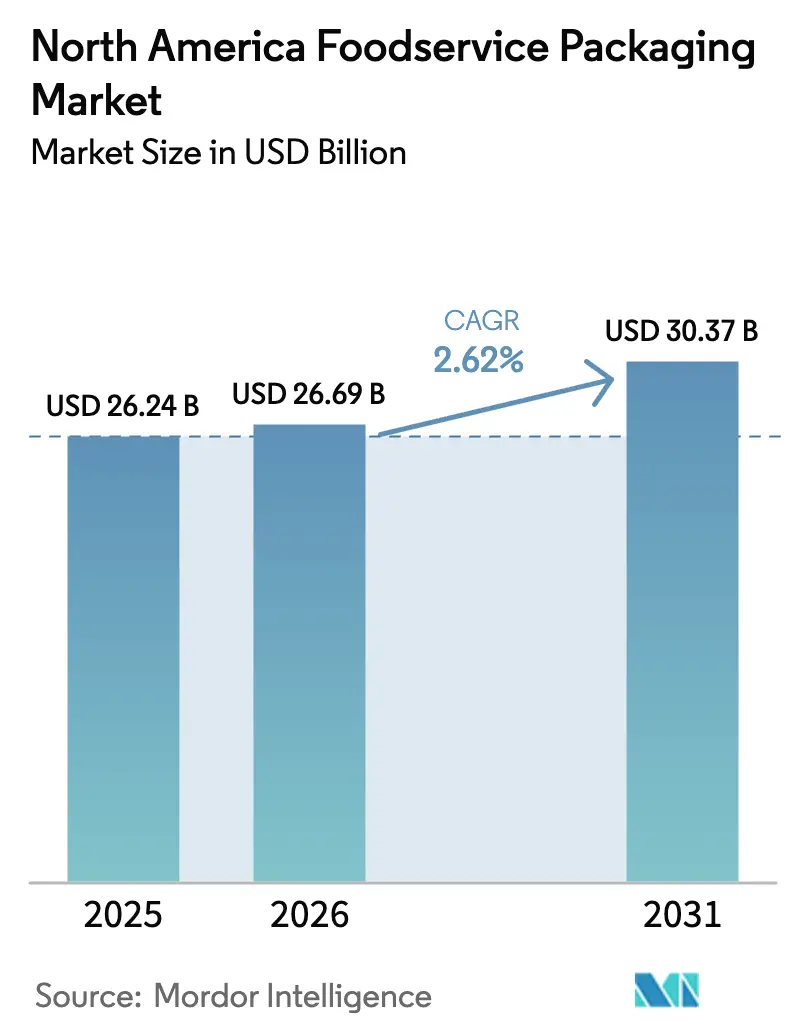
| Tamaño del mercado (2026) | USD 26.69 mil millones |
| Tamaño del mercado (2031) | USD 30.37 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.62% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases para servicios de alimentación en América del Norte realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de envases para servicios de alimentación en Norteamérica se expandirá de 26.24 millones de dólares en 2025 y 26.69 millones de dólares en 2026 a 30.37 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 2.62 % entre 2026 y 2031. Una cifra principal estable oculta el giro hacia la fibra, los polímeros reciclados y las etiquetas inteligentes, ya que las cocinas fantasma, las prohibiciones de PFAS a nivel estatal y los mandatos corporativos de cero emisiones netas redefinen las prioridades de los convertidores. Las cadenas de comida rápida de Estados Unidos están estableciendo umbrales de contenido reciclado que repercuten en la demanda de resina, mientras que la ley SB 54 de California está forzando la eliminación gradual de materiales múltiples antes de 2032. Los minoristas multinacionales de alimentos ahora evalúan a los proveedores según las métricas de Alcance 3 y el seguimiento del tiempo y la temperatura, lo que impulsa los flujos de capital hacia las líneas de fibra moldeada y las plataformas de etiquetado digital. El efecto neto es una cadena de suministro que se está volviendo más corta, más regional y más circular, incluso mientras gestiona costos volátiles de materias primas de polietileno y polipropileno que se dispararon un 20% hasta mediados de 2025.
Conclusiones clave del informe
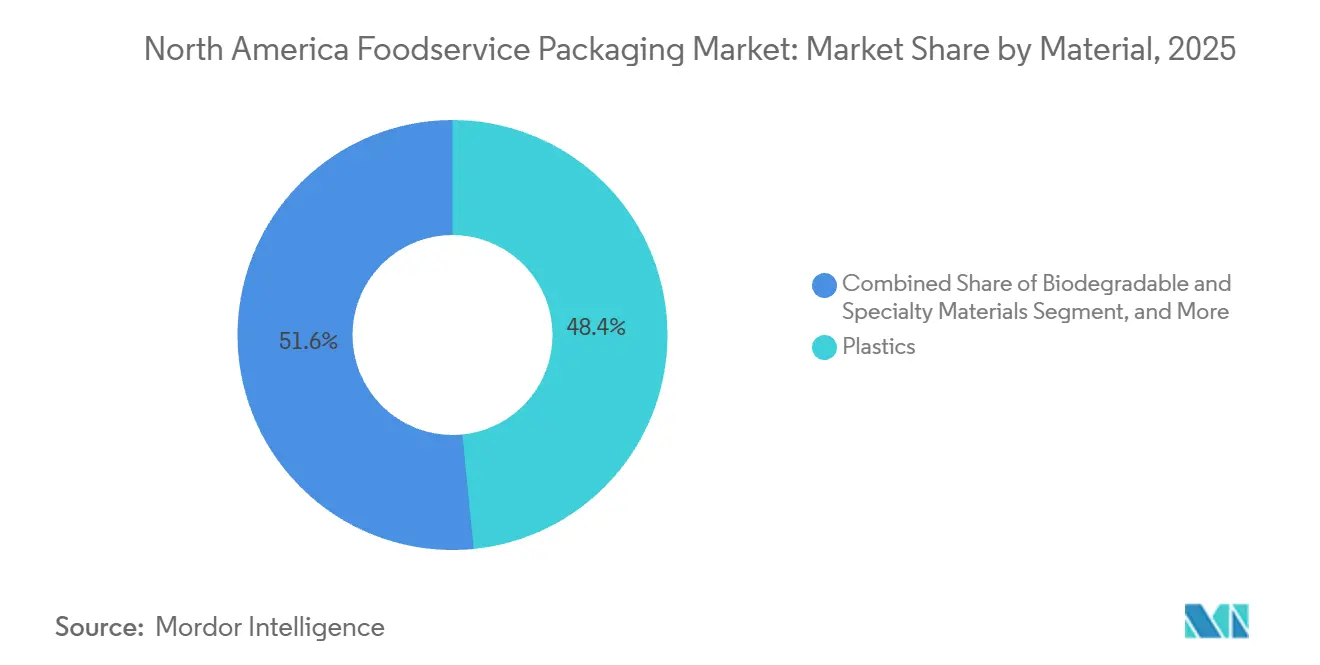
- Por material, los plásticos lideraron con el 48.42% de la participación de mercado de envases para servicios de alimentos en América del Norte en 2025, mientras que se prevé que los materiales biodegradables y especiales crezcan a una CAGR del 4.32% hasta 2031.
- Por tipo de embalaje, los vasos y recipientes representaron el 39.89 % de participación en los ingresos en 2025, mientras que se proyecta que las bandejas y contenedores se expandirán a una CAGR del 3.46 % hasta 2031.
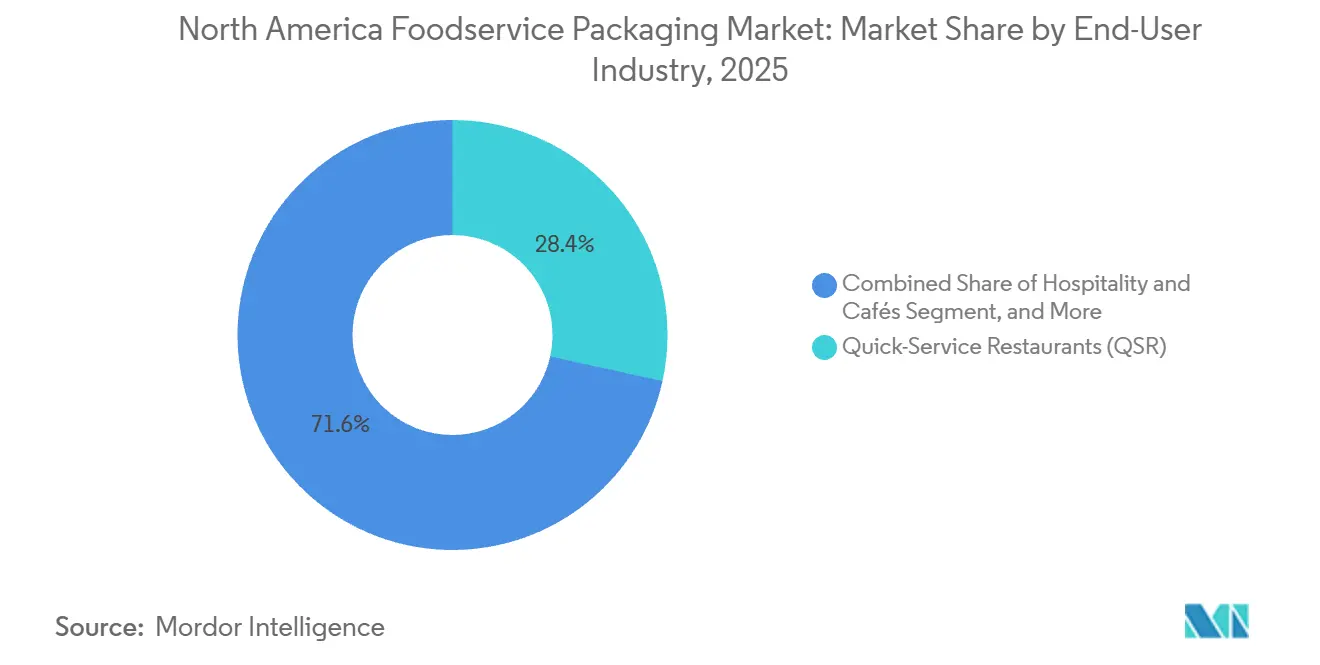
- Por usuario final, los restaurantes de servicio rápido tenían el 28.44 % de la participación de mercado de envases para servicios de alimentos de América del Norte en 2025, aunque la hostelería y los cafés registrarán la CAGR más rápida del 3.74 % entre 2026 y 2031.
- Por perfil de sostenibilidad, los formatos convencionales mantuvieron el 68.86 % del tamaño del mercado de envases para servicios de alimentos de América del Norte en 2025, pero las alternativas sostenibles crecerán a una CAGR del 3.61 % hasta 2031.
- Estados Unidos representó el 72.63% de los ingresos de 2025, mientras que se prevé que México registre la CAGR más alta, del 4.01%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases para servicios de alimentación en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de conveniencia y comidas para llevar | + 0.8% | Estados Unidos y Canadá, derrame a centros urbanos de México | Corto plazo (≤ 2 años) |
| Rápida expansión de los modelos de entrega de comida a domicilio y cocinas fantasma | + 0.7% | Áreas metropolitanas de Estados Unidos: Toronto, Vancouver, Ciudad de México | Mediano plazo (2-4 años) |
| Los mandatos corporativos de cero emisiones netas impulsan la adquisición de envases sostenibles | + 0.5% | Estados Unidos y Canadá, adopción temprana en México por parte de multinacionales | Largo plazo (≥ 4 años) |
| Énfasis en materiales reciclables y posconsumo | + 0.4% | Estados Unidos y Canadá, impacto limitado a corto plazo en México | Mediano plazo (2-4 años) |
| Integración de embalajes inteligentes y conectados para el seguimiento de residuos | + 0.3% | Programas piloto de Estados Unidos y Canadá, mínima penetración en México | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para la capacidad de producción de envases compostables a nivel nacional | + 0.2% | Costa Oeste de los Estados Unidos, Columbia Británica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Demanda de conveniencia y comidas para llevar
El gasto en comida fuera del hogar aumentó al 55% del gasto total en alimentos en los Estados Unidos en 2025, lo que subraya un cambio estructural hacia formatos de comida portátiles. [1] Oficina de Estadísticas Laborales de EE. UU., “Informe de Gastos del Consumidor 2025”, Departamento de Trabajo de EE. UU., bls.gov Los envases individuales tipo concha y las bandejas de cartón aptas para horno doble ahora dominan las ofertas de sándwiches de desayuno y platos principales porque permiten a los viajeros recalentar la comida sin volver a emplatar. [2] Administración de Alimentos y Medicamentos de EE. UU., “Sustancias en Contacto con Alimentos: Guía para la Industria”, fda.gov Las cadenas de servicio rápido informan que la simplificación del menú redujo la mano de obra de preparación en un 12% a 15% y aumentó la velocidad promedio de los pedidos, lo que refuerza la demanda de huellas estandarizadas. Los convertidores, a su vez, están ampliando las barreras a base de agua que cumplen con las reglas de migración actualizadas, reduciendo la dependencia de los fluorocarbonos. La conveniencia también encaja a la perfección con las estrategias de las cocinas fantasma, donde la disciplina en la gestión de referencias y el embalaje ligero reducen los gastos de envío, manteniendo el volumen de ventas incluso cuando la inflación de los alimentos presiona el gasto discrecional.
Rápida expansión de los modelos de entrega de comida a domicilio y cocinas fantasma
Más de dos tercios de los pedidos de DoorDash Norteamérica en 2025 viajaron más de 4 millas, por lo que los convertidores rediseñaron tapas y sellos para soportar viajes de 30 minutos sin fugas. Las cocinas fantasma ya representan el 15% de los pedidos de servicios de alimentos comerciales de Estados Unidos, con una penetración que crece más rápido en las áreas metropolitanas secundarias donde los alquileres favorecen los centros de economatos. [3] Graphic Packaging Holding Company, “Informe anual 2025”, graphicpkg.com Las bandejas optimizadas para entrega hechas de mono-PP o fibra moldeada ahora obtienen precios superiores porque reducen la contaminación en las plantas de recuperación de materiales. Graphic Packaging registró un aumento interanual del 22% en los envíos de bandejas vinculados a contratos de marcas virtuales, lo que confirma que la durabilidad y la apilabilidad superan la estética de los restaurantes. Las normas municipales de reciclaje amplifican la tendencia, ya que las paredes de un solo material fluyen más fácilmente a los flujos existentes, lo que respalda las puntuaciones de economía circular para los propietarios de marcas.
Los mandatos corporativos de cero emisiones netas impulsan la adquisición de envases sostenibles
Los envases ahora representan el 8% del inventario global de gases de efecto invernadero de Starbucks, lo que impulsó a la cadena a exigir un 30% de contenido reciclado en vasos y tapas para 2027. McDonald's ya cumplió su objetivo para 2025 de obtener envases para clientes completamente de insumos renovables, reciclados o certificados en Estados Unidos y Canadá. Estos mandatos de marca se transmiten en cascada a través de convertidores de segundo nivel, impulsando la inversión en reciclaje mecánico y químico avanzado que produce pellets de rPET de grado alimenticio. La Fundación Ellen MacArthur informa que el 65% de los signatarios regionales alcanzaron los objetivos de contenido reciclado para 2025, pero solo el 40% logró los objetivos de reutilización, lo que demuestra que las brechas de infraestructura aún obstaculizan las ambiciones circulares. No obstante, las certificaciones de cadena de custodia como el Forest Stewardship Council ahora son prerrequisitos de adquisición, inclinando la participación hacia proveedores integrados verticalmente.
Énfasis en materiales reciclables y posconsumo
La ley SB 54 de California exige un 30 % de contenido reciclado en los artículos desechables de PET para 2028, lo que impulsó una inversión de 150 millones de dólares por parte de Amcor en activos de reciclaje molecular capaces de gestionar flujos de residuos multicapa. Berry Global informa de una prima de precio del 15 % para los envases tipo concha de rPET, pero aún observa una fuerte adopción por parte del sector de la restauración, ya que los sistemas de puntuación de compras valoran el contenido reciclado en un 30 %. La escasez de materia prima sigue siendo el principal obstáculo, con tasas de recogida de PET estancadas en el 28 % en 2025. Los transformadores están respondiendo firmando contratos de suministro de balas a largo plazo y coinvirtiendo con plantas de recuperación de materiales. El impulso regulatorio está reduciendo gradualmente las diferencias de costes, por lo que se espera que los materiales posconsumo representen más de una cuarta parte del mercado de envases para servicios de alimentación de Norteamérica para 2031.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones y prohibiciones estrictas sobre los plásticos de un solo uso | -0.6% | Oeste y noreste de Estados Unidos, Canadá federal | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de insumos de polímeros y pulpa | -0.5% | Estados Unidos, Canadá, México dependiente de las importaciones | Corto plazo (≤ 2 años) |
| Infraestructura limitada para el compostaje industrial | -0.3% | Estados Unidos y Canadá, infraestructura mínima en México | Mediano plazo (2-4 años) |
| La consolidación de proveedores genera riesgo de renegociación de contratos | -0.2% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Desafíos operativos derivados de las restricciones de PFAS a nivel estatal | -0.4% | Doce estados de los Estados Unidos con legislación promulgada o pendiente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones y prohibiciones estrictas sobre los plásticos de un solo uso
California, Colorado, Maine, Vermont y Washington ya restringen el poliestireno o exigen reducción en origen, mientras que la prohibición federal de Canadá entró en vigor en 2023. La superposición de plazos obliga a los convertidores a gestionar múltiples SKU y genera riesgos de depreciación del inventario; Dart Container registró un deterioro de 42 millones de dólares en herramientas de poliestireno antiguas en 2024. Los costos de cumplimiento son asimétricos; los proveedores integrados verticalmente absorben las pruebas y la reformulación con mayor facilidad que las empresas regionales que dependen de fabricantes de compuestos externos. Los minoristas están acelerando la eliminación gradual antes de los plazos legales para evitar la reacción negativa de los consumidores. Como resultado, las alternativas de fibra moldeada, mono-PET y cartón recubierto están obteniendo certificaciones aceleradas, lo que reduce el volumen direccionable para los vasos de espuma tradicionales.
Volatilidad en los precios de insumos de polímeros y pulpa
Los precios spot del polietileno en Estados Unidos oscilaron entre USD 0.52 y USD 0.71 por libra en 2025, reflejando las interrupciones de las plantas de craqueo en la Costa del Golfo y la volatilidad global de la nafta. Los picos paralelos de la pulpa hicieron que el kraft de madera blanda blanqueada del norte alcanzara los USD 1,450 por tonelada métrica, lo que presionó los márgenes del cartón estucado. Pactiv Evergreen cubrió el 60% de sus compras de resina, pero aun así reportó una erosión de 180 puntos básicos en el margen bruto. Los convertidores más pequeños sin contratos a plazo retrasaron las inversiones de capital para líneas de extrusión de material reciclado, lo que ralentizó la implementación de unidades de mantenimiento de existencias (SKU) sostenibles. La volatilidad reduce el apetito por el riesgo de las entidades crediticias, convirtiendo la financiación de la cadena de suministro en un nuevo campo de batalla por la cuota de mercado.
Análisis de segmento
Por material: la fibra avanza a medida que aumenta el escrutinio de los polímeros
Los proveedores de fibra, resina biodegradable y sustratos especiales están transformando las dificultades regulatorias en ganancias de participación. Se prevé que los materiales biodegradables registren una tasa de crecimiento anual compuesta (TCAC) del 4.32 % hasta 2031, a medida que los operadores buscan alternativas que cumplan con la ley SB 54. Los plásticos aún representan el 48.42 % de los ingresos de 2025, pero las prohibiciones de California y Canadá ya han reducido los volúmenes de poliestireno. Los éxitos de Graphic Packaging en envases clamshell de fibra moldeada en los canales de ensaladas de servicio rápido demuestran cómo la mejora de la resistencia a la grasa y la rigidez reducen las brechas históricas de rendimiento. Mientras tanto, el aluminio y el vidrio se mantienen en un nicho en los formatos de bebidas premium, ya que el peso, el coste y los desafíos de la clasificación en la acera compensan su propuesta de valor infinitamente reciclable.
La expansión de NatureWorks en Nebraska, con una inversión de USD 600 millones, duplicará su capacidad para 2027 y aumentará el rendimiento térmico a 110 °C, abriendo oportunidades para el llenado en caliente en el sector de la alimentación. Danimer Scientific obtuvo la aprobación de la FDA para los recubrimientos de barrera contra la grasa Nodax PHA, lo que abre nuevas posibilidades para las bandejas de fibra que evitan los fluoroquímicos PFAS. Aun así, el tamaño del mercado norteamericano de envases para servicios de alimentación para compostables certificados depende del acceso al final de su vida útil; solo 185 compostadores industriales aceptan vajillas para servicios de alimentación en Estados Unidos. Los operadores fuera de la Costa Oeste suelen recurrir a los vertederos, lo que diluye las reclamaciones ambientales. Hasta que se expanda la recogida de residuos orgánicos en la acera, los convertidores están posicionando los compostables en las áreas metropolitanas costeras, mientras que impulsan las mejoras de rPET y rPP en otras zonas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: las necesidades de entrega aceleran la demanda de bandejas y contenedores
Las tazas y envases captaron el 39.89 % de la cuota de mercado en 2025, impulsados por las cadenas de café y postres congelados. Sin embargo, el auge de los envíos a domicilio está impulsando el crecimiento gradual hacia las bandejas y contenedores, que se espera que superen al mercado general de envases para servicios de alimentación de Norteamérica con una tasa de crecimiento anual compuesta (TCAC) del 3.46 % hasta 2031. Los envases tipo clamshell con precinto de seguridad de Inline Plastics cumplen con los requisitos de trazabilidad de la FDA y ahora son la base de los SKU de los kits de comida. Los sobres y las bolsas se utilizan cada vez más en condimentos y salsas porque los envases más ligeros reducen las emisiones de transporte y el coste unitario.
La bandeja de cartón EarthChoice de Pactiv Evergreen, apta para hornos duales, resiste 425 °C durante 20 minutos, lo que permite a los consumidores recalentar comidas sin necesidad de platos adicionales y reduce el peso del empaque por pedido en un 18 % en Chipotle. La línea Pulp-it de Sabert, hecha de bagazo de caña de azúcar, cumple con la norma ASTM D6868 y compite con el poliestireno en rendimiento aislante, lo que le ha permitido ganar clientes en cadenas de supermercados en estados con una legislación rigurosa. El requisito de la ley SB 1335 de California, que exige que las instituciones públicas utilicen formatos compostables o reciclables para 2028, inclina aún más la oferta hacia diseños de bandejas de monofibra y monoPP.
Por industria de usuario final: la hostelería y los cafés lideran el crecimiento
Los restaurantes de comida rápida mantuvieron una participación del 28.44 % en 2025 gracias a su extensa red de tiendas, pero el impulso creciente se está desplazando hacia la hostelería, las cafeterías y las concesiones aeroportuarias, que registrarán una tasa de crecimiento anual compuesta (TCAC) del 3.74 % hasta 2031. Los restaurantes de servicio completo están incorporando canales para llevar, enviando los platos principales emplatados en envases tipo clamshell diseñados para conservar las salsas y guarniciones intactas durante 30 minutos en coche. El catering institucional se inclina por las bandejas de un solo uso ante la escasez crónica de mano de obra en el lavado de platos, aunque las compras sostenibles en escuelas primarias y secundarias reducen el volumen de plástico convencional.
Marriott informa que el 92% de sus hoteles en Norteamérica cambiaron los calentadores de bufé por productos de desayuno envueltos individualmente en 2025, lo que impulsó la demanda unitaria de envoltorios y tapas compostables. El contrato de Hilton con Eco-Products estandarizó el uso de vasos y cubiertos compostables en 1,200 hoteles, lo que indica su disposición a absorber un sobreprecio del 8% por materiales certificados. El programa piloto de vasos reutilizables de Starbucks en Seattle logró una tasa de retorno del 45%; sin embargo, los altos costos de logística inversa limitan su implementación a nivel nacional, lo que mantiene el volumen de vasos desechables como principal opción durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Perfil de Sostenibilidad: Los formatos convencionales persisten como línea base de transición
Los envases convencionales conservaron el 68.86 % del mercado de envases para servicios de alimentación de Norteamérica en 2025, impulsados por envases tipo clamshell de plástico virgen y vasos de poliestireno expandido que cumplen con los requisitos de precio más bajos. Sin embargo, las alternativas sostenibles presentan una trayectoria de CAGR más pronunciada, del 3.61 %, respaldada por indicadores ESG corporativos y prohibiciones estatales. El cumplimiento de McDonald's de su mandato de consumo renovable o reciclado para 2025 demuestra que las cadenas de supermercados pueden absorber mayores costos de materiales cuando el riesgo reputacional está en juego.
La ley SB 54 de California y la ley HB 22-1162 de Colorado eliminarán eficazmente el poliestireno no reciclable para 2032, lo que creará activos estancados para los convertidores rezagados. El Foodservice Packaging Institute señala que solo el 38 % de los municipios aceptan envases clamshell de fibra en la acera, lo que limita la verdadera circularidad. A medida que las instalaciones de recuperación de materiales modernizan las líneas de clasificación y los recicladores químicos escalan, se prevé que la cuota de mercado sostenible se acerque a un tercio de los ingresos del mercado para finales de la década, pero los formatos convencionales seguirán dominando los menús combinados de los restaurantes de servicio rápido, sensibles al precio, en el interior de Estados Unidos.
Análisis geográfico
Mercado de envases para servicios de alimentos en Estados Unidos
Estados Unidos generó el 72.63 % del mercado norteamericano de envases para servicios de alimentación en 2025, impulsado por la mayor base de restaurantes de comida rápida del mundo y la temprana adopción de agregadores de entrega. Las regulaciones estatales dictan las hojas de ruta de los materiales; la ley SB 54 de California acelera la migración de la fibra, mientras que los operadores del Medio Oeste se aferran al económico polipropileno ante la ausencia de prohibiciones. La norma de trazabilidad de la FDA, que entró en vigor en enero de 2026, exige etiquetas con códigos de lote y enlaces QR, y Novolex ahora integra el sistema de seguimiento y rastreo en el 60 % de su producción nacional.
Mercado mexicano de envases para servicios de alimentos
México será el motor de crecimiento de la región, con una tasa de crecimiento anual compuesta (TCAC) del 4.01% entre 2026 y 2031, a medida que el aumento de la renta disponible impulsa la frecuencia de las salidas a comer fuera de casa en Monterrey, Guadalajara y Puebla. Starbucks planea abrir 150 tiendas para 2027, cada una sujeta a estándares globales de contenido reciclado que priorizan las compras de tapas de fibra y vasos de rPET. McDonald's México ya obtiene el 78% de sus envases para clientes de fibra, el doble que en 2023, lo que demuestra cómo los mandatos multinacionales superan las regulaciones locales. Sin embargo, solo el 12% de los residuos sólidos urbanos de México se reciclaron en 2024, por lo que la mayoría de los artículos de fibra y PLA aún terminan en vertederos.
Mercado de envases para servicios alimentarios de Canadá
Canadá representó aproximadamente entre el 15% y el 18% de las ventas regionales en 2025. La prohibición federal de plásticos de un solo uso eliminó del mercado los envases de poliestireno y PVC para llevar, y las normas de responsabilidad extendida del productor de Columbia Británica obligan a los transformadores a asumir los costos de eliminación posteriores, lo que impulsa la reducción de peso. La alianza de Tim Hortons con Huhtamaki permitirá distribuir vasos de fibra para bebidas calientes en 4,000 tiendas para mediados de 2026, un cambio que reduce aún más la demanda de vasos con revestimiento de polietileno y abre una mayor capacidad de fibra moldeada. El Pacto Canadiense de los Plásticos muestra que el 55% de los firmantes cumplió con los objetivos de contenido reciclado para 2025, lo que sugiere un progreso gradual pero constante hacia un marco nacional de economía circular.
Panorama regulatorio
El envasado para servicios de alimentación en Norteamérica está condicionado por la supervisión de los productos químicos en contacto con alimentos y las normas sobre productos desechables y restricciones químicas, que cambian rápidamente a nivel federal y subnacional. En Estados Unidos, la FDA consolidó la supervisión de la seguridad alimentaria en el marco del Programa de Alimentos para Consumo Humano (implementado el 1 de octubre de 2024) y anunció un marco estandarizado de revisión posterior a la comercialización para productos químicos alimentarios el 15 de mayo de 2025. Esto aumenta la necesidad de que los transformadores mantengan una documentación detallada de las sustancias utilizadas en resinas, aditivos y recubrimientos. La actividad de la FDA en materia de cumplimiento de la normativa sobre contacto con alimentos continúa a través del procedimiento de Notificación de Contacto con Alimentos (FCN, por sus siglas en inglés), con múltiples FCN efectivas registradas entre marzo y mayo de 2026, junto con actualizaciones de herramientas de referencia de exposición como la base de datos CEDI de la FDA (actualizada en febrero de 2026). Estas actualizaciones respaldan el trabajo continuo de reformulación y cualificación de barreras libres de flúor y estructuras con contenido reciclado.
Canadá continúa endureciendo las expectativas de etiquetado y control preventivo que afectan los envases y componentes impresos para servicios de alimentos. A partir del 1 de enero de 2026, todas las etiquetas de alimentos deben cumplir con los requisitos de etiquetado nutricional frontal (FOP), lo que aumenta el riesgo de ejecución para los operadores de servicios de alimentos y los programas de alimentos envasados que se distribuyen a través de estos canales. El Plan Regulatorio Prospectivo (2025-2027) de la Agencia Canadiense de Inspección de Alimentos (CFIA) también señala la publicación preliminar, a finales de la primavera de 2026, de enmiendas destinadas a alinear ciertos requisitos con las normas estadounidenses, lo que respalda la estandarización transfronteriza para los proveedores que operan en ambos mercados. A nivel subnacional en Estados Unidos, las restricciones sobre PFAS continúan influyendo en las especificaciones del papel recubierto y la fibra moldeada, incluida la prohibición de PFAS en Maine para envases de alimentos a base de fibra, vigente desde el 25 de mayo de 2026, lo que está acelerando la adopción de barreras contra la grasa y la humedad libres de flúor.
Análisis de la cadena de valor
La cadena de valor abarca desde las materias primas (pulpa, polímeros vírgenes y reciclados, resinas de origen biológico), aditivos y recubrimientos, hasta la maquinaria de utillaje y conversión, pasando por empresas de transformación como las de termoformado, moldeo por inyección, conversión de cartón y producción de fibra moldeada. La distribución se realiza a través de distribuidores de servicios de alimentación y el suministro directo a cadenas, finalizando en restaurantes de comida rápida, restaurantes de servicio completo, catering institucional y establecimientos de hostelería y cafeterías. Los propietarios de marcas y las grandes cadenas gestionan cada vez más la cadena mediante sistemas de evaluación de proveedores vinculados al contenido reciclado, la ausencia de PFAS y la trazabilidad. Esto impulsa el trabajo de cualificación hacia los proveedores de resinas, recubrimientos y barreras, y transfiere mayor valor a las empresas de transformación que pueden ofrecer diseños monomateriales, fibra certificada y documentación consistente de cumplimiento para el contacto con alimentos.
La economía de las fases intermedia y final de la cadena de suministro también se está transformando debido a las políticas y las regulaciones, junto con una racionalización más estricta de las referencias de productos para los formatos de entrega. Las normativas estatales que restringen el poliestireno expandido (por ejemplo, la prohibición de los envases de EPS para alimentos en Virginia a partir del 1 de julio de 2026) aceleran la sustitución por fibra moldeada, cartón recubierto y polipropileno. Esto, a su vez, impulsa la reestructuración de la producción y aumenta el valor de las instalaciones de fabricación regionales para controlar los plazos de entrega y el transporte. El abastecimiento transfronterizo sigue siendo relevante para ciertos sustratos y envases terminados, mientras que el T-MEC inició su proceso de revisión conjunta de seis años el 1 de julio de 2026, prestando mayor atención a las normas que pueden afectar los flujos de materiales entre Estados Unidos, Canadá y México. Al final de su vida útil, la limitada aceptación del compostaje industrial y la variabilidad en la aceptación del reciclaje municipal mantienen a los convertidores y distribuidores centrados en diseños que se ajusten a los sistemas de recogida selectiva y de plantas de reciclaje existentes, lo que refuerza la demanda de bandejas monomateriales, formatos de fibra con un rendimiento de clasificación comprobado y directrices claras para su eliminación.
Panorama competitivo
El mercado norteamericano de envases para servicios de alimentación sigue estando moderadamente fragmentado, con empresas como Novolex, Huhtamaki, Dart Container, Genpak, Pactiv Evergreen y otras. La consolidación continuó con la adquisición de Flexo Universal y Waddington por parte de Novolex para ampliar su gama de fibra y plástico rígido, mientras que la fusión de Smurfit WestRock por 11.2 millones de dólares creó una plataforma integrada verticalmente que integra la pulpa con el envase. Compradores como Compass Group citan una reducción de 220 puntos básicos en el margen operativo, en parte relacionada con la consolidación de proveedores, lo que confirma el creciente apalancamiento en las compras de los principales convertidores.
La capacidad tecnológica se perfila como un factor diferenciador. La patente estadounidense 11,234,567 de Amcor cubre etiquetas con código QR que cargan datos de carbono en un registro de blockchain, lo que permite a los restaurantes verificar las declaraciones de contenido reciclado en tiempo real. Pequeñas empresas emergentes ofrecen valor de nicho; DeliverZero y Muuse están implementando circuitos piloto de depósito de envases reutilizables en Nueva York y San Francisco, pero las bajas tasas de devolución de los consumidores mantienen la incertidumbre sobre la escala. La FDA actualizó su guía sobre recubrimientos de base biológica en diciembre de 2025, eliminando ambigüedades sobre los límites de migración y acelerando la I+D para barreras sin flúor.
La integración vertical en el reciclaje ofrece protección contra la volatilidad de la resina. International Paper y Sustana Fiber abrirán una planta en Michigan que procesa 100,000 toneladas métricas anuales de vasos posconsumo para convertirlos en pulpa para la línea EverGreen, lo que proporciona a la empresa conjunta materia prima cautiva y una narrativa de circularidad atractiva para las cadenas de suministro. La modernización de la pulpera de Sonoco, con un coste de 75 millones de dólares, en Connecticut busca un 60 % de fibra reciclada, lo que indica que la seguridad de la pulpa es tan crucial como la cobertura de resina en la próxima década.
Líderes de la industria de envasado para servicios de alimentos en América del Norte
Novolex Holdings LLC
Huhtamaki Oyj
Corporación de contenedores de dardos
genpak llc
amcor plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Amcor comercializó su gama de vasos de polipropileno reciclables PP Revolution para aplicaciones de servicio de alimentos. Este lanzamiento amplía las opciones de PP reciclables en envases de pequeño formato para el sector de la restauración, donde el control de fugas y el rendimiento térmico son factores clave en la elección de materiales y donde las marcas se enfrentan a un escrutinio cada vez mayor sobre sus afirmaciones de reciclabilidad.
- Abril de 2025: Novolex completó su fusión con Pactiv Evergreen Inc., creando una plataforma más amplia para envases de alimentos, bebidas y productos especializados. Esta fusión fortalece la escala en formatos de fibra y rígidos, y mejora la cobertura de suministro a nivel nacional para grandes cadenas comerciales que gestionan normativas interestatales y la proliferación de referencias de productos (SKU) impulsada por la entrega.
- Octubre de 2024: Novolex presentó los envases TamperFlag, diseñados para mejorar la seguridad en los pedidos a domicilio y para llevar. El producto satisface la necesidad operativa de contar con evidencia de manipulación en pedidos de cocinas fantasma y plataformas de entrega a domicilio, al tiempo que ofrece a los operadores una forma de respaldar los protocolos de seguridad alimentaria mediante el empaquetado, sin añadir pasos adicionales en la mano de obra.
Alcance del informe sobre el mercado de envases para servicios de alimentación en América del Norte
El estudio sobre el mercado de envases para servicios de alimentos en América del Norte muestra la demanda de formatos de envases importantes, entre los que se incluyen cajas y cartones de cartón corrugado, botellas de plástico, bandejas, platos, cuencos, vasos y tapas, envases tipo concha, cubiertos y agitadores, así como los sectores verticales correspondientes y los ingresos derivados de las ventas de productos de embalaje en diversas geografías.
El informe del mercado de envases para servicios de alimentación de Norteamérica está segmentado por material (papel y cartón, plásticos, aluminio, vidrio, materiales biodegradables y especiales), tipo de envase (contenedores tipo clamshell, vasos y tarrinas, bandejas y contenedores, bolsitas y bolsas, y otros tipos de envases), sector de consumo final (restaurantes de comida rápida, restaurantes de comida rápida, catering institucional, hostelería y cafeterías, y otros sectores de consumo final), perfil de sostenibilidad (convencional y sostenible) y país (Estados Unidos, Canadá y México). Las previsiones de mercado se expresan en valor (USD).
Por material
| Papel y carton | |
| Plásticos | Tereftalato de polietileno (PET) |
| Polipropileno (PP): | |
| Poliestireno (PS) y Poliestireno Expandido (EPS) | |
| Otros plásticos | |
| Aluminio: | |
| Vidrio | |
| Materiales biodegradables y especiales |
Por tipo de embalaje
| Almejas |
| Tazas y tinas |
| Bandejas y Contenedores |
| Bolsitas y bolsas |
| Otros tipos de embalaje |
Por industria del usuario final
| Restaurantes de servicio rápido (QSR) |
| Restaurantes de servicio completo (FSR) |
| Catering institucional |
| Hospitalidad y cafeterías |
| Otras industrias de usuarios finales |
Por Perfil de Sostenibilidad
| Tipo convencional |
| Envases sostenibles |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por material | Papel y carton | |
| Plásticos | Tereftalato de polietileno (PET) | |
| Polipropileno (PP): | ||
| Poliestireno (PS) y Poliestireno Expandido (EPS) | ||
| Otros plásticos | ||
| Aluminio: | ||
| Vidrio | ||
| Materiales biodegradables y especiales | ||
| Por tipo de embalaje | Almejas | |
| Tazas y tinas | ||
| Bandejas y Contenedores | ||
| Bolsitas y bolsas | ||
| Otros tipos de embalaje | ||
| Por industria del usuario final | Restaurantes de servicio rápido (QSR) | |
| Restaurantes de servicio completo (FSR) | ||
| Catering institucional | ||
| Hospitalidad y cafeterías | ||
| Otras industrias de usuarios finales | ||
| Por Perfil de Sostenibilidad | Tipo convencional | |
| Envases sostenibles | ||
| Por país | Estados Unidos | |
| Canada | ||
| Mexico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases para servicios de alimentos en América del Norte?
El mercado ascenderá a 26.69 millones de dólares en 2026 y se proyecta que alcance los 30.37 millones de dólares en 2031.
¿Qué segmento está creciendo más rápido dentro de este mercado?
Los materiales biodegradables y especiales lideran con un pronóstico de CAGR del 4.32 % entre 2026 y 2031.
¿Cómo afectan las prohibiciones de plásticos de un solo uso a las elecciones de materiales?
Las prohibiciones estatales y federales están acelerando los cambios hacia la fibra moldeada, el rPET y las resinas compostables, especialmente en California y Canadá.
¿Por qué se espera que México crezca más rápido que Estados Unidos y Canadá?
El aumento de los ingresos de la clase media, la expansión de las cadenas de comida rápida y la urbanización impulsan una CAGR del 4.01 % hasta 2031, a pesar de la limitada infraestructura de reciclaje.
¿Qué tecnologías están adoptando los convertidores para seguir siendo competitivos?
Las empresas están incorporando etiquetas inteligentes con códigos QR para la trazabilidad, instalando líneas de reciclaje avanzadas para PCR de grado alimenticio e invirtiendo en bandejas de fibra aptas para hornos dobles.


