

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
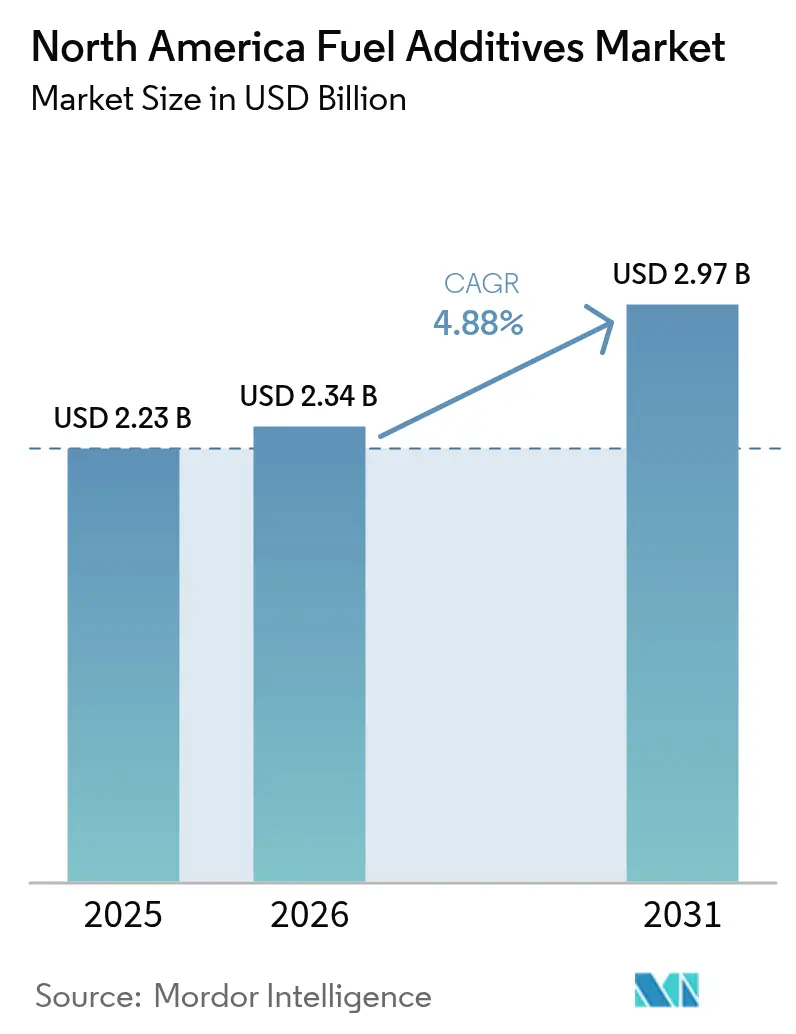
| Tamaño del mercado (2026) | USD 2.34 mil millones |
| Tamaño del mercado (2031) | USD 2.97 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.88% CAGR |
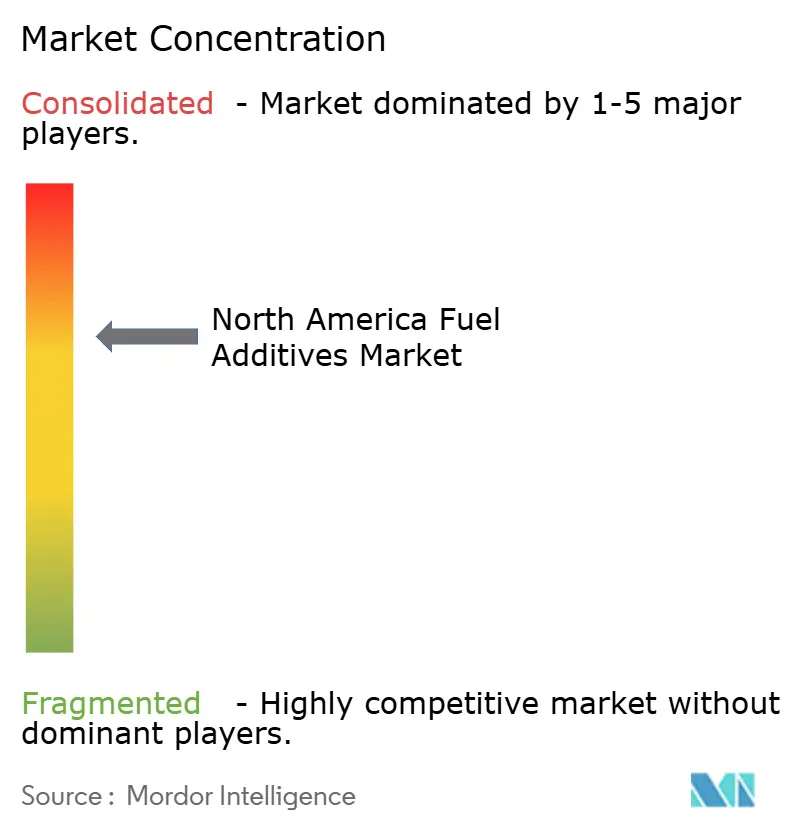
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aditivos para combustibles en América del Norte realizado por Mordor Intelligence
Se espera que el tamaño del mercado de aditivos para combustibles de América del Norte crezca de USD 2.23 mil millones en 2025 a USD 2.34 mil millones en 2026 y se pronostica que alcance los USD 2.97 mil millones para 2031 con una CAGR del 4.88% durante 2026-2031. Una mayor aplicación de los estándares de limpieza del diésel ultrabajo en azufre (ULSD) y la inyección directa de gasolina (GDI), la rápida penetración del diésel renovable y las tecnologías de dosificación en tiempo real están redefiniendo las prioridades de formulación. Los aditivos de control de depósitos ya dominan el mercado de aditivos para combustibles de América del Norte, y los límites más estrictos de la revisión G de TOP TIER+ se publicarán en 2025. Las aplicaciones diésel se están poniendo al día a medida que las flotas de servicio pesado envejecen, lo que impulsa una mayor demanda de paquetes de cetano y lubricidad. Mientras tanto, las cláusulas de garantía de los fabricantes de equipos originales (OEM) que hacen referencia al cumplimiento de los aditivos están ampliando la prima entre los productos certificados y los genéricos. La intensidad competitiva se encuentra en un nivel moderado, pero los mezcladores de nivel medio están explotando la optimización de la tasa de tratamiento habilitada por IA para crear nichos de alto margen.
Conclusiones clave del informe
- Por tipo de producto, los aditivos de control de depósitos lideraron con el 33.11 % de la participación de mercado de aditivos de combustible en América del Norte en 2025. Se prevé que los agentes antidetonantes se expandan a una CAGR del 5.32 % hasta 2031.
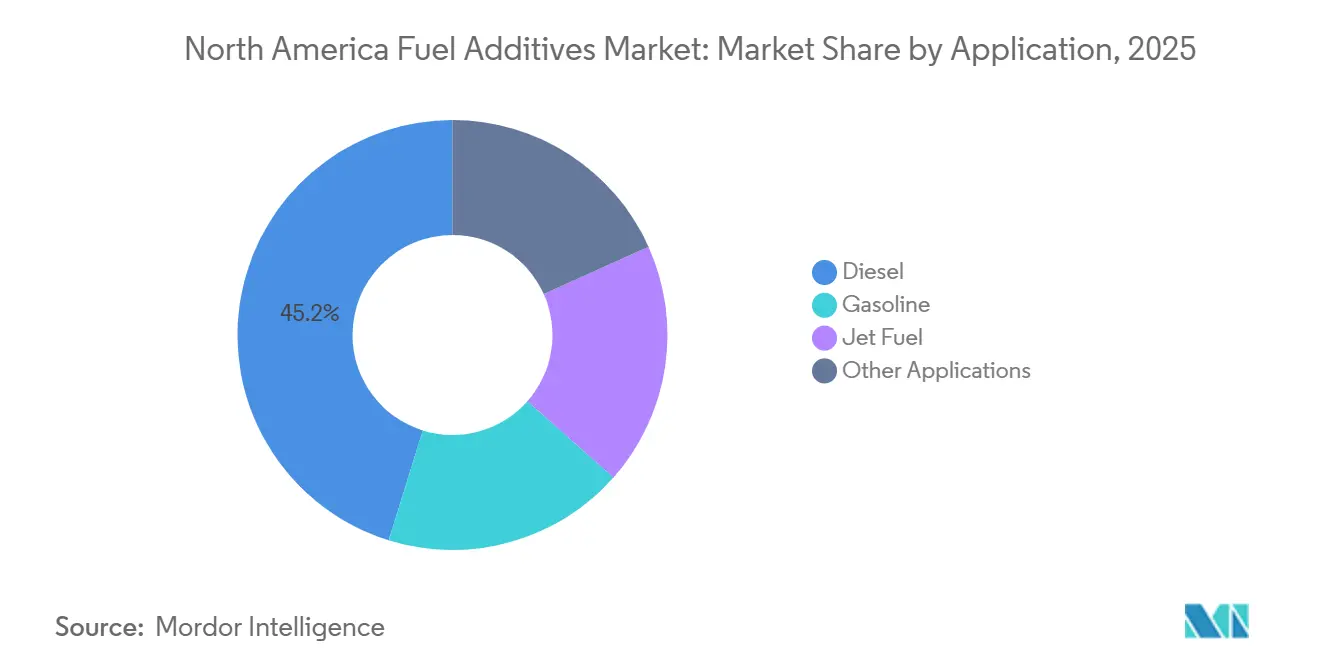
- Por aplicación, la gasolina representó el 45.21% de la demanda en 2025, mientras que se proyecta que el diésel se expandirá a una CAGR del 4.96% hasta 2031.
- Por geografía, Estados Unidos tuvo una participación de ingresos del 85.59% en 2025 y se proyecta que se expandirá a una CAGR del 4.88% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de aditivos para combustibles en América del Norte
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mejoras en los estándares de limpieza de ULSD y GDI | + 1.20% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Demanda del mercado de accesorios de la flota de motores de combustión interna envejecida | + 1.50% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Compatibilidad directa con diésel renovable y SAF | + 0.90% | Estados Unidos (California, Noroeste del Pacífico) | Mediano plazo (2-4 años) |
| Paquetes de aditivos vinculados a la garantía del OEM | + 0.70% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Sistemas de dosificación en tiempo real habilitados con IA en surtidores minoristas | + 0.40% | Estados Unidos (regiones piloto) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mejoras en los estándares de limpieza de ULSD y GDI
Las directrices más estrictas para ULSD y GDI están transformando la química de los aditivos. En 2025, entró en vigor la revisión G de TOP TIER+, que redujo los depósitos permitidos en las válvulas de admisión para motores de gasolina adaptados a la plataforma turbo GM LHU. El HiTEC 65522 GPA de Afton Chemical, lanzado en agosto de 2025, demostró una reducción significativa de los depósitos durante pruebas de 10 000 millas, lo que evidencia la superioridad de las cadenas principales de polieteramina sobre las poliisobutilenoaminas tradicionales [1] Afton Chemical, “HiTEC 65522 GPA Bulletin”, aftonchemical.com . La norma ASTM D6201 se ha revisado para simular mejor los ciclos de trabajo de arranque y parada. El OLOA 55520 de Chevron Oronite ya ha cumplido los requisitos del método preliminar, combinando modificadores de fricción con detergentes que soportan tasas elevadas de EGR. Estos avances están acortando los ciclos de vida de los aditivos, lo que impulsa a los formuladores a invertir en paquetes de detergentes adaptativos que garantizan un rendimiento constante en combustibles renovables mezclados. Los proveedores que superan con éxito estas rigurosas pruebas están cosechando los frutos, asegurando un volumen de producción temprano con redes de servicio aprobadas por el fabricante de equipos originales (OEM) y reforzando la lealtad a la marca entre los distribuidores posteriores.
Demanda de posventa de flotas de vehículos con motor de combustión interna envejecidas
A medida que los vehículos envejecen, la flota estadounidense de vehículos ligeros ha alcanzado una edad media de más de 12 años. Esta tendencia al envejecimiento ha dado lugar a una base significativa de motores que funcionan sin protección integrada para el sistema de combustible. Los canales de venta minorista y comercio electrónico para aditivos de combustible envasados para el consumidor han crecido de forma constante. Cabe destacar que los propietarios de camionetas diésel han mostrado una marcada preferencia por mezclas monodosis que mejoran el cetano y la lubricidad. Los tractores pesados Clase 8, con una edad media de más de ocho años, han impulsado una mayor demanda de mejoradores de flujo en frío, esenciales para garantizar que el diésel ultrabajo en azufre (ULSD) siga funcionando durante los inviernos gélidos. Canadá muestra una tendencia estacional aún más pronunciada; en sus provincias occidentales, más del 85 % del diésel de invierno se trata con depresores del punto de fluidez. El auge de los canales de autoservicio, junto con los ciclos de sustitución de equipos retrasados, posiciona al mercado norteamericano de aditivos de combustible en una trayectoria de crecimiento sostenido en el mercado de posventa.
Compatibilidad directa con diésel renovable y SAF
El rendimiento de los aditivos tradicionales suele verse afectado por las mezclas de aceite vegetal hidrotratado (HVO) y combustible de aviación sostenible (SAF). La menor aromaticidad del HVO disminuye la solvencia del detergente, lo que aumenta la formación de precipitados en los tanques de almacenamiento a temperaturas inferiores a 10 °C. El Kerojet 5000 de BASF introdujo antioxidantes fenólicos, lo que prolongó la vida útil del combustible para aviones y así cumplir con los ciclos de inventario extendidos de las aerolíneas. United Airlines se ha comprometido a adquirir anualmente SAF para 2030, lo que depende de la certificación de compatibilidad con los Anexos A7 y A8 de la norma ASTM D7566 por parte de los proveedores de aditivos. Los aditivos para disipación de estática, ahora requeridos por la norma ASTM D1655, representan una lucrativa oportunidad de ingresos anuales para los productores certificados. En consecuencia, el creciente uso de mezclas renovables amplía el potencial de mercado para antioxidantes especiales, potenciadores de la lubricidad y modificadores de la conductividad.
Sistemas de dosificación en tiempo real con IA en surtidores minoristas
La inteligencia artificial está dejando huella en las estaciones de servicio minoristas. En 2025, Veeder-Root probó la dosificación en tiempo real en paradas de camiones de Texas y Oklahoma, logrando una reducción del sobretratamiento de aditivos. Mientras tanto, Additech obtuvo financiación para aprovechar el aprendizaje automático, lo que le permitió deducir los tipos de motor a partir de los metadatos de las tarjetas de pago y ajustar dinámicamente la dosificación del detergente. Sin embargo, se avecina un desafío importante: la EPA aún opera bajo el supuesto de tasas de tratamiento fijas, lo que dificulta la aprobación regulatoria. Si se aprueba la flexibilidad de la dosificación, el consumo anual de aditivos podría disminuir. No obstante, los proveedores que puedan licenciar los algoritmos podrían aumentar sus márgenes de contribución. Esta evolución presenta tanto un riesgo de volumen como un posible aumento de la rentabilidad en el mercado norteamericano de aditivos para combustibles.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de investigación y desarrollo de validación y tasa de tratamiento | -0.80% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Shocks en la cadena de suministro de productos químicos especializados | -0.60% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Combustibles sintéticos sin azufre impulsados por LCFS que canibalizan aditivos | -0.50% | Estados Unidos (California) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de investigación y desarrollo de validación y tasa de tratamiento
La comercialización de un nuevo aditivo exige entre 18 y 36 meses de escrutinio por parte de los fabricantes de equipos originales (OEM) y la EPA, lo que a menudo genera gastos significativos. Las empresas más pequeñas sufren las consecuencias, ya que la certificación TOP TIER exige pruebas de motor de 10,000 kilómetros en tres plataformas, además de pruebas de flota, lo que agota sus recursos. Los retrasos se deben a la disponibilidad limitada de bancos de pruebas según la norma ASTM D6201, lo que retrasa los plazos de comercialización hasta nueve meses. En 2024, Dorf Ketal retiró una iniciativa de control de depósitos en Norteamérica tras no obtener la aprobación de GM, lo que provocó una pérdida sustancial de activos. Cada pequeña reducción de dosis desencadena un ciclo de reformulaciones, duplicando los plazos de investigación y desarrollo y frenando las perspectivas de crecimiento del mercado norteamericano de aditivos para combustibles.
Combustibles sintéticos sin azufre impulsados por LCFS que canibalizan aditivos
El Estándar de Combustibles Bajos en Carbono (LCFS) de California está acelerando la adopción del e-diesel, que requiere aditivos mínimos. El proyecto piloto de Porsche en Chile está produciendo diésel Fischer-Tropsch, que cuenta con un índice de cetano superior a 70 y una lubricidad natural dentro de los límites ASTM D975, lo que elimina la necesidad de mejoradores convencionales. Con el aumento de los multiplicadores de crédito LCFS en 2025, los combustibles sintéticos se han vuelto competitivos en costos [2] Junta de Recursos del Aire de California, “Programa LCFS”, arb.ca.gov . Se espera que la adopción de e-fuels impacte significativamente el mercado del diésel en California y las regiones vecinas. En vista de estos cambios, se insta a los proveedores a transitar hacia antioxidantes y disipadores de estática de valor agregado para el Combustible de Aviación Sostenible (SAF) para contrarrestar la disminución de la demanda de aditivos tradicionales.
Análisis de segmento
Por tipo de producto: Control de depósitos, Agentes antidetonantes Surge
Los aditivos para el control de depósitos representaron el 33.11 % del mercado norteamericano de aditivos para combustible en 2025. La expansión de este segmento se atribuye a una mayor flota de GDI y a la aplicación de umbrales TOP TIER+ más estrictos. Los detergentes avanzados de polieteramina, capaces de resistir la degradación térmica a altas temperaturas de EGR, desempeñan un papel fundamental en la prevención de la formación de carbón en la corona del pistón. Los mejoradores de cetano, que se benefician de las especificaciones diésel mejoradas de México, que exigen la dosificación de nitrato de 2-etilhexilo, se posicionan en segundo lugar en ingresos. Por otro lado, si bien los aditivos de lubricidad experimentan una compresión en la tasa de tratamiento debido a la superior protección contra el desgaste de base del HVO, el consumo total continúa aumentando junto con los objetivos de mezcla de renovables.
Se espera que los agentes antidetonantes registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.32 %, hasta 2031. Las refinerías independientes, que carecen de capacidad de alquilación o isomerización, recurren cada vez más a potenciadores no metálicos. Por ejemplo, las sales de amonio cuaternario pueden elevar considerablemente el octanaje de investigación en dosis bajas. La demanda de antioxidantes también está en aumento, especialmente en mezclas de biodiésel superiores a B20. Los paquetes como las formulaciones fenólico-amínicas ahora prolongan significativamente la vida útil. En el oeste de Canadá, los mejoradores de flujo en frío alcanzan precios elevados. Los polímeros conocidos por reducir considerablemente el punto de fluidez lo consiguen con tasas de tratamiento moderadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: la gasolina domina, el diésel acelera
Las aplicaciones de gasolina mantuvieron una participación del 45.21% en el mercado norteamericano de aditivos para combustibles en 2025, impulsadas por una flota de vehículos ligeros. Sin embargo, las aplicaciones diésel están en camino de registrar la tasa de crecimiento anual compuesta (TCAC) más alta, del 4.96%, hasta 2031. Este aumento se debe al envejecimiento de las flotas de vehículos Clase 8 y a la creciente penetración del aceite vegetal hidrotratado (HVO), que impulsan la demanda de nuevos productos químicos. Para 2031, se proyecta un crecimiento del mercado norteamericano de aditivos para combustibles, específicamente vinculado al diésel. Este crecimiento se atribuye en gran medida a la demanda de lubricidad y potenciadores de cetano, que garantizan el cumplimiento de las normas para diésel ultrabajo en azufre (ULSD). Si bien el HVO puro presenta desafíos con los límites de desgaste de la norma ASTM D975, el R655 de Infineum se ha ganado una participación notable en el segmento en 2025, gracias a su garantía de rendimiento en todo el espectro de mezclas renovables.
El combustible para aviación, a pesar de representar una proporción menor de los ingresos, se está beneficiando de los compromisos de las aerolíneas con el combustible de aviación sostenible (SAF). Por ejemplo, se proyecta que United Airlines necesitará disipadores estáticos e inhibidores de hielo anualmente para 2030. Mientras tanto, otros sectores, como las aplicaciones marinas y todoterreno, se han estancado, en gran medida debido a la tendencia a la electrificación de motores pequeños. En una perspectiva más amplia, a medida que se extiende la adopción de energías renovables, se observa un cambio notable en la gama de productos. El énfasis se está alejando de la lubricidad basada en el volumen hacia envases de mayor valor, con un enfoque en los antioxidantes y la conductividad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Estados Unidos lidera el mercado de aditivos para combustibles en Norteamérica, aportando el 85.59 % de los ingresos de la región en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.88 % hasta 2031. En 2025, el sistema LCFS de California generó importantes créditos, la mayoría de los cuales provinieron de mezclas de diésel renovables, lo que requirió paquetes de antioxidantes y lubricidad a medida. En 2024, las reformas de la EPA agilizaron las aprobaciones de aditivos, como lo demuestra la aprobación de la norma OLOA 55520 de Chevron Oronite en un plazo más breve. Las refinerías de la Costa del Golfo, fundamentales para el panorama estadounidense, abastecen una parte significativa de la demanda nacional, entre ellas, la planta de Geismar de BASF, que suministra una gran parte de la succinimida de poliisobutileno del país.
Canadá, con una cuota de mercado considerable, se ha expandido principalmente mediante mejoradores de flujo en frío y estabilizadores de diésel renovable. Bajo el Reglamento de Combustibles Limpios, Canadá exige una reducción de CO₂e por megajulio para 2030. Este impulso hacia las mezclas de aceites vegetales hidrotratados ha llevado a un aumento en las dosis de antioxidantes en comparación con el diésel de petróleo. En 2024, Braya Renewable Fuels inició operaciones en Terranova, produciendo aceite vegetal hidrotratado, todo tratado con Clariant DODIFLOW para garantizar su operatividad en temperaturas extremadamente bajas. Debido al clima ártico, las provincias occidentales representan la mayor parte del volumen de flujo en frío de Canadá.
México, si bien tiene una participación de mercado menor, ha mostrado la tasa de crecimiento más rápida. En 2024, PEMEX elevó los mínimos de cetano, lo que propició la dosificación generalizada de aditivos. La armonización de los límites de azufre con las normas estadounidenses de ULSD expandió aún más el mercado local de aditivos de lubricidad. En 2025, la preocupación por la calidad inconsistente de la gasolina en Ciudad de México y Monterrey impulsó un aumento en las ventas de gasolina monodosis en el mercado de repuestos.
Panorama competitivo
El mercado norteamericano de aditivos para combustibles está moderadamente consolidado. Esto deja una cuota significativa para los mezcladores regionales. En marzo de 2025, Chevron Oronite reforzó la fiabilidad de su suministro con la inauguración de un almacén en Francia, acortando así los plazos de entrega en la región atlántica. Mientras tanto, la declaración de fuerza mayor de BASF sobre los envíos de detergentes en enero de 2025 subrayó la fragilidad de la cadena de suministro, lo que llevó a algunos de sus clientes a desviar volúmenes parciales a competidores como Innospec y Lubrizol. La actividad de patentes favorece cada vez más los potenciadores de octano no metálicos y los agentes de lubricidad de origen biológico. Cabe destacar que SABIC presentó patentes relacionadas con la mejora del RON entre 2024 y 2025, mientras que Croda obtuvo los derechos sobre aditivos de lubricidad derivados de la colza, con índices de tratamiento reducidos a la mitad en comparación con los convencionales.
La dosificación basada en IA y la compatibilidad con el Combustible de Aviación Sostenible (SAF) se perfilan como áreas de crecimiento potencial. El programa piloto de Veeder-Root logró una reducción del desperdicio de aditivos, lo que indica el potencial de las innovaciones de software para impulsar las ganancias. Actualmente, solo unos pocos proveedores han obtenido las certificaciones ASTM D1655 para disipadores estáticos, lo que los posiciona ventajosamente ante el aumento de la demanda de SAF. Como prueba de su estrategia de marketing dirigida, la empresa de nicho Hot Shot's Secret registró crecimiento en 2025 al atender a los propietarios de camionetas diésel a través de cadenas de paradas de camiones. Sin embargo, persisten los desafíos; la certificación TOP TIER, con un precio elevado, actúa como una barrera formidable que protege la posición de las empresas consolidadas.
Líderes de la industria de aditivos para combustibles en América del Norte
QUÍMICA AFTON
BASF
Chevron Oronite Company LLC
Innospec
La Corporación Lubrizol
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2025: Lubrizol anunció la certificación de sus aditivos para combustible de gasolina de la serie GA9100 que cumplen con el umbral de rendimiento TOP TIER+ actualizado, lo que subraya mayores objetivos de detergencia y limpieza del motor avanzados.
- Marzo de 2025: Innospec Inc. amplió su capacidad de agente reductor de fricción en Pleasanton, Texas, apuntando a operadores de ductos que buscan ganancias de rendimiento sin grandes actualizaciones de capital.
Alcance del informe sobre el mercado de aditivos para combustibles en América del Norte
Los aditivos para combustibles son compuestos que están diseñados para mejorar la calidad y eficiencia de los combustibles. Se agregan aditivos al combustible para mejorar el rendimiento, la fluidez, la resistencia a la corrosión, la combustión limpia y muchas otras propiedades.
El mercado de aditivos para combustibles está segmentado por tipo de producto, aplicación y ubicación geográfica. Por tipo de producto, el mercado se divide en control de depósitos, mejoradores de cetano, aditivos de lubricidad, antioxidantes, anticorrosión, mejoradores de flujo en frío, agentes antidetonantes y otros. Por aplicación, el mercado se segmenta en diésel, gasolina, combustible para aviones y otras aplicaciones. El informe también abarca el tamaño y las previsiones del mercado de aditivos para combustibles en tres países de la principal región de Norteamérica. Para cada segmento, el tamaño del mercado y las previsiones se basan en el valor (USD).
Por tipo de producto
| control de depósitos |
| Mejoradores de cetano |
| Aditivos de lubricidad |
| Los antioxidantes |
| Anticorrosión |
| Mejoradores de flujo en frío |
| Agentes antidetonantes |
| Otros tipos de productos |
por Aplicación
| Diesel |
| Gasolina |
| Combustible para aviones |
| Otras aplicaciones |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de producto | control de depósitos |
| Mejoradores de cetano | |
| Aditivos de lubricidad | |
| Los antioxidantes | |
| Anticorrosión | |
| Mejoradores de flujo en frío | |
| Agentes antidetonantes | |
| Otros tipos de productos | |
| por Aplicación | Diesel |
| Gasolina | |
| Combustible para aviones | |
| Otras aplicaciones | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de aditivos para combustible en América del Norte en 2031?
Se espera que el mercado registre USD 2.34 mil millones en 2026 y se pronostica que alcance los USD 2.97 mil millones para 2031 con una trayectoria de CAGR del 4.88%.
¿Qué categoría de producto genera ingresos?
Los aditivos para control de depósitos tuvieron una participación del 33.11% en 2025 y mantendrán la primera posición hasta 2031.
¿Por qué el diésel es la aplicación de más rápido crecimiento?
Las flotas de vehículos pesados envejecidas y una mayor demanda de mezclas de diésel renovables exigen paquetes de cetano y lubricidad adicionales, lo que aumenta los aditivos diésel a una CAGR del 4.96 %.
¿Qué impulsa el crecimiento de los agentes antidetonantes?
Las refinerías más pequeñas adoptan potenciadores de octano no metálicos que cumplen con las especificaciones ASTM D4814 sin nuevas unidades de alquilación, lo que genera una CAGR del 5.32 %.


