

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 705.85 Million |
| Tamaño del mercado (2031) | USD 934.07 Million |
| Tasa de crecimiento (2026 - 2031) | 5.76% CAGR |
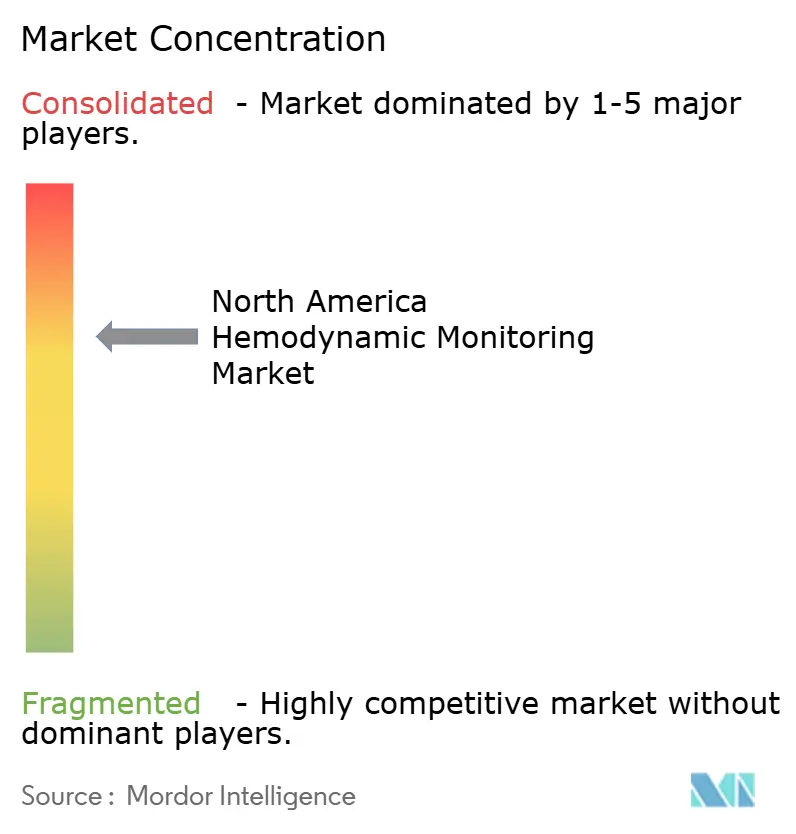
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de monitorización hemodinámica en América del Norte realizado por Mordor Intelligence
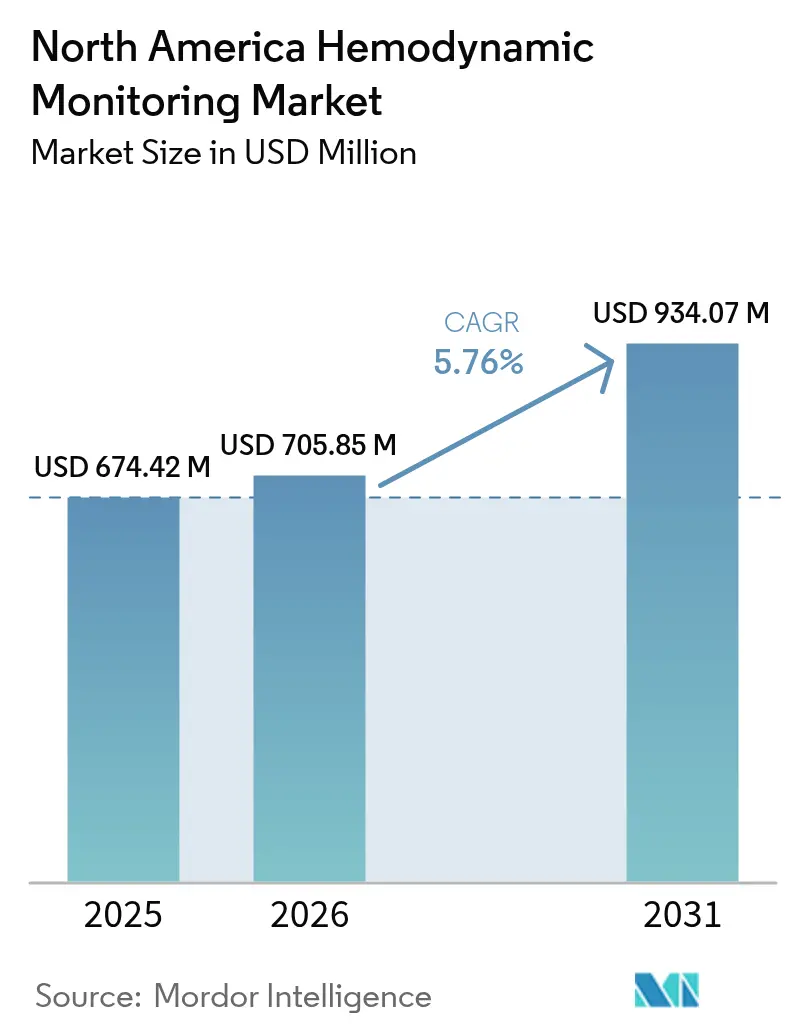
Se espera que el tamaño del mercado de monitoreo hemodinámico de América del Norte aumente de USD 674.42 millones en 2025 a USD 705.85 millones en 2026 y alcance USD 934.07 millones en 2031, creciendo a una CAGR de 5.76% durante 2026-2031.
La creciente prevalencia de insuficiencia cardíaca, los protocolos actualizados para la sepsis y el reembolso que ahora cubre los sensores inalámbricos implantables están redirigiendo el capital de los sistemas basados en catéteres hacia plataformas mínimamente invasivas y no invasivas. Los hospitales invierten cada vez más en paneles centralizados que aplican aprendizaje automático a los datos de las ondas arteriales, mientras que las redes de tele-UCI extienden la monitorización continua a los centros comunitarios. La competencia se intensifica a medida que las startups incorporan parches portátiles y filtros de alarmas basados en IA, lo que desafía a las empresas tradicionales cuyas carteras se centran en hardware invasivo. El programa de modernización hospitalaria de México y la expansión de la tele-UCI en Canadá impulsan la expansión geográfica; sin embargo, los altos costos de los equipos y la escasez de personal frenan la adopción en centros más pequeños.
Conclusiones clave del informe
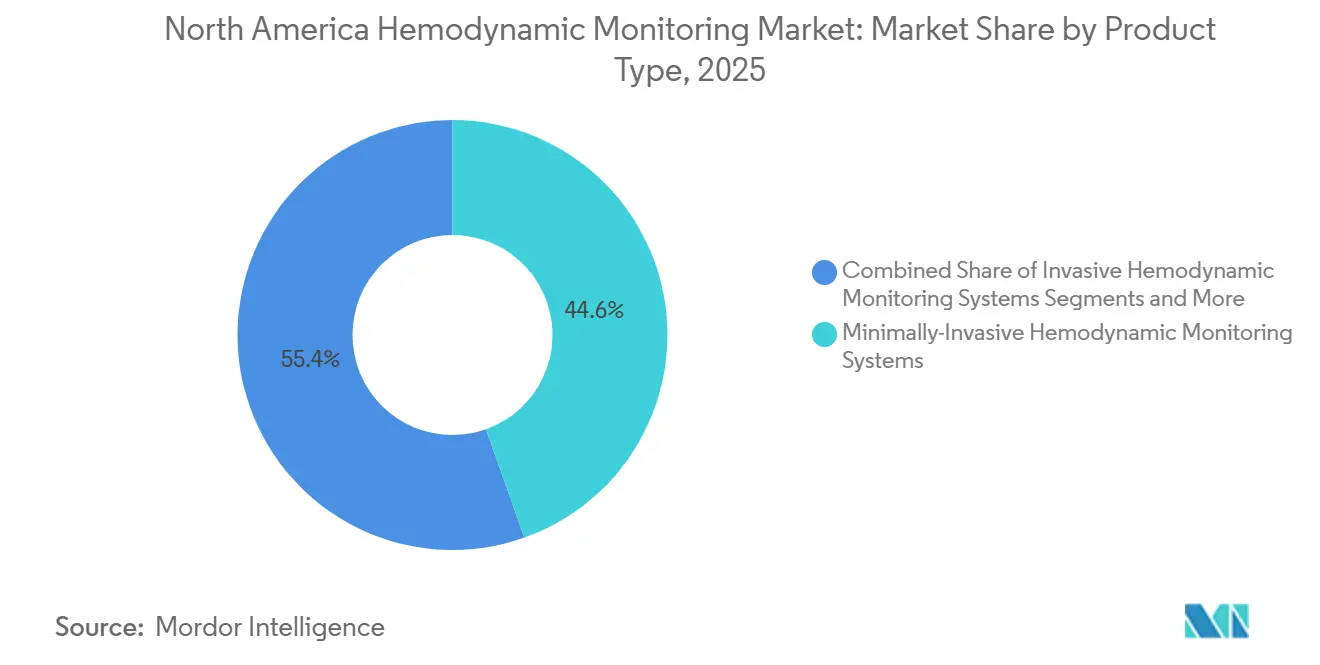
- Los sistemas mínimamente invasivos lideraron con el 44.56 % de los ingresos de 2025, mientras que las plataformas no invasivas avanzan a una CAGR del 8.46 % hasta 2031, la más rápida en el segmento de productos.
- Las plataformas de software y gestión de datos registraron el mayor crecimiento a nivel de componentes, expandiéndose a una CAGR del 9.25 %.
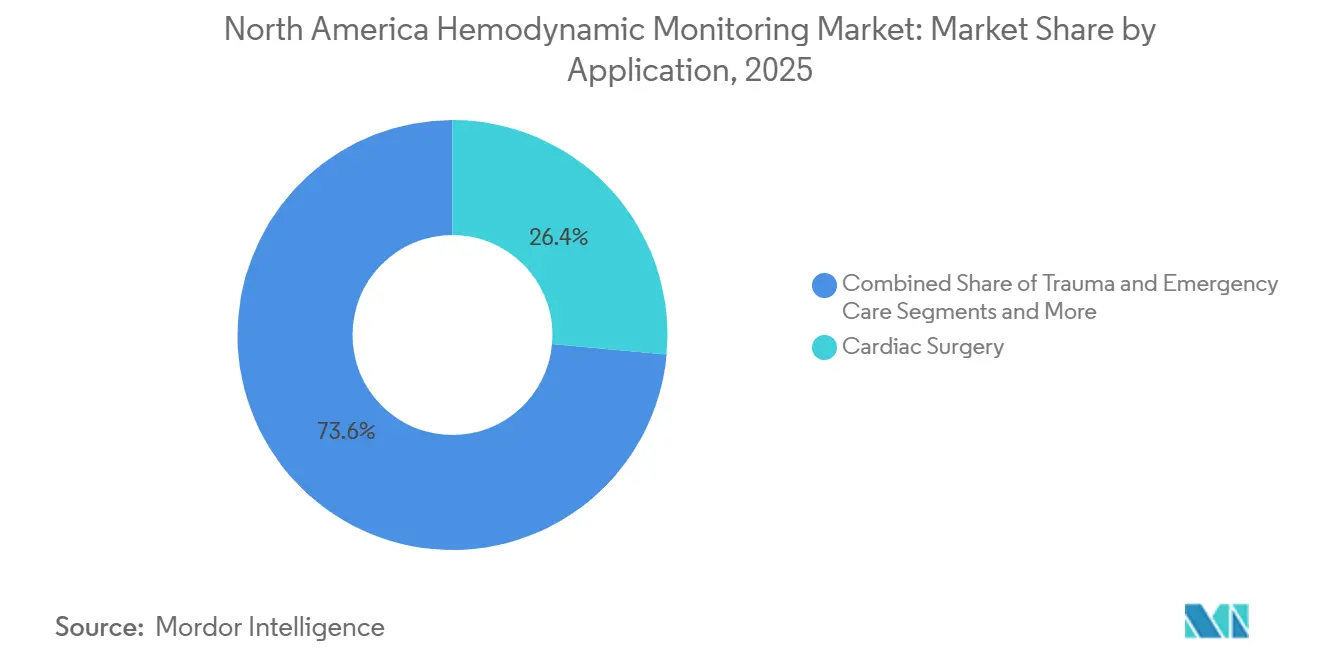
- El tratamiento de la sepsis es la aplicación de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.73 %, mientras que la cirugía cardíaca representó el 26.44 % de los ingresos de 2025.
- Se proyecta que la monitorización de la oxigenación tisular registre una CAGR del 8.23 %, superando los parámetros de gasto cardíaco y de presión arterial.
- Los proveedores de atención domiciliaria mantuvieron la trayectoria de usuario final más rápida con una CAGR del 9.13 %, aunque los hospitales retuvieron el 62.62 % de los ingresos de 2025.
- Estados Unidos contribuyó con el 76.78% de las ventas de 2025; México es el líder en crecimiento regional con una CAGR del 8.64% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de monitorización hemodinámica en América del Norte
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del número de casos cardiovasculares y de cuidados intensivos | + 1.2% | Estados Unidos, Canadá y derrame a México | Largo plazo (≥ 4 años) |
| Avances en tecnologías mínimamente invasivas | + 1.4% | Centros médicos académicos de Estados Unidos, difusión regional | Mediano plazo (2-4 años) |
| Población de personas mayores en rápido crecimiento | + 0.9% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Políticas de reembolso favorables en EE. UU. | + 0.8% | Estados Unidos | Corto plazo (≤ 2 años) |
| Análisis de gestión de fluidos guiado por IA | + 1.0% | Estados Unidos, uso temprano en Canadá | Mediano plazo (2-4 años) |
| Expansión de las plataformas de Tele-UCI | + 0.7% | Redes provinciales rurales de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del número de casos cardiovasculares y de cuidados intensivos
Las enfermedades cardíacas causaron 702,880 muertes en EE. UU. en 2022, y 6.7 millones de adultos vivían con insuficiencia cardíaca en 2024; las proyecciones sitúan esta cifra en 8.7 millones para 2030, lo que prolonga las estancias en la UCI y favorece el uso de sensores que permanecen in situ durante días sin riesgo de infección. [1] Las guías de sepsis que exigen una evaluación hemodinámica en el plazo de una hora sobrecargan aún más las UCI, acelerando la demanda de monitores de contorno de pulso y biorreactancia. [2] Mitchell M. Levy, “Surviving Sepsis Campaign: International Guidelines for Management of Sepsis and Septic Shock 2024,” Society of Critical Care Medicine, sccm.org
Avances en tecnologías de monitorización mínimamente invasiva
Los algoritmos FloTrac de cuarta generación aprobados en 2025 emplean correcciones de aprendizaje automático que reducen los márgenes de error durante el choque vasopléjico, mientras que el Doppler esofágico obtuvo el respaldo de EE. UU. para guiar la terapia de fluidos en cirugía mayor. [3] Administración de Alimentos y Medicamentos de EE. UU., “Notificación previa a la comercialización 510(k) K243781 – Sistema FloTrac”, Administración de Alimentos y Medicamentos de EE. UU., fda.gov Los proveedores que combinan sensores con soporte de decisiones conectado a la nube están desplazando el hardware independiente a medida que los médicos priorizan la integración del flujo de trabajo.
Población de personas mayores en rápido crecimiento
Los adultos ≥ 65 años representarán el 21.6 % de la población estadounidense para 2040, y el grupo de mayores de 85 años ya consume una cantidad desproporcionada de recursos de la UCI. Los pacientes mayores sometidos a cirugía cardíaca presentan episodios de hipotensión más prolongados, lo que obliga a la monitorización continua, y los sensores remotos de la arteria pulmonar se utilizan ahora para el tratamiento de la insuficiencia cardíaca crónica en esta cohorte.
Políticas de reembolso favorables en EE. UU.
Los CMS introdujeron la cobertura con desarrollo de evidencia para sensores hemodinámicos implantables en 2025, incentivando a los hospitales a recopilar datos de resultados a cambio de un pago. Las aseguradoras comerciales imitaron la política, reembolsando a los cardiólogos entre 60 y 90 dólares estadounidenses mensuales por la revisión de los datos generados por los dispositivos, lo que incentiva su adopción en pacientes ambulatorios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y consumibles | -0.9% | Hospitales comunitarios de EE. UU., instalaciones públicas de México | Corto plazo (≤ 2 años) |
| Riesgos de infección y complicaciones relacionados con el procedimiento | -0.6% | América del Norte, en particular el uso invasivo de catéteres | Mediano plazo (2-4 años) |
| Fatiga de alarmas y sobrecarga de datos del médico | -0.5% | UCI de Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Escasez de enfermeras cualificadas en cuidados críticos | -0.4% | Estados Unidos y Canadá rurales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y consumibles
Una unidad HemoSphere completamente configurada cuesta entre 35,000 y 50,000 dólares, y una UCI de 20 camas puede invertir hasta 600,000 dólares antes de los desechables; los hospitales más pequeños tienen dificultades para justificar este desembolso, mientras que el IMSS de México presupuesta sólo 12,000 dólares por cama de UCI para todo el equipo de monitoreo.
Riesgos de infección y complicaciones relacionados con el procedimiento
Las infecciones de la vía central ocurren a una tasa de 0.8 por cada 1,000 días-vía y cuestan USD 45,000 por episodio, mientras que la ruptura de la arteria pulmonar conlleva una mortalidad del 50%, lo que impulsa a los médicos a cambiar a tecnologías mínimamente invasivas.
Análisis de segmento
Por tipo de producto: Las plataformas no invasivas ganan cuota de mercado
Los sistemas mínimamente invasivos representaron el 44.56 % de los ingresos en 2025, impulsados por dispositivos de contorno de pulso y Doppler esofágico que evitan la cateterización de la arteria pulmonar y proporcionan datos latido a latido. Sin embargo, las plataformas no invasivas están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.46 % hasta 2031, ya que los modelos de tele-UCI priorizan sensores que funcionan sin vías arteriales. Se espera que el tamaño del mercado norteamericano de monitorización hemodinámica para plataformas no invasivas crezca de forma constante gracias a este impulso. Los parches portátiles en desarrollo se correlacionan estrechamente con las mediciones de las vías arteriales, lo que sugiere que su futura aprobación acelerará el reemplazo de hardware invasivo en la cabecera del paciente.
La cuota de mercado de monitorización hemodinámica en Norteamérica, dominada por catéteres invasivos, persiste en casos cardíacos complejos. Sin embargo, la aprobación por la FDA del sensor de arteria pulmonar Cordella en 2024 validó la hemodinámica ambulatoria y presionó a los proveedores de monitores de cabecera para que equipararan sus capacidades con la atención domiciliaria. Los proveedores que integran conectividad en la nube, análisis predictivo y requisitos mínimos de consumibles están posicionados para captar la próxima ola de adquisiciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por componente: Las plataformas de software se aceleran
Los monitores generaron el 34.72 % de los ingresos por componentes en 2025, pero el software y las suites de gestión de datos avanzan a una tasa de crecimiento anual compuesta (TCAC) del 9.25 %, la trayectoria más rápida para los componentes. Los hospitales consideran que los algoritmos predictivos que alertan a los médicos 15 minutos antes de la hipotensión son esenciales, no opcionales, lo que redefine los criterios de compra. Las API abiertas que aceptan algoritmos de terceros para sepsis o desconexión del respirador diferencian las plataformas y fomentan la adhesión al ecosistema.
Los sensores y los desechables siguen impulsando los ingresos recurrentes, pero la presión sobre los precios aumenta a medida que los hospitales analizan el coste total de propiedad. El tamaño del mercado norteamericano de monitorización hemodinámica, atribuido a los servicios, se mantiene estable gracias a que cada venta de capital incluye contratos de mantenimiento plurianuales. Los proveedores ahora priorizan las suscripciones a software analítico para asegurar flujos de anualidades y compensar la comoditización del hardware.
Por aplicación: aumentos repentinos en el manejo de la sepsis
La cirugía cardíaca representó el 26.44 % de los ingresos de 2025, gracias a los volúmenes de válvulas y derivaciones de alta agudeza que requieren la optimización de la precarga y la poscarga en tiempo real. Sin embargo, las recomendaciones actualizadas de la Campaña "Sobreviviendo a la Sepsis" impulsaron el manejo de la sepsis a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.73 %, a medida que los índices dinámicos de respuesta a fluidos reemplazan los objetivos de presión estática en los servicios de urgencias. Los hospitales invierten en dispositivos de biorreactancia y de contorno de pulso para cumplir con las medidas de calidad SEP-1 de los CMS, lo que vincula directamente la adopción de tecnología con la retención de reembolsos.
Las aplicaciones de cirugía general y traumatología siguen dependiendo de sistemas no invasivos para la terapia dirigida a objetivos, y la cardiología intervencionista utiliza la hemodinámica para monitorizar el taponamiento y los brotes de insuficiencia cardíaca. Se prevé que la cuota de mercado de monitorización hemodinámica en Norteamérica relacionada con la sepsis aumente a medida que el cumplimiento de las métricas de calidad influya en las decisiones de compra.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante el monitoreo de parámetros: emerge la oxigenación tisular
Las métricas de gasto cardíaco lideraron el 39.16 % de los ingresos por parámetros en 2025; sin embargo, se proyecta que la oxigenación tisular aumente a una tasa de crecimiento anual compuesta (TCAC) del 8.23 %. La espectroscopia de infrarrojo cercano ahora rastrea la saturación de oxígeno cerebral y somática durante la cirugía cardíaca, reduciendo el ictus posoperatorio en un 32 % y el delirio en un 28 % en los ensayos de 2024. La información sobre la perfusión regional complementa las señales sistémicas, lo que proporciona a los médicos una alerta temprana de déficits microcirculatorios que las presiones globales pueden pasar por alto.
Las métricas de estado de volumen, como la variación del volumen sistólico derivada del análisis del contorno del pulso, son la base de los protocolos de gestión de fluidos. La monitorización continua de la presión arterial sigue siendo omnipresente, pero los algoritmos que sintetizan tendencias multiparamétricas mejoran la interpretabilidad y reducen las falsas alarmas, aspiraciones clave para el mercado norteamericano de monitorización hemodinámica.
Por el usuario final: La atención domiciliaria se acelera
Los hospitales retuvieron el 62.62 % de los ingresos de 2025; sin embargo, los proveedores de atención domiciliaria experimentarán una tasa de crecimiento anual compuesta (TCAC) del 9.13 % hasta 2031, ya que Medicare reembolsa las revisiones de datos de sensores implantables. Los pacientes monitoreados con Cordella registraron un 38 % menos de ingresos por insuficiencia cardíaca y ahorraron al sistema entre 8,000 y 12 000 USD por paciente al año, lo que constituye una sólida justificación económica.
Los centros de cirugía ambulatoria adoptan dispositivos mínimamente invasivos selectivamente para casos de alto riesgo, y las clínicas de cardiología especializada utilizan sensores de arteria pulmonar para la titulación ambulatoria. Las plataformas de telesalud que ofrecen información hemodinámica práctica en el hogar prometen transformar la distribución del tamaño del mercado de monitorización hemodinámica en Norteamérica entre los centros de atención.
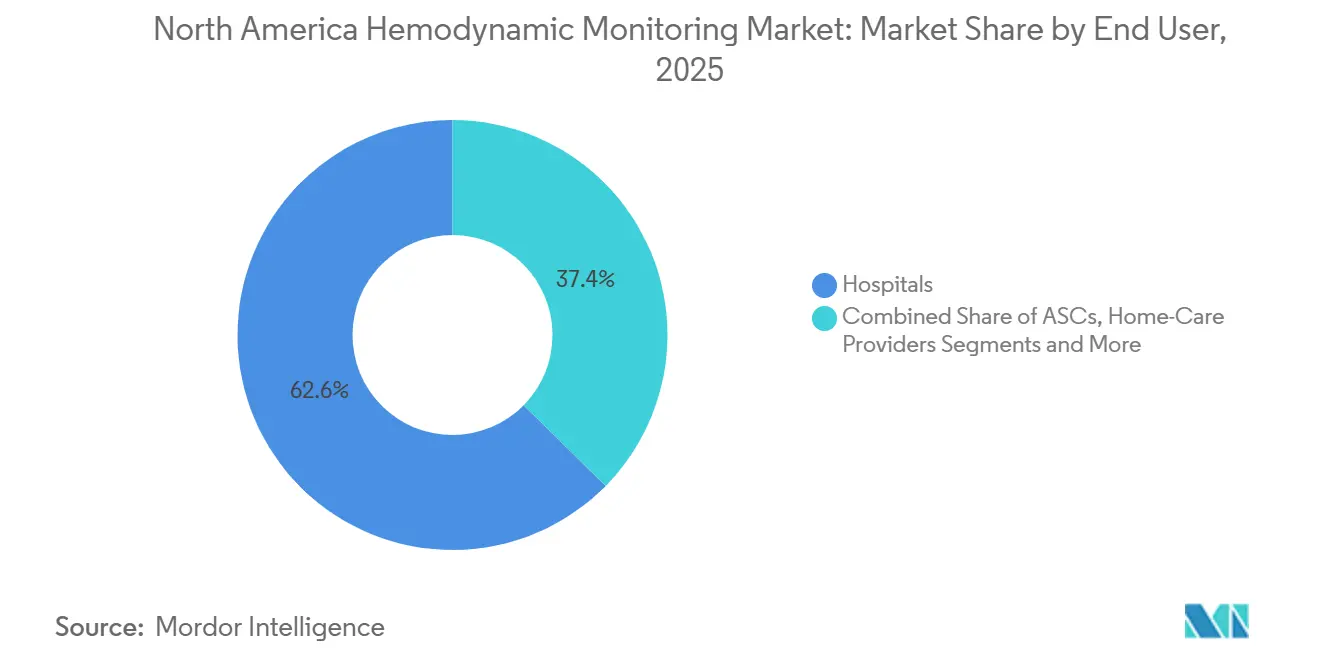
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Estados Unidos generó el 76.78 % de los ingresos de 2025, impulsado por 95 000 camas de UCI y un sistema de reembolso que integra la monitorización en los pagos de los GRD. Las camas de tele-UCI aumentaron hasta cubrir el 18 % de la capacidad en 2024, lo que redujo la mortalidad en la UCI en un 11 % y la duración de la estancia hospitalaria en 0.8 días, lo que justifica las cuotas de suscripción e impulsa la compra de más sensores. Las plataformas basadas en IA y los parches portátiles intensifican la competencia entre proveedores, pero la alta penetración de productos también ha aumentado la sensibilidad al precio entre las organizaciones de compras en grupo.
Canadá aporta una porción menor, pero constante, sustentada por la financiación provincial destinada a la expansión de las UCI a distancia. Ontario presupuestó 120 millones de dólares canadienses (88 millones de dólares estadounidenses) para la modernización de las UCI en 2024, priorizando los dispositivos de contorno de pulso y Doppler para la terapia guiada por fluidos. La compra centralizada ralentiza las implementaciones, pero una vez que se demuestra su valor mediante las evaluaciones de CADTH, la adopción se extiende rápidamente a las redes provinciales.
México avanza a una tasa de crecimiento anual compuesta (TCAC) del 8.64%, impulsado por una modernización de USD 1.2 mil millones en los hospitales del IMSS que incorpora monitorización avanzada a las nuevas UCI. La prevalencia de diabetes, del 16.9%, incrementa la carga cardiovascular; sin embargo, los altos costos de capital limitan su adopción fuera de los hospitales urbanos privados. La simplificación regulatoria ha reducido los plazos de aprobación de los dispositivos a 9-12 meses, pero las negociaciones de descuentos mantienen una alta presión sobre los precios, lo que influye en las estrategias de margen de los proveedores en el mercado norteamericano de monitorización hemodinámica.
Panorama regulatorio
En Estados Unidos, los dispositivos de monitorización hemodinámica suelen estar regulados como dispositivos de Clase II bajo controles especiales de la FDA, incluidos los requisitos vinculados a 21 CFR 870.2220 y la vía 510(k) para la equivalencia sustancial. La actividad regulatoria en 2025-2026 continuó validando flujos de trabajo no invasivos y basados en algoritmos, incluida la autorización de la FDA para el software actualizado de contorno de pulso (por ejemplo, las actualizaciones del algoritmo FloTrac a las que se hace referencia en las autorizaciones de 2025) y la autorización de enero de 2026 para configuraciones de monitorización de próxima generación como el HemoSphere Nano Monitor de Edwards Lifesciences (K253186). Esto respaldó la adopción hospitalaria de la monitorización menos invasiva basada en dispositivos de referencia.
Para los sistemas conectados y basados en software, aumentaron las expectativas de cumplimiento en torno a la evidencia de desempeño clínico y los sistemas de calidad. En enero de 2026, la FDA publicó un borrador de guía para las pruebas de desempeño clínico y la evaluación de dispositivos de medición de presión arterial no invasivos sin manguito, lo que afecta directamente a las plataformas portátiles de PA continua y derivadas de formas de onda que se superponen con los casos de uso de monitoreo hemodinámico. La FDA también dejó de lado el QSIT y adoptó un nuevo modelo de inspección de dispositivos a partir del 2 de febrero de 2026, lo que exige a los fabricantes y fabricantes por contrato que alineen la preparación para auditorías internas y los procesos CAPA con el enfoque de inspección actualizado. En Canadá, Health Canada continuó alineando las presentaciones con los formatos IMDRF y, el 17 de junio de 2026, promulgó enmiendas que modernizan el marco de Licencias para Establecimientos de Dispositivos Médicos (MDEL), lo que afecta a distribuidores, importadores y organizaciones de servicios que dan soporte a las bases instaladas en los sistemas de salud provinciales.
Análisis de la cadena de valor
La cadena de valor de la monitorización hemodinámica en Norteamérica abarca la fabricación de sensores y consumibles (catéteres, transductores de presión, tubos/kits de lavado y elementos sensores portátiles), fabricantes de equipos originales (OEM) de monitores y plataformas, y capas de software que convierten las señales fisiológicas y de forma de onda en índices utilizados en los protocolos de sepsis, cirugía y choque cardiogénico. En el lado de la oferta, los proveedores se diferencian cada vez más mediante algoritmos, conectividad en la nube e interoperabilidad con ecosistemas de cabecera ya establecidos, como GE CARESCAPE y Philips IntelliVue. En consecuencia, el middleware, las API, la ciberseguridad y la integración con la historia clínica electrónica (HCE) constituyen pasos importantes que aportan valor añadido, además del ensamblaje y la calibración tradicionales del hardware.
En la fase posterior, la distribución está determinada por grandes redes de entrega integradas, organizaciones de compras grupales y organismos de compras provinciales en Canadá, mientras que la adopción clínica depende de los protocolos de UCI/quirófano y flujos de trabajo respaldados por guías. La estandarización del sistema de salud se está convirtiendo en una palanca de escala para soluciones portátiles e inalámbricas, como lo demuestra el uso ampliado de la tecnología de ultrasonido portátil FloPatch en los centros de Sutter Health para el manejo de fluidos enfocado en la sepsis. Los servicios (instalación, capacitación, mantenimiento biomédico y suscripciones de análisis) acompañan cada vez más las ventas de capital a medida que los hospitales implementan paneles centralizados y modelos de tele-UCI, mientras que los consumibles siguen siendo un pilar de ingresos recurrentes para los sistemas invasivos y mínimamente invasivos.
Panorama competitivo
La concentración del mercado es moderada. Edwards Lifesciences, GE HealthCare y Philips mantienen su posición dominante mediante franquicias de catéteres y monitores, pero Masimo amplía su territorio no invasivo con análisis de hemoglobina y perfusión. El sistema Cordella de Abbott abrió las puertas a la monitorización domiciliaria, mientras que startups como Gauss Surgical abordan la reducción del ruido de alarma mediante IA. El dominio del software es el nuevo campo de batalla: Edwards presentó 14 patentes de aprendizaje automático en 2024, y Masimo presentó nueve sobre algoritmos de respuesta a fluidos. Los proveedores que ofrecen API abiertas se ganan el favor de los hospitales al permitir la integración de predictores de sepsis y herramientas de destete de ventiladores de terceros, factores diferenciadores de los que carecen los fabricantes de hardware.
Las oportunidades de espacio en blanco se concentran en la atención domiciliaria de la insuficiencia cardíaca, el apoyo a la toma de decisiones guiado por IA y los sistemas no invasivos compatibles con la teleUCI. Las directrices de la FDA sobre SaMD endurecieron los requisitos de autorización, pero validaron el valor clínico de las plataformas algorítmicas, lo que ofreció a los proveedores tradicionales una ventaja competitiva y aumentó los costos de entrada para los nuevos participantes. En general, los proveedores deben pasar de las especificaciones de hardware a soluciones clínicas integrales para defender su cuota de mercado en el cambiante mercado norteamericano de monitorización hemodinámica.
Líderes de la industria de monitorización hemodinámica de América del Norte
Getinge AB
GE Healthcare
Koninklijke Philips NV
BD
UCI médica
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: BD lanzó el módulo HemoSphere Stream, que amplía el acceso a información continua y no invasiva sobre la forma de onda de la presión arterial mediante el sistema VitaWave Plus en monitores multiparamétricos compatibles. Este lanzamiento integra los datos hemodinámicos con los flujos de trabajo habituales de monitorización a pie de cama, lo que permite una mayor implementación en entornos que evitan el uso de catéteres arteriales, pero que aún requieren visibilidad latido a latido.
- Octubre de 2025: Getinge y Philips anunciaron una colaboración para integrar las máquinas de anestesia Getinge Flow Family con la tecnología de monitorización de pacientes Philips IntelliVue. Esta integración se centra en la eficiencia del flujo de trabajo en el quirófano y refuerza la propuesta de valor de la interoperabilidad, que influye cada vez más en las decisiones sobre capital y plataformas de software.
- Junio de 2024: BD firmó un acuerdo definitivo para adquirir el grupo de productos de cuidados intensivos de Edwards Lifesciences por 4.2 millones de dólares, incorporando así franquicias y algoritmos consolidados de monitorización hemodinámica a la cartera de atención conectada inteligente de BD. Esta transacción transformó la dinámica competitiva al combinar una amplia base instalada de plataformas de monitorización avanzadas con una mayor red de distribución y una hoja de ruta para la atención conectada.


Alcance del informe de mercado de monitorización hemodinámica de América del Norte
Según el alcance del informe, los dispositivos de monitoreo hemodinámico son herramientas que se utilizan para medir la función cardíaca y la eficiencia del sistema circulatorio en tiempo real, ayudando a evaluar la perfusión tisular, detectar inestabilidades y guiar la terapia para pacientes con enfermedades críticas.
El Informe del Mercado de Monitoreo Hemodinámico de Norteamérica está segmentado por tipo de producto, componente, aplicación, parámetro de monitoreo, usuario final y geografía. Por tipo de producto, el mercado se segmenta en sistemas invasivos, mínimamente invasivos y no invasivos. Por componente, el mercado se segmenta en monitores, sensores, desechables, software y servicios. Por aplicación, el mercado se segmenta en cirugía cardíaca, cirugía general, cardiología intervencionista, traumatología y sepsis. Por parámetro de monitoreo, el mercado se segmenta en gasto cardíaco, presión arterial, estado de volumen y oxigenación tisular. Por usuario final, el mercado se segmenta en hospitales, centros de cirugía ambulatoria (ASC), atención domiciliaria y clínicas especializadas. Por geografía, el mercado se segmenta en Estados Unidos, Canadá y México. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Por tipo de producto
| Sistemas de monitorización hemodinámica invasiva | Catéteres |
| Transductores de presión | |
| Consumibles (tubos de presión, equipos de descarga, etc.) | |
| Sistemas de monitorización hemodinámica mínimamente invasiva | Dispositivos de análisis de contorno de pulso |
| Monitores Doppler esofágicos | |
| Sistemas de monitorización hemodinámica no invasiva | Sistemas de cardiología de impedancia/biorreactancia |
| Sensores portátiles de parche de presión arterial continua y CO |
Por componente
| Monitores |
| Sensores / Transductores |
| Desechables y accesorios |
| Software y plataformas |
| Servicios |
por Aplicación
| Cirugía Cardiaca |
| Cirugía general y ortopédica |
| Cardiología intervencionista |
| Atención de trauma y emergencias |
| Manejo de la sepsis y el choque séptico |
Por parámetro de monitoreo
| Gasto cardíaco e índices derivados (IC, VS, VVS, VPP) |
| Presión arterial continua (ART/NIBP) |
| Métricas de estado del volumen/capacidad de respuesta del fluido |
| Oxigenación tisular (StO₂, rSO₂) |
Por usuario final
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Proveedores de atención domiciliaria |
| Clínicas especializadas de cardiología y cuidados intensivos |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de producto | Sistemas de monitorización hemodinámica invasiva | Catéteres |
| Transductores de presión | ||
| Consumibles (tubos de presión, equipos de descarga, etc.) | ||
| Sistemas de monitorización hemodinámica mínimamente invasiva | Dispositivos de análisis de contorno de pulso | |
| Monitores Doppler esofágicos | ||
| Sistemas de monitorización hemodinámica no invasiva | Sistemas de cardiología de impedancia/biorreactancia | |
| Sensores portátiles de parche de presión arterial continua y CO | ||
| Por componente | Monitores | |
| Sensores / Transductores | ||
| Desechables y accesorios | ||
| Software y plataformas | ||
| Servicios | ||
| por Aplicación | Cirugía Cardiaca | |
| Cirugía general y ortopédica | ||
| Cardiología intervencionista | ||
| Atención de trauma y emergencias | ||
| Manejo de la sepsis y el choque séptico | ||
| Por parámetro de monitoreo | Gasto cardíaco e índices derivados (IC, VS, VVS, VPP) | |
| Presión arterial continua (ART/NIBP) | ||
| Métricas de estado del volumen/capacidad de respuesta del fluido | ||
| Oxigenación tisular (StO₂, rSO₂) | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Proveedores de atención domiciliaria | ||
| Clínicas especializadas de cardiología y cuidados intensivos | ||
| Por país | Estados Unidos | |
| Canada | ||
| Mexico | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de monitorización hemodinámica en América del Norte en 2026?
En 2026 se situó en 705.85 millones de dólares y se proyecta que alcance los 934.07 millones de dólares en 2031.
¿Qué tipo de producto crecerá más rápido hasta 2031?
Plataformas no invasivas que se expanden a una tasa de crecimiento anual compuesta (CAGR) del 8.46 % a medida que aumenta el uso de la tele-UCI y la atención domiciliaria.
¿Por qué la gestión de la sepsis es una aplicación clave para el crecimiento?
Las pautas actualizadas requieren un monitoreo continuo del gasto cardíaco al inicio del tratamiento, lo que genera una CAGR del 7.73 % para los despliegues centrados en la sepsis.
¿Cómo están cambiando las herramientas de IA la monitorización hemodinámica?
Los algoritmos predictivos ahora pronostican la hipotensión hasta con 15 minutos de anticipación, lo que reduce las complicaciones y guía la fluidoterapia.
¿Qué país ofrece la tasa de crecimiento más alta en la región?
México avanza a una tasa compuesta anual de 8.64% debido a la modernización hospitalaria y una alta carga cardiaca relacionada con la diabetes.
¿Cuál es la principal restricción a la adopción en el mercado?
Los altos costos de capital y de consumibles, especialmente para hospitales comunitarios e instalaciones públicas, limitan su implementación generalizada.
Última actualización de la página:



