

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
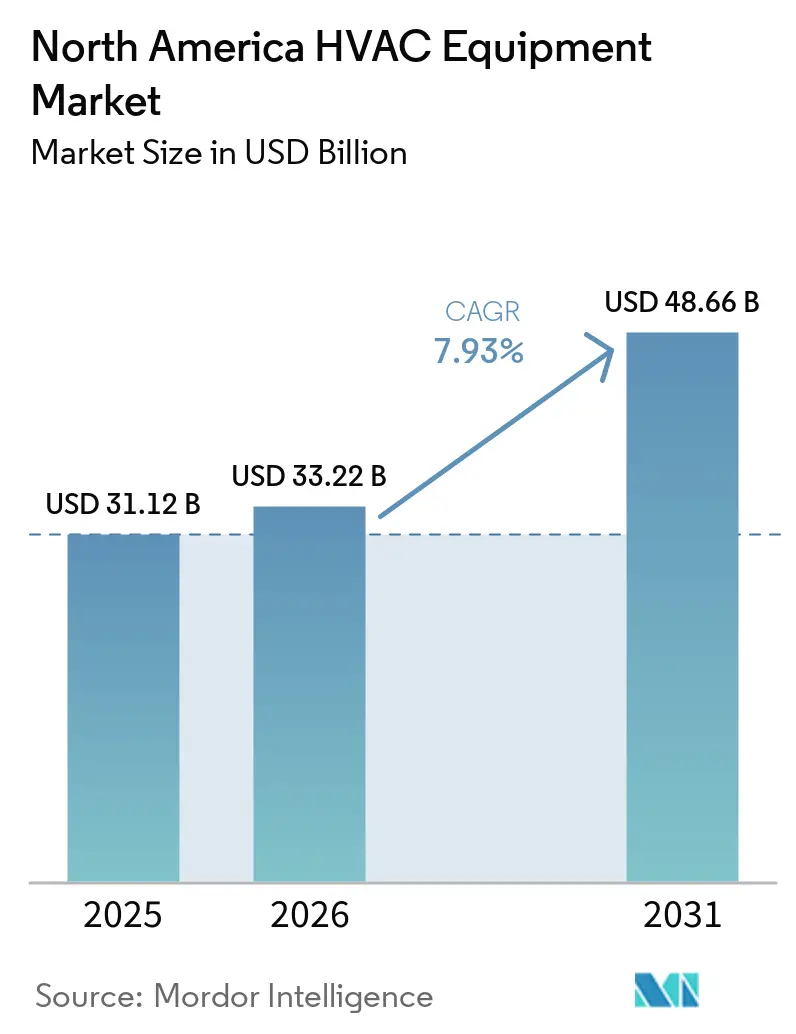
| Tamaño del mercado (2026) | USD 33.22 mil millones |
| Tamaño del mercado (2031) | USD 48.66 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.93% CAGR |
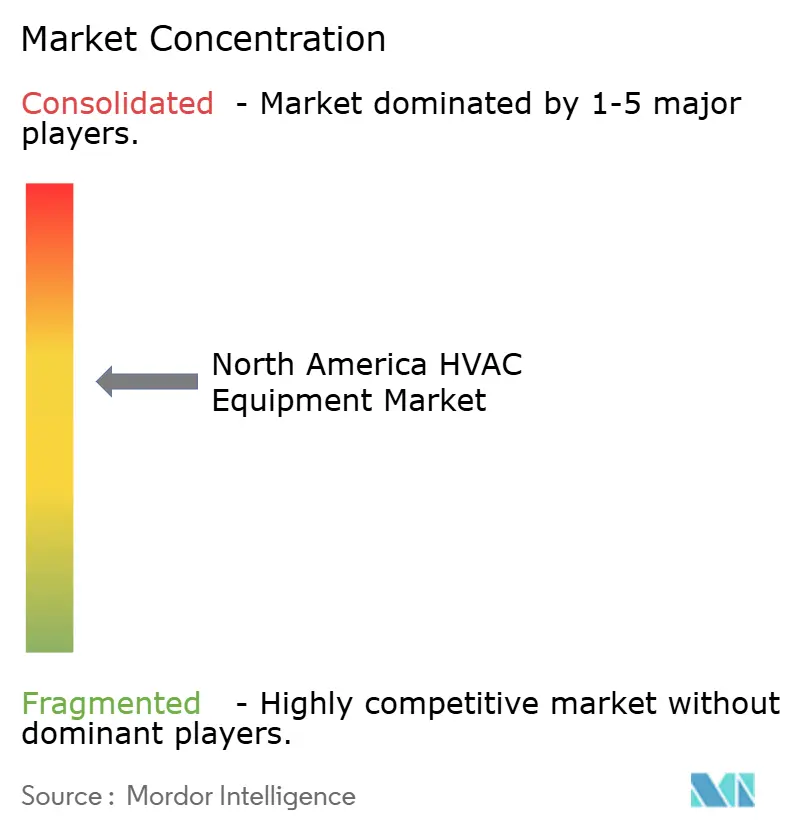
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de equipos de climatización (HVAC) de Norteamérica por Mordor Intelligence
Se espera que el tamaño del mercado de equipos HVAC de América del Norte crezca de USD 31.12 millones en 2025 a USD 33.22 millones en 2026 y se pronostica que alcance los USD 48.66 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 7.93 % durante el período 2026-2031. Los ciclos de reemplazo vinculados a los nuevos mandatos de refrigerante A2L, la aceleración de la adopción de bombas de calor y la transición hacia sistemas conectados y preparados para la respuesta a la demanda mantienen el impulso a pesar de la volatilidad de la cadena de suministro. La actividad de modernización representa una parte dominante del gasto, ya que los propietarios de edificios se apresuran a asegurar los créditos fiscales federales antes de su reducción gradual, mientras que los compradores comerciales actualizan la ventilación y los controles para cumplir con los códigos más estrictos de calidad del aire interior. La intensidad competitiva sigue siendo alta; los operadores históricos están protegiendo los ingresos por servicios de la base instalada mediante contratos de mantenimiento predictivo, mientras que las marcas asiáticas erosionan los precios en el segmento de sistemas sin ductos, en rápido crecimiento. Los vientos de cola a corto plazo provenientes de la relocalización de semiconductores en Estados Unidos y la relocalización en México compensaron los vientos en contra derivados de la escasez de mano de obra de los instaladores y las primas de responsabilidad más altas para los sistemas A2L.
Conclusiones clave del informe
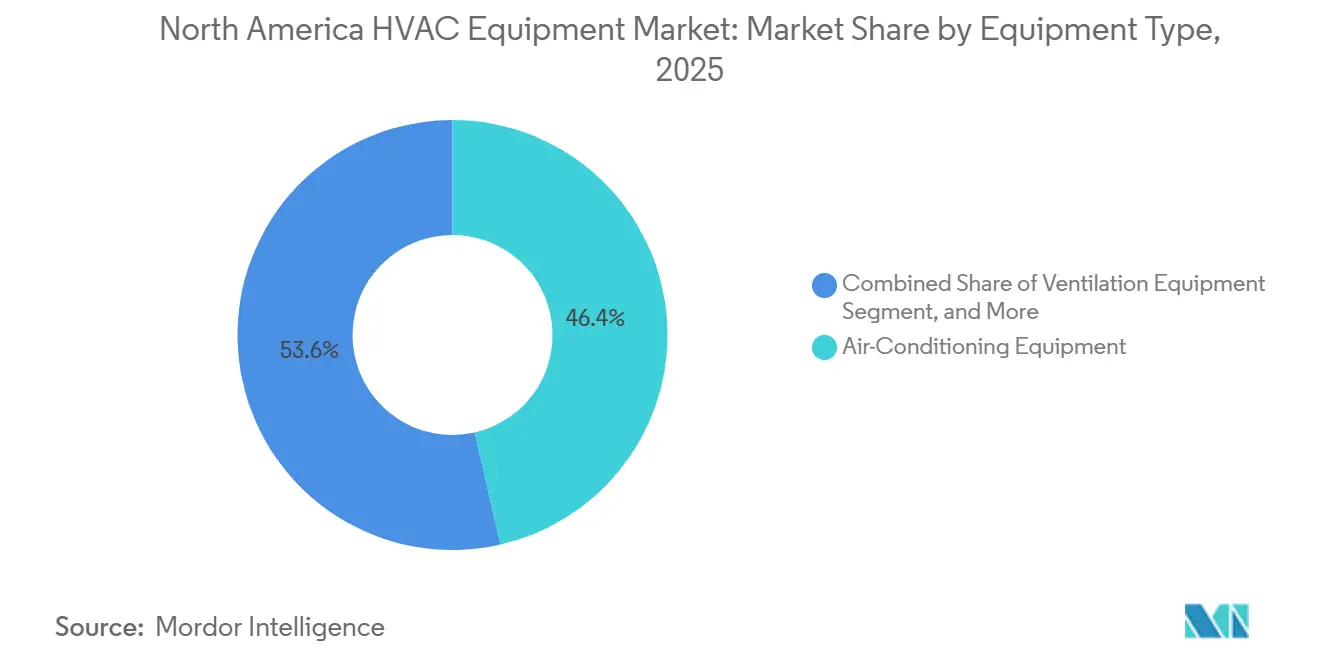
- Por tipo de equipo, los sistemas de aire acondicionado lideraron con una participación de ingresos del 46.43 % en 2025, y el subsegmento se está expandiendo a una CAGR del 8.64 % hasta 2031.
- Por tipo de instalación, la modernización y el reemplazo representaron el 60.84% de la demanda en 2025, mientras que se proyecta que la nueva construcción crezca a una CAGR del 8.29% hasta 2031.
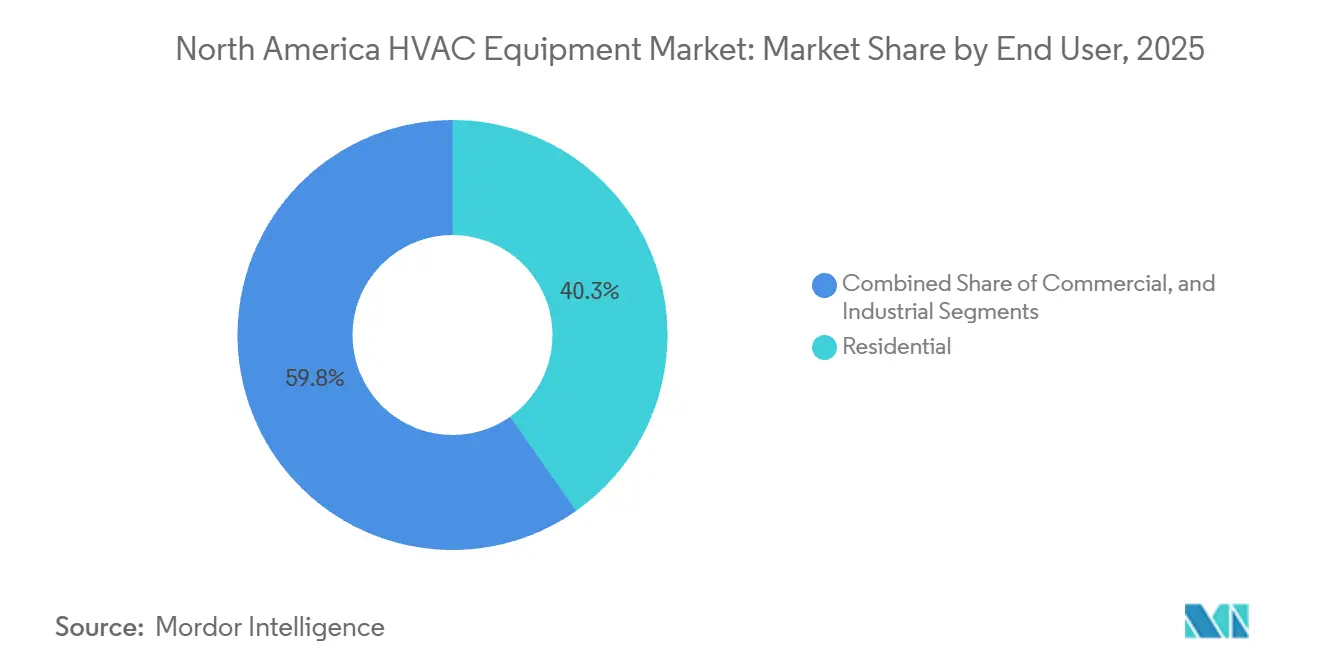
- Por usuario final, el segmento comercial representó el 59.75% del gasto en 2025 y está creciendo a una CAGR del 8.81% hasta 2031.
- Por tipo de edificio, los edificios de oficinas representaron una participación del 32.62 % de la demanda de HVAC comercial en 2025, mientras que se prevé que los centros de datos registren la CAGR más rápida del 9.12 % hasta 2031.
- Por países, Estados Unidos mantuvo una participación dominante del 79.82% en 2025, mientras que se proyecta que México registre la CAGR más rápida del 8.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de equipos de climatización en Norteamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de bombas de calor y electrificación de la calefacción | + 1.80% | Estados Unidos y Canadá (Noroeste del Pacífico, Noreste) | Mediano plazo (2-4 años) |
| Aceleración de la adopción de refrigerantes A2L de bajo PCA que generan una ola de reemplazo | + 1.50% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Creciente demanda de sistemas HVAC inteligentes y conectados | + 1.20% | Centros urbanos comerciales y residenciales de alta gama en EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Regulaciones e incentivos estrictos de eficiencia energética | + 1.10% | Estados Unidos, Canadá, México | Largo plazo (≥ 4 años) |
| Aumento de la actividad de construcción residencial y no residencial | + 0.90% | Corredores de nearshoring en México, Sunbelt de EE. UU., relleno en Canadá | Mediano plazo (2-4 años) |
| Surgimiento de unidades HVAC modulares prefabricadas para renovaciones rápidas | + 0.60% | Modernizaciones comerciales en EE. UU., pilotos de atención médica en Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Adopción rápida de bombas de calor y electrificación de la calefacción
Los créditos fiscales federales de hasta USD 2,000 por unidad, combinados con las prohibiciones estatales de nuevas conexiones de gas natural, han impulsado los envíos de bombas de calor más allá de los hornos de gas por primera vez en la historia de EE. UU. [1] Departamento de Energía de EE. UU., “Los envíos de bombas de calor superan a los hornos de gas por primera vez”, Energy.gov Las unidades para climas fríos capaces de entregar la capacidad total a −15 °F, respaldadas por CAD 5,000 (USD 3,950) en reembolsos de servicios públicos, se están afianzando en Canadá. Los compresores de velocidad variable ahora logran rutinariamente COP estacionales de 3.5, reduciendo los períodos de recuperación de la inversión a menos de 6 años en muchos mercados del noreste. A medida que los servicios públicos de gas regionales se orientan hacia los incentivos de electrificación, los sistemas de combustible dual que combinan bombas de calor con calentadores de resistencia de respaldo están ganando terreno en los proyectos de modernización. Se espera que este cambio estructural vuelva a inclinar el mercado de equipos HVAC de América del Norte hacia la calefacción impulsada eléctricamente durante el horizonte de pronóstico.
Aceleración de la adopción de refrigerantes A2L de bajo PCA que generan una ola de reemplazo
La Ley de Innovación y Manufactura Estadounidense provocó un recorte del 40% en las cuotas de hidrofluorocarbonos para 2024, lo que elevó los precios del R-410A un 60% e impulsó a los fabricantes de equipos originales a las formulaciones R-454B y R-32. [2] Agencia de Protección Ambiental de EE. UU., “Reducción gradual de hidrofluorocarbonos bajo la Ley AIM”, Epa.gov Los códigos revisados ASHRAE 15 y NFPA 1 ahora requieren detección de fugas integrada y ventilación mejorada, lo que fomenta el equipo cargado en fábrica que minimiza la manipulación de refrigerante en campo. Los propietarios de edificios están retirando de forma preventiva los sistemas de 10 a 12 años de antigüedad antes de nuevos recortes de cuotas, lo que acelera una ola de reemplazo que beneficia a las marcas con amplias redes de distribuidores. Los ciclos de vida de productos más cortos aumentan los ingresos por repuestos y favorecen a los fabricantes capaces de adaptar rápidamente sus plataformas de diseño.
Creciente demanda de sistemas HVAC inteligentes y conectados
La Orden 2222 de la FERC abrió los mercados mayoristas a los recursos energéticos distribuidos, permitiendo que las unidades de techo conectadas en red obtuvieran entre 50 y 150 USD por kW de carga máxima reducida. Los termostatos Wi-Fi superaron el 40 % de penetración en los hogares nuevos de EE. UU. en 2025, impulsados por la integración de asistentes de voz y los reembolsos de respuesta a la demanda de las empresas de servicios públicos. Los fabricantes de equipos originales (OEM) están convirtiendo los datos brutos de los equipos en ofertas de mantenimiento predictivo basadas en suscripciones, diversificando los flujos de efectivo y alejándolos de los márgenes del hardware. La convergencia con BACnet y Modbus permite la coordinación de la iluminación, las persianas y la ventilación, reduciendo el consumo total de energía y manteniendo los umbrales de calidad del aire interior de ASHRAE 62.1. [3] ASHRAE, “Standard 62.1 Ventilation for Acceptable Indoor Air Quality”, Ashrae.org
Regulaciones e incentivos estrictos de eficiencia energética
Los nuevos valores de referencia SEER2 de 14.3 en el Norte y 15.0 en el Sur eliminaron los niveles de menor costo en 2023, orientando a los compradores hacia compresores de velocidad variable y motores conmutados electrónicamente. Los cambios en los estándares mínimos de eficiencia energética están influyendo en el mercado de motores HVAC , fomentando la adopción de motores más eficientes energéticamente en aplicaciones residenciales y comerciales ligeras. La Sección 179D de la Ley de Reducción de la Inflación ofrece hasta USD 5 por pie cuadrado por reducciones del 50 % en el consumo de energía, impulsando las modernizaciones a gran escala de techos y enfriadoras. El programa canadiense Greener Homes Grant, suspendido temporalmente, anteriormente reembolsaba hasta CAD 5,600 (USD 4,100), lo que generó incertidumbre en la cartera de proyectos, pero señaló un apoyo político a largo plazo. En conjunto, estas medidas fijan un nivel de eficiencia más alto en todo el mercado de equipos HVAC de Norteamérica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto | |
|---|---|---|---|---|
| La transición a refrigerantes A2L aumenta los costos del seguro de responsabilidad civil | -0.70% | Redes de contratistas de Estados Unidos (California, Noreste) | Corto plazo (≤ 2 años) | |
| Vulnerabilidad de la cadena de suministro debido a la escasez de componentes electrónicos y sensores críticos | -0.60% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) | |
| Alto costo de capital inicial de los sistemas de alta eficiencia | -0.50% | Reformas residenciales en EE. UU. y provincias canadienses con descuentos limitados | Mediano plazo (2-4 años) | |
| Escasez de mano de obra calificada para instalación y mantenimiento | -0.40% | Mercados rurales de Estados Unidos y Canadá | Largo plazo (≥ 4 años) | |
| Fuente: Inteligencia de Mordor | ||||
La transición a refrigerantes A2L aumenta los costos del seguro de responsabilidad civil
Las primas de seguro para contratistas aumentaron entre un 15 % y un 25 % en 2025, ya que las aseguradoras incorporaron el riesgo de incendio relacionado con fugas, y las mejoras de cumplimiento normativo sumaron entre 500 y 1,500 USD por sala de máquinas. Los pequeños instaladores, al no poder financiar la capacitación y los equipos de detección, están abandonando sus instalaciones, consolidando canales y aumentando los costos laborales. Los administradores de propiedades multifamiliares se enfrentan al escrutinio de las aseguradoras, lo que ralentiza las aprobaciones para la modernización de bombas de calor que reemplazarían a los hornos antiguos. A corto plazo, el aumento de los costos de responsabilidad civil frena la penetración de los sistemas A2L entre los compradores residenciales sensibles al precio.
Vulnerabilidad de la cadena de suministro debido a la escasez de componentes electrónicos y sensores críticos
Los plazos de entrega de microcontroladores alcanzaron las 26 semanas a principios de 2025, lo que retrasó el lanzamiento de productos de velocidad variable y provocó costosos rediseños. Los precios spot de los sensores de presión y humedad subieron entre un 40 % y un 60 %, lo que redujo drásticamente los márgenes de los contratos de distribución a precio fijo. Si bien está previsto que la nueva capacidad de fabricación en EE. UU. abra a finales de 2026, este desfase temporal mantiene a los fabricantes de equipos originales (OEM) expuestos a la escasez de chips, lo que modera las previsiones de envíos de equipos conectados en el mercado norteamericano de equipos de climatización (HVAC).
Análisis de segmento
Por tipo de equipo: El aire acondicionado lidera mientras las bombas de calor aumentan
Los equipos de aire acondicionado representaron el 46.43 % de la cuota de mercado total de equipos HVAC en Norteamérica en 2025 y están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.64 %, impulsada por el aumento de los grados-día de refrigeración y el retiro de los sistemas R-410A. Los ingresos de este subsegmento en el mercado norteamericano de equipos HVAC reflejan su arraigado papel tanto en edificios residenciales como comerciales ligeros. Los minisplits sin ductos destacan por captar la demanda de modernización donde la instalación de ductos no es práctica, mientras que las plataformas de flujo de refrigerante variable permiten calefacción y refrigeración simultáneas en grandes superficies comerciales.
Las bombas de calor, clasificadas dentro de los equipos de calefacción, están reduciendo rápidamente la brecha. Los mandatos de electrificación y los paquetes de descuentos reducen la diferencia en el costo de instalación frente a los hornos de gas, redirigiendo la participación en el mercado norteamericano de equipos de climatización (HVAC) hacia soluciones eléctricas. Los equipos de ventilación, como los ventiladores con recuperación de energía y los humidificadores, se benefician del cumplimiento de las normas de calidad del aire interior (CAI), mientras que las unidades terminales compactas vuelven a las especificaciones de diseño multifamiliar gracias a la facturación simplificada y al ahorro de espacio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de instalación: la modernización predomina a medida que los constructores adoptan los paquetes de fábrica
Las instalaciones de modernización y reemplazo representaron el 60.84 % de la cuota de mercado de equipos de climatización (HVAC) de Norteamérica en 2025 y siguen impulsando las ventas a corto plazo, ya que los propietarios aceleran el retiro de sistemas ante la reducción de los límites de refrigerantes. Las promociones de financiación y las campañas de reemplazo estacionales animan a los propietarios a actuar antes de las costosas averías de pleno verano. Mientras tanto, el tamaño del mercado de equipos de climatización (HVAC) de Norteamérica asociado a la nueva construcción crece a una tasa de crecimiento anual compuesta (TCAC) del 8.29 %, impulsado por plantas industriales en México y proyectos multifamiliares en la región del Sunbelt de EE. UU.
Los constructores especifican cada vez más salas de máquinas preconfiguradas que se entregan completamente cableadas y cargadas, lo que reduce la mano de obra en obra hasta en un 50 %. La electrificación simplifica los planos de planta al eliminar las tuberías de gas, pero impulsa las actualizaciones de los paneles, que añaden entre 2,000 y 4,000 USD por vivienda. El equilibrio entre la modernización y la nueva construcción se reducirá solo ligeramente hasta 2031, y el gasto en reemplazo seguirá siendo un factor dominante en el crecimiento general.
Por el usuario final: Las mejoras comerciales superan el mantenimiento residencial
En 2025, las cuentas comerciales representaron el 59.75 % de los ingresos del mercado de equipos de climatización en Norteamérica y están creciendo a una tasa anual compuesta del 8.81 %, gracias a las mejoras en la calidad del aire interior, las normativas de reducción de costes energéticos y la monetización de la respuesta a la demanda, lo que impulsa la demanda continua de sistemas de climatización comerciales . Los edificios de oficinas están instalando ventiladores con recuperación de energía para cumplir con la norma ASHRAE 62.1, mientras que los centros comerciales están sustituyendo las unidades de techo de velocidad fija por modelos de velocidad variable que modulan la carga en función de la ocupación en tiempo real.
El gasto residencial representa el 40.25 %, pero persisten obstáculos para su adopción debido a que las primas de las bombas de calor y los costos del seguro A2L pueden disuadir a los propietarios con presupuestos limitados. La integración con sistemas solares en tejados y baterías domésticas se está convirtiendo en un atractivo atractivo, lo que indica cómo el mercado norteamericano de equipos de climatización (HVAC) se entrelazará con las inversiones en energía distribuida. Los usuarios industriales siguen siendo un nicho, centrándose en enfriadores de proceso y manipuladores de gran tonelaje, donde el tiempo de funcionamiento es crucial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de edificio (comercial): los centros de datos dominan el flujo de crecimiento
Entre los usuarios finales comerciales, los centros de datos registraron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.12 %, a medida que los hiperescaladores compiten por refrigerar racks de aceleradores de IA con densidades superiores a 100 kW. Este nicho representa una porción en rápida expansión del mercado norteamericano de equipos de climatización (HVAC), donde los operadores están optando por la refrigeración líquida y las implementaciones modulares que acortan los plazos de los proyectos de 18 a 6 meses.
Los edificios de oficinas aún representan el 32.62 % del gasto en 2025, pero luchan contra la infrautilización inducida por el trabajo híbrido. Los centros sanitarios invierten en filtros HEPA y germicidas UV, lo que aumenta el gasto en climatización por metro cuadrado. La conversión de la hostelería a minisplits sin ductos favorece el control granular de las habitaciones, y el comercio minorista se inclina por un sistema de climatización basado en sensores que ajusta el consumo energético al tráfico peatonal.
Análisis geográfico
Mercado de equipos HVAC de Estados Unidos
Estados Unidos obtuvo el 79.82 % de los ingresos de 2025, lo que le otorga la mayor parte del mercado norteamericano de equipos de climatización (HVAC). La afluencia de población y el aumento de los grados-día de refrigeración impulsan la demanda en la franja solar, mientras que los estados del norte optan por bombas de calor para climas fríos, respaldadas por créditos estatales de electrificación. La fragmentación de los códigos estatales complica la implementación nacional de productos, pero recompensa a los actores regionales ágiles. Los incentivos federales de las Secciones 25C y 179D siguen siendo cruciales, aunque sus reducciones graduales programadas anticipan parte de la demanda al período 2026-2028.
Mercado mexicano de equipos de climatización (HVAC)
México es la geografía con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.78% hasta 2031, gracias al impulso de la construcción industrial por la externalización de energía cercana. Las plantas automotrices y electrónicas en Nuevo León y Guanajuato especifican manipuladores de gran tonelaje y enfriadores de proceso, lo que aumenta el tamaño del mercado de equipos de climatización (HVAC) en Norteamérica, atribuible al país. La demanda residencial se concentra en la Ciudad de México y Monterrey, con una tendencia hacia las unidades sin ductos debido a la sensibilidad a los precios y a los espacios habitables más reducidos. El ajuste gradual de las etiquetas de eficiencia de la CONUEE está elevando los niveles mínimos de especificación, aunque de forma desigual.
Mercado de equipos HVAC de Canadá
Canadá, aunque es el país que menos contribuye, está electrificando rápidamente la calefacción gracias a la tarificación del carbono en Columbia Británica, Quebec y Nueva Escocia. Las bombas de calor para climas fríos pueden optar a reembolsos de 5,600 CAD (4,100 USD), aunque las pausas del programa inyectan volatilidad en las carteras de contratistas. La densidad urbana en Toronto y Vancouver fomenta la energía de distrito, lo que modera las ventas de equipos unitarios, pero abre oportunidades de servicio en torno a la optimización de la planta central.
Panorama regulatorio
Estados Unidos está endureciendo las normas sobre eficiencia y refrigerantes, impulsando rediseños y plazos de reemplazo para los fabricantes de equipos originales (OEM). Las normas federales de conservación de energía del Departamento de Energía de EE. UU. abarcan una amplia gama de equipos de climatización, incluidos los requisitos de eficiencia actualizados para ciertos equipos comerciales de aire acondicionado y calefacción compactos que entraron en vigor el 1 de enero de 2025. Por su parte, la Agencia de Protección Ambiental de EE. UU. (EPA) está implementando restricciones de Transición Tecnológica en virtud de la Ley de Innovación y Manufactura Estadounidense (AIM, por sus siglas en inglés) que limitan los HFC de alto potencial de calentamiento global (PCG) en los subsectores de productos de climatización, con amplias restricciones a la fabricación y la importación que entraron en vigor el 1 de enero de 2025.
Canadá también está elevando los requisitos mínimos de rendimiento a través del Reglamento de Eficiencia Energética de Recursos Naturales de Canadá (NRCan), que incluye nuevas normas aplicables a grandes acondicionadores de aire y bombas de calor (de 19 kW a <223 kW) a partir del 1 de enero de 2026. En toda la región, las prácticas actualizadas de seguridad e instalación vinculadas a refrigerantes con menor potencial de calentamiento global (incluidas las transiciones de A2L reflejadas en la adopción revisada de ASHRAE 15 y NFPA 1) están transformando las especificaciones de los productos, los procedimientos en las obras y los requisitos de capacitación de los contratistas, lo que afecta al diseño de los equipos (detección y controles integrados) y a la preparación del canal para las adaptaciones y sustituciones que cumplan con la normativa.
Análisis de la cadena de valor
La cadena de valor abarca proveedores de componentes (compresores, intercambiadores de calor, electrónica y sensores, y refrigerantes), diseño y ensamblaje de fabricantes de equipos originales (OEM), distribuidores mayoristas, contratistas de instalación y servicio posventa y repuestos. Las limitaciones recientes se han centrado en la electrónica y los sensores (variadores de velocidad y controles) y la logística de transición de refrigerantes, incluidas las interrupciones de 2025 relacionadas con la disponibilidad limitada de cilindros de R-454B incluso cuando había refrigerante a granel disponible, lo que afectó el cumplimiento de los distribuidores y el trabajo de conversión de los contratistas.
La distribución y la fabricación local siguen siendo factores clave para el control de los plazos de entrega en Norteamérica, especialmente dado que la actividad de modernización y reemplazo domina el volumen de unidades. Se observa una consolidación de canales y una expansión de la presencia, como la adquisición de Jackson Supply Company por parte de Watsco en junio de 2026 para ampliar la cobertura de distribución en el Cinturón del Sol de EE. UU., mientras que los fabricantes de equipos originales (OEM) han estado añadiendo o reposicionando capacidad para programas especializados de refrigeración comercial y envíos más rápidos. La disponibilidad de mano de obra para la instalación sigue siendo un punto crítico tanto para la construcción nueva como para la ejecución de modernizaciones, lo que aumenta la importancia de los paquetes prefabricados, los equipos precargados de fábrica y las redes de capacitación y servicio respaldadas por los OEM para garantizar instalaciones A2L que cumplan con las normativas y una puesta en marcha fiable.
Panorama competitivo
La competencia en el mercado norteamericano de equipos de climatización (HVAC) sigue estando moderadamente fragmentada. Carrier, Trane Technologies y Daikin monetizan sus enormes bases instaladas mediante contratos de servicio basados en IoT que predicen fallos y programan proactivamente las piezas, convirtiendo los ingresos irregulares por hardware en flujos de caja estables. Johnson Controls y Lennox siguen el ejemplo, integrando análisis en la nube en los controles heredados para diferenciar sus ofertas de servicios.
Marcas asiáticas como Gree, Midea y LG ofrecen precios más bajos en la categoría de minisplits sin ductos y aprovechan su experiencia en flujo de refrigerante variable para ganar licitaciones comerciales ligeras. La respuesta de la empresa actual se centra en extensiones de garantía, programas de envío rápido y una mayor integración con los protocolos de automatización de edificios. El mercado emergente incluye unidades de climatización modulares prefabricadas para renovaciones rápidas, y la línea personalizable de techos de AAON ofrece plazos de entrega de 8 a 12 semanas, superando los plazos de más de 16 semanas de la competencia más grande.
La transición de A2L beneficia a los fabricantes de equipos originales (OEM) que pueden adaptarse rápidamente, a los distribuidores que deben liquidar las existencias de R-410A existentes y a las organizaciones de servicio que gestionan la conversión de refrigerantes, asegurando así ingresos recurrentes. La transición hacia circuitos líquidos en la refrigeración de centros de datos ofrece oportunidades para que los especialistas en refrigeración industrial se afiancen, lo que desafía a los operadores tradicionales de HVAC a incorporar tecnologías complementarias o formar alianzas.
Líderes de la industria de equipos de climatización en Norteamérica
-
Johnson Controls PLC internacional
-
Industrias Daikin Ltd.
-
Lennox Internacional Inc.
-
Electrolux AB
-
Emerson Electric Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Johnson Controls lanzó Metasys 16.0, una actualización de su plataforma de automatización de edificios con capacidades mejoradas de ciberseguridad y resiliencia. Esta versión fortalece la capa de control que integra los equipos de climatización (HVAC) con las operaciones de los edificios, brindando soporte a modelos de servicio conectados y a la gestión de sistemas preparada para la respuesta a la demanda en toda la cartera de propiedades comerciales.
- Junio de 2026: Lennox firmó un acuerdo definitivo para adquirir Heat Controller, ampliando así su cartera con las marcas Comfort-Aire y Century. Esta transacción permite una mayor cobertura de canales y una gama de productos más amplia en Norteamérica, reforzando su capacidad de distribución para satisfacer la demanda de modernización y reemplazo en el sector comercial ligero.
- Mayo de 2026: Daikin presentó los sistemas comerciales de bomba de calor y recuperación de calor Daikin VRV EMERION, que utilizan refrigerante R-32 de bajo potencial de calentamiento global (PCG). Este lanzamiento amplía las opciones comerciales compatibles con A2L para proyectos VRF y ayuda a contratistas y propietarios de edificios a abandonar los refrigerantes de mayor PCG, manteniendo el rendimiento en aplicaciones multizona.
Alcance y metodología
Calefacción, ventilación y aire acondicionado (HVAC) se refiere al uso de tecnologías para controlar la temperatura, la humedad y la calidad del aire en espacios cerrados. Los equipos de HVAC proporcionan confort térmico y una calidad del aire interior aceptable, tanto en interiores como en vehículos. Son un componente importante de las estructuras residenciales, como viviendas unifamiliares, edificios de apartamentos, hoteles y residencias para personas mayores, así como de edificios industriales y de oficinas de tamaño mediano a grande, como hospitales, donde las condiciones de seguridad y salubridad se regulan en cuanto a temperatura y humedad, utilizando aire exterior.
El informe del mercado de equipos de climatización (HVAC) de Norteamérica está segmentado por tipo de equipo (equipos de calefacción, ventilación y aire acondicionado), tipo de instalación (nueva construcción, modernización y reemplazo), usuario final (residencial, comercial e industrial), tipo de edificio comercial (edificios de oficinas, centros de salud, hostelería y ocio, tiendas y centros comerciales, instituciones educativas y centros de datos) y país (Estados Unidos, Canadá y México). Los pronósticos del mercado se expresan en dólares estadounidenses.
Por tipo de equipo
| Equipo de calefacción | Calderas y Hornos | |
| Bombas de Calor | ||
| Calentadores unitarios | ||
| Equipo de Ventilación | Unidades de tratamiento de aire (AHU) | |
| Filtros de aire | ||
| Unidades Fan Coil | ||
| Humidificadores y Deshumidificadores | ||
| Equipos de aire acondicionado | Aires acondicionados unitarios | Divisiones canalizadas |
| Mini-divisiones sin conductos | ||
| Techos empaquetados | ||
| Sistemas de flujo de refrigerante variable (VRF) | ||
| Acondicionadores de aire para habitaciones | ||
| Aires acondicionados de terminal empaquetados | ||
| Enfriadores | ||
Por tipo de instalación
| Nueva construcción |
| Modernización/Reemplazo |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
Por tipo de edificio (comercial)
| Edificios de oficinas |
| Centros médicos |
| Hospitalidad y ocio |
| Tiendas minoristas y centros comerciales |
| Instituciones educativas |
| Centros de datos |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de equipo | Equipo de calefacción | Calderas y Hornos | |
| Bombas de Calor | |||
| Calentadores unitarios | |||
| Equipo de Ventilación | Unidades de tratamiento de aire (AHU) | ||
| Filtros de aire | |||
| Unidades Fan Coil | |||
| Humidificadores y Deshumidificadores | |||
| Equipos de aire acondicionado | Aires acondicionados unitarios | Divisiones canalizadas | |
| Mini-divisiones sin conductos | |||
| Techos empaquetados | |||
| Sistemas de flujo de refrigerante variable (VRF) | |||
| Acondicionadores de aire para habitaciones | |||
| Aires acondicionados de terminal empaquetados | |||
| Enfriadores | |||
| Por tipo de instalación | Nueva construcción | ||
| Modernización/Reemplazo | |||
| Por usuario final | Residencial | ||
| Comercial | |||
| Industrial | |||
| Por tipo de edificio (comercial) | Edificios de oficinas | ||
| Centros médicos | |||
| Hospitalidad y ocio | |||
| Tiendas minoristas y centros comerciales | |||
| Instituciones educativas | |||
| Centros de datos | |||
| Por país | Estados Unidos | ||
| Canada | |||
| Mexico | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será el gasto en equipos HVAC en América del Norte en 2031?
Se proyecta que los desembolsos totales alcanzarán los USD 48.66 millones, frente a los USD 33.22 millones de 2026, lo que equivale a una CAGR del 7.93%.
¿Qué grupo de productos se está expandiendo más rápidamente?
Los sistemas de aire acondicionado, en particular los minisplits sin ductos y las plataformas de flujo de refrigerante variable, están avanzando a una CAGR del 8.64 % hasta 2031.
¿Por qué el segmento de compradores comerciales está superando la demanda residencial?
Los propietarios comerciales buscan el cumplimiento de la calidad del aire interior y los ingresos por respuesta a la demanda de servicios públicos, lo que impulsa al segmento a una CAGR del 8.81 % frente a un crecimiento residencial más lento.
¿Qué papel juega México en el crecimiento regional?
La deslocalización de la manufactura está impulsando a México a una CAGR del 8.78%, la más rápida entre los tres países, con una fuerte demanda de enfriadores y manipuladores industriales.
¿Cómo están cambiando los ciclos de reemplazo los refrigerantes A2L?
El aumento de los precios del R-410A y los nuevos códigos de seguridad acortan los ciclos de vida de los equipos de 15 años a aproximadamente 12 años, lo que acelera las ventas de reemplazo.
¿Qué empresas controlan la mayor participación?
Carrier, Trane Technologies, Daikin, Johnson Controls y Lennox juntos poseen alrededor del 55-60% de los ingresos regionales, lo que indica un panorama moderadamente concentrado.


