

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
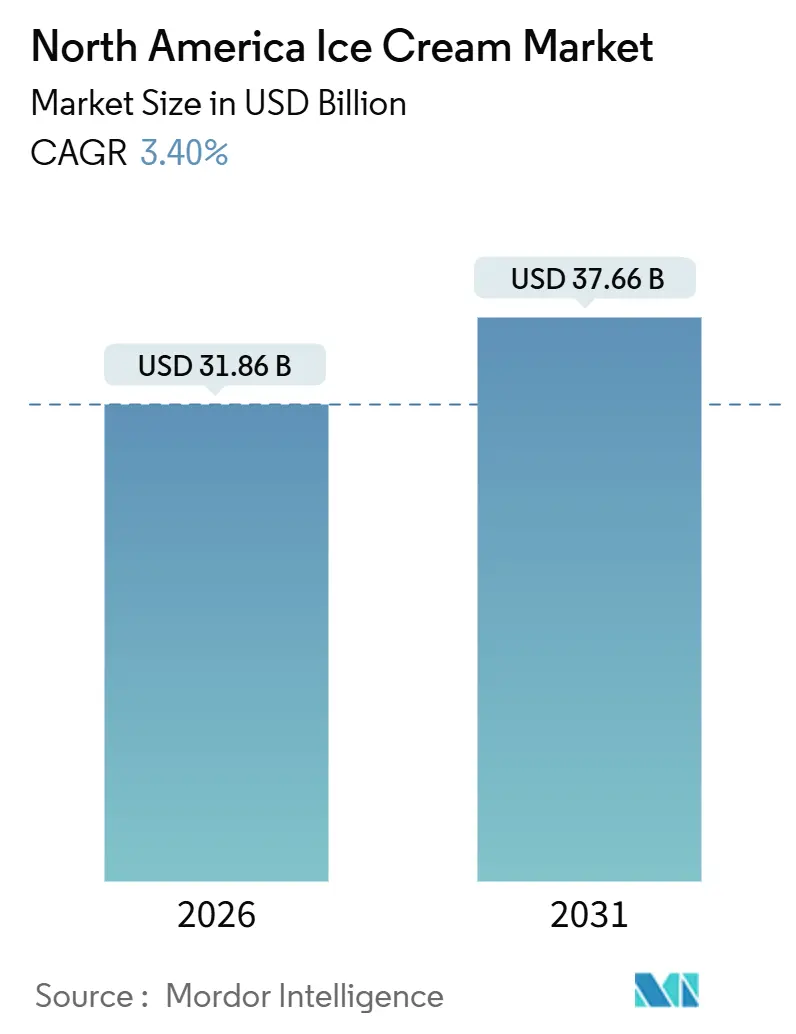
| Tamaño del mercado (2026) | USD 31.86 mil millones |
| Tamaño del mercado (2031) | USD 37.66 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.40% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de helados de Norteamérica por Mordor Intelligence
Se estima que el tamaño del mercado norteamericano de helados alcanzará los 31.86 millones de dólares en 2026 y se espera que alcance los 37.66 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.40 % durante el período de pronóstico (2026-2031). Este ritmo moderado refleja una categoría en proceso de maduración donde el aumento de volumen depende menos de la penetración en los hogares, que ya se encuentra cerca de la saturación en Estados Unidos y Canadá, y más de la premiumización, la innovación en formatos y la sustitución de formulaciones lácteas por alternativas vegetales con precios más altos. La Asociación Internacional de Alimentos Lácteos informó que en 2024 se produjeron 1.31 millones de galones de helado, lo que generó un impacto económico directo de 11.6 millones de dólares y creó 26,704 empleos en el sector manufacturero. Sin embargo, la industria enfrenta presiones en los márgenes debido a la complejidad de la cadena de frío y a eventos de contaminación episódica que pueden erosionar años de valor de marca de la noche a la mañana.[ 1 ]Fuente: Asociación Internacional de Alimentos Lácteos, "Marcando la diferencia en los productos lácteos", idfa.orgLos retiros por contaminación y la fragilidad de la cadena de frío aún amenazan la confianza y la rentabilidad; sin embargo, la sustitución de productos lácteos por proteínas fermentadas con precisión y bases de leche de avena crea un nuevo espacio para las marcas que pueden ofrecer placer sin insumos animales, una dinámica que moldeará el tablero de ajedrez competitivo en el mercado de helados de América del Norte.
Conclusiones clave del informe
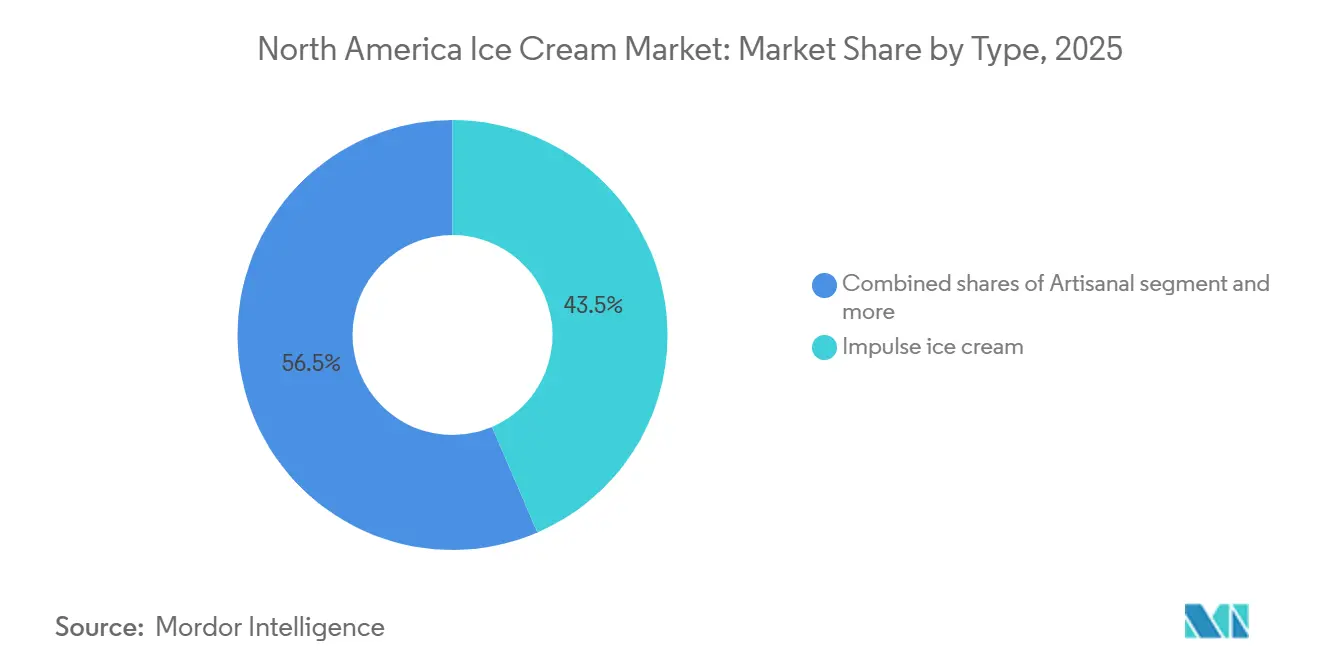
- Por tipo, los productos de impulso lideraron con el 43.54% de la participación de mercado de helados de América del Norte en 2025, mientras que se proyecta que los formatos artesanales se expandirán a una CAGR del 4.03% hasta 2031.
- Por categoría, los productos lácteos representaron el 78.32% de los ingresos en 2025, mientras que se prevé que los productos no lácteos crezcan a una CAGR del 3.92% hasta 2031.
- Por sabor, la vainilla capturó el 29.61% del tamaño del mercado de helados de América del Norte en 2025; los perfiles basados en frutas son los que crecen más rápido, con una CAGR del 4.55% hasta 2031.
- Por empaque, los vasos individuales representaron el 26.11 % del volumen de empaque en 2025 y están avanzando a una CAGR del 5.35 % hasta 2031, la más rápida entre todos los formatos.
- Por canal de distribución, el retail representó el 85.34% de las ventas en 2025, aunque Horeca se está recuperando más rápido con una CAGR del 3.87% hasta 2031.
- Por geografía, Estados Unidos contribuyó con el 85.22% de los ingresos regionales en 2025, mientras que se prevé que México aumente a una CAGR del 4.23%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de helados en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de helados bajos en grasa, sin azúcar y funcionales | + 0.5% | Estados Unidos, Canadá; adopción temprana en áreas metropolitanas | Mediano plazo (2-4 años) |
| Sabores y formatos novedosos que atraen a los consumidores | + 0.4% | Estados Unidos, México; demanda impulsada por las redes sociales en las cohortes de la Generación Z | Corto plazo (≤ 2 años) |
| Creciente popularidad de las opciones no lácteas y basadas en plantas | + 0.6% | Estados Unidos, Canadá; derrame a centros urbanos de México | Mediano plazo (2-4 años) |
| Productos premium y artesanales que impulsan las tendencias de indulgencia | + 0.5% | Estados Unidos, Canadá; conglomerados costeros y de ciudades universitarias | Largo plazo (≥ 4 años) |
| Las redes sociales y el marketing digital impulsan la demanda | + 0.3% | En toda América del Norte, la mayor participación se da en las áreas metropolitanas de los Estados Unidos. | Corto plazo (≤ 2 años) |
| Consumidores que experimentan con ofertas únicas y de temporada | + 0.2% | Estados Unidos, Canadá; ciclos de edición limitada vinculados a las festividades | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de helados bajos en grasa, sin azúcar y funcionales
Las fórmulas de helados funcionales que incorporan proteína, fibra o ingredientes prebióticos están ganando terreno entre los consumidores preocupados por su salud que se niegan a renunciar por completo a los caprichos. Two Spoons lanzó una línea compatible con GLP-1 en 2024 que ofrece 20 gramos de proteína y 5 gramos de carbohidratos netos por pinta, dirigida a los aproximadamente 15 millones de estadounidenses que utilizan terapias con semaglutida o tirzepatida y buscan postres con porciones controladas que se ajusten a los protocolos de control de peso. La Administración de Alimentos y Medicamentos de EE. UU. (FDA) finalizó su norma actualizada sobre la declaración de contenido nutricional "saludable" en diciembre de 2024, lo que permite a los fabricantes destacar la reducción de azúcar y los nutrientes añadidos en las etiquetas frontales de los envases, lo que acelera los ciclos de reformulación y la reposición de existencias.[ 2 ]Fuente: Administración de Alimentos y Medicamentos de EE. UU., "7 meses de reformas", fda.govMarcas como Halo Top y Natty Ice Cream han optado por un posicionamiento alto en proteínas y bajo en calorías, pero el desafío radica en replicar la sensación cremosa en boca de los productos lácteos enteros sin depender de gomas o estabilizadores que generen escepticismo sobre las etiquetas limpias.
Sabores y formatos novedosos que atraen a los consumidores
Las colaboraciones de edición limitada y los perfiles de sabor poco convencionales generan viralidad en redes sociales que se traduce en visitas y compras de prueba, especialmente entre los consumidores de la Generación Z, quienes consideran el postre como contenido. Van Leeuwen se asoció con Guinness en julio de 2025 para lanzar el helado "Lovely Day for a Guinness", combinando las notas de malta tostada de la cerveza negra con una base de crema pastelera. Por otro lado, See's Candies y McConnell's colanzaron tres sabores: Azúcar Morena con Leche Bordeaux, PB&J y Fresa, que aprovechan los nostálgicos perfiles de dulces para alcanzar un precio de 12 USD por pinta. Turkey Hill presentó una línea con temática de Barbie en julio de 2024, con variantes de Malvavisco de Fresa y Cupcake Glaseado, coincidiendo con el estreno de la película, lo que demuestra cómo las licencias de propiedad intelectual pueden acortar los ciclos de desarrollo de productos y ampliar su alcance. Incluso sabores polarizadores como la campaña de helados Hidden Valley Ranch de Van Leeuwen obtuvieron impresiones en medios que superaron con creces los presupuestos de publicidad pagada.
Creciente popularidad de las opciones no lácteas y basadas en plantas
La leche de avena, la leche de anacardo y las bases de fermentación de precisión ya no son nichos de mercado; representan la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 3.92 %, ya que los consumidores intolerantes a la lactosa, veganos y flexitarianos exigen un sabor y una textura similares a los de los lácteos convencionales. Ben & Jerry's amplió su portafolio de leche de avena en 2024, mientras que la proteína de suero de leche sin ingredientes animales de Perfect Day, producida mediante fermentación microbiana, debutó en las formulaciones de Breyers, ofreciendo la misma funcionalidad de la caseína sin el impacto ambiental de la ganadería. Oatly y Carvel anunciaron una alianza de marca compartida en 2024 para distribuir helado suave a base de avena en la red de franquicias de Carvel, una señal de que las opciones de origen vegetal están migrando de los minoristas especializados a los canales de impulso convencionales. Su adopción se concentra en las áreas metropolitanas costeras de Estados Unidos y las ciudades canadienses, con una expansión hacia los centros urbanos de México a medida que mejora la infraestructura de la cadena de frío y los hogares de clase media priorizan la salud y el medio ambiente.
Productos premium y artesanales que impulsan las tendencias de indulgencia
Los productores de lotes pequeños que priorizan el abastecimiento local de lácteos, la certificación orgánica y un alto contenido de grasa butírica están arrebatando participación a los operadores del mercado masivo, particularmente en el segmento de comida para llevar, donde los consumidores justifican pintas de USD 11 a USD 12 como un lujo asequible. McConnell's Fine Ice Creams y Van Leeuwen Ice Cream operan con precios premium, aprovechando el comercio electrónico directo al consumidor y las redes de heladerías para construir valor de marca antes de negociar su ubicación en Whole Foods y tiendas de comestibles especializados. Van Leeuwen abrió locales en Boston Seaport en septiembre de 2024, Chestnut Hill en abril de 2024 y Harvard Square y Back Bay en 2025, mientras que Jeni's Splendid Ice Creams se expandió a más de 80 heladerías y puso en marcha una nueva planta de producción para satisfacer la demanda mayorista. Esta tendencia es más duradera en los mercados costeros y universitarios de Estados Unidos, donde los ingresos disponibles y la participación en la cultura gastronómica respaldan una premiumización sostenida.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de salud sobre el contenido de azúcar y calorías | -0.3% | Estados Unidos, Canadá; la presión regulatoria se intensifica | Mediano plazo (2-4 años) |
| Fluctuaciones estacionales de la demanda que afectan las ventas | -0.2% | En toda América del Norte; más agudo en los climas del norte. | Corto plazo (≤ 2 años) |
| Alta perecibilidad y dependencia de la cadena de frío | -0.3% | Estados Unidos, México; brechas de infraestructura en zonas rurales | Largo plazo (≥ 4 años) |
| Riesgo de contaminación o deterioro que afecte a la imagen de marca | -0.2% | Estados Unidos, Canadá; la aplicación de la normativa de la FDA está aumentando | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud sobre el contenido de azúcar y calorías
La prevalencia de la obesidad y la conciencia de las enfermedades crónicas están impulsando a los consumidores a examinar atentamente las etiquetas nutricionales, y el alto perfil de azúcar y grasas saturadas del helado lo coloca directamente en la categoría discrecional que los hogares conscientes de la salud reducen primero.[ 3 ]Fuente: Gobierno de Canadá, "Infografía: Etiquetado nutricional en el frente del envase", canada.caLa norma actualizada de la FDA sobre la declaración de "saludable", finalizada en diciembre de 2024, establece límites más estrictos para los azúcares añadidos y el sodio, lo que impide que la mayoría de los helados convencionales utilicen esta descripción e impulsa a las marcas a reformularla con edulcorantes de alta intensidad como la stevia, el fruto del monje o la alulosa. Sin embargo, estos sustitutos suelen introducir notas desagradables o requerir tasas de inclusión más altas que inflan los costos, y la aceptación del consumidor sigue siendo desigual; algunos grupos rechazan los ingredientes que "suenan a químicos" incluso cuando provienen de fuentes naturales.
Fluctuaciones estacionales de la demanda que afectan las ventas
El consumo de helado se dispara en los meses de verano, siendo el Día de la Independencia el evento de ventas más importante. Sin embargo, la demanda se desploma en invierno, obligando a los fabricantes a tener un exceso de inventario o a paralizar las líneas de producción durante largos periodos. La Asociación Internacional de Productos Lácteos señala que los programas de producción se concentran entre marzo y septiembre, lo que reduce la utilización de la mano de obra y la eficiencia del capital, mientras que los minoristas exigen precios promocionales durante las temporadas intermedias para liberar espacio en los estantes para los dulces navideños. El Día de Acción de Gracias y la Navidad ofrecen picos secundarios cuando el helado se combina con tartas, pero estas ocasiones no pueden compensar la caída de los ingresos entre enero y marzo. Los fabricantes han experimentado con sabores específicos de invierno, como menta, pan de jengibre, ponche de huevo y promociones combinadas con productos horneados; sin embargo, estas tácticas solo han logrado aumentos marginales en el volumen.
Análisis de segmento
Por tipo: La artesanía supera a la impulsión a pesar de una base más pequeña
El helado de impulso, las barras individuales, los conos y las novedades que se venden en tiendas de conveniencia y máquinas expendedoras representaron el 43.54 % del mercado en 2025, lo que refleja su ubicuidad y sus bajos precios que incentivan las compras espontáneas. Los formatos para llevar, que incluyen envases multiporción y paquetes familiares, acaparan el resto del mercado masivo; sin embargo, el helado artesanal se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 4.03 % hasta 2031, la tasa más rápida entre los segmentos de tipo, ya que los consumidores priorizan la transparencia en los ingredientes y están dispuestos a pagar entre 11 y 12 USD por pinta por la producción en lotes pequeños y el abastecimiento local de lácteos. Van Leeuwen y McConnell ejemplifican este cambio, operando heladerías y canales de comercio electrónico directo al consumidor que construyen valor de marca antes de negociar su posicionamiento en Whole Foods y tiendas de alimentación especializada.
Los formatos de impulso se benefician de redes de distribución consolidadas y visibilidad en el punto de venta; sin embargo, enfrentan presiones en los márgenes debido a la consolidación de minoristas y la competencia de marcas blancas. El helado para llevar sigue siendo el producto estrella de la categoría, impulsado por el consumo familiar y los precios promocionales, pero su crecimiento se ve limitado por una penetración en los hogares cercana a la saturación y una limitada diferenciación entre las marcas tradicionales. El posicionamiento premium y la narrativa del segmento artesanal, que enfatiza las colaboraciones con granjas, la certificación orgánica y un alto contenido de grasa butírica, crean nichos defendibles que aíslan a las marcas de la competencia basada en el precio, lo que sugiere que la bifurcación entre valor y premium se profundizará durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: Los productos no lácteos ganan cuota de mercado a medida que aumenta la fermentación de precisión
El helado lácteo representó el 78.32 % del mercado en 2025, basado en formulaciones convencionales de leche, nata y grasa butírica que definen los parámetros sensoriales de la categoría. Sin embargo, las alternativas no lácteas avanzan a una tasa de crecimiento anual compuesta (TCAC) del 3.92 %, ya que las bases de leche de avena, leche de anacardo y fermentación de precisión replican la textura y el sabor de los ingredientes de origen animal. Ben & Jerry's amplió su portafolio de leche de avena en 2024, mientras que la proteína de suero de leche sin origen animal de Perfect Day, producida mediante fermentación microbiana, debutó en las formulaciones de Breyers, ofreciendo la misma funcionalidad de la caseína sin el impacto ambiental de la ganadería.
Oatly y Carvel anunciaron una alianza de marca compartida en 2024 para distribuir helado suave de avena en la red de franquicias de Carvel, una señal de que las opciones de origen vegetal están migrando de los minoristas especializados a los canales de impulso convencionales. Las fórmulas lácteas conservan ventajas estructurales: cadenas de suministro consolidadas, menores costos de insumos y familiaridad del consumidor que reduce las barreras para las pruebas. Sin embargo, se estima que la intolerancia a la lactosa afecta al 36% de los estadounidenses, y las dietas flexitarianas están normalizando el consumo de productos de origen vegetal incluso entre los no veganos, lo que impulsa el crecimiento de los productos no lácteos. El reto sigue siendo la paridad de costos; las bases de avena y frutos secos suelen añadir entre un 20% y un 30% por pinta en comparación con los lácteos, lo que reduce los márgenes a menos que las marcas puedan exigir una prima de sostenibilidad o lograr economías de escala mediante colaboraciones de cofabricación.
Por sabor: Los perfiles de frutas se aceleran gracias al atractivo de las etiquetas limpias
Los sabores a base de vainilla (vainilla clásica, vainilla francesa y vainilla en grano) captaron el 29.61 % de la cuota de mercado en 2025, lo que refleja su versatilidad como base para helados individuales o para mezclar. Sin embargo, los sabores frutales como fresa, mango, arándano y limón crecen a un 4.55 % anual, la tasa más alta entre los segmentos de sabores. Esta aceleración se debe al posicionamiento de etiqueta limpia: las inclusiones de fruta indican naturalidad y permiten a las marcas reducir la dependencia de colorantes y sabores artificiales que generan escepticismo en el consumidor. Los perfiles a base de chocolate, como el chocolate negro, el fudge de chocolate y el brownie, siguen siendo un pilar fundamental, pero se enfrentan a una saturación en los mercados maduros. Los sabores a frutos secos (pistacho, almendra y avellana) ocupan un nicho premium, a menudo combinados con un posicionamiento artesanal y un mayor contenido de grasa butírica.
La categoría "Otros", que abarca productos novedosos como lavanda, matcha e inclusiones saladas como aceite de oliva o sésamo negro, se expande a medida que las marcas buscan diferenciarse y viralizarse en redes sociales. El helado Hidden Valley Ranch de Van Leeuwen ejemplifica esta estrategia, generando impresiones en medios ganados que superan con creces los presupuestos de publicidad pagada. Las ediciones limitadas de temporada, vinculadas a festividades o eventos culturales, generan urgencia y justifican precios más altos, a la vez que permiten a los fabricantes probar conceptos antes de comprometerse con la producción durante todo el año. Los sabores frutales se adaptan especialmente bien a esta tendencia, ya que las variantes de fresa y limón pueden reposicionarse como exclusivas de verano, y las de arándano o granada como ofertas de invierno, manteniendo el interés del consumidor durante todo el año.
Por empaque: Los vasos individuales lideran la sostenibilidad y la conveniencia
Los vasos y envases individuales representaron el 26.11 % del volumen de envases en 2025 y se prevé que crezcan un 5.35 % anual, el ritmo más rápido de todos los formatos, a medida que las marcas adoptan fibra compostable y plásticos con contenido reciclado para cumplir con los mandatos de sostenibilidad de los minoristas y aprovechar las ocasiones de consumo para llevar. Huhtamaki lanzó vasos compostables para helado en julio de 2025, que contienen menos del 10 % de plástico y están certificados para el compostaje doméstico e industrial, respondiendo a la presión regulatoria en California y otras jurisdicciones que restringen los plásticos de un solo uso. Sacred Serve introdujo un cartón 100 % reciclable en agosto de 2021, eliminando los revestimientos de plástico, mientras que Wells Enterprises convirtió sus vasos de 3 ml de poliestireno a polipropileno para mejorar la reciclabilidad y reducir los costes de material. Los envases y paquetes familiares siguen siendo el formato de mayor volumen, impulsados por el consumo en los hogares y los precios promocionales; sin embargo, el crecimiento se ve limitado por la disminución del tamaño de los hogares y la transición hacia el control de las porciones.
Los conos y las barras/palitos ocupan el segmento de consumo impulsivo, beneficiándose de la visibilidad en el punto de venta en tiendas de conveniencia y máquinas expendedoras, pero enfrentan la presión de los márgenes debido a la competencia de las marcas blancas y a una diferenciación limitada. La categoría "Otros" incluye sándwiches, paletas y formatos especiales que se adaptan a ocasiones específicas. Los envases individuales se encuentran en una posición privilegiada para captar múltiples tendencias: consumidores preocupados por la sostenibilidad que priorizan los materiales reciclables o compostables, grupos de consumidores preocupados por la salud que buscan el control de las porciones y ocasiones para llevar donde los envases resellables resultan poco prácticos. Las marcas que invierten en envases de fibra o pulpa moldeada también pueden obtener una prima de sostenibilidad, compensando los mayores costos de los materiales y alineándose con los compromisos corporativos ESG que influyen en las decisiones de compra de los minoristas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: Horeca se recupera a medida que los operadores reintroducen sus menús de postres
Los canales minoristas dominaron el 85.34 % de la distribución en 2025, abarcando supermercados e hipermercados, tiendas especializadas, tiendas de conveniencia y plataformas en línea. Sin embargo, el segmento Horeca (hoteles, restaurantes y cafeterías) crece anualmente a medida que los operadores reintroducen menús de postres y aprovechan las bolas premium para aumentar el precio promedio por cuenta. Los supermercados e hipermercados siguen siendo el subcanal minorista dominante, ofreciendo una amplia gama de productos y precios promocionales que impulsan la despensa familiar. Las tiendas de conveniencia captan las compras impulsivas a través de formatos individuales y visibilidad en el punto de venta, y los minoristas en línea están ganando cuota de mercado a medida que las marcas directas al consumidor evitan la distribución tradicional para preservar el margen y controlar la experiencia del cliente.
La recuperación del canal Horeca, con una tasa de crecimiento anual compuesta (TCAC) del 3.87% hasta 2031, está ligada a la normalización de la oferta gastronómica tras la pandemia y a la premiumización de la oferta de postres: los restaurantes se están asociando con marcas artesanales como Jeni's y Eclipse Foods, fabricante de helados de origen vegetal, que ha priorizado las colaboraciones con el sector de la restauración, suministrando fórmulas no lácteas a restaurantes y cafeterías que buscan adaptarse a las restricciones dietéticas sin mantener inventarios separados. Los canales minoristas conservan ventajas estructurales, escala, una logística consolidada y la familiaridad del consumidor, pero Horeca ofrece mayores márgenes unitarios y oportunidades de desarrollo de marca difíciles de replicar en los pasillos de los supermercados, lo que sugiere que las estrategias de distribución híbridas se convertirán en la norma para los actores premium y artesanales.
Análisis geográfico
Mercado de helados de Estados Unidos
Estados Unidos representó el 85.22 % de los ingresos de la industria norteamericana del helado en 2025, lo que refleja su gran población, su alto consumo per cápita y su consolidada infraestructura minorista, que abarca supermercados, tiendas de conveniencia y plataformas de comercio electrónico. Los principales fabricantes han respondido con ampliaciones de capacidad. Blue Bell anunció una expansión de 100 millones de dólares en Sylacauga, Alabama, en 2024, y Tillamook destinó 85 millones de dólares a su planta de Boardman, Oregón, con un enfoque en energías renovables y la creación de 50 puestos de trabajo adicionales. Estas inversiones demuestran confianza en la demanda a largo plazo, pero también reflejan la necesidad de modernizar la infraestructura de la cadena de frío y cumplir con las cambiantes regulaciones de seguridad alimentaria de la FDA, 21 CFR Parte 135, que exige un contenido mínimo de grasa butírica y prohíbe ciertos estabilizantes en productos etiquetados como "helado".
Mercado de helados de México
México es el país con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.23% entre 2026 y 2031, impulsado por el aumento de los ingresos disponibles, un grupo demográfico más joven que prefiere formatos indulgentes y la expansión de la infraestructura de la cadena de frío, que mejora la disponibilidad de productos en ciudades secundarias. Empresas locales como Holanda y Nutrisa dominan los segmentos artesanal y de impulso, aprovechando los perfiles de sabor regionales (tamarindo, mango con chile y cajeta) que atraen a los consumidores nacionales. Por otro lado, las marcas multinacionales están incrementando su inversión para aprovechar las oportunidades de premiumización. El desafío radica en la logística: la capacidad de la cadena de frío de México está por debajo de la de Estados Unidos y Canadá, particularmente en las zonas rurales, lo que eleva el riesgo de deterioro y limita el alcance de la distribución. Sin embargo, se espera que las mejoras de infraestructura financiadas por inversiones en nearshoring e iniciativas gubernamentales reduzcan esta brecha, permitiendo una mayor penetración de formatos para llevar y de porciones individuales que requieren refrigeración constante desde la producción hasta el punto de venta.
Mercado de helados de Canadá y Centroamérica
Canadá y el resto de Norteamérica representan la cuota de mercado restante. Canadá exhibe patrones de consumo similares a los de Estados Unidos: alto consumo per cápita, fuerte penetración en el mercado minorista y una creciente demanda de fórmulas vegetales y funcionales. Mientras tanto, mercados más pequeños, como los países centroamericanos, siguen subdesarrollados debido a las limitaciones de ingresos y la limitada infraestructura de la cadena de frío. Los consumidores canadienses son particularmente receptivos a las afirmaciones de productos orgánicos y de origen local, lo que ha permitido a las cooperativas regionales y marcas artesanales arrebatar cuota de mercado a las multinacionales tradicionales. La categoría del resto de Norteamérica incluye mercados emergentes donde el helado está pasando de ser un producto de lujo a un producto básico. Sin embargo, su crecimiento depende de la inversión continua en logística de refrigeración y la modernización del comercio minorista para satisfacer los requisitos de perecibilidad de la categoría.
Panorama competitivo
El mercado norteamericano de helados presenta una fragmentación moderada, ya que multinacionales como Unilever y Froneri coexisten con cooperativas regionales como Tillamook y marcas artesanales emergentes que explotan la demanda en nichos orgánicos, veganos y funcionales. Unilever anunció planes para escindir su división de helados en 2024, una reestructuración que separará marcas como Ben & Jerry's, Magnum y Breyers en una entidad independiente con mayor flexibilidad operativa y autonomía en la asignación de capital. Esta medida indica una tendencia más amplia en el sector: los conglomerados tradicionales están desinvirtiendo en categorías no esenciales para centrarse en segmentos de mayor margen, mientras que inversores de capital privado y operadores especializados adquieren estos activos para impulsar mejoras operativas e incorporar nuevos productos a su cartera.
La expansión de USD 200 millones de Froneri en Maryland y la inversión de USD 50 millones de Nestlé en California subrayan la intensidad de capital necesaria para mantener la posición en el mercado. Sin embargo, las empresas más pequeñas están sorteando esta barrera externalizando la producción a cofabricantes y concentrando recursos en el desarrollo de marca, los canales directos al consumidor y la interacción en redes sociales, lo que genera un alcance desproporcionado en relación con la inversión publicitaria. La adopción de tecnología se está acelerando como diferenciador competitivo: Unilever implementó 100,000 congeladores con IA para 2024 y tiene como objetivo 350,000 unidades para finales de 2025, utilizando aprendizaje automático para optimizar el control de temperatura, predecir las necesidades de mantenimiento y reducir el consumo de energía hasta en un 20 %. La fermentación de precisión, ejemplificada por la proteína de suero sin ingredientes animales de Perfect Day, permite a las marcas replicar la funcionalidad de los productos lácteos sin insumos animales, lo que atrae a los consumidores preocupados por la sostenibilidad y reduce la exposición a los volátiles mercados de productos lácteos.
La innovación en envases, vasos compostables, envases con contenido reciclado y contenedores de pulpa moldeada responden a las exigencias de los minoristas y las preferencias de los consumidores, a la vez que crean barreras de entrada para competidores que carecen de la escala o las alianzas en la cadena de suministro necesarias para obtener materiales sostenibles a un precio competitivo. Existen oportunidades de mercado en formulaciones funcionales que incorporan proteínas, fibra o ingredientes prebióticos, así como en perfiles de sabor regionales que satisfacen las necesidades de las diásporas hispanas y asiáticas en Estados Unidos y Canadá. Empresas emergentes disruptivas como Van Leeuwen y Jeni's han demostrado que los modelos de venta directa al consumidor y las redes de tiendas de helados pueden generar valor de marca antes de negociar la colocación en tiendas, evitando las tarifas de colocación y los requisitos promocionales que tradicionalmente favorecen a las empresas establecidas.
Líderes de la industria del helado en Norteamérica
-
Froneri International Limited
-
empresas pozos inc.
-
Unilever
-
Lecherías Blue Bell, LP
-
Asociación de Lecherías del Condado de Tillamook
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Diciembre de 2025: Ben & Jerry's anunció el lanzamiento de cinco nuevos sabores de barras de helado. Entre ellos se encontraban Cookie Dough, Chocolate Fudge Brownie, Strawberry Cheesecake, PB Pretzel y Caramel Blondie, un remolino. Se esperaba que las barras de helado Ben & Jerry's estuvieran disponibles en el pasillo de congelados a partir de enero de 2026, en un multipack de cuatro barras de 2.5 g, con precios entre USD 5.99 y USD 7.49. Además, estaba previsto el lanzamiento de una barra de helado Ben & Jerry's Cookie Dough en tiendas de conveniencia la primavera siguiente, a un precio de USD 3.99.
- Octubre de 2025: Wells Enterprises presentó el helado Nutella y el postre helado Kinder Bueno en la feria NACS de Chicago, celebrada del 14 al 17 de octubre. Los dos nuevos postres helados, disponibles en pintas y conos, estaban programados para comenzar a distribuirse a los distribuidores de conveniencia el 1 de diciembre de 2025, con una distribución más amplia prevista para la primavera de 2026. Creadas para expandir la categoría de congelados, se esperaba que estas ofertas atrajeran a nuevos compradores, impulsaran las ventas totales de postres helados y consolidaran el liderazgo de Wells en innovación en congelados.
- Agosto de 2025: Frida, la marca de crianza reconocida por abordar temas relacionados con el posparto, se asoció con OddFellows Ice Cream Co. para crear una edición limitada de un sabor inspirado en la leche materna. El lanzamiento coincidió con el Mes Nacional de Concientización sobre la Lactancia Materna y el lanzamiento de Frida de su extractor de leche manual 2 en 1, con el objetivo de iniciar conversaciones sobre la maternidad temprana.
Alcance del informe sobre el mercado de helados de América del Norte
El helado es un alimento congelado suave elaborado con productos lácteos endulzados y saborizados, como la grasa de la leche, y productos no lácteos como la leche de almendras, etc. El mercado de helados de América del Norte está segmentado por tipo, categoría, empaque y canal de distribución. Por tipo, el mercado se segmenta en helado artesanal, helado de impulso y helado para llevar. Por categoría, el mercado se segmenta en lácteos y no lácteos. Por sabor, el mercado se segmenta en sabores a base de vainilla, sabores a base de chocolate y más. Por empaque, el mercado se segmenta en vasos / porciones individuales, contenedores y más. Por canal de distribución, el mercado se segmenta en HORECA y minorista. Por geografía, el mercado se segmenta en Estados Unidos, Canadá y más. Las previsiones de mercado se proporcionan en términos de valor (USD).
Tipo
| Helados Artesanales |
| Impulse Helado |
| Helado para llevar |
Categoría
| Lácteos |
| No lácteo |
Sabor
| Sabores a base de vainilla |
| Sabores a base de chocolate |
| Sabores de frutas |
| Sabores de frutos secos |
| Otros |
Embalaje
| Vasos/Recipientes individuales |
| Tinas/Paquetes Familiares |
| Conos |
| Barras/Palos |
| Otros |
Canal de distribución
| hospitalidad | |
| Venta al Por Menor | Supermercados / Hipermercados |
| Tiendas Especializadas | |
| Tiendas de conveniencia | |
| Minoristas en línea | |
| Otro canal de distribución |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Resto de américa del norte |
| Tipo | Helados Artesanales | |
| Impulse Helado | ||
| Helado para llevar | ||
| Categoría | Lácteos | |
| No lácteo | ||
| Sabor | Sabores a base de vainilla | |
| Sabores a base de chocolate | ||
| Sabores de frutas | ||
| Sabores de frutos secos | ||
| Otros | ||
| Embalaje | Vasos/Recipientes individuales | |
| Tinas/Paquetes Familiares | ||
| Conos | ||
| Barras/Palos | ||
| Otros | ||
| Canal de distribución | hospitalidad | |
| Venta al Por Menor | Supermercados / Hipermercados | |
| Tiendas Especializadas | ||
| Tiendas de conveniencia | ||
| Minoristas en línea | ||
| Otro canal de distribución | ||
| Por geografía | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Mantequilla - La mantequilla es una emulsión sólida de color amarillo a blanco de glóbulos de grasa, agua y sales inorgánicas que se produce al batir la nata de la leche de vaca.
- Lácteos - Los productos lácteos incluyen la leche y cualquiera de los alimentos elaborados con leche, incluida la mantequilla, el queso, el helado, el yogur y la leche condensada y en polvo.
- Postres Congelados - Postre lácteo congelado: incluye productos que contienen leche o nata y otros ingredientes congelados o semicongelados antes de su consumo, como leche helada o sorbete, incluidos los postres lácteos congelados para dietas especiales y el sorbete.
- Bebidas de leche agria - La leche agria es leche espesa, cuajada, de sabor ácido, obtenida de la fermentación de la leche. En el estudio se han considerado bebidas de leche agria como kéfir, laban y suero de leche.
| Palabra clave | Definición |
|---|---|
| Mantequilla cultivada | La mantequilla cultivada se prepara sometiendo la mantequilla cruda a un procesamiento químico y se le añaden ciertos emulsionantes e ingredientes extraños. |
| Mantequilla sin cultivar | Este tipo de mantequilla es aquella que no ha sido procesada de ninguna manera. |
| Queso Natural | El tipo de queso en su forma más natural. Está elaborado a partir de productos e ingredientes naturales y sencillos, que incluyen sales frescas y naturales, colorantes naturales, enzimas y leche de alta calidad. |
| Queso fundido | El queso fundido pasa por los mismos procesos que el queso natural; sin embargo, requiere más pasos y muchas formas diferentes de ingredientes. Hacer queso procesado implica derretir queso natural, emulsionarlo y agregar conservantes y otros ingredientes o colorantes artificiales. |
| Crema única | La nata única contiene alrededor de un 18% de grasa. Es una sola capa de nata que aparece sobre la leche hervida. |
| Doble crema | La nata doble contiene un 48% de grasa, más del doble que la nata simple. Es más pesado y espeso que la crema simple. |
| Crema batida | Tiene un porcentaje de grasa mucho mayor que la nata (36%). Se utiliza para cubrir pasteles, tartas y pudines y como espesante para salsas, sopas y rellenos. |
| Postres Congelados | Postres que deben consumirse congelados. Por ejemplo, sorbetes, sorbetes, yogures helados. |
| Leche UHT (Leche a temperatura ultraalta) | Leche calentada a muy alta temperatura. El procesamiento de leche a temperatura ultraalta (UHT) implica calentarla durante 1 a 8 segundos a 135 a 154 °C. que mata el microorganismo patógeno formador de esporas, dando como resultado un producto con una vida útil de varios meses. |
| Mantequilla vegetal/mantequilla de origen vegetal | Mantequilla elaborada a partir de aceites de origen vegetal como coco, palma, etc. |
| Yogur no lácteo | Yogur elaborado típicamente con nueces, como almendras, anacardos, cocos e incluso otros alimentos como soja, plátanos, avena y guisantes. |
| En el comercio | Se refiere a restaurantes, QSR y bares. |
| Fuera de comercio | Se refiere a supermercados, hipermercados, canales online, etc. |
| Queso Neufchatel | Uno de los tipos de queso más antiguos de Francia. Es un queso suave, ligeramente quebradizo, madurado con moho y de corteza florecida elaborado en la región de Neufchâtel-en-Bray en Normandía. |
| Flexitariana | Se refiere a un consumidor que prefiere una dieta semivegetariana, es decir, centrada en alimentos vegetales con una inclusión limitada u ocasional de carne. |
| Intolerancia a la lactosa | La intolerancia a la lactosa es una reacción del sistema digestivo a la lactosa, el azúcar de la leche. Provoca síntomas incómodos en respuesta al consumo de productos lácteos. |
| Queso crema | El queso crema es un queso fresco suave y cremoso con un sabor picante elaborado con leche y nata. |
| Sorbetes | El sorbete es un postre helado elaborado con hielo combinado con jugo de frutas, puré de frutas u otros ingredientes, como vino, licor o miel. |
| Sorbete | El sorbete es un postre helado endulzado elaborado con fruta y algún tipo de producto lácteo como leche o nata. |
| Estable en estantería | Alimentos que se pueden almacenar de forma segura a temperatura ambiente o "en el estante" durante al menos un año y que no necesitan cocinarse ni refrigerarse para consumirse de forma segura. |
| DSD | La entrega directa en tienda es el proceso en la gestión de la cadena de suministro en el que el producto se entrega desde la planta de fabricación directamente al minorista. |
| ou kosher | Ortodoxa Union Kosher es una agencia de certificación kosher con sede en la ciudad de Nueva York. |
| Gelato | El helado es un postre cremoso helado elaborado con leche, nata espesa y azúcar. |
| Vacas alimentadas con pasto | A las vacas alimentadas con pasto se les permite pastar en pastos, donde comen una variedad de pastos y trébol. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban con los números de mercado históricos disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




