

Tamaño y participación del mercado de iluminación LED para interiores en América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
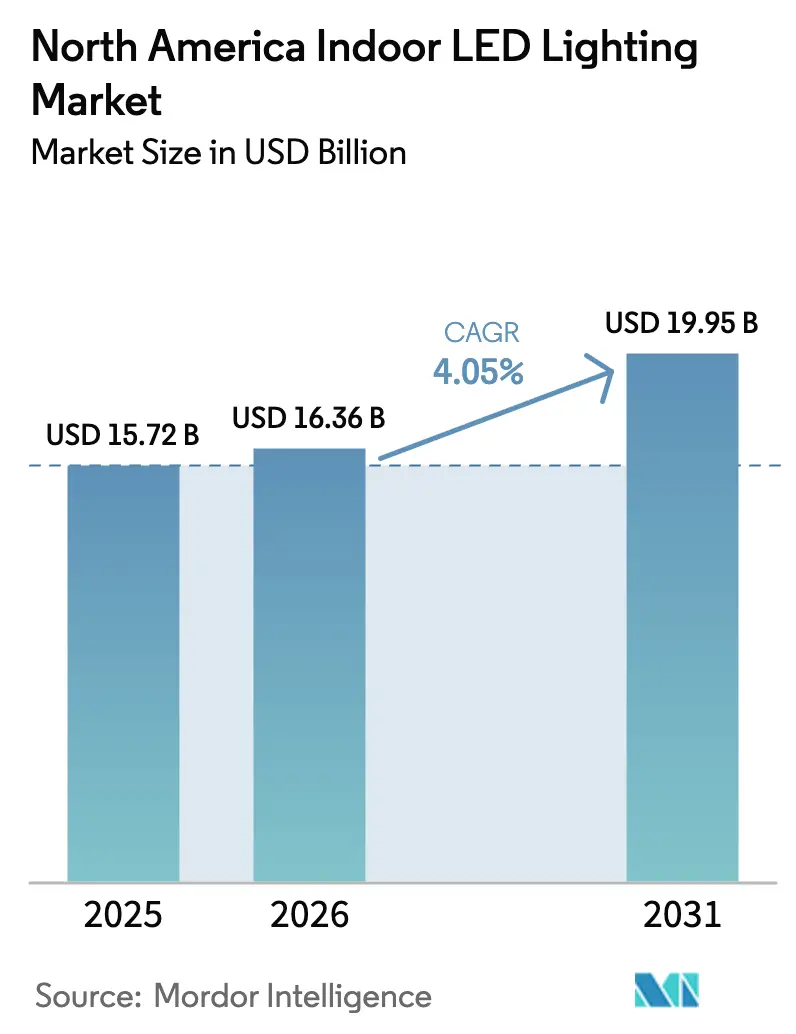
| Tamaño del mercado (2026) | USD 16.36 mil millones |
| Tamaño del mercado (2031) | USD 19.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.05% CAGR |
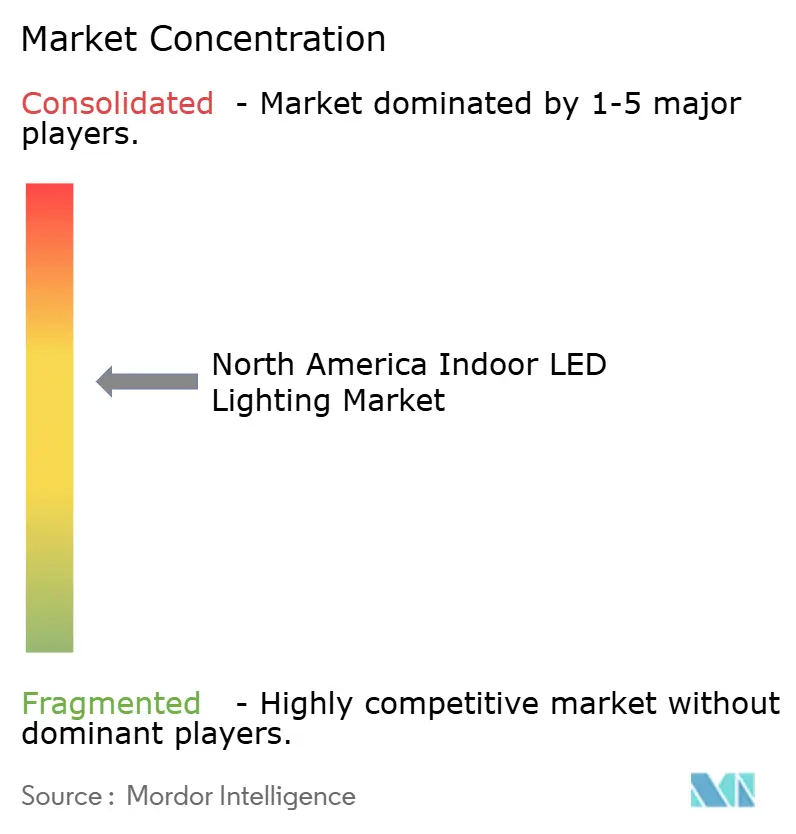
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de iluminación LED para interiores en Norteamérica realizado por Mordor Intelligence
El tamaño del mercado de iluminación LED para interiores en Norteamérica se valoró en 15.72 millones de dólares en 2025 y se estima que crecerá de 16.36 millones de dólares en 2026 a 19.95 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.05 % durante el período de pronóstico (2026-2031). Las prohibiciones regulatorias sobre lámparas ineficientes, los objetivos corporativos de cero emisiones netas y los reembolsos financiados por las empresas de servicios públicos son las principales fuerzas que impulsan el mercado de iluminación LED para interiores de Norteamérica en una trayectoria de crecimiento ascendente, aunque moderada. Los fabricantes están enfocando su atención en el costo total de propiedad porque los propietarios de edificios ven cada vez más las actualizaciones de iluminación desde una perspectiva de sostenibilidad, en lugar de considerarlas simplemente como un gasto de capital. Las economías de escala del lado de la oferta han reducido los precios de los componentes LED, reforzando la competitividad del mercado de iluminación LED para interiores de Norteamérica incluso sin reembolsos. Mientras tanto, la recuperación de la construcción señala una nueva demanda de luminarias que cumplan con los códigos, mientras que el comercio electrónico desbloquea una mayor adopción residencial de kits de iluminación conectados, lo que en conjunto sostiene el impulso a pesar de que las ganancias de los pioneros se estancan.
Conclusiones clave del informe
- Por tipo de producto, las luminarias lideraron con el 61.62% de la participación en el mercado de iluminación LED para interiores de América del Norte en 2025, mientras que las lámparas registraron la CAGR más rápida del 9.12% hasta 2031.
- Por aplicación, el sector residencial controló el 40.32 % del tamaño del mercado de iluminación LED para interiores de América del Norte en 2025 y se está expandiendo a una CAGR del 10.43 % hasta 2031.
- Por tipo de instalación, los proyectos de modernización representaron el 74.58 % del tamaño del mercado de iluminación LED para interiores de América del Norte en 2025, mientras que las nuevas instalaciones registran una CAGR del 7.86 % hasta 2031.
- Por canal de distribución, el comercio minorista mayorista controló el 55.12% de la participación en los ingresos en 2025, pero el comercio electrónico está creciendo a una CAGR del 7.63% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de iluminación LED para interiores en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas de eficiencia energética y prohibiciones de lámparas incandescentes y halógenas | + 1.2% | California, Canadá y toda América del Norte | Corto plazo (≤ 2 años) |
| Disminución de los precios de los componentes LED y mayor eficacia | + 0.8% | Beneficios de costos globales aplicados regionalmente | Mediano plazo (2-4 años) |
| Programas de reembolso de servicios públicos para reformas comerciales | + 0.6% | Territorios de servicios públicos con programas DSM | Corto plazo (≤ 2 años) |
| Compromisos corporativos de cero emisiones netas de carbono | + 0.9% | Centros de Fortune 500 en América del Norte | Mediano plazo (2-4 años) |
| Luminarias para edificios inteligentes y preparadas para IoT | + 0.7% | Núcleos urbanos de Estados Unidos y Canadá, México emergente | Mediano plazo (2-4 años) |
| Iluminación centrada en el ser humano en lugares de trabajo y escuelas | + 0.5% | Entornos comerciales e institucionales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas de eficiencia energética y prohibiciones de lámparas incandescentes y halógenas
Las políticas federales y estatales ahora exigen que casi todas las luminarias y lámparas nuevas cumplan con una eficacia de ≥ 45 lm/W, eliminando efectivamente las opciones tradicionales incandescentes y halógenas del mercado. [1] Departamento de Energía de EE. UU., “Plan de I+D de iluminación de estado sólido”, energy.gov El Título 24 de California y la armonización federal de Canadá han convertido el “LED primero” en un código de construcción predeterminado, asegurando que el mercado de iluminación LED interior de América del Norte crezca gracias al cumplimiento en lugar de actualizaciones discrecionales. Los códigos que hacen referencia a ASHRAE 90.1 refuerzan la demanda, incluso en recesiones económicas, porque la iluminación que no cumple con la normativa genera sanciones por renovación. Los fabricantes que precertifican productos para múltiples jurisdicciones pueden acortar los plazos de los proyectos, convirtiendo la complejidad regulatoria en una ventaja competitiva en lugar de una barrera. A medida que se alcanza cada hito de eliminación gradual, los distribuidores observan un aumento en la compra de existencias antiguas restantes, seguido de un cambio duradero hacia el LED.
Disminución de los precios de los componentes LED y mejora de la eficacia luminosa
El continuo aumento del rendimiento de los semiconductores permite a los fabricantes extraer más lúmenes por oblea, reduciendo el número de chips por luminaria y los precios promedio de venta. Las investigaciones sobre la orientación de los cristales de InGaN revelan una menor caída de la eficiencia a altas densidades de corriente, lo que permite chips de menor tamaño sin comprometer la producción. Estas ventajas técnicas impulsan un círculo virtuoso: los chips más económicos permiten una adopción más amplia, lo que a su vez genera un mayor volumen de ventas para reducir aún más los costos. Por lo tanto, el mercado norteamericano de iluminación LED para interiores ve cómo el periodo de recuperación de la inversión en modernizaciones se reduce a menos de dos años en muchos escenarios comerciales. En comparación, la hermeticidad al galio en 2024 produjo picos de precios spot, las estrategias de abastecimiento diversificadas y las películas de conversión de color sin fósforo están mitigando impactos similares.
Programas de reembolso de servicios públicos para modernizaciones comerciales
Los presupuestos de gestión de la demanda (DSM) permiten a las empresas de servicios públicos, como Duke Energy, ofrecer hasta 75 USD por luminaria que cumpla los requisitos, lo que reduce instantáneamente la amortización del proyecto para los propietarios de almacenes y oficinas. Los programas de Con Edison reembolsan entre el 30 % y el 50 % de los costes de material, lo que genera oleadas de modernización breves pero intensas que presionan la disponibilidad de mano de obra de los contratistas. Los niveles de reembolso recompensan cada vez más las luminarias listas para su control, impulsando el mercado norteamericano de iluminación LED para interiores hacia sistemas en red en lugar de simples intercambios individuales. Dado que los fondos de DSM cuestan a las empresas de servicios públicos menos que la nueva capacidad de generación, las renovaciones de programas siguen siendo políticamente atractivas incluso cuando los precios mayoristas de la energía se suavizan, lo que consolida una cartera fiable de demanda de modernización.
Compromisos de cero emisiones netas de carbono a nivel corporativo
Los compromisos de sostenibilidad de los inquilinos de las empresas Fortune 500 exigen que los administradores de instalaciones demuestren reducciones absolutas de emisiones, no solo ratios de intensidad. Las renovaciones LED, junto con controles avanzados, generan ahorros inmediatos de Alcance 2 y, por lo tanto, ocupan un lugar destacado en las hojas de ruta de descarbonización. El compromiso de Signify de ser neutral en carbono para 2030 refuerza su credibilidad al asesorar a sus clientes sobre la huella de carbono del ciclo de vida. Los equipos de compras ahora solicitan Declaraciones Ambientales de Producto (DAP) y garantías de recuperación de reciclaje durante las convocatorias de propuestas (RFP), lo que aleja la competencia del precio más bajo al menor coste total de carbono. Por lo tanto, el mercado norteamericano de iluminación LED para interiores se beneficia de un imperativo estratégico a nivel directivo que trasciende los ciclos presupuestarios a corto plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto inicial de capital en proyectos a gran escala | -0.7% | Instalaciones comerciales e industriales. | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de LED y controladores | -0.5% | Flujos globales de semiconductores | Mediano plazo (2-4 años) |
| Normas complejas sobre reciclaje al final de la vida útil y residuos electrónicos | -0.3% | Provincias con leyes EPR | Largo plazo (≥ 4 años) |
| Dependencia de fósforos y sustratos de tierras raras | -0.4% | Mercados globales de materiales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto inicial de capital en proyectos a gran escala
Las renovaciones integrales de almacenes o campus pueden superar los 5 millones de dólares, lo que prolonga los ciclos de aprobación entre 12 y 18 meses, incluso con plazos de amortización atractivos. Los contratos de Energía como Servicio (EaaS) abordan este obstáculo al desviar los costos del balance general y vincular el reembolso a ahorros verificados. Sin embargo, los directores financieros aún consideran los diferenciales de interés y el impacto de las cláusulas contractuales. Las empresas con múltiples sedes deben armonizar los SKU de las luminarias, los protocolos de control y la capacitación de los instaladores, lo que añade costos de coordinación que diluyen las tasas de amortización principales. En consecuencia, algunos programas de modernización se implementan por fases, lo que prolonga la generación de ingresos para los proveedores del mercado norteamericano de iluminación LED para interiores.
Volatilidad de la cadena de suministro de LED y controladores electrónicos
La salida de Samsung de la producción de LED básicos en 2024 redujo la cartera de proveedores, lo que aumentó el riesgo de concentración para los compradores de chips. Los picos en el precio del galio pusieron de manifiesto la exposición a un único insumo crítico, mientras que la demanda automotriz absorbió la capacidad de los circuitos integrados de los controladores, retrasando las entregas de los fabricantes de equipos originales (OEM) de iluminación hasta 16 semanas. Los fabricantes con líneas de controladores integradas verticalmente cumplieron los plazos de forma más consistente, lo que les permitió obtener un posicionamiento privilegiado. Los planificadores de proyectos ahora cuentan con un mayor inventario de reserva, pero esta inversión de capital compensa parte de los beneficios de la reducción de costos de los LED en la industria de la iluminación LED para interiores de Norteamérica.
Análisis de segmento
Por tipo de producto: Luminarias de plomo a pesar del aumento repentino del crecimiento de las lámparas
Las luminarias mantuvieron una participación del 61.62 % en el mercado norteamericano de iluminación LED para interiores en 2025, lo que confirma la preferencia de los contratistas por luminarias integradas que combinan elementos ópticos, térmicos y de control en un solo paquete. Sin embargo, las lámparas de reequipamiento se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 9.12 % hasta 2031, ya que los propietarios reemplazan las bombillas una por una sin necesidad de recablear. El subsegmento de las luminarias se fortalece gracias a la demanda de edificios inteligentes, ya que los sensores integrados en fábrica reducen la mano de obra en campo y simplifican la puesta en servicio, características que los especificadores valoran en las evaluaciones de ofertas. Innovaciones como las rejillas micro-LED, destacadas por recientes solicitudes de patente de Meta, prometen carcasas más delgadas y una mayor eficacia, lo que proporciona a las luminarias ventajas técnicas adicionales.
El impulso de las lámparas se debe en gran medida a la gran cantidad de casquillos Edison y de clavija instalados en Norteamérica. Las promociones en tiendas y el etiquetado conforme al Título 24 impulsan las compras en paquetes múltiples a granel. A medida que la eficacia de las lámparas converge con la de las luminarias, los compradores perciben una penalización mínima por quedarse con los formatos habituales. Por lo tanto, el mercado norteamericano de iluminación LED para interiores equilibra un segmento de luminarias impulsado por la innovación con un segmento de lámparas impulsado por el precio, cada uno atendiendo a distintas necesidades de presupuesto y rendimiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: predominio residencial según tamaño y crecimiento
Las aplicaciones residenciales generaron el 40.32 % de los ingresos del mercado norteamericano de iluminación LED para interiores en 2025, a la vez que lideraron el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 10.43 %. La integración de asistentes de voz impulsa su adopción, ya que los consumidores ahora vinculan las bombillas a rutinas más amplias de hogar inteligente, que incluyen termostatos y cámaras de seguridad. Las oficinas comerciales siguen este ejemplo, ya que los programas de bienestar corporativo adoptan esquemas de blanco ajustables que imitan los ciclos circadianos. Los comercios utilizan iluminación de acento para aumentar los tiempos de permanencia y el tamaño de las cestas, mientras que los hospitales se centran en la sintonización espectral para facilitar la recuperación de los pacientes.
Los sectores educativo y hotelero apuestan por la atenuación dinámica para mejorar la concentración y el ambiente, respectivamente, aunque las limitaciones presupuestarias frenan la velocidad de implementación. Las instalaciones industriales se mantienen pragmáticas, priorizando las modernizaciones de grandes alturas que reducen drásticamente las facturas de kWh en lugar de las funciones avanzadas de RGB o sensores. En todos los sectores, el mercado norteamericano de iluminación LED para interiores se diversifica: ninguna aplicación domina actualmente una cuota de mercado abrumadora, lo que protege a los fabricantes de fluctuaciones cíclicas.
Por tipo de instalación: La mayoría de las renovaciones se enfrentan a nuevos desafíos de instalación
Las modernizaciones representaron el 74.58 % del gasto en 2025, lo que demuestra la enorme cantidad de lámparas fluorescentes troffer y bahías de sodio de alta presión que aún necesitan ser reemplazadas. Los contratos de Energía como Servicio (EaaS) aceleran la conversión al financiar las actualizaciones con presupuestos operativos fuera de balance, vinculados a ahorros medidos. Sin embargo, la tasa de crecimiento anual compuesta (TCAC) del 7.86 % registrada por las nuevas instalaciones indica un cambio de rumbo a medida que la construcción se recupera y la normativa prescribe el uso de LED desde la fase de proyecto. Los nuevos proyectos suelen especificar luminarias preparadas para la red, lo que reduce los costos de las futuras actualizaciones, pero aumenta la complejidad del diseño inicial.
Los contratistas de modernización se enfrentan a las peculiaridades del cableado existente, la profundidad de los plénums del techo y, en ocasiones, la eliminación del amianto, todo lo cual prolonga los plazos del proyecto. Por otro lado, las nuevas instalaciones permiten a los arquitectos integrar el aprovechamiento de la luz natural y la detección de ocupación en los sistemas centrales de gestión de edificios, lo que aumenta las expectativas de funcionalidad en el mercado norteamericano de iluminación LED para interiores.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el dominio del comercio minorista mayorista se ve desafiado por el comercio electrónico
Los puntos de venta mayoristas suministraron el 55.12 % de las luminarias en 2025, aprovechando el inventario local y el apoyo a las especificaciones de los socios comerciales. Fusiones como la compra de Smart Lighting Solutions por parte de Bell & McCoy en mayo de 2025 consolidan esta ventaja al ampliar la cobertura geográfica y la gama de productos. Sin embargo, la tasa de crecimiento anual compuesta (TCAC) del 7.63 % registrada por el comercio electrónico subraya un cambio en el comportamiento del comprador: los propietarios de viviendas y las pequeñas empresas consideran la entrega a domicilio y la compra de paquetes con un solo clic más convenientes que las visitas presenciales a las tiendas físicas.
Las ventas directas a grandes empresas implican la gestión de proyectos complejos en múltiples ubicaciones que requieren servicios de ingeniería y coordinación de garantías. La debilidad del comercio electrónico reside en el soporte técnico posventa para sistemas DMX, DALI o PoE; estas deficiencias protegen la relevancia de los mayoristas en los segmentos de mayor valor de la industria de la iluminación LED para interiores en Norteamérica.
Análisis geográfico
Estados Unidos controlaba el 33.28 % del mercado norteamericano de iluminación LED para interiores en 2025, impulsado por fondos federales de infraestructura y mandatos estatales como el Título 24 de California y la Ley Local 97 de Nueva York. Las densas sedes corporativas en Nueva York, Texas y California especifican luminarias premium con controles sofisticados para cumplir con las obligaciones de informes ESG. Las iniciativas de localización de la cadena de suministro, incluida la reducción de la exposición de Signify a componentes chinos por debajo del 20 %, protegen a los compradores estadounidenses de las fluctuaciones arancelarias o de los fletes.
Canadá contribuye a una curva de demanda más estable y madura gracias a estándares nacionales alineados con los criterios de eficiencia estadounidenses. Las empresas de servicios públicos provinciales ofrecen generosos descuentos, pero las leyes de responsabilidad extendida del productor en provincias como Nuevo Brunswick aumentan los costos al final de la vida útil, que los fabricantes deben considerar en sus precios. Estas regulaciones también impulsan la exploración temprana de modelos de negocio de economía circular en el mercado norteamericano de iluminación LED para interiores.
México, que se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.54% hasta 2031, se beneficia de la deslocalización de las cadenas de suministro y la modernización industrial. Las plantas automotrices, los centros logísticos y las maquiladoras exigen iluminación de gran altura y de trabajo que cumpla con las directrices de visibilidad de la OSHA de EE. UU., lo que facilita la alineación de las referencias de productos entre fronteras. La modernización gubernamental de hospitales y escuelas inyecta volumen adicional, aunque los ciclos de licitación son más largos y los obstáculos de financiación más altos que en los países vecinos del norte.
Panorama competitivo
El mercado norteamericano de iluminación LED para interiores se encuentra en un punto de consolidación moderado: los cinco principales fabricantes controlan juntos una cuota cercana al 60%, pero los nuevos participantes prosperan en nichos especializados como la horticultura y la desinfección UV-C. La compra de QSC por parte de Acuity Brands por 1.215 millones de dólares ilustra un giro hacia los "espacios inteligentes" integrados que combinan la iluminación con las capas de audio y vídeo y control. [4] Acuity Brands, "Acuity Announces Agreement to Acquire QSC, LLC", acuitybrands.com Signify, tras haber reducido su plantilla en 2,500 personas en 2024 y disminuido su deuda en 440 millones de euros, centra su estrategia en sistemas conectados y plataformas de iluminación agrícola.
La retirada de Samsung de los chips LED básicos otorga a empresas como Nichia, Lumileds y Cree una mayor capacidad de negociación sobre los precios de las matrices, lo que intensifica las disputas por la diferenciación en la cadena de suministro. La guerra de patentes persiste: la decisión de la PTAB en marzo de 2025 de revisar la patente de filamento blanco de Feit genera incertidumbre en el subsegmento de las bombillas de filamento decorativo. A nivel de canal, las fusiones de agencias, como la adquisición de ELS por parte de SESCO, amplían el alcance geográfico para contrarrestar a los competidores en línea, mientras que la integración vertical en la electrónica de controladores protege a los fabricantes de equipos originales (OEM) de la escasez de circuitos integrados (CI).
Las oportunidades emergentes en espacios blancos incluyen luminarias para horticultura que aprovechan la capacidad de ajuste del espectro, así como ofertas centradas en el ser humano para la salud y la educación que combinan el control circadiano con modos antimicrobianos. Las empresas más pequeñas se consolidan mediante contratos de Energía como Servicio (EaaS), compensando la limitada escala de fabricación con la financiación de la innovación. A medida que los programas de reembolso vinculan cada vez más los pagos al rendimiento de los controles verificados, el análisis de software se convierte en una nueva frontera competitiva en el mercado norteamericano de la iluminación LED para interiores.
Líderes de la industria de iluminación LED para interiores en América del Norte
Signify NV
Marcas de agudeza, Inc.
Hubbell Incorporated
Eaton Corporation plc (Soluciones de iluminación Cooper)
ams-OSRAM AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Bell & McCoy adquirió Smart Lighting Solutions, ampliando la cobertura al mercado de especificaciones de Atlanta.
- Marzo de 2025: La PTAB de EE. UU. aceptó una revisión inter partes de la patente del LED de filamento blanco de Feit Electric, desafiando posiciones de propiedad intelectual competitivas.
- Enero de 2025: Signify reportó ventas en 2024 por EUR 6.1 millones (USD 6.4 millones) y anunció una recompra de acciones por EUR 150 millones (USD 174.13 millones) para 2025.
Alcance del informe del mercado de iluminación LED para interiores en América del Norte
Los segmentos de iluminación agrícola, comercial, industrial, de almacén y residencial se incluyen en la categoría de iluminación interior. Los segmentos de Estados Unidos se incluyen en la categoría de país.| Lámparas |
| Luminarias/Accesorios |
| Residencial |
| Oficinas Comerciales |
| Tiendas Minoristas. |
| Hospitalidad |
| Instalaciones industriales |
| Sanidad y Educación |
| Otras aplicaciones |
| Nueva instalación |
| Instalación de reacondicionamiento |
| Ventas directas |
| Venta al por mayor al por menor |
| E-commerce |
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de producto | Lámparas |
| Luminarias/Accesorios | |
| por Aplicación | Residencial |
| Oficinas Comerciales | |
| Tiendas Minoristas. | |
| Hospitalidad | |
| Instalaciones industriales | |
| Sanidad y Educación | |
| Otras aplicaciones | |
| Por tipo de instalación | Nueva instalación |
| Instalación de reacondicionamiento | |
| Por canal de distribución | Ventas directas |
| Venta al por mayor al por menor | |
| E-commerce | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
Definición de mercado
- ILUMINACIÓN INTERIOR - Incorpora todas las lámparas y accesorios/luminarias LED que se utilizan para iluminar la sección interior de edificios residenciales, comerciales, industriales e iluminación agrícola. El LED ofrece un brillo eficiente con mayor durabilidad en comparación con otras tecnologías de iluminación.
- ILUMINACIÓN EXTERIOR Incorpora luminarias LED para iluminación exterior. Por ejemplo, para iluminar calles y autopistas, centros de transporte, estadios y otros espacios públicos como estacionamientos.
- ILUMINACIÓN AUTOMOTRIZ - Se refiere a los aparatos de iluminación instalados con fines de iluminación y señalización. Se utiliza tanto en la iluminación exterior como interior del vehículo. Los faros, las luces antiniebla y las luces de circulación diurna (DRL) son ejemplos de luces exteriores, mientras que las luces de la cabina son luces interiores.
- USUARIO FINAL - Se refiere al área de aplicación de uso final donde se instalará la luminaria LED. Por ejemplo, en términos de iluminación interior, tenemos como categoría de usuario final residencial, comercial e industrial. Para la iluminación de automóviles, los principales usuarios finales considerados son los fabricantes de automóviles y la venta de posventa.
| Palabra clave | Definición |
|---|---|
| Lumen | Lumen es una unidad de flujo luminoso en el Sistema Internacional de Unidades que es igual a la cantidad de luz emitida a través de un ángulo sólido por una fuente de intensidad de una candela que irradia igualmente en todas direcciones. |
| Vela de pie | Un pie-candela (o pie-candela, fc, lm/ft2 o ft-c) es una medida de la intensidad de la luz. Un pie-bujía se define como luz suficiente para saturar un cuadrado de un pie con un lumen de luz. |
| Índice de reproducción cromática (CRI) | El índice de reproducción cromática (CRI) es una medida de cómo se reproducen los colores naturales bajo una fuente de luz blanca artificial en comparación con la luz solar. El índice se mide de 0 a 100, y un 100 perfecto indica que los colores de los objetos bajo la fuente de luz aparecen iguales que bajo la luz solar natural. |
| Flujo luminoso | El flujo luminoso es una medida de la potencia de la luz visible producida por una fuente de luz o un dispositivo de iluminación. Se mide en lúmenes (lm). |
| Costo anual de energía | Costo Energético Anual significa el consumo promedio diario de energía multiplicado por 365 (días por año), expresado en kilovatios hora por año (kWh/a). |
| Controladores de voltaje constante | Los controladores de voltaje constante están diseñados para un único voltaje de salida de corriente continua (CC). Los controladores (o fuentes de alimentación) de voltaje constante más comunes son 12 VCC o 24 VCC. Una luz LED clasificada para voltaje constante generalmente especifica la cantidad de voltaje de entrada que necesita para funcionar correctamente. |
| Conductor de corriente constante | Los controladores LED de corriente constante están diseñados para un rango designado de voltajes de salida y una corriente de salida fija (mA). Los LED que están clasificados para funcionar con un controlador de corriente constante requieren un suministro de corriente designado, generalmente especificado en miliamperios (mA) o amperios (A). Estos controladores varían el voltaje a lo largo de un circuito electrónico que permite que la corriente permanezca constante en todo el sistema LED. |
| Estándares Mínimos de Rendimiento Energético (MEPS) | Los Estándares Mínimos de Rendimiento Energético especifican el nivel mínimo de rendimiento energético que los electrodomésticos y equipos deben cumplir o superar antes de poder suministrarlos o utilizarlos con fines comerciales. |
| Eficacia luminosa | La eficacia luminosa es una medida comúnmente utilizada en la industria de la iluminación que indica la capacidad de una fuente de luz para emitir luz visible utilizando una cantidad determinada de energía. |
| Iluminación de estado sólido | La iluminación de estado sólido (SSL) es un tipo de iluminación que utiliza diodos emisores de luz (LED) semiconductores, diodos emisores de luz orgánicos (OLED) o diodos emisores de luz de polímero (PLED) como fuentes de iluminación en lugar de filamentos eléctricos. plasma (utilizado en lámparas de arco como las fluorescentes) o gas. |
| Vida nominal de la lámpara | La vida útil de la lámpara, también conocida como vida nominal, es el tiempo en horas que durará una lámpara antes de que un porcentaje de ellas se queme. |
| Temperatura de color | La temperatura de color es una escala que mide qué tan "cálida" (amarilla) o "fría" (azul) es la luz de una fuente particular. Se mide en grados de la escala Kelvin (abreviada como K), y cuanto mayor es el número, más "fría" es la luz. Cuanto menor sea el número "K", más "cálida" será la luz. |
| Clasificación de protección de ingreso (clasificación IP) | La clasificación IP (protección de ingreso) de una bombilla o artefacto de iluminación declara el nivel de protección que tiene contra la suciedad y el agua. |
| Índice de fidelidad | El índice general de fidelidad del color, Rf, representa qué tan cerca se reproducen (presentan) las apariencias de color de todo el conjunto de muestras en promedio mediante una luz de prueba en comparación con aquellas bajo un iluminante de referencia. |
| Índice de gama | El área de gama se define como “el área encerrada por un conjunto de muestras de color de prueba iluminadas por una fuente de luz, en un diagrama de cromaticidad bidimensional o un plano de espacio de color”. 1 Dentro de un espacio de color definido, una “gama” describe el subconjunto de colores que se pueden percibir en condiciones de iluminación específicas. |
| Intervalos | En la industria de la iluminación, el acto de "agrupar" LED es el proceso de clasificar los LED según ciertas características, como color, voltaje y brillo. |
| La iluminación de acento | La iluminación de acento, también llamada resaltado, enfatiza los objetos enfocando la luz directamente sobre ellos. La iluminación de acento se utiliza dentro y fuera de la casa para resaltar lugares como una entrada o para crear efectos dramáticos. |
| Controlador regulable | Un controlador de atenuación tiene dos funciones: Como controlador, convierte la entrada de red de 230 V CA en una salida de CC de bajo voltaje. Como atenuador, reduce la cantidad de energía eléctrica que fluye hacia los LED, lo que hace que se atenúen. |
| Parpadeo | El parpadeo es la variación repetida y frecuente en la salida de una fuente de luz a lo largo del tiempo. |
| Fluorescente | Propiedad de los materiales definida como la capacidad de emitir luz después de absorber radiación electromagnética como la luz visible o ultravioleta. |
| Candela | La candela es la unidad de intensidad luminosa en el Sistema Internacional de Unidades. Mide la salida de luz por unidad de ángulo sólido emitida desde una fuente de luz en una dirección específica. |
| LUX | Lux se utiliza para medir la cantidad de luz emitida en un área determinada: un lux equivale a un lumen por metro cuadrado. Nos permite medir la "cantidad" total de luz visible presente y la intensidad de la iluminación sobre una superficie. |
| Uniformidad (U0) | La uniformidad de la iluminación tiene efectos significativos en el rendimiento visual tanto en zonas interiores como exteriores. El valor de uniformidad (representado como U0) se puede encontrar dividiendo el brillo mínimo (Emin) resultante de los cálculos según el orden de iluminación actual, por el valor de brillo promedio (Eavg). |
| Espectro de luz visible | El espectro de luz visible es el segmento del espectro electromagnético que el ojo humano puede ver. Más simplemente, este rango de longitudes de onda se llama luz visible. Normalmente, el ojo humano puede detectar longitudes de onda de 380 a 700 nanómetros. |
| Temperatura ambiente | La temperatura ambiente es la temperatura del aire que rodea un gabinete eléctrico. |
| Control de atenuación controlado por corriente | La atenuación controlada por corriente controla el brillo del LED variando la corriente aplicada con un regulador de 0-10 V. La atenuación controlada por corriente es suave y compatible con vídeo HD. Solo puede atenuarse hasta un mínimo del 5 % de la salida de luz. |
| Consorcio de luz de diseño | Es una asociación de partes interesadas en eficiencia energética en los Estados Unidos y Canadá para "promover soluciones de iluminación de calidad, rendimiento y eficiencia energética para el sector comercial". |
| Pulse Width Modulation | La modulación de ancho de pulso, o modulación de duración de pulso, es un método para controlar la potencia promedio entregada por una señal eléctrica. |
| Dispositivo montado en superficie | Un dispositivo de montaje superficial (SMD) es un dispositivo electrónico cuyos componentes se montan o colocan directamente sobre la superficie de una placa de circuito impreso. |
| Corriente alterna | La corriente alterna es una corriente eléctrica que periódicamente invierte su dirección y cambia su magnitud continuamente con el tiempo, a diferencia de la corriente continua, que fluye solo en una dirección. |
| Corriente continua | La corriente continua (DC) es una corriente eléctrica unidireccional, por lo que el flujo de carga es siempre en la misma dirección. |
| Ángulo de haz | El ángulo del haz (también llamado dispersión del haz) es una medida de cómo se distribuye la luz. En cualquier plano perpendicular a la línea central de la luz, el ángulo del haz es el ángulo entre dos rayos donde la intensidad de la luz es el 50% de la intensidad máxima de la luz. |
| Sistemas de iluminación solar de mástil alto basados en LED | Una luz LED solar de mástil alto es una fuente elevada de luces de alta iluminación (6 a 8 luces) y con alta intensidad en el medio de los cruces principales (carreteras de circunvalación, carreteras de circunvalación exterior), que se encienden o iluminan automáticamente en ausencia de luz (en horarios específicos o en momentos periódicos, todas las noches). |
| LED de diodo montado en superficie (SMD) | Un diodo de montaje en superficie es un tipo que emite luz y se monta de forma plana y se suelda a una placa de circuito. |
| LED de chip integrado (COB) | Un LED COB son básicamente múltiples chips LED (generalmente 9 o más) pegados directamente sobre un sustrato por el fabricante para formar un solo módulo. |
| LED de paquete dual en línea (DIP) | Un paquete dual en línea (DIP o DIL) es un paquete de componentes electrónicos con una caja rectangular y dos filas paralelas de clavijas de conector eléctrico. |
| Luces LED de grafeno | Una bombilla LED de grafeno es simplemente una bombilla LED cuyo filamento ha sido recubierto de grafeno. Se informa que una bombilla LED de grafeno es un 10% más eficiente que las bombillas LED normales y son más baratas de fabricar y comprar. |
| Bombillas de maíz LED | Las luces LED Corn están diseñadas como una alternativa energéticamente eficiente a las lámparas SON y de descarga de alta intensidad (HID). Utiliza una gran cantidad de LED sobre una estructura metálica para proporcionar suficiente luz. Esta disposición de LED se parece mucho a una mazorca de maíz, de ahí el nombre "luz de maíz". |
| El ingreso per capita | El ingreso per cápita o ingreso total mide el ingreso promedio obtenido por persona en un área determinada en un año específico. Se calcula dividiendo el ingreso total del área por su población total. El ingreso per cápita es el ingreso nacional dividido por el tamaño de la población. |
| Estaciones de carga | Una estación de carga, también conocida como estación de carga o servicio público de vehículos eléctricos, es una fuente de alimentación que proporciona energía eléctrica para cargar vehículos eléctricos enchufables. |
| faro | Un faro es una luz que se monta en la parte delantera de un automóvil e ilumina la carretera que tiene delante. Los faros LED de luz baja y luz alta son categorías adicionales para estos faros LED. |
| Luz de circulación diurna (DRL) | Una luz de circulación diurna es un dispositivo de iluminación blanca, amarilla o ámbar montado en la parte delantera de un vehículo motorizado o de una bicicleta. |
| Luz de señal direccional | Las luces de señal direccional son las luces delanteras y traseras de un automóvil que parpadean para mostrar la dirección de un giro. |
| Luz de freno | Una luz roja que se monta en la parte trasera de un automóvil y se enciende cuando se usan los frenos para mostrar que el automóvil está detenido. |
| Luz inversa | La luz de marcha atrás está en la parte trasera del vehículo para indicar su movimiento hacia atrás. |
| Luz de la cola | En la parte trasera de un vehículo de carretera hay una luz roja que se puede ver en la oscuridad. Las luces de freno, marcha atrás y señales direccionales son parte de él. |
| Luz de niebla | Luces brillantes en automóviles utilizadas para aumentar la visibilidad en la carretera en condiciones de niebla o para advertir a otros conductores de la presencia del vehículo. |
| Vehículo de pasajeros | Un vehículo de pasajeros es un vehículo de carretera, distinto de un ciclomotor o una motocicleta, destinado al transporte de personas y diseñado para un máximo de 8 a 9 plazas. |
| Vehiculo comercial | Un vehículo comercial (autobús, camión, furgoneta) es cualquier tipo de vehículo de motor utilizado para transportar mercancías o pagar pasajeros. |
| Vehículos de dos ruedas (2W) | Un vehículo de dos ruedas es un vehículo que circula sobre dos ruedas. |
| Calles y carreteras | Tanto las carreteras como las calles se refieren a superficies duras y planas del suelo por las que pueden circular vehículos, personas y animales. Dado que las calles suelen estar en ciudades y pueblos, suelen tener casas y edificios a ambos lados. La carretera está en el campo y a veces pasa por bosques y campos. |
| Iluminación de horticultura | La horticultura es la ciencia y el arte de cultivar, producir, comercializar y utilizar de forma sostenible plantas alimenticias y ornamentales cultivadas intensivamente y de alta calidad. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes de centros de datos.
- Paso 1: Recopilación de datos sin procesar: Para comprender el mercado, inicialmente se identificaron todos los puntos de datos críticos. Se registró o estimó información crítica sobre países y regiones de interés, incluidos el ingreso per cápita, la población, la producción automotriz, la tasa de interés de los préstamos para automóviles, el número de automóviles en carretera, la importación total de LED y el consumo de electricidad para iluminación, entre otros, en base a cálculos internos.
- Paso 2: Identificar variables clave: Para construir un modelo de pronóstico robusto, se identificaron variables clave como Número de Hogares, Producción Automotriz, Redes Viales, entre otras. A través de un proceso iterativo, se establecieron las variables requeridas para el pronóstico del mercado y se construyó el modelo utilizando estas variables.
- Paso 3: construir un modelo de mercado: Con base en datos y datos críticos de tendencias de la industria (variables), incluidos los precios de LED, la tasa de penetración de LED y los factores macro y microeconómicos del proyecto, se utilizaron para construir el pronóstico del mercado.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




