

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
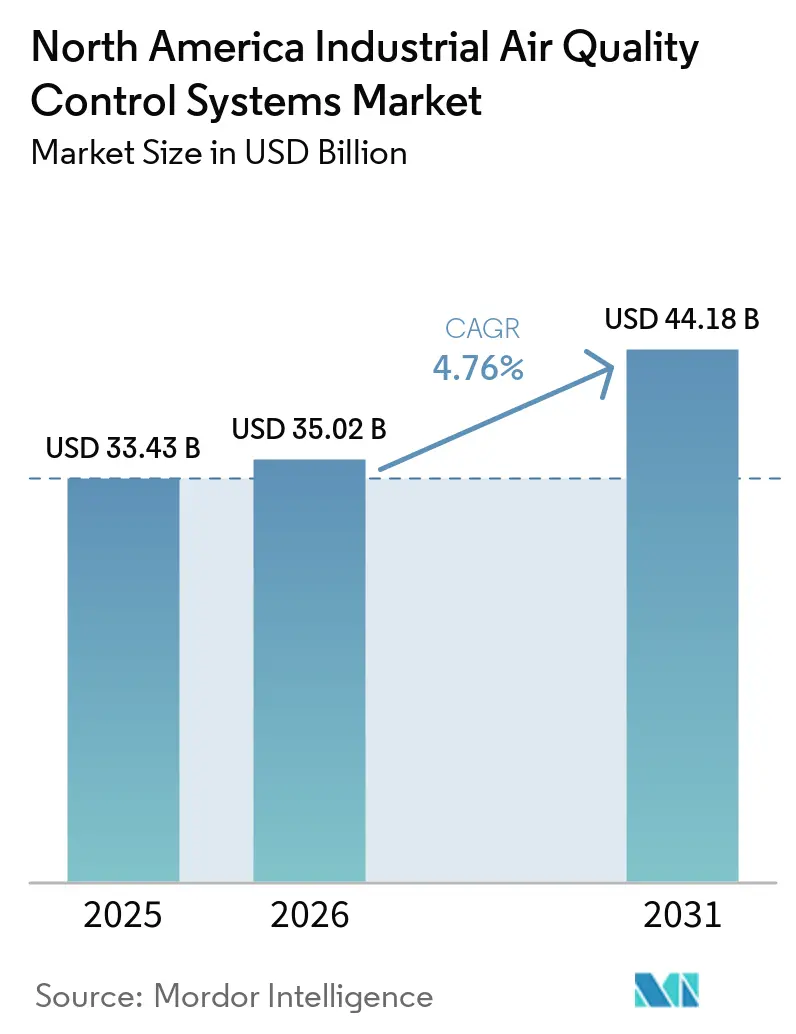
| Tamaño del mercado (2026) | USD 35.02 mil millones |
| Tamaño del mercado (2031) | USD 44.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.76% CAGR |
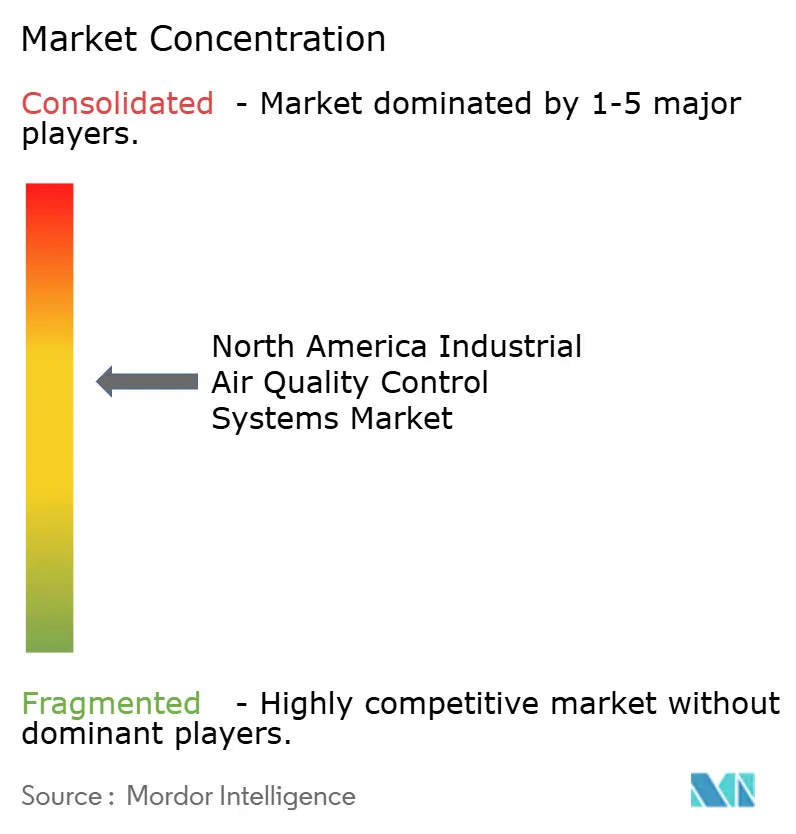
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de control de calidad del aire industrial en Norteamérica por Mordor Intelligence
Se espera que el mercado de sistemas de control de la calidad del aire industrial en Norteamérica crezca de 33.43 millones de dólares en 2025 a 35.02 millones de dólares en 2026, y se prevé que alcance los 44.18 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.76 % entre 2026 y 2031. Este crecimiento está impulsado por requisitos más estrictos de cumplimiento de la normativa sobre calidad del aire, especialmente después de que la Agencia de Protección Ambiental de Estados Unidos (EPA) revisara el estándar anual principal de PM2.5 a 9.0 µg/m³ en febrero de 2024, lo que aumentó la presión sobre las instalaciones industriales para que modernicen sus equipos de control de emisiones. [1] Agencia de Protección Ambiental, “Reclasificación de la Ley de Aire Limpio de las Áreas de Incumplimiento de Ozono de San Antonio, Dallas-Fort Worth y Houston-Galveston-Brazoria, TX”, Registro Federal, federalregister.gov La nueva inversión industrial vinculada a nearshoring, la actividad de refinería y la demanda de energía relacionada con los centros de datos también está aumentando la presión de permisos en los principales corredores de EE. UU., lo que está elevando la demanda de depuradores, filtros y sistemas de control integrados. El mercado de sistemas de control de calidad del aire de América del Norte también se está beneficiando de los planes de modernización relacionados con la captura de carbono en cemento, acero y energía, porque estos proyectos necesitan gases de combustión más limpios antes de que los sistemas de captura puedan operar de manera confiable. [2] Gobierno de Canadá, “Canadá se asocia con Heidelberg Materials para impulsar la descarbonización de la industria del cemento”, Innovación, Ciencia y Desarrollo Económico de Canadá, canada.ca La estrategia de los proveedores está cambiando hacia contratos agrupados más grandes que combinan hardware, controles y servicios de rendimiento, lo que favorece a los proveedores con una sólida experiencia en ingeniería y capacidad de ejecución. Al mismo tiempo, las limitaciones de fabricación, la disponibilidad de catalizadores y la escasez de mano de obra cualificada están ralentizando la conversión de proyectos y manteniendo el mercado norteamericano de sistemas de control de la calidad del aire en una senda de crecimiento constante en lugar de una de rápido crecimiento.
Conclusiones clave del informe
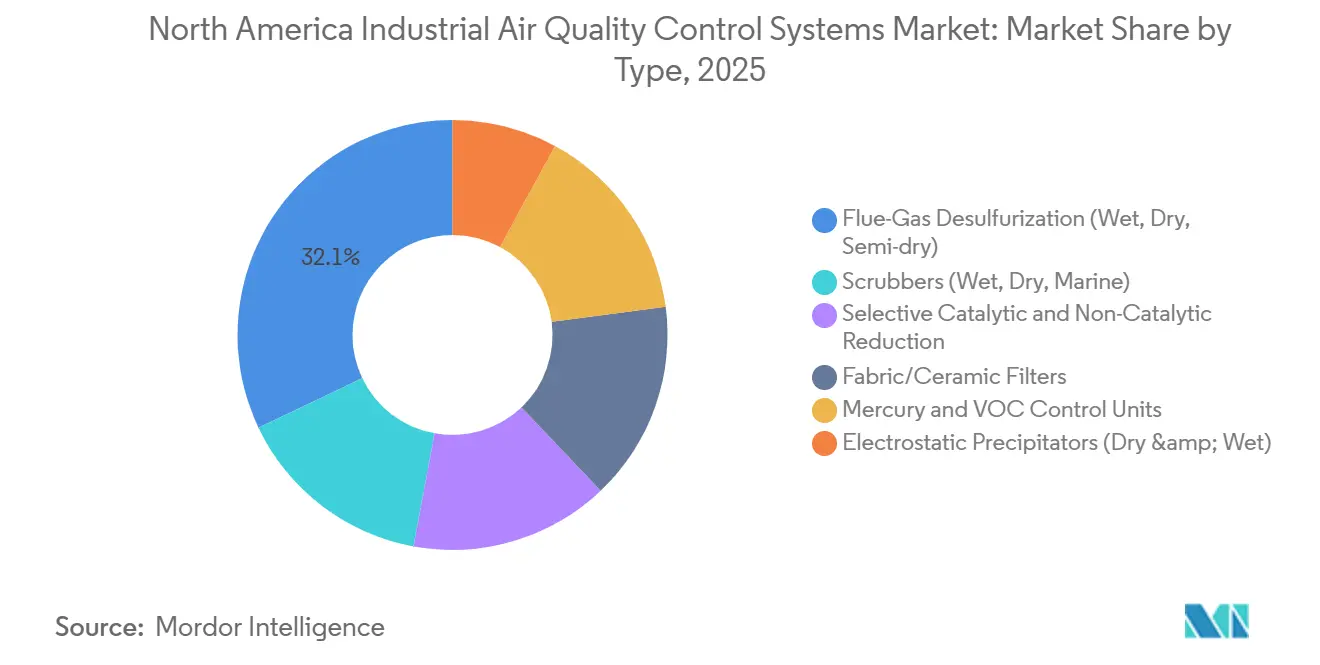
- Por tipo, la desulfuración de gases de combustión representó el 32.1% de la cuota de mercado de los sistemas de control de la calidad del aire en Norteamérica en 2025, mientras que se prevé que los filtros de tela y cerámica crezcan a una tasa de crecimiento anual compuesta del 5.3% hasta 2031.
- En lo que respecta al control de contaminantes, las partículas representaron el 34.7% del tamaño del mercado de sistemas de control de la calidad del aire en Norteamérica en 2025, mientras que se prevé que el control de COV se expanda a una tasa de crecimiento anual compuesta del 5.5% hasta 2031.
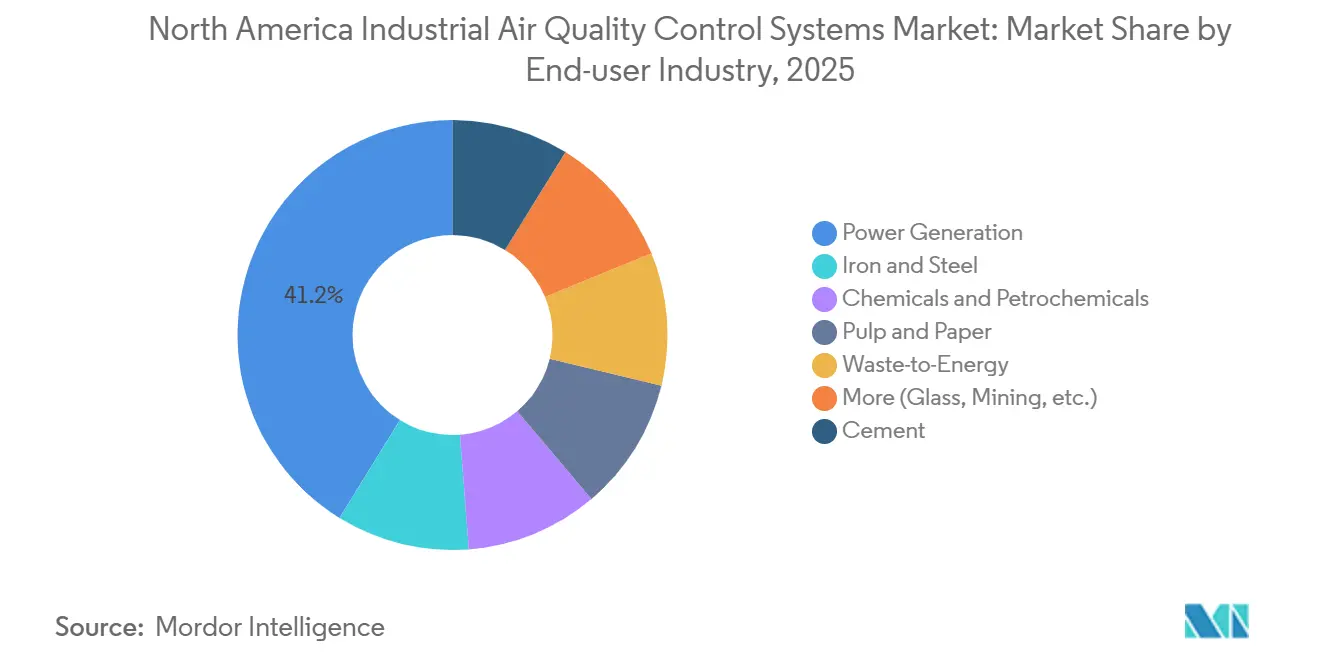
- Por sector de usuario final, la generación de energía acaparó el 41.2% de la demanda en 2025, mientras que se espera que el sector químico y petroquímico registre la mayor tasa de crecimiento anual compuesto (CAGR) en un 6.3% hasta 2031.
- Geográficamente, Estados Unidos representó el 78.6% de la cuota de mercado en 2025, mientras que se espera que México registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 6.1% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de sistemas de control de calidad del aire industrial en Norteamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cumplimiento más estricto de las normas sobre PM2.5 y ozono | + 1.2% | En todo Estados Unidos, con un efecto más pronunciado en California, el valle de Ohio, la región del Atlántico Medio y otros condados que no cumplen con los estándares de calidad del aire. | Corto plazo (≤ 2 años) |
| Mejoras en el control de metano y azufre en la industria del petróleo y el gas. | + 0.8% | Costa del Golfo de EE. UU., Cuenca Pérmica, Alberta y Columbia Británica | Mediano plazo (2-4 años) |
| Ola de modernización de cemento y acero preparada para CCUS | + 0.9% | Indiana, Missouri, Texas y Alberta | Largo plazo (≥ 4 años) |
| Optimización y mantenimiento predictivo mediante IA | + 0.5% | Adopción temprana en clústeres estadounidenses de refinación, energía y productos químicos. | Mediano plazo (2-4 años) |
| Menor margen de tolerancia en los permisos debido a la reducción de los umbrales de PM2.5. | + 0.4% | Corredores industriales de EE. UU. que cumplen o no cumplen los estándares | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El cumplimiento más estricto de las normas sobre PM2.5 y ozono transforma la economía de los permisos.
La Agencia de Protección Ambiental de EE. UU. redujo el estándar anual primario de PM2.5 a 9.0 µg/m³ en febrero de 2024, lo que endureció de inmediato el contexto de cumplimiento para las grandes fuentes industriales. [3] Agencia de Protección Ambiental, “Estándares de desempeño para fuentes nuevas, reconstruidas y modificadas, revisión climática del sector de petróleo y gas natural”, GovInfo, govinfo.gov Este cambio redujo el margen operativo en el que muchas instalaciones habían confiado al planificar expansiones de plantas o renovaciones de permisos. Los proyectos que antes podían avanzar con mejoras de control limitadas ahora enfrentan una mayor necesidad de demostrar un desempeño de emisiones más bajas bajo una revisión de calidad del aire más estricta. La presión aumentó aún más cuando Dallas-Fort Worth, Houston-Galveston-Brazoria y San Antonio fueron reclasificados de incumplimiento moderado a incumplimiento grave de ozono, efectivo en julio de 2024. [4] Agencia de Protección Ambiental, “Ley de Aire Limpio Reclasificación de las Áreas de Incumplimiento de Ozono de San Antonio, Dallas-Fort Worth y Houston-Galveston-Brazoria, TX”, Registro Federal, federalregister.gov Ese cambio redujo los umbrales de fuentes principales a 50 toneladas por año y pospuso las obligaciones de RACT hacia ventanas de implementación de 2026. En el mercado de sistemas de control de la calidad del aire de América del Norte, estas reglas combinadas están trasladando el gasto en filtros, depuradores y control de NOx a los ciclos de planificación de capital actuales.
Las mejoras en el control de metano y azufre en la industria del petróleo y el gas amplían la demanda de contaminantes múltiples.
La EPA finalizó un importante paquete de controles de metano y COV para el sector del petróleo y el gas natural en marzo de 2024, lo que representa uno de los cambios de cumplimiento más importantes que afectan a los equipos de emisiones industriales pesadas. La normativa abarca el 28 % de las emisiones antropogénicas de metano y el 23 % de las emisiones antropogénicas de COV del sector en Estados Unidos. Exige controladores neumáticos de cero emisiones, imágenes ópticas trimestrales de gases en pozos múltiples y una reducción del 99.9 % de SO2 en ciertas unidades de endulzamiento. Esto está modificando los hábitos de compra, ya que las plantas de procesamiento y refinación de gas evalúan cada vez más la eliminación de azufre, la recuperación de vapores, la reducción de NOx y el monitoreo continuo como parte de un ciclo de inversión, en lugar de como proyectos separados. Canadá también está endureciendo su política de emisiones industriales para los grandes emisores, lo que impulsa una base de adquisición regional más amplia para equipos de control de la calidad del aire. Como resultado, el mercado norteamericano de sistemas de control de la calidad del aire está experimentando una mayor demanda de contaminantes múltiples en la Costa del Golfo, la Cuenca Pérmica, Alberta y la Columbia Británica.
La ola de modernización de estructuras de cemento y acero preparadas para CCUS crea demanda de equipos de pretratamiento.
Los proyectos de captura de carbono en las industrias del cemento y el acero no comienzan únicamente con la unidad de captura, ya que también requieren gases de combustión más limpios y estables antes del absorbedor. Este requisito genera una demanda paralela de precipitadores electrostáticos húmedos, enfriadores de gas y sistemas avanzados de desulfuración que protegen los equipos de captura de la contaminación por azufre, humedad y partículas. El Gobierno de Canadá comprometió hasta 275 millones de dólares canadienses (aproximadamente 198 millones de dólares estadounidenses) para apoyar el proyecto de cemento de Heidelberg Materials en Edmonton, que tiene como objetivo capturar 1 millón de toneladas métricas anuales de CO2 y prevé que las operaciones comiencen a finales de 2026. En Estados Unidos, la planta de Heidelberg Materials en Mitchell, Indiana, fue seleccionada para recibir hasta 500 millones de dólares estadounidenses en financiación para capturar 2 millones de toneladas de CO2 anualmente. La planta de Cemex en Knoxville también fue seleccionada en enero de 2025 para un centro de pruebas de captura, eliminación y conversión de carbono con un presupuesto de 101 millones de dólares estadounidenses. En el mercado norteamericano de sistemas de control de la calidad del aire, esto significa que la inversión en CCUS también está generando una segunda corriente de demanda de hardware de control de emisiones de pretratamiento antes de la instalación del sistema de captura.
La optimización y el mantenimiento predictivo basados en IA transforman la propuesta de valor.
La optimización basada en IA está cambiando la forma en que los operadores evalúan los sistemas de control de emisiones, ya que traslada el debate del cumplimiento básico a la eficiencia y el tiempo de actividad. Yokogawa y Aramco pusieron en marcha varios agentes de control autónomos de IA en la planta de gas de Fadhili en octubre de 2025. El proyecto redujo el consumo de amina y vapor entre un 10 % y un 15 %, y el consumo de energía en un 5 % en las operaciones de eliminación de gases ácidos. JFE Steel también informó en junio de 2024 que un diseño de quemador optimizado mediante un gemelo digital redujo las emisiones de NOx en un 30 % y el consumo de energía en un 3 %. Estos resultados respaldan la necesidad de equipos con mayor cantidad de sensores, diagnósticos remotos y gestión del rendimiento basada en software. En todo el mercado de sistemas de control de la calidad del aire de Norteamérica, las nuevas instalaciones requieren cada vez más una arquitectura de control más robusta y una mayor integración de datos como parte del alcance del sistema base, en lugar de como un complemento opcional.
Análisis del impacto de las restricciones
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El cierre de centrales de carbón reduce la demanda de modernización de sistemas heredados. | -0.9% | Medio Oeste, Apalaches, Sureste y Alberta de Estados Unidos | Mediano plazo (2-4 años) |
| Alta complejidad en los gastos de capital para modernizaciones y paradas programadas. | -0.7% | Estados Unidos en todo el país, Ontario y Alberta. | Mediano plazo (2-4 años) |
| Cuellos de botella en los plazos de entrega de mano de obra cualificada y catalizadores | -0.5% | clústeres industriales pesados de EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El cierre de centrales de carbón reduce la demanda de modernización de sistemas heredados, pero el ritmo es desigual.
El cierre de centrales de carbón está reduciendo una de las fuentes de ingresos recurrentes más antiguas para depuradores, sistemas SCR y modernizaciones de control de partículas. Históricamente, las centrales de carbón requerían actualizaciones frecuentes para cumplir con la normativa, lo que las convertía en una fuente confiable de demanda de repuestos y posventa. A medida que las unidades más antiguas abandonan la red, la base instalada se reduce en el Medio Oeste, los Apalaches, el Sureste y algunas partes de Canadá. El descenso sigue siendo desigual, ya que las preocupaciones sobre la fiabilidad y las fluctuaciones en los precios del combustible han mantenido algunas unidades antiguas en funcionamiento durante más tiempo del previsto inicialmente. Este patrón de cierre desigual preserva el reemplazo de catalizadores, el mantenimiento de filtros de mangas y el servicio de depuradores como parte de la flota, incluso cuando la exposición total al carbón disminuye. Para el mercado norteamericano de sistemas de control de la calidad del aire, el efecto es un cambio gradual en la combinación hacia el gas, la conversión de residuos en energía y el pretratamiento relacionado con la captura, utilización y almacenamiento de carbono (CCUS), en lugar de un colapso repentino en la demanda del sector eléctrico.
Los elevados gastos de capital para la modernización y la complejidad de las interrupciones limitan las tasas de conversión de los proyectos.
Los proyectos de modernización siguen siendo difíciles de aprobar porque muchas plantas industriales pesadas no pueden detener fácilmente sus operaciones durante largos periodos de instalación. En la industria cementera, la incorporación de nuevos sistemas de control de emisiones junto con la captura de carbono puede aumentar los costos de producción hasta en un 40%, lo que dificulta justificar la modernización completa de una sola vez. Por lo tanto, los operadores tienden a escalonar sus planes de inversión, priorizando las mejoras de menor costo en depuradores o filtros y retrasando los paquetes integrados de mayor envergadura. Esto ralentiza la conversión de pedidos a corto plazo, incluso cuando las necesidades de cumplimiento y los planes de descarbonización ya están claros. La escasez de mano de obra calificada y los plazos de entrega de los catalizadores añaden otra capa de retraso en los principales clústeres industriales de Estados Unidos y Canadá. Por consiguiente, los proveedores con diseños modulares, apoyo para la planificación de paradas programadas y flexibilidad financiera están mejor posicionados para convertir la cartera de pedidos en ingresos en el mercado norteamericano de sistemas de control de la calidad del aire.
Análisis de segmento
Por tipo: Los filtros de tela y cerámica ganan terreno en aplicaciones de alta temperatura.
La desulfuración de gases de combustión representó el 32.1 % de la cuota de mercado de sistemas de control de la calidad del aire en Norteamérica en 2025, lo que la consolidó como el grupo tecnológico líder en instalaciones industriales pesadas reguladas. Esta posición refleja la continua necesidad de controlar el azufre en la generación de energía, el refinado y el procesamiento de gas ácido, donde los sistemas húmedos, secos y semisecos se adaptan a diferentes condiciones operativas. La desulfuración húmeda de gases de combustión (FGD) sigue siendo la opción preferida en centrales eléctricas y refinerías de gran capacidad, donde las cargas de azufre son elevadas y los requisitos de eficiencia de eliminación son estrictos. Los sistemas semisecos están ganando terreno en calderas industriales e instalaciones similares, donde el manejo del agua y la eliminación de aguas residuales son más complejos. Esto deja a la FGD con una amplia base instalada y una fuerte demanda de reemplazo, incluso a medida que la combinación de tecnologías evoluciona dentro del mercado de sistemas de control de la calidad del aire en Norteamérica.
Los filtros de tela y cerámica son el tipo de mayor crecimiento, y se espera que el tamaño del mercado de sistemas de control de la calidad del aire en Norteamérica para este segmento crezca a una tasa compuesta anual del 5.3 % hasta 2031. La demanda es más fuerte en hornos de cemento, plantas de conversión de residuos en energía e instalaciones siderúrgicas que requieren una captura de partículas más fina que la que pueden ofrecer consistentemente los antiguos precipitadores electrostáticos bajo límites de PM más estrictos. Los filtros de tela de chorro pulsante siguen siendo atractivos porque pueden lograr una eficiencia de recolección muy alta manteniendo una caída de presión manejable en muchos entornos de alta temperatura. Los sistemas SCR y SNCR también siguen siendo importantes para las instalaciones que gestionan obligaciones de NOx, especialmente donde el cumplimiento de las normas de ozono se está volviendo más estricto en cuencas atmosféricas cercanas. Los precipitadores electrostáticos aún proporcionan ingresos estables por mantenimiento, pero el crecimiento es más lento porque cada vez más decisiones de modernización se están desplazando hacia filtros, depuradores y plataformas integradas de múltiples contaminantes en la industria de sistemas de control de la calidad del aire en Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Pollutant Controlled: El control de los COV se acelera a medida que aumenta el cumplimiento de las normativas químicas.
El control de COV es la categoría de contaminantes de más rápido crecimiento, y se proyecta que el mercado de sistemas de control de la calidad del aire en Norteamérica para este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.5 % hasta 2031. El principal impulsor son las enmiendas de la EPA de 2024 a la NESHAP sobre compuestos orgánicos peligrosos, que abarcan las instalaciones de fabricación de productos químicos orgánicos sintéticos, polímeros y resinas en todo Estados Unidos. La normativa exige el monitoreo perimetral de seis contaminantes atmosféricos peligrosos, incluidos el óxido de etileno y el cloropreno, con muchos plazos de cumplimiento vinculados a julio de 2026. También respalda la inversión de capital en oxidadores térmicos, unidades de recuperación de vapores y sistemas de ventilación cerrada, con un gasto estimado en las instalaciones cubiertas que alcanza los 522 millones de dólares. Los oxidadores térmicos regenerativos son especialmente adecuados para flujos químicos de alto volumen, ya que combinan una alta eficiencia de destrucción con un menor costo operativo cuando las concentraciones de COV permiten la operación autotérmica.
Las partículas contaminantes siguieron siendo el segmento más importante en el control de contaminantes, con una participación del 34.7 % en 2025, lo que refleja el amplio alcance de la regulación de PM2.5 en casi todos los principales usuarios finales industriales. Este segmento se mantiene grande porque el control de partículas es necesario no solo en la industria energética y cementera, sino también en la metalurgia, la minería, el manejo de granos y el procesamiento de residuos. Las categorías de SOx y NOx también son estables y considerables, gracias al mantenimiento de los depuradores, el reemplazo de catalizadores y el mantenimiento recurrente impulsado por permisos. El mercurio y los contaminantes tóxicos del aire siguen siendo menores en términos de ingresos, pero aún son importantes porque las necesidades de cumplimiento tienden a reaparecer incluso cuando se otorgan exenciones o aplazamientos a corto plazo. En toda la industria de sistemas de control de la calidad del aire en Norteamérica, la preferencia de los compradores se inclina hacia paquetes multicontaminante que abordan las partículas contaminantes, el SOx, el NOx y los contaminantes tóxicos de forma conjunta bajo una misma garantía de rendimiento.
Por sector de usuario final: Los productos químicos y petroquímicos lideran el crecimiento, mientras que el sector energético sigue siendo el más importante.
En el sector de sistemas de control de la calidad del aire en Norteamérica, la generación de energía representó el 41.2 % de la demanda en 2025, mientras que se prevé que los sectores químico y petroquímico crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.3 % hasta 2031. La generación de energía siguió siendo la base más importante debido a que las unidades de carbón y gas obsoletas aún requieren mantenimiento de depuradores, reemplazo de catalizadores SCR y modernización de filtros de mangas, en cumplimiento de las obligaciones vigentes en materia de calidad del aire. Sin embargo, los sectores químico y petroquímico están experimentando un crecimiento más rápido debido al endurecimiento de la normativa MACT, el monitoreo de contaminantes atmosféricos peligrosos y la incorporación de capacidad impulsada por la deslocalización cercana, lo que incrementa los requisitos de control en la Costa del Golfo y en México. Las enmiendas de 2024 a la NESHAP sobre compuestos orgánicos peligrosos añadieron un nivel adicional de urgencia al impulsar a los productores químicos hacia el monitoreo perimetral y sistemas de control de ventilación más estrictos. Esto proporciona al mercado de sistemas de control de la calidad del aire en Norteamérica un motor de crecimiento más sólido en las industrias de procesos que en los ciclos de modernización de servicios públicos tradicionales.
Las plantas de cemento, hierro y acero están entrando en una fase de inversión más compleja, ya que los nuevos sistemas de control deben adaptarse tanto a la preparación futura para la captura, utilización y almacenamiento de carbono (CCUS) como a las necesidades de cumplimiento normativo actuales. Esto impulsa la demanda de equipos de pretratamiento que puedan proporcionar gases de combustión más limpios, fríos y estables antes de la incorporación de un sistema de captura. Las instalaciones de valorización energética de residuos también siguen respondiendo positivamente, ya que las normas más estrictas para gases ácidos, partículas y emisiones relacionadas con dioxinas respaldan un flujo constante de proyectos en sistemas especializados de filtración y depuración. La industria papelera, del vidrio, minera y otras aplicaciones industriales continúan conformando la larga cola de la demanda, con un gasto impulsado más por la renovación de permisos, la antigüedad de los activos y las mejoras específicas de la planta que por un evento regulatorio en particular. Con el tiempo, esta creciente diversidad de usuarios finales debería hacer que el mercado norteamericano de sistemas de control de la calidad del aire dependa menos de un solo grupo de clientes, aunque la generación de energía siga siendo el principal contribuyente de ingresos en la actualidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de sistemas de control de la calidad del aire industrial en Estados Unidos
En 2025, Estados Unidos acaparó el 78.6 % del mercado norteamericano de sistemas de control de la calidad del aire, gracias a la magnitud de su base industrial, la solidez de su estructura de control y la gran cantidad de activos regulados instalados. La demanda se concentra en la Costa del Golfo, el Medio Oeste y la región del Atlántico Medio, donde las refinerías, las plantas petroquímicas, la generación de energía, la industria cementera y la metalúrgica requieren una inversión continua en el control de emisiones. La reclasificación de Dallas-Fort Worth, Houston-Galveston-Brazoria y San Antonio en julio de 2024, en materia de ozono, añadió otro factor desencadenante de cumplimiento a corto plazo en Texas, que sigue siendo uno de los corredores industriales más importantes de la región. La división de Soluciones de Filtración Industrial de Donaldson en Norteamérica registró un crecimiento interanual de las ventas del 7.8 % en el cuarto trimestre del ejercicio fiscal 2025, y la dirección señaló la fuerte demanda de nuevos equipos de recolección de polvo en el mercado estadounidense. En conjunto, estos indicadores muestran que el mercado norteamericano de sistemas de control de la calidad del aire sigue estando condicionado por los ciclos de modernización y reemplazo en Estados Unidos.
Mercado canadiense de sistemas de control de la calidad del aire industrial
Canadá aporta una participación menor, pero estructuralmente importante, al mercado norteamericano de sistemas de control de la calidad del aire, gracias al apoyo político a la descarbonización industrial, que está generando una cartera de proyectos bien definida. El compromiso federal de hasta 275 millones de dólares canadienses (aproximadamente 198 millones de dólares estadounidenses) para el proyecto de Heidelberg Materials en Edmonton convierte a Canadá en uno de los referentes más claros de la región en la captura de carbono a gran escala mediante cemento. Las arenas bituminosas, el GNL y otras actividades industriales pesadas en Alberta y Columbia Británica también impulsan la demanda recurrente de sistemas de recuperación de vapores, reducción de COV, control de azufre y pretratamiento. Esto convierte a Canadá en un mercado más pequeño en términos absolutos, pero relevante para los proveedores que buscan mejoras vinculadas a la captura, utilización y almacenamiento de carbono (CCUS) y el control de emisiones en el sector energético.
Mercado mexicano de sistemas de control de calidad del aire industrial
México es la región de mayor crecimiento, y se espera que el mercado de sistemas de control de la calidad del aire en Norteamérica se expanda a una tasa compuesta anual del 6.1 % hasta 2031. Este crecimiento se debe a la inversión en la relocalización de la producción en los sectores de acero, cemento, productos químicos y automoción, especialmente en Nuevo León, Coahuila y Sinaloa. Los operadores industriales también están adoptando un sistema de monitoreo y gestión de emisiones más activo, como lo demuestra el despliegue por parte de Ternium de 24 estaciones de monitoreo continuo de la calidad del aire perimetral en sus plantas siderúrgicas de Las Encinas y Guerrero en Monterrey en 2025. La creciente armonización regulatoria de México con las expectativas de la manufactura transfronteriza está impulsando una inversión más temprana en equipos de cumplimiento normativo que en ciclos industriales anteriores. Esto le otorga al mercado de sistemas de control de la calidad del aire en Norteamérica un segundo centro de crecimiento, además de Estados Unidos, a pesar de que el país aún parte de una base instalada menor.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado norteamericano de sistemas de control de la calidad del aire está moderadamente consolidado a nivel de sistemas integrados, pero sigue estando más fragmentado en filtros, ventiladores, catalizadores, monitores y otros subcomponentes especializados. Babcock & Wilcox, CECO Environmental, GE Vernova, Mitsubishi Power y FLSmidth se encuentran entre los participantes más destacados en grandes proyectos de servicios públicos e industria pesada, ya que los compradores valoran la profundidad de la ingeniería, las garantías bancarias y la capacidad de gestionar alcances de instalación complejos. La competencia se centra cada vez más en el diseño de sistemas multicontaminantes en lugar de en una sola clase de dispositivo, lo que hace que la ejecución del proyecto y el soporte durante todo el ciclo de vida sean más importantes que el simple precio del equipo. Este cambio favorece a los proveedores que pueden combinar el control del azufre, la captura de partículas, la reducción de NOx, la monitorización y los controles digitales en una sola oferta. En el mercado norteamericano de sistemas de control de la calidad del aire, esto está creando barreras para los proveedores más pequeños que solo compiten en una categoría tecnológica limitada.
El posicionamiento estratégico también está cambiando, ya que la preparación para la captura de carbono está generando una nueva competencia en torno a los equipos de pretratamiento y el acondicionamiento de gases de combustión. El primer pedido comercial de Valmet para una solución integrada de pretratamiento de captura de carbono en junio de 2025 demuestra cómo los proveedores intentan posicionarse en este nicho poco atendido antes de que se sature. El estudio de GE Vernova, financiado por el Departamento de Energía de EE. UU. en octubre de 2024, sobre la recirculación de gases de escape también muestra cómo el diseño de procesos y la integración patentada pueden utilizarse para reducir los costos de captura y diferenciar el rendimiento de la plataforma. El contrato de Babcock & Wilcox en diciembre de 2025 para tecnología avanzada de lavado de gases húmedos en una refinería de petróleo canadiense es otro ejemplo de proveedores que obtienen contratos de mayor envergadura para el control de la contaminación, donde la eliminación de azufre y la integración con la refinería son más importantes que el suministro de equipos independientes. Estos movimientos demuestran que el mercado norteamericano de sistemas de control de la calidad del aire premia a los proveedores que pueden alinear el hardware de cumplimiento convencional con las nuevas necesidades de descarbonización y optimización. También explican por qué las relaciones con la base instalada y la credibilidad técnica siguen siendo ventajas competitivas importantes.
En México está surgiendo un segundo nicho de mercado sin explotar, donde las plataformas de control de emisiones industriales ensambladas y mantenidas localmente aún están menos desarrolladas que en Estados Unidos. Otro ámbito con gran potencial es el software de optimización basado en IA, que puede integrarse con la infraestructura existente de monitoreo continuo de emisiones y control de procesos, generando ingresos recurrentes por servicios. Los proveedores que combinen hardware con diagnósticos remotos, mantenimiento predictivo y resultados operativos garantizados estarán mejor posicionados para proteger sus márgenes a medida que los equipos de compras se centren más en el rendimiento. En general, el mercado norteamericano de sistemas de control de la calidad del aire sigue siendo competitivo, pero las posiciones más sólidas aún se concentran entre los proveedores capaces de financiar, diseñar, instalar y dar servicio a grandes sistemas multitecnológicos durante largos ciclos de proyecto.
Líderes de la industria de sistemas de control de calidad del aire industrial en Norteamérica
General Electric Company
Babcock & Wilcox Enterprises Ltd.
Tecnologías Ducon Inc
Corporación Ambiental CECO
ANDRITZAG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Angeleno Group, una firma de inversión con sede en Los Ángeles, ha invertido en NESTEC, proveedor de sistemas de control de la contaminación atmosférica industrial. Esta inversión respalda la expansión de NESTEC a nuevos mercados, como los de combustibles renovables y semiconductores, a la vez que impulsa el crecimiento geográfico y el desarrollo de productos en toda su cartera de soluciones de energía limpia y climáticas.
- Octubre de 2025: Yokogawa y Aramco pusieron en marcha varios agentes de control autónomos de IA en la planta de gas de Fadhili, logrando una reducción del 10 % al 15 % en el uso de aminas y vapor y un ahorro energético del 5 % en la eliminación de gases ácidos, lo que valida la optimización impulsada por IA para los procesos de control de emisiones a escala comercial.
- Agosto de 2025: Donaldson Company informó resultados récord para el año fiscal 2025, con ventas de Soluciones de Filtración Industrial (IFS) de USD 914.2 millones, un crecimiento del 7.8% en IFS en Norteamérica durante el cuarto trimestre, impulsado por la demanda de nuevos equipos de recolección de polvo, y la gerencia proyectó un crecimiento de IFS de un dígito medio para el año fiscal 2026.
- Junio de 2025: Valmet lanzó su primer pedido comercial de una solución integrada de pretratamiento para la captura de carbono que combina un depurador de gases de combustión por condensación y un precipitador electrostático húmedo, para un acondicionamiento más limpio de los gases de combustión antes de los absorbedores de CO2.
Alcance del informe de mercado de sistemas de control de calidad del aire industrial en América del Norte
Los sistemas de control de la calidad del aire (AQCS, por sus siglas en inglés) incluyen sistemas de control que reducen la proporción de contaminantes procedentes de los gases de combustión emitidos por los escapes de las centrales eléctricas y otras industrias, que en su mayoría utilizan combustibles fósiles como combustible.
El mercado de sistemas de control de la calidad del aire industrial en Norteamérica se segmenta por tipo, contaminantes controlados, industria de usuario final y geografía. Por tipo, el mercado se segmenta en precipitadores electrostáticos, sistemas de desulfuración de gases de combustión, depuradores, sistemas SCR/SNCR, filtros de tela/cerámica y unidades de mercurio y COV. Por contaminantes controlados, el mercado se segmenta en PM, SOx, NOx, COV, mercurio y contaminantes tóxicos del aire. Por industria de usuario final, el mercado se segmenta en generación de energía, cemento, hierro y acero, productos químicos y petroquímicos, pulpa y papel, conversión de residuos en energía y otras industrias. El informe también cubre el tamaño del mercado y las previsiones para el mercado de sistemas de control de la calidad del aire industrial en los principales países de Norteamérica, incluidos Estados Unidos, Canadá y México. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (USD).
Por Tipo
| Precipitadores electrostáticos (secos y húmedos) |
| Desulfuración de gases de combustión (húmeda, seca, semiseca) |
| Depuradores (húmedos, secos, marinos) |
| Reducción catalítica y no catalítica selectiva |
| Filtros de tela/cerámica |
| Unidades de control de mercurio y COV |
Por Contaminante Controlado
| Particulate Matter (PM) |
| SOx |
| NOx |
| Compuestos orgánicos volátiles (COV) |
| Mercurio y tóxicos del aire |
Por industria del usuario final
| Generación de energía |
| Cemento |
| Hierro y acero |
| Productos químicos y petroquímicos |
| Pulpa y Papel |
| Energia de los residuos |
| Otros (Vidrio, Minería, etc.) |
Por geografía
| Estados Unidos |
| Canada |
| Mexico |
| Por Tipo | Precipitadores electrostáticos (secos y húmedos) |
| Desulfuración de gases de combustión (húmeda, seca, semiseca) | |
| Depuradores (húmedos, secos, marinos) | |
| Reducción catalítica y no catalítica selectiva | |
| Filtros de tela/cerámica | |
| Unidades de control de mercurio y COV | |
| Por Contaminante Controlado | Particulate Matter (PM) |
| SOx | |
| NOx | |
| Compuestos orgánicos volátiles (COV) | |
| Mercurio y tóxicos del aire | |
| Por industria del usuario final | Generación de energía |
| Cemento | |
| Hierro y acero | |
| Productos químicos y petroquímicos | |
| Pulpa y Papel | |
| Energia de los residuos | |
| Otros (Vidrio, Minería, etc.) | |
| Por geografía | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de sistemas de control de la calidad del aire industrial en Norteamérica?
Se espera que el tamaño del mercado de sistemas de control de la calidad del aire industrial en Norteamérica crezca de 33.43 millones de dólares en 2025 a 35.02 millones de dólares en 2026, y se prevé que alcance los 44.18 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.76% durante el período 2026-2031.
¿Qué segmento tecnológico lidera la demanda en este ámbito?
La desulfuración de gases de combustión liderará el mercado con una cuota del 32.1% en 2025, ya que el control del azufre sigue siendo esencial en las aplicaciones de generación de energía, refinación y procesamiento de gas ácido.
¿Qué categoría de contaminantes está creciendo más rápidamente?
El control de los COV (compuestos orgánicos volátiles) es la categoría de contaminantes de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 5.5 % hasta 2031, respaldada por las normas de la EPA (Agencia de Protección Ambiental de Estados Unidos) sobre contaminantes atmosféricos peligrosos que afectan a las instalaciones de fabricación de productos químicos.
¿Qué segmento de usuarios finales ofrece las mejores perspectivas de crecimiento?
El sector químico y petroquímico presenta las perspectivas de crecimiento más sólidas, con una tasa de crecimiento anual compuesta (CAGR) del 6.3% hasta 2031, mientras que la generación de energía sigue siendo la mayor base de usuarios finales, con una cuota del 41.2% en 2025.
¿Qué país desempeña el papel más importante en la demanda regional?
Estados Unidos lidera el mercado con una cuota del 78.6% en 2025 debido a su mayor base industrial regulada, un marco de aplicación de la ley más amplio y una cartera de proyectos de modernización más sólida.
¿Por qué México está adquiriendo mayor importancia para los proveedores?
México es la región geográfica de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 6.1% hasta 2031, impulsada por la expansión de la producción en países cercanos en los sectores del acero, el cemento, los productos químicos y la fabricación de automóviles.


