

Tamaño y participación en el mercado de contenedores de envío aislados en América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.97 mil millones |
| Tamaño del mercado (2031) | USD 2.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.37% CAGR |
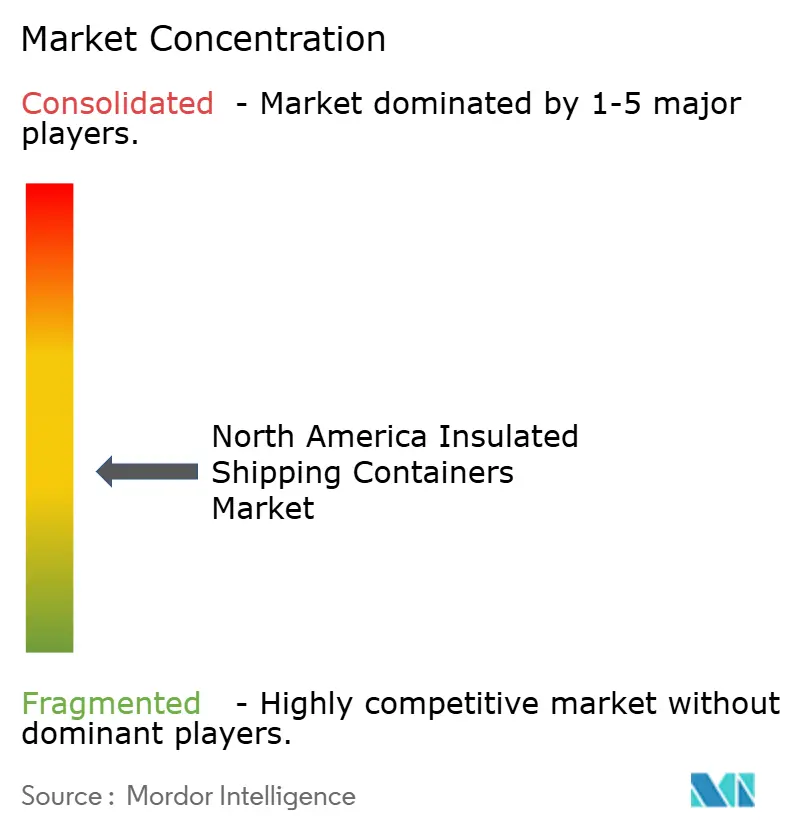
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
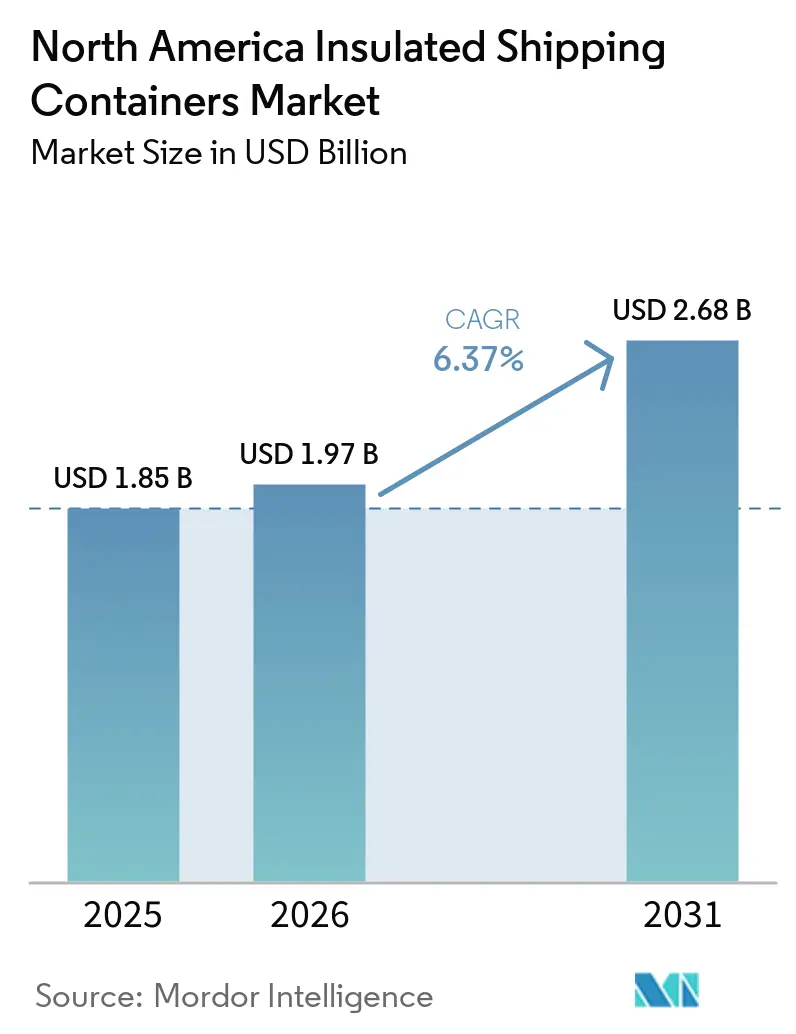
Análisis del mercado de contenedores de envío aislados en América del Norte realizado por Mordor Intelligence
El tamaño del mercado de contenedores de envío aislados de América del Norte en 2026 se estima en USD 1.97 millones, creciendo desde el valor de 2025 de USD 1.85 millones, con proyecciones para 2031 que muestran USD 2.68 millones, creciendo a una CAGR del 6.37% durante 2026-2031. Las inversiones en la cadena de frío farmacéutica, el auge de los kits de comida sensibles a la temperatura y los mandatos de sostenibilidad de los minoristas impulsan el crecimiento continuo. El poliestireno expandido (EPS) mantiene un uso generalizado debido a su ventaja de costo, sin embargo, las espumas biodegradables de mezcla de almidón captan un creciente interés a medida que las regulaciones de sostenibilidad se endurecen. Los formatos de capacidad media (5-20 L) tienen la mayor demanda unitaria, mientras que los formatos pequeños (≤5 L) se expanden más rápidamente en línea con la medicina personalizada y la entrega directa de alimentos al consumidor. La dinámica competitiva se mantiene moderada a medida que proveedores establecidos como Sonoco y TemperPack se enfrentan a participantes especializados que enfatizan los materiales de base biológica y los sistemas de embalaje inteligente.
Conclusiones clave del informe
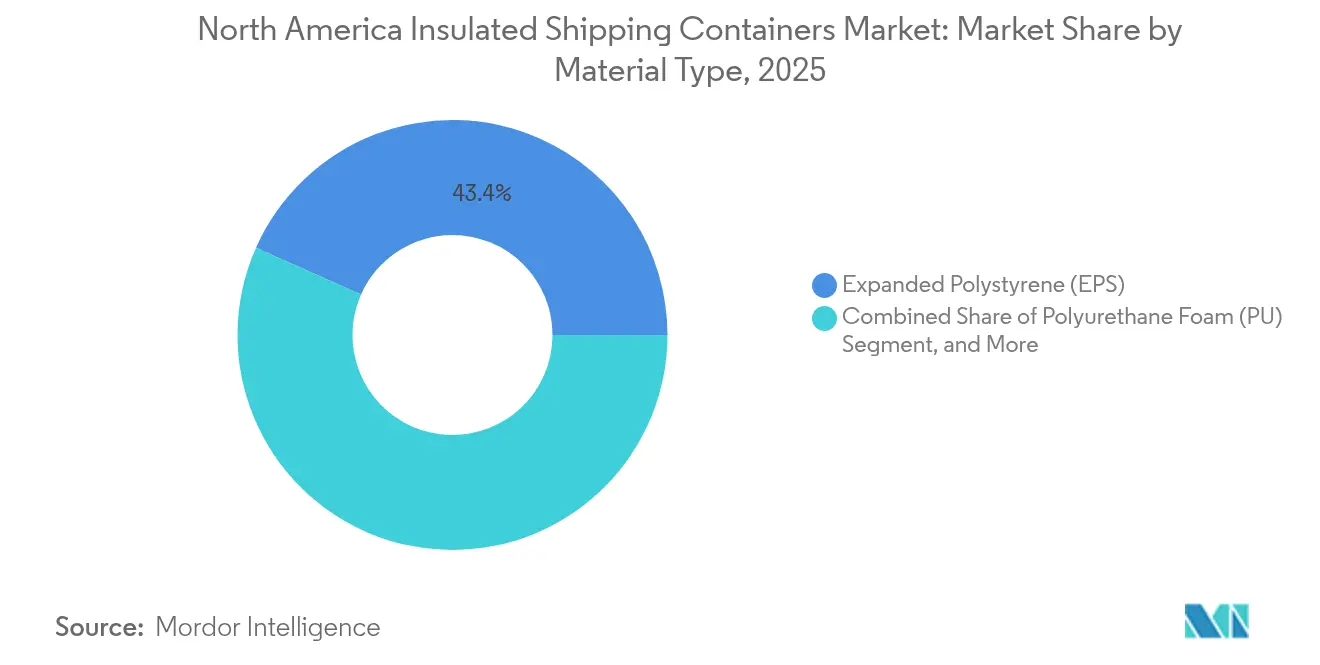
- Por tipo de material, el EPS lideró con el 43.35% de los ingresos del mercado de contenedores de envío aislados de América del Norte en 2025, mientras que se espera que las espumas de mezcla de almidón biodegradables crezcan a una CAGR del 6.74% hasta 2031.
- Por aplicación para el usuario final, las ciencias biológicas y los productos farmacéuticos representaron una participación del 37.45 % del tamaño del mercado de contenedores de envío aislados de América del Norte en 2025; se prevé que la carne fresca y los mariscos se expandan a una CAGR del 6.79 % hasta 2031.
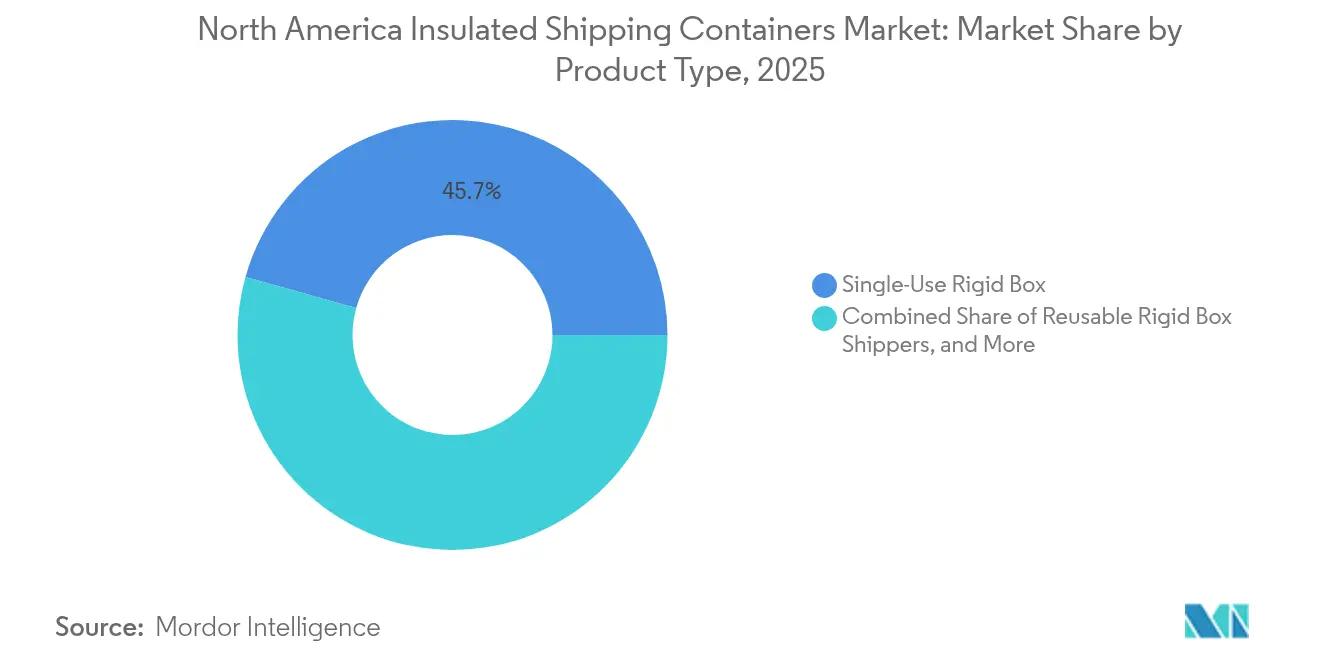
- Por tipo de producto, las cajas rígidas de un solo uso capturaron el 45.65% de la participación en los ingresos del mercado de contenedores de envío aislados de América del Norte en 2025, mientras que las cajas rígidas reutilizables registraron la proyección CAGR más alta del 6.86% hasta 2031.
- Por capacidad, el rango de 5 a 20 L representó el 32.60 % de la participación de mercado de contenedores de envío aislados de América del Norte en 2025, mientras que los contenedores ≤5 L están preparados para un crecimiento CAGR del 6.55 % hasta 2031.
- Por países, Estados Unidos dominó con el 87.65% de la participación de mercado de contenedores de envío aislados de América del Norte en 2025; Estados Unidos registra una perspectiva de CAGR del 6.44% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de contenedores de envío aislados en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del comercio electrónico en kits de comidas sensibles a la temperatura | + 1.2% | Estados Unidos y Canadá, metrópolis urbanas | Corto plazo (≤ 2 años) |
| Crecimiento en la expansión de la cadena de frío farmacéutica | + 1.4% | América del Norte, centros farmacéuticos | Mediano plazo (2–4 años) |
| Endurecimiento de las directrices de la FDA sobre la estabilidad de los productos biológicos | + 0.9% | Estados Unidos, contagio a Canadá | Mediano plazo (2–4 años) |
| Mandatos de sostenibilidad de los minoristas para los transportistas reutilizables | + 0.8% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Subvenciones del USDA para programas de reducción de la pérdida de alimentos | + 0.5% | zonas agrícolas de los Estados Unidos | Largo plazo (≥ 4 años) |
| El capital de riesgo entra en la logística directa al paciente | + 0.7% | Clústeres de atención médica en Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||


Aumento del comercio electrónico de kits de comidas sensibles a la temperatura
Los servicios de kits de comida sensibles a la temperatura están creciendo rápidamente y requieren un embalaje compacto y de alto rendimiento que soporte ventanas de tránsito de 48 a 72 horas. Tecnología como el embalaje activo SeaWell prolonga la vida útil y respalda las afirmaciones de calidad. [1] Aptar, “SeaWell Active Packaging Technology”, Aptar.com Los operadores que buscan reducir costos utilizan contenedores más pequeños y ligeros que reducen los gastos de flete, y las espumas biodegradables ayudan a las marcas a comunicar sus compromisos de sostenibilidad. La adopción alcanza su punto máximo en dos años a medida que la consolidación reduce el número de operadores, pero los volúmenes instalados de contenedores pequeños siguen aumentando. El mercado de contenedores de envío aislados de Norteamérica responde con perfiles de pared más delgados que aún cumplen con los objetivos térmicos de última milla.
Crecimiento en la expansión de la cadena de frío farmacéutica
Los productos biológicos, las terapias celulares y la medicina personalizada exigen envíos con una temperatura precisa de 2-8 °C, expandiéndose más allá de las rutas habituales de vacunas. El desarrollo de la cadena de frío de 1.5 millones de dólares de Merck en 2024 subraya la inversión de capital a largo plazo. Los paneles de aislamiento al vacío (VIP) y los materiales de cambio de fase (PCM) protegen las cargas durante largos tránsitos y reducen el riesgo de desvíos. La entrega directa al paciente impulsa la necesidad de pequeños transportistas validados con funciones de registro de datos. A medida que las redes de distribución se consolidan, el mercado norteamericano de contenedores de envío isotérmicos incorpora la monitorización en tiempo real para satisfacer los requisitos de auditoría transfronterizos.
Endurecimiento de las directrices de la FDA de EE. UU. sobre estabilidad de productos biológicos
Las directrices revisadas aumentan la documentación y el monitoreo continuo de las variaciones de temperatura. Los compradores de envases migran hacia soluciones premium que integran sensores y datos seguros de la cadena de custodia. Las terapias celulares y génicas son especialmente vulnerables, lo que aumenta los presupuestos de adquisición para contenedores probados. Los ciclos de validación prolongan las decisiones de compra; sin embargo, una vez aprobados, generan una demanda estable y mayores márgenes para los proveedores de contenedores. El impacto a mediano plazo persiste, ya que las nuevas líneas de lanzamiento de productos biológicos se mantienen activas.
Mandatos de sostenibilidad de los minoristas para los contenedores reutilizables
Programas como Climate Pledge Friendly de Amazon establecen límites claros para la reutilización de envases. Los minoristas prefieren a los proveedores que ofrecen alternativas duraderas de EPS, como el polipropileno expandido (EPP), que resiste múltiples ciclos sin perder rendimiento. Los proveedores de contenedores invierten en limpieza y reacondicionamiento automatizados para cerrar el ciclo de reutilización, aunque establecer redes de recolección requiere tiempo. A largo plazo, los formatos reutilizables redirigen los ingresos hacia modelos basados en servicios que incluyen la recuperación, la desinfección y la redistribución.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento del coste de las resinas aislantes de base biológica | -0.8% | América del Norte, fabricantes de envases sostenibles | Corto plazo (≤ 2 años) |
| Infraestructura limitada de logística inversa para devoluciones | -0.6% | Estados Unidos y Canadá, zonas rurales | Mediano plazo (2–4 años) |
| Disponibilidad de materia prima de EPS reciclado volátil | -0.4% | Regiones con plantas de reciclaje de EPS | Corto plazo (≤ 2 años) |
| Tarifas de EPR a nivel estatal | -0.5% | Estados Unidos, por estado | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del coste de las resinas de aislamiento de base biológica
Las resinas de base biológica cuestan entre un 15 % y un 25 % más que sus equivalentes derivados del petróleo, lo que reduce los márgenes de los convertidores con enfoque ecológico. [2] Chemical Week, “Análisis de costos de resinas de base biológica”, ChemicalWeek.com La capacidad limitada de materia prima y las fluctuaciones de los precios agrícolas magnifican la volatilidad. Los proveedores más pequeños tienen dificultades para absorber los recargos y deben trasladarlos a los clientes, lo que conlleva el riesgo de retrasos en los pedidos. Las curvas de aprendizaje tecnológico y las economías de escala podrían reducir la brecha, pero aún persisten obstáculos a corto plazo que ralentizan el cambio generalizado desde EPS.
Infraestructura limitada de logística inversa para devoluciones
Los programas reutilizables solo tienen éxito cuando los contenedores se devuelven con prontitud para su limpieza. Las tasas de retorno actuales rondan el 70%, muy por debajo del punto de equilibrio para muchos operadores. Las rutas rurales y suburbanas son las más difíciles de atender debido a los largos intervalos de recogida. La construcción de depósitos, líneas de lavado y sistemas de seguimiento requiere una inversión elevada y una planificación plurianual, lo que modera el ritmo de penetración de los formatos reutilizables.
Análisis de segmento
Por tipo de material: La resistencia del EPS se combina con la ventaja de ser biodegradable
El poliestireno expandido representa una participación del 43.35% en el mercado norteamericano de contenedores isotérmicos para envíos en 2025, gracias a su excelente relación calidad-precio en el sector alimentario y farmacéutico. La espuma de poliuretano asegura el envío de productos biológicos de alto valor gracias a su capacidad de ajuste de densidad, y el EPP se está consolidando en programas de reutilización que exigen mayor resistencia a las caídas. Las espumas biodegradables de mezcla de almidón, aunque con un nivel base modesto, aumentan a una tasa de crecimiento anual compuesta (TCAC) del 6.74% gracias a incentivos regulatorios y a la gestión de marca. Las tecnologías VIP y de aerogel ofrecen cargas útiles premium que justifican estructuras de costos elevadas, lo que sustenta el conjunto de valores del mercado norteamericano de contenedores isotérmicos para envíos.
Los estándares de rendimiento térmico son cada vez más estrictos, impulsados por los protocolos de validación de la FDA y las directrices de reciclaje de la EPA. Proveedores como Sealed Air ofrecen paneles VIP más delgados que reducen el tamaño del paquete en un 30 %, manteniendo al mismo tiempo los tiempos de mantenimiento de la temperatura. Los proveedores de EPS prueban formulaciones con contenido reciclado para cumplir con las normativas estatales sobre plásticos. El resultado es una matriz de elección de materiales cada vez más segmentada, donde los compradores sopesan los costos de adquisición frente a los ahorros en logística inversa, las tarifas de eliminación y las expectativas de sostenibilidad del cliente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por aplicación de usuario final: Los productos farmacéuticos lideran, la administración de proteínas se acelera
Los sectores de ciencias de la vida y farmacéuticos representaron el 37.45% de la cuota de mercado de contenedores de envío isotérmicos en Norteamérica en 2025 y suelen especificar contenedores herméticos, listos para datos y validados para rutas de 2 a 8 °C. Las exigencias del cumplimiento normativo prolongan los ciclos de venta, pero también mantienen precios elevados y una cadencia de reabastecimiento predecible. Los servicios de proteínas directos al consumidor impulsan el envío de carne fresca y mariscos, con un crecimiento anual compuesto (CAGR) del 6.79%, y requieren contenedores que equilibren la masa de la bolsa de hielo con el grosor de la pared de la caja para cumplir con los plazos de entrega.
Los operadores de kits de comida mantienen la demanda de cajas de EPS de capacidad media equipadas con paquetes de gel, mientras que las categorías de alimentos congelados mantienen un punto de referencia para cajas rígidas con capacidad para cargas de hielo seco. Nichos especializados como la logística floral dependen de revestimientos resistentes a la humedad para mitigar el riesgo de marchitamiento. El dominio del sector farmacéutico se basa en una mayor tolerancia a los costos y una validación rigurosa, incluso mientras los mercados verticales de alimentos diversificados amplían el volumen total abordable para el mercado norteamericano de contenedores de envío isotérmicos.
Por tipo de producto: predomina el uso único, la reutilización gana terreno
Las cajas rígidas de un solo uso representan el 45.65 % de los ingresos, aprovechando los flujos de trabajo de distribución existentes que favorecen los envíos de un solo uso. Los formatos de bolsas y sobres amplían su penetración a muestras de medicamentos y guarniciones para kits de comida, complementando los formatos más grandes de contenedores isotérmicos . Las cajas rígidas reutilizables muestran una tasa de crecimiento anual compuesta (CAGR) del 6.86 %, a medida que los minoristas implementan objetivos de reducción de residuos. Los contenedores con tecnología IoT de Pelican BioThermal permiten el seguimiento de activos y la monitorización de su estado.
La adopción de contenedores reutilizables depende de un claro retorno de la inversión, influenciado por el ciclo de vida de los contenedores y el costo de la logística inversa. Las tarifas de responsabilidad extendida del productor incentivan a los usuarios a reevaluar el gasto en envases de un solo uso, pero los riesgos de contaminación en la industria farmacéutica y los estrictos controles de las salas blancas hacen que las cajas de un solo uso se conviertan en un problema recurrente en muchos programas de productos biológicos. Por lo tanto, el mercado norteamericano de contenedores de envío isotérmicos desarrolla carteras híbridas, alineando los formatos de los contenedores con el valor del envío y la tolerancia regulatoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango de capacidad: el tamaño mediano lidera, los formatos pequeños suben
Los contenedores de 5 a 20 L representan el 32.60 % de los envíos y son compatibles con bandejas estándar para viales y bandejas para kits de dos comidas. Los envases pequeños de hasta 5 L registran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.55 %, junto con los servicios de medicamentos personalizados y de alimentación por suscripción. Las cajas grandes, de 20 a 60 L, permiten la reposición a granel de productos farmacéuticos y kits familiares de varias comidas, mientras que los transportistas de palés gestionan los movimientos a nivel de almacén. Los nuevos revestimientos de aerogel permiten que las cajas más pequeñas alcancen los objetivos de estabilidad de 72 horas, lo cual es importante para las entregas a pacientes a distancia.
Optimizar el uso del espacio cúbico reduce el gasto en flete y las emisiones de gases de efecto invernadero. A medida que el análisis de datos mejora el modelado térmico específico de cada ruta, los compradores dimensionan cada vez más los paquetes, lo que refuerza la estrategia de cartera multicapacidad que consolida la resiliencia de los ingresos en el mercado norteamericano de contenedores isotérmicos para envíos.
Análisis geográfico
Mercado de contenedores de envío aislados en Estados Unidos
Estados Unidos es la base del mercado norteamericano de contenedores de envío isotérmicos, con volúmenes farmacéuticos inigualables y una densidad de comercio electrónico inigualable. Las inversiones en logística directa al paciente amplían la demanda de contenedores de pequeña capacidad, y las directrices de estabilidad de la FDA impulsan la mejora continua del rendimiento térmico. El aumento de las tarifas de la Responsabilidad Extendida del Productor anima a minoristas y fabricantes de medicamentos a implementar programas piloto de reutilización; sin embargo, el éxito varía según el estado, ya que la infraestructura de recolección sigue siendo desigual.
Mercado canadiense de contenedores de envío isotérmicos
El crecimiento canadiense, si bien parte de una base menor, supera al de la región debido a la alineación con Health Canada y la expansión generalizada del servicio de entrega de comestibles. Las subvenciones gubernamentales para modernizar las rutas de la cadena de frío en las localidades del norte aumentan la demanda de contenedores de alto rendimiento que resistan gradientes de temperatura extremos. Los proveedores que operan en Canadá desarrollan embalajes con doble certificación que cumplen con las certificaciones de la FDA y Health Canada, lo que simplifica las operaciones transfronterizas.
Mercado de contenedores de envío aislados de América del Norte
Los extremos climáticos regionales en Norteamérica ponen en riesgo la integridad de los contenedores, desde el calor del desierto hasta el frío ártico. Esta diversidad impulsa la I+D continua de materiales, especialmente en medios de cambio de fase y monitoreo activo. Los proveedores capaces de ofrecer soluciones validadas e independientes de la geografía se posicionan sólidamente para captar una mayor participación a medida que se normalizan los modelos de venta directa al consumidor.
Panorama regulatorio
La normativa que rige los contenedores de envío isotérmicos en Norteamérica se centra en los requisitos de la FDA para los sistemas de embalaje de medicamentos y productos biológicos para uso humano, donde la documentación y el mantenimiento demostrado de la estabilidad del producto son fundamentales para la cualificación y la auditoría. Para sustancias infecciosas y ciertos envíos peligrosos, el embalaje y el transporte también deben cumplir con las normas estadounidenses sobre materiales peligrosos (49 CFR Partes 171-180), incluidos los criterios de rendimiento vinculados al embalaje tipo ONU. Esto aumenta la importancia de los diseños de embalaje validados y de la trazabilidad de las pruebas.
Las normas de ensayo y cualificación del sector también influyen en las adquisiciones. Los estándares térmicos de ISTA, incluido el Estándar 20 y los perfiles térmicos relacionados, son utilizados habitualmente por los transportistas regulados por la FDA como marco reconocido para demostrar el rendimiento térmico en los distintos entornos de distribución. Los flujos transfronterizos requieren un mayor enfoque en el cumplimiento normativo: el proceso de revisión del T-MEC en 2026, que incluye las peticiones del sector por parte de la Alianza Global de la Cadena de Frío para modernizar los sistemas SPS, mantiene la atención en la documentación armonizada y la interoperabilidad para el transporte de mercancías en cadena de frío entre Estados Unidos y Canadá.
Análisis de la cadena de valor
La cadena de valor comienza con insumos básicos como EPS, poliuretano, EPP, sustratos a base de papel, láminas y materiales de cambio de fase, y luego avanza hacia paneles aislantes, componentes moldeados, revestimientos y cajas y palets ensamblados para envíos. Los fabricantes e integradores de embalajes validan los diseños según los perfiles de ruta del cliente y los protocolos de la industria, utilizando ISTA como norma de prueba de rendimiento que respalda la calificación para la distribución de alimentos y productos farmacéuticos sensibles a la temperatura.
En la fase posterior de la cadena de suministro, los proveedores de logística de cadena de frío, las redes de paquetería y transporte de mercancías, y los servicios de mensajería especializados en ciencias biológicas influyen en las especificaciones del remitente mediante restricciones de manipulación, tiempos de tránsito y requisitos de logística de devolución. En el caso de las cajas rígidas reutilizables, la logística inversa y la capacidad de reacondicionamiento constituyen un paso diferenciado en la cadena de valor, donde la rentabilidad de la recogida, la limpieza y la reutilización está ligada a las tasas de recuperación y la densidad de la red. Esta estructura impulsa a algunos proveedores a avanzar hacia la integración vertical y las ofertas basadas en servicios que combinan el embalaje, el seguimiento y las operaciones de reutilización.
Panorama competitivo
La competencia es moderada, con una combinación de grandes empresas de embalaje y especialistas ágiles. Sonoco se reorientó hacia el embalaje con control de temperatura tras una desinversión de 1.8 millones de dólares, reasignando capital hacia tecnologías de contenedores inteligentes. TemperPack canaliza una financiación reciente de 12 millones de dólares para ampliar las líneas de espuma biodegradable y cumplir con las exigencias de los minoristas. Por su parte, va-Q-tec y Pelican BioThermal priorizan soluciones VIP premium e integración de IoT para envíos de productos biológicos.
La tecnología actúa como un factor diferenciador clave. Los sensores del IoT y el seguimiento blockchain permiten la visibilidad de los envíos y la preparación para auditorías, lo que se traduce en mayores tasas de adjudicación de contratos entre los clientes farmacéuticos. La consolidación continúa a medida que las empresas buscan la integración vertical, desde la formulación de materiales hasta la gestión logística. Las espumas bioderivadas, los sistemas de limpieza automatizados y el análisis predictivo representan fronteras de innovación activas. Los proveedores que armonizan la sostenibilidad con el coste total de propiedad (TCO) se posicionan con ventaja en el mercado norteamericano de contenedores de envío isotérmicos.
Líderes de la industria de contenedores de envío aislados en América del Norte
Compañía de Productos Sonoco
Industrias Polar Tech Inc.
Sistemas Softbox US LLC
Industrias Cryopak Inc.
Corporación de productos aislados
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Sonoco presentó un contenedor para palés con control de temperatura para el transporte farmacéutico a gran escala, diseñado para mantener la temperatura durante varios días. El lanzamiento se dirige a rutas de mayor valor donde la estabilidad del palés, la evidencia de cualificación y la reducción del riesgo de fluctuaciones de temperatura influyen en las decisiones de embalaje.
- Abril de 2025: Sonoco ThermoSafe lanzó ChillTherm Bio, un embalaje para palés de EPS QPMC biodegradable para aplicaciones en ciencias de la vida y atención médica. Este producto amplía las opciones de embalaje, equilibrando los requisitos de rendimiento térmico con la sostenibilidad y las limitaciones de fin de vida útil, en el marco de políticas de embalaje más estrictas por parte de los clientes.
- Julio de 2024: Cryopak completó la adquisición del segmento de fabricación de bolsas de gel de Garden State Cold Storage (operación cerrada el 10 de mayo de 2024), lo que le permitió ampliar su capacidad de producción en Carteret, Nueva Jersey. En el mismo período, Cryopak invirtió en tecnología de congelación en espiral y en la fabricación de almidón en sus instalaciones de Atlanta, lo que mejoró el control de los plazos de entrega y amplió el acceso a insumos de aislamiento sostenibles.


Alcance y metodología
Los contenedores aislados, utilizados en diversas industrias, desempeñan un papel crucial a la hora de preservar la temperatura de su contenido y protegerlo de las condiciones climáticas externas. Estos contenedores son especialmente vitales en el transporte de mercancías frágiles y perecederas, formando parte integral de la cadena de frío. Sus funciones principales incluyen detener la proliferación de gérmenes, extender la duración del almacenamiento y facilitar el transporte local de artículos sensibles a la temperatura.
El mercado norteamericano de contenedores de envío aislados está segmentado por tipo de material (poliestireno expandido, espuma de poliuretano, polipropileno expandido y otros tipos de materiales), aplicación de usuario final (alimentos precocinados y congelados, ciencias biológicas y productos farmacéuticos, carne fresca, alimentos frescos). productos agrícolas, panadería, plantas y flores, y otras aplicaciones de usuario final) y país (Estados Unidos y Canadá). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Poliestireno expandido (EPS) |
| Espuma de poliuretano (PU) |
| Polipropileno expandido (EPP) |
| Espumas biodegradables de mezcla de almidón |
| Otros materiales (VIP, paquetes de gel) |
| Ciencias de la vida y farmacéutica |
| Alimentos precocinados y congelados |
| Frutas y Verduras |
| Carne fresca y mariscos |
| Panadería, Plantas y Flores |
| Otros (Cosméticos, Vinos, Bebidas) |
| Cajas de envío rígidas de un solo uso |
| Cajas de envío rígidas reutilizables |
| Bolsas y sobres de un solo uso |
| Transportadores a granel del tamaño de palets |
| Hasta 5 L |
| 5 - 20 litros |
| 20 - 60 litros |
| Mayor a 60 L (Palet) |
| Estados Unidos |
| Canada |
| Por tipo de material | Poliestireno expandido (EPS) |
| Espuma de poliuretano (PU) | |
| Polipropileno expandido (EPP) | |
| Espumas biodegradables de mezcla de almidón | |
| Otros materiales (VIP, paquetes de gel) | |
| Por aplicación de usuario final | Ciencias de la vida y farmacéutica |
| Alimentos precocinados y congelados | |
| Frutas y Verduras | |
| Carne fresca y mariscos | |
| Panadería, Plantas y Flores | |
| Otros (Cosméticos, Vinos, Bebidas) | |
| Por tipo de producto | Cajas de envío rígidas de un solo uso |
| Cajas de envío rígidas reutilizables | |
| Bolsas y sobres de un solo uso | |
| Transportadores a granel del tamaño de palets | |
| Por rango de capacidad | Hasta 5 L |
| 5 - 20 litros | |
| 20 - 60 litros | |
| Mayor a 60 L (Palet) | |
| Por país | Estados Unidos |
| Canada |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de contenedores de envío aislados en América del Norte en 2026?
El tamaño del mercado de contenedores de envío aislados de América del Norte será de USD 1.97 millones en 2026.
¿Cuál es la tasa de crecimiento prevista para los contenedores de envío aislados en América del Norte?
Se proyecta que el mercado se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 6.37% y alcanzará los USD 2.68 mil millones en 2031.
¿Qué material representa la mayor proporción de contenedores de envío aislados vendidos en América del Norte?
El poliestireno expandido lidera con una participación del 43.35% a partir de 2025.
¿Qué segmento de uso final está creciendo más rápido para los contenedores aislantes?
El envío de carne fresca y mariscos registra la CAGR más alta, del 6.79 %, hasta 2031.
¿Qué impulsa la adopción de contenedores aislantes reutilizables?
Los mandatos de sostenibilidad de los minoristas y las crecientes tarifas EPR están impulsando a los usuarios hacia formatos reutilizables que reducen los desechos y los costos a largo plazo.
¿Qué país contribuye más a la demanda en América del Norte?
Estados Unidos controla el 87.65% de los ingresos regionales debido a su gran base farmacéutica y a su madura infraestructura de comercio electrónico.
Última actualización de la página:



