

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
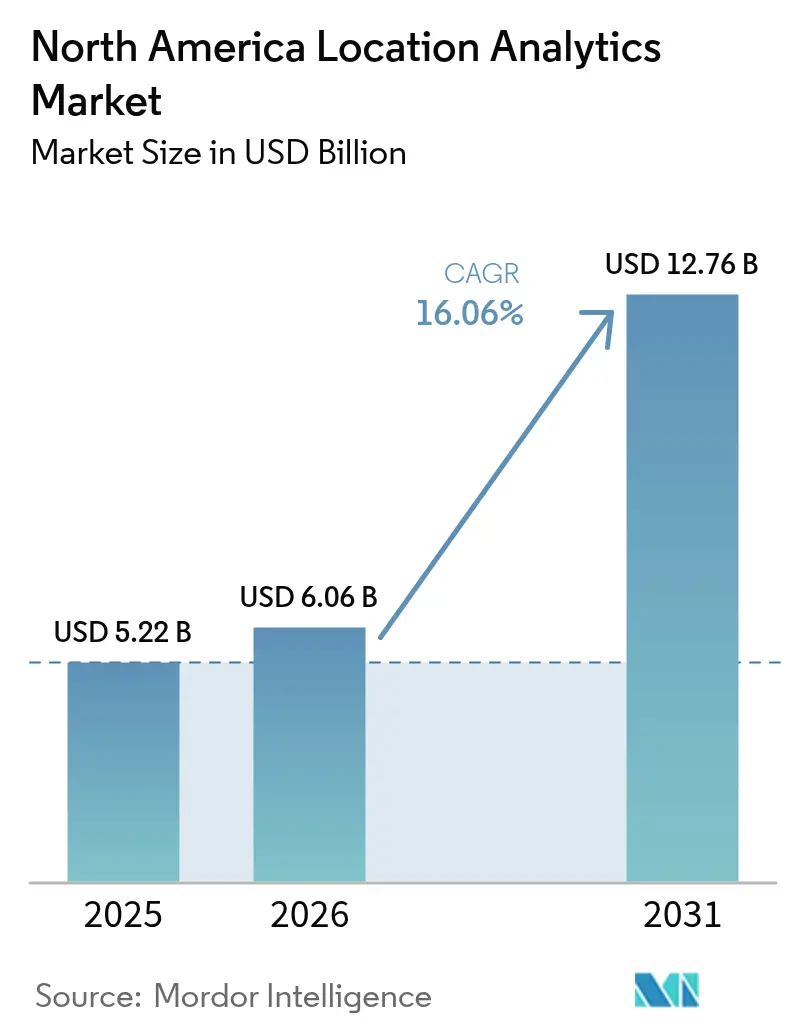
| Tamaño del mercado (2026) | USD 6.06 mil millones |
| Tamaño del mercado (2031) | USD 12.76 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.06% CAGR |
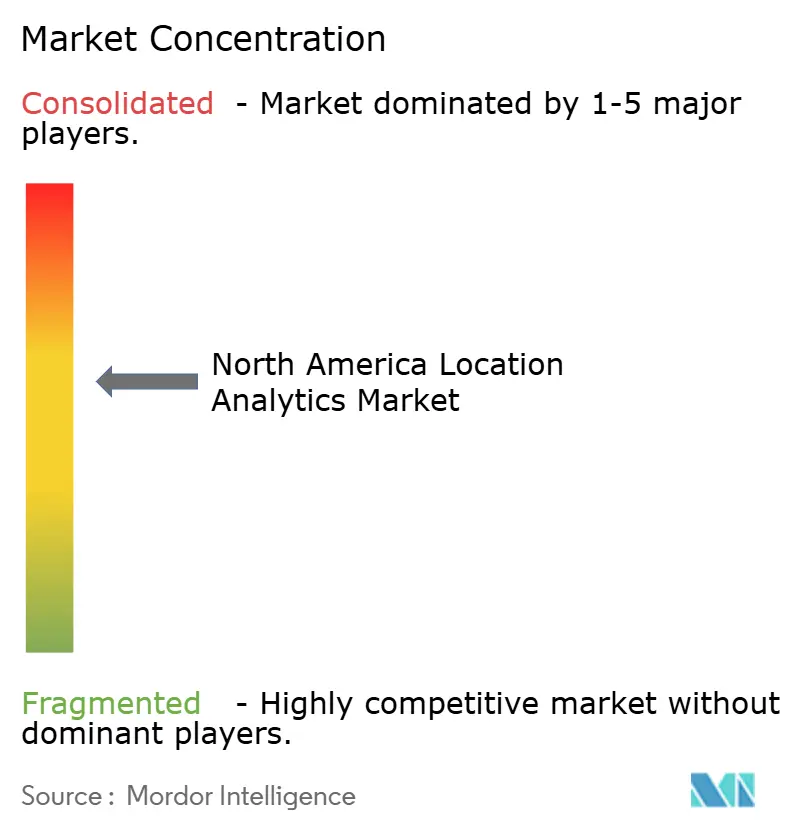
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de análisis de ubicación de América del Norte por Mordor Intelligence
El tamaño del mercado de análisis de ubicación en América del Norte se valoró en 5.22 millones de dólares en 2025 y se estima que crecerá de 6.06 millones de dólares en 2026 a 12.76 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 16.06 % durante el período de pronóstico (2026-2031). Fuertes impulsores provienen de las organizaciones minoristas omnicanal que exigen un geomarketing preciso, el auge de los sensores IoT que transmiten datos espaciales en tiempo real y la migración generalizada a plataformas geoespaciales nativas de la nube que reducen los ciclos de implementación. Las empresas están yendo más allá del rastreo básico de latitud y longitud hacia análisis espaciales complejos que optimizan la comercialización, el enrutamiento y el rendimiento de las instalaciones. Las redes privadas 5G y CBRS reducen las brechas de precisión en interiores, mientras que la inversión gubernamental en geotecnología de respuesta a emergencias agrega una capa institucional de demanda. La creciente regulación de la privacidad representa el principal factor moderador, pero ya están surgiendo arquitecturas de minería de datos compatibles para mantener el impulso del mercado de análisis de ubicación en América del Norte.
Conclusiones clave del informe
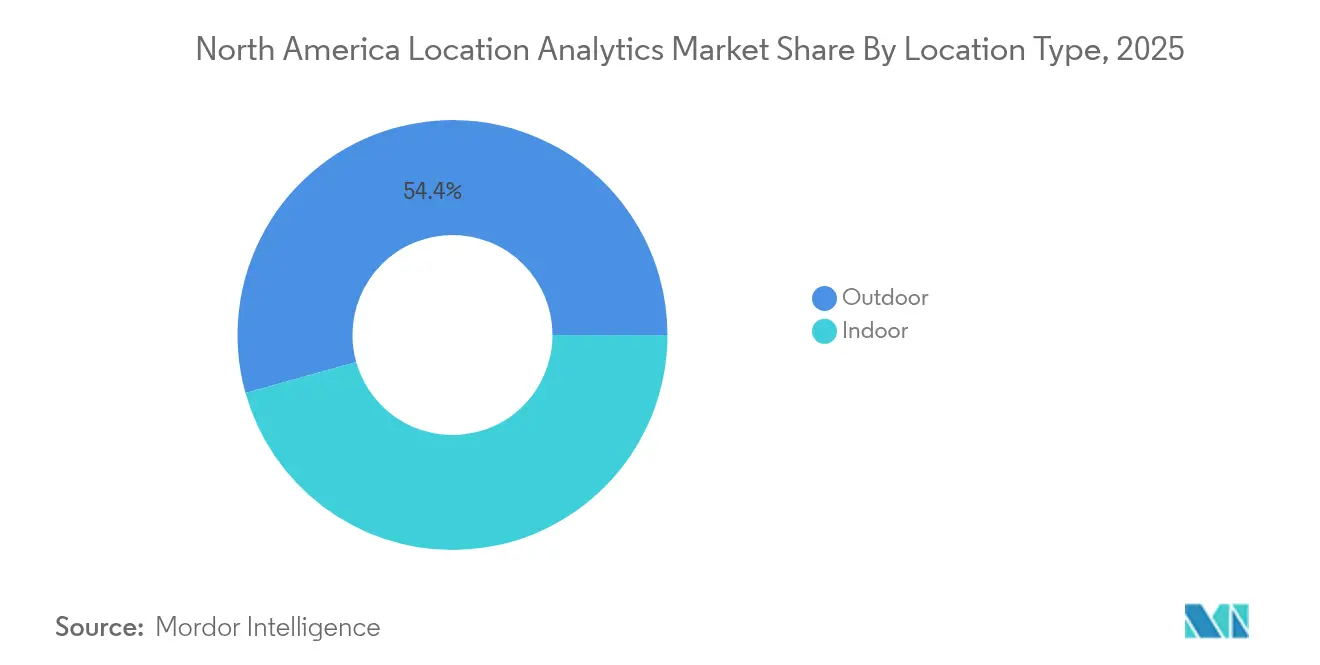
- Por tipo de ubicación, el segmento al aire libre lideró con el 54.35% de la participación de mercado de análisis de ubicación de América del Norte en 2025, mientras que se prevé que el posicionamiento en interiores aumente a una CAGR del 17.85% hasta 2031.
- Por modelo de implementación, las instalaciones locales conservaron el 59.20 % del tamaño del mercado de análisis de ubicación de América del Norte en 2025; se prevé que la implementación en la nube se acelere a una CAGR del 19.6 % hasta 2031.
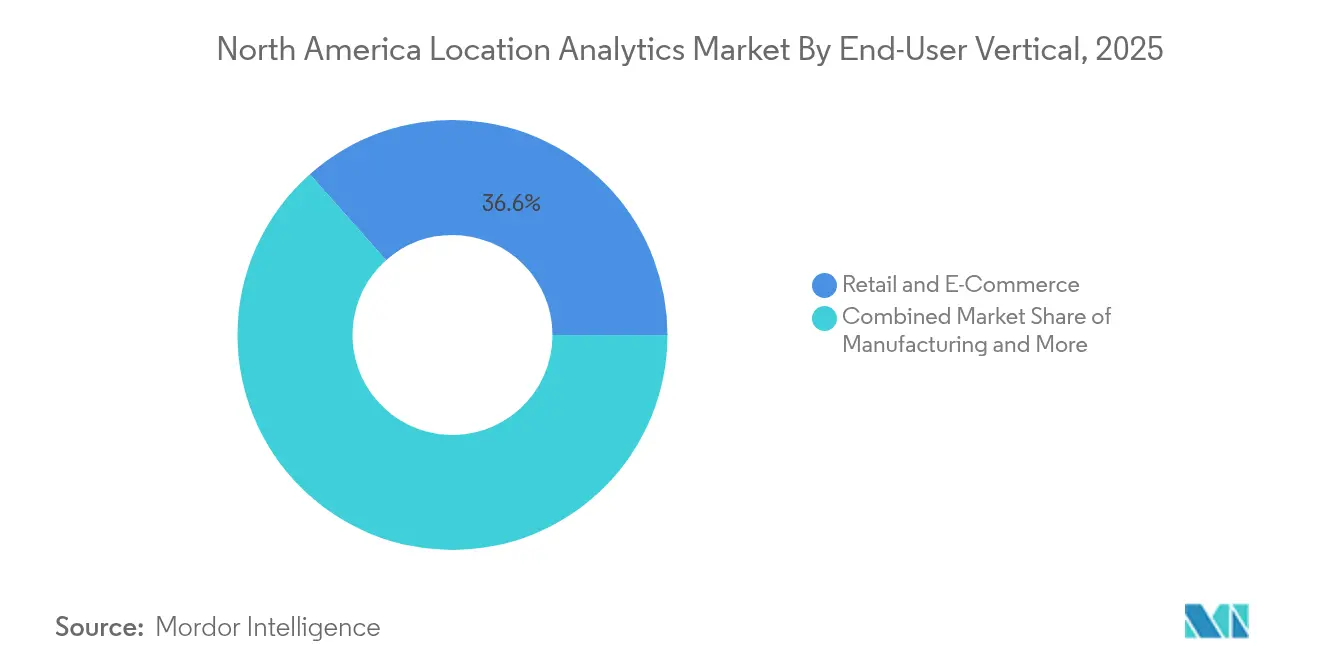
- Por vertical de usuario final, el comercio minorista y el comercio electrónico representaron el 36.55 % del tamaño del mercado de análisis de ubicación de América del Norte en 2025, mientras que la atención médica y las ciencias biológicas es el vertical de más rápida expansión con una CAGR del 16.22 %.
- Por geografía, Estados Unidos controló el 85.40% de los ingresos de 2025; se espera que Canadá registre una CAGR del 12.45% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de análisis de ubicación en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las campañas de geomarketing minorista omnicanal | + 3.2% | Corredores minoristas de EE. UU. | Mediano plazo (2-4 años) |
| Proliferación de sensores IoT y dispositivos conectados | + 4.1% | Pilotos de manufactura en EE. UU. y ciudades inteligentes en Canadá | Largo plazo (≥ 4 años) |
| Adopción acelerada de plataformas de análisis geoespacial nativas de la nube | + 2.8% | Segmento empresarial de América del Norte | Corto plazo (≤ 2 años) |
| Demanda corporativa de inteligencia sobre la ocupación del lugar de trabajo híbrido | + 2.3% | Principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Disponibilidad de CBRS 5G privado que mejora la precisión en interiores | + 1.9% | corredores industriales de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las campañas de geomarketing minorista omnicanal
Los minoristas combinan herramientas de geofencing con paquetes CRM para activar promociones en tiempo real, impulsando una mayor conversión en tienda. Estudios sobre optimización de salas de exposición indican que la colocación estratégica de productos en tienda y la expansión geográfica del alcance impulsan las ventas y la confianza del consumidor. A medida que se profundiza la convergencia entre tiendas físicas y tiendas físicas, el contenido diferenciado por ubicación se convierte en un factor de fidelización que el comercio electrónico puro no puede replicar.
Proliferación de sensores IoT y dispositivos conectados
Las implementaciones de IoT industrial ahora ofrecen telemetría de ubicación continua, lo que permite el mantenimiento predictivo y ciclos de inventario optimizados. Las redes de sensores multimodales, combinadas con aprendizaje automático, generan sistemas de posicionamiento que se autocalibran, lo que reduce el gasto en infraestructura con el tiempo. La avalancha de datos impulsa la demanda de análisis de borde, ya que los fabricantes prefieren el procesamiento local para flujos de trabajo de seguridad sensibles a la latencia.
Adopción acelerada de plataformas de análisis geoespacial nativas de la nube
Las empresas están abandonando los sistemas GIS tradicionales por entornos en la nube que admiten acceso directo a GeoTIFF optimizado para la nube. Esta transición democratiza la comprensión espacial entre usuarios no especializados, que pueden visualizar capas en espacios de trabajo del navegador, mientras que los equipos de DevOps automatizan los pipelines. Los ecosistemas de proveedores ahora integran servicios geoespaciales basados en API, lo que reduce el coste total de propiedad que antes estaba ligado a las plataformas locales.
Demanda corporativa de inteligencia sobre la ocupación del lugar de trabajo híbrido
Las políticas permanentes de trabajo flexible impulsan a los responsables de las instalaciones a instalar sistemas de posicionamiento en interiores para supervisar la utilización de los escritorios, las necesidades de ventilación y los patrones de tráfico. Los resultados de ensayos clínicos en el sector sanitario subrayan cómo los sistemas de localización en tiempo real mejoran la productividad de los trabajadores y la gestión de activos. Los equipos de instalaciones ahora combinan el análisis de ocupación con los controles de gestión de edificios para automatizar el consumo energético en función de métricas de capacidad en tiempo real, en lugar de horarios estáticos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones más estrictas sobre privacidad y exclusión voluntaria del consumidor | –2.7% | California, expandiéndose por América del Norte | Corto plazo (≤ 2 años) |
| Alto costo total de propiedad para sistemas interiores en tiempo real | –1.8% | Campus de fabricación y atención médica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones más estrictas sobre privacidad y exclusión voluntaria del consumidor
La campaña de cumplimiento de la CCPA en California pone de relieve la naturaleza personal de los datos de geolocalización, lo que exige exclusiones explícitas y flujos de consentimiento más sólidos. [1] California, Regulaciones de la Ley de Privacidad del Consumidor, Agencia de Protección de la Privacidad de California cppa.ca.gov Las empresas ahora deben incorporar ingeniería de privacidad en cada pila de análisis, a veces reduciendo la granularidad de los datos para cumplir con la normativa.
Alto costo total de propiedad para sistemas interiores en tiempo real
La banda ultraancha, las balizas BLE y la identificación de Wi-Fi deben ajustarse con precisión según el plano de planta, lo que genera ciclos de prueba que inflan los presupuestos de implementación. Las brechas de integración entre las capas de sensores y las aplicaciones empresariales prolongan los plazos de amortización, especialmente para las empresas del mercado medio que carecen de talento geoespacial interno.
Análisis de segmento
Por tipo de ubicación: El posicionamiento en interiores impulsa la innovación
Los servicios de exteriores mantuvieron el 54.35 % del mercado de análisis de ubicación en Norteamérica en 2025, gracias a que el GPS/GNSS sustenta el transporte y la logística. Sin embargo, el posicionamiento en interiores se compone de una tasa de crecimiento anual compuesta (TCAC) del 17.85 %, impulsada por la precisión submétrica de las implementaciones privadas de 5G y banda ultraancha con CBRS. Los fabricantes integran la tecnología para obtener visibilidad a nivel de activos, mientras que los hospitales la aplican para el seguimiento de equipos de alto valor.
La creciente demanda híbrida obliga a los proveedores a fusionar las capas interiores y exteriores en paneles de control con una única fuente de información fiable. Los planes de la Industria 4.0 exigen geozonas de seguridad para los trabajadores y vehículos guiados automáticamente que requieren un flujo continuo de coordenadas. Por lo tanto, el mercado norteamericano de análisis de ubicación se orienta hacia motores multimodales que concilian la desviación del GPS en exteriores con las correcciones multitrayecto en interiores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por modelo de implementación: la aceleración de la nube transforma la infraestructura
Los sistemas locales aún representaban el 59.20% del tamaño del mercado de análisis de ubicación de Norteamérica en 2025, lo que refleja las prioridades de soberanía de datos en sectores altamente regulados. Las opciones en la nube están escalando a una tasa de crecimiento anual compuesta (TCAC) del 19.6%, ya que el procesamiento de pago por uso y la colaboración nativa atraen a empresas con un gasto de capital limitado. Las arquitecturas híbridas también están en auge, combinando la inferencia en el borde con el modelado en la nube para casos de uso de baja latencia.
Las redes CBRS privadas ofrecen una alternativa local que combina la orquestación en la nube con rutas de datos independientes, lo que permite a las fábricas evitar la dependencia de la nube pública. Innovaciones de formato como GeoParquet minimizan la sobrecarga de ETL, lo que facilita flujos de trabajo ágiles que antes requerían scripts GIS especializados.
Por componente: Las soluciones impulsan el valor del mercado
Las suites de software integradas dominan los centros de compra porque unifican la ingesta, el procesamiento, la visualización y las alertas bajo un mismo SLA. Los ingresos por servicios aumentan a medida que las empresas requieren integración de sistemas, optimización de modelos y supervisión de análisis gestionados para mantener la fidelidad de los mapas. La calibración de campo, la gestión del ciclo de vida de las balizas y la documentación de cumplimiento impulsan los procesos de servicios profesionales mucho después de la implementación inicial.
Los servicios gestionados aportan gastos operativos predecibles, lo que permite a los equipos empresariales centrarse en los KPI del cliente en lugar del tiempo de actividad de los sensores. Los proveedores responden ofreciendo soporte de NOC por niveles, actualizaciones proactivas de firmware y auditorías de precisión sujetas a los SLA que se ajustan a las expectativas de tiempo de actividad en logística y atención médica.
Por tecnología: los enfoques multimodales mejoran la precisión
El GPS/GNSS sigue siendo universal para el rastreo de largo alcance, pero el Bluetooth de bajo consumo combina un consumo mínimo de energía con la ubicuidad de los smartphones para la navegación en tiendas. La banda ultraancha cobra impulso para la precisión submétrica en activos de alto valor, donde cada centímetro cuenta. CBRS y 5G incorporan datos de tiempo deterministas que mejoran la fidelidad en interiores sin necesidad de hardware adicional.
Los motores híbridos combinan múltiples señales para cubrir puntos ciegos, lo que garantiza la resiliencia ante la falla de una modalidad. Esta redundancia se está convirtiendo en un estándar en sectores verticales críticos para la seguridad, en particular la fabricación de productos químicos y los centros de mando de respuesta a emergencias.
Por sector vertical de usuario final: la atención médica acelera su adopción
El comercio minorista y el comercio electrónico mantuvieron una participación del 36.55 % en el mercado norteamericano de análisis de ubicación en 2025, pero la atención médica y las ciencias de la vida ahora registran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 16.22 %. Las clínicas implementan análisis de ubicación para acortar los tiempos de recuperación de equipos y mapear el flujo de pacientes, lo que reduce el riesgo de congestión. Los fabricantes integran datos espaciales en paneles MES para mejorar la OEE, mientras que BFSI utiliza geofencing para detectar fraudes.
Las agencias gubernamentales y de defensa invierten en plataformas de conocimiento situacional de última generación que procesan información geoespacial para agilizar los procesos de toma de decisiones. Los proveedores de logística integran la telemática de la flota con el tráfico y la meteorología, optimizando los tiempos de llegada estimados (ETA) y el cumplimiento de los acuerdos de nivel de servicio (SLA) en las entregas de última milla.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la respuesta a emergencias adquiere prioridad estratégica
Ventas y marketing representaron el 28.75% de los ingresos de 2025; sin embargo, el software de respuesta a emergencias muestra una tasa de crecimiento anual compuesta (TCAC) del 18.1% a medida que las agencias digitalizan los flujos de trabajo de comando. Las pruebas de navegación POINTER del Departamento de Seguridad Nacional ilustran la transición hacia la cartografía centrada en el personal de respuesta, que penetra en edificios sin GPS. Las soluciones de optimización de la cadena de suministro se sitúan muy de cerca, combinando RFID, BLE y análisis para reducir la escasez de existencias y el capital circulante.
Los equipos de gestión de riesgos superponen modelos de catástrofes con información sobre riesgos en tiempo real, lo que mejora la asignación de capital para las aseguradoras. Los gerentes de servicio de campo ahora envían cuadrillas utilizando horarios programados por IA que consideran el tráfico, el clima y las matrices de habilidades de los técnicos para minimizar el tiempo de inactividad.
Análisis geográfico
Mercado de análisis de ubicación en Estados Unidos
Estados Unidos controlaba el 85.40% del mercado norteamericano de análisis de ubicación en 2025, impulsado por la densidad de despliegue de CBRS y la implementación de 5G que amplía la cobertura en interiores. Los contratos federales de la Agencia Nacional de Inteligencia Geoespacial (NGIA) y el Departamento de Seguridad Nacional mantienen activos los canales de I+D, convirtiendo prototipos de vanguardia en productos comerciales. El régimen de privacidad de California está restringiendo las vías de monetización de datos en los segmentos de consumo, pero los flujos B2B empresariales se mantienen prácticamente sin obstáculos.
Mercado de análisis de localización en Canadá
Canadá prevé una tasa de crecimiento anual compuesta (TCAC) del 12.45 % hasta 2031, gracias a que el estímulo a la conectividad de Ottawa impulsa la construcción de redes 5G y fibra óptica en ciudades secundarias. Las industrias de recursos aprovechan los camiones de transporte autónomos en las arenas petrolíferas de Alberta y las estaciones de bombeo remotas en Saskatchewan, cada una dependiente de redes de localización resilientes. Las empresas transfronterizas disfrutan de estándares de datos armonizados, lo que permite paneles de control conjuntos que abarcan los corredores logísticos entre Toronto y Chicago.
Mercado de análisis de ubicación de Montreal y Vancouver
Programas gubernamentales regionales como el acelerador de ciudades inteligentes de Montreal y el gemelo digital de infraestructura municipal de Vancouver promueven zonas piloto donde los proveedores pueden cocrear nuevos casos de uso. El código de privacidad de Canadá se alinea estrechamente con el RGPD europeo, lo que ofrece a las multinacionales un modelo para escalar soluciones compatibles en sus operaciones transatlánticas.
Panorama regulatorio
La regulación que afecta al análisis de ubicación en Norteamérica se está volviendo más estricta en lo que respecta a datos de geolocalización sensibles, requisitos de consentimiento y obligaciones de privacidad en las telecomunicaciones. En junio de 2026, la Comisión Federal de Comercio de EE. UU. (FTC) finalizó un acuerdo con Kochava que restringe la venta o el intercambio de datos de ubicación sensibles sin consentimiento expreso (excepto para los servicios solicitados directamente por los consumidores), lo que aumenta las expectativas de cumplimiento para los intermediarios de datos y los usuarios de análisis posteriores. Por otra parte, una decisión de la Corte Suprema de EE. UU. de junio de 2026 confirmó la capacidad de la FCC para imponer multas a las operadoras de telefonía móvil por el manejo de datos de ubicación según la Sección 222 de la Ley de Comunicaciones, manteniendo los datos de ubicación provenientes de las operadoras bajo un escrutinio federal activo.
En Canadá, las iniciativas federales de privacidad y ciberseguridad imponen obligaciones paralelas a los proveedores y usuarios empresariales que operan a nivel internacional. En junio de 2026, el Gobierno de Canadá presentó la Ley de Protección de la Privacidad y los Datos del Consumidor (Proyecto de Ley C-36), que propone una nueva Comisión de Seguridad Digital y Protección de Datos de Canadá y sanciones administrativas sustanciales, impulsando a las empresas a fortalecer la gobernanza del consentimiento, la limitación de la finalidad y los controles de datos auditables. En marzo de 2026, Canadá aprobó la Ley de Protección de Sistemas Cibernéticos Críticos (Proyecto de Ley C-8), que permite directrices de seguridad obligatorias para los proveedores de telecomunicaciones y refuerza las expectativas de seguridad desde el diseño, que se aplican a la recopilación, el transporte y el almacenamiento de datos de ubicación en implementaciones híbridas y en la nube.
Análisis de la cadena de valor
La cadena de valor abarca la captura de datos, la conectividad, el procesamiento y la entrega de la capa de aplicación. Las entradas iniciales incluyen señales GNSS y una creciente combinación de modalidades para interiores (BLE, UWB, Wi-Fi, CBRS/5G), junto con sensores IoT que emiten telemetría continua. Los proveedores de conectividad y los ecosistemas de redes privadas (en particular, CBRS en Estados Unidos) transportan estos datos a las pasarelas de borde y a las canalizaciones en la nube, donde los proveedores de plataformas y los hiperescaladores proporcionan almacenamiento geoespacial, API de análisis y orquestación. Los participantes intermedios incluyen proveedores de SIG y software empresarial que integran capas espaciales en sistemas operativos (por ejemplo, implementaciones de Esri combinadas con IBM Maximo para operaciones de activos y de campo), mientras que el valor final se materializa en aplicaciones empaquetadas para geomarketing minorista, visibilidad de la cadena de suministro, enrutamiento de respuesta a emergencias y utilización de instalaciones.
La economía de la entrega está determinada por la integración y los efectos de la red de datos. Las plataformas de torre de control y visibilidad agregan eventos de remitentes, transportistas e instalaciones en redes compartidas (por ejemplo, FourKites), mientras que los especialistas en datos de transporte han ampliado la inteligencia de la cadena de suministro en forma de grafo basada en patrones de viaje (INRIX publicó un conjunto de datos de la cadena de suministro en marzo de 2026 que mapea las conexiones entre proveedores y clientes en diferentes plantas de fabricación). En cuanto a la implementación, las empresas están operacionalizando el análisis de ubicación a través de pilas nativas de la nube e híbridas, vinculando el procesamiento geoespacial a plataformas de datos más amplias y capas de transmisión. Asociaciones como LOCUS con CALSTART (mayo de 2025) muestran cómo los datos de viaje de vehículos comerciales pueden convertirse en modelos de planificación que alimentan las decisiones de infraestructura. Los principales cuellos de botella incluyen la calibración y la interoperabilidad (ajuste del plano de planta para sistemas interiores e integración ERP/TMS/MES), así como los plazos de entrega de hardware para ciertos sensores y componentes de borde, lo que puede extender los cronogramas de implementación para implementaciones de alta precisión en interiores y flotas.
Panorama competitivo
El campo competitivo está moderadamente concentrado. Gigantes tradicionales de SIG como Esri, HERE y TomTom fortalecen sus carteras con capas predictivas basadas en IA, mientras que los proveedores de telecomunicaciones Ericsson y Nokia monetizan la infraestructura 5G integrando posicionamiento de precisión centimétrica. Los hiperescaladores de la nube integran API geoespaciales gestionadas en suites de análisis más amplias, lo que reduce las barreras de adopción para las empresas medianas.
La diferenciación está cambiando del mapeo central a la orquestación de entradas multimodales (BLE, UWB, LTE privado e imágenes satelitales) dentro de un esquema unificado. Los proveedores capaces de abstraer esta complejidad ganan cuota de mercado, ya que los clientes buscan paneles de control de un solo panel. Los especialistas en salud e industria pesada se abren nichos de mercado integrando plantillas de cumplimiento y análisis preconfigurados adaptados a los flujos de trabajo regulatorios.
Las startups aprovechan el procesamiento de borde y los diseños de aprendizaje federado que mantienen las coordenadas sensibles localmente, solucionando así los problemas de soberanía de datos. El interés por las fusiones y adquisiciones es fuerte, ya que las empresas establecidas adquieren especialistas en sensores y startups de mapeo de interiores para cubrir las necesidades de la plataforma. Se prevé una consolidación continua a medida que el hardware se mercantiliza y el valor analítico migra a los motores de localización definidos por software.
Líderes de la industria del análisis de ubicación en América del Norte
Esri Inc.
IBM Corporation
Microsoft Corporation
Cisco Systems Inc.
Google LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: IBM anunció un acuerdo global de modernización tecnológica de cinco años con Abertis para actualizar las capacidades utilizadas en operaciones de movilidad e infraestructura, incluyendo análisis avanzados. El programa destaca cómo los grandes operadores de infraestructura están adquiriendo plataformas analíticas integradas que pueden incorporar datos de ubicación para el rendimiento de la red, las operaciones de activos y la respuesta a incidentes en geografías complejas.
- Marzo de 2026: IBM completó la adquisición de Confluent, incorporando una importante plataforma de transmisión de datos a su cartera de soluciones de nube híbrida e inteligencia artificial. Esta combinación fortalece la ingesta de datos y el procesamiento de eventos en tiempo real, un requisito fundamental para casos de uso de análisis de ubicación, como la telemática de flotas, las alertas RTLS en interiores y los flujos de trabajo de respuesta a emergencias.
- Julio de 2024: Esri lanzó ArcGIS Enterprise en Kubernetes integrado con IBM Maximo Application Suite como un complemento comercial para la gestión espacial de activos y operaciones de campo. Este lanzamiento refleja la creciente demanda de implementaciones de SIG en contenedores y nativas de la nube que incorporan el contexto de ubicación directamente en la gestión de activos empresariales y los flujos de trabajo operativos.


Alcance y metodología
El análisis de ubicación es el sistema que agrega una capa de datos geográficos a los activos de datos de una empresa para extraer información más valiosa. También se le conoce como "geoanálisis". Comprender los impactos geoespaciales en las empresas es fundamental para el éxito en la economía global actual. Las empresas que utilizan análisis de ubicación para evaluar sus estrategias comerciales pueden ahorrar dinero, encontrar nuevas oportunidades de ventas y realizar cambios para mejorar la eficiencia operativa. Además, el análisis de ubicación es muy visual, lo que facilita que los no expertos comprendan los conocimientos de los datos.
El mercado de análisis de ubicación de América del Norte está segmentado por ubicación (interior y exterior), por modelo de implementación (local y en la nube), por aplicación (gestión de riesgos, optimización de la cadena de suministro, optimización de ventas y marketing, gestión de instalaciones, monitoreo remoto, respuesta a emergencias). gestión, gestión de la experiencia del cliente y otras aplicaciones), por vertical de usuario final (minorista, banca, manufactura, transporte, atención médica, gobierno, energía y potencia, y otras aplicaciones de usuario final), por país (Estados Unidos, Canadá y el resto de Estados Unidos). de América del Norte). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por tipo de ubicación
| Interior |
| Exterior |
Por modelo de implementación
| Soluciones |
| Cloud |
| Híbrido |
| Edge (en el dispositivo) |
Por componente
| Soluciones |
| Servicios |
por Tecnología
| GPS/GNSS |
| Wi-Fi |
| Bluetooth de bajo consumo (BLE) |
| Banda ultraancha (UWB) |
| Celular (4G/5G incluido CBRS) |
| RFID y NFC |
| Magnético y otros |
Por vertical de usuario final
| Comercio minorista y comercio electrónico |
| Banca, servicios financieros y seguros (BFSI) |
| Manufactura |
| Salud y Ciencias de la Vida |
| Gobierno y Defensa |
| Energía y servicios públicos |
| Transporte y logística |
| Telecomunicaciones y TI |
| Bienes raíces y edificios inteligentes |
| Otros verticales |
por Aplicación
| Gestión de riesgos |
| Optimización de la cadena de suministro y del inventario |
| Optimización de ventas y marketing |
| Gestión de instalaciones y activos |
| Gestión de la fuerza laboral y de la fuerza de campo |
| Monitoreo Remoto y Mantenimiento Predictivo |
| Gestión de respuesta a emergencias y desastres |
| Experiencia y compromiso del cliente |
| Análisis de fraude y cumplimiento |
| Otros |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de ubicación | Interior |
| Exterior | |
| Por modelo de implementación | Soluciones |
| Cloud | |
| Híbrido | |
| Edge (en el dispositivo) | |
| Por componente | Soluciones |
| Servicios | |
| por Tecnología | GPS/GNSS |
| Wi-Fi | |
| Bluetooth de bajo consumo (BLE) | |
| Banda ultraancha (UWB) | |
| Celular (4G/5G incluido CBRS) | |
| RFID y NFC | |
| Magnético y otros | |
| Por vertical de usuario final | Comercio minorista y comercio electrónico |
| Banca, servicios financieros y seguros (BFSI) | |
| Manufactura | |
| Salud y Ciencias de la Vida | |
| Gobierno y Defensa | |
| Energía y servicios públicos | |
| Transporte y logística | |
| Telecomunicaciones y TI | |
| Bienes raíces y edificios inteligentes | |
| Otros verticales | |
| por Aplicación | Gestión de riesgos |
| Optimización de la cadena de suministro y del inventario | |
| Optimización de ventas y marketing | |
| Gestión de instalaciones y activos | |
| Gestión de la fuerza laboral y de la fuerza de campo | |
| Monitoreo Remoto y Mantenimiento Predictivo | |
| Gestión de respuesta a emergencias y desastres | |
| Experiencia y compromiso del cliente | |
| Análisis de fraude y cumplimiento | |
| Otros | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de análisis de ubicación de América del Norte?
El mercado está valorado en 6.06 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de análisis de ubicación de América del Norte?
Se prevé que registre una CAGR del 16.06% y alcance los 12.76 millones de dólares en 2031.
¿Qué modelo de implementación está ganando más impulso?
La implementación de la nube está aumentando a una tasa de crecimiento anual compuesta (CAGR) del 19.6 % a medida que las empresas buscan escalabilidad y menores costos de infraestructura.
¿Por qué el sector sanitario es el vertical con mayor crecimiento?
Los hospitales necesitan seguimiento de activos en tiempo real y optimización del flujo de pacientes, lo que impulsará la atención médica a una CAGR del 16.22 % hasta 2031.
Última actualización de la página:



