

Tamaño y participación del mercado de electrodomésticos de lujo en América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 15.13 mil millones |
| Tamaño del mercado (2031) | USD 18.89 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.54% CAGR |
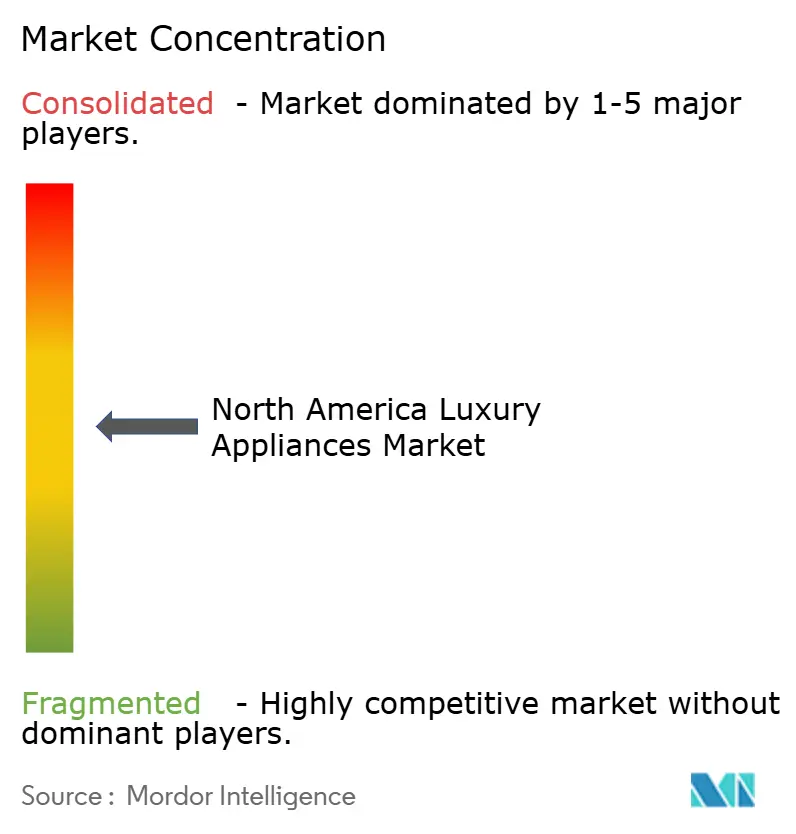
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de electrodomésticos de lujo en América del Norte realizado por Mordor Intelligence
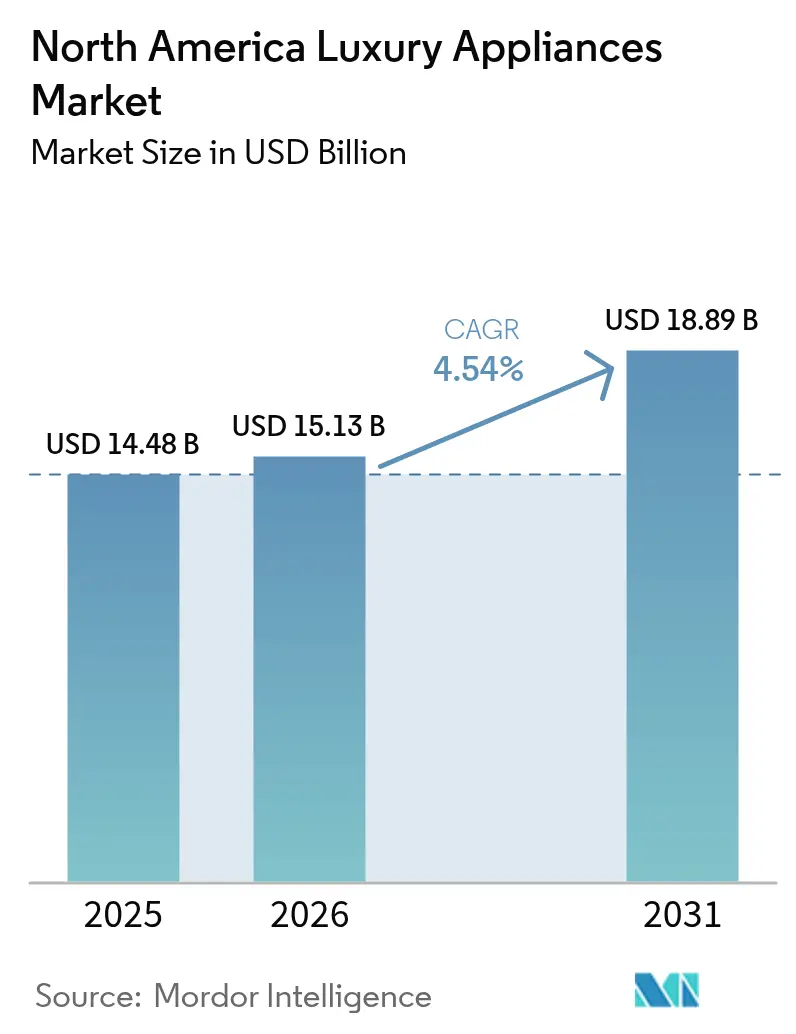
Se proyecta que el tamaño del mercado de electrodomésticos de lujo en Norteamérica se expandirá de USD 14.48 millones en 2025 y USD 15.13 millones en 2026 a USD 18.89 millones en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 4.54 % entre 2026 y 2031. La fortaleza de la demanda se concentra en refrigeradores y otros conjuntos de cocina integrados de alta gama, a medida que las marcas amplían las funciones con inteligencia artificial, los diseños listos para instalar y los controles integrados del ecosistema en todos los niveles de precio. Esto está impulsando la intención de reemplazo entre los renovadores adinerados en áreas metropolitanas clave. Los incentivos políticos para la electrificación, en particular los reembolsos que apoyan la adopción de cocinas de inducción y bombas de calor, continúan estimulando las actualizaciones eléctricas de alta gama en los estados con programas activos, lo que mantiene el impulso a pesar de las dificultades macroeconómicas. Las limitaciones de asequibilidad en Estados Unidos y los cuellos de botella de la instalación especializada siguen siendo los principales puntos de fricción para la adopción de cocinas empotradas y de inducción, aunque la reducción de las expectativas de precios y las remodelaciones impulsadas por las transacciones ayudan a satisfacer la demanda de cocinas de alta gama y cuidadas. La intensidad competitiva aumenta a medida que las empresas tradicionales y las de gama alta implementan inteligencia artificial conversacional, visión artificial y mantenimiento predictivo para mejorar la experiencia del usuario, diferenciándose mediante la personalización del diseño y ecosistemas de servicios conectados que reducen la fricción con la propiedad. En el mercado norteamericano de electrodomésticos de lujo, las marcas también están optimizando las experiencias en las salas de exposición para guiar las complejas experiencias de compra, a la vez que mantienen las alianzas con distribuidores que ofrecen una instalación y un servicio posventa de primera clase en las principales áreas metropolitanas de Estados Unidos y Canadá.
Conclusiones clave del informe
- Por tipo de producto, los refrigeradores lideraron el mercado de electrodomésticos de lujo de América del Norte con una participación de ingresos del 28.06 % en 2025, mientras que se proyecta que los lavavajillas serán los de más rápido crecimiento con una CAGR del 5.78 % hasta 2031.
- Por tipo de instalación, los modelos independientes representaron el 83.61 % del volumen de 2025 en el mercado de electrodomésticos de lujo de América del Norte, y se prevé que las unidades empotradas e integradas crezcan a una CAGR del 4.88 % entre 2026 y 2031.
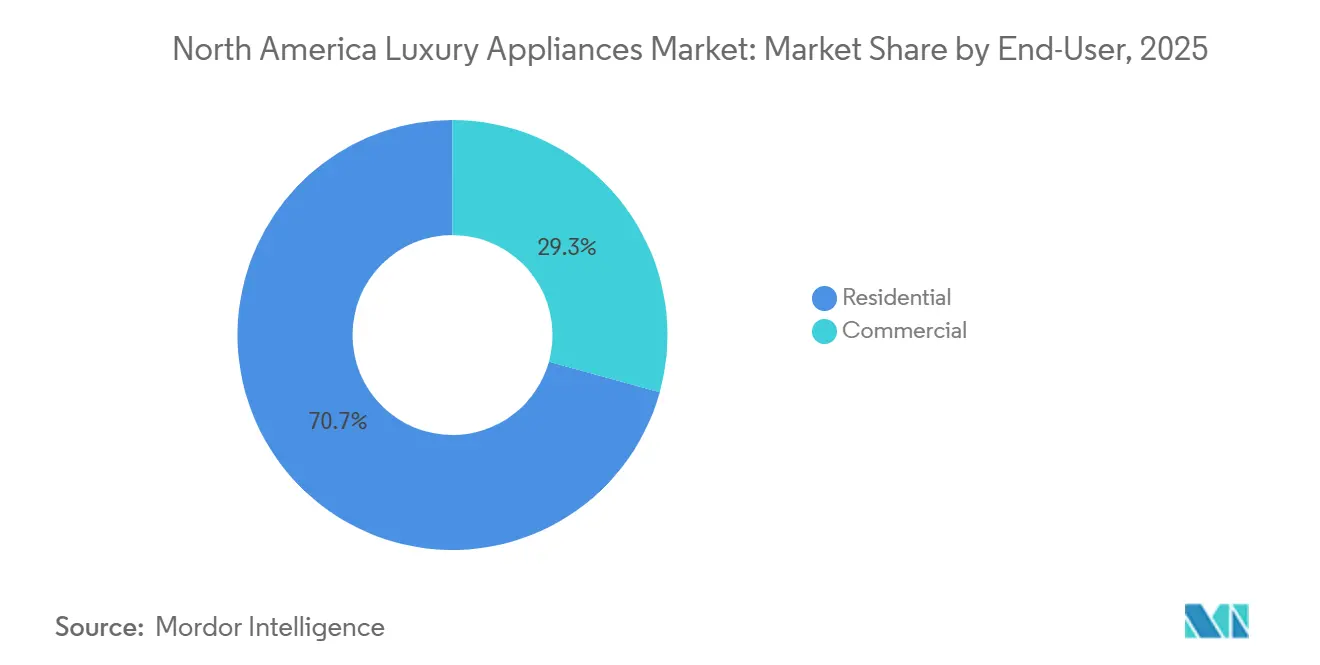
- Por usuario final, el mercado de electrodomésticos de lujo de América del Norte estuvo liderado por el sector residencial con el 70.71% de la demanda en 2025, mientras que se proyecta que el segmento comercial se expandirá a una CAGR del 5.62% hasta 2031.
- Por canal de distribución, el comercio minorista B2C representó el 75.73 % de las ventas en 2025 dentro del mercado de electrodomésticos de lujo de América del Norte, y se proyecta que el comercio minorista B2C crecerá a una CAGR del 5.08 % hasta 2031.
- Por geografía, Estados Unidos capturó una participación del 76.40% en 2025 en el mercado de electrodomésticos de lujo de América del Norte, mientras que se espera que México sea el de más rápido crecimiento, con una CAGR del 5.29% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de electrodomésticos de lujo en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Premiumización y actualizaciones inteligentes y de diseño | + 1.2% | Global, concentrado en las áreas metropolitanas costeras de EE. UU. y los centros urbanos de Canadá | Mediano plazo (2-4 años) |
| Cocinas empotradas e integradas Ampliación de tarifas de montaje | + 0.9% | En América del Norte, los más fuertes son los EE. UU. y Canadá, con viviendas de concepto abierto | Mediano plazo (2-4 años) |
| Los ciclos de remodelación y reemplazo sostienen la demanda | + 0.7% | Estados Unidos y Canadá, vinculados a las tasas de rotación de viviendas | Corto plazo (≤ 2 años) |
| Acelerando el cambio hacia la inducción/electrificación | + 1.1% | Nacional, con ganancias tempranas en California, Nueva York y el noroeste del Pacífico | Largo plazo (≥ 4 años) |
| Los reembolsos de electrificación vinculados a la IRA impulsan la adopción de sistemas eléctricos y de bombas de calor premium | + 0.8% | Estados Unidos, implementación estado por estado, con mayor presencia en California, Nueva York y Colorado | Corto plazo (≤ 2 años) |
| Cocinas de lujo para exteriores (bajo encimera, vinotecas, de hielo) que amplían la gama de electrodomésticos | + 0.4% | Estados del Cinturón del Sol, California, Texas, Florida; repercusión en los mercados turísticos de México | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Premiumización y actualizaciones inteligentes y de diseño
Los fabricantes están incorporando IA con agentes, grandes modelos de lenguaje y visión artificial en refrigeradores, hornos y placas de cocina de alta gama para automatizar los flujos de trabajo de cocina, personalizar recetas y habilitar controles conversacionales que elevan la usabilidad diaria dentro del mercado norteamericano de electrodomésticos de lujo. La cartera de IA a medida de Samsung, presentada en CES 2026, integra Google Gemini para interacciones de voz naturales, al tiempo que amplía el reconocimiento de alimentos AI Vision que admite la planificación guiada de comidas y opciones más saludables para hogares con limitaciones de tiempo [1] Communications Team, “CES 2026: A Home Companion Making Daily Life More Effortless”, Samsung Newsroom UK, news.samsung.com . La línea Signature del décimo aniversario de LG agrega Gourmet AI con cámaras en el horno que identifican una amplia gama de platos y seleccionan automáticamente los modos de cocción, lo que avanza en la precisión sin intervención manual que se alinea con las expectativas de los compradores de alta gama [2] Newsroom Staff, “LG Electronics Presents the Future of Luxury Home Living at KBIS 2026”, LG Newsroom Global, lg.com . Bosch Cook AI combina sensores con una guía adaptativa en electrodomésticos coordinados, lo que garantiza resultados consistentes y reduce la tasa de errores durante preparaciones complejas en cocinas de alta gama. El reconocimiento de la aplicación Owner's App de Sub-Zero en 2026 destaca cómo el diagnóstico proactivo y el mantenimiento predictivo forman parte de la propuesta de valor de la propiedad de lujo, mejorando el tiempo de actividad y la experiencia de servicio. La personalización del diseño se profundiza junto con la inteligencia, y las marcas presentan configuraciones listas para panel, acabados especiales y colaboraciones artesanales que permiten que los electrodomésticos se integren en los gabinetes o se conviertan en elementos centrales en el mercado norteamericano de electrodomésticos de lujo.
Cocinas empotradas e integradas Ampliación de tarifas de montaje
Las residencias de planta abierta y los interiores minimalistas priorizan la continuidad visual, lo que impulsa la demanda de electrodomésticos panelables que se integran a la perfección con los gabinetes y enfatizan las líneas limpias en el mercado norteamericano de electrodomésticos de lujo. Las marcas están ampliando sus portafolios integrados que minimizan los herrajes visibles, con hornos, placas de cocción y refrigeradores premium diseñados para una instalación impecable y con paletas de acabados coordinadas, favorecidas por diseñadores y constructores a medida. Las plataformas de inducción que incorporan ventilación en la superficie de la placa de cocción ayudan a preservar las líneas de visión abiertas y favorecen diseños centrados en islas al eliminar la necesidad de campanas extractoras. Las marcas premium continúan ampliando las opciones panelables y las configuraciones modulares para adaptarse a diversos estándares de gabinetes, lo que reduce las concesiones de diseño y aumenta las tasas de instalación para conjuntos coordinados. Los consumidores de lujo esperan cada vez más una estética cuidada y consistencia digital en todos los electrodomésticos, lo que fomenta mejoras integrales en la cocina que combinan acabados, tratamientos de manijas y lógica de interfaz de usuario en hornos, lavavajillas y refrigeradores en el mercado norteamericano de electrodomésticos de lujo. Esta combinación de diseño invisible y orquestación inteligente fortalece los argumentos a favor de la adopción integrada donde existen capacidades de instalación y capacidad eléctrica.
Los ciclos de remodelación y reemplazo sostienen la demanda
Las remodelaciones impulsadas por las transacciones, el reemplazo de unidades premium antiguas y el deseo de suites cohesivas mantienen una base de activación estable a pesar de la incertidumbre macroeconómica en el mercado norteamericano de electrodomésticos de lujo. Las presiones de asequibilidad frenaron las transacciones de viviendas de mayor categoría en 2025, pero una disminución de un punto porcentual en la tasa hipotecaria puede ampliar el número de hogares elegibles en millones, lo que impulsa una ola posterior de proyectos de renovación de cocinas. Los nuevos propietarios suelen reemplazar los paquetes de construcción al comienzo de la ocupación, prefiriendo sistemas listos para instalar, silenciosos e inteligentes que se adaptan a los conceptos de espacios abiertos dentro del mercado norteamericano de electrodomésticos de lujo. Las marcas premium que validan la durabilidad y una larga vida útil fortalecen la confianza en la renovación al enmarcar la propiedad como una inversión para varias décadas. El aumento de la inteligencia, el autodiagnóstico y las capacidades de servicio remoto también incentivan los reemplazos al reducir las molestias percibidas por las instalaciones y el mantenimiento complejos en el mercado norteamericano de electrodomésticos de lujo. A medida que las experiencias de sala de exposición resaltan ecosistemas integrados y acabados seleccionados, los consumidores se sienten motivados a buscar la adopción del conjunto completo en lugar de actualizaciones incrementales.
Estándares de eficiencia energética que favorecen a los modelos premium con alto contenido tecnológico
Los incentivos a la electrificación y la preferencia del consumidor por una cocina precisa y sin llama están convirtiendo la inducción de una opción pionera en una opción generalizada en el mercado norteamericano de electrodomésticos de lujo. Las innovaciones premium, como las cocinas de inducción de nivel profesional y las placas de inducción de tiro descendente, ofrecen una respuesta rápida y un control preciso sin depender de la línea de gas. Las soluciones integradas en el diseño que combinan la inducción con la ventilación superficial favorecen las cocinas de concepto abierto, manteniendo una visibilidad despejada y eliminando las campanas extractoras. Los premios y el reconocimiento de la industria a los líderes en inducción indican una mayor aceptación del consumidor y una mayor credibilidad en el rendimiento de los electrodomésticos de lujo. Las deficiencias en la infraestructura siguen siendo una limitación, ya que una gran parte de los hogares requieren circuitos de 240 voltios o actualizaciones de paneles para cocinar con alta potencia, lo que prolonga los plazos de los proyectos y aumenta los costos. Aun con estos obstáculos, los incentivos estatales y federales, las sólidas hojas de ruta de productos y el diseño apuntan a una creciente penetración de la inducción en las remodelaciones premium del mercado norteamericano de electrodomésticos de lujo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios iniciales elevados frente a alternativas convencionales | -0.6% | Amplios segmentos de ingresos medios de América del Norte | Corto plazo (≤ 2 años) |
| La remodelación de la desaceleración del crecimiento (tasas, macro) modera las mejoras | -0.8% | Estados Unidos y Canadá, correlacionados con la política de tasas de la Reserva Federal | Corto plazo (≤ 2 años) |
| Cuellos de botella en la instalación profesional y actualización eléctrica (integrados/de inducción) | -0.5% | Nacional, agudo en áreas metropolitanas de rápido crecimiento (Austin, Phoenix, Charlotte) | Mediano plazo (2-4 años) |
| Riesgos de conflicto de canales en los ecosistemas DTC vs. concesionarios | -0.3% | Estados Unidos y Canadá impactan a las marcas con estrategias híbridas de retail | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios iniciales elevados frente a alternativas convencionales
Las suites de lujo y las instalaciones integradas conllevan primas significativas en comparación con las ofertas premium masivas, lo que reduce el grupo de compradores elegibles, incluso cuando el interés aspiracional es alto en el mercado norteamericano de electrodomésticos de lujo. La erosión de la asequibilidad agrava el desafío, ya que los hogares de ingresos medios pueden acceder a una proporción menor de viviendas en venta que antes de la pandemia, lo que reduce los presupuestos discrecionales para mejoras opcionales en la cocina. Las marcas contrarrestan la sensibilidad al precio enfatizando la longevidad, la eficiencia energética y el soporte de servicio para enmarcar la propiedad como una inversión a largo plazo que mejora el uso diario y el potencial de reventa. Las promociones y los descuentos por paquetes seleccionados que agrupan tres o más electrodomésticos abordan las barreras de conversión para los compradores premium que valoran la consistencia del acabado y las características conectadas dentro del mercado norteamericano de electrodomésticos de lujo. La paridad de características de los competidores premium masivos intensifica el equilibrio entre precio y rendimiento, lo que presiona a los operadores tradicionales a justificar las primas mediante la artesanía tradicional, la ejecución lista para usar y los ecosistemas de servicio predictivo. Estas dinámicas en conjunto desaceleran la adopción entre los grupos sensibles a los precios, mientras que los hogares de altos ingresos siguen involucrados a través de proyectos totalmente integrados y orientados al diseño en el mercado de electrodomésticos de lujo de América del Norte.
La remodelación de la desaceleración del crecimiento (tasas, macro) modera las mejoras
El aumento de los costos de financiamiento y la reducción de las transacciones de mejora de categoría moderaron el ritmo de las remodelaciones de cocinas en 2025, lo que lastra la demanda a corto plazo de electrodomésticos premium en el mercado norteamericano de electrodomésticos de lujo. Aun así, la posibilidad de una reducción de tarifas amplía la elegibilidad para millones de hogares, lo que tiende a liberar inventario de reventa y la consiguiente actividad de renovación de cocinas con retraso. Las compras orientadas a la sustitución continúan porque los eventos de falla no siguen los ciclos macroeconómicos y, a menudo, impulsan la decisión de adquirir una suite completa cuando los propietarios buscan una estética integrada y un funcionamiento más silencioso en espacios abiertos. Las estrategias de salas de exhibición que enfatizan viñetas experienciales, bibliotecas de acabados y demostraciones de cocina en vivo ayudan a mantener la intención a pesar de la cautela en torno al gasto discrecional en el mercado norteamericano de electrodomésticos de lujo. Los fabricantes que combinan inteligencia premium con narrativas de ahorro energético se alinean con las prioridades de los propietarios en cuanto a comodidad y costo total de propiedad durante períodos de volatilidad de tarifas. En el horizonte de pronóstico, el cambio hacia plataformas eléctricas avanzadas y suites integradas debería reafirmar el crecimiento a medida que se suavizan los obstáculos para la asequibilidad en el mercado norteamericano de electrodomésticos de lujo.
Análisis de segmento
Por tipo de producto: Los electrodomésticos grandes generan valor, los lavavajillas aceleran
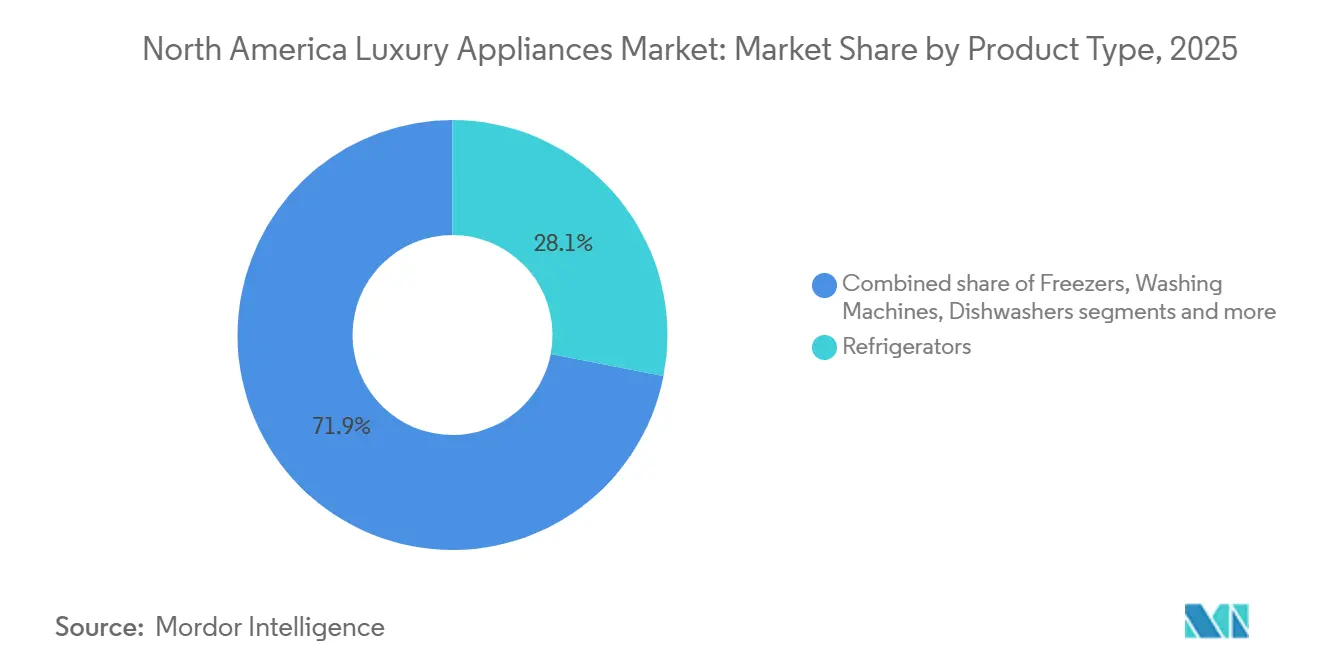
Los refrigeradores capturaron el 28.06 % de la cuota de mercado de electrodomésticos de lujo en Norteamérica en 2025, mientras que se proyecta que los lavavajillas registren una tasa de crecimiento anual compuesta (TCAC) del 5.78 % hasta 2031, ya que los consumidores prefieren unidades silenciosas, con panel de control, sensores avanzados y diagnóstico remoto. Dentro del mercado norteamericano de electrodomésticos de lujo, las marcas están elevando los electrodomésticos de gran tamaño con controles conversacionales, cocción de precisión y servicio predictivo que mejora la comodidad diaria en hogares de planta abierta. Los lavavajillas y hornos de pared premium con reconocimiento por cámara y modos guiados reducen el ensayo y error, lo que resuena en hogares con mucha actividad que valoran la fiabilidad y el bajo nivel de ruido. La cocina asistida por IA y la orquestación del ecosistema en hornos, campanas extractoras y cocinas demuestran cómo la automatización ahora complementa la artesanía para justificar precios premium. El liderazgo en refrigeración sigue anclado en la conservación de alimentos, la precisión de la temperatura y las zonas flexibles, mientras que las aplicaciones conectadas agilizan el mantenimiento y la asistencia. Los pequeños electrodomésticos desempeñan un papel cada vez más importante a medida que las marcas introducen accesorios de diseño vanguardista, incluyendo dispositivos inteligentes para encimeras que amplían la experiencia más allá de los empotrados.
Las líneas de hornos premium que integran cámaras y guía de la máquina establecen expectativas de resultados consistentes, mientras que las placas de inducción aceleran la transición hacia el gas gracias a la velocidad y un control preciso en el mercado norteamericano de electrodomésticos de lujo. Las plataformas de lavandería premium destacan por su silencio, cuidado de las telas y eficiencia energética, con modelos reconocidos por su sostenibilidad y rendimiento en toda Norteamérica. Las categorías de refrigeración para bebidas y especialidades amplían las posibilidades de los accesorios al complementar la refrigeración principal con almacenamiento y presentación diseñados específicamente. A medida que las marcas incorporan inteligencia y refinamiento de materiales en los electrodomésticos principales, extienden la coherencia del lenguaje de diseño y la interfaz de usuario a las categorías complementarias para reforzar la cohesión del conjunto. Esta visión del ecosistema facilita mejoras integrales en la cocina que aprovechan acabados, tiradores y controles digitales consistentes, un patrón que fortalece la oferta y el precio de venta promedio en el mercado norteamericano de electrodomésticos de lujo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de instalación: las instalaciones independientes predominan, pero los postes integrados ofrecen un crecimiento superior
Los electrodomésticos independientes representaron el 83.61 % del volumen en 2025, mientras que se proyecta que las unidades empotradas e integradas se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 4.88 % hasta 2031, ya que los proyectos orientados al diseño priorizan las instalaciones empotradas y los acabados coordinados dentro del tamaño del mercado norteamericano de electrodomésticos de lujo. Las carteras integradas de marcas líderes abordan interiores minimalistas con opciones de panelado, herrajes ocultos y lógica de control alineada que crean experiencias de cocina impecables. Las innovaciones de inducción que incorporan ventilación descendente simplifican la planificación de diseños centrados en islas y eliminan obstrucciones superiores, lo que se adapta a las preferencias de concepto abierto. Las marcas enfatizan la calidad de la instalación y el servicio certificado para garantizar el rendimiento y la longevidad de los conjuntos empotrados que requieren tolerancias estrictas y una capacidad eléctrica a medida. A medida que proliferan las ofertas de panelado en refrigeradores, lavavajillas y hornos de pared, los consumidores son más propensos a adoptar conjuntos completos que se alinean con los detalles de gabinetes y molduras en el mercado norteamericano de electrodomésticos de lujo.
Las plataformas independientes mantienen su atractivo cuando la simplicidad de la modernización, la movilidad o la flexibilidad presupuestaria son importantes, y los fabricantes continúan mejorando el ajuste y el acabado para lograr una estética integrada. Las soluciones híbridas y los perfiles de aislamiento más delgados en columnas premium reducen la demanda de espacio a la vez que preservan la capacidad, lo que facilita las opciones de actualización para remodelaciones sin necesidad de una remodelación completa de los gabinetes. Las salas de exhibición presentan comparativas entre configuraciones independientes e integradas para ayudar a los compradores a comprender las ventajas y desventajas en cuanto a acceso para servicio, control de ruido y continuidad visual. El crecimiento de la inducción es acumulativo para los empotrados, ya que las placas de cocción enrasadas con hornos coordinados simplifican la planificación y optimizan el flujo de trabajo en las cocinas abiertas del mercado norteamericano de electrodomésticos de lujo. Durante el período de pronóstico, el impulso de los empotrados debería mejorar la oferta, mientras que el volumen de los independientes mantiene la penetración general en el diverso parque inmobiliario norteamericano.
Por usuario final: clientes potenciales residenciales, comerciales aceleran con la cartera de clientes hoteleros
Las aplicaciones residenciales captaron el 70.71 % de la demanda en 2025, mientras que se proyecta que el segmento comercial avance a una tasa de crecimiento anual compuesta (TCAC) del 5.62 % hasta 2031, a medida que los proyectos de hostelería boutique y de uso mixto buscan equipos premium que mejoren la experiencia del huésped dentro del mercado norteamericano de electrodomésticos de lujo. Los compradores residenciales valoran el funcionamiento silencioso, los acabados listos para panelar y las funciones inteligentes que reducen la fricción y mejoran los resultados en espacios abiertos. Los compradores comerciales priorizan la facilidad de mantenimiento, el tiempo de funcionamiento y la integración de sistemas que facilitan la gestión de la propiedad y los flujos de trabajo del personal, lo que sigue influyendo en la ingeniería premium en las líneas de productos para el consumidor. La transición continua hacia electrodomésticos de inducción y eléctricos se alinea con los objetivos de descarbonización tanto en viviendas de lujo como en hostelería, lo que respalda la amplitud de la cartera de productos en todos los formatos del mercado norteamericano de electrodomésticos de lujo. A medida que los nuevos propietarios residenciales reemplazan los paquetes de calidad de constructor por suites integradas, a menudo adoptan características de rendimiento de inspiración comercial, como quemadores de alto rendimiento, control preciso de la temperatura y materiales duraderos.
Los espacios exteriores y de entretenimiento premium incorporan puntos de contacto adicionales para la refrigeración y los electrodomésticos especializados, tanto en viviendas de lujo como en proyectos hoteleros, lo que amplía las oportunidades de integración. Los programas hoteleros muestran cada vez más una narrativa de marca y una coordinación de acabados que imitan las salas de exposición residenciales de alta gama, lo que reduce la brecha experiencial entre la propiedad y el hogar. Las necesidades de certificación y cumplimiento siguen siendo específicas en entornos comerciales, pero las tendencias de los consumidores en torno a la tranquilidad, los controles intuitivos y los diagnósticos conectados siguen influyendo en las especificaciones. Las estrategias para tiendas y salas de exposición que presentan viñetas completas de suites ayudan a los compradores, tanto residenciales como comerciales, a visualizar soluciones integradas que cumplen con los objetivos de rendimiento y estética dentro del mercado norteamericano de electrodomésticos de lujo. A medida que los profesionales del diseño coordinan carteras multiproyecto, las plataformas premium estandarizadas pueden optimizar el servicio en entornos residenciales y hoteleros mixtos.
Por canal de distribución: el comercio minorista domina, pero la conversión DTC se queda atrás
El comercio minorista B2C capturó el 75.73 % del volumen de 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.08 % hasta 2031, lo que refleja el papel fundamental de las salas de exposición multimarca y los centros de experiencia de marca que facilitan la especificación, la entrega y la instalación de proyectos complejos en el mercado norteamericano de electrodomésticos de lujo. Los fabricantes operan espacios de exposición que integran a los clientes potenciales en suites integradas, a la vez que dirigen las transacciones a sus distribuidores, preservando la venta consultiva y el servicio de guante blanco. El comercio electrónico directo está expandiéndose en contenido y herramientas de configuración, pero las voluminosas necesidades logísticas e de instalación mantienen al comercio minorista físico como un elemento central del proceso de compra en el mercado norteamericano de electrodomésticos de lujo.
Los líderes de su categoría mantienen su relevancia en el mercado minorista mediante el lanzamiento de productos de gran interés con prominencia en tienda y un marketing coordinado que educa a los consumidores sobre las funciones avanzadas. Las estrategias de distribución híbrida, que equilibran los puntos de contacto de la marca con los ecosistemas de distribuidores autorizados, impulsan la solidez del canal y ofrecen resultados de servicio consistentes. Durante el período de pronóstico, se espera que el mercado norteamericano de electrodomésticos de lujo mantenga su liderazgo en el mercado minorista, incluso mientras las experiencias digitales gestionan el descubrimiento, la configuración y la suscripción al servicio.
Análisis geográfico
Mercado de electrodomésticos de lujo de América del Norte
Estados Unidos representó el 76.40% del valor en 2025, mientras que se proyecta que México registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.29% hasta 2031, a medida que los perfiles de demanda regional se diversifican dentro del mercado norteamericano de electrodomésticos de lujo. Canadá se sitúa entre estas trayectorias, con una demanda concentrada en las principales áreas metropolitanas, donde los compradores premium prefieren marcas integradas europeas y norteamericanas en remodelaciones centradas en el diseño. El impulso en Estados Unidos en 2026 está determinado por las limitaciones de asequibilidad y la preparación de la infraestructura para la electrificación, con incentivos a nivel estatal que refuerzan los argumentos a favor de las actualizaciones eléctricas en cocinas premium. Las marcas invierten en salas de exposición y servicios en ciudades de acceso para guiar a los compradores en las decisiones sobre electrodomésticos empotrados y de inducción, que dependen del diseño, el rendimiento y la capacidad eléctrica en el mercado norteamericano de electrodomésticos de lujo.
Estados Unidos sigue siendo el centro de innovación en electrodomésticos con IA, con múltiples lanzamientos de marcas líderes que presentan interfaces conversacionales, cocina asistida por cámara y mantenimiento predictivo que se ajustan a las expectativas de los compradores premium. Los reembolsos vinculados a la cuenta IRA de California, con asignaciones significativas que progresarán a través de reservas a principios de 2026, demuestran cómo las políticas pueden acelerar las actualizaciones eléctricas premium a gran escala en el mercado norteamericano de electrodomésticos de lujo. Al mismo tiempo, muchos hogares necesitan actualizaciones de paneles para habilitar la inducción de alto voltaje, lo cual influye en los plazos de planificación y los presupuestos de los proyectos. A medida que evoluciona la dinámica de las tarifas, una mayor calificación puede impulsar la reventa y las remodelaciones posteriores, lo que beneficia a las marcas premium posicionadas con suites integradas y funciones inteligentes.
El papel de México en el panorama regional está en ascenso, con proyecciones de un crecimiento superior al esperado, partiendo de una base de bajo consumo de lujo. Mientras tanto, la penetración del lujo se mantiene concentrada en mercados urbanos y turísticos selectos del mercado norteamericano de electrodomésticos de lujo. La demanda canadiense refleja las preferencias de Estados Unidos a menor escala, con un fuerte énfasis en el diseño europeo integrado en áreas metropolitanas de altos ingresos, donde las renovaciones de espacios abiertos siguen siendo frecuentes. En los tres mercados, las experiencias en las salas de exhibición, la instalación certificada y el servicio posventa siguen influyendo en la elección de marca, especialmente cuando se requieren mejoras eléctricas para la inducción o la capacidad de los paneles. La interacción entre incentivos, asequibilidad e infraestructura guiará el ritmo de las mejoras premium hasta 2031 en el mercado norteamericano de electrodomésticos de lujo.
Panorama competitivo
El mercado norteamericano de electrodomésticos de lujo cuenta con líderes establecidos y nuevos participantes de gama alta de rápido crecimiento, con una competencia centrada en la cocina con IA, la integración lista para paneles y el servicio predictivo que reduce la fricción de la propiedad. BSH Home Appliances impulsa estrategias multimarca que abarcan desde el lujo accesible hasta el ultra premium, mientras continúa invirtiendo en showrooms centrados en el diseño y experiencias de producto en toda Norteamérica. La ingeniería y el posicionamiento de longevidad de Miele están respaldados por inversiones plurianuales y un rendimiento de ingresos estable en 2025, que respaldan los precios premium y el valor de la marca. LG y Samsung enfatizan las interfaces impulsadas por LLM y la cocina asistida por visión que hacen que las experiencias conectadas sean centrales para la diferenciación en la cima del mercado [3] Personal de la sala de prensa, “LG Electronics presenta el futuro de la vida en el hogar de lujo en KBIS 2026”, Sala de prensa global de LG, lg.com.
Las estrategias se centran en tres vectores: plataformas de IA/IoT, personalización de acabados y ecosistemas de servicio que anticipan las necesidades de mantenimiento en el mercado norteamericano de electrodomésticos de lujo. Las gamas de alto rendimiento de BlueStar y su amplia gama de colores refuerzan su liderazgo en personalización, una apuesta segura para diseñadores que adaptan los acabados a la carpintería y los detalles metálicos. Electrolux y AEG destacan la sostenibilidad y la gestión inteligente en sus lanzamientos premium, en línea con las expectativas de eficiencia energética en el segmento de lujo. El enfoque multimarca de GE Appliances amplía la gama de hornos inteligentes, lavavajillas y cocinas de inducción, gracias a la continua innovación en aplicaciones y a las colaboraciones con minoristas que mejoran la visibilidad de la categoría. Estas estrategias se centran en la diferenciación en el rendimiento, la integración y la estética, abordando casos de uso de alto valor en el mercado norteamericano de electrodomésticos de lujo.
La inversión en I+D y la profundidad de la propiedad intelectual siguen siendo cruciales, ya que los principales fabricantes refuerzan sus ventajas competitivas mediante patentes, desarrollo de estándares y plataformas escalables. La presencia en ferias como KBIS e IFA acelera el lanzamiento de productos estrella en cocina, refrigeración y limpieza, mientras que los centros de experiencia en áreas metropolitanas clave ofrecen experiencias de compra personalizadas que favorecen una mayor tasa de fidelización. A medida que las marcas premium de gran consumo reducen la brecha de características a precios más bajos, las empresas consolidadas defienden su posicionamiento mediante materiales de calidad superior, integración modular y un servicio proactivo que simplifica la propiedad en el mercado norteamericano de electrodomésticos de lujo. El resultado neto es un mercado competitivo donde el valor de marca, la inteligencia del sistema y la calidad de ejecución impulsan los resultados de la cuota de mercado durante el período de pronóstico.
Líderes de la industria de electrodomésticos de lujo en América del Norte
Grupo Sub-Zero
BSH Electrodomésticos
Miele & Cie.
Monograma (electrodomésticos GE)
JennAir (Whirlpool)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: LG Electronics presentó su línea Signature del décimo aniversario en KBIS 2026, integrando IA conversacional impulsada por tecnología de modelo de lenguaje grande, IA Gourmet con cámaras en el horno que reconocen más de 85 platos y expandiendo la cartera a diez categorías de productos en tres colecciones de diseño: Seamless, Iconic y Tailored.
- Febrero de 2026: GE Appliances lanzó una cartera integral de 39 modelos de hornos de pared inteligentes en las marcas Monogram, GE Profile y CAFÉ, con tecnología CookCam AI, pantallas táctiles LCD a color de 7 pulgadas, integración de comandos de voz y parlantes Bluetooth en unidades seleccionadas.
- Febrero de 2026: BlueStar relanzó sus cocinas a gas Serie Platinum con hornos de nuevo diseño y quemadores X-8 patentados que presentan una forma de estrella sellada de 8 puntas, 152 puertos de calor con control de precisión, 25,000 BTU para sellar a fuego alto y capacidad de cocción a fuego lento ultrabaja de 500 BTU.
Alcance del informe sobre el mercado de electrodomésticos de lujo en América del Norte
Los electrodomésticos de lujo son electrodomésticos de alta gama construidos para un rendimiento superior. Proporcionan a los consumidores un valor funcional y estético óptimo. Cuestan más que los electrodomésticos normales por su ingeniería de última generación.
El mercado de electrodomésticos de lujo de América del Norte se puede segmentar por tipo de producto, usuario final, canal de distribución y geografía. Por tipo de producto, los segmentos pueden ser cocinar y hornear, enfriar, limpiar y otros electrodomésticos. Por usuario final, los segmentos pueden ser comerciales y residenciales. Por canal de distribución, los segmentos pueden ser tiendas multimarca, tiendas exclusivas, comercio electrónico y otros canales de distribución. Por geografía, los segmentos se pueden dividir en EE. UU. y Canadá. El informe también ofrece un análisis de antecedentes completo del mercado de electrodomésticos de lujo, incluido el análisis y pronóstico del tamaño del mercado, los segmentos del mercado, las tendencias de la industria y los factores de crecimiento.
| Grandes electrodomésticos | Refrigeradores |
| Congeladores | |
| Lavadoras | |
| Lavavajillas | |
| Hornos (incluidos combinados y microondas) | |
| Acondicionadores de Aire | |
| Otros electrodomésticos importantes | |
| Pequeños electrodomésticos | Cafeteras |
| Procesadores de comida | |
| Parrillas y asadores | |
| Hervidores | |
| Exprimidores y licuadoras | |
| Freidoras de aire | |
| Aspiradoras | |
| Ollas arroceras eléctricas | |
| Tostadores | |
| Hornos de encimera | |
| Otros pequeños electrodomésticos |
| Incorporado / Integrado |
| Freestanding |
| Residencial |
| Comercial |
| B2C / Minorista | Tiendas multimarca |
| Puntos de venta de marcas exclusivas | |
| Online | |
| Otros Canales de Distribución | |
| Canales/Proyectos B2B |
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de producto | Grandes electrodomésticos | Refrigeradores |
| Congeladores | ||
| Lavadoras | ||
| Lavavajillas | ||
| Hornos (incluidos combinados y microondas) | ||
| Acondicionadores de Aire | ||
| Otros electrodomésticos importantes | ||
| Pequeños electrodomésticos | Cafeteras | |
| Procesadores de comida | ||
| Parrillas y asadores | ||
| Hervidores | ||
| Exprimidores y licuadoras | ||
| Freidoras de aire | ||
| Aspiradoras | ||
| Ollas arroceras eléctricas | ||
| Tostadores | ||
| Hornos de encimera | ||
| Otros pequeños electrodomésticos | ||
| Por tipo de instalación | Incorporado / Integrado | |
| Freestanding | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C / Minorista | Tiendas multimarca |
| Puntos de venta de marcas exclusivas | ||
| Online | ||
| Otros Canales de Distribución | ||
| Canales/Proyectos B2B | ||
| Por geografía | Estados Unidos | |
| Canada | ||
| Mexico | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de electrodomésticos de lujo de América del Norte en 2026 y sus perspectivas de crecimiento?
El tamaño del mercado de electrodomésticos de lujo de América del Norte es de USD 15.13 mil millones en 2026 y se proyecta que alcance los USD 18.89 mil millones para 2031 con una CAGR del 4.54%.
¿Qué categoría de producto lidera y cuál está creciendo más rápido en electrodomésticos de lujo?
Los refrigeradores lideran con una participación del 28.06 % en 2025, mientras que los lavavajillas son los de más rápido crecimiento con una CAGR proyectada del 5.78 % hasta 2031.
¿Cómo se comparan los tipos de instalación para cocinas premium en América del Norte?
Los modelos independientes representan el 83.61 % del volumen de 2025, pero se proyecta que las unidades integradas y empotradas crecerán a una tasa compuesta anual del 4.88 % hasta 2031 a medida que los diseños al ras y listos para paneles ganan popularidad.
¿Cuáles son los canales más importantes para comprar electrodomésticos de lujo?
El comercio minorista B2C impulsa el 75.73 % de las ventas de 2025 con una CAGR proyectada del 5.08 % hasta 2031, respaldada por salas de exposición y centros de experiencia que manejan especificaciones e instalaciones complejas.
¿Cómo afectan los incentivos a la adopción de vehículos eléctricos premium y de inducción?
Los reembolsos federales y de los Estados Unidos bajo la Ley de Reducción de la Inflación reducen los costos iniciales para los hogares elegibles, lo que favorece una adopción más rápida de cocinas de inducción y bombas de calor en remodelaciones premium.


