

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 18.42 mil millones |
| Tamaño del mercado (2031) | USD 24.15 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.57% CAGR |
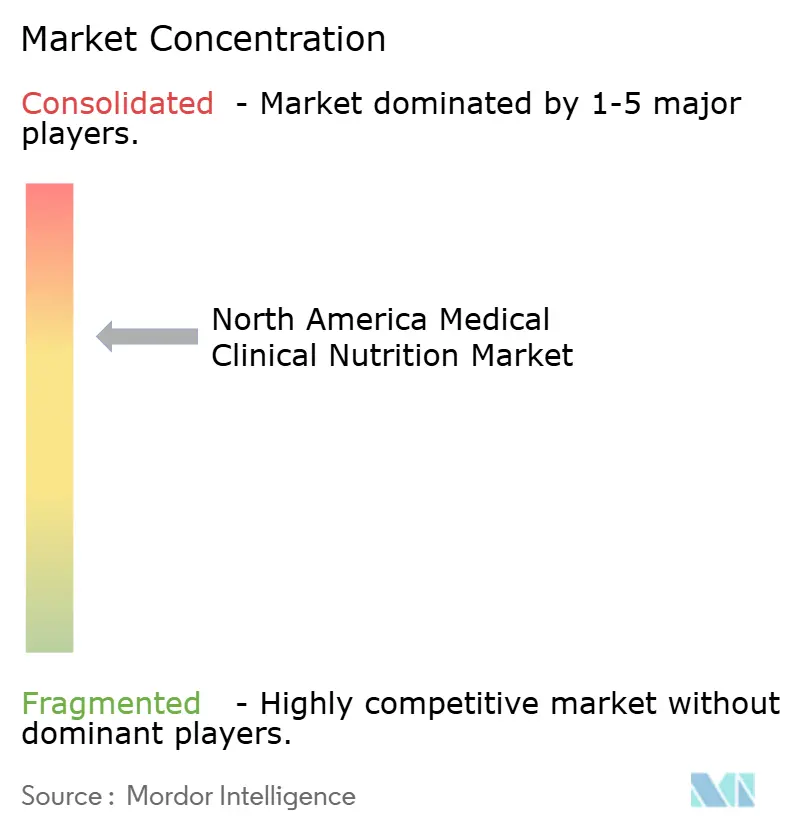
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de nutrición clínica médica en América del Norte por Mordor Intelligence
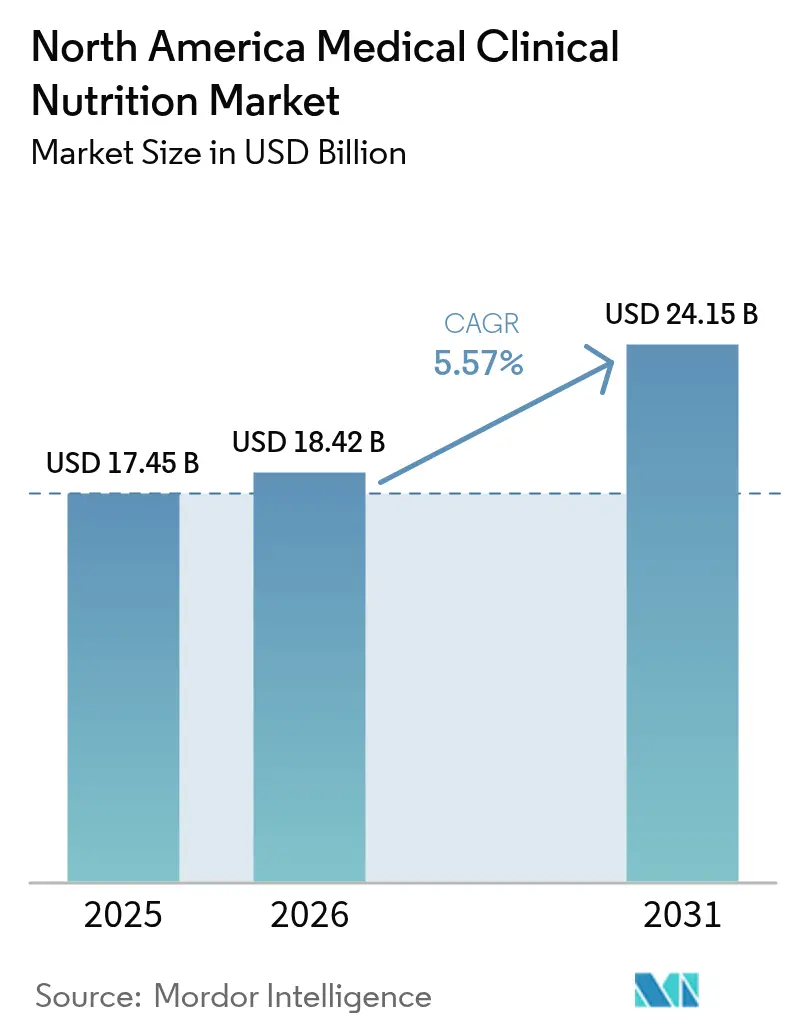
El tamaño del mercado de nutrición clínica médica en Norteamérica en 2026 se estima en 18.42 millones de dólares, creciendo desde los 17.45 millones de dólares de 2025, con proyecciones para 2031 de 24.15 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 5.57 % entre 2026 y 2031. La demanda se sustenta en el envejecimiento de la población, que presenta múltiples comorbilidades y un mayor riesgo de desnutrición, la alineación de los pagadores con la atención domiciliaria y la innovación constante en fórmulas enterales específicas para cada enfermedad y componentes parenterales de última generación. Las vías de atención en oncología y cirugía están integrando módulos de inmunonutrición para reducir las complicaciones y la duración de la hospitalización, lo que aumenta la adopción clínica y la utilización de formularios en entornos hospitalarios y domiciliarios. La distribución también está cambiando a medida que los canales en línea construyen modelos de venta directa al consumidor con el apoyo de la telesalud, mientras que las farmacias hospitalarias mantienen el control de la compleja preparación de compuestos y la dosificación en pacientes hospitalizados. Las actualizaciones de políticas en materia de cobertura e informes de calidad continúan integrando la nutrición en la atención basada en el valor, lo que eleva el nivel de utilización en entornos agudos y posagudos.
Conclusiones clave del informe
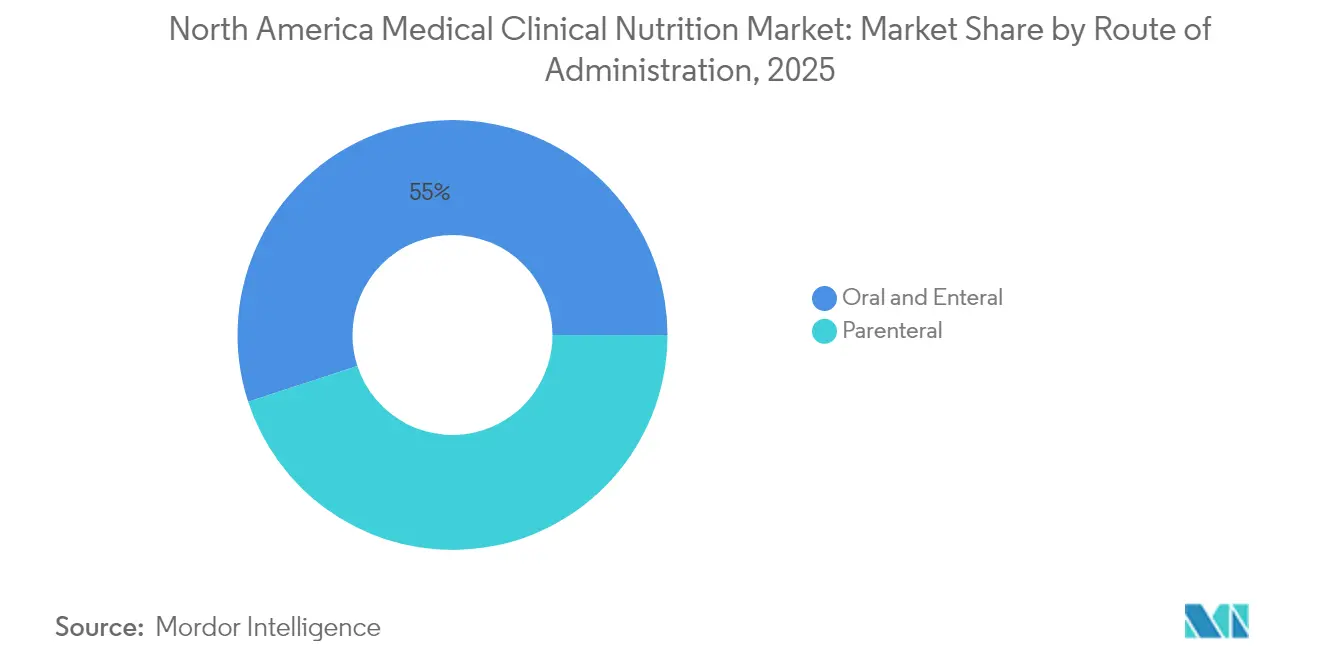
- Por vía de administración, las terapias orales y enterales representaron una participación en los ingresos del 55.02 % en 2025, mientras que se prevé que las soluciones parenterales crezcan a una CAGR del 7.40 % hasta 2031.
- Por tipo de producto, la nutrición infantil representó una participación del 45.02% en 2025, y se espera que el segmento de Fórmula Enteral para Enfermedades Específicas registre una CAGR del 7.22% entre 2026 y 2031.
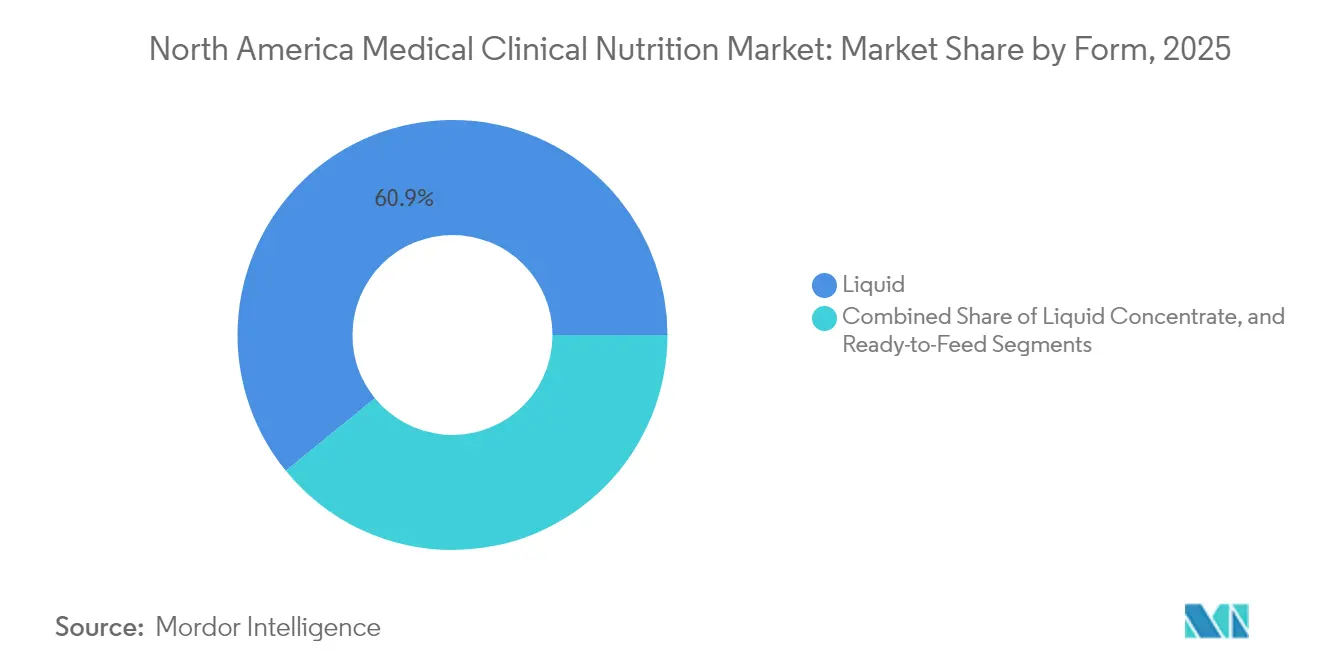
- Por forma, los formatos líquidos dominaron con una participación del 60.88 % en 2025, mientras que se proyecta que los formatos semisólidos crecerán a una CAGR del 6.33 % hasta 2031.
- Por aplicación, el apoyo nutricional para la desnutrición representó una participación del 33.98 % en 2025, mientras que se prevé que las aplicaciones para el cáncer se expandan a una CAGR del 7.52 % hasta 2031.
- Por usuario final, los hospitales y clínicas representaron una participación del 56.92% en 2025, mientras que se prevé que los entornos de atención domiciliaria aumenten a una tasa compuesta anual del 8.22% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias representaron el 55.21% del volumen en 2025, mientras que se proyecta que las farmacias en línea aumentarán a una tasa compuesta anual del 8.52% hasta 2031.
- Por geografía, Estados Unidos ancló el 82.12% de los ingresos regionales en 2025, mientras que se anticipa que México crecerá a una CAGR del 6.45% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de nutrición clínica médica en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Carga elevada de enfermedades crónicas en entornos de atención de América del Norte | + 1.2% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Envejecimiento de la población y mayor supervivencia con comorbilidades | + 1.4% | Centros urbanos de Estados Unidos, Canadá y México | Largo plazo (≥ 4 años) |
| Cambio hacia vías de apoyo nutricional domiciliario y atención ambulatoria | + 1.1% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Innovación en fórmulas enterales específicas para cada enfermedad y componentes de NP de última generación | + 0.9% | Estados Unidos, propagación temprana a Canadá | Mediano plazo (2-4 años) |
| Los cambios en las políticas de los CMS y los pagadores amplían la cobertura para HEN/HPN y la codificación de la desnutrición | + 0.7% | Estados Unidos | Corto plazo (≤ 2 años) |
| Vías ERAS y oncológicas que integran la nutrición de prehabilitación y la inmunonutrición | + 0.3% | Centros médicos académicos de Estados Unidos, sitios piloto de Canadá | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Carga elevada de enfermedades crónicas en entornos de atención de América del Norte
La diabetes, la enfermedad renal crónica, la insuficiencia cardíaca y la enfermedad pulmonar obstructiva crónica, en conjunto, crean un riesgo persistente de desnutrición en la atención hospitalaria y comunitaria, lo que aumenta la necesidad de nutrición clínica médica cuando las dietas orales estándar son inadecuadas. Los hospitales han reforzado los protocolos de evaluación de ingreso con herramientas validadas, y las evaluaciones positivas activan cada vez más consultas con dietistas el mismo día y órdenes para nutrición enteral, alineando los procesos de atención con las métricas de calidad y reingreso [1] American Society for Parenteral and Enteral Nutrition, “Malnutrition Quality Improvement Initiative”, American Society for Parenteral and Enteral Nutrition, nutritioncare.org . Las políticas de reingreso hospitalario y los programas de compra basados en el valor presionan a los administradores a abordar la nutrición más temprano en las estancias y en las transiciones de atención, lo que dirige a más pacientes a regímenes orales, enterales o parenterales estructurados cuando está indicado. Las sociedades de especialidades han difundido guías sobre fórmulas específicas para enfermedades, incluidas fórmulas renales con electrolitos controlados y fórmulas para la diabetes con menor impacto glucémico, aunque las inconsistencias de cobertura continúan presionando a las instalaciones a absorber los costos dentro de los pagos agrupados. Las sanciones relacionadas con afecciones adquiridas en el hospital, como las úlceras por presión, también fomentan la nutrición enteral temprana para mantener la integridad de la piel y los objetivos de movilidad cuando sea clínicamente apropiado. Los estándares de acreditación de proveedores que exigen planes de atención nutricional documentados han integrado la nutrición clínica en las métricas de calidad rutinarias, lo que respalda una demanda sostenida en todo el mercado de nutrición clínica médica de Norteamérica.
Envejecimiento de la población y mayor supervivencia con comorbilidades
El envejecimiento de la población en América del Norte aumenta la proporción de adultos mayores que viven con multimorbilidad, lo que eleva la prevalencia de disfagia, anorexia y otros contribuyentes a la ingesta oral inadecuada que requieren apoyo nutricional clínico en entornos agudos, postagudos y domiciliarios. Los centros de atención a largo plazo informan altas tasas de malnutrición basal al ingreso, lo que lleva a una escalada de suplementos orales a alimentación enteral por sonda cuando la adherencia y la tolerancia fallan a pesar del asesoramiento y la rotación de sabores. Los modelos de pago en enfermería especializada vinculan el reembolso al estado de malnutrición documentado y al tratamiento, lo que incentiva una detección, diagnóstico y uso de productos más consistentes entre los residentes que están en riesgo sostenido. Las tendencias de supervivencia al cáncer han extendido las necesidades nutricionales mucho más allá del tratamiento activo debido a los efectos tardíos que afectan la ingesta o la absorción, lo que fortalece la demanda continua de opciones enterales específicas para la enfermedad y, cuando es necesario, nutrición parenteral [2] Instituto Nacional del Cáncer SEER, “Cancer Stat Facts”, Instituto Nacional del Cáncer, cancer.gov . Los programas de atención médica domiciliaria incorporan cada vez más a dietistas y aprovechan la telemedicina para el asesoramiento y la prescripción electrónica de suplementos orales, con el fin de reducir las barreras logísticas para los adultos mayores y sus cuidadores. Este cambio se alinea con la adopción generalizada de la atención virtual en Medicare y los planes comerciales.
Cambio hacia vías de apoyo nutricional domiciliario y atención ambulatoria
El aumento de inscripciones en Medicare Advantage ha incentivado a los planes de salud y a las redes de atención integradas a derivar a los pacientes elegibles de la atención hospitalaria a programas de nutrición enteral y parenteral domiciliaria, lo que mejora la contención de costos al tiempo que mantiene la supervisión clínica mediante el monitoreo remoto y el apoyo de enfermería. Las farmacias especializadas han ampliado sus capacidades de nutrición parenteral domiciliaria, incluyendo la preparación estéril, la educación del paciente y el apoyo las 24 horas, lo que amplía el acceso para afecciones más allá del síndrome del intestino corto cuando se cuenta con la documentación de necesidad médica y la aprobación del pagador. Las políticas de cobertura nacional para la nutrición enteral y parenteral definen la necesidad médica para los beneficiarios con disfunción gastrointestinal, y la armonización entre los contratistas administrativos de Medicare continúa dando forma a las prácticas de documentación que los proveedores de infusión domiciliaria deben cumplir para garantizar una facturación conforme a la normativa. Los proveedores de equipos médicos duraderos ahora entregan bombas, sets y fórmulas en acuerdos integrados que simplifican los pedidos y la facturación para los prescriptores y los pacientes en los casos elegibles. Los centros de infusión ambulatorios que operan dentro de sistemas hospitalarios o como clínicas independientes se han convertido en una opción intermedia para pacientes que necesitan apoyo parenteral episódico durante el tratamiento del cáncer o brotes de enfermedades inflamatorias, lo que reduce las estancias hospitalarias al tiempo que preserva la supervisión clínica [3] American Society of Health-System Pharmacists, “Sterile Compounding Guidelines”, American Society of Health-System Pharmacists, ashp.org . Varios estados han aclarado o ampliado los beneficios de nutrición médica de Medicaid para beneficiarios pediátricos y adultos con afecciones definidas, lo que apoya la adopción de la nutrición enteral domiciliaria dentro de modelos de atención centrados en la familia.
Innovación en fórmulas enterales específicas para cada enfermedad y componentes de NP de última generación
El desarrollo de productos se ha orientado hacia combinaciones de ingredientes funcionales que abordan las necesidades específicas de cada enfermedad, incluyendo prebióticos, probióticos, ácidos grasos omega-3 y HMB, lo que refleja un enfoque más específico de la nutrición clínica. Los protocolos de inmunonutrición en cirugía oncológica gastrointestinal han demostrado beneficios en las tasas de infección y la duración de la estancia hospitalaria en ensayos aleatorizados, lo que ha aumentado el interés de cirujanos y dietistas en programas de nutrición perioperatoria basados en fórmulas enriquecidas con arginina y suplementadas con omega-3. Las fórmulas renales se están reformulando para alinearse con las recomendaciones actualizadas sobre electrolitos de las guías nefrológicas, incluyendo los objetivos de gestión del fósforo, lo que favorece un aporte energético más seguro sin sobrecarga de líquidos en poblaciones con enfermedad renal avanzada. La nutrición parenteral ahora incorpora emulsiones lipídicas estructuradas y mezclas multiaceite que buscan mejorar la tolerancia hepática y reducir los marcadores inflamatorios en el soporte a largo plazo. Las recientes aprobaciones regulatorias han ampliado las opciones disponibles para los programas de infusión hospitalaria y domiciliaria. La guía sobre alimentos médicos describe las expectativas de evidencia y etiquetado para productos específicos de enfermedades, lo que aumenta el rigor de la documentación para los fabricantes que lanzan nuevas fórmulas al mercado en Estados Unidos. Las bolsas de NP multicámara, que prometen menores tasas de error en la preparación de compuestos y una mayor productividad, siguen ganando terreno en hospitales y centros de infusión ambulatoria con limitaciones de personal en las farmacias, aunque los médicos aún sopesan la disyuntiva entre las proporciones fijas y la dosificación personalizada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de los productos de nutrición clínica y fórmulas especializadas | -0.6% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Brechas de cobertura y variabilidad de los reembolsos entre pagadores y estados | -0.8% | Estados Unidos, programas de Medicaid a nivel estatal | Corto plazo (≤ 2 años) |
| Interrupciones del suministro de aminoácidos y lípidos del PN y limitaciones de la capacidad interna | -0.5% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| La carga de preparación de compuestos estériles (USP <797>) y la dotación de personal de farmacia limitan la disponibilidad de NP | -0.4% | Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los productos de nutrición clínica y fórmulas especializadas
Las fórmulas enterales específicas para cada enfermedad tienen un precio superior al de las opciones poliméricas estándar, lo que dificulta su asequibilidad para los pacientes que no cuentan con cobertura para alimentos médicos o que no cumplen los requisitos para recibir beneficios de equipo médico duradero en entornos ambulatorios. La cobertura de la Parte B de Medicare se limita a la nutrición enteral administrada por sonda de alimentación para beneficiarios con deterioro gastrointestinal documentado, y los suplementos nutricionales orales generalmente están excluidos de la cobertura, lo que traslada los costos a los pacientes o a los centros al momento del alta. La nutrición parenteral domiciliaria supone una carga de costos significativa al considerar soluciones compuestas, equipo, enfermería y monitoreo, y los altos deducibles o coaseguros pueden convertirse en una barrera de acceso para los pacientes asegurados sin un diseño de beneficios específico. Los centros de atención a largo plazo operan con reembolsos diarios y a menudo enfrentan una brecha entre el costo incremental de las fórmulas específicas para cada enfermedad y el reconocimiento financiero disponible a través de los ajustes de casuística, lo que limita las mejoras de las fórmulas estándar a pesar de las indicaciones clínicas. Los procesos de autorización previa y formulario siguen siendo complejos para los productos enterales que no cuentan con identificadores de farmacia estándar, y las dificultades operativas retrasan el inicio de la terapia durante las transiciones de atención. Los pacientes que salen del hospital pueden encontrarse con precios minoristas que exceden con creces las tarifas contractuales institucionales negociadas a través de organizaciones de compras grupales, lo que puede reducir la adherencia y aumentar el riesgo de readmisión.
Brechas de cobertura y variabilidad de los reembolsos entre pagadores y estados
Los programas estatales de Medicaid aplican límites de cantidad variables y requisitos de documentación para las fórmulas enterales, lo que puede restringir el acceso de los beneficiarios que dependen exclusivamente de la alimentación por sonda si los prescriptores y las clínicas carecen de capacidad administrativa específica para cumplir con los requisitos de autorización previa. Las pólizas de las aseguradoras comerciales utilizan cada vez más la terapia escalonada para fórmulas específicas para cada enfermedad, y los retrasos en la aprobación pueden exponer a los pacientes a complicaciones evitables cuando las fórmulas estándar no se toleran o están contraindicadas. Los contratistas administrativos de Medicare mantienen LCD que interpretan la cobertura nacional de nutrición parenteral de forma diferente, lo que conlleva una aceptación variable de indicaciones oncológicas como la caquexia relacionada con el cáncer en comparación con el síndrome del intestino corto o los trastornos irreversibles de la motilidad, y pueden requerirse apelaciones para asegurar la cobertura de los pacientes elegibles. La falta de un código ambulatorio específico para la evaluación de la desnutrición por parte de dietistas registrados reduce el reembolso de las consultas de asesoramiento nutricional, y muchos planes agrupan estos servicios bajo códigos más amplios de evaluación y gestión, lo que subestima la complejidad clínica de la terapia nutricional médica. Los mandatos de los seguros estatales suelen cubrir las fórmulas pediátricas de aminoácidos para alergias graves, mientras que los pacientes adultos con afecciones análogas pueden enfrentar exclusiones basadas en el diseño del plan y la falta de paridad en la cobertura de beneficios. Los planes de empleadores autoasegurados regidos por ERISA están exentos de los mandatos de beneficios estatales, lo que crea variabilidad en la cobertura y deja brechas para los pacientes en edad laboral que necesitan apoyo enteral o parenteral fuera de Medicare o Medicaid.
Análisis de segmento
Por vía de administración: la migración ambulatoria eleva el segmento parenteral
Las modalidades oral y enteral captaron el 55.02 % de la cuota de mercado de nutrición clínica médica en Norteamérica en 2025, mientras que se prevé que la nutrición parenteral se expanda a una tasa de crecimiento anual compuesta (TCAC) del 7.40 % entre 2026 y 2031. El crecimiento de la nutrición parenteral refleja la demanda en cuidados críticos cuando el acceso enteral está contraindicado, incluyendo las UCI oncológicas y quirúrgicas, y el aumento de la inscripción en programas estructurados de nutrición parenteral domiciliaria justificados por la necesidad clínica y respaldados por los programas de las aseguradoras. Paralelamente, el mercado norteamericano de la nutrición clínica médica está respondiendo a la innovación en emulsiones lipídicas, que se alejan del aceite de soja puro hacia sistemas de aceites mixtos o lipídicos estructurados, diseñados para mitigar el estrés hepático y la inflamación en el uso a largo plazo. Las terapias oral y enteral mantienen su primacía porque preservan la integridad intestinal y se alinean con las directrices de nutrición enteral prioritaria para el soporte nutricional cuando es posible. Las tendencias de utilización muestran un crecimiento moderado de la alimentación por sonda a largo plazo en los mercados de centros consolidados de EE. UU. y Canadá, donde la penetración de enfermería especializada ya es alta y los modelos de atención están optimizando las transiciones al hogar. El mercado de nutrición clínica médica de América del Norte continúa beneficiándose de los requisitos estandarizados de detección e intervención nutricional en los hospitales, que identifican sistemáticamente a los candidatos para la terapia enteral en una etapa más temprana del episodio.
Las vías parenterales se enfrentan a plazos regulatorios más largos debido a que los componentes se regulan como fármacos, lo que prolonga los ciclos de desarrollo y aumenta la evidencia y los requisitos de fabricación para los nuevos participantes. Los productos enterales comercializados como alimentos médicos pueden proceder bajo un marco específico siempre que cumplan con los criterios para el manejo dietético de una enfermedad bajo supervisión médica, lo que reduce las barreras para las actualizaciones de formulaciones que abordan las necesidades específicas de cada enfermedad. El mercado norteamericano de nutrición clínica médica también está condicionado por las condiciones de participación y acreditación que exigen que los hospitales cuenten con protocolos de alimentación enteral para prevenir complicaciones y reingresos relacionados con la desnutrición. A medida que han aumentado las capacidades de infusión domiciliaria, el apoyo parenteral se ha vuelto más viable para pacientes seleccionados fuera del hospital, lo que respalda la trayectoria de crecimiento proyectada del 7.40 %, con el beneficio adicional de la preferencia del paciente y la autonomía en los horarios de administración. Las exigencias de documentación de los contratistas administrativos de Medicare continúan determinando el acceso a la nutrición enteral de alta dosis (NPH), lo que consolida una utilización adecuada a la vez que aumenta la carga administrativa para las farmacias que gestionan casos complejos. Este panorama regulatorio y clínico combinado refuerza un cambio moderado hacia el crecimiento parenteral, preservando al mismo tiempo el predominio enteral donde la función gastrointestinal lo permite.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: La precisión en enfermedades supera a los productos básicos de volumen
La nutrición infantil representó una participación del 45.02 % en 2025, mientras que se espera que las fórmulas enterales específicas para cada enfermedad registren una tasa de crecimiento anual compuesta (TCAC) del 7.22 % hasta 2031, a medida que las poblaciones de oncología, diabetes y enfermedades renales adopten fórmulas diseñadas para sus necesidades metabólicas y funcionales. Las fórmulas enterales estándar siguen utilizándose ampliamente en centros de atención a largo plazo y en el hogar, pero la competencia de precios a través de canales de compra grupal está reduciendo los márgenes y fomentando la diferenciación mediante datos de resultados clínicos. El mercado norteamericano de nutrición clínica médica está experimentando una vigilancia continua del suministro de componentes parenterales, incluyendo soluciones de aminoácidos y emulsiones lipídicas incluidas en las bases de datos de escasez de medicamentos en 2024, lo que impulsó políticas de asignación y, en algunos casos, el aplazamiento de procedimientos electivos que dependen de la nutrición parenteral postoperatoria. Los productos específicos para cada enfermedad están respaldados por evidencia publicada de un mejor control glucémico en fórmulas para la diabetes y un mejor equilibrio electrolítico en fórmulas renales, lo que mejora el posicionamiento en el formulario y respalda la fijación de precios premium en instituciones que miden el valor vinculado a los resultados. La demanda de nutrición infantil se sustenta en la necesidad clínica de las poblaciones de prematuros y con propensión a las alergias, a pesar de las tendencias más generalizadas de fertilidad. Las fórmulas pediátricas especializadas siguen recibiendo atención en cuanto a seguridad, calidad y capacidad de respuesta ante el retiro de productos debido a la vulnerabilidad única de los bebés. El mercado norteamericano de nutrición clínica médica también se ve influenciado por programas públicos como el WIC, que determinan el acceso a los productos y la dinámica competitiva mediante acuerdos estatales de contratación y distribución.
El crecimiento de las fórmulas enterales específicas para cada enfermedad está ligado a los protocolos oncológicos que integran la inmunonutrición durante la atención perioperatoria y la supervivencia, lo que aumenta la elegibilidad de los pacientes con el tiempo a medida que más programas oncológicos estandarizan las vías de nutrición. Las fórmulas ahora suelen incluir nutrientes que refuerzan la inmunidad y fibras prebióticas orientadas al microbioma para favorecer la integridad intestinal durante el tratamiento. Los fabricantes se enfrentan a expectativas cambiantes en cuanto a la justificación clínica, el etiquetado y las afirmaciones de los alimentos médicos, y las empresas con sólidos programas de desarrollo clínico pueden diferenciarse mediante resultados y perfiles de seguridad. Paralelamente, el mercado norteamericano de nutrición clínica médica se beneficia de una mayor vigilancia de la seguridad y la preparación para el retiro de productos del mercado en virtud de la Ley de Fórmulas Infantiles, que ha mejorado los controles de calidad y la transparencia de los productos pediátricos. La cobertura pediátrica a través del Programa de Mujeres, Bebés y Niños (WIC) y aseguradoras privadas continúa respaldando el volumen base en la categoría de Nutrición Infantil, mientras que las fórmulas para adultos específicas para cada enfermedad impulsan el crecimiento incremental, ya que los médicos se centran en indicaciones más específicas con necesidades más agudas. Esta combinación de categorías de volumen y nichos específicos para cada enfermedad de alto valor define la estrategia de producto y la gestión del portafolio de los fabricantes.
Por forma: ganancias semisólidas a medida que aumenta la prevalencia de disfagia
Los formatos líquidos representaron una participación del 60.88 % en 2025 gracias a su fácil acceso para la alimentación por sonda y la suplementación oral. Se proyecta que los formatos semisólidos crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.33 % entre 2026 y 2031, debido a las necesidades de las personas con disfagia que no toleran líquidos ligeros. Los formatos en polvo crecen al ritmo del mercado gracias a su larga vida útil y menores costos de envío, que se adaptan a los canales de entrega a domicilio y exportación. Las opciones semisólidas, como los pudines, las bebidas espesadas y los geles híbridos, han ganado terreno en los cuidados a largo plazo con la difusión de dietas estandarizadas con textura modificada y niveles de consistencia que reducen el riesgo de aspiración. Los líquidos mantienen su dominio gracias a la facilidad de administración con bombas enterales y las ventajas en el control de infecciones de los sistemas cerrados listos para usar en entornos hospitalarios y de enfermería especializada. El mercado norteamericano de nutrición clínica médica refleja la creciente formación de los profesionales sanitarios en cuanto a la precisión de la reconstitución, lo que ha ayudado a reducir la variabilidad de los polvos mediante envases unitarios e instrucciones más claras. Las instalaciones y los organismos de acreditación continúan monitoreando las tasas de aspiración y los protocolos de alimentación, lo que fortalece el papel de los estándares de textura consistentes y apoya el cambio a semisólidos cuando esté indicado.
Los productos en polvo siguen siendo relevantes para las fórmulas infantiles y diversos productos específicos para enfermedades que requieren una mezcla in situ para ajustar la densidad calórica o la osmolalidad. Los fabricantes han trabajado para minimizar los errores de preparación mediante paquetes premedidos y guías visuales que reducen el riesgo de dilución insuficiente o excesiva. El mercado norteamericano de nutrición clínica médica también se ve afectado por los requisitos estatales en torno a la detección de la disfagia en residencias de ancianos y hospitales, lo que influye en la demanda de espesantes y líquidos preespesados para prevenir la aspiración. Las normas sobre aditivos alimentarios aplicables a los espesantes exigen documentación de seguridad y la certificación de "Generalmente Reconocido como Seguro", lo que determina las formulaciones de los productos que se ofrecen en Estados Unidos. A medida que los centros estandarizan los protocolos basados en la IDDSI, los equipos de compras ajustan la mezcla de líquidos, polvos y semisólidos para satisfacer las necesidades dietéticas, manteniendo al mismo tiempo la eficiencia del personal y la aceptación del paciente. Es probable que este equilibrio mantenga los líquidos como prioridad para el uso hospitalario, mientras que los semisólidos se abren camino con mayor rapidez en los centros de atención a largo plazo y en los entornos domiciliarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La integración oncológica reescribe los algoritmos de tratamiento
El Apoyo Nutricional para la Desnutrición representó el 33.98% de las solicitudes en 2025, mientras que se proyecta que las solicitudes para el cáncer se expandan a una tasa de crecimiento anual compuesta (TCAC) del 7.52% hasta 2031, a medida que las vías de atención perioperatoria y de apoyo integren la prehabilitación y la inmunonutrición. Las enfermedades gastrointestinales, como la enfermedad inflamatoria intestinal y el síndrome del intestino corto, continúan requiriendo nutrición enteral básica y, en casos específicos, nutrición parenteral domiciliaria documentada según los criterios de necesidad médica. El escrutinio administrativo y las auditorías realizadas por las aseguradoras en torno a los estándares de uso apropiado han ralentizado el crecimiento del volumen en algunas indicaciones, incluso cuando persiste la necesidad clínica. Los trastornos metabólicos representan nichos más pequeños pero de mayor valor, con fórmulas especializadas diseñadas para errores congénitos y disfunción mitocondrial que requieren controles estrictos de composición. Las enfermedades neurológicas, como la ELA y la enfermedad de Parkinson, sustentan la demanda enteral a largo plazo, impulsada por la promoción y las actualizaciones de las políticas de Medicaid que mejoran el acceso a la atención domiciliaria para pacientes con gastrostomía. Otros casos de uso en recuperación quirúrgica y trauma siguen creciendo dentro de los marcos de calidad hospitalaria que vinculan la intervención de la desnutrición con métricas de resultados, lo que mantiene la nutrición enteral incorporada en las listas de verificación perioperatorias.
Los programas oncológicos están adoptando intervenciones nutricionales estructuradas en cirugía, radioterapia y oncología médica, con protocolos que utilizan fórmulas enriquecidas con arginina y suplementadas con omega-3 para mitigar el estrés quirúrgico y reducir las complicaciones infecciosas. Las necesidades nutricionales oncológicas a menudo persisten durante la supervivencia debido a efectos tardíos, como la enteritis por radiación y las neuropatías, que afectan la ingesta, lo que sustenta la demanda de apoyo oral y enteral después del tratamiento agudo. El mercado norteamericano de nutrición clínica médica se beneficia de la inclusión del cribado nutricional en las guías de supervivencia y los estándares de acreditación, lo que refuerza la evaluación rutinaria y la intervención temprana. Los hospitales y centros oncológicos ambulatorios adaptan las órdenes en sus registros electrónicos para incluir los desencadenantes de consultas nutricionales, lo que reduce las oportunidades perdidas de apoyo temprano. Para los pacientes que no pueden cubrir sus necesidades por vía enteral debido a una discapacidad relacionada con el tratamiento, la nutrición parenteral ambulatoria y la domiciliaria ofrecen una red de seguridad bajo una necesidad médica cuidadosamente documentada, lo que impulsa el impulso de las aplicaciones relacionadas con el cáncer. A medida que más instituciones implementan programas de Recuperación Mejorada Después de la Cirugía, la inmunonutrición pasa de ser opcional a ser estándar en ciertas localizaciones de la enfermedad, lo que acelera su adopción en todo el mercado norteamericano de nutrición clínica médica.
Por usuario final: Inicio Configuración Eclipse Crecimiento Institucional
Los hospitales y clínicas representaron el 56.92 % de la cuota de usuarios finales en 2025, mientras que se prevé que los centros de atención domiciliaria crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.22 % hasta 2031, a medida que la atención basada en el valor traslada a los pacientes elegibles a entornos ambulatorios y domiciliarios. Las farmacias especializadas coordinan las entregas enterales y parenterales, el equipo médico duradero y el apoyo de enfermería, lo que permite una rápida transición al hogar para los pacientes clínicamente estables. Los hospitales priorizan el alta temprana a centros de atención de menor costo dentro de modelos de pago agrupados, lo que impulsa la derivación consistente a nutrición enteral y parenteral domiciliaria y reduce el riesgo de reingreso mediante una gestión terapéutica más cercana. El crecimiento de la atención a largo plazo se ve moderado por las limitaciones de personal y las tendencias de ocupación, incluso a medida que los centros adoptan herramientas en el punto de atención que agilizan la confirmación de la colocación de la sonda enteral y el inicio de la alimentación. La adopción de la atención domiciliaria se apoya en la monitorización remota del peso y la ingesta, lo que permite a los profesionales sanitarios ajustar los planes y prevenir complicaciones que, de otro modo, resultarían en visitas de urgencia. El mercado de nutrición clínica médica de América del Norte también se beneficia de las regulaciones estatales sobre farmacias y atención médica domiciliaria que formalizan la participación de los dietistas y la educación de los pacientes, creando estándares de atención más predecibles.
Los requisitos de licencia y acreditación para las agencias de infusión domiciliaria y atención médica domiciliaria establecen las bases operativas para la preparación de compuestos estériles, el control de infecciones y la capacitación de los pacientes, lo que contribuye a la estandarización de la calidad en entornos domiciliarios. Los hospitales mantienen su dominio en los casos de mayor gravedad y en protocolos complejos de dosificación parenteral que requieren una preparación individualizada y monitorización de laboratorio. El mercado norteamericano de nutrición clínica médica está experimentando una mayor interoperabilidad entre los historiales clínicos electrónicos hospitalarios y los sistemas de farmacias especializadas, lo que facilita la traducción precisa de las órdenes y la continuidad de la atención. Los centros de atención a largo plazo absorben los costos de las fórmulas enterales dentro de los pagos diarios, lo que influye en la selección de productos y puede favorecer las fórmulas estándar cuando no se reembolsa explícitamente la diferenciación clínica. Los entornos domiciliarios continúan creciendo a medida que se estabiliza el reembolso por telesalud y la tecnología de atención remota se generaliza en el soporte nutricional, lo que ayuda a mantener la adherencia y la seguridad, a la vez que reduce el costo total de la atención. Esta combinación de usuarios finales ilustra cómo el mercado norteamericano de nutrición clínica médica se alinea con los incentivos de los pagadores para trasladar la atención al centro más adecuado, manteniendo al mismo tiempo la experiencia hospitalaria para los casos más complejos.
Por canal de distribución: la venta directa digital al consumidor reconfigura el acceso
Las farmacias hospitalarias representaron el 55.21 % del volumen del canal de distribución en 2025, mientras que se proyecta que las farmacias en línea crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.52 % para 2031, ya que los modelos de suscripción y los pedidos por telesalud conectan a los pacientes directamente con la terapia. El crecimiento de las farmacias minoristas es constante, pero se ve limitado por las limitaciones de espacio en las estanterías y las deficiencias en la formación de los farmacéuticos en asesoramiento nutricional médico, en relación con la selección específica de cada enfermedad y las vías de autorización previa. Las clínicas de atención domiciliaria y especializadas aprovechan el reembolso agrupado para coordinar el producto, la administración y la monitorización de laboratorio en un solo episodio de atención, lo que se ajusta a las expectativas de los pagadores en cuanto al control total de costes y la satisfacción del paciente. Las farmacias hospitalarias siguen siendo fundamentales gracias a la autorización de formularios, la infraestructura de preparación de compuestos estériles y la estrecha integración con las historias clínicas electrónicas que impulsan las solicitudes de nutrición tras la captura del diagnóstico de desnutrición, aunque los márgenes netos se ven presionados por la dinámica de los formularios 340B y los contratos de compra grupal. El mercado norteamericano de nutrición clínica médica también se beneficia de los portales en línea que permiten la personalización, las recargas automáticas y la mensajería segura con los dietistas, lo que puede reducir el abandono y mejorar la adherencia. Las cadenas minoristas están probando asociaciones de asesoramiento nutricional en tiendas para generar conciencia entre los pacientes con seguro comercial, y estos modelos podrían mejorar la selección de productos para casos complejos pendientes de reembolso.
Las clínicas de atención domiciliaria y especializadas se están expandiendo mediante la consolidación, que distribuye los costos de capital para la preparación de compuestos y el personal clínico entre una base de pacientes más amplia. Esto se traduce en mejores precios para los fabricantes y un acceso más estable durante las restricciones de suministro. Las juntas farmacéuticas estatales regulan las actividades de venta por correo y preparación de compuestos estériles, lo que establece expectativas básicas para la distribución segura de componentes parenterales. Los requisitos de seguimiento y rastreo de la Ley de Seguridad de la Cadena de Suministro de Medicamentos (FDA) se aplican a los productos parenterales relevantes y respaldan la integridad del suministro en los canales hospitalarios y ambulatorios. El mercado norteamericano de nutrición clínica médica está atento a las medidas de resultados de los pagadores para los proveedores de infusión domiciliaria, que vinculan el pago con las tasas de infección y los resultados informados por los pacientes. Estas expectativas están determinando la selección de proveedores y la supervisión de la calidad. A medida que la interacción digital madura, es probable que los canales en línea capturen una mayor proporción de productos orales y enterales, mientras que la nutrición parenteral (NP) sigue siendo coordinada en gran medida por las farmacias hospitalarias y los proveedores de infusión domiciliaria acreditados. Esta evolución brindará a los pacientes un mayor control sobre los pedidos y las reposiciones, a la vez que preserva la gestión crítica de seguridad de las terapias parenterales.
Análisis geográfico
Mercado de nutrición clínica médica de América del Norte
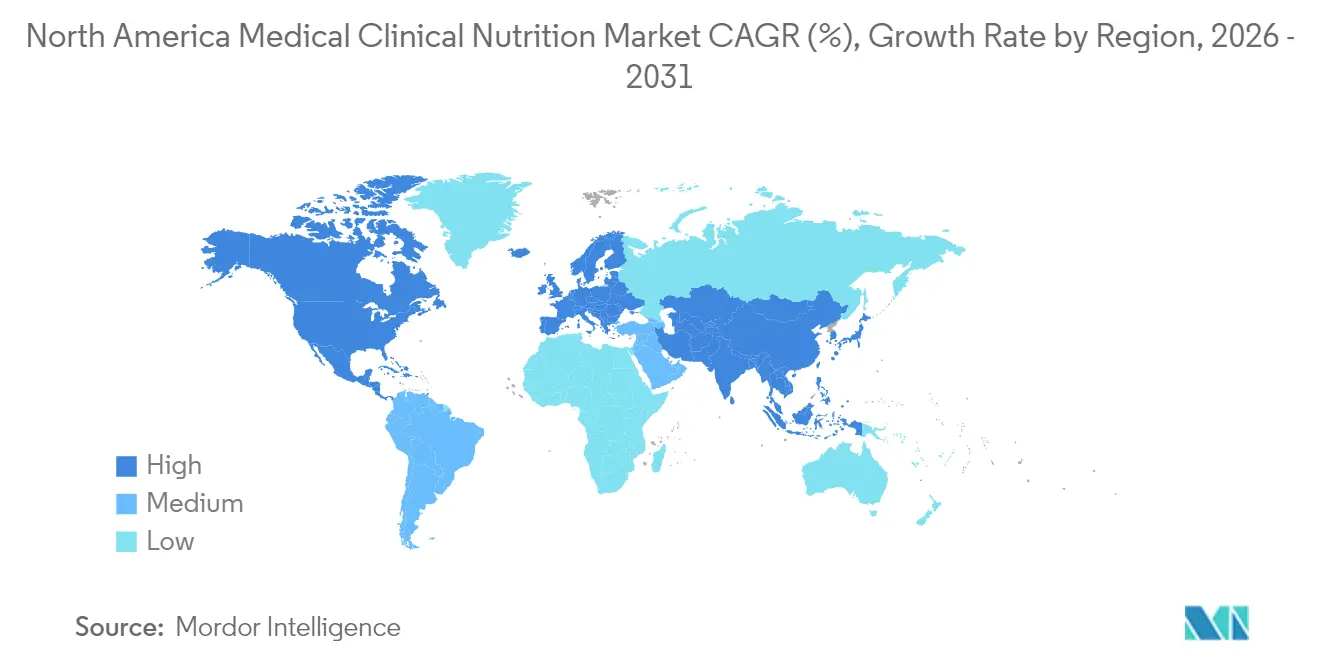
Estados Unidos acaparó el 82.12 % de los ingresos regionales en 2025, lo que refleja la magnitud de los programas de Medicare y Medicaid y una amplia infraestructura hospitalaria donde la evaluación e intervención nutricionales estandarizadas se integran en los informes de calidad. Se proyecta que México crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.45 % entre 2026 y 2031 gracias a las estrategias nacionales de prevención que integran la evaluación de la desnutrición en clínicas públicas y la expansión de la cobertura de seguros privados en los principales centros urbanos. Canadá registra un crecimiento constante cercano al promedio regional gracias a programas provinciales que cubren la nutrición enteral y parenteral domiciliaria para indicaciones definidas, y a un marco regulatorio federal que se ajusta adecuadamente a los estándares estadounidenses para alimentos médicos y medicamentos parenterales. El mercado norteamericano de nutrición clínica médica se beneficia de los programas de calidad estadounidenses que incentivan la codificación precisa de la desnutrición y la intervención nutricional temprana, lo que se vincula con el comportamiento de compra de fórmulas enterales y la dotación de personal para los servicios de nutrición. La dependencia de Canadá de componentes parenterales fabricados en Estados Unidos puede exponer a los centros a dificultades de asignación durante la escasez en Estados Unidos, lo que subraya la importancia de la diversificación del abastecimiento y la capacidad regional de preparación de compuestos. Las reformas regulatorias de México para agilizar los permisos de importación de alimentos médicos han reducido los plazos de entrega y mejorado la disponibilidad para los distribuidores que atienden a hospitales y atención domiciliaria, lo que facilita la adopción de productos específicos para cada enfermedad.
América del Norte: Mercado nacional de nutrición clínica médica con cobertura nacional
En Estados Unidos, los programas de oncología vinculados a centros designados por el NCI están ampliando los protocolos de inmunonutrición perioperatoria, y estos estándares se transmiten a las redes comunitarias a través de vías de atención integradas y la formación de sociedades profesionales. El mercado norteamericano de nutrición clínica médica también se ve influenciado por las directrices de la FDA para alimentos médicos y fármacos de nutrición enteral (NP), que establecen bases de evidencia y configuran los planes de desarrollo de los fabricantes. La cobertura provincial en Canadá suele incluir HEN y HPN para afecciones elegibles, lo que facilita la continuidad entre el alta hospitalaria y el ámbito domiciliario. La demanda mexicana se ve respaldada además por la creciente carga de diabetes y por las aseguradoras privadas que añaden cobertura nutricional específica para cada enfermedad para diferenciar los beneficios en los competitivos mercados metropolitanos. Los estándares nacionales de cribado y etiquetado, aplicados por las autoridades sanitarias de cada país, siguen configurando las afirmaciones sobre los productos y las prácticas de marketing, tanto para la nutrición oral como para la enteral. A medida que los proveedores y los pagadores armonizan sus expectativas en torno a los resultados, el apoyo nutricional sigue siendo fundamental en los entornos agudos, posagudos y domiciliarios de los tres países.
América del Norte: Capacidad transfronteriza en el mercado de nutrición clínica médica.
El tamaño del mercado norteamericano de nutrición clínica médica en Estados Unidos refleja una alta utilización hospitalaria gracias a la detección estandarizada de la desnutrición y a la vinculación con las compras basadas en el valor. Por otro lado, Canadá y México están desarrollando capacidad en modelos domiciliarios que facilitan el acceso a la HEN y la NPD en más regiones. La fiabilidad del suministro y la logística transfronteriza siguen siendo fundamentales para la planificación canadiense de los componentes de la NP, y los sistemas provinciales continúan invirtiendo en la capacidad de preparación de compuestos y en la dotación de personal de farmacia para mitigar los riesgos. Las reformas mexicanas en materia de autorización de importaciones y transparencia en el etiquetado facilitan la entrada de fabricantes globales que ofrecen productos enterales especializados, lo que reduce costos y amplía la gama de opciones de formularios en hospitales y comercios minoristas. El mercado norteamericano de nutrición clínica médica sigue de cerca la evolución de las políticas en los esquemas de reembolso y regulación de cada país, ya que estos influyen directamente en la adopción clínica, las decisiones sobre el lugar de atención y las adquisiciones en las vías de atención hospitalaria y ambulatoria. En conjunto, estas diferencias geográficas definen dónde el crecimiento supera el promedio regional y dónde la estabilidad garantiza la previsibilidad para la planificación presupuestaria y la asignación de productos. A medida que aumenta la colaboración transfronteriza en torno a estándares y mejores prácticas en nutrición clínica, es probable que las carteras de productos y los modelos de atención converjan en América del Norte durante el horizonte de pronóstico.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
En Norteamérica, la nutrición clínica médica se rige por diversos marcos regulatorios, dependiendo de la vía de administración del producto y las indicaciones previstas. En Estados Unidos, el Programa de Alimentos para Uso Humano de la FDA supervisa los alimentos médicos en virtud de la Ley Federal de Alimentos, Medicamentos y Cosméticos, cuyas definiciones y requisitos de etiquetado se refuerzan mediante guías de la FDA, como las Preguntas Frecuentes sobre Alimentos Médicos (Tercera Edición). Por el contrario, los componentes de la nutrición parenteral se regulan como medicamentos, lo que eleva los requisitos de fabricación, calidad y evidencia para las nuevas emulsiones lipídicas, aminoácidos y formatos multicámara utilizados en hospitales y en la infusión domiciliaria.
En Canadá, los productos de nutrición clínica deben cumplir con la Ley de Alimentos y Medicamentos y el Reglamento de Alimentos y Medicamentos, y la Agencia Canadiense de Inspección Alimentaria supervisa el etiquetado. El Reglamento de Salud Canadá para alimentos suplementados (División 29) incluye elementos de etiquetado estructurados (por ejemplo, tablas de información nutricional y advertencias) y un procedimiento de presentación previa a la comercialización cuando se requieren cambios en los ingredientes o categorías suplementarias permitidas. Esto afecta los plazos de reformulación y el cumplimiento normativo para la introducción de nuevos productos utilizados en hospitales, centros de atención a largo plazo y atención domiciliaria.
Análisis de la cadena de valor
La cadena de valor comienza con insumos especializados (aminoácidos, materias primas lipídicas, proteínas lácteas, fibras, premezclas de micronutrientes y bioactivos) provenientes de proveedores globales y regionales, y continúa con la formulación, la validación clínica y la fabricación. Los productos enterales y orales dependen en gran medida del procesamiento aséptico y la capacidad de llenado de líquidos estériles para formatos listos para usar, mientras que la nutrición parenteral depende de la fabricación de componentes de grado farmacéutico y la preparación para la formulación estéril. Esto genera cuellos de botella específicos en cuanto a los plazos de entrega, los sistemas de calidad y la disponibilidad de insumos críticos.
La distribución y el cumplimiento en Norteamérica se realizan a través de farmacias hospitalarias (control de formularios y uso hospitalario), farmacias de infusión domiciliaria y especializadas (preparación estéril, apoyo de enfermería y monitorización de la nutrición parenteral domiciliaria), así como equipos médicos duraderos y canales en línea para la logística de la nutrición enteral domiciliaria. Los movimientos transfronterizos implican el cumplimiento de los requisitos de la FDA y Health Canada, y Canadá ha mantenido un marco de importación excepcional para ciertos alimentos destinados a dietas especiales durante periodos de escasez. Esto subraya la importancia operativa del abastecimiento que cumpla con la normativa, la documentación de importación y la planificación de contingencia cuando las limitaciones de capacidad o la interrupción de la disponibilidad de ingredientes afecten al suministro.
Panorama competitivo
El mercado norteamericano de nutrición clínica médica muestra una consolidación moderada, con cuatro empresas consolidadas que mantienen amplias carteras y relaciones consolidadas con hospitales, centros de atención a largo plazo y redes de infusión domiciliaria. Abbott Laboratories, Fresenius Kabi, Nestlé Health Science y Baxter International defienden sus posiciones mediante I+D, una fabricación integral y una amplia distribución, y juntas poseen una participación estimada del 60 % en 2024. Las marcas emergentes están creciendo al abordar las preferencias de los pacientes por ingredientes de origen vegetal e hipoalergénicos, lo que favorece su adopción en casos de intolerancia pediátrica y adulta cuando se demuestra paridad clínica. Kate Farms y Functional Formularies han ganado consideración en los formularios gracias a datos clínicos y de tolerancia, y a su alineación con las preferencias de etiquetado limpio en muchos sistemas de salud. Las empresas consolidadas invierten en la integración vertical que mejora la resiliencia del suministro, siendo la fabricación de API de Fresenius Kabi y la presencia de Baxter en el sector de compuestos ejemplos de ventajas estructurales durante la escasez de componentes de NP. Las alianzas estratégicas entre fabricantes y proveedores de infusión domiciliaria se están expandiendo para coordinar la educación, la automatización y la logística, lo que reduce los costos operativos y mejora los resultados de los pacientes en los programas de PN domiciliaria.
Los anuncios recientes reflejan la continua inversión y la expansión de su cartera en todas las categorías de productos y centros de atención. Abbott amplió su capacidad de fabricación de fórmulas enterales especializadas para impulsar la exportación a Norteamérica y mejorar la respuesta a la transición de los formularios hospitalarios hacia la inmunonutrición. Fresenius Kabi obtuvo la aprobación de la FDA para una emulsión lipídica estructurada diseñada para uso en NP a largo plazo, que aborda los problemas de infección y tolerancia que han limitado su adopción en el ámbito domiciliario. Nestlé Health Science busca la digitalización mediante alianzas con cadenas farmacéuticas nacionales para implementar modelos de suscripción directa al paciente que integran consultas con dietistas, lo que mejora la adherencia y reduce el abandono. Baxter consolidó su presencia en el sector de la preparación de compuestos y la NP domiciliaria mediante la adquisición de una red especializada en varios estados, lo que impulsa el crecimiento del soporte parenteral ambulatorio bajo los planes Medicare Advantage y comerciales. El mercado norteamericano de nutrición clínica médica también está viendo cómo se dirige el capital a nuevas instalaciones de preparación de compuestos para bolsas de NP multicámara, lo que aumenta la resiliencia del suministro y reduce la carga de preparación de compuestos en el hospital.
La dinámica competitiva se ve influenciada por las políticas, la seguridad y la economía. El Programa de Precios de Medicamentos 340B y los contratos de compra grupal influyen en los precios netos y los perfiles de margen de las farmacias hospitalarias que coordinan el apoyo nutricional para pacientes hospitalizados. Las revisiones de la USP <797> aumentan las expectativas para la preparación de compuestos estériles, lo que requiere una inversión y una dotación de personal incrementales que las empresas establecidas pueden absorber con mayor facilidad que las empresas más pequeñas. La aplicación de la FDA sobre el etiquetado y la evidencia para alimentos médicos establece expectativas claras para los productos específicos de la enfermedad, lo que beneficia a las empresas con infraestructura para ensayos clínicos. A medida que las carteras de productos se desplazan hacia segmentos de mayor agudeza con evidencia clínica más sólida, es probable que las empresas establecidas y las empresas disruptivas converjan en modelos híbridos que combinan hospital, infusión domiciliaria y canales directos digitales. Se espera que el mercado norteamericano de nutrición clínica médica se mantenga competitivo con la innovación centrada en la inmunonutrición, los lípidos estructurados, las formulaciones basadas en el microbioma y las herramientas digitales de adherencia que satisfacen las expectativas de los pagadores y proveedores de resultados mensurables.
Líderes de la industria de nutrición clínica médica en América del Norte
-
Danone Nutricia
-
Fresenius Kabi
-
Ciencias de la salud de Nestlé
-
Baxter International Inc.
-
Abbott Laboratories
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Fresenius Kabi anunció el lanzamiento en Europa de Pedismof, una bolsa de tres cámaras lista para usar para nutrición parenteral pediátrica. El formato del producto está diseñado para facilitar una preparación más rápida y estandarizada en flujos de trabajo estériles, reforzando la tendencia hacia sistemas de nutrición parenteral multicámara que reducen la complejidad de la preparación para hospitales y proveedores de infusión.
- Julio de 2025: Danone completó la adquisición de Kate Farms, una marca estadounidense de nutrición vegetal. Esta operación amplía el alcance de Danone Nutricia en la oferta de nutrición médica especializada y de origen vegetal, fortaleciendo su posición en el mercado de sistemas de salud y atención domiciliaria, que cada vez se adaptan mejor a las formulaciones personalizadas según las preferencias y la tolerancia de cada paciente.
- Diciembre de 2024: Danone (Nutricia) lanzó una plataforma digital para que los profesionales de la salud monitoreen a los pacientes con nutrición enteral domiciliaria. La plataforma incluye funciones de ajuste remoto e integración con los registros médicos electrónicos. Facilita una mejor coordinación entre médicos, dietistas y proveedores, lo que contribuye a mejorar la adherencia al tratamiento y la seguridad a medida que aumenta la administración de nutrición enteral en el domicilio.
Alcance y metodología
Según el alcance del informe, los productos de nutrición clínica son útiles para mantener la salud del paciente y permiten mejorar el sistema metabólico del cuerpo al proporcionar suplementos adecuados, como minerales, vitaminas y otros suplementos. Un mayor número de nacimientos prematuros también demanda nutrición clínica avanzada. El mercado de nutrición clínica de América del Norte está segmentado por vía de administración (oral y enteral, parenteral), aplicación (desnutrición, trastornos metabólicos, enfermedades gastrointestinales, enfermedades neurológicas, cáncer, otras indicaciones), usuario final (pediátrico y adulto) y geografía (Estados Unidos, Canadá y México). El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
Por vía de administración
| Oral y enteral |
| parenteral |
Por tipo de producto
| Nutrición Infantil |
| Fórmula enteral estándar |
| Fórmula enteral específica para la enfermedad |
| Componentes de la nutrición parenteral total (NPT) |
Por formulario
| Polvo |
| Liquid |
| Semisólido |
por Aplicación
| Apoyo Nutricional para la Desnutrición |
| Desordenes metabólicos |
| Enfermedades gastrointestinales |
| Cáncer |
| Enfermedades Neurologicas |
| Otras enfermedades |
Por usuario final
| Hospitales y Clínicas |
| Instalaciones de cuidado a largo plazo |
| Configuración de atención domiciliaria |
Por canal de distribución
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea |
| Atención domiciliaria y clínicas especializadas |
Geografía
| Estados Unidos |
| Canada |
| Mexico |
| Por vía de administración | Oral y enteral |
| parenteral | |
| Por tipo de producto | Nutrición Infantil |
| Fórmula enteral estándar | |
| Fórmula enteral específica para la enfermedad | |
| Componentes de la nutrición parenteral total (NPT) | |
| Por formulario | Polvo |
| Liquid | |
| Semisólido | |
| por Aplicación | Apoyo Nutricional para la Desnutrición |
| Desordenes metabólicos | |
| Enfermedades gastrointestinales | |
| Cáncer | |
| Enfermedades Neurologicas | |
| Otras enfermedades | |
| Por usuario final | Hospitales y Clínicas |
| Instalaciones de cuidado a largo plazo | |
| Configuración de atención domiciliaria | |
| Por canal de distribución | Farmacias Hospitalarias |
| Farmacias minoristas | |
| Farmacias en línea | |
| Atención domiciliaria y clínicas especializadas | |
| Geografía | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento para el mercado de nutrición clínica médica de América del Norte?
El tamaño del mercado de nutrición clínica médica de América del Norte es de USD 18.42 mil millones en 2026 y se prevé que alcance los USD 24.15 mil millones para 2031 con una CAGR del 5.57 % durante 2026-2031.
¿Qué área de aplicación está creciendo más rápido en la nutrición clínica médica en América del Norte?
Se proyecta que las aplicaciones para el cáncer crecerán a una tasa compuesta anual del 7.52 % hasta 2031, respaldadas por protocolos de cuidados perioperatorios y de apoyo que adopten la inmunonutrición.
¿Qué vía de administración se espera que supere el crecimiento general en la nutrición clínica médica en América del Norte?
Se pronostica que la nutrición parenteral se expandirá a una tasa compuesta anual del 7.40 % hasta 2031 a medida que aumente el uso de cuidados críticos y los programas de nutrición parenteral domiciliaria.
¿Qué tipos de productos lideran el uso en la nutrición clínica médica en América del Norte y cuáles se están acelerando?
La nutrición infantil tuvo una participación del 45.02 % en 2025, mientras que se prevé que la fórmula enteral para enfermedades específicas registre una tasa compuesta anual del 7.22 % hasta 2031.
¿Qué entorno de usuario final está creciendo más rápidamente en la nutrición clínica médica en América del Norte?
Se espera que los entornos de atención domiciliaria crezcan a una tasa compuesta anual del 8.22 % a medida que la atención basada en el valor traslada a los pacientes clínicamente estables al apoyo domiciliario.
¿Qué canal de distribución muestra el mayor crecimiento en la nutrición clínica médica en América del Norte?
Se proyecta que las farmacias en línea aumentarán a una tasa compuesta anual del 8.52 %, respaldadas por suscripciones y pedidos habilitados por telesalud.


