

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
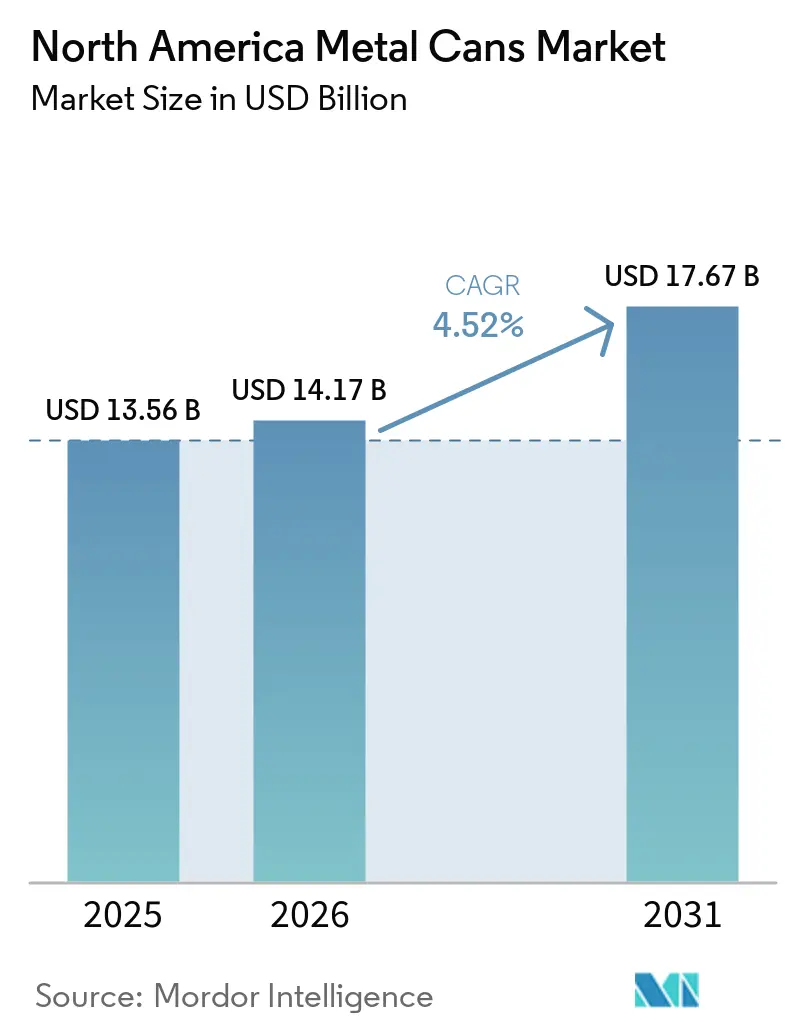
| Tamaño del mercado (2026) | USD 14.17 mil millones |
| Tamaño del mercado (2031) | USD 17.67 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.52% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de latas de metal en América del Norte realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de latas metálicas en Norteamérica se expandirá de USD 13.56 millones en 2025 y USD 14.17 millones en 2026 a USD 17.67 millones en 2031, registrando una CAGR del 4.52% entre 2026 y 2031. El aumento de las tarifas de responsabilidad extendida del productor sobre plásticos vírgenes, los costos de importación de hojalata impulsados por aranceles y las estrategias de premiumización de los propietarios de marcas continúan redirigiendo la demanda de envases hacia latas de aluminio infinitamente reciclables. Los márgenes de los convertidores mejoraron después de que la reducción del peso de las latas de bebidas de 355 mililitros a 12.2 gramos, mientras que la capacidad deslocalizada en México acortó los ciclos de pedido a entrega en un 40%. La expansión de las láminas de lata de alta pureza en Alabama y el sureste de Estados Unidos reduce los gastos de transporte entre USD 40 y 50 por tonelada y protege el mercado contra las fluctuaciones de precios de la Bolsa de Metales de Londres. Las marcas de cuidado personal que adoptan aerosoles monobloque y los productores de alcohol listo para beber que cambian a elegantes perfiles de 355 mililitros crean un volumen incremental de alto margen que compensa las disminuciones de los refrescos y los alimentos no perecederos.
Conclusiones clave del informe
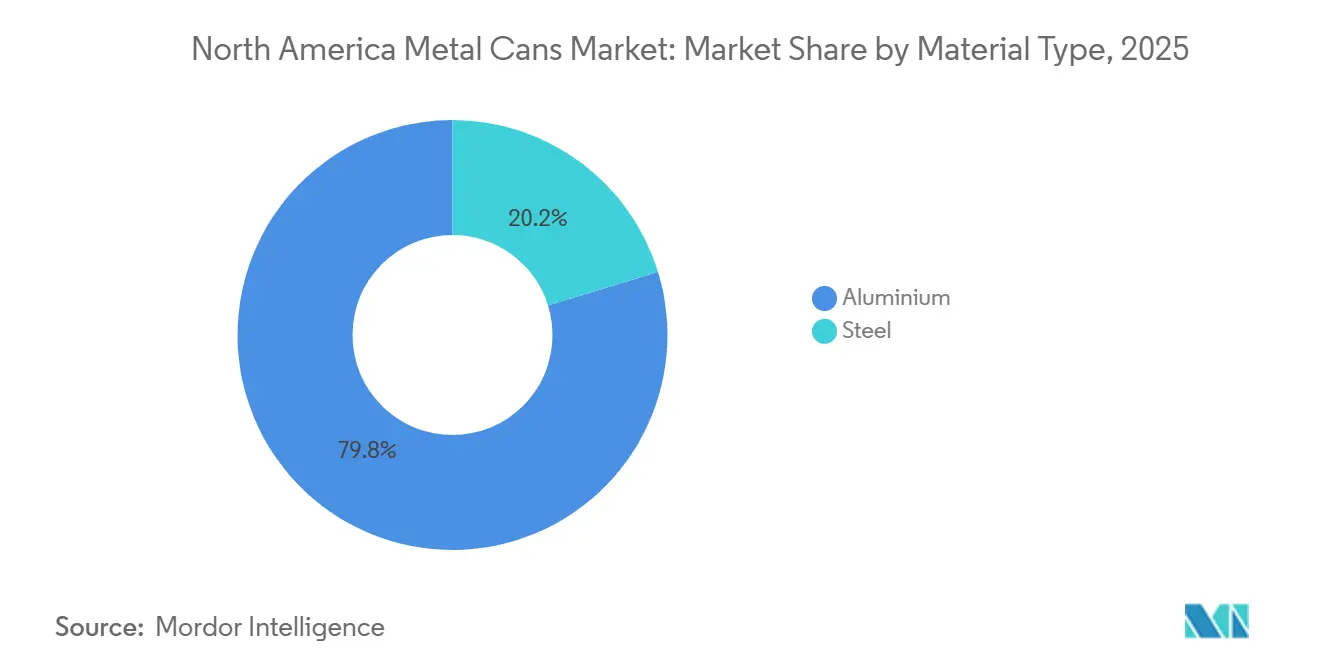
- Por tipo de material, el aluminio lideró con el 79.76% de la participación del mercado de latas de metal en América del Norte en 2025.
- Por estructura de lata, los diseños de dos piezas representaron una participación del 61.32%, mientras que los aerosoles monobloque registraron la CAGR más rápida, con un 5.07% hasta 2031.
- Por proceso de fabricación, las líneas de trefilado y planchado tuvieron una participación del 69.43% en 2025; la extrusión de impacto registró la CAGR proyectada más alta, con un 5.04% hasta 2031.
- Por capacidad, el rango de 250 a 500 mililitros capturó una participación del 43.19 % en 2025 y se prevé que se expanda a una CAGR del 5.29 %.
- Por usuario final, las aplicaciones de bebidas tuvieron una participación del 52.12% en 2025, mientras que el cuidado personal y los cosméticos avanzan a una CAGR del 5.83% hasta 2031.
- Por país, Estados Unidos tuvo el 63.23% de los ingresos regionales en 2025; México es el mercado de más rápido crecimiento con una CAGR del 5.03% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de latas de metal en América del Norte
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente industria de bebidas en la región | + 1.2% | Estados Unidos, México, Canadá | Mediano plazo (2 a 4 años) |
| Cambio hacia envases de aluminio infinitamente reciclables | + 1.0% | Estados Unidos, Canadá, derrame a México | Largo plazo (≥4 años) |
| Premiumización de vinos y cócteles enlatados (RTD) | + 0.8% | Mercados urbanos de Estados Unidos | Corto plazo (≤2 años) |
| Expansión de las plantas de laminación de láminas de lata de alta pureza en Estados Unidos | + 0.7% | Estados Unidos, beneficios para México | Mediano plazo (2 a 4 años) |
| Las restricciones locales aceleran la venta de multipacks para llevar a casa | + 0.6% | Estados Unidos, Canadá | Corto plazo (≤2 años) |
| Demandas de trazabilidad habilitada por blockchain por parte de los propietarios de marcas | + 0.3% | Estados Unidos, Sitios Piloto en México | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente industria de bebidas en la región
Los envasadores norteamericanos consumieron casi 120 mil millones de latas de aluminio en 2025, ya que las bebidas energéticas, los hard seltzers y la cerveza artesanal compensaron una caída del 1.2% en los refrescos carbonatados. [1] Aluminum Association, “Aluminum Can Recycling and Sustainability Report 2025”, aluminum.org La producción de cerveza de México aumentó un 4.3% en 2024 después de que una expansión de USD 12 millones elevó la capacidad anual en 25 millones de hectolitros y cambió el 36% del envasado nacional a latas. Los cócteles listos para beber en Estados Unidos registraron un crecimiento de ventas minoristas del 18% en 2024, con el aluminio capturando el 82% del volumen en los puntos de precio premium. Canadá divergió, con las ventas de fabricación de bebidas contrayéndose un 1.7% en 2024 en medio de incentivos para vidrio rellenable. La realineación de la oferta transfronteriza hizo que las exportaciones mexicanas de latas a Estados Unidos aumentaran un 1.2%, mientras que la utilización de la capacidad nacional de EE. UU. se mantuvo cerca del 88%.
Cambio hacia envases de aluminio infinitamente reciclables
El setenta y cinco por ciento de todo el aluminio producido a lo largo de la historia sigue en uso, lo que respalda una ventaja de ciclo cerrado, ya que el Proyecto de Ley 54 del Senado de California exige un 65% de contenido reciclado para 2032. Se proyecta que el sistema ampliado de depósito y devolución de Oregón elevará las tasas de reembolso al 82% para 2026, reduciendo la diferencia de precio entre materiales vírgenes y reciclados en un 38%. PepsiCo y Molson Coors se comprometieron a fabricar latas con 100% de contenido reciclado para líneas seleccionadas para 2027, redirigiendo 180,000 toneladas de demanda anual de chatarra. Estos mandatos elevan el aluminio frente a la tasa de reciclaje del 9% del tereftalato de polietileno y frente a las bolsas flexibles que carecen de canales de recuperación comercial.
Premiumización de vinos y cócteles enlatados (RTD)
Las ventas minoristas de vinos y cócteles enlatados en Estados Unidos alcanzaron los USD 8.4 mil millones en 2024, con formatos de aluminio representando el 82% de las unidades. La línea Fresca Mixed de Constellation Brands logró USD 120 millones en ventas en el primer año a través de elegantes latas de 355 mililitros que se venden un 30% más que sus equivalentes de vidrio. [2] Constellation Brands, “Fiscal 2024 Investor Relations Report”, cbrands.com La penetración del vino enlatado aumentó al 12% del volumen total de vino a medida que las ofertas de 250 mililitros ganaron popularidad en lugares al aire libre donde el vidrio está restringido. Las matemáticas de margen favorecen el formato: las unidades de aluminio cuestan USD 0.18-0.22 frente a USD 0.35-0.45 para botellas de vidrio comparables, sin embargo, los precios minoristas siguen siendo más altos, ampliando los márgenes brutos del productor en 4-6 puntos porcentuales.
Expansión de las plantas de latas de alta pureza en Estados Unidos
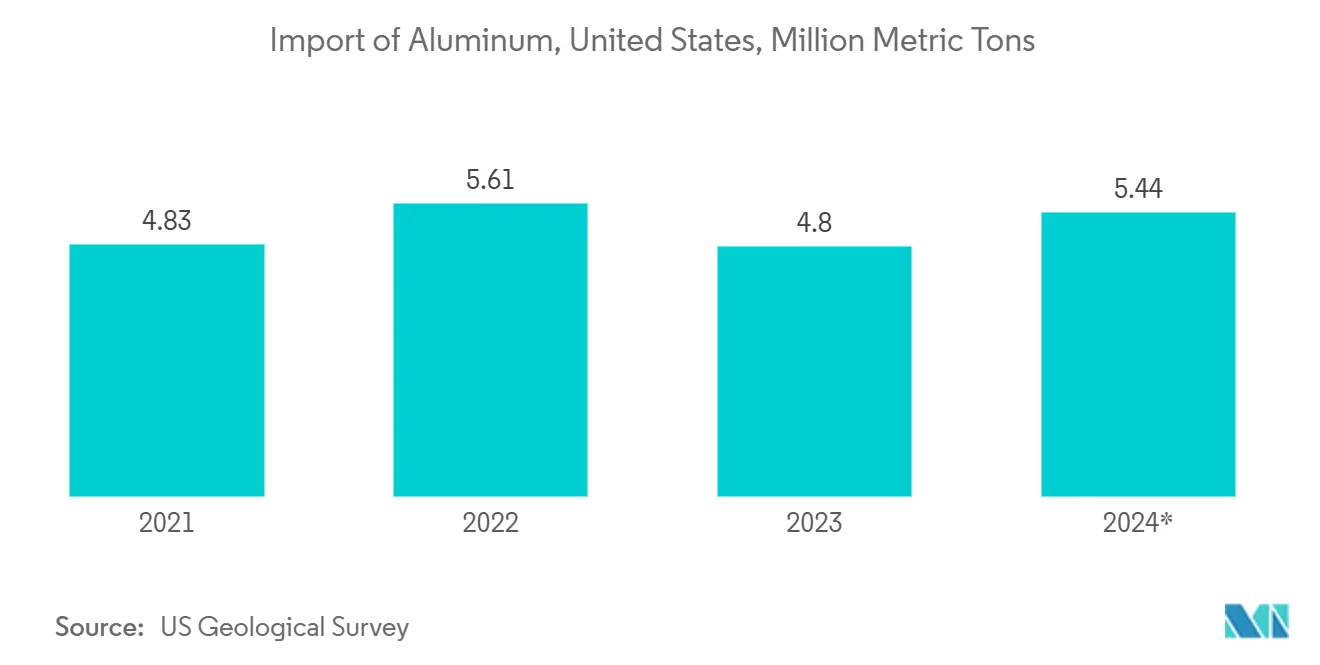
La planta Bay Minette de Novelis, con un presupuesto de 2.5 millones de dólares, que entrará en funcionamiento en enero de 2025, añadirá 600,000 toneladas de capacidad de producción de láminas de lata, de las cuales el 90 % se obtiene a partir de chatarra posconsumo en un radio de 500 kilómetros. Una empresa conjunta Ball-Manna, con un presupuesto de 290 millones de dólares, aportará otras 300,000 toneladas para finales de 2026, reduciendo así el plazo de entrega a tres semanas. Steel Dynamics prevé la puesta en marcha a finales de 2026 de una línea de hojalata de 200,000 toneladas, lo que aliviará en un 50 % la presión arancelaria sobre la hojalata importada. Estas inversiones reequilibran las cadenas de suministro de Norteamérica y reducen la exposición a la volatilidad de la Bolsa de Metales de Londres.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación del PET y las bolsas flexibles en alimentos y bebidas | -0.9% | Estados Unidos, Canadá | Mediano plazo (2 a 4 años) |
| Precios volátiles de bobinas de aluminio y acero | -0.7% | Estados Unidos, México, Canadá | Corto plazo (≤2 años) |
| La creciente legislación sobre recarga y reutilización desafía las latas de un solo uso | -0.5% | Estados Unidos, Canadá | Largo plazo (≥4 años) |
| Cuellos de botella en el suministro de equipos de fabricación de carrocerías | -0.4% | Estados Unidos, México | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación del PET y las bolsas flexibles en alimentos y bebidas
Las botellas de tereftalato de polietileno y las bolsas flexibles representaron el 22 % del envasado de jugos y lácteos en Norteamérica en 2024, reduciendo la cuota de mercado de las latas metálicas en comidas estables donde la transparencia y la capacidad de resellado son importantes. Ocean Spray y Tropicana cambiaron hasta un 20 % de su volumen aséptico de latas de acero a PET, citando costos unitarios hasta un 30 % menores. Las bolsas flexibles capturaron el 18 % del volumen de comidas listas para comer en 2024 después de que las marcas aprovecharan pesos entre un 40 % y un 50 % más ligeros y tamaños cúbicos un 60 % más pequeños en comparación con las latas rígidas. [3] Flexible Packaging Association, “Flexible Pouch Market Penetration 2024”, flexpack.org Los segmentos de jugos mexicanos muestran un desplazamiento aún mayor, ya que los cartones y el PET representan una cuota combinada del 68 %. Los convertidores responden con la reducción de peso y la impresión digital, pero estas acciones abordan el costo más que la preferencia por el formato principal.
Precios volátiles de bobinas de aluminio y acero
Los precios spot del aluminio oscilaron entre USD 2,150 y USD 2,650 por tonelada durante 2024-2025, elevando las primas del Medio Oeste de Estados Unidos a USD 580 por tonelada. [4] London Metal Exchange, “Aluminum Spot Price Data 2024-2025”, lme.com Ball Corporation informó USD 180 millones en inflación de metales no recuperada en 2024, equivalente al 2.1% de los ingresos del segmento. La bobina de acero para hojalata aumentó de USD 950 a USD 1,180 por tonelada en 2024 después de que los aranceles de la Sección 232 se duplicaran, aumentando los costos de llegada en USD 150-200 por tonelada. Crown Holdings cubrió el 75% de la demanda de aluminio de 2026 en comparación con el 55% en 2023, mientras que Silgan negoció cláusulas de ajuste de precios de 30 días para limitar la exposición.
Análisis de segmento
Por tipo de material: La ventaja del contenido reciclado del aluminio amplía la ventaja competitiva
El aluminio captó el 79.76 % de la cuota de mercado de latas metálicas en Norteamérica en 2025, superando al acero, ya que las normas de responsabilidad extendida del productor (RCP) fomentan el reciclaje de ciclo cerrado. Se prevé que el mercado norteamericano de latas metálicas para aplicaciones de aluminio se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.93 %, mientras que el mercado del acero crece tan solo un 3.12 %. Los aumentos arancelarios, que duplicaron los aranceles de la Sección 232 en 2025, inflaron los costes de la hojalata importada entre 150 y 200 USD por tonelada, lo que redujo los márgenes de beneficio de las latas de acero y reforzó la ventaja de coste del aluminio.
Las adiciones combinadas de 900,000 toneladas de láminas de lata de Novelis y Ball fortalecen el suministro nacional y reducen aún más los gastos de transporte. El acero sigue siendo indispensable para alimentos esterilizados en autoclave, pinturas y productos químicos industriales, pero se prevé que su participación del 20.24% en 2025 disminuya a medida que las bolsas flexibles desaparezcan en los formatos de tres piezas. Las preferencias de materiales también difieren geográficamente: la participación del 28% de México en latas de acero refleja la disponibilidad local de hojalata, mientras que la de Estados Unidos se contrajo al 18%.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por estructura de lata: el aerosol monobloque rompe el dominio de los dos componentes
Las latas de dos piezas estiradas y planchadas alcanzaron una cuota de mercado del 61.32 % en 2025, ofreciendo bebidas de gran volumen que requieren paredes sin juntas y un peso unitario reducido. Sin embargo, los aerosoles monobloque presentan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.07 %, ofreciendo seguridad contra manipulaciones, estética premium y un 15 % menos de peso que sus homólogos de tres piezas. Las latas de acero de tres piezas persisten en la pintura y las sopas con grumos, mientras que las bolsas flexibles reducen su crecimiento al 3.21 %.
Las prensas de extrusión por impacto permiten una geometría monobloque sin costuras laterales, pero los costos de herramientas, que oscilan entre 8 y 12 millones de dólares, frenan a las empresas más pequeñas. La modernización de líneas antiguas de tres piezas con herramientas estiradas y planchadas es un paso intermedio para los convertidores que buscan la rentabilidad de las bebidas. A medida que las marcas de cuidado personal aumentan la demanda de flexibilidad de diseño, se prevé que la cuota de mercado de las máquinas monobloque supere el 12 % para 2031.
Por proceso de fabricación: la extrusión por impacto se expande más allá de los nichos de los aerosoles
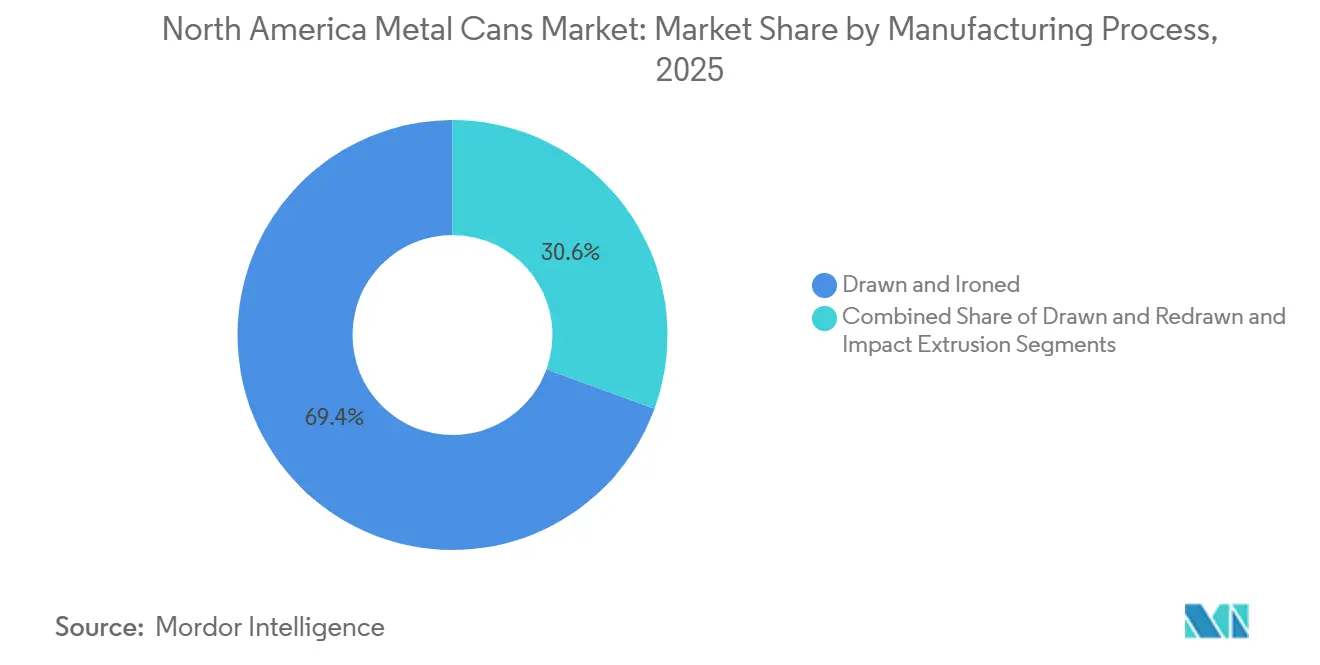
Los procesos de estirado y planchado alcanzaron una cuota de mercado del 69.43 % en 2025, alcanzando más de 2,000 latas por minuto y un rendimiento de material del 92 %, lo que impulsa la rentabilidad de las bebidas. El estirado y reestirado mantuvo una cuota del 25.53 %, satisfaciendo las especificaciones de alimentos y aerosoles que requieren paredes laterales más gruesas. La extrusión por impacto mantuvo una cuota del 5.04 %, pero se prevé que aumente más rápidamente después de que la patente de Ball sobre el material reciclado redujera la tolerancia al desperdicio y redujera el peso de los monobloques en un 15 %.
La intensidad de capital diferencia los procesos: las líneas de trefilado y planchado cuestan entre 45 y 55 millones de dólares, mientras que las prensas de extrusión por impacto requieren un tercio de esa cifra, aunque con tasas de recuperación de material ligeramente inferiores. La versatilidad del diseño y el posicionamiento premium en el cuidado personal justifican esta compensación, impulsando a los convertidores a instalar líneas híbridas que alternan entre materia prima de slug y de vaso.
Por capacidad/tamaño: Formatos de 250 a 500 mililitros Anchor Multi-Pack Economics
El rango de 250 a 500 mililitros representó el 43.19 % de la cuota de mercado de latas metálicas en Norteamérica en 2025 y se proyecta que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5.29 %, impulsada por los formatos para llevar de 12 y 24 unidades y la demanda de bebidas energéticas. Los formatos inferiores a 50 mililitros siguen siendo un nicho para muestras de cosméticos y productos farmacéuticos, con una cuota del 8.12 %. Los tamaños mayores, de 500 a 1,000 mililitros, se destinan a cerveza artesanal y tés fuertes, mientras que las latas superiores a 1,000 mililitros se destinan principalmente a pinturas industriales.
La dinámica del canal minorista determina las preferencias de capacidad: las tiendas de conveniencia priorizan las latas de 355 y 473 mililitros que maximizan las caras frías, mientras que las tiendas de club impulsan los multipacks a granel. La oferta de formatos en México se mantiene en un 68% en latas de cerveza de 355 mililitros, mientras que la de 473 mililitros creció un 14% interanual, ya que las cerveceras buscan precios premium.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: el cuidado personal supera la madurez de las bebidas
Las aplicaciones para bebidas mantuvieron una participación del 52.12 % en 2025, pero el cuidado personal y los cosméticos representan el sector de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.83 % hasta 2031. Se prevé que el mercado norteamericano de latas metálicas para aerosoles de cuidado personal se expanda a medida que las marcas de desodorantes, lacas para el cabello y espumas de afeitar sustituyan el plástico por el aluminio. El volumen de latas para alimentos crece solo un 2.87 % anual debido a la sustitución de envases tipo bolsa, mientras que los productos farmacéuticos, las pinturas y los fluidos industriales presentan incrementos estables pero modestos.
Los aerosoles de desodorantes aumentaron un 9% en 2024, impulsados principalmente por la popularidad de los formatos de pulverización continua, que aseguraron un espacio premium en los estantes y atrajeron a los consumidores que buscaban comodidad y una aplicación uniforme. Este crecimiento subraya cómo la innovación en envases puede elevar las categorías de consumo diario a segmentos de mayor valor. Sin embargo, en el sector de las bebidas, las tendencias divergieron marcadamente. Las bebidas carbonatadas tradicionales continuaron contrayéndose a medida que los consumidores preocupados por la salud se alejaban de los refrescos azucarados, mientras que las bebidas energéticas y las bebidas carbonatadas con gas experimentaron un fuerte impulso, impulsadas por la demanda de beneficios funcionales y refrescos orientados al estilo de vida. Las trayectorias contrastantes se equilibraron, resultando en una tasa de crecimiento neto constante del 4.21% anual para las latas de bebidas.
Análisis geográfico
Mercado de latas metálicas de Estados Unidos
Estados Unidos representó el 63.23% de la participación de mercado de latas de metal de América del Norte en 2025. La política interna acelera la ventaja del aluminio: el mandato de contenido reciclado del 65% de California y el sistema de depósito ampliado de Oregón elevaron el canje de latas a un 82% proyectado para 2026. Las inversiones en láminas de latas de alta pureza que totalizan 900,000 toneladas para 2026 protegen a los convertidores de los aranceles de importación y reducen los plazos de entrega a tres semanas.
Mercado mexicano de latas metálicas
México le sigue con la tasa de crecimiento anual compuesta (TCAC) más alta, del 5.03% hasta 2031. Las cervecerías invirtieron 1.2 millones de dólares en capacidad que canaliza el volumen incremental de cerveza hacia latas, mientras que seis plantas de Crown Holdings, además de una planta de Envases Universales de 2 millones de unidades, respaldan la creciente demanda interna y las crecientes exportaciones sur-norte bajo los términos del T-MEC libres de aranceles.
Mercado canadiense de latas metálicas
Canadá posee una participación del 22.54% y se sitúa a la zaga con una tasa de crecimiento anual compuesta (TCAC) del 3.76%. Las ventas de fabricación de bebidas cayeron un 1.7% en 2024, ya que los incentivos para el vidrio rellenable redujeron la demanda de aluminio; sin embargo, el crecimiento de las bebidas energéticas y el agua con gas ayudó a amortiguar la caída. Con el suministro de láminas para latas, respaldado por la planta de Novelis en Kingston, que opera al 94% de su capacidad, los convertidores canadienses se centran en los segmentos de alimentación para mantener las tasas de producción.
Panorama competitivo
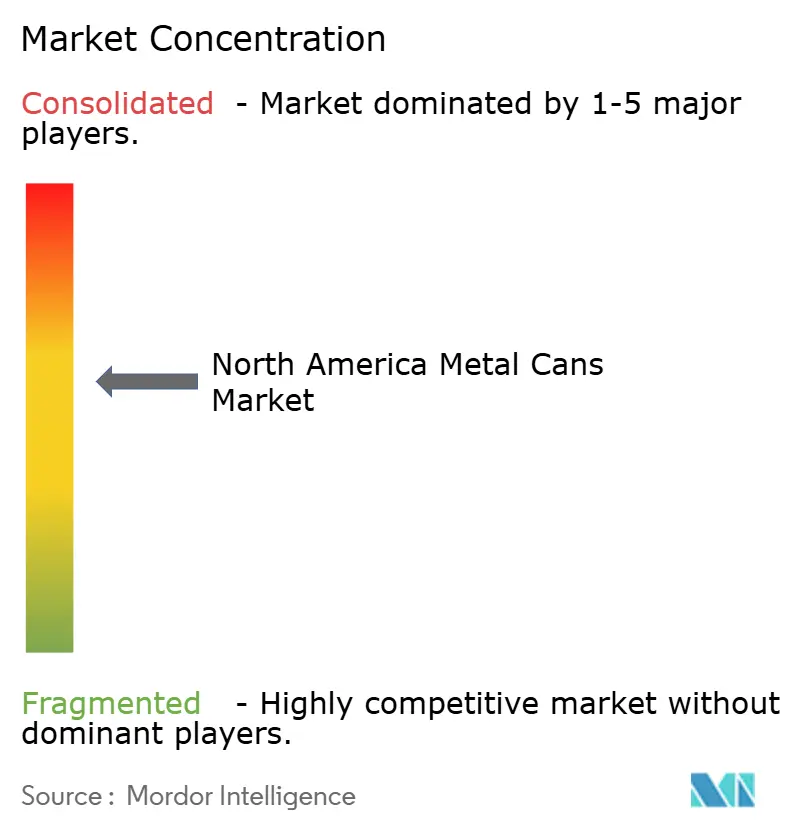
Ball Corporation, Crown Holdings y Silgan Holdings controlan en conjunto aproximadamente el 60% de la capacidad instalada, lo que indica una concentración moderada. Ball destinó 1.3 millones de dólares de su desinversión en el sector aeroespacial a la automatización de líneas de latas, lo que redujo el peso de las latas de 355 mililitros a 12.2 gramos y aumentó la producción hasta en un 12%. La adquisición de Signode por parte de Crown, valorada en 3.9 millones de dólares, integra el embalaje para el transporte, abriendo oportunidades de venta cruzada con clientes de bebidas y alimentos. Silgan amplió la capacidad de envases metálicos del Medio Oeste en un 8% para recuperar el mercado de marcas que están considerando volver de las bolsas a las latas termorretráctiles.
Los segmentos de nicho de aerosoles y bebidas artesanales siguen fragmentados. Independent Can Company cerró un acuerdo de cinco años para la producción de cerveza artesanal de 150 millones de unidades, ofreciendo plazos de entrega de dos semanas. CAN-PACK y Tecnocap aumentaron su capacidad de extrusión por impacto por encima del 15 % en 2024-2025 para atraer a las marcas de cuidado personal que necesitan formas monobloque a medida. En la fase inicial, la planta Bay Minette de Novelis suministra 600 000 toneladas de láminas con alto contenido de chatarra que protegen a los convertidores de las primas del Medio Oeste y las escaladas de la Sección 232, mientras que la línea de hojalata de 200 000 toneladas de Steel Dynamics atenuará la dependencia del acero importado cuando entre en funcionamiento a finales de 2026.
Los diferenciadores tecnológicos incluyen la patente de Ball sobre residuos reciclados, que reduce la tolerancia al desperdicio de monobloque al 0.3 %, y la impresión digital de Crown, que permite gráficos a 4 colores a toda velocidad, igualando la flexibilidad estética del PET sin necesidad de papel preimpreso. Las máquinas especializadas de tres piezas más pequeñas siguen siendo vulnerables a la intrusión de la bolsa, pero desempeñan un papel importante en las tiradas de bajo volumen de productos industriales y de alimentos especiales.
Líderes de la industria de latas de metal en América del Norte
Ball Corporation
Corona Holdings, Inc.
Silgan Holdings Inc.
Ardagh Group SA
CANPACK SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Silgan Holdings inició la producción piloto de latas de alimentos livianas y retortables que contienen un 55 % de aluminio reciclado en sus instalaciones de Kansas, dirigidas a marcas de sopas y alimentos para mascotas que buscan el cumplimiento de la responsabilidad extendida del productor.
- Noviembre de 2025: Crown Holdings abrió un centro de excelencia en impresión digital en Dayton, Ohio, que permite realizar gráficos en cuatro colores a velocidades de 2,400 latas por minuto y respalda pedidos de bebidas artesanales de tiradas cortas.
- Septiembre de 2025: Ball Corporation completó una actualización de automatización de 110 millones de dólares en su planta de latas de bebidas de Goodyear, Arizona, aumentando la velocidad de la línea en un 10 % y reduciendo los pesos unitarios a 12.0 gramos para latas de 355 mililitros.
- Julio de 2025: Novelis inició operaciones de laminación en frío en su complejo de Bay Minette, Alabama, llevando el laminador de USD 2.5 millones a una producción comercial limitada seis meses antes de lo previsto.
Alcance del informe del mercado de latas de metal en América del Norte
El informe del mercado de latas metálicas de Norteamérica está segmentado por tipo de material (aluminio, acero), estructura de la lata (dos piezas, tres piezas, aerosol monobloque), capacidad/tamaño (menos de 50 ml, 250-500 ml, 500-1,000 ml, más de 1,000 ml), proceso de fabricación (estirado y planchado, estirado y reestirado, extrusión por impacto), sector de consumo final (alimentos, bebidas, cuidado personal y cosméticos, productos farmacéuticos, pinturas y productos químicos industriales, fluidos y lubricantes automotrices, otros sectores de consumo final) y geografía (Estados Unidos, Canadá, México). Las previsiones de mercado se expresan en valor (USD).
Por tipo de material
| Aluminio |
| Acero |
Por estructura de lata
| Dos piezas |
| De tres piezas |
| Aerosol monobloque |
Por capacidad/tamaño
| Menos de 50 ml |
| 250-500 ml |
| 500-1,000 ml |
| Más de 1,000 ml |
Por proceso de fabricación
| Dibujado y planchado (D y I) |
| Dibujado y redibujado (DRD) |
| Extrusión por impacto |
Por industria del usuario final
| Comida |
| Bebidas |
| Cuidado personal y cosméticos |
| Farmacéuticos |
| Pinturas y productos químicos industriales |
| Fluidos y lubricantes automotrices |
| Otras industrias de usuarios finales |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de material | Aluminio |
| Acero | |
| Por estructura de lata | Dos piezas |
| De tres piezas | |
| Aerosol monobloque | |
| Por capacidad/tamaño | Menos de 50 ml |
| 250-500 ml | |
| 500-1,000 ml | |
| Más de 1,000 ml | |
| Por proceso de fabricación | Dibujado y planchado (D y I) |
| Dibujado y redibujado (DRD) | |
| Extrusión por impacto | |
| Por industria del usuario final | Comida |
| Bebidas | |
| Cuidado personal y cosméticos | |
| Farmacéuticos | |
| Pinturas y productos químicos industriales | |
| Fluidos y lubricantes automotrices | |
| Otras industrias de usuarios finales | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande será la demanda de latas de bebidas en América del Norte en 2031?
Se espera que las aplicaciones de bebidas superen los USD 9 mil millones en valor para 2031, impulsadas por cerveza en paquete múltiple, bebidas energéticas y cócteles listos para beber.
¿Qué material está ganando participación más rápidamente dentro de la producción regional de latas?
El aluminio está ampliando su liderazgo, creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4.93 % a medida que las políticas y la economía del reciclaje favorecen los envases de circuito cerrado.
¿Por qué los envases de aerosol monobloque atraen inversiones?
Las marcas de cuidado personal valoran sus productos a prueba de manipulaciones, pesos más livianos y atractivo premium en las góndolas, lo que impulsa una CAGR del 5.07 % para el formato.
¿Qué impulsa a los convertidores a aumentar capacidad en México?
La deslocalización reduce los plazos logísticos en un 40% y permite ahorrar un 30% en costes laborales, al tiempo que se sigue teniendo acceso a los mercados estadounidenses libres de impuestos.
¿Cómo gestionan los principales actores las oscilaciones de precios del aluminio?
Los principales convertidores extienden la cobertura, ajustan los contratos de los clientes a plazos de 30 días y obtienen hojas de datos de nuevas plantas nacionales.
¿Qué segmento de usuarios finales muestra el mayor potencial de crecimiento a largo plazo?
El cuidado personal y los cosméticos lideran con una CAGR del 5.83 % hasta 2031, a medida que las marcas hacen la transición de sus líneas de desodorantes y laca para el cabello del plástico al aluminio.


