

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
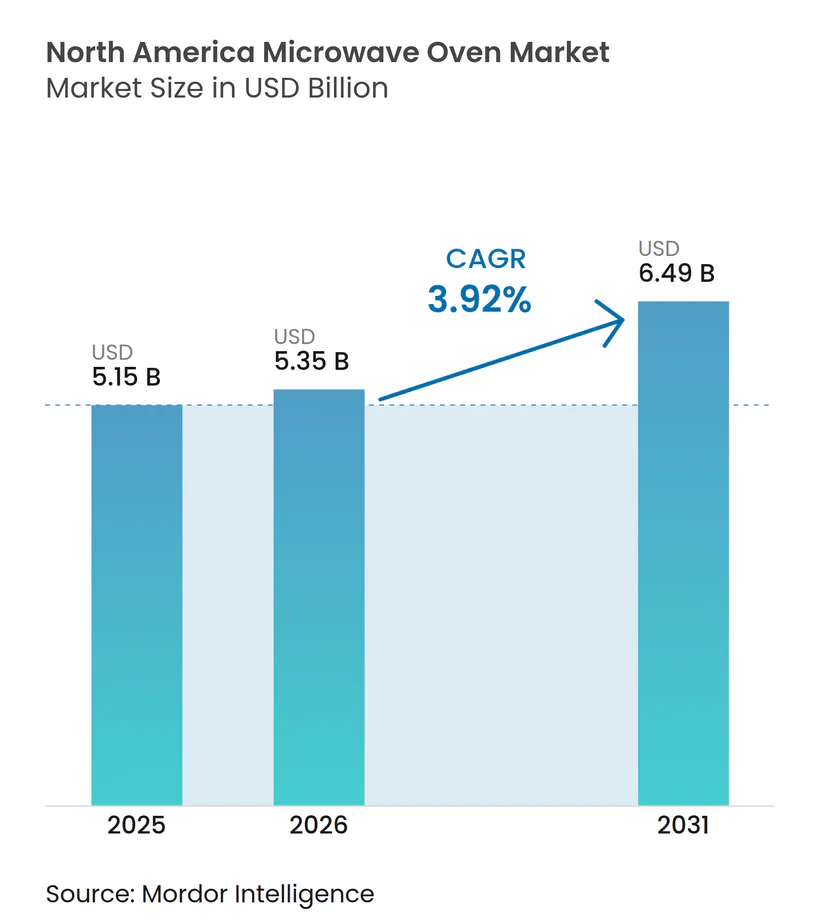
| Tamaño del mercado (2026) | USD 5.35 mil millones |
| Tamaño del mercado (2031) | USD 6.49 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.92% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de hornos microondas en América del Norte por Mordor Intelligence
El mercado norteamericano de hornos microondas alcanzó un valor de 5.15 millones de dólares en 2025 y se estima que crecerá de 5.35 millones de dólares en 2026 a 6.49 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.92% durante el período de pronóstico (2026-2031). Las compras de reemplazo superan ahora a las ventas de unidades nuevas, ya que los hogares se acercan a la penetración total, pero el interés por las actualizaciones se mantiene gracias a los diseños multifuncionales, la conectividad inteligente y las normas más estrictas de eficiencia energética. Las unidades empotradas de gama alta se benefician del gasto en renovaciones, mientras que los modelos de sobremesa siguen dominando en viviendas de alquiler y cocinas pequeñas. Los fabricantes defienden su relevancia frente a los hornos freidora de aire integrando los modos de convección, parrilla y freidora de aire en una sola cavidad. La rivalidad competitiva se ha intensificado a medida que LG, Samsung, Whirlpool y GE compiten por incorporar guías de cocina basadas en IA, control por voz y servicios de IoT que elevan los precios de venta promedio, pero a la vez vinculan a los clientes a ecosistemas propietarios.
Conclusiones clave del informe
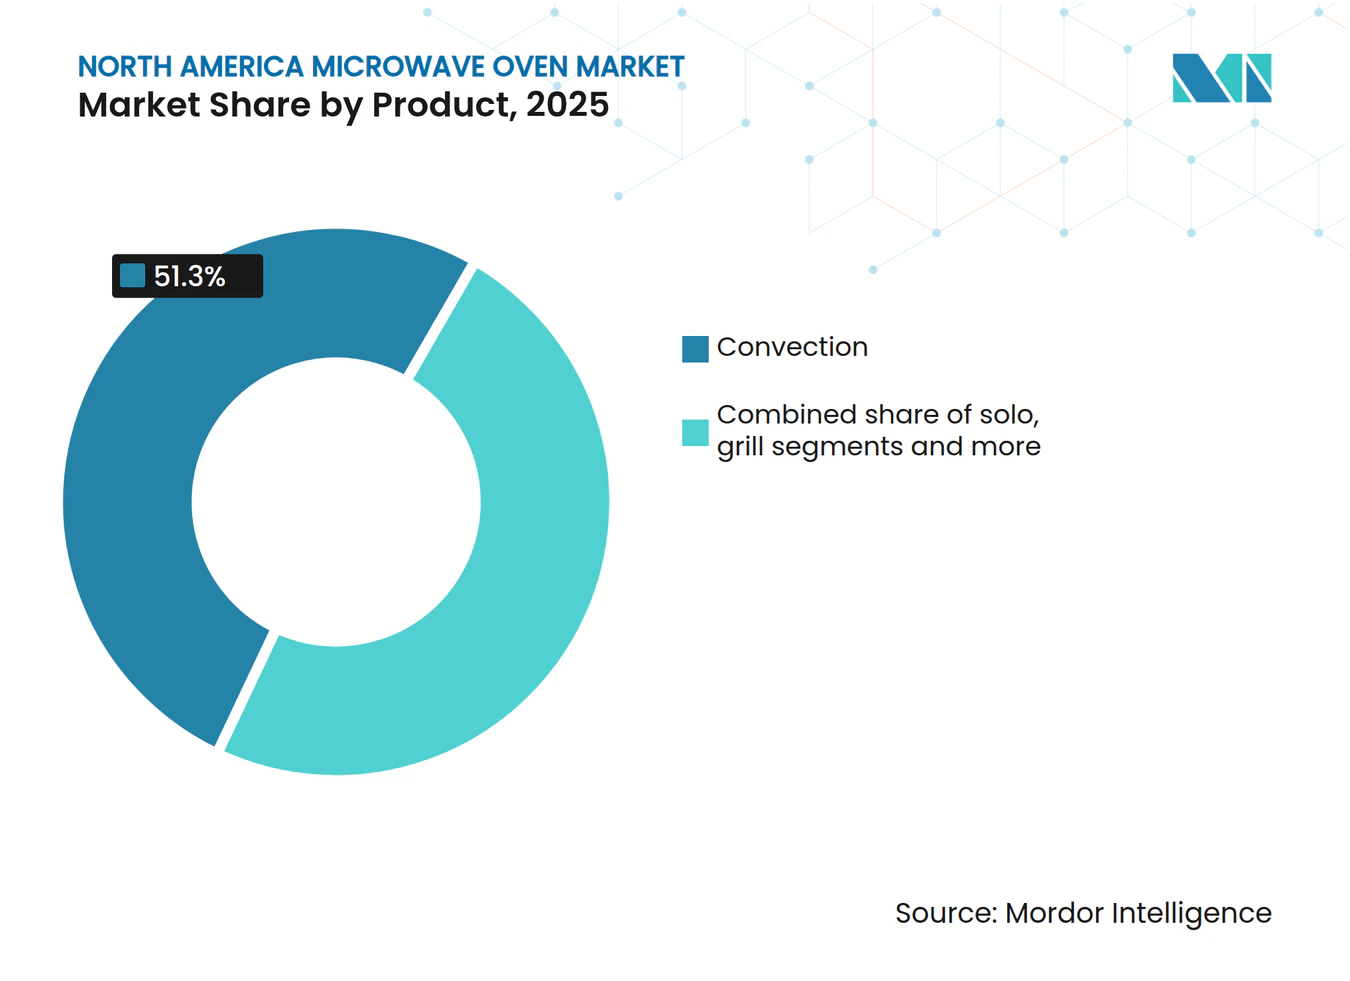
- Por producto, los microondas de convección lideraron con una participación de ingresos del 51.30 % en 2025, mientras que se proyecta que las variantes de parrilla se expandirán a una CAGR del 4.52 % hasta 2031.
- Por estructura, las unidades de mostrador representaron el 64.55 % de la participación de mercado de hornos microondas en América del Norte en 2025; se espera que los modelos integrados crezcan a una CAGR del 5.33 % hasta 2031.
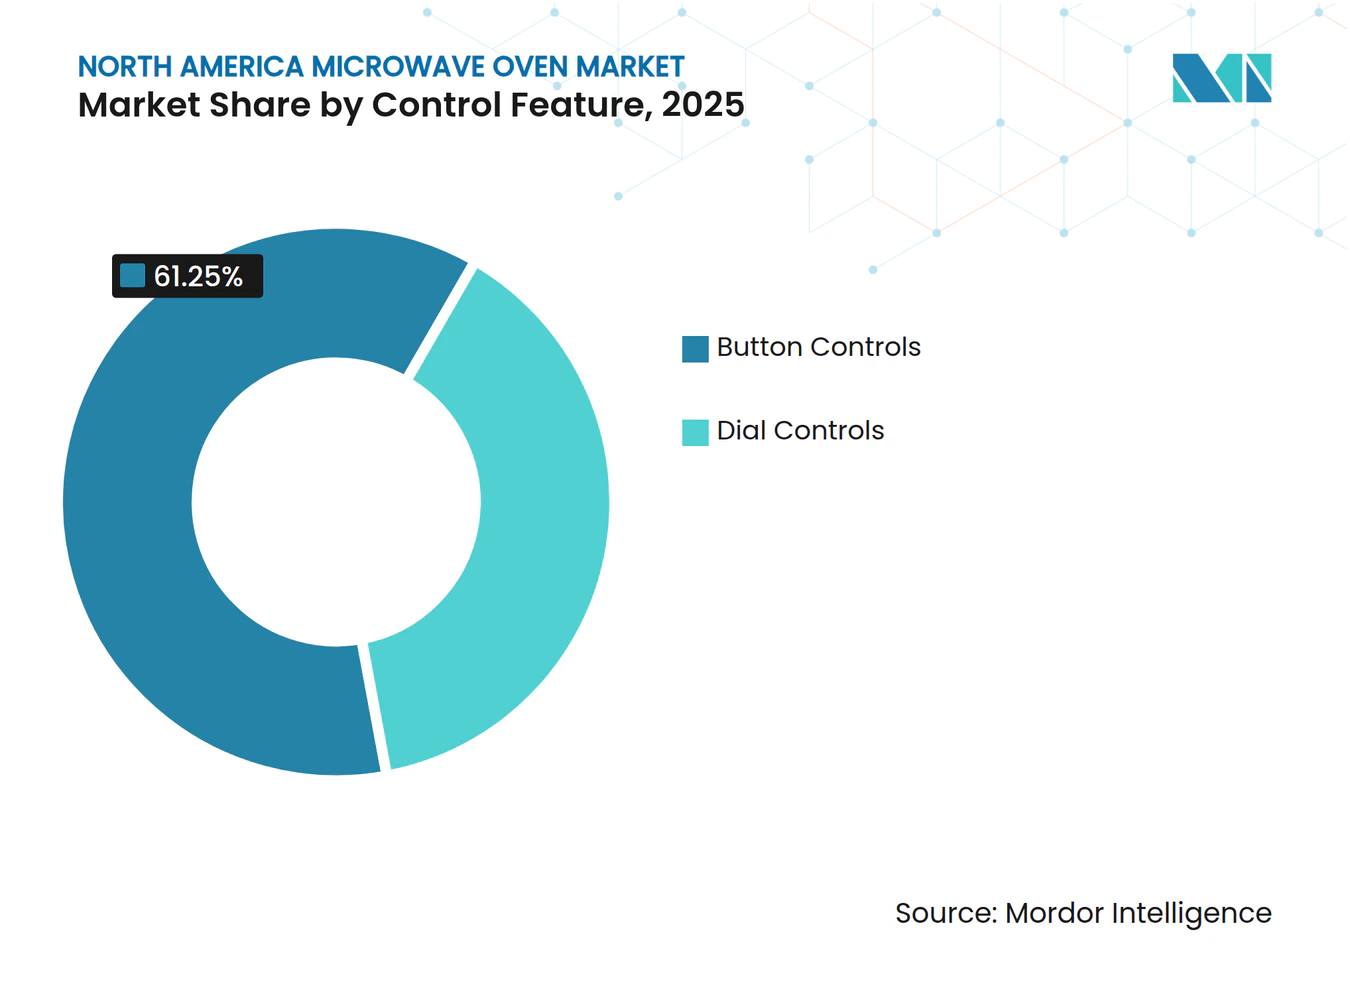
- Por función de control, las interfaces de botones capturaron el 61.25% de la participación de mercado de hornos microondas de América del Norte en 2025 y están avanzando a una CAGR del 5.5% hasta 2031.
- Por capacidad, la clase de 25 a 29 litros representó el 35.60 % del tamaño del mercado de hornos microondas de América del Norte en 2025, mientras que se proyecta que los modelos de 30 litros o más se expandirán a una CAGR del 5.28 % entre 2026 y 2031.
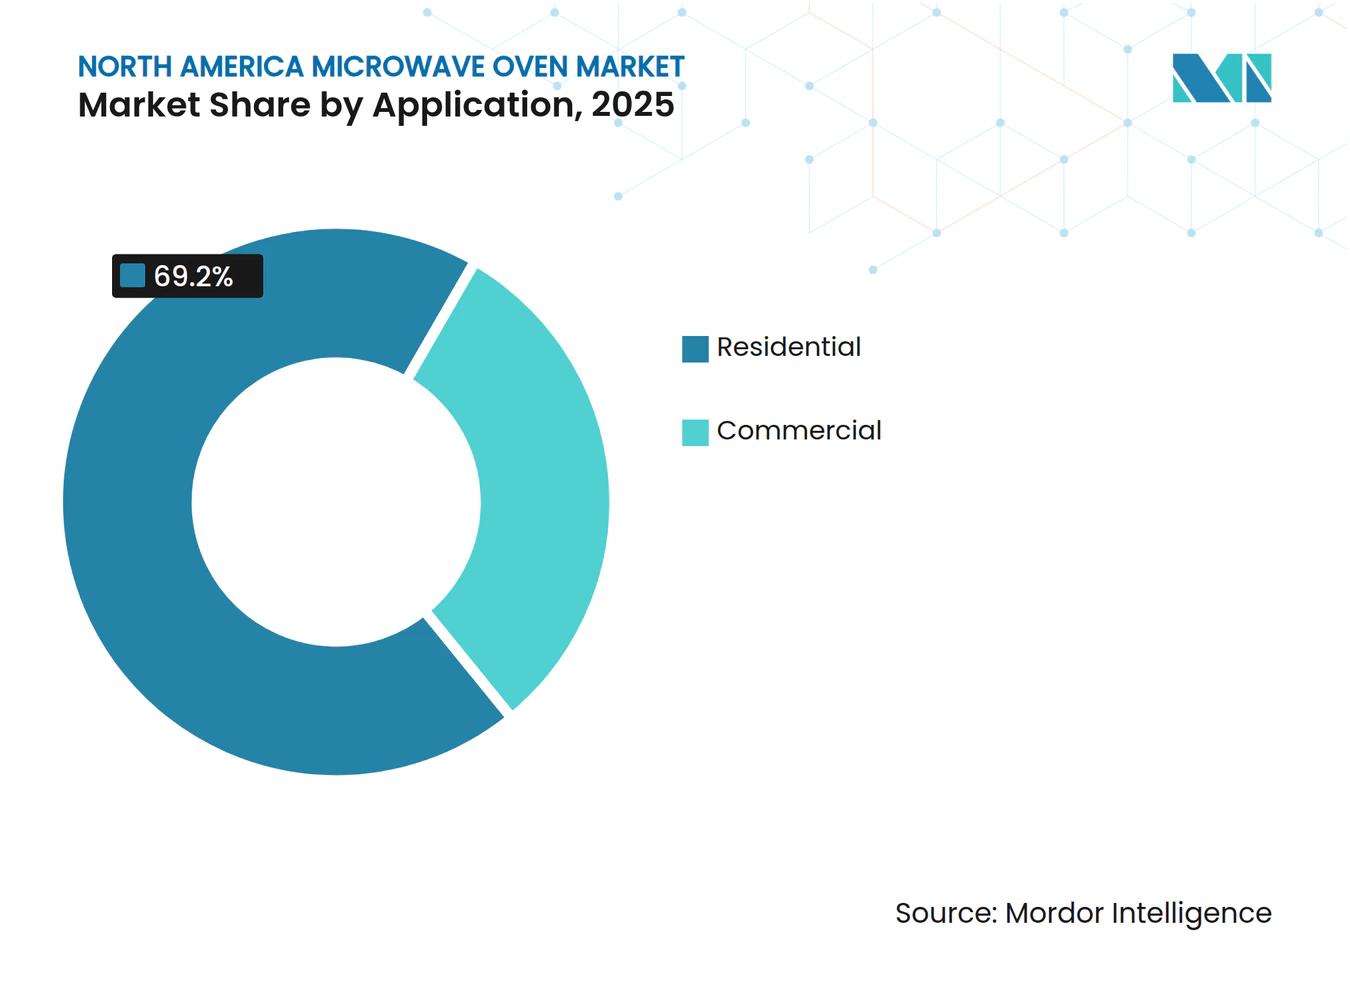
- Por aplicación, el uso residencial representó el 69.20% del tamaño del mercado de hornos microondas de América del Norte en 2025, mientras que la demanda comercial avanza a una CAGR del 5.05%.
- Por canal de distribución, las tiendas multimarca captaron el 39.10% de los ingresos en 2025; las ventas en línea están aumentando a una CAGR del 5.82% hasta 2031.
- Por geografía, Estados Unidos controlaba el 70.50% del tamaño del mercado de hornos microondas de América del Norte en 2025, mientras que Canadá registra la CAGR más rápida del 5.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de hornos microondas en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del ingreso disponible y renovaciones de cocinas | + 1.2% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Crecimiento de las ventas de electrodomésticos en el comercio electrónico | + 0.8% | América del Norte (más fuerte en Canadá) | Corto plazo (≤ 2 años) |
| Las regulaciones de eficiencia energética impulsan las sustituciones | + 0.9% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Ampliación de cocinas oscuras y kits de comida | + 0.6% | Centros urbanos de América del Norte | Mediano plazo (2-4 años) |
| Demanda de electrodomésticos fáciles de usar para el envejecimiento en casa | + 0.5% | Mercados suburbanos de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los ingresos disponibles y renovaciones de cocinas
Los presupuestos para la renovación de cocinas han aumentado, acortando los ciclos de reemplazo de los microondas empotrados, ya que los propietarios buscan una alineación perfecta con los gabinetes y acabados de primera calidad. Los modelos empotrados y de estilo cajón, como el diseño sin plato giratorio de 1.1 pies cúbicos de Whirlpool lanzado en KBIS 2024, satisfacen esta demanda [1] Whirlpool, “1.1 Cu Ft Flush Mount Microwave”, whirlpool.com . Los hogares de mayores ingresos a menudo reemplazan un conjunto completo de electrodomésticos de cocina durante las renovaciones, lo que impulsa las ventas de todas las categorías. La conectividad inteligente y los controles táctiles capacitivos atraen a los compradores preocupados por el diseño, elevando los precios de venta promedio. La volatilidad de las tasas hipotecarias puede moderar brevemente los gastos de renovación, pero los proyectos de remodelación acumulados continúan respaldando el crecimiento a mediano plazo.
Crecimiento de las ventas de electrodomésticos en el comercio electrónico
Los canales en línea están transformando la economía de la distribución. Las tiendas físicas permiten a los fabricantes ofrecer garantías extendidas y suscripciones a recetas, a la vez que recopilan datos de primera mano. Canadá muestra el cambio más pronunciado, ya que las largas distancias de viaje hacen que los electrodomésticos con entrega a domicilio sean atractivos. La reducción de los gastos generales de las tiendas permite precios más competitivos, pero eleva los costos logísticos de los hornos empotrados pesados que requieren una instalación profesional. Por lo tanto, el mercado norteamericano de hornos microondas se ve afectado por un sistema híbrido de logística, donde los modelos de encimera se envían por paquetería, mientras que los empotrados se encaminan a través de instaladores locales.
Las regulaciones de eficiencia energética impulsan las sustituciones
El Departamento de Energía de EE. UU. aprobó límites de consumo de energía en modo de espera más estrictos para productos de cocina residenciales en enero de 2024, cuyo cumplimiento es obligatorio a partir del 31 de enero de 2028. La previsión de modelos más costosos que cumplan con la normativa impulsa el reemplazo temprano de unidades antiguas, lo que aumenta los volúmenes a corto plazo. Los fabricantes están optando por fuentes de alimentación con inversor y magnetrones de estado sólido para cumplir con los objetivos de consumo inferior a 1 vatio. El mercado norteamericano de hornos microondas se beneficia del efecto de señalización de la norma en el ahorro en servicios públicos domésticos y la reducción de gases de efecto invernadero.
Expansión de la cocina oscura y el kit de comidas
Las cocinas fantasma y los fabricantes de kits de comida requieren microondas de alta potencia para terminar los platos de forma rápida y constante. Los equipos de más de 1,200 vatios se han convertido en equipos esenciales de la línea de producción. Su vida útil comercial de cinco a siete años genera ritmos de reemplazo predecibles que regulan los ingresos del fabricante. Si bien los límites de sensibilidad al precio están proliferando, la cocción programable en varias etapas y los interiores duraderos de acero inoxidable siguen siendo características imprescindibles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Impacto máximo |
|---|---|---|---|
| Penetración en los hogares cerca de la saturación | -1.8% | Mercados maduros de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Preocupaciones sanitarias por la radiación y la pérdida de nutrientes | -0.7% | Segmentos preocupados por la salud en América del Norte | Mediano plazo (2-4 años) |
| Presión competitiva de los hornos freidoras de aire de encimera | -1.1% | Mercados urbanos de Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de componentes de magnetrón | -0.6% | Global, concentrado en América del Norte, fabricación | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Penetración en los hogares cerca de la saturación
Los microondas se encuentran en más del 90% de las cocinas de Norteamérica, lo que desvía la demanda hacia reemplazos posteriores en lugar de nuevas instalaciones. Con un mantenimiento adecuado y un uso regular, la mayoría de los microondas tienen una vida útil de 7 a 10 años. Sin embargo, los modelos premium pueden extender esa duración, de 10 a 15 años, o incluso más. Las marcas contraatacan ofreciendo paquetes de convección, freidora de aire y funciones inteligentes para atraer canjes anticipados, pero la sensibilidad al precio del consumidor limita su aceptación. En consecuencia, los fabricantes buscan ingresos adicionales en los canales comerciales y de exportación.
Preocupaciones de salud por la radiación y la pérdida de nutrientes
El escrutinio público sobre la exposición a 2.45 GHz ha aumentado después de que estudios de 2024 vincularan la radiación de microondas prolongada con el estrés oxidativo celular y cambios cocleares. Aunque los límites de fuga de la FDA permanecen sin cambios en 1 mW/cm² a 5 cm, los problemas de percepción influyen en las decisiones de compra entre familias con niños [2] Departamento de Energía de EE. UU., “El DOE finaliza los estándares de eficiencia para el ahorro de costos en nuevos productos de cocina”, energy.gov . Los fabricantes ahora destacan los bloqueos de puerta reforzados, los interiores libres de PFAS y la tecnología de inversor de calor uniforme para tranquilizar a los compradores y proteger la confianza en la marca.
Análisis de segmento
Por producto: Dominio de la convección en medio de la innovación en parrillas
Las unidades de convección captaron el 51.30% del mercado norteamericano de hornos microondas en 2025, lo que refleja el deseo del consumidor de dorar y tostar alimentos, algo que no ocurre con los modelos individuales tradicionales. Los híbridos de parrilla, aunque de menor volumen, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4.52%, ya que también funcionan como freidoras de aire de mostrador. El HomeCHEF Connect 4 en 1 de Panasonic, presentado en marzo de 2025, personifica esta tendencia con sus modos de microondas, convección, freidora de aire y asador. Los fabricantes difuminan los límites entre el recalentamiento rápido y la cocción principal, redefiniendo los equipos de la competencia. La innovación continua en el calentamiento de estado sólido sin magnetrones podría generar un mayor ahorro energético, impulsando aún más el mercado norteamericano de hornos microondas.
La gama de productos también refleja la evolución de los hábitos alimenticios. Los usuarios que priorizan la salud prefieren las unidades grill o combinadas que logran texturas crujientes sin aceite para freír, mientras que los hogares que buscan comodidad optan por modelos individuales para recalentar rápidamente. Los diseños premium de convección tipo cajón resultan atractivos para renovaciones de lujo, aunque su precio es más elevado. La tendencia hacia la multifuncionalidad posiciona a los microondas como electrodomésticos centrales en lugar de auxiliares, lo que mantiene la demanda de reemplazo a pesar de la saturación de unidades.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por estructura: conveniencia de encimera versus estética integrada
Los modelos de encimera dominaron con una cuota de mercado del 64.55 % en 2025, impulsados por inquilinos y residentes urbanos que prefieren la portabilidad y un menor coste inicial. Los formatos empotrados, incluyendo las variantes empotradas y con cajón, aumentan un 5.33 % anual, ya que los proyectos de renovación priorizan las líneas de visión uniformes y encimeras despejadas. La serie empotrada de Whirlpool demuestra cómo los kits de molduras delgados permiten una instalación sin juntas, sin necesidad de carpintería personalizada. Las opciones sobre la cocina abarcan ambos segmentos, combinando la ventilación con la funcionalidad de microondas.
Se proyecta que el mercado norteamericano de hornos microondas empotrados crezca más rápido que la demanda general, gracias a precios de venta promedio más altos y a las tasas de instalación profesional de los minoristas. Sin embargo, los muebles de encimera aún representan la mayor parte de los pedidos de comercio electrónico, ya que los transportistas pueden gestionarlos sin necesidad de servicios de carpintería. Los modelos de perfil bajo y eficientes sobre la cocina son ideales para cocinas pequeñas, mientras que los formatos de cajones de lujo se dirigen a gabinetes de alta gama. Por lo tanto, la preferencia estructural se basa en la tenencia de la vivienda, los ingresos familiares y la actividad de renovación.
Por función de control: Las interfaces de los botones conducen a la transición digital
Las interfaces de botones, que abarcan desde paneles de membrana hasta superficies táctiles capacitivas, representaron el 61.25 % de la cuota de mercado en 2025 y también son el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.5 %. El abandono de los diales giratorios refleja la familiaridad del consumidor con la tecnología háptica similar a la de los smartphones y la necesidad de programas de cocina complejos de varias etapas. LG presentó un microondas con pantalla táctil LCD de 27 pulgadas en diciembre de 2024, lo que subraya la tendencia hacia las pantallas de gran formato. Los controles giratorios siguen siendo un nicho entre los compradores con presupuestos ajustados y las instalaciones comerciales de alta resistencia que priorizan la durabilidad mecánica.
Las interfaces intuitivas ofrecen un valor tangible para los usuarios mayores que requieren fuentes legibles y menús simplificados, cumpliendo con los requisitos de diseño inclusivo. La tecnología NFC y la integración de voz permiten el uso manos libres a través de altavoces inteligentes, mientras que las actualizaciones de firmware inalámbricas añaden nuevas configuraciones de cocina mucho después de la compra. Por lo tanto, la innovación en el control de botones sustenta la diferenciación a medida que la tecnología de magnetrón en bruto se acerca a la comoditización, reforzando los ecosistemas de marca en el mercado norteamericano de hornos microondas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad: Dominio de rango medio con crecimiento de gran capacidad
Los hornos de 25 a 29 litros lideraron el mercado con una cuota del 35.60 % en 2025, equilibrando el espacio y el volumen para comidas familiares típicas. Las unidades de más de 30 litros se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 5.28 %, ya que cada vez más hogares cocinan por lotes o sustituyen los hornos convencionales por microondas para ahorrar energía. Los operadores comerciales suelen especificar cámaras de acero inoxidable de 0.6 pies cúbicos con potencias de 1,700 a 2,100 vatios para obtener el máximo rendimiento en tamaños de plato estándar. Por el contrario, las unidades de menos de 19 litros se utilizan en dormitorios, salas de descanso y minicasas donde el espacio en la encimera es escaso.
El tamaño del mercado norteamericano de hornos microondas para cavidades más grandes se beneficia de la sustitución de cocinas de tamaño completo por hornos múltiples capaces de hornear por convección y freír con aire. Las comidas refrigeradas listas para consumir también vienen en bandejas más grandes que requieren platos giratorios o plataformas más anchas, lo que impulsa a los hogares a optar por espacios más grandes. Las normativas energéticas promueven el uso de básculas con inversor que adaptan la potencia al peso de la carga, mejorando la eficiencia en cámaras más grandes sin sacrificar la velocidad.
Por aplicación: Estabilidad residencial en medio de la aceleración comercial
Los compradores residenciales aportaron el 69.20% de los ingresos en 2025, lo que apuntaló el núcleo maduro del mercado norteamericano de hornos microondas. La demanda de los hogares ahora proviene principalmente de ciclos de renovación tecnológica, más que de la primera compra. Por el contrario, el segmento comercial está cobrando impulso con una tasa de crecimiento anual compuesta (TCAC) del 5.05%, impulsado por la infraestructura de entrega de alimentos, las cafeterías de hospitales y las tiendas de conveniencia que requieren un recalentamiento confiable con factores de trabajo elevados. Los modelos comerciales de la serie NE de 2,100 vatios de Panasonic ilustran cómo los componentes robustos y la programación multietapa generan márgenes premium.
Los compradores comerciales evalúan el costo total de propiedad, considerando la vida útil, la flexibilidad del menú y el cumplimiento de las normas sanitarias de NSF. Los fabricantes que responden con piezas modulares y software de diagnóstico de campo consiguen contratos recurrentes. Las líneas residenciales priorizan la estética, los seguros para niños y la integración de teléfonos inteligentes para adaptarse a las expectativas de las cocinas conectadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el crecimiento en línea desafía al comercio minorista tradicional
Las tiendas físicas multimarca representaban el 39.10% de la cuota de mercado en 2025, pero se enfrentan a una canibalización de las ventas, ya que las tiendas online especializadas y las tiendas online de fabricantes registran una tasa de crecimiento anual compuesta (TCAC) del 5.82%. Los modelos de encimera se envían por paquetería estándar; los muebles empotrados aún dependen de las salas de exposición y las redes de instaladores, lo que preserva su relevancia en el mercado minorista. Los fabricantes que buscan una doble vía ofrecen colores o paquetes exclusivos online para atraer clientes directos. Canadá lidera el cambio de canal debido a la falta de grandes puntos de venta de electrodomésticos en las comunidades remotas, lo que hace atractiva la entrega a domicilio.
Los servicios de financiación, montaje y recogida influyen en la elección del canal de venta del consumidor. Los minoristas online se asocian con agregadores de servicios para replicar la atención en tienda, mientras que las tiendas físicas implementan pantallas interactivas y demostraciones de cocina en vivo para mostrar nuevas funciones, como la freidora de aire con sensor. Es probable que la convergencia de canales se estabilice a medida que la logística omnicanal madure en el mercado norteamericano de hornos microondas.
Análisis geográfico
Mercado de hornos microondas en Estados Unidos
Estados Unidos representó el 70.50 % de los ingresos de 2025 gracias a su considerable base instalada, su activo proceso de renovación y la adopción temprana de electrodomésticos inteligentes con precios elevados. La certidumbre regulatoria derivada de las normas del Departamento de Energía (DOE) también acelera la rotación de personal, ya que los consumidores se anticipan a los inminentes mandatos de eficiencia. El crecimiento de las cocinas oscuras estadounidenses se concentra en torno a los centros metropolitanos, lo que refuerza la demanda comercial y aumenta la densidad del mercado de hornos microondas en Norteamérica.
Mercado de hornos microondas de Canadá
Canadá, aunque más pequeño, es el país con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.12 %, gracias a la creación de nuevos hogares y a los descuentos provinciales en el consumo de energía que incentivan la sustitución de unidades antiguas. La penetración del comercio electrónico supera los niveles de EE. UU., impulsada por su vasta geografía y la menor cantidad de grandes superficies per cápita. Los códigos de construcción provinciales que favorecen los electrodomésticos con certificación ENERGY STAR impulsan aún más las ventas de modelos de alta eficiencia, expandiendo la presencia del mercado norteamericano de hornos microondas al norte de la frontera.
Mercado de hornos microondas de México
México sigue siendo el motor de la producción en la región, aprovechando el impulso de la deslocalización que atrajo la inversión en electrodomésticos de Whirlpool, Electrolux, Samsung y Mabe. La demanda interna es menor, pero está aumentando junto con el poder adquisitivo de la clase media. La volatilidad cambiaria y la política arancelaria podrían afectar la asequibilidad local; sin embargo, las ventajas de la proximidad mantienen a México como parte integral de la resiliencia del suministro continental.
Panorama regulatorio
En Estados Unidos, los hornos microondas se rigen por el marco energético federal administrado por el Departamento de Energía (DOE) según la Parte 430 del Título 10 del Código de Regulaciones Federales (10 CFR Parte 430), mientras que la dirección de los requisitos energéticos ha estado en revisión. El 16 de mayo de 2025, el DOE publicó una propuesta de norma para derogar las normas federales de conservación de energía para hornos microondas, argumentando que no cumplen con la definición legal de un producto de consumo cubierto. Por otra parte, el cumplimiento de las normas de seguridad sigue siendo un requisito indispensable para el acceso al mercado, y la norma ANSI/UL 923 (Aparatos de cocina de microondas) incorpora una revisión vigente desde el 2 de mayo de 2026, que incluye un requisito de apertura de puerta que generalmente exige dos acciones distintas para abrirla, a menos que se apliquen excepciones de diseño específicas.
En toda Norteamérica, los fabricantes también deben cumplir con las normas comerciales y de cumplimiento transfronterizo. Los hornos microondas suelen clasificarse bajo la partida arancelaria HTS 8516.50.00, cuyo tratamiento arancelario varía según el país de origen y las medidas correctivas comerciales aplicables (por ejemplo, medidas adicionales de EE. UU. más allá del arancel base de nación más favorecida). En Canadá, Recursos Naturales de Canadá supervisa los requisitos federales de eficiencia energética, lo que añade una capa adicional de cumplimiento para los productos vendidos en el país y refuerza la necesidad de certificación, etiquetado y documentación específicos para cada región, en consonancia con las novedades en materia de seguridad y energía en EE. UU.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de componentes y subconjuntos (electrónica de alto voltaje, fuentes de alimentación, cavidades, puertas, placas de control y piezas relacionadas con magnetrones), para luego pasar al ensamblaje final, que se divide entre instalaciones norteamericanas y producción en el extranjero para abastecer las importaciones. La presencia regional en la fabricación y el ensamblaje incluye las operaciones de GE Appliances en varios estados de EE. UU. y la planta de fabricación de ACP, Inc. en Cedar Rapids, Iowa, mientras que una parte significativa del suministro está respaldada por bases de fabricación asiáticas como Guangdong Galanz Microwave, que envían a importadores y propietarios de marcas en Norteamérica.
En la fase posterior de la cadena de suministro, los productos fluyen a través de importadores, distribuidores de marca y proveedores de logística especializados hacia grandes superficies, distribuidores multimarca, servicios de comercio electrónico y canales B2B (incluidos distribuidores de servicios de alimentación para unidades comerciales ligeras). La manipulación desde el puerto hasta el almacén y la entrega facilitada por el instalador son más relevantes para los formatos empotrados y de encimera más pesados, mientras que los modelos de sobremesa tienden a alinearse con la distribución de comercio electrónico que facilita el envío de paquetes. Las pruebas de cumplimiento y la certificación, incluidos los requisitos de seguridad UL 923 y las normas energéticas aplicables del DOE y NRCan, se realizan paralelamente a la fabricación e influyen en las decisiones de diseño del producto, la documentación y el momento de las actualizaciones de los modelos.
Panorama competitivo
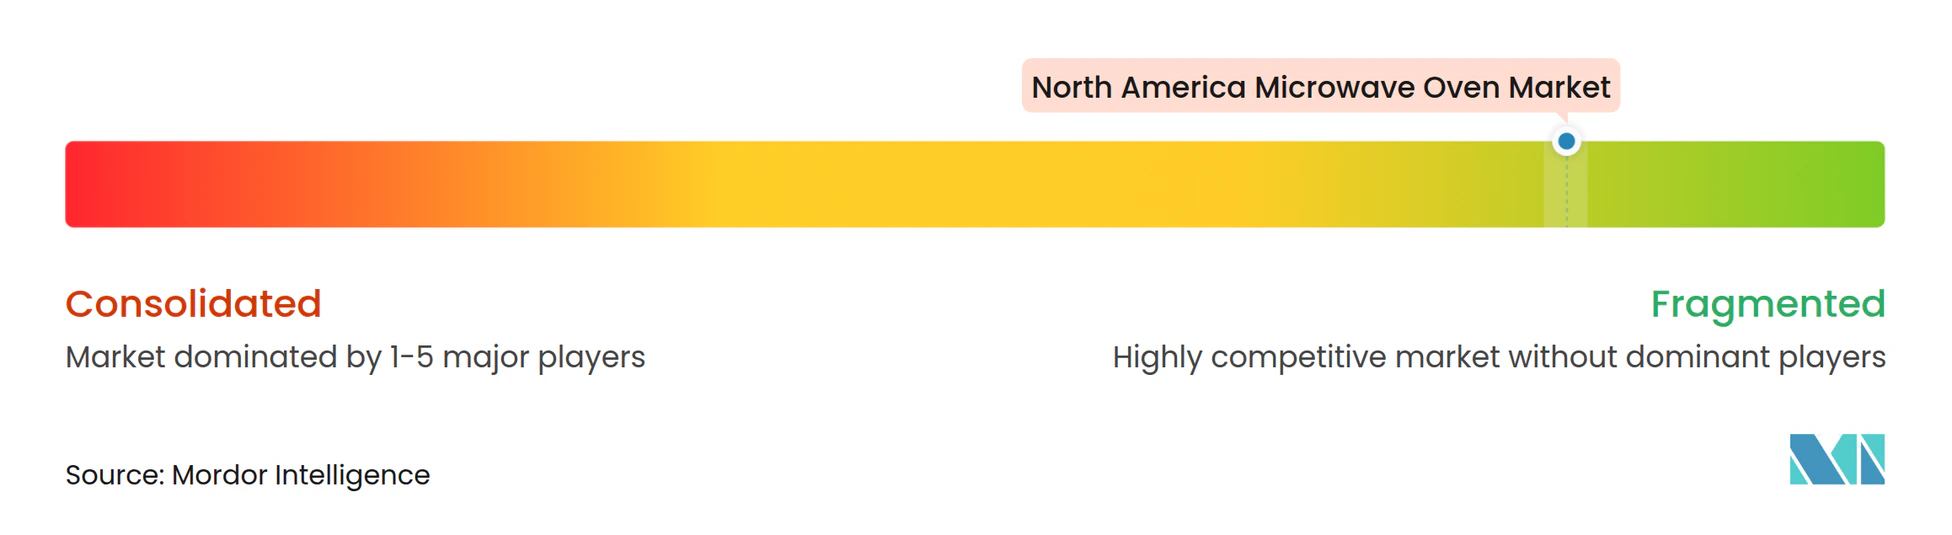
El liderazgo del mercado está fragmentado. Whirlpool, LG Electronics, Samsung y GE Appliances, cada una de ellas impulsando una profunda I+D, valor de marca y distribución multicanal. El premio IoT Breakthrough de GE como "Empresa de Electrodomésticos Inteligentes del Año 2025" subraya el cambio estratégico hacia funciones conectadas como CookCam AI, que personaliza los ciclos de cocción. LG y Samsung integran microondas en ecosistemas más amplios de hogares inteligentes que incluyen refrigeradores y lavavajillas, lo que refuerza la dependencia.
La diferenciación de productos se centra en el diseño, la conectividad y la multifuncionalidad, más que en la potencia de microondas. El horno de alta velocidad Celerity de Sharp introduce la convección asistida por inversor, que asa un pollo tres veces más rápido que un horno convencional, lo que ilustra la competencia en rendimiento. Empresas disruptivas como Brava aprovechan las carencias con ollas de cocción rápida basadas en luz, dirigidas a personas mayores preocupadas por su bienestar. Las marcas consolidadas responden añadiendo interiores no tóxicos y recubrimientos sin PFAS para proteger las credenciales de salud.
La competencia de precios se intensifica en línea, pero los segmentos premium alcanzan mayores márgenes gracias a la estética empotrada y las plataformas de recetas integradas. Las extensiones de garantía y las aplicaciones de cocina por suscripción se convierten en nuevas fuentes de ingresos.
Líderes de la industria de hornos microondas en América del Norte
Whirlpool Corporation
lg electronics inc.
Samsung Electronics Co., Ltd.
Electrodomésticos GE (Haier)
Panasonic Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Samsung lanzó nuevas cocinas empotrables junto con un microondas de encimera con la función Air Fry Max para el mercado norteamericano. Este lanzamiento refuerza la estrategia de las principales marcas para defender la relevancia de los microondas frente a los hornos freidora de aire independientes, integrando el rendimiento de la freidora de aire en plataformas de encimera que, además, ofrecen ventilación y optimizan el espacio.
- Diciembre de 2025: La Comisión de Comercio Internacional de EE. UU. inició una investigación, conforme a la Sección 337, sobre productos combinados de microondas y campana extractora de perfil bajo importados, tras una denuncia presentada por Whirlpool. Este proceso aumenta la incertidumbre en las cadenas de suministro de importación afectadas y puede dar lugar a rediseños de productos, cambios en los proveedores o reajustes en la cartera de productos entre las marcas mencionadas durante el período de investigación.
- Agosto de 2025: GE Appliances anunció un plan de inversión de 3 millones de dólares a cinco años para ampliar y modernizar 11 plantas de fabricación en Estados Unidos. Este compromiso fomenta una mayor flexibilidad en la producción nacional de electrodomésticos de cocina y mejora la fiabilidad del suministro regional, a medida que los fabricantes renuevan sus líneas de productos con más funciones y conectividad.
Alcance y metodología
El mercado norteamericano de hornos microondas es una de las industrias populares, ya que la gente prefiere las cocinas mejoradas e inteligentes de su lugar. En el informe se cubre un análisis de antecedentes completo del mercado de hornos microondas, que incluye una evaluación de la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave, tendencias emergentes en el mercado, dinámica del mercado y perfiles clave de empresas. El mercado de hornos microondas de América del Norte está segmentado por tipo (convección, grill y solo), canal de distribución (tiendas multimarca, tiendas exclusivas, comercio electrónico y otros canales de distribución), estructura (empotrados y de encimera), extremo usuarios (residenciales y comerciales) y geografía (Estados Unidos y Canadá). El informe ofrece el tamaño del mercado y previsiones para los ingresos del mercado de hornos microondas de América del Norte en valor (millones de dólares) para todos los segmentos anteriores.
Por producto
| Solo |
| Asador |
| Convección |
| Otros Productos |
Por Estructura
| Encimera |
| Empotrado / Pared |
| En el rango |
Por función de control
| Controles de botones |
| Controles de marcación |
Por capacidad
| Hasta 19 litros |
| 20 a 24 litros |
| 25 a 29 litros |
| 30 litros y más |
por Aplicación
| Residencial |
| Comercial |
Por canal de distribución
| B2C/minorista | Tiendas multimarca |
| Puntos de venta de marcas exclusivas | |
| Online | |
| Otros Canales de Distribución | |
| B2B/Directamente de los Fabricantes |
Por geografía
| Canada |
| Estados Unidos |
| Mexico |
| Por producto | Solo | |
| Asador | ||
| Convección | ||
| Otros Productos | ||
| Por Estructura | Encimera | |
| Empotrado / Pared | ||
| En el rango | ||
| Por función de control | Controles de botones | |
| Controles de marcación | ||
| Por capacidad | Hasta 19 litros | |
| 20 a 24 litros | ||
| 25 a 29 litros | ||
| 30 litros y más | ||
| por Aplicación | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C/minorista | Tiendas multimarca |
| Puntos de venta de marcas exclusivas | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B/Directamente de los Fabricantes | ||
| Por geografía | Canada | |
| Estados Unidos | ||
| Mexico | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de hornos microondas de América del Norte?
Es de 5.35 millones de dólares en 2026 y se prevé que alcance los 6.49 millones de dólares en 2031.
¿Qué tan rápido está creciendo el mercado?
Se espera que el mercado se expanda a una CAGR del 3.92 % entre 2026 y 2031.
¿Qué tipo de producto tiene la mayor participación hoy en día?
Los microondas de convección lideran con el 51.30% de los ingresos regionales.
¿Por qué los modelos integrados están ganando terreno?
Las renovaciones de cocinas y los diseños de montaje empotrado están impulsando un crecimiento anual del 5.33% en las unidades empotradas.
¿Cuál es la mayor restricción al crecimiento futuro de la unidad?
La penetración en los hogares superior al 90% en Estados Unidos y Canadá desplaza la demanda hacia ciclos más lentos, de sólo reemplazo.


