

Tamaño y participación del mercado de satélites militares en Norteamérica
Visión general del mercado
| Periodo de estudio | 2017 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Tamaño del mercado (2025) | USD 8.96 mil millones |
| Tamaño del mercado (2030) | USD 13.26 mil millones |
| Tasa de crecimiento (2025 - 2030) | 8.14% CAGR |
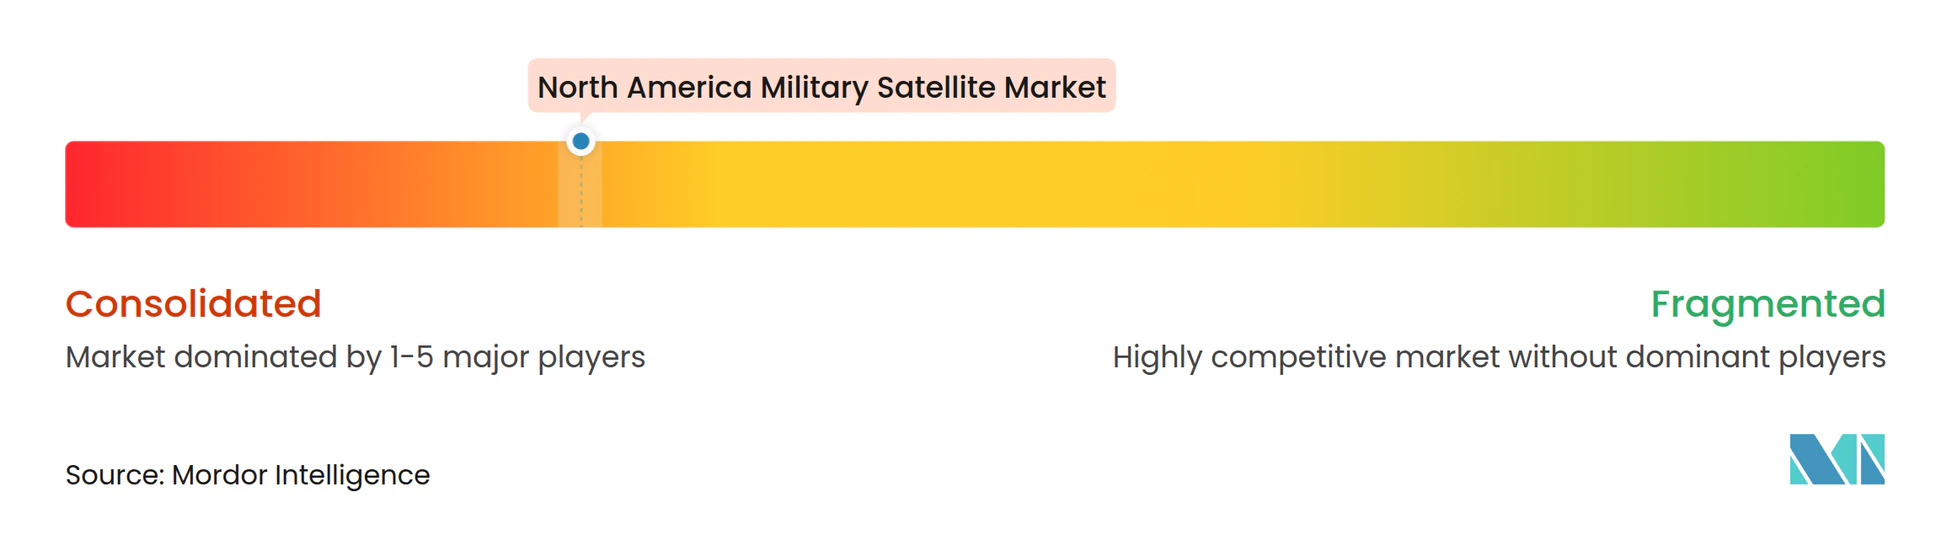
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de satélites militares de Norteamérica por Mordor Intelligence
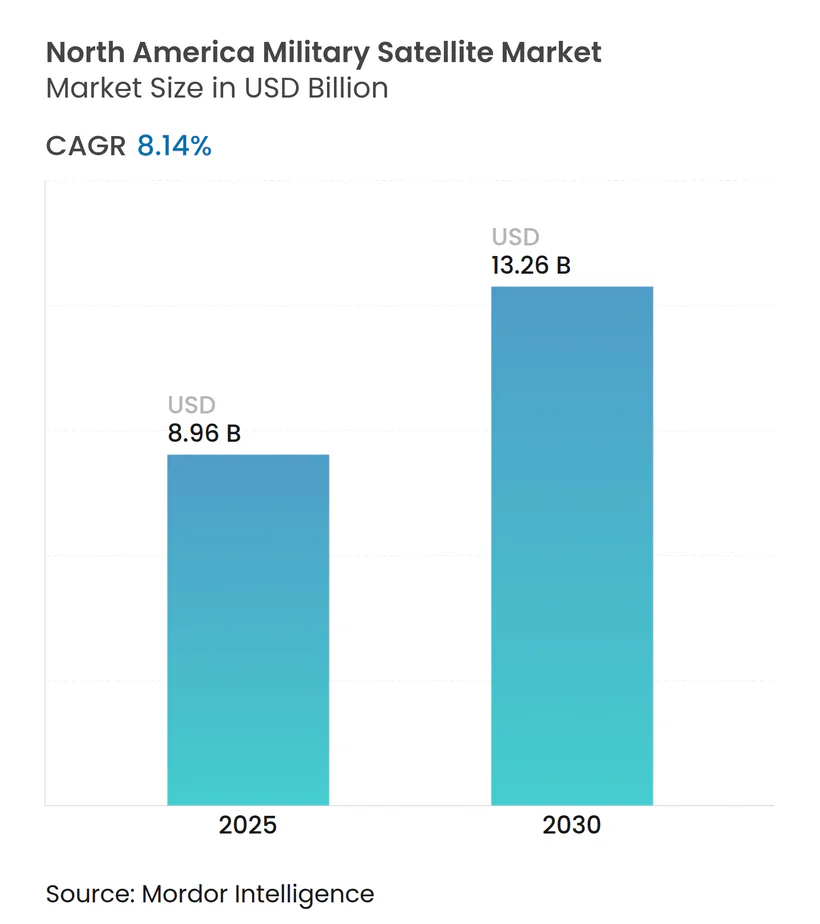
Se estima que el tamaño del mercado de satélites militares de América del Norte será de 8.96 mil millones de dólares en 2025 y se espera que alcance los 13.26 mil millones de dólares en 2030, con un crecimiento anual compuesto del 8.14 % durante el período de pronóstico (2025-2030).
La industria de satélites militares de América del Norte sigue evolucionando rápidamente, impulsada por los crecientes requisitos de defensa y los avances tecnológicos. Estados Unidos mantiene su posición como epicentro de la innovación y la investigación espaciales, con un gasto gubernamental en programas espaciales que alcanzó un récord de aproximadamente 24.8 millones de dólares en 2022. Esta inversión sustancial refleja el creciente reconocimiento de las capacidades militares basadas en el espacio como componentes críticos de las operaciones militares modernas. La industria ha sido testigo de una convergencia tecnológica significativa, con la integración de inteligencia artificial, aprendizaje automático y electrónica avanzada en los sistemas satelitales para mejorar sus capacidades y eficiencia operativa.
El panorama del mercado está experimentando una transformación a través de alianzas estratégicas y colaboraciones tecnológicas entre agencias gubernamentales y empresas privadas. En enero de 2023, SpaceX anunció el lanzamiento de Starshield, un nuevo satélite militar de observación de la Tierra desarrollado específicamente para agencias gubernamentales que operan en el sector de la seguridad nacional. Este satélite incorpora capacidades criptográficas de alta seguridad para alojar cargas útiles clasificadas y procesar datos de forma segura, lo que demuestra el enfoque de la industria en funciones de seguridad mejoradas. Las agencias del Departamento de Defensa de EE. UU. están trabajando activamente con contratistas militares, operadores de satélites comerciales y empresas de tecnología para demostrar la viabilidad de los satélites de constelación en órbita terrestre.
La industria ha sido testigo de un progreso sustancial en el despliegue de satélites y las capacidades operativas. Durante 2017-2022, más de 180 satélites fabricados y lanzados fueron propiedad de organizaciones militares y gubernamentales de América del Norte, lo que pone de relieve el compromiso de la región con la expansión de sus capacidades espaciales. El mercado se caracteriza por un énfasis creciente en la interoperabilidad y las capacidades multimisión, y los satélites se diseñan para admitir varias aplicaciones simultáneamente. Esta tendencia es evidente en los desarrollos recientes en los que los satélites se están equipando con múltiples cargas útiles para satisfacer diversos requisitos militares de manera eficiente.
El sector está experimentando un cambio hacia capacidades de comunicación y vigilancia más sofisticadas. En enero de 2023, Lockheed Martin logró un hito significativo con la entrada en órbita operativa del sexto satélite del Sistema de Posicionamiento Global III, lo que contribuyó a la modernización en curso de la constelación GPS de la Fuerza Espacial de los EE. UU. La industria está siendo testigo de un mayor enfoque en el desarrollo de sistemas avanzados de alerta de misiles y capacidades de satélites de vigilancia militar, y empresas como Raytheon Intelligence & Space han obtenido contratos para desarrollar prototipos de sistemas de seguimiento de misiles. Estos avances reflejan la creciente importancia de los activos espaciales para mantener la superioridad militar y la seguridad nacional.
Tendencias y perspectivas del mercado de satélites militares en Norteamérica
Se espera una creciente demanda de nano y microsatélites
- La capacidad de los satélites pequeños para realizar casi todas las funciones de un satélite tradicional a una fracción del costo de un satélite tradicional ha aumentado la viabilidad de construir, lanzar y operar constelaciones de satélites pequeños. Durante el período 2017-2022, diversos actores de la región pusieron en órbita un total de 459 nanosatélites.
- La demanda de América del Norte está impulsada principalmente por Estados Unidos, que fabrica el mayor número de satélites pequeños al año. Aunque los lanzamientos desde el país han disminuido en los últimos tres años, la industria del país tiene un enorme potencial. Se espera que las inversiones en curso en nuevas empresas y proyectos de desarrollo de nano y microsatélites impulsen el crecimiento de los ingresos de la región.
- Actualmente, la NASA está involucrada en varios proyectos destinados al desarrollo de estos satélites. Actualmente, la NASA utiliza CubeSats para realizar exploraciones avanzadas y demostrar tecnologías emergentes para realizar investigaciones científicas y educativas.
- En marzo de 2020, las Fuerzas Armadas canadienses adjudicaron un contrato a Elbit Systems para suministrar servicios de comunicación por satélite a unidades móviles como parte del programa Land Command Support System Life Extension (LCSS LE). El acuerdo involucra sistemas ELSAT 2100 SATCOM en movimiento (SOTM) de triple banda que ayudan en las comunicaciones de banda ancha en tiempo real para unidades militares móviles. Los sistemas 2100-ELSAT SOTM permitirán a las Fuerzas Armadas canadienses mantener conectividad de voz y datos de largo alcance entre vehículos de comando móviles, elementos de enlace, vehículos con sensores de alta prioridad y cuarteles generales tácticos o puestos de comando.

El aumento del gasto en defensa impulsa la demanda de satélites militares en América del Norte
- En América del Norte, el gasto gubernamental en programas espaciales alcanzó un récord de aproximadamente 24.8 millones de dólares en 2022. La región es el epicentro de la innovación y la investigación espaciales, con la presencia de la agencia espacial más grande del mundo, la NASA. El gasto del gobierno de Estados Unidos en sus programas espaciales convierte al país en uno de los que más gasta en el desarrollo de satélites en todo el mundo. En cuanto a las subvenciones para investigación e inversión, los gobiernos de la región y el sector privado han dedicado fondos para la investigación y la innovación en la industria espacial. Las agencias gastan los recursos presupuestarios disponibles haciendo promesas financieras llamadas obligaciones. Por ejemplo, hasta febrero de 2023, la Administración Nacional de la Aeronáutica y del Espacio (NASA) había distribuido 333 millones de dólares en subvenciones para investigación.
- En octubre de 2020, la Agencia de Desarrollo Espacial (SDA) adjudicó un contrato de 149 millones de dólares a SpaceX para diseñar, fabricar y lanzar un nuevo satélite militar capaz de rastrear y proporcionar alertas tempranas de lanzamientos de misiles hipersónicos. También se adjudicó a L193Harris un contrato similar por valor de 3 millones de dólares durante el mismo período. Está previsto que ambas empresas fabriquen ocho satélites y están destinados a ser la primera parte crucial del tramo 0 de la capa de seguimiento de la SDA, diseñado para proporcionar seguimiento de misiles para el Departamento de Defensa desde el espacio utilizando sensores infrarrojos. Además de Estados Unidos, la industria espacial canadiense añade 2.3 millones de dólares al PIB canadiense y emplea a 10,000 personas, según el gobierno canadiense. El gobierno informa que el 90% de las empresas espaciales canadienses son pequeñas y medianas empresas. El presupuesto de la Agencia Espacial Canadiense (CSA) es modesto y el gasto presupuestario estimado para 2022-23 fue de 329 millones de dólares.

OTRAS TENDENCIAS CLAVE DE LA INDUSTRIA CUBIERTAS EN EL INFORME
- Estados Unidos está impulsando la demanda en el mercado.
Análisis de segmentos: masa del satélite
Segmento de más de 1000 kg en el mercado de satélites militares de América del Norte
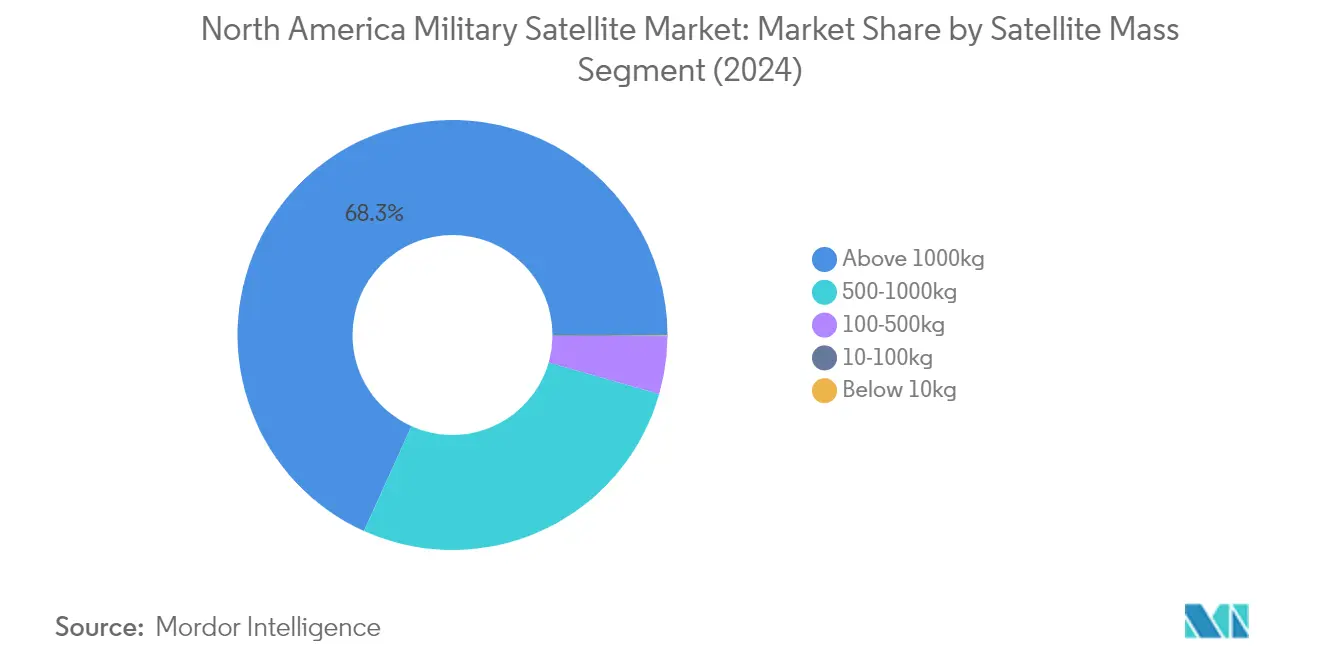
El segmento de satélites de más de 1000 kg domina el mercado de satélites militares de América del Norte, con una cuota de mercado de aproximadamente el 68 % en 2024. Estos grandes satélites están diseñados principalmente para fines operativos con una vida útil prolongada que oscila entre cinco y diez años, lo que los hace ideales para transportar cargas útiles de teledetección más grandes y una mayor cantidad de transpondedores con antenas más grandes para fines de comunicación. Estos satélites operativos incorporan redundancia en todos los subsistemas principales para soportar fallas accidentales y extender su vida operativa. Los satélites de este segmento generalmente se construyen con electrónica de grado espacial reforzada con radiación y generan energía sustancial a través de paneles solares desplegables más grandes para soportar todos los subsistemas y cargas más grandes. Los principales contratistas de defensa como Lockheed Martin y Northrop Grumman continúan asegurando contratos importantes para el desarrollo y lanzamiento de estos satélites pesados para diversas aplicaciones militares, incluidos sistemas de alerta de misiles, comunicaciones seguras y operaciones de vigilancia.
Segmento de 10 a 100 kg en el mercado de satélites militares de América del Norte
El segmento de microsatélites (10-100 kg) está experimentando la trayectoria de crecimiento más rápida, con una proyección de expansión de aproximadamente el 27 % durante 2024-2029. Estos satélites están diseñados para aplicaciones de duración media de hasta dos años y cuentan con redundancia para subsistemas críticos como unidades de gestión de bus. El crecimiento se debe principalmente a sus menores costos de fabricación y a su capacidad de ser producidos en masa de manera más eficiente. La flexibilidad y capacidad de respuesta de estas misiones más pequeñas a las nuevas oportunidades tecnológicas las han hecho cada vez más atractivas para las agencias militares y de defensa. Estos satélites pueden alcanzar alrededor del 80 % de los objetivos del programa a aproximadamente el 20 % del costo en comparación con las soluciones satelitales más grandes. La Fuerza Espacial de los EE. UU. y otras organizaciones de defensa están adoptando cada vez más estos microsatélites para diversas aplicaciones, incluidas la observación de la Tierra, las comunicaciones, el desarrollo de tecnología y las misiones de ciencia espacial.
Segmentos restantes en la masa del satélite
Los segmentos restantes del mercado incluyen satélites que pesan entre 500 y 1000 kg (de tamaño mediano), entre 100 y 500 kg (minisatélites) y menos de 10 kg (nanosatélites). Los satélites de tamaño mediano ofrecen una mayor cobertura con menos lanzamientos y son particularmente valorados para la vigilancia y la recopilación de inteligencia. Los minisatélites compiten con satélites más grandes en muchas aplicaciones, beneficiándose de la miniaturización electrónica y la electrónica redundante. Los nanosatélites, si bien representan una participación de mercado menor, están ganando terreno debido a su relación costo-beneficio y su idoneidad para despliegues en constelaciones. Cada uno de estos segmentos atiende requisitos militares específicos y contribuye a la solidez general de las capacidades espaciales de América del Norte.
Análisis de segmentos: Clase de órbita
Segmento LEO en el mercado de satélites militares de América del Norte
La órbita terrestre baja (LEO) domina el mercado de satélites militares de América del Norte, con una participación de mercado de aproximadamente el 85 % en 2024. Esta importante posición de mercado está impulsada por la adopción generalizada del segmento en tecnologías de comunicación modernas y aplicaciones críticas de observación de la Tierra. Las agencias del Departamento de Defensa de los EE. UU. están colaborando activamente con contratistas militares, operadores de satélites comerciales y empresas de tecnología para demostrar la viabilidad de los satélites de constelación en órbita terrestre. Estos satélites, que operan a altitudes inferiores a los 1,000 km, son particularmente valiosos para operaciones de satélites de reconocimiento militar, espionaje y aplicaciones de imágenes. El menor tiempo de ejecución de la señal en LEO da como resultado una latencia más baja, lo que hace que estos satélites sean ideales para comunicaciones militares sensibles al tiempo. Los principales contratistas de defensa como Lockheed Martin y York Space Systems están desarrollando satélites LEO avanzados con capacidades sofisticadas, que incluyen transporte de comunicaciones de datos y funcionalidades de seguimiento de cohetes.
Segmento GEO en el mercado de satélites militares de América del Norte
El segmento de órbita terrestre geoestacionaria (GEO) está experimentando un rápido crecimiento en el mercado de satélites militares de América del Norte, con proyecciones que indican una expansión significativa entre 2024 y 2029. El crecimiento del segmento se debe principalmente a la creciente demanda de servicios satelitales GEO por parte de aplicaciones gubernamentales y militares, en particular en comunicaciones, navegación, vigilancia, teledetección, pronóstico del tiempo y transmisión por satélite. Las organizaciones militares están invirtiendo fuertemente en satélites GEO debido a su capacidad para proporcionar cobertura continua en regiones geográficas específicas. La Fuerza Espacial de los EE. UU. está expandiendo activamente sus capacidades satelitales GEO a través de varios programas y misiones, incluidos satélites de comunicación avanzados y sistemas infrarrojos basados en el espacio para capacidades de advertencia de misiles. Estos desarrollos cuentan con el apoyo de importantes contratistas de defensa que están incorporando tecnologías de vanguardia para mejorar las capacidades de los satélites GEO para aplicaciones militares.
Segmentos restantes en la clase Órbita
El segmento de órbita terrestre media (MEO) desempeña un papel vital en el mercado de satélites militares de América del Norte, en particular en los sistemas de navegación global y los sistemas de comunicación basados en satélites. Los satélites MEO, que operan a una altitud de alrededor de 20,000 km, ofrecen claras ventajas en términos de intensidad de señal y capacidades de comunicación mejoradas en comparación con otras configuraciones orbitales. Estos satélites son cruciales para aplicaciones militares, ya que proporcionan servicios esenciales para la navegación, la orientación y la recopilación de inteligencia. El enfoque cada vez mayor del ejército estadounidense en los satélites MEO es evidente en sus iniciativas estratégicas para desarrollar nuevos sistemas de constelación para mejorar las capacidades de vigilancia y comunicación. El segmento continúa evolucionando con los avances tecnológicos en áreas como el seguimiento de misiles y los sistemas de defensa.
Análisis de segmentos: subsistema satelital
Segmento de propulsión y hardware en el mercado de satélites militares de América del Norte
El segmento de hardware de propulsión y propulsores domina el mercado de satélites militares de América del Norte, con aproximadamente el 79 % de la participación total del mercado en 2024. La importancia de este segmento se debe principalmente al lanzamiento cada vez mayor de constelaciones de satélites masivos al espacio, donde los sistemas de propulsión desempeñan un papel crucial en la transferencia de naves espaciales a la órbita y el ajuste de sus posiciones. El crecimiento del segmento se ve reforzado aún más por importantes avances tecnológicos en los sistemas de propulsión, incluido el desarrollo de soluciones de propulsión química y eléctrica. El énfasis del ejército estadounidense en el desarrollo de tecnologías de propulsión avanzadas, en particular para aplicaciones de defensa de alto rendimiento, ha dado lugar a importantes inversiones en este segmento. Los principales contratistas de defensa están trabajando activamente en soluciones de propulsión innovadoras, incluidas tecnologías de propulsión nuclear y opciones de combustible alternativo, para mejorar la maniobrabilidad y la longevidad de los sistemas de satélites de vigilancia militar en diversas configuraciones orbitales.
Segmento de buses y subsistemas satelitales en el mercado de satélites militares de América del Norte
El segmento de buses y subsistemas satelitales está experimentando el crecimiento más rápido en el mercado de satélites militares de América del Norte, con una tasa de crecimiento proyectada de aproximadamente el 17 % durante el período de pronóstico 2024-2029. Este notable crecimiento está impulsado por la creciente miniaturización de los componentes electrónicos, lo que permite la creación de buses satelitales más livianos y rentables al tiempo que se mantienen las capacidades tecnológicas avanzadas. La expansión del segmento está respaldada además por importantes inversiones de actores privados en investigación y desarrollo, particularmente en el desarrollo de plataformas espaciales flexibles y multimisión. Los recientes avances tecnológicos, incluida la integración de inteligencia artificial y capacidades de aprendizaje automático en los buses satelitales, están revolucionando las operaciones espaciales. El enfoque cada vez mayor de la Fuerza Espacial de los EE. UU. en plataformas espaciales adaptables y multimisión ha llevado al desarrollo de diseños innovadores de buses satelitales que pueden soportar múltiples misiones, incluidas aplicaciones de detección remota, comunicaciones, imágenes, radar y vigilancia persistente.
Segmentos restantes en el subsistema satelital
Los segmentos de paneles solares y hardware de energía y estructuras, arneses y mecanismos desempeñan papeles complementarios vitales en el mercado de satélites militares de América del Norte. El segmento de paneles solares y hardware de energía es crucial para proporcionar soluciones de energía sostenibles para satélites, y los fabricantes se centran en el desarrollo de tecnologías de paneles solares cada vez más eficientes y duraderas para diversas aplicaciones orbitales. El segmento de estructuras, arneses y mecanismos abarca componentes críticos como antenas satelitales y elementos estructurales, que son esenciales para mantener la integridad del satélite y garantizar capacidades de comunicación efectivas. Ambos segmentos están experimentando avances tecnológicos, y los fabricantes enfatizan el desarrollo de materiales más livianos y duraderos y sistemas de administración de energía más eficientes para mejorar el rendimiento general y la longevidad del satélite.
Análisis de segmentos: aplicación
Segmento de observación de la Tierra en el mercado de satélites militares de América del Norte
Los satélites de observación de la Tierra dominan el mercado de satélites militares de América del Norte, con una cuota de mercado de aproximadamente el 83% en 2024. Estos satélites cumplen funciones críticas en las operaciones militares, proporcionando datos esenciales para actividades de vigilancia, recopilación de inteligencia y seguimiento. La importancia de este segmento se debe al aumento de las inversiones de las agencias de defensa para aplicaciones como el control de la seguridad fronteriza y marítima, el seguimiento de los recursos forestales y oceánicos y las capacidades de gestión de desastres, incluida la previsión de sequías e inundaciones. El continuo despliegue de satélites de recopilación de inteligencia por parte de la Oficina Nacional de Reconocimiento de los EE. UU., que proporcionan imágenes de vigilancia óptica y por radar y soporte de retransmisión de datos, fortalece aún más la posición de este segmento. Los satélites avanzados de observación de la Tierra están siendo equipados con sensores sofisticados y capacidades de imagen para mejorar el conocimiento de la situación militar y las capacidades de toma de decisiones estratégicas.
Segmento de navegación en el mercado de satélites militares de América del Norte
El segmento de navegación está experimentando un crecimiento notable en el mercado de satélites militares de América del Norte, que se proyecta que se expandirá aproximadamente un 27% anual entre 2024 y 2029. Este crecimiento excepcional está impulsado por la creciente integración de las capacidades del GPS en las operaciones militares modernas y la creciente demanda de servicios de posicionamiento y cronometraje precisos. La modernización en curso de los satélites GPS de la Fuerza Espacial de los EE. UU., que cuentan con capacidades antiinterferencias mejoradas y una mayor precisión, está contribuyendo significativamente a la expansión de este segmento. Las organizaciones militares dependen cada vez más de los satélites de navegación para aplicaciones como la orientación de precisión, las operaciones de vigilancia, la coordinación del movimiento de tropas y las misiones de búsqueda y rescate. El desarrollo de sistemas de navegación de próxima generación con funciones de seguridad mejoradas y resistencia contra interferencias está acelerando aún más la trayectoria de crecimiento del segmento.
Segmentos restantes en la aplicación
El mercado de satélites militares de América del Norte abarca otros segmentos vitales, como las comunicaciones, la observación espacial y otras aplicaciones especializadas. El segmento de las comunicaciones desempeña un papel crucial en el mantenimiento de comunicaciones militares seguras y fiables en diversas plataformas y entornos operativos. Los satélites de observación espacial contribuyen a la conciencia de la situación espacial y al seguimiento de posibles amenazas en órbita. El segmento de otras aplicaciones especializadas incluye misiones de demostración de tecnología, recopilación de inteligencia de señales e iniciativas educativas que respaldan las capacidades de los sistemas espaciales militares. Estos segmentos mejoran colectivamente las capacidades espaciales de las fuerzas armadas y contribuyen a mantener la superioridad tecnológica en las operaciones espaciales.
Panorama competitivo
Principales empresas del mercado de satélites militares de América del Norte
El mercado de satélites militares de América del Norte se caracteriza por la innovación continua de productos entre los principales actores, con empresas que se centran en el desarrollo de tecnologías satelitales avanzadas para mejorar las capacidades militares. Las empresas están demostrando agilidad operativa mediante el rápido despliegue de nuevas constelaciones de satélites y capacidades de lanzamiento receptivas para satisfacer los cambiantes requisitos de defensa. Los movimientos estratégicos en la industria giran principalmente en torno a las asociaciones con agencias gubernamentales, en particular el Departamento de Defensa y la Fuerza Espacial de los EE. UU., mientras que las empresas también están buscando empresas colaborativas para el desarrollo de tecnología y la integración de cargas útiles. Los líderes del mercado están expandiendo sus instalaciones de fabricación y centros de investigación, en particular en centros aeroespaciales clave en todo Estados Unidos, para fortalecer sus capacidades de producción y mantener el liderazgo tecnológico. Estas empresas también están invirtiendo fuertemente en el desarrollo de buses satelitales de próxima generación, sistemas de propulsión y cargas útiles de comunicación, al tiempo que enfatizan la integración de inteligencia artificial y capacidades de aprendizaje automático en sus sistemas satelitales.
Mercado consolidado liderado por gigantes de la defensa
El mercado norteamericano de satélites de defensa exhibe una estructura altamente consolidada, dominada por conglomerados de defensa y aeroespaciales establecidos, en particular Lockheed Martin y Northrop Grumman, que poseen una amplia experiencia en la fabricación de satélites militares y relaciones estrechas con agencias de defensa. Estos actores importantes aprovechan sus capacidades integrales en toda la cadena de valor de los satélites, desde el diseño y la fabricación hasta el lanzamiento y los servicios de soporte operativo. Las altas barreras de entrada al mercado, incluidos los estrictos requisitos regulatorios, las importantes inversiones de capital y la necesidad de conocimientos tecnológicos especializados, han contribuido a mantener esta estructura consolidada.
El mercado ha sido testigo de actividades selectivas de fusiones y adquisiciones, centradas principalmente en la adquisición de capacidades tecnológicas especializadas y la ampliación de las carteras de productos. Los grandes contratistas de defensa están especialmente interesados en adquirir empresas con experiencia en tecnologías emergentes, como la fabricación de satélites pequeños, sistemas de propulsión avanzados y sensores espaciales. La tendencia hacia la integración vertical es evidente, ya que los principales actores buscan controlar los componentes críticos de su cadena de suministro y mejorar su capacidad para ofrecer soluciones satelitales completas a los clientes militares.
La innovación y la integración impulsan el éxito futuro
Para que las empresas ya establecidas mantengan y amplíen su cuota de mercado, deben centrarse en el desarrollo de plataformas satelitales modulares y escalables que puedan adaptarse a los cambiantes requisitos militares y, al mismo tiempo, reducir los costos de producción y los plazos de implementación. El éxito en este mercado depende cada vez más de la capacidad de integrar las tecnologías espaciales comerciales con las capacidades espaciales militares, en particular en áreas como las comunicaciones seguras, el conocimiento de la situación espacial y los sistemas de alerta de misiles. Las empresas también deben fortalecer sus relaciones con los principales responsables de la toma de decisiones militares y demostrar la capacidad de ofrecer soluciones satelitales fiables y a largo plazo que se alineen con las estrategias de defensa en evolución.
Para los contendientes que buscan ganar terreno en este mercado, la especialización en capacidades de nicho como tecnologías de satélites pequeños, sensores avanzados o aplicaciones orbitales específicas presenta oportunidades de ingreso al mercado y crecimiento. El creciente énfasis en la resiliencia espacial y la proliferación de constelaciones de satélites pequeños crea oportunidades para que nuevos actores proporcionen soluciones innovadoras. Sin embargo, el éxito requiere sortear requisitos regulatorios complejos, en particular los relacionados con la seguridad nacional y los controles de exportación, al tiempo que se construyen relaciones sólidas con los contratistas principales y las agencias gubernamentales. La concentración de usuarios finales militares y la naturaleza crítica de las aplicaciones satelitales en operaciones de defensa requieren mantener altos estándares de confiabilidad y demostrar un compromiso a largo plazo para respaldar las capacidades de tecnología espacial militar.
Líderes de la industria de satélites militares de América del Norte
Ball Corporation
Lockheed Martin Corporation
Corporación Northrop Grumman
Corporación de tecnologías Raytheon
La compania boeing
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Noviembre 2023:Ball Aerospace fue seleccionado por el Centro de Sistemas Espaciales y de Misiles (SMC) de la Fuerza Aérea de EE. UU. para entregar el sistema satelital ambiental operativo de próxima generación, Weather System Follow-on – Microwave (WSF-M), para el Departamento de Defensa (DoD).
- 2023 de febrero: Blue Canyon Technologies LLC, una subsidiaria de Raytheon Technologies, proporcionó componentes de hardware críticos para varias de las misiones de satélites pequeños a bordo del lanzamiento Transporter-6, que lanzó 114 pequeñas cargas útiles a la órbita polar.
- 2023 de febrero: Blue Canyon Technologies LLC, una subsidiaria de Raytheon Technologies, proporcionó componentes de hardware críticos para varias de las misiones SmallSat a bordo del lanzamiento Transporter-6 que lanzó 114 pequeñas cargas útiles a la órbita polar.
Alcance del informe sobre el mercado de satélites militares de América del Norte
10-100 kg, 100-500 kg, 500-1000 kg, menos de 10 kg y más de 1000 kg se segmentan por masa del satélite. GEO, LEO y MEO se segmentan por clase de órbita. Hardware de propulsión y propelente, bus y subsistemas del satélite, paneles solares y hardware de energía, estructuras, arneses y mecanismos se segmentan por subsistema del satélite. Comunicación, observación de la Tierra, navegación, observación espacial y otros se segmentan por aplicación.| 10-100kg |
| 100-500kg |
| 500-1000kg |
| Por debajo de 10 kg |
| por encima de 1000 kg |
| GEO |
| LEO |
| MEO |
| Hardware de propulsión y propulsor |
| Bus y subsistemas satelitales |
| Hardware de energía y paneles solares |
| Estructuras, Arnés y Mecanismos |
| Comunicación |
| Observación de la tierra |
| Navegación - Navigation |
| Observación espacial |
| Otros |
| Masa del satélite | 10-100kg |
| 100-500kg | |
| 500-1000kg | |
| Por debajo de 10 kg | |
| por encima de 1000 kg | |
| Clase de órbita | GEO |
| LEO | |
| MEO | |
| Subsistema de satélite | Hardware de propulsión y propulsor |
| Bus y subsistemas satelitales | |
| Hardware de energía y paneles solares | |
| Estructuras, Arnés y Mecanismos | |
| Aplicación | Comunicación |
| Observación de la tierra | |
| Navegación - Navigation | |
| Observación espacial | |
| Otros |
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicaciones, observación de la tierra, observación del espacio, navegación y otras. Los propósitos enumerados son aquellos informados por el operador del satélite.
- Usuario final - Los usuarios principales o usuarios finales del satélite se describen como civiles (académicos, aficionados), comerciales, gubernamentales (meteorológicos, científicos, etc.), militares. Los satélites pueden tener múltiples usos, tanto para aplicaciones comerciales como militares.
- Vehículo de lanzamiento MTOW - MTOW (peso máximo de despegue) del vehículo de lanzamiento: peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de órbita - Las órbitas de los satélites se dividen en tres grandes clases: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y clasifican las órbitas de los satélites con una excentricidad de 0.14 o más como elípticas.
- tecnología de propulsión - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Masa del satélite - Dentro de este segmento se han clasificado diferentes tipos de sistemas de propulsión de satélites en sistemas de propulsión eléctricos, de combustible líquido y de gas.
- Subsistema de satélite - Se incluyen en este segmento todos los componentes y subsistemas que incluyen propulsores, autobuses, paneles solares y otro hardware de satélites.
| Palabra clave | Definición |
|---|---|
| control de actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para transmisión internacional. |
| Órbita terrestre geoestacionaria (GEO) | Los satélites geoestacionarios en la Tierra orbitan a 35,786 km (22,282 millas) sobre el ecuador en la misma dirección y a la misma velocidad con la que la Tierra gira sobre su eje, lo que los hace parecer fijos en el cielo. |
| Órbita terrestre baja (LEO) | Los satélites de órbita terrestre baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1.5 horas en completar una órbita y solo cubren una parte de la superficie terrestre. |
| Órbita terrestre media (MEO) | Los satélites MEO están ubicados encima de LEO y debajo de los satélites GEO y normalmente viajan en una órbita elíptica sobre los polos norte y sur o en una órbita ecuatorial. |
| Terminal de muy pequeña apertura (VSAT) | El terminal de apertura muy pequeña es una antena que normalmente tiene menos de 3 metros de diámetro. |
| cubosat | CubeSat es una clase de satélites en miniatura basados en un factor de forma que consta de cubos de 10 cm. Los CubeSats no pesan más de 2 kg por unidad y normalmente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Pequeños vehículos de lanzamiento de satélites (SSLV) | El vehículo de lanzamiento de satélites pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un módulo de ajuste de velocidad (VTM) basado en propulsión líquida como etapa terminal. |
| Minería espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros asteroides, incluidos objetos cercanos a la Tierra. |
| Nano satélites | Los nanosatélites se definen vagamente como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de identificación automática (AIS) | El sistema de identificación automática (AIS) es un sistema de seguimiento automático que se utiliza para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. AIS por satélite (S-AIS) es el término utilizado para describir cuándo se utiliza un satélite para detectar firmas AIS. |
| Vehículos de lanzamiento reutilizables (RLV) | Vehículo de lanzamiento reutilizable (RLV) significa un vehículo de lanzamiento que está diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede lanzarse más de una vez o que contiene etapas de vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento similar. |
| Apogee | El punto de la órbita elíptica de un satélite más alejado de la superficie de la Tierra. Los satélites geosincrónicos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero a órbitas muy elípticas con apogeos de 22,237 millas. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.




