

Tamaño y participación en el mercado de MLCC en América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
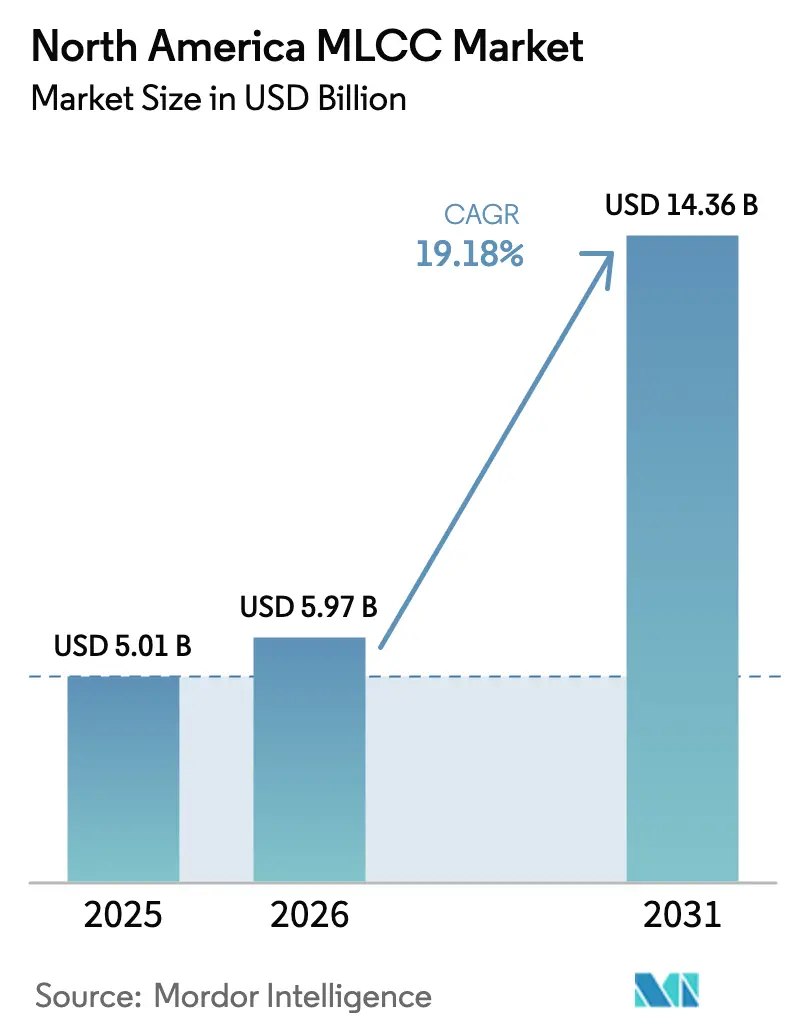
| Tamaño del mercado (2026) | USD 5.97 mil millones |
| Tamaño del mercado (2031) | USD 14.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 19.18% CAGR |
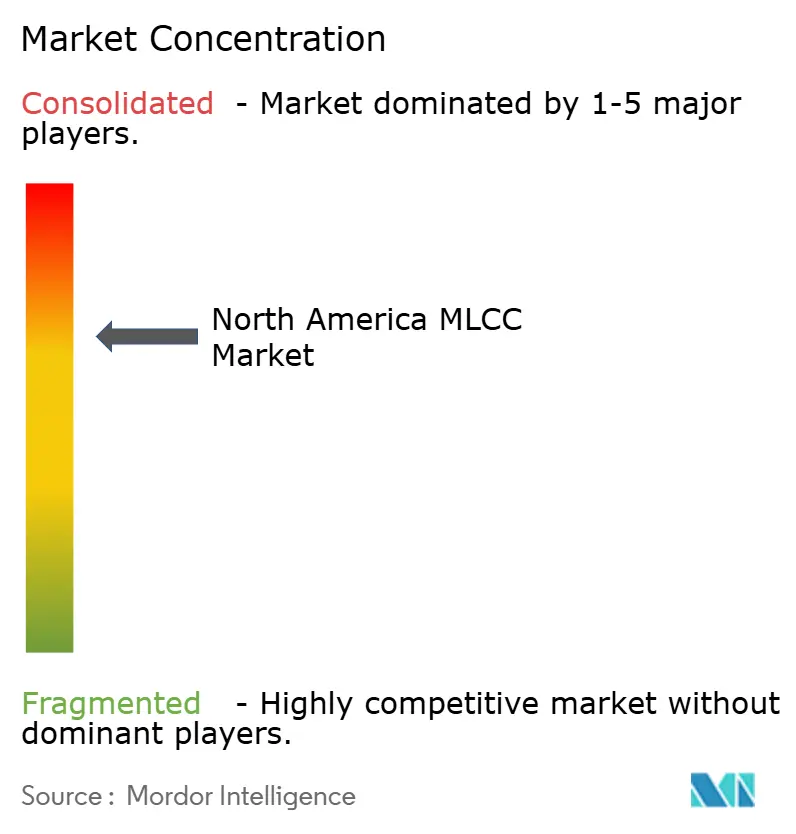
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de MLCC en América del Norte por Mordor Intelligence
Se espera que el mercado norteamericano de MLCC crezca de 5010 millones de dólares en 2025 a 5970 millones de dólares en 2026, y se prevé que alcance los 14 360 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 19.18 % entre 2026 y 2031. Este mercado se beneficia de un aumento simultáneo en la fabricación de semiconductores, el despliegue de infraestructura 5G y la rápida electrificación de vehículos, factores que impulsan la demanda de condensadores cerámicos multicapa de mayor fiabilidad y capacidad. El dinamismo de la oferta se ve reforzado por la Ley de Chips y Ciencia de EE. UU., que acelera la construcción de nuevas fábricas de obleas y ecosistemas electrónicos adyacentes mediante incentivos, mientras que las normas de valor regional del T-MEC favorecen el abastecimiento local de componentes. La penetración de los sistemas avanzados de asistencia al conductor (ADAS) en vehículos ligeros, la miniaturización de los teléfonos inteligentes 5G y el cambio hacia servidores de IA aumentan colectivamente el número de MLCC por unidad, lo que respalda la resiliencia de los precios a pesar de la volatilidad histórica de las materias primas. Los proveedores japoneses, coreanos y taiwaneses consolidados mantienen su liderazgo tecnológico en grados de alta fiabilidad, incluso mientras algunas empresas estadounidenses selectas duplican su capacidad para mitigar los riesgos de aprovisionamiento estratégico.
Conclusiones clave del informe
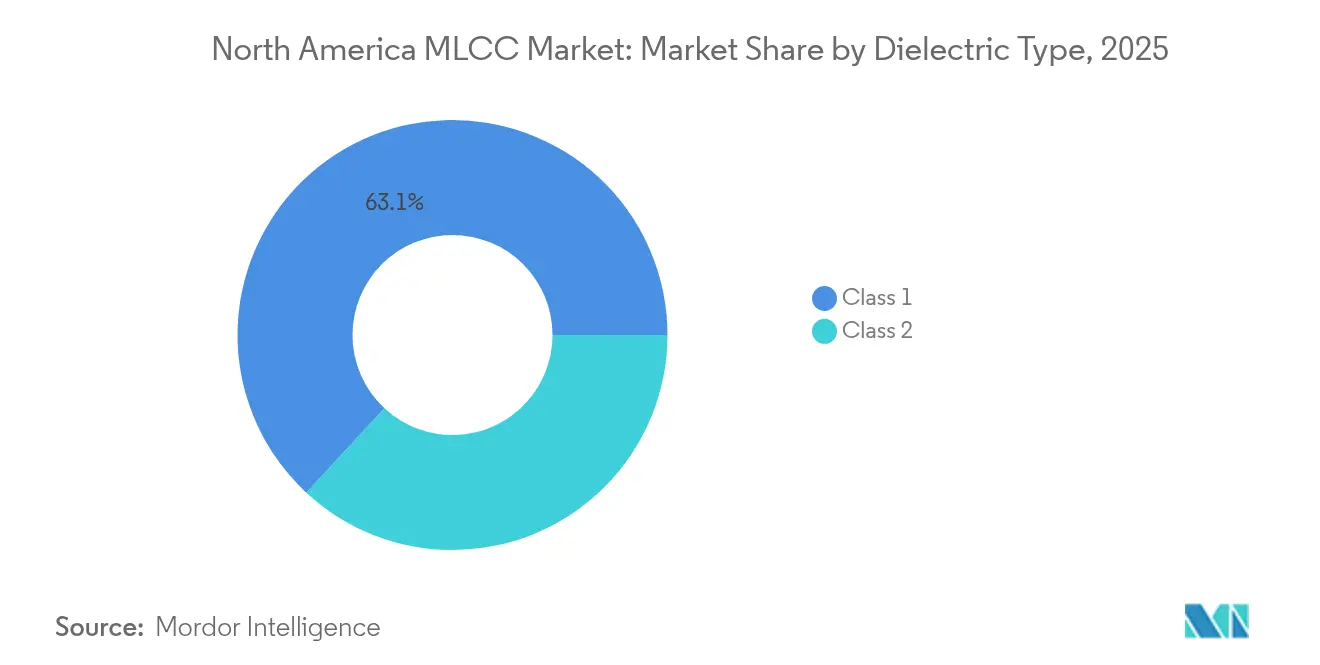
- Por tipo de dieléctrico, los dispositivos dieléctricos de Clase 1 lideraron con una participación del 63.10 % del mercado MLCC de América del Norte en 2025; se proyecta que la misma categoría crecerá a una CAGR del 20.43 % hasta 2031, la más rápida dentro de los tipos de dieléctricos.
- Por tamaño de caja, el tamaño de caja 201 tuvo una participación del 55.62 % en 2025, mientras que los dispositivos 402 representaron el formato de más rápida expansión, con una CAGR del 20.08 %, lo que refleja la densificación de los teléfonos 5G.
- Por voltaje, los MLCC de bajo voltaje (≤100 V) representaron el 58.70 % de participación en 2025; sin embargo, la banda de voltaje medio (100-500 V) registra la CAGR más alta con un 20.15 % para respaldar las arquitecturas automotrices de 48 V.
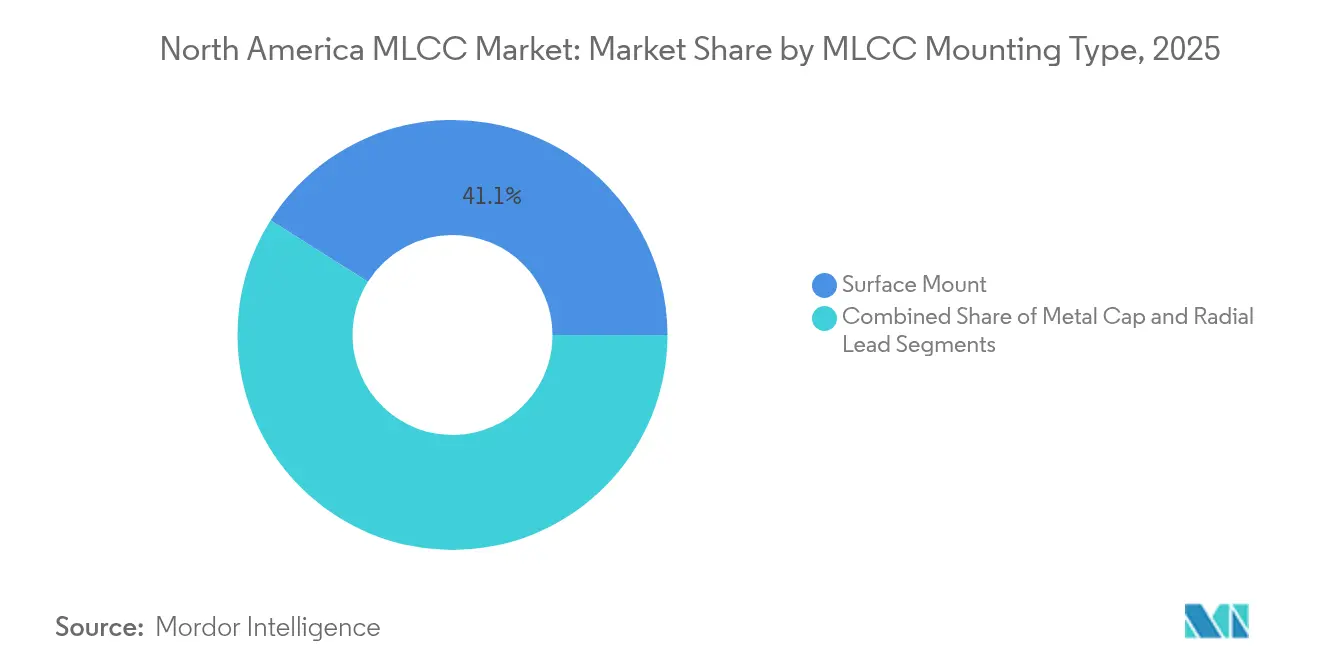
- Por tipo de montaje MLCC, la tecnología de montaje superficial representó el 41.05 % de la demanda de montaje en 2025, mientras que los dispositivos con tapa metálica registraron una participación del 20.65 %, impulsados por la adopción de módulos Gapower.
- Por aplicación de usuario final, la electrónica de consumo mantuvo una participación de aplicación del 50.62 % en 2025, mientras que los casos de uso automotrices lideraron el crecimiento con una CAGR del 20.57 %, impulsados por la proliferación de la plataforma de vehículos eléctricos.
- Por geografía, Estados Unidos representó el 63.90% de la demanda regional en 2025 y se espera que muestre una CAGR del 20.55% hasta 2031, respaldada por la reinversión nacional en semiconductores y automoción.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de MLCC en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción de vehículos equipados con ADAS | + 4.2% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| El aumento de la demanda de teléfonos inteligentes 5G exige MLCC de alta capacidad | + 3.8% | Principales mercados de teléfonos móviles en América del Norte | Corto plazo (≤ 2 años) |
| Expansión del hardware de almacenamiento y servidores del centro de datos | + 3.5% | Estados Unidos ocupa el primer lugar, con crecimiento de centros de datos en Canadá | Mediano plazo (2-4 años) |
| Repatriación de incentivos a través de la Ley CHIPS y de Ciencia de EE. UU. | + 2.8% | Manufactura nacional en Estados Unidos | Mediano plazo (2-4 años) |
| Tendencia a la miniaturización en la electrónica portátil | + 2.1% | Adopción global liderada por América del Norte | Largo plazo (≥ 4 años) |
| Módulos de potencia de GaN que requieren desacoplamiento de alta frecuencia | + 1.9% | Sectores industriales de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la producción de vehículos equipados con ADAS
La creciente instalación de ADAS de nivel 2+ impulsa la demanda de contenido MLCC, ya que los módulos de radar, LiDAR y cámara transitan a redes eléctricas de 48 V que requieren piezas de alta capacitancia y estabilidad a altas temperaturas. [1] Samsung Electro-Mechanics, “MLCC para aplicaciones LiDAR”, samsungsem.com Samsung Electro-Mechanics comercializó el primer MLCC 1005 calificado por AEC-Q200 que entrega 2.2 µF a 10 V, cubriendo una brecha crítica para placas LiDAR compactas. La mezcla de vehículos de EE. UU. ahora promedia más de 15 000 MLCC por modelo eléctrico de batería, significativamente más alto que las 3 000-10 000 unidades en formatos de combustión interna. Las reglas de contenido del USMCA están impulsando a los OEM a localizar componentes pasivos, fortaleciendo así la base de suministro del mercado de MLCC de América del Norte. Dado que se prevé que la penetración de los sistemas avanzados de asistencia al conductor (ADAS) supere el 40 % de la producción de 2024, se proyecta que los volúmenes de condensadores cerámicos multicapa (MLCC) de grado automotriz experimenten un aumento sostenido.
El aumento de la demanda de teléfonos inteligentes 5G exige MLCC de alta capacitancia
Los teléfonos de próxima generación integran múltiples bandas sub-6 GHz y mmWave, aumentando la cantidad de MLCC a más de 1,000 por modelo premium. [2] Murata Manufacturing, “MLCC para teléfonos inteligentes 5G”, murata.com El condensador 0201 M de Murata empaqueta 0.1 µF en un contorno de 0.25 × 0.125 mm, liberando área de PCB para filtros de RF front-end mientras mantiene la estabilidad de polarización de CC. La escasez de componentes durante 2017-2021 destacó el riesgo de asignación, ya que los proveedores priorizaron los volúmenes de clase de teléfonos sobre las líneas industriales, una dinámica que aún es relevante para el mercado de MLCC de América del Norte. La miniaturización también intensifica los desafíos de gestión térmica, haciendo que los dieléctricos de Clase 1 sean preferibles debido a su capacitancia estable bajo polarización.
Expansión de hardware de almacenamiento y servidores del centro de datos
Los servidores de IA consumen entre 3,000 y 4,000 MLCC cada uno y requieren tensiones nominales de hasta 25 V en reguladores montados en placa. Los convertidores compactos de punto de carga de TDK colocan los MLCC junto a los ASIC de alta potencia, reduciendo las pérdidas por conducción. [3] TDK Corporation, “Combatiendo el sobrecalentamiento de los servidores”, tdk.com Las fábricas nacionales estimuladas por la Ley CHIPS crean una demanda adicional de condensadores de alta fiabilidad en equipos de proceso y distribución de energía en salas limpias. Estas tendencias contribuyen colectivamente con más de 3.5 puntos porcentuales a la CAGR prevista del mercado de MLCC de Norteamérica.
Tendencia de miniaturización en la electrónica portátil
Los relojes inteligentes y las pulseras de actividad física ahora utilizan condensadores ultrapequeños de 0.006 pulgadas, que se producen en masa en Murata, lo que resulta en una reducción de volumen del 75 % en comparación con las piezas de la generación anterior. Mantener la capacitancia en un cuerpo de 0.16 mm requiere formulaciones cerámicas avanzadas y electrodos ultrafinos, lo que difumina las fronteras entre el procesamiento de componentes pasivos y semiconductores. Los dispositivos portátiles exponen los MLCC a flexiones frecuentes y rápidas variaciones térmicas, lo que fomenta la demanda de construcciones con alta resistencia a la flexión de la placa y baja resistencia térmica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desajustes recurrentes entre oferta y demanda/escasez | −3.2% | América del Norte depende de la producción asiática | Mediano plazo (2-4 años) |
| Volatilidad de los precios de las materias primas (níquel, paladio, plata) | −2.8% | Cadenas globales de suministro de materias primas que afectan a América del Norte | Corto plazo (≤ 2 años) |
| Disrupciones geopolíticas en las cadenas de suministro de MLCC centradas en Asia | −2.5% | Centros de fabricación asiáticos que abastecen a los fabricantes de equipos originales norteamericanos | Mediano plazo (2-4 años) |
| Desafíos del rendimiento de fabricación para formatos MLCC ultrapequeños | −1.7% | Operaciones globales de ensamblaje de alta densidad | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas (níquel, paladio, plata)
Los electrodos de níquel y las terminaciones de metales preciosos representan una parte considerable del costo de los MLCC; los aumentos repentinos en los precios del níquel o el paladio reducen inmediatamente los márgenes de beneficio de las piezas de alta capacitancia. Si bien la mayoría de los MLCC de grado automotriz se transformaron a electrodos de metal base, aún queda paladio residual para terminaciones y grados especiales de alta confiabilidad. La concentración del refinado de níquel en unas pocas zonas geográficas expone el mercado norteamericano de MLCC a fluctuaciones abruptas de precios. Las iniciativas estadounidenses para diversificar el suministro de materiales críticos ofrecen un alivio parcial, pero aún están lejos de alcanzar su escala.
Desajuste recurrente entre oferta y demanda/escasez
El ciclo de escasez 2017-2021 reveló un desequilibrio crónico entre las líneas de teléfonos inteligentes de alto volumen y los grados industriales de menor volumen, lo que elevó los plazos de entrega a 30 semanas o más para los formatos 1210 y superiores. Las recientes expansiones de Johanson Technology en EE. UU. han duplicado la capacidad nacional de alto voltaje, pero aún están por debajo de la demanda regional de piezas de Clase 1 y alta calidad. La dependencia de las fábricas asiáticas sigue siendo un obstáculo estructural, restando 3.2 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) alcanzable para el mercado norteamericano de MLCC.
Análisis de segmento
Por tipo dieléctrico: la estabilidad de clase 1 refuerza el liderazgo
Los dispositivos de Clase 1 representaron el 63.10 % de los ingresos de 2025, lo que subraya su papel fundamental en la electrónica automotriz y de RF de temperatura crítica, donde la deriva de capacitancia debe mantenerse por debajo de ±30 ppm/°C. Se prevé que este segmento también experimente un fuerte crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 20.43 %, la más rápida entre las familias dieléctricas del mercado norteamericano de MLCC. Los formatos miniaturizados 1005 y 0402 amplían la adopción de la Clase 1 en antenas 5G, módulos avanzados de asistencia al conductor y etapas de potencia de GaN, lo que permite a los diseñadores reducir el tamaño de las placas sin comprometer la tolerancia. La transición en la industria automotriz hacia rieles principales de 48 V favorece aún más a los componentes de Clase 1, ya que su bajo factor de disipación evita la fuga térmica con una polarización elevada.
Los MLCC de Clase 2 mantienen su relevancia en el desacoplamiento masivo para smartphones y portátiles gracias a su superior eficiencia volumétrica, pero su pérdida de capacitancia por polarización de CC sigue siendo prohibitiva para los nodos de precisión. Los fabricantes han mejorado las formulaciones X7R y X5R para mitigar hasta un 70 % de caída de capacitancia a la tensión nominal; sin embargo, muchos fabricantes de equipos originales norteamericanos aún asignan estos componentes de forma arriesgada fuera de los bucles de misión crítica. Como resultado, la Clase 1 gana cuota de mercado, manteniendo el mercado norteamericano de MLCC en una trayectoria donde la estabilidad prima sobre la densidad bruta de µF.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de caso: el dominio del 201 se encuentra con la aceleración del 402
Los dispositivos con el diseño 201 representaron el 55.62% de los envíos de 2025, logrando un equilibrio entre la capacidad y el rendimiento de ensamblaje para las placas base de consumo general. El fuerte volumen de smartphones consolida este liderazgo, y los módulos de infoentretenimiento para automóviles se ajustan cada vez más a las normas de diseño de los teléfonos, lo que refuerza su posición. Mientras tanto, las piezas 402 registran una importante tasa de crecimiento anual compuesta (TCAC) del 20.08%, impulsada por teléfonos insignia y wearables ultrafinos que sacrifican espacio en la almohadilla por un mayor número de piezas. Por lo tanto, la cuota de mercado de MLCC en Norteamérica para los formatos 402 crece con mayor rapidez, reduciendo el tamaño promedio de la carcasa en toda la base instalada.
Los tamaños 603 y 1210 más grandes siguen siendo indispensables cuando las tensiones nominales superan los 200 V o cuando los requisitos de corriente de rizado superan los límites térmicos de piezas más pequeñas, como inversores de tracción o microinversores de energía renovable. La presentación del 0402 de 47 µF de Murata sugiere que aún no se ha alcanzado un límite máximo en cuanto a la capacitancia por milímetro cuadrado; sin embargo, la tasa de defectos de ensamblaje aumenta considerablemente por debajo de los 100 µm de ancho de cuerpo, lo que establece un límite práctico que limita las piezas 006003 principalmente a los wearables de alta gama.
Por voltaje: la prevalencia de bajo voltaje enfrenta un aumento en el voltaje medio
Los MLCC con voltajes nominales ≤100 V captaron el 58.70 % de la demanda de 2025, impulsada principalmente por smartphones, portátiles y subsistemas automotrices estándar de 12 V. Sin embargo, la tasa de crecimiento anual compuesta (TCAC) más alta, del 20.15 %, se observa en el rango de 100 a 500 V, donde se encuentran vehículos de 48 V, placas base para servidores de IA y convertidores industriales de GaN. A medida que los fabricantes de equipos originales (OEM) buscan mejorar la eficiencia mediante voltajes de bus más altos, la densidad de capacitancia por voltio se convierte en la métrica clave. La oferta de TDK de 10 µF y 100 V en formato 3225 ilustra cómo los diseños de voltaje medio reducen las disparidades volumétricas que antes desalentaban su adopción.
Las piezas de alto voltaje superiores a 500 V siguen siendo un nicho de mercado —suministrando inversores conectados a la red, variadores de velocidad y electrónica de defensa—, pero ofrecen márgenes superiores gracias a las extensas pruebas de rodaje y fiabilidad. Una vez que las líneas piloto nacionales de polvo cerámico maduren en el marco de los programas de relocalización estadounidenses, se espera que la disponibilidad regional de estos grados especiales mejore, estabilizando la cadena de suministro del mercado norteamericano de MLCC en todo el espectro de voltaje.
Por tipo de montaje MLCC: La resistencia del montaje superficial se enfrenta al nicho de la tapa metálica
Las piezas de montaje superficial representaron el 41.05 % del volumen de 2025, impulsadas por las líneas de montaje automatizadas en teléfonos, portátiles y, cada vez más, en vehículos. El bajo coste por colocación de este método y su compatibilidad con hornos de reflujo lo mantienen como la opción preferida. Sin embargo, los MLCC con tapa metálica crecen al ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 19.83 %, ideal para módulos de GaN de alta potencia donde la interfaz térmica y la tensión mecánica superan las tolerancias de montaje superficial. Los fabricantes de equipos originales (OEM) industriales norteamericanos adoptan estas unidades robustas en cargadores de vehículos eléctricos y unidades robóticas, lo que añade una capa premium que incrementa los ingresos por dispositivo.
Los MLCC radiales de orificio pasante siguen utilizándose en la electrónica aeroespacial y de defensa tradicional, donde la retrabajabilidad y la resistencia a la vibración son más importantes que la velocidad de colocación. Dado que los ciclos de calificación de los fabricantes de equipos originales (OEM) pueden superar los cinco años, estos conectores de orificio pasante persistirán; sin embargo, su cuota total disminuirá gradualmente conforme el mercado norteamericano de MLCC se orienta hacia el encapsulado de alta densidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación de usuario final: La sobretensión en el sector automotriz transforma la mezcla
La electrónica de consumo mantuvo un liderazgo del 50.62 % en 2025; sin embargo, la tasa de crecimiento anual compuesta (TCAC) del 20.57 % del segmento automotriz aceleró el ascenso de su participación, impulsada por los sistemas de propulsión electrificados y la fusión de sensores. Un crossover eléctrico de batería integra ahora hasta 20,000 1 MLCC, cuadruplicando la cantidad de un sedán de gasolina modelo 2019. Samsung Electro-Mechanics prevé un billón de KRW en ventas de MLCC para automóviles en 2024, con un cambio de capacidad hacia los grados AEC-Q200.
La automatización industrial, las energías renovables y las empresas eléctricas conforman un sólido pilar secundario que requiere componentes de alto voltaje y alta confiabilidad. La infraestructura de telecomunicaciones avanza a medida que avanza la densificación de las estaciones base 5G; los duplexores de alta frecuencia y las unidades de formación de haz dependen de los MLCC de Clase 1 para una precisión de fase precisa. Los sectores médico, aeroespacial y de defensa siguen siendo nichos más pequeños, pero altamente rentables, que aplican una estricta trazabilidad de lotes y pruebas de vida útil prolongada, consolidando el segmento premium del mercado norteamericano de MLCC.
Análisis geográfico
Estados Unidos generó el 63.90 % de los ingresos regionales en 2025 y lidera el crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 20.55 % hasta 2031, impulsada por 450 000 millones de dólares en fábricas de semiconductores anunciadas, así como gigafábricas de vehículos eléctricos y baterías. El complejo de Intel en Ohio, la planta de TSMC en Arizona y la planta de Samsung en Texas impulsan conjuntamente la demanda de MLCC de alto voltaje de clase 1, utilizados en convertidores de obleas, sistemas de propulsión EUV y sistemas UPS de respaldo para salas blancas. Estos clústeres nacionales acortan las rutas de suministro e incentivan la creación de nuevas empresas de componentes pasivos en EE. UU., lo que impulsa una mayor localización del mercado norteamericano de MLCC.
La participación de Canadá, aunque menor, se beneficia de las inversiones en automoción y telecomunicaciones centradas en Ontario y Quebec; el despliegue de celdas pequeñas 5G y centros de datos edge impulsa la demanda de capacidad de rango medio. Los créditos federales para energía limpia impulsan la demanda de inversores solares y eólicos, lo que aumenta los requisitos de MLCC de alto voltaje que diversifican los volúmenes de suministro, más allá de los teléfonos móviles. Los posibles aranceles automotrices de EE. UU. podrían interrumpir las rutas de suministro integradas; no obstante, los fabricantes de equipos originales canadienses continúan abasteciéndose de grados AEC-Q200 de distribuidores regionales con una creciente profundidad de stock.
México sirve como nexo de ensamblaje para arneses de cableado y módulos electrónicos para vehículos de pasajeros; el mandato de valor regional del 75% del T-MEC incentiva a las empresas de primer nivel a sustituir componentes pasivos fabricados en Asia por alternativas norteamericanas. Los centros de EMS del área de Monterrey reportan un aumento en las solicitudes de 0402 Clase 1, utilizados en PCB para sensores de radar, lo que ilustra cómo las presiones de cumplimiento están transformando los patrones de adquisición. Si bien las fluctuaciones monetarias ocasionalmente reducen la capacidad de compra, la proximidad a las fábricas y puertos estadounidenses garantiza un flujo constante de MLCC de montaje superficial de alto volumen. En conjunto, estas dinámicas sustentan un mercado de MLCC en Norteamérica geográficamente integrado, pero cada vez más localizado.
Panorama competitivo
La innovación y la personalización impulsan el éxito futuro
El mercado mantiene una concentración moderada, con los cinco principales proveedores —Murata, TDK, Taiyo Yuden, Samsung Electro-Mechanics y Yageo— dominando en conjunto una participación superior al 70% de los envíos regionales, gracias a su sólida experiencia en procesos y su escala. Las empresas japonesas consolidadas mantienen una posición de alta fiabilidad en los sectores automotriz e industrial mediante la integración vertical de polvos cerámicos y formulaciones de electrodos patentadas. Sus rivales coreanos y taiwaneses aprovechan las economías de escala para atender a los fabricantes de equipos originales (OEM) de teléfonos móviles y portátiles, a la vez que invierten en líneas de calificación automotriz para ascender en la cadena de valor.
Los productores estadounidenses, liderados por Johanson Technology, están duplicando su capacidad de alto voltaje bajo el estímulo de la Ley CHIPS, reduciendo las brechas estratégicas en los canales aeroespacial y de defensa. El hito del 0402 de 47 µF de Murata y el MLCC automotriz de 10 µF y 100 V de TDK ejemplifican la carrera de innovación hacia una mayor capacitancia y voltaje en espacios cada vez más reducidos. Samsung Electro-Mechanics cierra acuerdos plurianuales con líderes chinos en vehículos eléctricos, lo que subraya un cambio de los segmentos de electrificación del consumo al transporte. Las ventajas competitivas ahora se extienden más allá del costo para abarcar la resiliencia de la cadena de suministro, las credenciales de sostenibilidad y la transparencia en los informes ESG, todos ellos criterios de adquisición en auge entre los fabricantes de equipos originales (OEM) norteamericanos. La rivalidad general se mantiene firme, ya que el alto gasto de capital y los largos procesos de calificación automotriz disuaden a los nuevos participantes, lo que estabiliza los precios incluso con el aumento de los volúmenes.
Líderes de la industria de MLCC en América del Norte
Corporación de componentes KYOCERA AVX (Corporación Kyocera)
MARUWA Co., Ltd.
Murata Manufacturing Co.,Ltd.
Corporación Nippon Chemi-Con
Samsung Electromecánica Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: Murata inició la primera producción en masa del mundo de un MLCC de 47 µF en tamaño 0402, reduciendo el área de la tabla de cortar en un 60 % en comparación con sus predecesores 0603.
- Mayo de 2025: Murata invirtió ¥3 mil millones para construir una nueva ala de producción en su planta de Ho Chi Minh, que comenzará en 2026 para la producción de bobinas y MLCC.
- Abril de 2025: TDK lanzó el MLCC de 100 V con la mayor capacitancia de la industria en un estuche 3225, que entrega 10 µF para rieles automotrices de 48 V.
- Abril de 2025: Samsung Electro-Mechanics amplió los acuerdos de suministro de MLCC automotrices con BYD y otros fabricantes de productos electrónicos para vehículos eléctricos.
Alcance del informe del mercado de MLCC en América del Norte
Clase 1, Clase 2 están cubiertas como segmentos por Tipo Dieléctrico. 0 201, 0 402, 0 603, 1 005, 1 210, Otros están cubiertos como segmentos por Tamaño de Caja. 500 V a 1000 V, Menos de 500 V, Más de 1000 V están cubiertos como segmentos por Voltaje. 100 µF a 1000 µF, Menos de 100 µF, Más de 1000 µF están cubiertos como segmentos por Capacitancia. Tapa Metálica, Cable Radial, Montaje en Superficie están cubiertos como segmentos por Tipo de Montaje Mlcc. Aeroespacial y Defensa, Automotriz, Electrónica de Consumo, Industrial, Dispositivos Médicos, Energía y Servicios Públicos, Telecomunicaciones, Otros están cubiertos como segmentos por Usuario Final. Estados Unidos, Otros están cubiertos como segmentos por País.| Clase 1 |
| Clase 2 |
| 201 |
| 402 |
| 603 |
| 1005 |
| 1210 |
| Otros tamaños de caja |
| Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) |
| Alto voltaje (por encima de 500 V) |
| Tapa de metal |
| Plomo radial |
| Montaje en superficie |
| Aeroespacial y Defensa |
| Motorium |
| Electrónica de Consumo: |
| Industrial |
| Dispositivos médicos |
| Energía y utilidades |
| Telecomunicación |
| Otras aplicaciones de usuario final |
| Por tipo de dieléctrico | Clase 1 |
| Clase 2 | |
| Por tamaño de caja | 201 |
| 402 | |
| 603 | |
| 1005 | |
| 1210 | |
| Otros tamaños de caja | |
| Por voltaje | Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) | |
| Alto voltaje (por encima de 500 V) | |
| Por tipo de montaje MLCC | Tapa de metal |
| Plomo radial | |
| Montaje en superficie | |
| Por aplicación de usuario final | Aeroespacial y Defensa |
| Motorium | |
| Electrónica de Consumo: | |
| Industrial | |
| Dispositivos médicos | |
| Energía y utilidades | |
| Telecomunicación | |
| Otras aplicaciones de usuario final |
Definición de mercado
- MLCC (Condensador cerámico multicapa) - Un tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, utilizadas para el almacenamiento y filtrado de energía en circuitos electrónicos.
- VOLTIOS - El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V).
- Capacidad - La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador.
- Diametro - Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto.
| Palabra clave | Definición |
|---|---|
| MLCC (Condensador cerámico multicapa) | Tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, que se utiliza para el almacenamiento y filtrado de energía en circuitos electrónicos. |
| Capacidad | La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador. |
| Voltaje | El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V). |
| ESR (resistencia de serie equivalente) | La resistencia total de un condensador, incluida su resistencia interna y sus resistencias parásitas. Afecta la capacidad del condensador para filtrar el ruido de alta frecuencia y mantener la estabilidad en un circuito. |
| Material dieléctrico | El material aislante utilizado entre las capas conductoras de un condensador. En los MLCC, los materiales dieléctricos comúnmente utilizados incluyen materiales cerámicos como titanato de bario y materiales ferroeléctricos. |
| SMT (tecnología de montaje en superficie) | Un método de ensamblaje de componentes electrónicos que implica montar componentes directamente sobre la superficie de una placa de circuito impreso (PCB) en lugar de montarlos mediante orificios pasantes. |
| Solderabilidad | La capacidad de un componente, como un MLCC, de formar una unión de soldadura confiable y duradera cuando se somete a procesos de soldadura. Una buena soldabilidad es crucial para el ensamblaje y la funcionalidad adecuados de los MLCC en PCB. |
| RoHS (Restricción de Sustancias Peligrosas) | Directiva que restringe el uso de ciertos materiales peligrosos, como plomo, mercurio y cadmio, en equipos eléctricos y electrónicos. El cumplimiento de RoHS es esencial para los MLCC de automoción debido a las normativas medioambientales |
| Diametro | Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto. |
| Agrietamiento flexible | Un fenómeno en el que los MLCC pueden desarrollar grietas o fracturas debido a la tensión mecánica causada por la flexión o flexión de la PCB. El agrietamiento por flexión puede provocar fallas eléctricas y debe evitarse durante el ensamblaje y manipulación de PCB. |
| Envejecimiento | Los MLCC pueden experimentar cambios en sus propiedades eléctricas con el tiempo debido a factores como la temperatura, la humedad y el voltaje aplicado. El envejecimiento se refiere a la alteración gradual de las características de MLCC, que puede afectar el rendimiento de los circuitos electrónicos. |
| ASP (precios de venta promedio) | El precio promedio al que se venden las MLCC en el mercado, expresado en millones de dólares. Refleja el precio medio por unidad. |
| VOLTIOS | La diferencia de potencial eléctrico a través de un MLCC, a menudo categorizada en voltaje de rango bajo, voltaje de rango medio y voltaje de rango alto, indica diferentes niveles de voltaje. |
| Cumplimiento de MLCC RoHS | Cumplimiento de la directiva de Restricción de Sustancias Peligrosas (RoHS), que restringe el uso de ciertas sustancias peligrosas, como plomo, mercurio, cadmio y otras, en la fabricación de MLCC, promoviendo la protección y seguridad ambiental. |
| Tipo de montaje | El método utilizado para conectar MLCC a una placa de circuito, como montaje en superficie, tapa metálica y cable radial, que indica las diferentes configuraciones de montaje. |
| Tipo dieléctrico | El tipo de material dieléctrico utilizado en los MLCC, a menudo clasificado en Clase 1 y Clase 2, que representa diferentes características dieléctricas y rendimiento. |
| Voltaje de rango bajo | MLCC diseñados para aplicaciones que requieren niveles de voltaje más bajos, generalmente en el rango de bajo voltaje |
| Voltaje de rango medio | MLCC diseñados para aplicaciones que requieren niveles de voltaje moderados, generalmente en el rango medio de requisitos de voltaje |
| Voltaje de alto rango | MLCC diseñados para aplicaciones que requieren niveles de voltaje más altos, generalmente en el rango de alto voltaje |
| Capacitancia de rango bajo | MLCC con valores de capacitancia más bajos, adecuados para aplicaciones que requieren un almacenamiento de energía más pequeño |
| Capacitancia de rango medio | MLCC con valores de capacitancia moderados, adecuados para aplicaciones que requieren almacenamiento de energía intermedio |
| Capacitancia de alto rango | MLCC con valores de capacitancia más altos, adecuados para aplicaciones que requieren un mayor almacenamiento de energía |
| Montaje en superficie | MLCC diseñados para montaje directo en superficie en una placa de circuito impreso (PCB), lo que permite una utilización eficiente del espacio y un montaje automatizado. |
| Dieléctrico Clase 1 | MLCC con material dieléctrico Clase 1, caracterizados por un alto nivel de estabilidad, bajo factor de disipación y bajo cambio de capacitancia con respecto a la temperatura. Son adecuados para aplicaciones que requieren estabilidad y valores de capacitancia precisos. |
| Dieléctrico Clase 2 | MLCC con material dieléctrico Clase 2, caracterizados por un alto valor de capacitancia, alta eficiencia volumétrica y estabilidad moderada. Son adecuados para aplicaciones que requieren valores de capacitancia más altos y son menos sensibles a los cambios de capacitancia a través de la temperatura. |
| RF (radiofrecuencia) | Se refiere al rango de frecuencias electromagnéticas utilizadas en comunicaciones inalámbricas y otras aplicaciones, generalmente de 3 kHz a 300 GHz, que permiten la transmisión y recepción de señales de radio para diversos dispositivos y sistemas inalámbricos. |
| Tapa de metal | Una cubierta metálica protectora utilizada en ciertos MLCC (condensadores cerámicos multicapa) para mejorar la durabilidad y proteger contra factores externos como la humedad y el estrés mecánico. |
| Plomo radial | Una configuración de terminal en MLCC específicos donde los cables eléctricos se extienden radialmente desde el cuerpo cerámico, lo que facilita la inserción y soldadura en aplicaciones de montaje con orificios pasantes. |
| Estabilidad de la temperatura | La capacidad de los MLCC para mantener sus valores de capacitancia y características de rendimiento en un rango de temperaturas, lo que garantiza un funcionamiento confiable en diferentes condiciones ambientales. |
| ESR baja (resistencia en serie equivalente) | Los MLCC con valores bajos de ESR tienen una resistencia mínima al flujo de señales de CA, lo que permite una transferencia de energía eficiente y pérdidas de energía reducidas en aplicaciones de alta frecuencia. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes MLCC.
- Paso 1: identificar puntos de datos: En este paso, identificamos puntos de datos clave cruciales para comprender el mercado de MLCC. Esto incluía cifras de producción históricas y actuales, así como métricas críticas de dispositivos como la tasa de conexión, las ventas, el volumen de producción y el precio de venta promedio. Además, estimamos los volúmenes de producción futuros y las tasas de conexión de MLCC en cada categoría de dispositivo. También se determinaron los plazos de entrega, lo que ayudó a pronosticar la dinámica del mercado al comprender el tiempo requerido para la producción y la entrega, mejorando así la precisión de nuestras proyecciones.
- Paso 2: Identificar variables clave: En este paso, nos centramos en identificar variables cruciales esenciales para construir un modelo de pronóstico sólido para el mercado MLCC. Estas variables incluyen plazos de entrega, tendencias en los precios de las materias primas utilizadas en la fabricación de MLCC, datos de ventas de automóviles, cifras de ventas de electrónica de consumo y estadísticas de ventas de vehículos eléctricos (EV). A través de un proceso iterativo, determinamos las variables necesarias para un pronóstico de mercado preciso y procedimos a desarrollar el modelo de pronóstico basado en estas variables identificadas.
- Paso 3: construir un modelo de mercado: En este paso, utilizamos datos de producción y variables clave de tendencias de la industria, como el precio promedio, la tasa de embargos y los datos de producción pronosticados, para construir un modelo integral de estimación del mercado. Al integrar estas variables críticas, desarrollamos un marco sólido para pronosticar con precisión las tendencias y dinámicas del mercado, facilitando así la toma de decisiones informadas dentro del panorama del mercado de MLCC.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataforma de suscripción




