

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
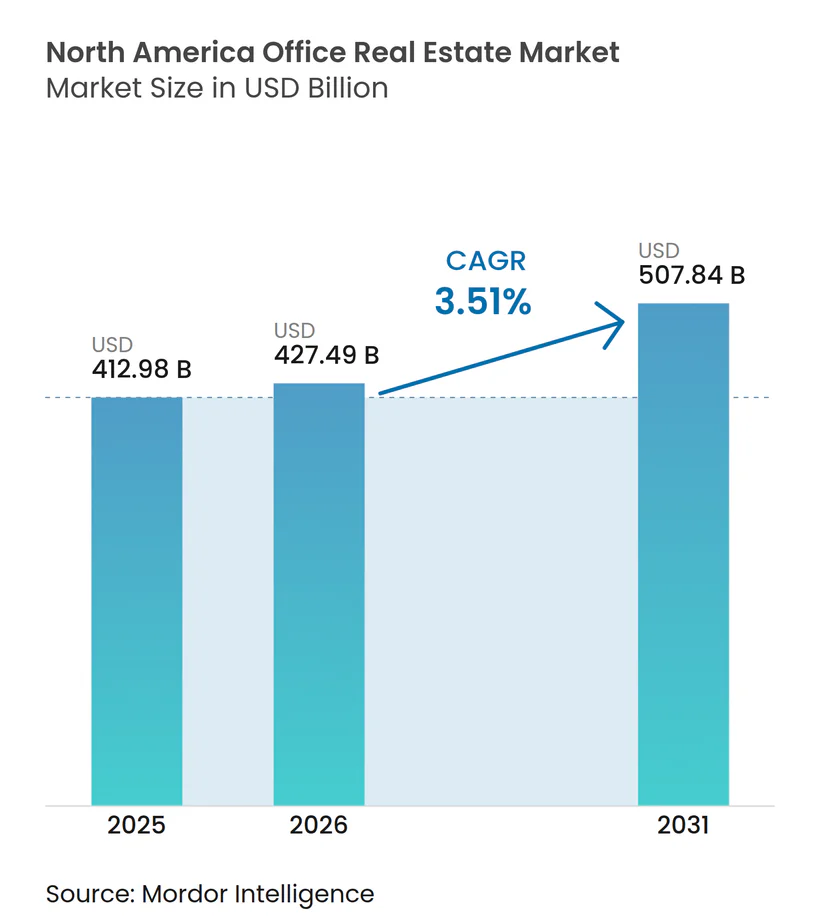
| Tamaño del mercado (2026) | USD 427.49 mil millones |
| Tamaño del mercado (2031) | USD 507.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.51% CAGR |
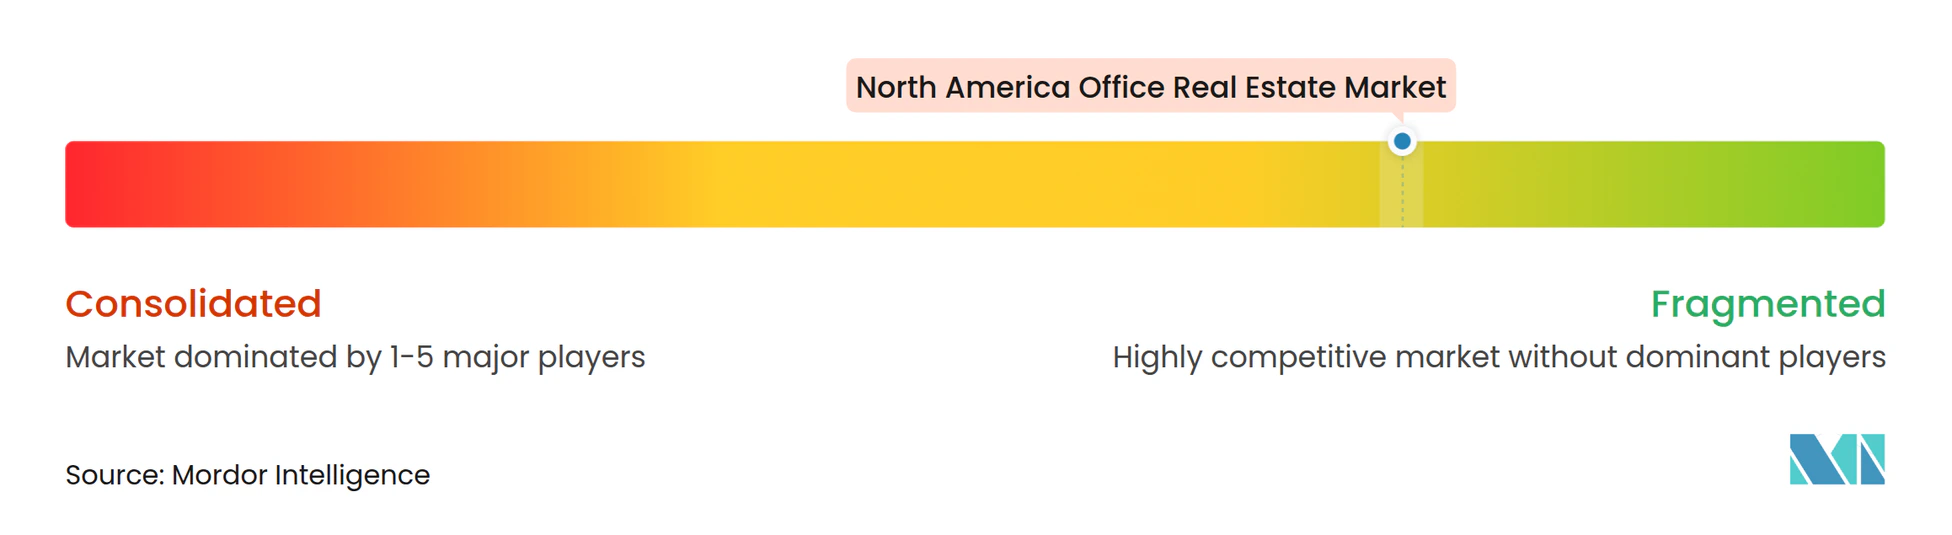
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario de oficinas en América del Norte realizado por Mordor Intelligence
El tamaño del mercado inmobiliario de oficinas de América del Norte en 2026 se estima en 427.49 millones de dólares, creciendo desde el valor de 2025 de 412.98 millones de dólares, con proyecciones para 2031 de 507.84 millones de dólares, con un crecimiento del 3.51 % CAGR entre 2026 y 2031. La demanda se está dividiendo marcadamente entre lugares de trabajo premium y espacios de consumo masivo obsoletos, a medida que las restricciones para el retorno a la oficina se cruzan con la adopción duradera del trabajo híbrido. Los edificios de grado A captan arrendamientos de calidad, mientras que grandes volúmenes de inventario de grado B/C se enfrentan a la conversión a usos residenciales o de centros de datos. El apetito de los inversores está resurgiendo por los trofeos en dificultades tras los recortes de tipos, pero los obstáculos para la refinanciación siguen siendo agudos para los activos secundarios altamente apalancados. La deslocalización cercana está dirigiendo capital fresco hacia los corredores de crecimiento mexicanos, y los incentivos municipales de "superposición verde" están acelerando la reutilización adaptativa en las ciudades de entrada de EE. UU. En general, el mercado inmobiliario de oficinas de América del Norte se está convirtiendo en un mercado de dos vías, definido por espacios con abundantes comodidades y energéticamente eficientes, por un lado, y por un inventario que se vuelve rápidamente obsoleto, por el otro.
Conclusiones clave del informe
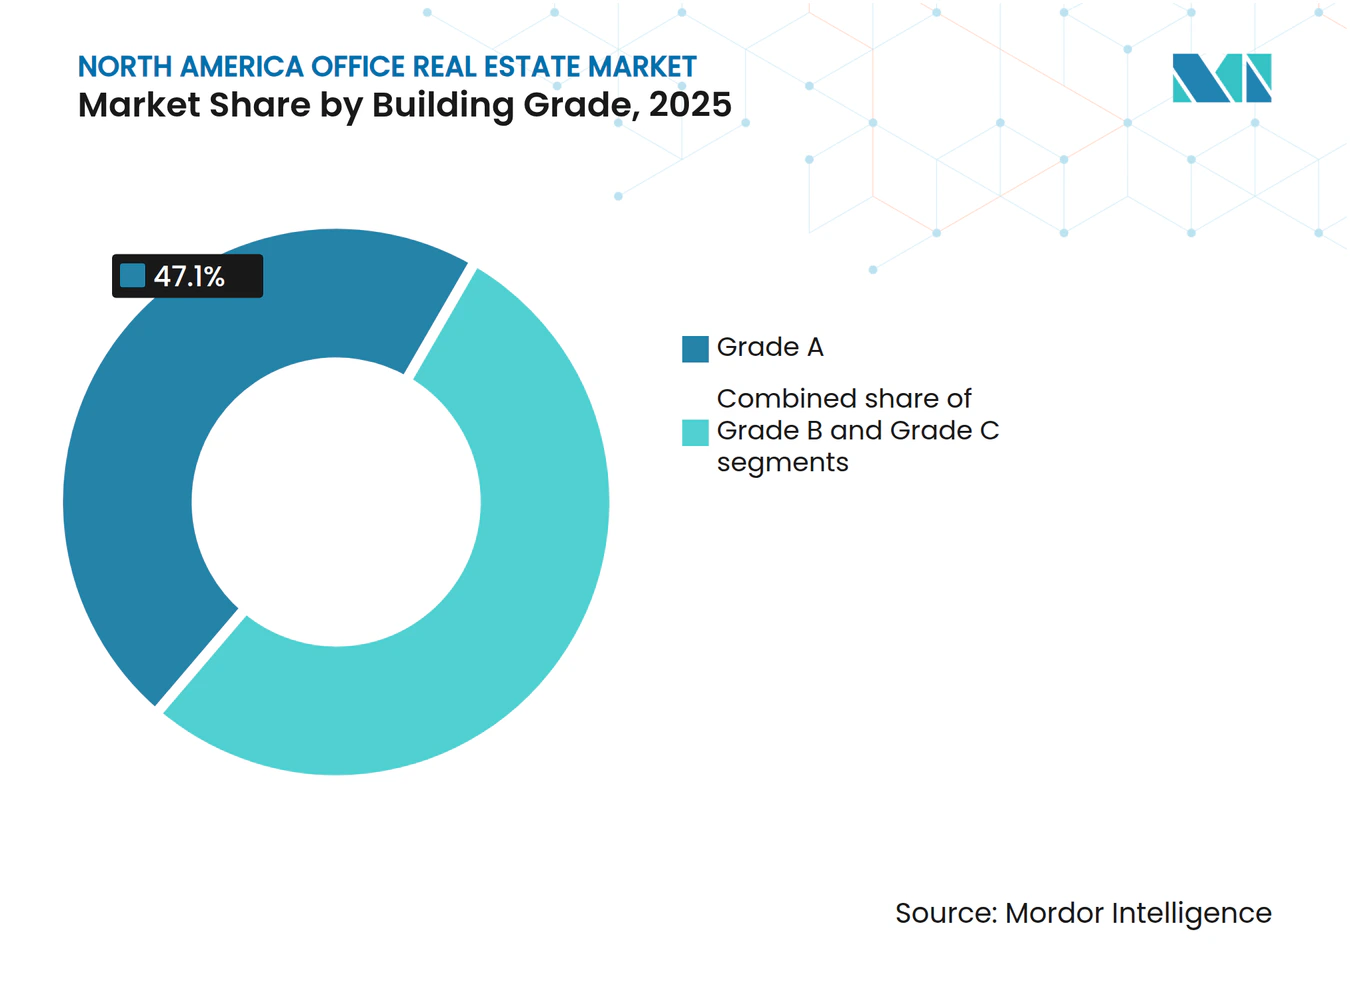
- Por grado de construcción, los activos de Grado A representaron el 47.10 % de la participación de mercado de bienes raíces de oficinas de América del Norte en 2025, y este segmento se está expandiendo a una CAGR del 3.85 % hasta 2031.
- Por tipo de transacción, los alquileres representaron el 77.40% de la actividad total en 2025, mientras que las ventas son el segmento de más rápido crecimiento con una CAGR del 3.95% hasta 2031.
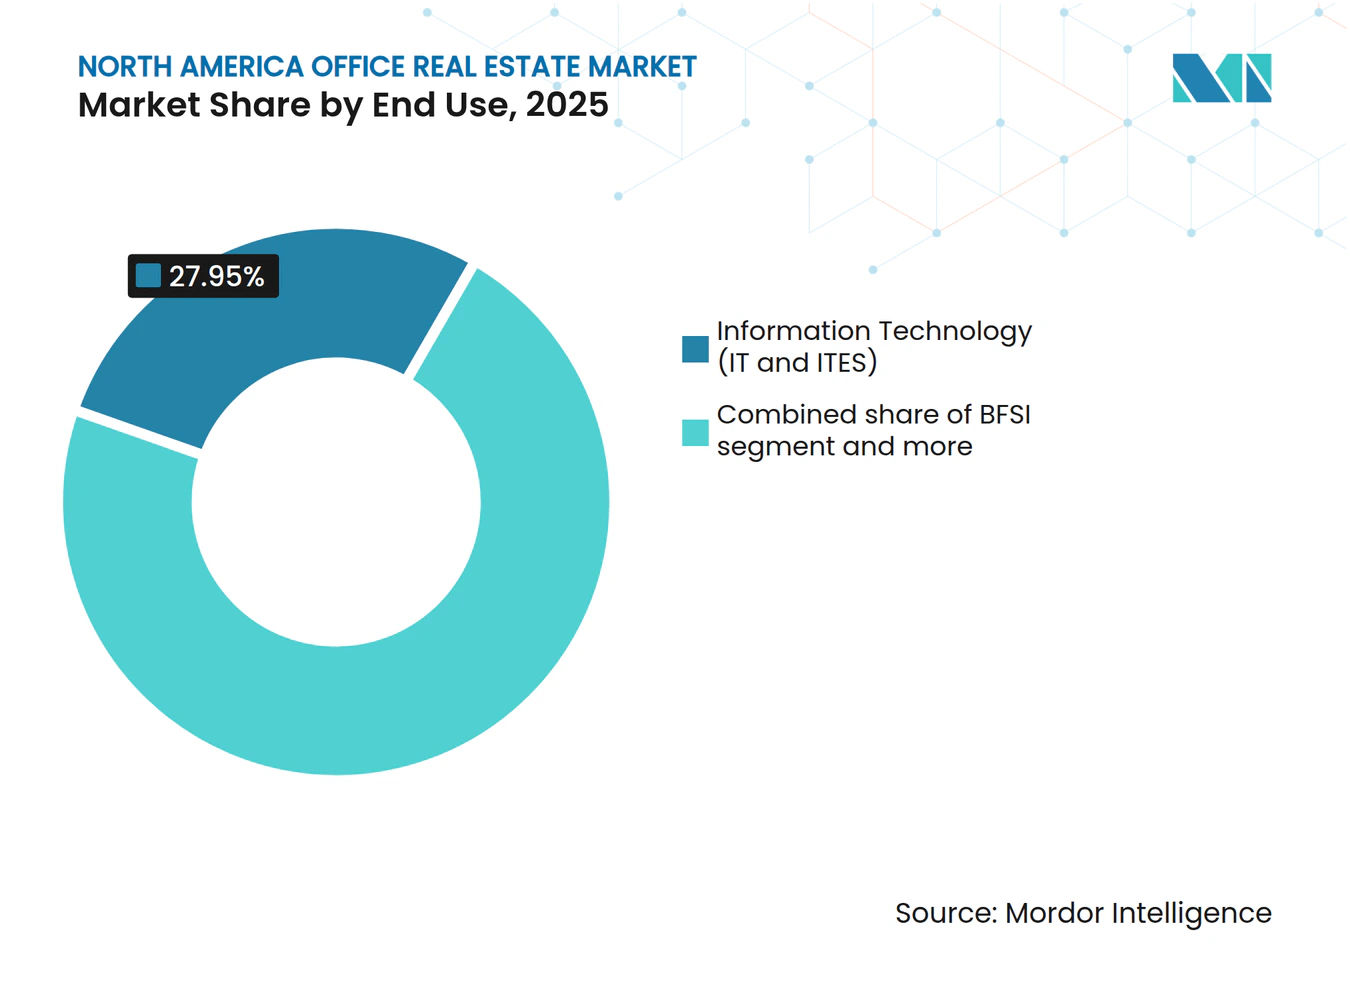
- Por uso final, la tecnología de la información representó una participación del 27.95 % del tamaño del mercado inmobiliario de oficinas de América del Norte en 2025 y se prevé que aumente a una CAGR del 4.05 % durante 2026-2031.
- Por países, Estados Unidos retuvo el 89.65% de los ingresos de 2025, mientras que se prevé que México registre la CAGR más alta, del 4.32%, durante el período previsto.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario de oficinas en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los mandatos de regreso a la oficina aumentan la demanda de arrendamiento de primera calidad | + 0.8% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Disponibilidad récord de capital para compras oportunistas de oficinas tras los recortes de tasas | + 0.6% | Norteamérica | Mediano plazo (2-4 años) |
| La tendencia de búsqueda de calidad favorece los edificios energéticamente eficientes y con abundantes comodidades | + 0.5% | Puertas de enlace globales/estadounidenses | Largo plazo (≥ 4 años) |
| Las cargas de entrenamiento de modelos de IA impulsan la conversión de existencias de grado B/C a centros de datos perimetrales | + 0.4% | Centros de datos de EE. UU. | Mediano plazo (2-4 años) |
| Los incentivos municipales de zonificación de “superposición verde” aceleran las conversiones de oficinas a viviendas | + 0.3% | núcleos urbanos de EE. UU. | Largo plazo (≥ 4 años) |
| Aumento de los fondos de crédito privados que ofrecen financiación puente para activos en dificultades | + 0.2% | Mercados secundarios de América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El regreso a la oficina exige el levantamiento del arrendamiento premium
Grandes empleadores como Amazon, Starbucks e IBM restablecieron las normas de asistencia de cuatro a cinco días en 2024, lo que obligó al 75 % del personal administrativo estadounidense a trabajar por debajo de los objetivos de presencia en la oficina. Los inquilinos ahora se concentran en torres de primera clase, donde la ventilación de alta gama, las certificaciones de bienestar y las comodidades vibrantes ayudan a justificar los desplazamientos. Los 100 contratos de arrendamiento más grandes promediaron 288,834 pies cuadrados, un 8 % más interanual, con el 68 % estructurado como renovaciones para asegurar la certeza de los costos. Los inquilinos del sector de servicios financieros dominaron las ofertas de alquileres altos en Manhattan, consiguiendo el 64 % de los contratos de arrendamiento superiores a USD 100 por pie cuadrado y casi triplicando los contratos superiores a USD 200 por pie cuadrado. Los empleadores con políticas de asistencia establecidas reportan una menor rotación de personal en comparación con sus pares que trabajan completamente en remoto, lo que refuerza las señales de demanda de espacio premium.
Aumento de capital para compras oportunistas de oficinas tras los recortes de tasas
La flexibilización de la política monetaria ha reactivado la cartera de operaciones para inversores con un alto nivel de capital. Solo los gigantes del crédito privado acumularon más de 40 42 millones de dólares destinados a deuda de oficinas puente-central, liderada por la cartera de 30 70 millones de dólares de KKR. Los activos en dificultades se negocian entre un 3.6 % y un 2024 % por debajo del coste de reposición, especialmente en las áreas metropolitanas secundarias de EE. UU., donde los bancos locales redujeron los préstamos. Monarch Capital Partners invirtió 929 millones de dólares en inversiones oportunistas hasta abril de 2025, beneficiándose de un límite de vencimiento de hipotecas comerciales de 84.7 2024 millones de dólares hasta XNUMX. Los REIT incorporaron XNUMX XNUMX millones de dólares de capital nuevo en XNUMX para buscar oportunidades similares.
Vuelo hacia la calidad, hacia edificios con abundantes servicios ecológicos
Las normas híbridas dejan al espacio comercial luchando, pero las torres de primera categoría registraron una absorción neta positiva de 49 millones de pies cuadrados entre 2020 y 2024, mientras que las no de primera categoría perdieron 170 millones de pies cuadrados. Los alquileres efectivos para Clase A+/A aumentaron un 5.2 % desde 2023 y ahora exigen primas del 84 % sobre las acciones B/C. Las próximas regulaciones, como la Ley Local 97 de Nueva York, que impone tarifas de carbono de 268 USD por tonelada a partir de 2025, aumentan la urgencia de los propietarios por descarbonizar [1] Oficina del Alcalde de la Ciudad de Nueva York para el Clima y la Justicia Ambiental, “Ley de Movilización Climática: Ley Local 97”, NYC Accelerator, accelerator.nyc.
Actualizaciones impulsadas por IA que convierten oficinas de grado B/C en centros de datos perimetrales
El aumento vertiginoso de las cargas de entrenamiento de IA requiere computación de baja latencia cerca de los usuarios. Las oficinas vacías con suministro eléctrico estable y rutas de fibra óptica son las principales candidatas para la conversión, lo que reduce el tiempo de entrega en comparación con las construcciones desde cero. Prologis ha reconvertido estructuras de almacén en espacios preparados para datos en las afueras de Chicago, destacando el acceso a la energía como un factor clave. Las modernizaciones del edge alivian simultáneamente el exceso de oferta en submercados de bajo rendimiento y satisfacen la creciente demanda de centros de datos, con inversores que arbitran la ubicación y la capacidad eléctrica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La adopción persistente del trabajo híbrido reduce la absorción neta | -0.9% | América del Norte (metros con gran presencia tecnológica) | Largo plazo (≥ 4 años) |
| Muro de refinanciación elevado y normas más estrictas para los préstamos bancarios | -0.7% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Herramientas de planificación del lugar de trabajo con inteligencia artificial generativa que optimizan el uso del espacio y reducen el espacio ocupado | -0.4% | Global (primeros usuarios de tecnología y finanzas) | Mediano plazo (2-4 años) |
| Mandatos locales de rendimiento energético que penalizan los activos más antiguos | -0.3% | Principales metrópolis de EE. UU. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Trabajo híbrido persistente que reduce la absorción neta
El trabajo híbrido se estabilizó en una adopción del 80% incluso cuando los mandatos se intensificaron, con una utilización real de oficinas en EE. UU. que promedió solo el 38% de la capacidad en 2024. Las organizaciones redujeron el número de puestos en un 15% por persona, apuntando a espacios un 25% más pequeños a través de índices de compartición superiores a 1.5:1. La vacante subió al 19% para el primer trimestre de 2025, el más alto desde principios de la década de 1990 [2] Oficina de Responsabilidad Gubernamental de EE. UU., “Bienes raíces comerciales: tendencias, riesgos y esfuerzos de supervisión federal”, GAO, gao.gov . Casi la mitad de los empleados encuestados renunciarían antes que regresar a tiempo completo, valorando la flexibilidad a un aumento salarial del 8%. Estos cambios deprimen permanentemente la absorción de espacio genérico, inclinando la demanda hacia ubicaciones más pequeñas y de mayor calidad.
Muro de refinanciación en medio de préstamos bancarios más restrictivos
Más de 1.2 billones de dólares en hipotecas comerciales estadounidenses vencerán para 2025, y las oficinas representan el 17 % de la carga. Los bancos regionales, que poseen el 75 % de estos préstamos, redujeron las nuevas originaciones debido a que la fuga de depósitos y los mayores costos de financiamiento afectaron los balances. La morosidad de los CMBS de oficinas aumentó al 5.07 % a principios de 2024, y solo el 10 % de los préstamos con vencimiento se liquidaron a término. Los prestatarios se enfrentan a obstáculos conservadores de relación préstamo-valor y nuevos requisitos de capital que muchos no pueden cumplir, lo que desencadena extensiones de préstamos y operaciones con descuento.
Análisis de segmento
Por grado de construcción: Las torres premium dominan un paisaje bifurcado
Los espacios de Grado A captaron el 47.10 % de la cuota de mercado inmobiliario de oficinas de Norteamérica en 2025 y siguen liderando las tendencias de absorción a medida que los inquilinos se consolidan en entornos modernos y tecnológicos. Las torres prime registraron una superficie de arrendamiento positiva de 49 millones de pies cuadrados, frente a una pérdida de 170 millones de pies cuadrados en las categorías no prime. El precio promedio de las rentas solicitadas en Grado A supera al de las clases bajas en un 84 %, lo que refleja servicios superiores y credenciales ESG. Las empresas de servicios financieros firmaron el 64 % de las rentas superiores a USD 100 en Manhattan, lo que limita aún más la oferta en el segmento superior.
Las brechas competitivas se ampliarán a lo largo de la década. El segmento de mayor crecimiento —activos ultra prime con certificación ESG— debería registrar una tasa de crecimiento anual compuesta (TCAC) del 3.85%, respaldada por regímenes de penalización de carbono como la Ley Local 97, que elevan el valor de las acciones que cumplen con las normas. La tasa de desocupación dentro del grupo AAA de Toronto, por ejemplo, se sitúa en el 7.2%, frente al 18% en toda la ciudad. Las inversiones en tecnología para edificios inteligentes, servicios de bienestar y resiliencia energética in situ consolidarán el poder de fijación de precios de los propietarios en este nivel, mientras que los edificios más antiguos se encaminan hacia la reconversión o la revalorización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de transacción: Predominan los alquileres, pero se aceleran las ventas oportunistas
Los contratos de alquiler representaron el 77.40% del volumen de 2025, lo que indica la preferencia de las empresas por la flexibilidad mientras perfeccionan sus políticas híbridas. Las renovaciones de contratos de alquiler dominaron la actividad de alto valor, representando el 68% de las 100 principales operaciones, ya que los inquilinos lograron condiciones favorables sin interrupciones por la reubicación. El tamaño del mercado inmobiliario de oficinas de Norteamérica vinculado al arrendamiento debería crecer moderadamente, ya que los inquilinos priorizan espacios más pequeños pero de mayor calidad.
Las transacciones de venta, aunque representan una proporción menor, registran la mayor tasa de crecimiento anual compuesta (TCAC) del 3.95 % entre 2026 y 2031, impulsada por oportunidades de compra con descuento y una deuda más barata tras la reducción de tipos de interés. Los fondos de crédito privado y los REIT de capital están movilizando capital récord para recapitalizar propiedades que no pueden refinanciarse. Entre las medidas más destacadas se encuentra el canje de bonos con vencimiento en 2025 por nuevos bonos con vencimiento en 8 al 2030 % por parte de Office Properties Income Trust para reforzar la liquidez. Los incentivos municipales para la conversión también están generando un nuevo flujo de operaciones fuera de la dicotomía entre alquiler y compra, lo que complica las decisiones de asignación de capital.
Por uso final: el sector tecnológico transforma la física de la demanda
Las tecnologías de la información representaron el 27.95 % de los arrendamientos en 2025 y representan la tasa de crecimiento anual compuesta (TCAC) más rápida hasta 4.05, del 2031 %, según CBRE. Los usuarios de tecnología siguen firmando contratos de arrendamiento de gran volumen (29 de los 100 principales en 2024), pero también lideran la eficiencia impulsada por IA, lo que impulsa la modernización de los centros de datos edge. Aproximadamente el 43 % de las empresas implementan IA para el análisis de la gestión del espacio, lo que optimiza las métricas de utilización. Por lo tanto, el tamaño del mercado inmobiliario de oficinas de Norteamérica vinculado a TI se dividirá entre espacios de trabajo convencionales e infraestructuras de datos de alta potencia dentro de estructuras urbanas.
Los inquilinos del sector de servicios financieros siguen siendo cruciales. Dominan el arrendamiento de lujo y buscan con urgencia ubicaciones con certificación ecológica para cumplir con los objetivos de Alcance 3, lo que beneficia a los propietarios de torres LEED Platino. Las empresas de servicios profesionales mantienen una presencia híbrida con áreas de colaboración elevadas, mientras que las empresas de ciencias de la vida y energía buscan desarrollos especializados resistentes a la comoditización. Esta diversificación protege a los propietarios con carteras de uso mixto de las fluctuaciones sectoriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado inmobiliario de oficinas en Estados Unidos
Estados Unidos mantuvo el 89.65% del gasto en el mercado inmobiliario de oficinas de Norteamérica para 2025, impulsado por la densidad de empresas y un creciente impulso al regreso a la oficina. Manhattan continuó superando las expectativas: 28 contratos de arrendamiento superaron los 200 USD por pie cuadrado en 2024, casi el triple del volumen de 2023. Sin embargo, la recuperación es desigual; las áreas metropolitanas del Cinturón del Sol, como Miami, registraron un aumento de los alquileres, mientras que los valores de San Francisco cayeron un 18% debido al persistente teletrabajo en el sector tecnológico. Regulaciones como la exención fiscal de 467 millones de dólares de la ciudad de Nueva York y la Ley Local 97 influyen en la economía del reposicionamiento de activos, y un muro de refinanciación de 929 000 millones de dólares se cierne sobre los mercados secundarios estadounidenses.
Mercado inmobiliario de oficinas de Canadá
Canadá representa la segunda porción más grande del mercado inmobiliario de oficinas de Norteamérica. Toronto registró una absorción positiva de 650,000 pies cuadrados en 2024, su primer aumento anual desde 2019, pero la tasa de desocupación nacional total alcanzó el 18.3%. La construcción se encuentra en su nivel más bajo en 20 años, lo que indica una pausa en la oferta mientras se aceleran las conversiones. El plan de incentivos de Calgary busca retirar 6 millones de pies cuadrados de oficinas excedentes para 2031, lo que ofrece un modelo que otras ciudades canadienses podrían emular.
Mercado inmobiliario de oficinas en México
México es la geografía con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.32% hasta 2031, gracias a la deslocalización que impulsa una inversión extranjera directa (IED) récord de USD 36 mil millones en 2023. La demanda de oficinas en Monterrey, Guadalajara y Ciudad de México depende de las necesidades administrativas de manufactura y del creciente comercio transfronterizo, que alcanzó los USD 286 mil millones tan solo con Texas en 2022. Los corredores industriales del norte muestran una tasa de desocupación inferior al 2% tras una ola de nuevas construcciones, y las ampliaciones de aeropuertos refuerzan la narrativa de crecimiento. Los problemas persistentes relacionados con el agua y la seguridad requieren una suscripción ajustada al riesgo, pero los incentivos políticos y la ubicación estratégica mantienen a México en el radar de los inversores.
Panorama regulatorio
La regulación que afecta al sector inmobiliario de oficinas en Norteamérica está cada vez más ligada a la transparencia en la utilización del espacio y a la eficiencia en la superficie ocupada, especialmente para las entidades gubernamentales. En Estados Unidos, el marco de informes de ocupación y utilización de la Ley USE IT ha impulsado a la Administración de Servicios Generales (GSA) a publicar datos iniciales de utilización a nivel gubernamental en marzo de 2026, utilizando un umbral de utilización del 60 % para las agencias sujetas a la Ley CFO. Esto está influyendo en la forma en que las agencias federales comparan el espacio arrendado con el propio y optimizan sus carteras.
También se están endureciendo las políticas en torno a los estándares de diseño de espacios de trabajo y el rendimiento de los edificios. En junio de 2026, la GSA emitió la Directiva OAS 7005.1B, que establece una meta de utilización interna del 80 % y un límite de asignación de espacio total de 150 pies cuadrados utilizables por persona para futuros proyectos de espacios de trabajo internos. Esto refuerza la densificación y la planificación flexible en los centros de demanda federales. En cuanto al rendimiento energético, el Departamento de Energía de EE. UU. tomó medidas en mayo de 2026 para poner fin a la suspensión de la fecha de cumplimiento de la Regla de Energía Limpia para ciertos edificios federales nuevos o renovados en gran medida, lo que aumenta la presión para la electrificación y las mejoras de eficiencia que pueden extenderse al gasto de capital de los propietarios cerca de los grupos de inquilinos federales. En Canadá, Servicios Públicos y Adquisiciones de Canadá ha estado ejecutando un programa plurianual de optimización de la cartera de oficinas, que incluye un plan publicado de 10 años dirigido a reducciones importantes en la huella administrada por PSPC y políticas más estrictas de presencia en la oficina en 2026. El resultado es una demanda desigual a corto plazo en la absorción impulsada por el gobierno en las áreas metropolitanas.
Análisis de la cadena de valor
La cadena de valor del mercado inmobiliario de oficinas en Norteamérica comienza con la adquisición de terrenos y la formación de capital, para luego pasar al desarrollo o la reestructuración (promotores, arquitectos e ingenieros, y contratistas generales), seguido del arrendamiento y las operaciones (intermediación, administración de propiedades o instalaciones, y proveedores de sistemas de construcción). La secuencia finaliza con la gestión de activos, la refinanciación y la venta. La bifurcación del mercado está orientando la actividad hacia dos vías de ejecución: (i) nueva construcción de alta gama o reestructuraciones importantes con características de alta especificación en instalaciones mecánicas, eléctricas y de fontanería (MEP), bienestar y eficiencia energética que favorecen el arrendamiento de espacios de calidad, y (ii) reutilización adaptativa que transforma espacios obsoletos de categoría B/C en usos alternativos, con vías de conversión de oficinas a viviendas influenciadas por los incentivos municipales analizados en el informe.
La entrega se ha vuelto más sensible a la logística de adquisiciones y construcción debido a las limitaciones de mano de obra especializada (especialmente en instalaciones electromecánicas), las restricciones en la disponibilidad de servicios públicos y energía para mejoras de electrificación y resiliencia, y los plazos de entrega prolongados para equipos críticos. Los grandes contratistas están respondiendo reforzando las capacidades de la cadena de suministro y ampliando las alianzas directas con fabricantes para mejorar la certeza de las entregas; por ejemplo, DPR Construction ha destacado la gestión de la cadena de suministro basada en análisis y las capacidades nacionales de ejecución propia como formas de controlar la logística. Para los propietarios y promotores, la integración temprana de equipos de arquitectura, ingeniería y construcción, la contratación transparente y la programación de modernizaciones por etapas se utilizan cada vez más para gestionar la volatilidad de los costos y, al mismo tiempo, mantener los activos listos para el arrendamiento bajo mandatos de rendimiento energético más estrictos en las principales áreas metropolitanas.
Panorama competitivo
El mercado inmobiliario de oficinas de Norteamérica muestra una baja concentración; sin embargo, el poder de mercado se inclina hacia los arrendadores institucionales capaces de financiar reformas y obtener capital a bajo costo. Los REIT públicos recaudaron 84.7 millones de dólares en 2024 para adquirir activos en dificultades, reciclar activos no esenciales y modernizar sus activos esenciales con mejoras ecológicas. Boston Properties reportó 5.6 millones de pies cuadrados de nuevos arrendamientos, a pesar de haber reconocido 341 millones de dólares en deterioros, lo que ilustra la bifurcación entre activos trofeo y secundarios.
La implementación de tecnología se está convirtiendo en un factor diferenciador crucial. CBRE, Jones Lang LaSalle IP y Cushman & Wakefield implementan plataformas basadas en IA para el mantenimiento predictivo y la planificación del espacio, lo que reduce los gastos operativos y mejora la satisfacción de los inquilinos. Los propietarios que adoptan mejoras en edificios inteligentes consiguen plazos de arrendamiento más largos con los inquilinos corporativos, con el objetivo de mejorar las métricas de la experiencia de los empleados. El liderazgo en la reutilización adaptativa también está emergiendo: Brookfield y Hines se están asociando con municipios para la conversión de oficinas en viviendas que aprovechan las deducciones fiscales locales.
Los fondos de crédito privado como KKR están desintermediando a la banca tradicional, ofreciendo financiación puente a la financiación principal con diferenciales atractivos, pero con cláusulas más estrictas. Su disposición a suscribir complejos paquetes de capital ofrece a los compradores con buena capitalización una ventaja en subastas en dificultades. Los pequeños propietarios, sin escala ni capacidad de inversión de capital ESG, se ven cada vez más obligados a participar en empresas conjuntas o en ventas, lo que intensifica la competencia por los activos prime en las ciudades de acceso.
Líderes de la industria inmobiliaria de oficinas en América del Norte
Hines
Brookfield Asset Management
BXP Inc.
SL Green Realty Corp.
Vornado Realty Trust
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: BXP, Inc. contrató a Eastdil Secured para comercializar el contrato de arrendamiento del terreno en 7 Times Square, Nueva York, con precios estimados entre 700 y 750 millones de dólares. El proceso de comercialización apunta a una continua rotación de cartera por parte de los grandes REIT de oficinas para gestionar el apalancamiento y concentrar el capital en activos y mercados de mayor convicción.
- Enero de 2026: SL Green Realty Corp. y Rockpoint formaron una empresa conjunta para el edificio ubicado en 100 Park Avenue. SL Green vendió una participación del 49%, con una valoración bruta de los activos de 425 millones de dólares. Esta estructura demuestra cómo se utilizan las empresas conjuntas para generar liquidez y compartir el riesgo de refinanciación y reposicionamiento, manteniendo al mismo tiempo el control operativo y la exposición al potencial de crecimiento.
- Junio de 2025: San Francisco promulgó un Distrito de Financiamiento para la Revitalización del Centro Urbano que abarca aproximadamente 1,200 oficinas aptas para su conversión en unas 4,400 viviendas. El distrito formalizó un instrumento de financiamiento para acelerar la reconversión de oficinas en viviendas, definiendo opciones de salida y supuestos de evaluación para el inventario de menor calidad del centro.
Alcance y metodología
Los inmuebles de oficinas se refieren a la construcción de edificios con fines de arrendamiento y venta a empresas de diferentes sectores. Este informe tiene como objetivo proporcionar un análisis detallado del mercado inmobiliario de oficinas de América del Norte. Se enfoca en los conocimientos del mercado, la dinámica, las tendencias tecnológicas y las iniciativas gubernamentales del sector inmobiliario de oficinas. Además, este informe cubre la segmentación por geografía (Estados Unidos, Canadá y México) y sector (tecnología de la información (TI e ITES), manufactura, BFSI (banca, servicios financieros y seguros), consultoría y otros sectores). El informe ofrece el tamaño del mercado y las previsiones en valor (miles de millones de dólares) para todos los segmentos anteriores.
Por grado de construcción
| Grado A |
| Grado B |
| Grado C |
Por tipo de transacción
| Rentas |
| Ventas |
Por uso final
| Tecnología de la información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) |
| Consultoría empresarial y servicios profesionales |
| Otros servicios (venta minorista, ciencias de la vida, energía, legal) |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por grado de construcción | Grado A |
| Grado B | |
| Grado C | |
| Por tipo de transacción | Rentas |
| Ventas | |
| Por uso final | Tecnología de la información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) | |
| Consultoría empresarial y servicios profesionales | |
| Otros servicios (venta minorista, ciencias de la vida, energía, legal) | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado inmobiliario de oficinas en América del Norte?
El mercado está valorado en aproximadamente USD 427.49 mil millones en 2026 y se proyecta que alcance los USD 507.84 mil millones en 2031.
¿Qué tipo de construcción impulsa la demanda de arrendamiento?
Los activos de grado A representan una participación del 47.10 % en 2025 y siguen siendo el objetivo principal de los ocupantes que buscan espacios con abundantes comodidades y energéticamente eficientes.
¿Qué importancia tiene el trabajo híbrido en la configuración de la demanda?
Los modelos de trabajo híbridos siguen utilizándose en el 80% de las empresas, lo que limita la utilización media al 38% de la capacidad y presiona a las oficinas de productos básicos.
¿Por qué los inversores oportunistas están activos ahora?
Los recortes de tasas y un muro de refinanciación de 1.2 billones de dólares han creado oportunidades de compra con descuento, con fondos de crédito privados listos para desplegar capital sustancial.
¿Qué geografía está creciendo más rápido?
Se prevé que México registre una tasa de crecimiento anual compuesta (CAGR) del 4.32 % hasta 2031, ya que la deslocalización cercana atrae una inversión extranjera directa récord e impulsa los requisitos de oficinas.
¿Qué políticas municipales afectan la conversión de oficinas?
Programas como el incentivo fiscal de 467 millones de dólares de la ciudad de Nueva York y el congelamiento de impuestos “De oficina a cualquier cosa” de Washington DC están acelerando las transformaciones de oficinas a residencias para mitigar la vacancia.


