

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
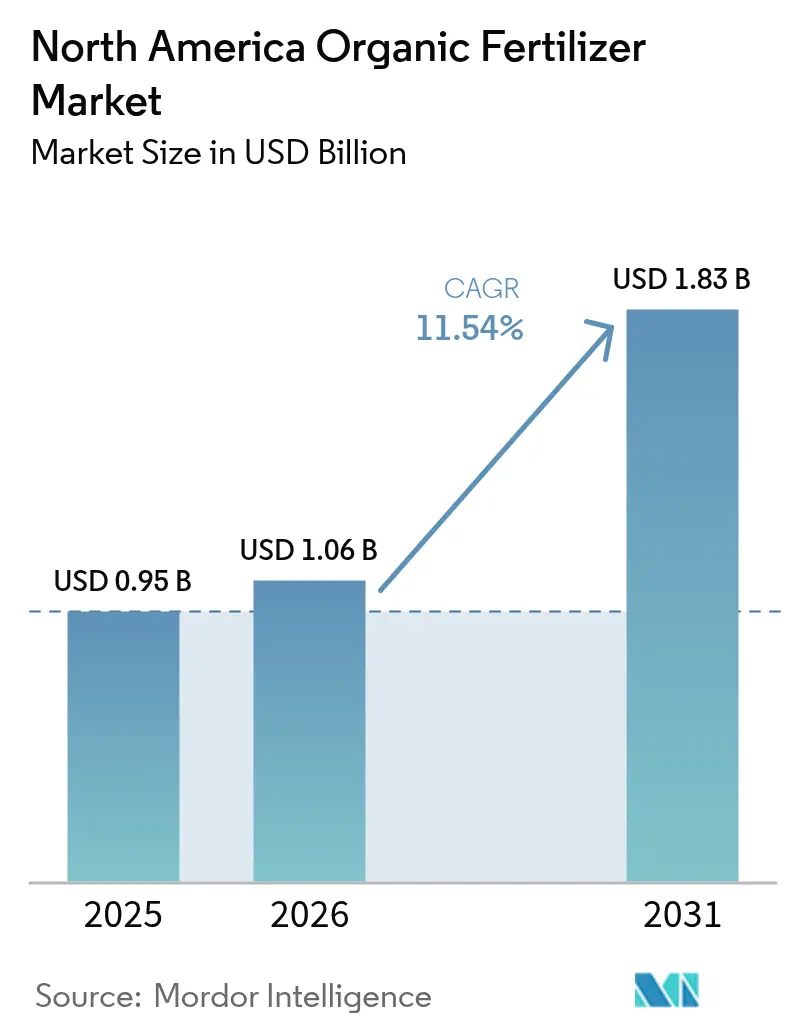
| Tamaño del mercado (2026) | USD 1.06 mil millones |
| Tamaño del mercado (2031) | USD 1.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.54% CAGR |
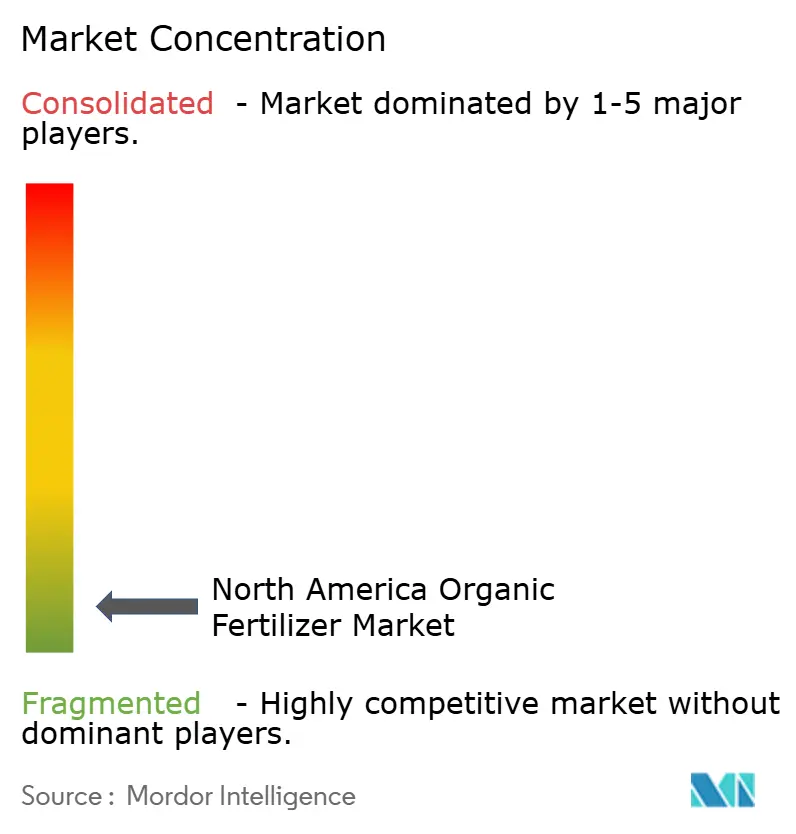
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fertilizantes orgánicos en Norteamérica por Mordor Intelligence
Se prevé que el mercado norteamericano de fertilizantes orgánicos crezca de 0.95 millones de dólares en 2025 a 1.06 millones de dólares en 2026, y que alcance los 1.83 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 11.54% entre 2026 y 2031. Este crecimiento se ve impulsado por la expansión de la superficie certificada como orgánica, el mayor uso de aplicadores líquidos de agricultura de precisión y los programas federales de créditos de carbono que premian los proyectos de conversión de estiércol. La rápida expansión de las granjas de ambiente controlado, las normativas locales sobre el digestato de residuos alimentarios y el lanzamiento de gránulos recubiertos de biopolímeros que combinan ácidos húmicos con extractos de algas están mejorando aún más la eficiencia en el uso de nutrientes e impulsando su adopción. Las inversiones, tanto de subvenciones gubernamentales como de capital privado, reducen los periodos de recuperación de la inversión para las nuevas instalaciones de compostaje y bioprocesamiento, lo que fortalece las cadenas de suministro regionales y mantiene controlados los costes de transporte. Estos factores convergentes sustentan una sólida perspectiva de demanda para el mercado norteamericano de fertilizantes orgánicos durante la próxima década.
Conclusiones clave del informe
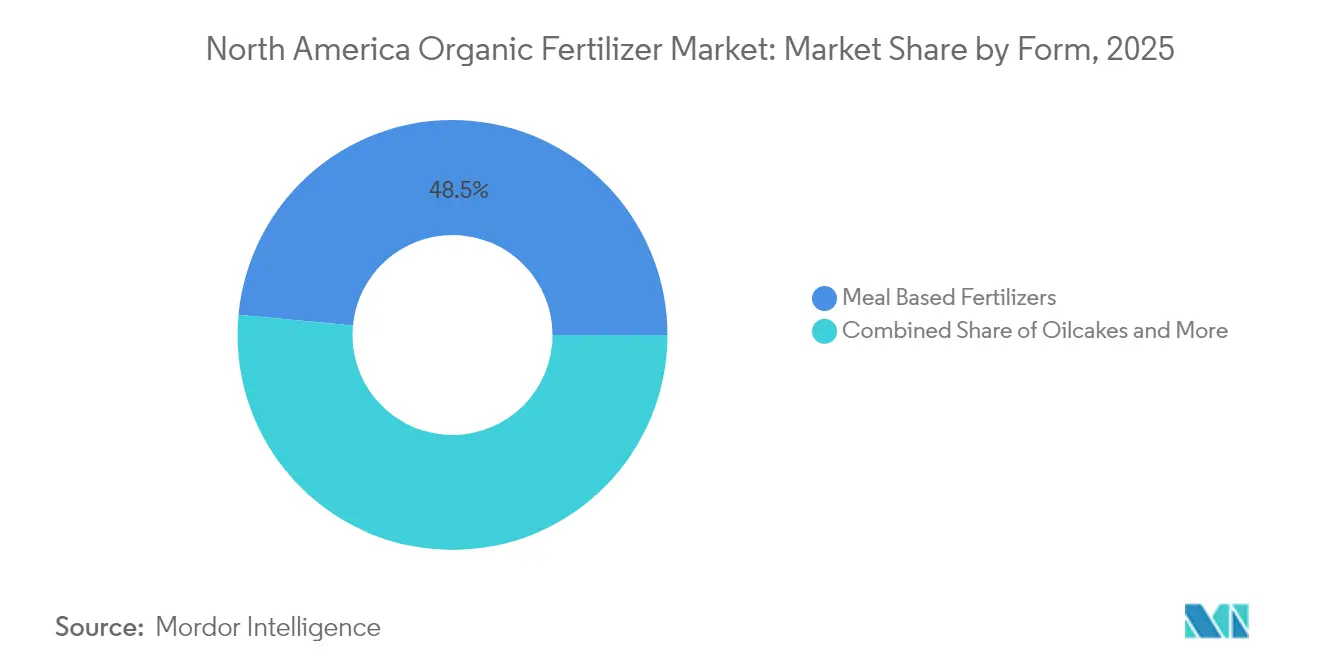
- Por forma, los productos a base de harina representaron el 48.50% de la participación de mercado de fertilizantes orgánicos de América del Norte en 2025, mientras que se proyecta que los fertilizantes a base de estiércol se expandirán a una CAGR del 11.76% hasta 2031, la más rápida entre todas las formas.
- Por tipo de cultivo, los cultivos en hileras representaron una participación del 52.10 % del tamaño del mercado de fertilizantes orgánicos de América del Norte en 2025 y están avanzando a una CAGR del 11.62 % hasta 2031.
- Geográficamente, Estados Unidos capturó el 40.85 % de la participación en los ingresos del mercado de fertilizantes orgánicos de América del Norte en 2025, mientras que registró una CAGR del 12.11 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de fertilizantes orgánicos en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de la superficie cultivada con certificación orgánica | + 2.1% | Estados Unidos, Canadá y México | Mediano plazo (2-4 años) |
| Los sistemas de aplicación de líquidos de agricultura de precisión impulsan la adopción de productos orgánicos de baja viscosidad | + 1.8% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Los programas piloto de créditos de carbono del USDA recompensan los proyectos de conversión de estiércol en fertilizantes | + 1.5% | Estados Unidos | Mediano plazo (2-4 años) |
| Ampliación rápida de la agricultura en ambiente controlado (ACE) en Estados Unidos y Canadá | + 1.3% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Los mandatos municipales de gestión del digestato de residuos alimentarios crean reservas de suministro locales | + 1.2% | Estados Unidos, provincias canadienses seleccionadas | Corto plazo (≤ 2 años) |
| Los gránulos recubiertos de biopolímero que integran ácidos húmicos con extractos de algas aumentan la eficiencia de la absorción de nutrientes. | + 2.0% | Norteamérica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la superficie cultivada con certificación orgánica
Las tierras de cultivo orgánicas certificadas siguen creciendo a medida que los agricultores cambian de productos sintéticos a insumos aprobados por el Programa Orgánico Nacional del Departamento de Agricultura de los Estados Unidos. California lidera con más de 2.13 millones de acres certificados, que generaron USD 14.0 millones en ventas de productos orgánicos durante 2024. México cuenta actualmente con 48,874 operadores certificados en los 32 estados y se beneficia de un acuerdo de equivalencia con Canadá vigente hasta 2027. Cada nuevo acre requiere nutrientes incluidos en el Instituto de Revisión de Materiales Orgánicos (ORRI), lo que canaliza la demanda predecible hacia los proveedores del mercado norteamericano de fertilizantes orgánicos. Las normas estructuradas también protegen a los productores que cumplen con las normas de las importaciones de menor calidad, lo que favorece la fijación de precios superiores.
Los sistemas de aplicación de líquidos de agricultura de precisión impulsan la adopción de productos orgánicos de baja viscosidad
En más del 60% de las hectáreas de cultivos en hileras de Norteamérica se utilizan pulverizadores de tasa variable, guía satelital y herramientas de toma de decisiones basadas en la nube. Estas plataformas funcionan mejor con líquidos orgánicos de baja viscosidad que se desplazan por las boquillas sin obstrucciones. Los datos de análisis de suelo en tiempo real guían la aplicación exacta, lo que aumenta la eficiencia en el uso de nutrientes y reduce el costo por hectárea cosechada. Dado que el equipo ya está en las fincas, los agricultores pueden cambiar a fertilizantes orgánicos compatibles sin grandes inversiones, lo que acelera su uso en el mercado norteamericano de fertilizantes orgánicos.
Los programas piloto de créditos de carbono del USDA recompensan los proyectos de conversión de estiércol en fertilizantes
El programa de Productos Básicos Climáticamente Inteligentes otorga créditos de carbono a proyectos de digestión anaeróbica y vermicompostaje que demuestran la captura de metano y la reducción del desplazamiento sintético. Central Coast Worm Farm, por ejemplo, está ampliando su capacidad a 158,000 toneladas métricas anuales tras obtener 4.2 millones de dólares en subvenciones. Los créditos y la venta de fertilizantes crean dos canales de ingresos que mejoran la rentabilidad de los proyectos, impulsando nuevas construcciones en las regiones lecheras y avícolas. A medida que se ponen en funcionamiento más instalaciones, se amplían los recursos locales de suministro y se reducen los costos logísticos, lo que impulsa el crecimiento del mercado de fertilizantes orgánicos en Norteamérica.
Gránulos recubiertos de biopolímero que integran ácidos húmicos con extractos de algas para mejorar la eficiencia de la absorción de nutrientes.
Los nuevos fertilizantes granulados encapsulan nutrientes minerales dentro de polímeros biodegradables que unen ácidos húmicos con extractos de algas de agua fría. La fracción húmica quela los micronutrientes, manteniéndolos disponibles para las plantas, mientras que los metabolitos de las algas aportan estimulantes naturales del crecimiento que mejoran la arquitectura radicular. Los ensayos de campo en hectáreas de maíz del Medio Oeste y canola canadiense muestran niveles más altos de clorofila al inicio de la temporada y una reducción del 10-15% en el nitrógeno total aplicado, en comparación con las harinas orgánicas tradicionales. Gracias a que el recubrimiento controla la liberación de humedad, los gránulos fluyen con fluidez tanto a través de los esparcidores neumáticos como de las sembradoras de precisión, en consonancia con las prescripciones de dosis variable que ya se utilizan en grandes explotaciones agrícolas. Los fabricantes posicionan el producto como un sustituto inmediato de los pellets tradicionales, lo que reduce los costos de cambio y acelera su adopción en el mercado norteamericano de fertilizantes orgánicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Análisis de nutrientes inconsistente entre lotes | -1.4% | Norteamérica | Corto plazo (≤ 2 años) |
| Vida útil corta para líquidos con alto contenido de humedad en estados más cálidos | -1.1% | Sur de Estados Unidos, México | Corto plazo (≤ 2 años) |
| Perfil de liberación lenta no adaptado a cultivos en hileras de temporada corta | -0.9% | Norte de Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Límites persistentes de metales pesados en algunos flujos de residuos reciclados | -1.3% | Norteamérica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Análisis de nutrientes inconsistente en los distintos lotes
Los fertilizantes orgánicos suelen presentar un contenido variable de nitrógeno, fósforo y potasio debido a que la composición de la materia prima cambia según la estación y el método de procesamiento. Esta inconsistencia dificulta la aplicación precisa, retrasa las aprobaciones regulatorias y obliga a realizar pruebas de laboratorio adicionales que los pequeños productores no siempre pueden costear. Sin métricas de calidad armonizadas a nivel federal y estatal, los fabricantes se enfrentan a requisitos de cumplimiento fragmentados que retrasan los lanzamientos de productos y limitan el crecimiento escalable del mercado de fertilizantes orgánicos en Norteamérica. [1] Fuente: Agencia de Protección Ambiental de EE. UU., “Estándares para lodos de depuradora”, EPA, epa.gov
Vida útil corta para líquidos con alto contenido de humedad en estados más cálidos
Las formulaciones con alto contenido de humedad se deterioran rápidamente a las temperaturas comunes en los estados del sur de EE. UU. y México. El deterioro microbiano reduce el contenido de nutrientes y obstruye las líneas de distribución, lo que impulsa a los distribuidores a optar por productos en polvo o granulados. Mantener la cadena de frío incrementa los costos, lo que erosiona la ventaja de precio de los fertilizantes orgánicos líquidos. Hasta que los productos químicos de estabilización se generalicen, este factor frenará el aumento de volumen en las subregiones más cálidas del mercado de fertilizantes orgánicos de América del Norte.
Análisis de segmento
Por forma: Dominio basado en comidas anclado en una calidad constante
Los productos a base de harinas representaron el 48.50 % de las ventas totales en 2025, la mayor participación en el mercado de fertilizantes orgánicos de Norteamérica, gracias a que los ingredientes esterilizados al vapor producen perfiles nutricionales predecibles que superan las auditorías regulatorias. El procesamiento elimina patógenos y prolonga la vida útil, lo que brinda a los distribuidores confianza en la planificación del inventario. Los fabricantes mezclan harina de soja, harina de huesos y harina de plumas para personalizar las curvas de liberación de nitrógeno que se ajustan a las prescripciones de la agricultura de precisión. Los fertilizantes a base de estiércol presentan el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.76 %, gracias a que las normativas municipales sobre digestato y los proyectos de compostaje en las explotaciones agrícolas proporcionan un flujo constante de materia prima. Las inversiones en tecnología, como las pilas estáticas de aire forzado y la inoculación con biocarbón, minimizan el olor y aceleran la maduración, cerrando la brecha de calidad con las harinas. Subcategorías emergentes, como los pellets mejorados con biocarbón y los polvos de microalgas, encuentran una demanda nicho entre los operadores de horticultura de alto valor que buscan enmiendas ricas en carbono. Las innovaciones en el segmento de formularios lo convierten en un campo de batalla clave para los proveedores que buscan aumentar su participación en el mercado de fertilizantes orgánicos de Norteamérica.
Se prevé que el valor del mercado norteamericano de fertilizantes orgánicos para productos a base de harinas crezca de forma sostenida hasta 2031, lo que pone de relieve la creciente importancia de este segmento en las rotaciones de cultivos en hileras, donde la fiabilidad y la consistencia se priorizan sobre la densidad de nutrientes. Los productores destacan las formulaciones listas para auditorías que reducen la carga de documentación bajo la certificación orgánica. Paralelamente, las líneas basadas en estiércol se benefician de las ventajas de coste, donde los desechos ganaderos locales ofrecen costes negativos de materia prima y un aumento de los créditos de carbono. Las tortas oleaginosas, encabezadas por los productos de semillas de neem y ricino, mantienen su nicho en los cultivos de frutas y frutos secos de especialidad, gracias a que la lenta liberación de nitrógeno se adapta a los largos ciclos de cultivo. Los procesadores continúan ampliando su capacidad a medida que las subvenciones de CalRecycle liberan 130 millones de dólares estadounidenses para infraestructura de materia prima a fertilizante en California, lo que aumenta la oferta total disponible para el mercado norteamericano de fertilizantes orgánicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cultivo: los cultivos en hileras proporcionan escala y impulso
Los cultivos en hileras, principalmente maíz, soja y trigo, consumieron el 52.10 % del valor en 2025 y mantendrán su liderazgo con una tasa de crecimiento anual compuesta (TCAC) del 11.62 % hasta 2031, gracias a tecnologías mejoradas de fijación biológica de nitrógeno. El seguro federal de cosechas ahora reconoce las prácticas orgánicas, lo que reduce el riesgo y fomenta la transferencia de superficie cultivada. Los equipos de precisión de los productores de materias primas distribuyen los costos fijos entre miles de hectáreas, lo que hace que los insumos orgánicos sean competitivos en costos por bushel.
Los cultivos hortícolas aportan un menor tonelaje, pero alcanzan precios superiores, ya que los productores buscan insumos sin residuos que cumplan con los estándares de exportación y venta minorista. Los arándanos, la lechuga y los tomates de invernadero con certificación orgánica alcanzan precios superiores que justifican la adopción de fertilizantes orgánicos a pesar de los mayores costos unitarios. Los cultivos comerciales, como los granos especiales y las legumbres, registran un crecimiento moderado, ya que los compradores por contrato estipulan credenciales orgánicas para un procesamiento de valor añadido. Cada grupo de cultivos presenta necesidades únicas de sincronización de nutrientes, lo que impulsa a los fabricantes a ampliar sus carteras. Las ofertas personalizadas ayudan a las empresas a ganar participación en el mercado norteamericano de fertilizantes orgánicos, donde las fórmulas universales ya no son suficientes.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de fertilizantes orgánicos de Estados Unidos y Canadá
Estados Unidos generó el 40.85 % de los ingresos regionales en 2025 y se encamina a una tasa de crecimiento anual compuesta (TCAC) del 12.11 % hasta 2031, la más rápida entre los mercados nacionales. Nuevas subvenciones a la producción nacional por valor de 32 millones de dólares estadounidenses han reducido las barreras de entrada para los pequeños compostadores, mientras que los clústeres orgánicos de alta densidad en California, Washington y Nueva York garantizan la demanda local. Tan solo el estado de California mantiene más de 2.13 millones de acres certificados, lo que sustenta una sólida demanda de insumos premium en las cadenas de suministro de productos frescos. Canadá ocupa el segundo lugar en valor, gracias al continuo reconocimiento mutuo de estándares con México y Estados Unidos, lo que reduce la redundancia de pruebas y agiliza los envíos transfronterizos.
Mercado mexicano de fertilizantes orgánicos
La inversión continua en agricultura de ambiente controlado también impulsa la adopción de materia orgánica soluble en agua que puede circular en sistemas hidropónicos sin obstruir las bombas. El financiamiento gubernamental, a través de los Fideicomisos Instituidos en Relación con la Agricultura (FIRA), cubre hasta el 80 % del costo de los biofertilizantes, lo que reduce las barreras para los pequeños productores.
Mercado de fertilizantes orgánicos en las islas norteamericanas
La superficie certificada abarca zonas de café, aguacate y maíz, lo que garantiza una amplia demanda. La aprobación continua de Certimex, organismo de certificación, por parte de la Unión Europea asegura los canales de exportación y refuerza el cumplimiento de los estrictos estándares de nutrientes. El resto de América del Norte comprende economías insulares y territorios estadounidenses donde predominan los cultivos especializados. La limitada superficie cultivable concentra la demanda en formulaciones de alto valor, pero la logística de importación infla los costos de transporte, lo que ofrece a los compostadores nacionales una ventaja si logran asegurar los flujos de residuos. Si bien son pequeños en términos absolutos, estos mercados sirven como bancos de pruebas para formulaciones innovadoras que posteriormente se expandirán al mercado más amplio de fertilizantes orgánicos de América del Norte.
Panorama competitivo
El mercado norteamericano de fertilizantes orgánicos sigue estando muy fragmentado. Cedar Grove Composting Inc., EB Stone and Sons Inc., Sustane Natural Fertilizer, The Espoma Company y California Organic Fertilizers Inc. representaron en conjunto una participación limitada en los ingresos de 2024, lo que subraya la ausencia de marcas nacionales dominantes. Cada una opera con un enfoque distinto en las materias primas: compost de residuos verdes, mezclas de suelos especiales, biosólidos municipales, comidas envasadas para el consumidor y líquidos orgánicos, por lo que la superposición directa entre ellas sigue siendo limitada.
Cedar Grove Composting Inc. opera grandes túneles dentro de recipientes cerca de Seattle y ha adoptado camiones recolectores híbridos eléctricos que reducen el consumo de combustible en un 25%, a la vez que disminuyen los costos de transporte de materia prima. EB Stone and Sons Inc. finalizó una nueva línea de mezcla orgánica para macetas en Dixon, California, para satisfacer la demanda de los centros de jardinería de la Costa Oeste y acortar los plazos de entrega. Sustane Natural Fertilizer amplió su planta de Cannon Falls, Minnesota, en 2024, elevando su capacidad de pellets de biosólidos secos a 80,000 toneladas métricas al año e incorporando una línea dedicada a gránulos 8-2-4 para aplicadores de cultivos en hileras. Estos cambios de capacidad consolidan las ventajas de escala local, pero mantienen diluida la participación regional general.
La empresa Espoma invirtió en un kit de análisis de suelo en línea y un portal de recomendaciones en 2025 para que los compradores minoristas puedan encontrar fertilizantes Bio-tone compatibles con las necesidades nutricionales específicas de cada cultivo, mejorando así la fidelidad de la marca. California Organic Fertilizers Inc. introdujo a principios de 2024 un hidrolizado de pescado líquido 5-1-5, certificado por el Instituto de Revisión de Materiales Orgánicos (ORRI), que se aplica a pulverizadores de tasa variable, satisfaciendo así las necesidades de compatibilidad con la agricultura de precisión. En general, las empresas se alían con fabricantes de equipos y plataformas agronómicas digitales para demostrar el retorno de la inversión (ROI), un factor clave para los productores de grandes superficies. Por lo tanto, el mercado competitivo premia la innovación en el procesamiento, la formulación de productos y la aplicación basada en datos, más que el mero volumen de producción.
Líderes de la industria de fertilizantes orgánicos de América del Norte
Fertilizantes Orgánicos de California Inc.
Cedar Grove Compostaje Inc.
EBStone & Sons Inc.
Suståne Natural Fertilizer Inc.
La Compañía Espoma
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: Nitricity, empresa estadounidense de tecnología agrícola, ha recaudado 50 millones de dólares para expandir su tecnología que transforma los residuos de almendras en fertilizante orgánico. Esta financiación facilitará su crecimiento en Norteamérica e internacionalmente para ofrecer soluciones de fertilizantes sostenibles y de origen local. La iniciativa responde a la creciente demanda de agricultura orgánica y regenerativa en la región.
- Agosto de 2024: Solugen Global ha desarrollado Azogen 5-0-0, un fertilizante nitrogenado líquido, apto para la agricultura ecológica, elaborado a partir de estiércol de cerdo. El producto está dirigido a productores de frutas y hortalizas en EE. UU. y se presentará en la Cumbre de Productores Ecológicos de 2024.
Alcance del informe sobre el mercado de fertilizantes orgánicos de América del Norte
El informe del mercado de fertilizantes orgánicos de Norteamérica está segmentado por tipo (estiércol, fertilizantes a base de harina y tortas oleaginosas), tipo de cultivo (cultivos comerciales, hortícolas y cultivos en hileras) y ubicación geográfica (Estados Unidos, Canadá y México). Los pronósticos del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Formulario
| Estiércol |
| Fertilizantes a base de harina |
| tortas de aceite |
| Otro fertilizante orgánico |
Tipo de cultivo
| Cultivos de efectivo |
| Cultivos Hortícolas |
| cultivos en hileras |
País
| Canada |
| Mexico |
| Estados Unidos |
| Resto de américa del norte |
| Formulario | Estiércol |
| Fertilizantes a base de harina | |
| tortas de aceite | |
| Otro fertilizante orgánico | |
| Tipo de cultivo | Cultivos de efectivo |
| Cultivos Hortícolas | |
| cultivos en hileras | |
| País | Canada |
| Mexico | |
| Estados Unidos | |
| Resto de américa del norte |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- TASA DE DOSIS PROMEDIO - La tasa de aplicación promedio es el volumen promedio de fertilizantes orgánicos aplicados por hectárea de tierra agrícola en la región/país respectivo.
- TIPO DE CULTIVO - El tipo de cultivo incluye cultivos en hileras (cereales, legumbres, semillas oleaginosas), cultivos hortícolas (frutas y hortalizas) y cultivos comerciales (cultivos de plantación, cultivos de fibra y otros cultivos industriales).
- FUNCIÓN - La función de nutrición de los cultivos de los productos biológicos agrícolas consiste en varios productos que proporcionan nutrientes esenciales para las plantas y mejoran la calidad del suelo.
- TIPO - Se aplican fertilizantes orgánicos para proporcionar nutrientes esenciales a los cultivos y mejorar la calidad del suelo.
| Palabra clave | Definición |
|---|---|
| Cultivos comerciales | Los cultivos comerciales son cultivos no consumibles que se venden en su totalidad o en parte para fabricar productos finales y obtener ganancias. |
| Manejo Integrado de Plagas (MIP) | El MIP es un enfoque sostenible y respetuoso con el medio ambiente para controlar las plagas en diversos cultivos. Implica una combinación de métodos, incluidos controles biológicos, prácticas culturales y uso selectivo de pesticidas. |
| Agentes de biocontrol bacteriano | Bacterias utilizadas para controlar plagas y enfermedades en los cultivos. Actúan produciendo toxinas dañinas para las plagas objetivo o compitiendo con ellas por nutrientes y espacio en el entorno de cultivo. Algunos ejemplos de agentes de biocontrol bacteriano comúnmente utilizados incluyen Bacillus thuringiensis (Bt), Pseudomonas fluorescens y Streptomyces spp. |
| Producto fitosanitario (PPP) | Un producto fitosanitario es una formulación que se aplica a los cultivos para protegerlos de plagas, como malezas, enfermedades o insectos. Contienen una o más sustancias activas con otros coformulantes como disolventes, vehículos, material inerte, agentes humectantes o adyuvantes formulados para brindar una eficacia óptima del producto. |
| patógeno | Un patógeno es un organismo que causa una enfermedad a su huésped, con la gravedad de los síntomas de la enfermedad. |
| Parasitoides | Los parasitoides son insectos que ponen sus huevos sobre o dentro del insecto huésped, y sus larvas se alimentan del insecto huésped. En la agricultura, los parasitoides se pueden utilizar como una forma de control biológico de plagas, ya que ayudan a controlar el daño de las plagas a los cultivos y disminuyen la necesidad de pesticidas químicos. |
| Nematodos Entomopatógenos (EPN) | Los nematodos entomopatógenos son gusanos redondos parásitos que infectan y matan plagas liberando bacterias de su intestino. Los nematodos entomopatógenos son una forma de agentes de biocontrol utilizados en la agricultura. |
| Micorriza vesicular-arbuscular (VAM) | Los hongos VAM son especies de hongos micorrízicos. Viven en las raíces de diferentes plantas de orden superior. Desarrollan una relación simbiótica con las plantas en las raíces de estas plantas. |
| Agentes de biocontrol de hongos | Los agentes de biocontrol de hongos son los hongos beneficiosos que controlan las plagas y enfermedades de las plantas. Son una alternativa a los pesticidas químicos. Infectan y matan las plagas o compiten con hongos patógenos por nutrientes y espacio. |
| Biofertilizantes | Los biofertilizantes contienen microorganismos beneficiosos que mejoran la fertilidad del suelo y promueven el crecimiento de las plantas. |
| Biopesticidas | Los biopesticidas son compuestos naturales/de base biológica que se utilizan para controlar las plagas agrícolas mediante efectos biológicos específicos. |
| Depredadores | Los depredadores en la agricultura son los organismos que se alimentan de plagas y ayudan a controlar los daños causados por las plagas a los cultivos. Algunas especies de depredadores comunes utilizadas en la agricultura incluyen mariquitas, crisopas y ácaros depredadores. |
| Agentes de biocontrol | Los agentes de biocontrol son organismos vivos que se utilizan para controlar plagas y enfermedades en la agricultura. Son alternativas a los pesticidas químicos y son conocidos por su menor impacto en el medio ambiente y la salud humana. |
| Fertilizantes orgánicos | El fertilizante orgánico está compuesto de materia animal o vegetal utilizada sola o en combinación con uno o más elementos o compuestos derivados no sintéticos utilizados para la fertilidad del suelo y el crecimiento de las plantas. |
| Hidrolizados de proteínas (PH) | Los bioestimulantes a base de hidrolizados de proteínas contienen aminoácidos, oligopéptidos y polipéptidos libres producidos por hidrólisis enzimática o química de proteínas, principalmente de fuentes vegetales o animales. |
| Bioestimulantes/Reguladores del Crecimiento Vegetal (PGR) | Los bioestimulantes/reguladores del crecimiento vegetal (PGR) son sustancias derivadas de recursos naturales para mejorar el crecimiento y la salud de las plantas mediante la estimulación de los procesos vegetales (metabolismo). |
| Enmiendas del suelo | Las enmiendas del suelo son sustancias aplicadas al suelo que mejoran la salud del suelo, como la fertilidad y la estructura del suelo. |
| Extracto de algas | Los extractos de algas son ricos en micro y macronutrientes, proteínas, polisacáridos, polifenoles, fitohormonas y osmolitos. Estas sustancias estimulan la germinación de las semillas y el establecimiento de cultivos, el crecimiento total de las plantas y la productividad. |
| Compuestos relacionados con el biocontrol y/o la promoción del crecimiento (CRBPG) | Los compuestos relacionados con el biocontrol o la promoción del crecimiento (CRBPG) son la capacidad de una bacteria de producir compuestos para el biocontrol de fitopatógenos y la promoción del crecimiento de las plantas. |
| Bacterias fijadoras de nitrógeno simbióticas | Las bacterias simbióticas fijadoras de nitrógeno, como Rhizobium, obtienen alimento y refugio del huésped y, a cambio, ayudan proporcionando nitrógeno fijo a las plantas. |
| Fijación de nitrógeno | La fijación de nitrógeno es un proceso químico en el suelo que convierte el nitrógeno molecular en amoníaco o compuestos nitrogenados relacionados. |
| ARS (Servicio de Investigación Agrícola) | ARS es la principal agencia de investigación científica interna del Departamento de Agricultura de EE.UU. Su objetivo es encontrar soluciones a los problemas agrícolas que enfrentan los agricultores del país. |
| Regulaciones fitosanitarias | Las regulaciones fitosanitarias impuestas por los respectivos organismos gubernamentales controlan o prohíben la importación y comercialización de ciertos insectos, especies de plantas o productos de estas plantas para evitar la introducción o propagación de nuevas plagas o patógenos de plantas. |
| Ectomicorrizas (ECM) | La ectomicorriza (ECM) es una interacción simbiótica de hongos con las raíces alimentadoras de plantas superiores en la que tanto la planta como los hongos se benefician a través de la asociación para la supervivencia. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




