

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
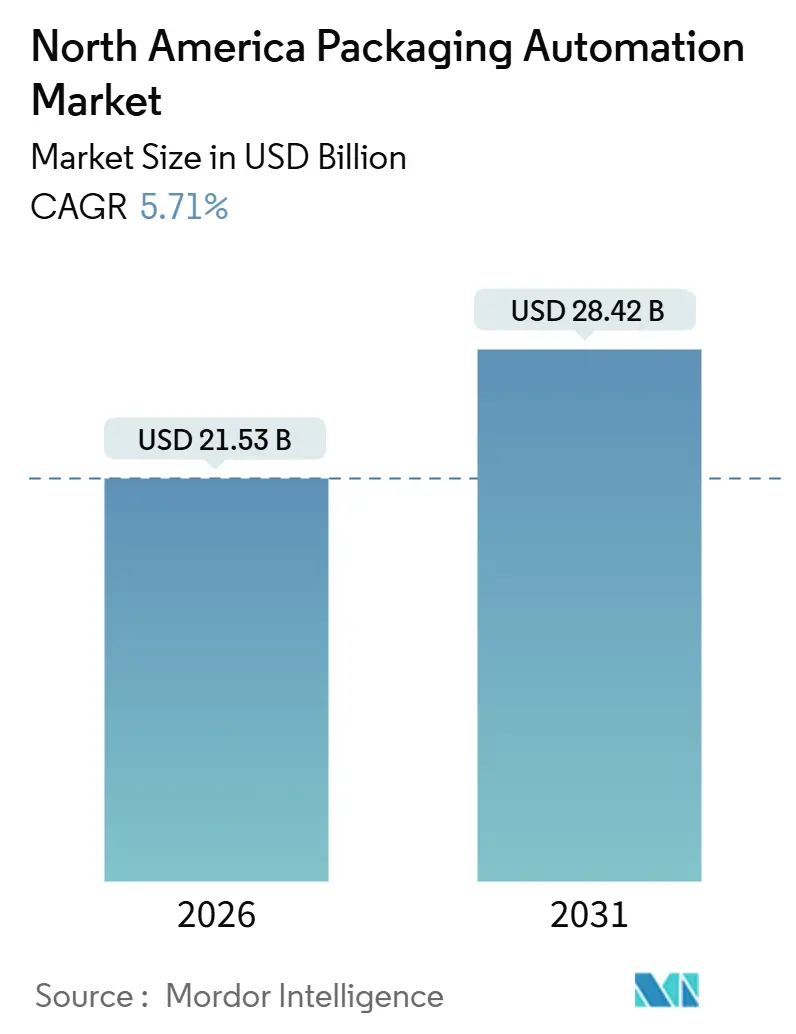
| Tamaño del mercado (2026) | USD 21.53 mil millones |
| Tamaño del mercado (2031) | USD 28.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.71% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de automatización de embalajes en América del Norte realizado por Mordor Intelligence
El tamaño del mercado de automatización de empaques en América del Norte está valorado en USD 21.53 mil millones en 2026 y se proyecta que alcance los USD 28.42 mil millones para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.71%. La escasez de mano de obra, el rápido aumento de los costos salariales y las regulaciones regulatorias están transformando la automatización, de un impulsor de la productividad a un requisito para la continuidad del negocio. Las empresas de alimentos, bebidas y farmacéuticas están modernizando sus líneas para garantizar el rendimiento cuando los turnos no pueden cubrir a todo el personal. Las mayores demandas de rendimiento, los perfiles de pedidos con SKU mixtos y los sustratos monomateriales reciclables están convergiendo para favorecer plataformas modulares servoaccionadas que almacenan docenas de recetas y permiten cambios de herramientas en 10 minutos. Los robots de paletización, los sistemas de visión colaborativa y los módulos de control de calidad con IA están superando los umbrales de costos que anteriormente limitaban su adopción a aplicaciones de gran volumen. Los programas de incentivos federales y provinciales en Canadá reducen los períodos efectivos de recuperación de la inversión, mientras que el endurecimiento de la política migratoria estadounidense mantiene la tensión en el mercado laboral, lo que sustenta la demanda de equipos. La disminución de los costos de los robots colaborativos de carga media y del software de visión y movimiento unificado están ampliando la base de compradores, lo que respalda una perspectiva de crecimiento resiliente a pesar de la alta intensidad de capital.
Conclusiones clave del informe
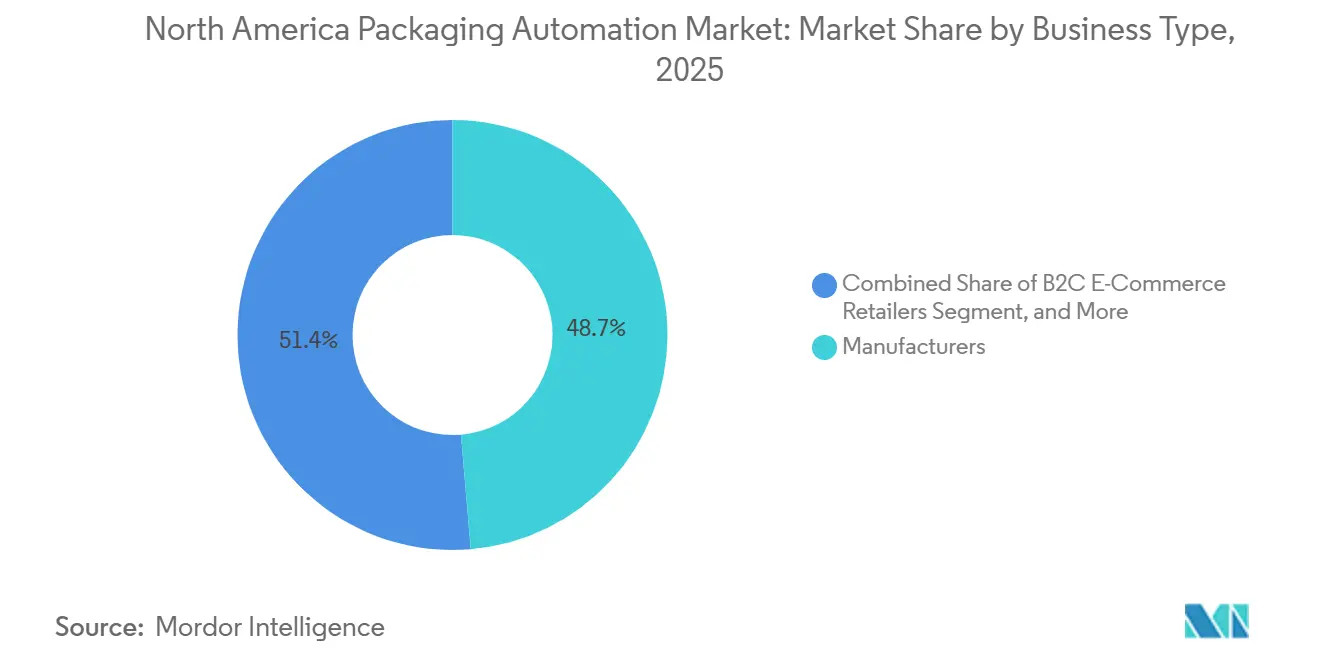
- Por tipo de negocio, los fabricantes capturaron el 48.65% de la participación de mercado de automatización de envases de América del Norte en 2025.
- Por tipo de producto, se proyecta que el tamaño del mercado de automatización de embalajes de América del Norte para equipos de paletización crecerá a una CAGR del 7.13 % entre 2026 y 2031.
- Por nivel de automatización, los sistemas totalmente automáticos capturaron el 63.31 % de la participación del mercado de automatización de envases de América del Norte en 2025.
- Se proyecta que el tamaño del mercado de automatización de envases de América del Norte para aplicaciones farmacéuticas crecerá a una CAGR del 6.89 % entre 2026 y 2031.
- Por países, Estados Unidos capturó el 73.81% de la participación del mercado de automatización de envases de América del Norte en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de automatización de envases en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez persistente de mano de obra en el sector manufacturero | + 1.2% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Necesidad de reducir el costo operativo por unidad empaquetada | + 0.9% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Aumento en el número de SKU del comercio electrónico y la omnicanalidad | + 1.4% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Cambio regulatorio hacia monomateriales reciclables | + 0.7% | Estados Unidos (liderado por California), Canadá | Mediano plazo (2-4 años) |
| El control de calidad con IA reduce el riesgo de pérdidas y retiradas de productos | + 0.8% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| El monitoreo de energía en la máquina reduce los costos de servicios públicos entre un 5% y un 15% | + 0.5% | Estados Unidos, Canadá, México | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez persistente de mano de obra en el sector manufacturero
Las vacantes de empleo en producción en plantas estadounidenses se mantuvieron cerca de niveles récord hasta 2024, mientras que los procesadores rurales se enfrentaron a una mayor competencia salarial en los centros logísticos. La menor cantidad de trabajadores inmigrantes agravó la brecha, lo que llevó a los productores a optar por robots y sistemas de visión, considerados una garantía de continuidad en lugar de una forma de reducir costos. Los proveedores de automatización ahora comercializan celdas llave en mano que reemplazan a las cuadrillas de dos turnos, pero requieren solo un operador para la supervisión, lo que inclina los cálculos del costo total de propiedad a favor de las inversiones de capital. La escasez es más aguda en los clústeres alimentarios del Medio Oeste y las provincias de las Praderas, lo que consolida la demanda de robots de selección y colocación que resistan entornos de lavado. Dado que las paradas de línea atribuibles al ausentismo se traducen en la pérdida de espacios en los estantes de los minoristas, los gerentes de planta priorizan las inversiones con la mayor rentabilidad directa en tiempo de actividad.
Aumento en el número de SKU del comercio electrónico y la omnicanalidad
Entre 2020 y 2024, los minoristas omnicanal aumentaron el número de SKU activos en dos dígitos, mientras que el tamaño de los pedidos por SKU se redujo considerablemente, lo que redujo las oportunidades económicas para la preparación manual. Los cambios que antes se producían semanalmente ahora interrumpen la producción varias veces por turno, lo que subraya el valor de la maquinaria servoaccionada y controlada por recetas, capaz de recordar cientos de parámetros al instante. Los pedidos de cajas mixtas requieren robots de paletización con visión avanzada para preparar paquetes de tamaños variables sin apilado manual. La tasa de crecimiento anual compuesta (TCAC) del 7.51 % para los minoristas de comercio electrónico B2C refleja esta necesidad de equipos ágiles que puedan prosperar en centros de microcumplimiento de 10,000 metros cuadrados.
El control de calidad con IA reduce el riesgo de pérdidas y retiradas de productos
Las plataformas de visión artificial equipadas con redes neuronales convolucionales detectan sellos rotos, etiquetas mal aplicadas y desviaciones en el nivel de llenado en tiempo real, minimizando el desperdicio y protegiendo a las marcas de costosos retiros del mercado. La guía de la FDA identifica fallas en la integridad del empaque como un desencadenante principal de retiros del mercado, con costos directos para un productor mediano que superan los USD 10 millones. [1] “Guía para la industria: Controles preventivos para alimentos para consumo humano”, Administración de Alimentos y Medicamentos de EE. UU., fda.gov La visión fija tasas en nuevas líneas que superaron el 60 % en 2024, impulsadas por aplicaciones farmacéuticas y lácteas, donde los márgenes ajustados magnifican el impacto de los productos regalados. Las técnicas de entrenamiento de imágenes sintéticas reducen los ciclos de recopilación de datos, lo que permite una implementación casi inmediata en SKU de bajo volumen y amplía la adopción a una gama más amplia de procesadores.
Cambio regulatorio hacia monomateriales reciclables
La ley SB 54 de California y el Pacto de Plásticos de EE. UU. obligan a cambiar de laminados multicapa a películas monomaterial, cada una con distintas temperaturas de termosellado y ajustes de tensión. Los fabricantes de equipos ahora suministran mordazas de sellado adaptables y medición de espesor en línea para adaptarse a tolerancias más amplias en resinas recicladas. El uso de herramientas de cambio rápido se vuelve indispensable a medida que las marcas experimentan con bolsas de fibra y películas de polietileno con un 50 % de contenido reciclado. El incumplimiento podría suponer un cierre del mercado californiano, lo que intensificaría la urgencia en todo el continente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX inicial para líneas totalmente automatizadas | -0.6% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Complejidad de integración con controles heredados | -0.4% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Validación de gastos generales para la seguridad alimentaria y farmacéutica | -0.3% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Riesgo de ciberseguridad en redes convergentes OT/IT | -0.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX inicial para líneas totalmente automatizadas
Las celdas robóticas llave en mano pueden superar los 2 millones de dólares antes de su instalación, lo que supone un obstáculo para los procesadores del mercado medio que evalúan los proyectos con horizontes de amortización de tres años. Los plazos de entrega prolongados de 18 meses exponen a los compradores a la volatilidad de los precios de los componentes, lo que reduce aún más el interés. Los contratos de arrendamiento y automatización como servicio reducen la inversión inicial, pero se concentran en empresas con múltiples sedes, lo que les permite amortizar los gastos de ingeniería en líneas de negocio similares.
Complejidad de integración con controles heredados
Las líneas puestas en servicio en la década del 2000 suelen contar con controladores propietarios incompatibles con los protocolos modernos basados en Ethernet, lo que obliga a recablear completamente el panel durante las modernizaciones. Las directrices de ciberseguridad del NIST destacan que el hardware heredado carece de capacidad para el tráfico cifrado, lo que obliga a los administradores a elegir entre la conectividad y la seguridad. Las puertas de enlace perimetrales pueden traducir protocolos, pero aumentan el coste y la latencia, y no abordan la inminente obsolescencia de las piezas de repuesto. La complejidad de la integración aumenta el riesgo de tiempo de inactividad, lo que lleva a algunos operadores a realizar instalaciones desde cero en regiones como Ontario o Nuevo León.
Análisis de segmento
Por tipo de negocio: La gestión directa al consumidor acelera el gasto
Los fabricantes captaron el 48.65 % de los ingresos de 2025; sin embargo, el mercado norteamericano de automatización de embalajes está experimentando el crecimiento más rápido entre los minoristas de comercio electrónico B2C, con una tasa de crecimiento anual compuesta (TCAC) del 7.51 %. La variabilidad a nivel de pedidos y la entrega al día siguiente prometen impulsar a los centros logísticos a adoptar robots de montaje de cajas, embolsado e impresión y aplicación, capaces de procesar surtidos mixtos sin intervención humana. Amazon reveló la implementación de más de 750 000 unidades de accionamiento robótico en 2024, lo que ilustra la magnitud de la automatización de las tareas de embalaje en el comercio electrónico.
A medida que los salarios urbanos superan los 20 USD por hora y el volumen de paquetes sigue aumentando, la automatización se vuelve cada vez más importante para controlar el coste por envío, impulsando la participación de este segmento de forma constante. Los distribuidores mayoristas y los envasadores por contrato siguen siendo sensibles al coste de capital y prefieren actualizaciones modulares que preservan la flexibilidad de la línea. Sin embargo, el software basado en recetas que permite cambios de herramientas en 10 minutos está disipando las objeciones previas, lo que sugiere una transición gradual hacia mayores niveles de automatización, incluso en instalaciones más pequeñas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: La paletización gana terreno a medida que se intensifica la preparación de SKU mixtos
Los equipos de transporte y manipulación representaron el 27.49 % de los ingresos de 2025, lo que subraya su carácter indispensable para la velocidad general de la línea. No obstante, se prevé que los paletizadores robóticos experimenten un crecimiento anual del 7.13 %, dado que los minoristas demandan palets listos para su uso que incluyan múltiples referencias. El FlexPalletizer 360 de ABB gestiona 15 tamaños de cajas en un solo turno, lo que supone un cambio de los pórticos fijos a los robots guiados por visión, adaptados a perfiles de pedidos fragmentados. [2] “Lanzamiento de producto: FlexPalletizer 360”, ABB Ltd., abb.com
Los sistemas de llenado y etiquetado se acercan al ritmo general del mercado norteamericano de automatización de envases, dada su sólida base instalada. Las regulaciones de serialización impulsan la inversión en etiquetadoras de alta velocidad capaces de imprimir y verificar códigos 2D a velocidades de 300 unidades por minuto; sin embargo, la paletización domina el gasto incremental, ya que alivia el cuello de botella al final de la línea.
Por nivel de automatización: las líneas totalmente automáticas amplían la ventaja
Los equipos totalmente automáticos representaron el 63.31 % de los ingresos en 2025 y se prevé que superen a las alternativas semiautomáticas con una tasa de crecimiento anual compuesta (TCAC) del 7.32 %. Los entornos unificados de visión y movimiento y la disminución de los precios de los robots colaborativos reducen el tiempo de puesta en marcha, lo que atrae a procesadores de gama media que antes estaban fuera de precio.
Se prevé que la cuota de mercado de automatización de envasado en Norteamérica para líneas totalmente automáticas supere el 70 % para 2031, a medida que los operadores eliminen gradualmente las estaciones que requieren mucha mano de obra y son propensas al ausentismo. Las soluciones semiautomáticas conservan su valor en las producciones artesanales o de temporada; sin embargo, su cuota relativa disminuye debido a que las celdas integradas ahora ofrecen diseños modulares y un espacio más reducido.

Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: los productos farmacéuticos superan a los alimentos
Los procesadores de alimentos representan el 42.58 % de sus ingresos gracias a sus líneas de snacks, carnes y bebidas de alto volumen, pero los requisitos de cumplimiento impulsan la producción farmacéutica a una tasa de crecimiento anual compuesta (TCAC) del 6.89 %. Los requisitos de identificadores únicos exigen códigos verificados por visión en cada envase, lo que impulsa la adopción de módulos integrados de inspección y rechazo que permiten velocidades de hasta 300 envases por minuto.
La complejidad del envasado en cadena de frío refuerza este aspecto, ya que la carga automatizada minimiza el contacto humano con viales sensibles a la temperatura, reduciendo así el riesgo de contaminación. Las aplicaciones en bebidas, cosméticos, productos químicos y logística se están expandiendo a un ritmo similar al del mercado general, y los proveedores de logística invierten en la automatización del embalaje de tamaño adecuado y del etiquetado de envío para cumplir con las normas de peso dimensional de los transportistas.
Análisis geográfico
Mercado de automatización de empaques en Estados Unidos
Estados Unidos generó el 73.81 % de los ingresos de 2025. Los densos conglomerados de productores de alimentos y productos farmacéuticos en el Medio Oeste, el Sureste y el Atlántico Medio mantienen una amplia base instalada que ahora recibe actualizaciones graduales en lugar de reemplazos completos. La modernización, impulsada por el cumplimiento normativo, de las normas de reciclaje de California y los mandatos federales de serialización sustentan un crecimiento constante, pero la complejidad de los controles heredados modera el ritmo de crecimiento.
Mercado de automatización de empaques en Canadá y México
Se prevé que Canadá crezca un 6.65 % hasta 2031, ya que las subvenciones del Fondo Estratégico de Innovación cubren hasta la mitad de los costos de automatización elegibles. Una base instalada más pequeña permite el despliegue en terrenos nuevos que evita los obstáculos de integración comunes al sur de la frontera. [3] “Fondo Estratégico de Innovación”, Innovación, Ciencia y Desarrollo Económico de Canadá, ic.gc.ca Las tasas de vacantes laborales en la industria manufacturera canadiense reflejan las de EE. UU., lo que refuerza el atractivo de la automatización para la continuidad del negocio. México está por detrás en valor absoluto, pero se beneficia de la deslocalización cercana en virtud del Acuerdo entre EE. UU., México y Canadá.
Mercado mexicano de automatización de empaques
El aumento salarial en las regiones fronterizas y una rotación laboral anual de tres dígitos han impulsado el interés en celdas de empaque automatizadas que cumplan con los estándares de calidad estadounidenses. Las deficiencias en infraestructura de servicios públicos y conectividad dificultan su adopción en ciertas zonas industriales, pero los proveedores de robótica están formando alianzas de integración local que reducen el riesgo de ejecución. Para 2030, la inversión acumulada reducirá la brecha tecnológica, posicionando las instalaciones mexicanas como nodos intercambiables en las cadenas de suministro de América del Norte.
Panorama competitivo
Grandes empresas globales de control y robótica, como ABB, Rockwell Automation, Siemens y Schneider Electric, dominan el mercado, aprovechando sus bases de PLC instaladas para la venta cruzada de soluciones de movimiento y visión. Su escala permite contratos de servicio de por vida que los fabricantes de maquinaria más pequeños no pueden igualar.
Fabricantes de equipos originales (OEM) especializados, como Syntegon, ProMach y JLS Automation, lideran categorías de nicho, desde el blíster hasta la formación de cajas, y colaboran frecuentemente con las principales empresas para la arquitectura de control. La diferenciación tecnológica se centra en la visión basada en IA, la programación de robots con aprendizaje mediante demostración y el análisis en la nube. La preparación en ciberseguridad se ha convertido en un criterio de licitación tras la gran difusión de incidentes de ransomware que expusieron vulnerabilidades operativas.
Los proveedores que ofrecen arquitecturas de red segmentadas, alineadas con las directrices del NIST, ganan terreno entre los compradores de productos farmacéuticos y lácteos. La fragmentación persiste en los silos de productos, pero el interés por proyectos llave en mano con responsabilidad única está concentrando la inversión en proveedores con amplias capacidades de integración.
Líderes de la industria de automatización de embalajes en América del Norte
ABB Ltd.
Rockwell Automation, Inc.
Siemens AG
Schneider Electric SE
Corporación Eléctrica Mitsubishi
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Siemens amplió su planta de fabricación de Alpharetta, Georgia, en 50 millones de dólares, sumando 200 puestos de trabajo y aumentando la capacidad de servoaccionamiento en un 30%.
- Septiembre de 2025: ABB lanzó FlexPalletizer 360, un paletizador robótico colaborativo que maneja 15 tamaños de cajas sin cambio manual.
- Agosto de 2025: Rockwell Automation adquirió Clearpath Robotics para integrar robots móviles autónomos en su cartera de automatización de envases.
- Julio de 2025: Syntegon abrió un centro de experiencia del cliente de 25 millones de dólares en Nueva Jersey para realizar demostraciones en vivo de líneas farmacéuticas serializadas.
Alcance del informe del mercado de automatización de envases de América del Norte
El mercado norteamericano de automatización de empaques se refiere al segmento regional de la industria centrado en el diseño, la fabricación y la implementación de maquinaria y sistemas automatizados que optimizan las operaciones de empaque. Estas soluciones incluyen empacadoras de cajas robóticas, paletizadores, máquinas de llenado y sellado automatizadas y sistemas de control integrados que reducen la intervención manual y mejoran la productividad.
El informe del mercado de automatización de empaques de América del Norte está segmentado por tipo de negocio (minoristas de comercio electrónico B2B, minoristas de comercio electrónico B2C, minoristas omnicanal, distribuidores mayoristas y fabricantes), tipo de producto (llenado, etiquetado, almohada horizontal/vertical, empaquetado en cajas, embolsado, paletizado, transporte/manipulación, tapado y envoltura), nivel de automatización (totalmente automático y semiautomático) e industria del usuario final (alimentación, farmacéutica, cosmética, hogar, bebidas, productos químicos, logística y otras industrias). Las previsiones de mercado se expresan en valor (USD).
Por tipo de negocio
| Minoristas de comercio electrónico B2B |
| Minoristas de comercio electrónico B2C |
| Minoristas omnicanal |
| Distribuidores mayoristas |
| Fabricantes: |
Por tipo de producto
| Relleno |
| Etiquetado |
| Almohada horizontal/vertical |
| Embalaje de caja |
| Harpillera |
| paletizado |
| Transporte / Manipulación |
| Tapado |
| Envoltura |
Por nivel de automatización
| Totalmente automática |
| Semi-Automatic |
Por industria del usuario final
| Comida |
| Farmacéuticos |
| Cosméticos |
| Artículos para el hogar |
| Bebidas |
| Productos químicos |
| Comercio Electrónico y Logística |
| Otras industrias de usuarios finales |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de negocio | Minoristas de comercio electrónico B2B |
| Minoristas de comercio electrónico B2C | |
| Minoristas omnicanal | |
| Distribuidores mayoristas | |
| Fabricantes: | |
| Por tipo de producto | Relleno |
| Etiquetado | |
| Almohada horizontal/vertical | |
| Embalaje de caja | |
| Harpillera | |
| paletizado | |
| Transporte / Manipulación | |
| Tapado | |
| Envoltura | |
| Por nivel de automatización | Totalmente automática |
| Semi-Automatic | |
| Por industria del usuario final | Comida |
| Farmacéuticos | |
| Cosméticos | |
| Artículos para el hogar | |
| Bebidas | |
| Productos químicos | |
| Comercio Electrónico y Logística | |
| Otras industrias de usuarios finales | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de automatización de envases de América del Norte en 2031?
Las previsiones indican que el mercado alcanzará los 28.42 millones de dólares en 2031, impulsado por una CAGR del 5.71%.
¿Qué segmento muestra el potencial de crecimiento más rápido?
Se proyecta que los minoristas de comercio electrónico B2C registren una CAGR del 7.51 %, lo que refleja la necesidad de una automatización flexible de pedidos pequeños.
¿Por qué los sistemas de paletización están ganando impulso?
Los pedidos de SKU mixtos y los requisitos de pallets listos para el piso están impulsando la demanda de paletizadores robóticos guiados por visión, que están creciendo a una tasa anual del 7.13%.
¿Qué factores hacen de Canadá un lugar atractivo para invertir?
Las subvenciones federales para compartir los costos y una base instalada más pequeña permiten la automatización desde cero, lo que respalda una CAGR del 6.65 %.
¿Cómo influye la regulación en la adopción?
Los mandatos de reciclaje de California y las normas de serialización de la FDA exigen actualizaciones, lo que acelera la compra de sistemas de inspección visual y de sellado adaptativo.


