

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 42.9 mil millones |
| Tamaño del mercado (2031) | USD 48.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.59% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
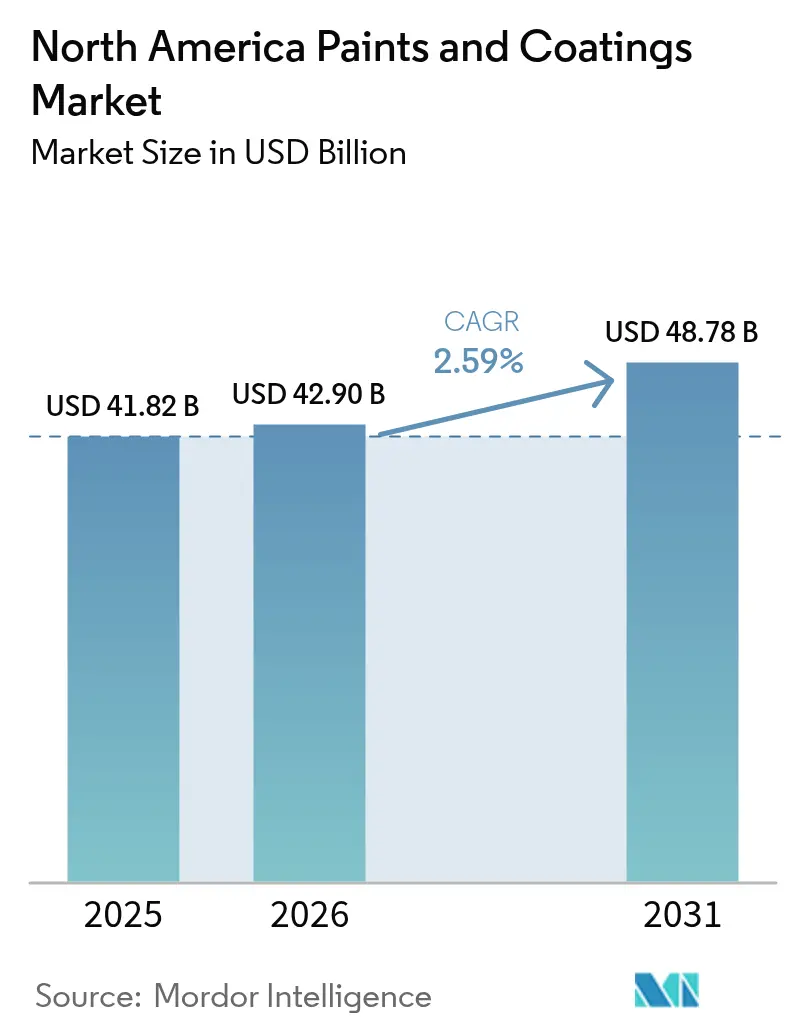
Análisis del mercado de pinturas y recubrimientos de América del Norte realizado por Mordor Intelligence
El tamaño del mercado de pinturas y recubrimientos de América del Norte en 2026 se estima en 42.9 millones de dólares, creciendo desde el valor de 2025 de 41.82 millones de dólares, con proyecciones para 2031 de 48.78 millones de dólares, con un crecimiento de 2.59% CAGR entre 2026 y 2031. Las ganancias constantes se derivan de una mayor penetración de las tecnologías a base de agua, que representan una participación del 57.23%, y de la renovación arquitectónica resiliente, junto con las inversiones en construcción comercial. Estados Unidos genera el 85.64% de toda la demanda regional, basada en un amplio parque inmobiliario y una actividad industrial impulsada por la relocalización. Las resinas acrílicas siguen siendo la piedra angular del volumen, con una participación del 37.67%; sin embargo, las líneas de poliuretano se expanden más rápidamente, ya que los fabricantes de equipos originales (OEM) priorizan la dureza y la resistencia a la intemperie. La disciplina de márgenes depende de la mitigación de las fluctuaciones trimestrales del 15-25% en las materias primas petroquímicas, a la vez que se automatizan los flujos de trabajo de producción y combinación de colores para compensar la escasez de mano de obra cualificada.
Conclusiones clave del informe
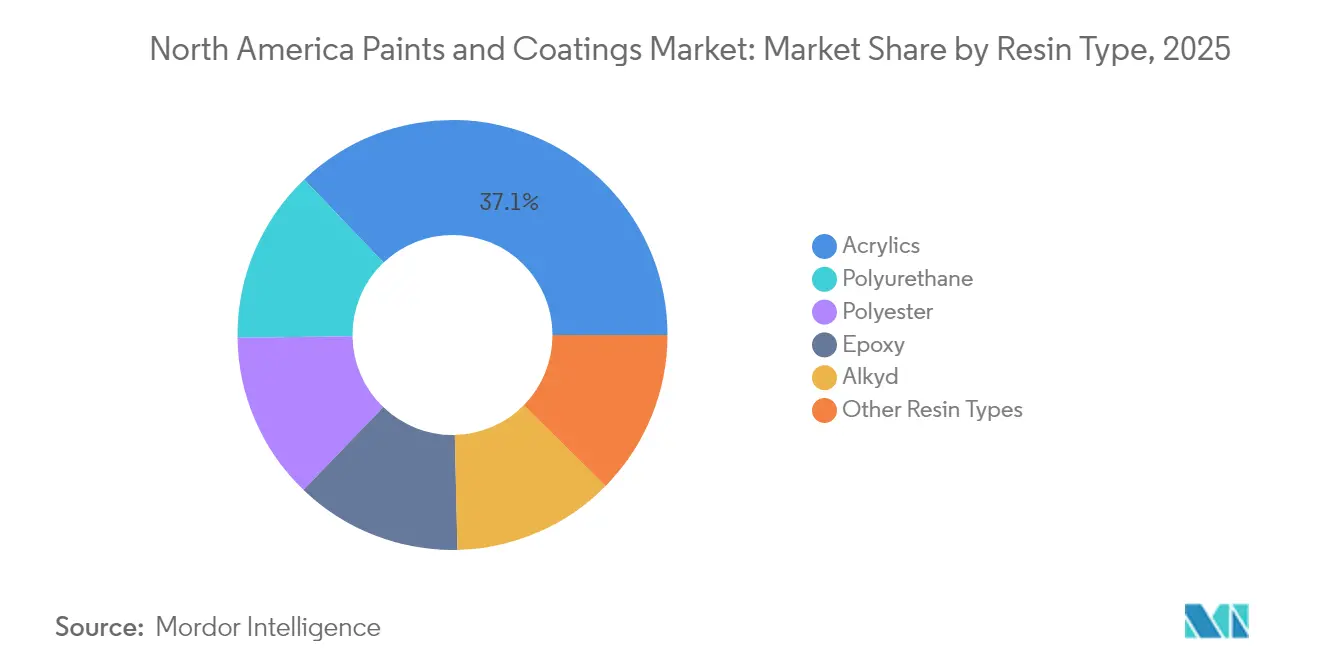
- Por tipo de resina, los acrílicos lideraron con el 37.12% de la participación de mercado de pinturas y revestimientos de América del Norte en 2025, mientras que los poliuretanos registraron la CAGR proyectada más alta, con un 2.95% hasta 2031.
- Por tecnología, los sistemas a base de agua representaron una participación del 57.05 % del tamaño del mercado de pinturas y recubrimientos de América del Norte en 2025; se prevé que los recubrimientos en polvo avancen a una CAGR del 3.18 % entre 2026 y 2031.
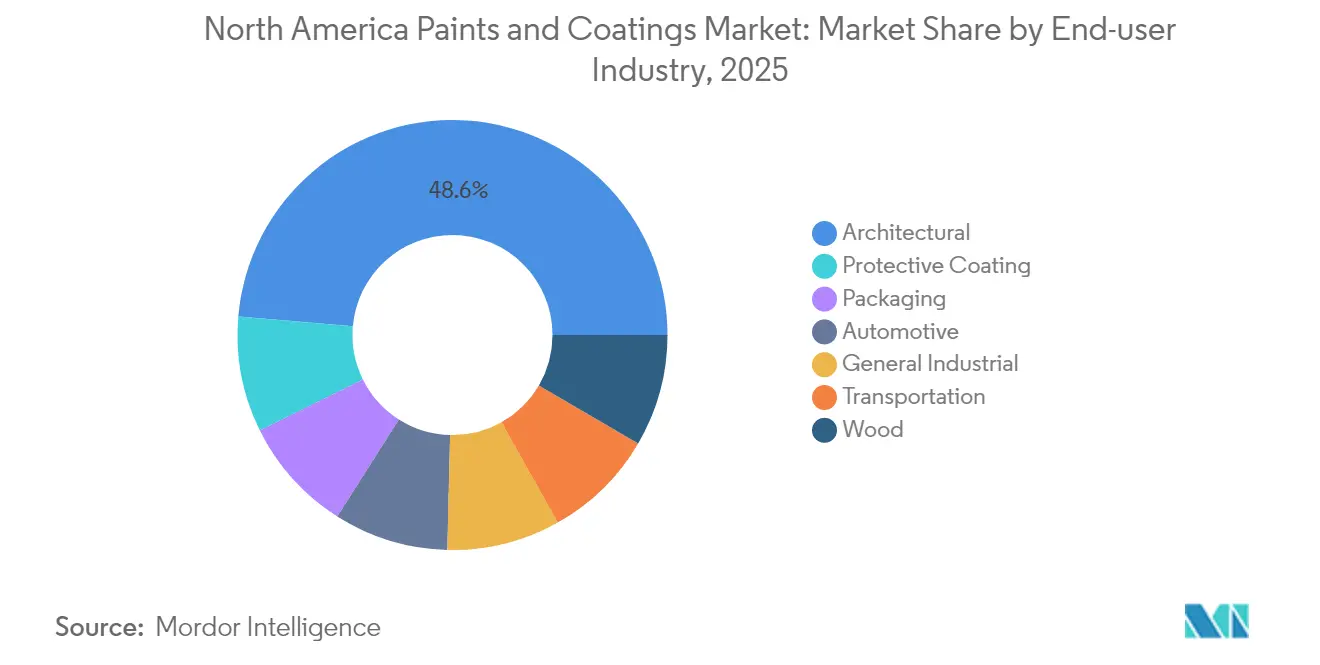
- Por industria de usuario final, las aplicaciones arquitectónicas capturaron el 48.62 % del tamaño del mercado de pinturas y revestimientos de América del Norte en 2025 y están siguiendo una CAGR del 3.22 % hasta 2031.
- Por geografía, Estados Unidos tuvo una participación de ingresos del 85.18% en 2025, lo que refleja ventajas de escala en las redes de fabricación, construcción y distribución.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pinturas y recubrimientos en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la construcción comercial e institucional | + 0.8% | Núcleo de Estados Unidos; propagación a las ciudades canadienses | Mediano plazo (2-4 años) |
| Cambio rápido a tecnologías basadas en agua con bajo contenido de COV | + 0.6% | A nivel regional, liderado por California y el noreste | Largo plazo (≥ 4 años) |
| Demanda de OEM de recubrimientos en polvo de alto rendimiento | + 0.5% | cinturón manufacturero estadounidense; Zonas maquiladoras de México | Mediano plazo (2-4 años) |
| Plataformas de combinación de colores impulsadas por IA que aceleran los ciclos de repintado | + 0.4% | Metros de Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| La relocalización de la manufactura estadounidense impulsa la demanda de productos anticorrosión | + 0.3% | Corredores del Cinturón del Óxido y del Sudeste | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la construcción comercial e institucional
Los gastos comerciales alcanzaron los USD 180 mil millones en 2024, lo que se traduce directamente en una mayor demanda de recubrimientos arquitectónicos de alta calidad que cumplen con los estrictos requisitos de calidad del aire interior [1] Oficina del Censo de EE. UU., “Valor de la Construcción Realizada”, census.gov . Solo las construcciones de atención médica representaron USD 12 mil millones en proyectos intensivos en recubrimientos, ya que los acabados antimicrobianos se convirtieron en especificaciones básicas. Los ciclos de renovación en centros logísticos, centros de datos e instalaciones educativas mantienen los pedidos de alto margen para pinturas ignífugas y disipadoras de estática. Los mandatos de bajas emisiones, como el límite de 50 g/L de COV del Distrito de Gestión de la Calidad del Aire de la Costa Sur, impulsan aún más la preferencia hacia líneas avanzadas a base de agua. Por lo tanto, este impulso asegura una demanda constante de pintura arquitectónica para el mercado norteamericano de pinturas y recubrimientos.
Cambio rápido a tecnologías basadas en agua con bajo contenido de COV
Dieciocho estados de EE. UU. aplican actualmente límites de COV por debajo de los umbrales federales, lo que acelera la adopción de pinturas a base de agua en todos los usos. Las variantes arquitectónicas alcanzan precios superiores al 15-20%, lo que amortigua la presión sobre los márgenes incluso ante el aumento repentino de los insumos de disolventes. Las químicas híbridas combinan la limpieza del agua con la resistencia a los niveles de disolventes en segmentos de protección, lo que ayuda a los proveedores a conseguir contratos industriales de ciclo largo. La ola regulatoria institucionaliza eficazmente especificaciones más estrictas, elevando los precios promedio de venta en el mercado norteamericano de pinturas y recubrimientos.
Demanda de OEM de recubrimientos en polvo de alto rendimiento
Los fabricantes de equipos originales (OEM) de automóviles y electrodomésticos prefieren las líneas de polvo por sus emisiones casi nulas y una eficiencia de transferencia del 98 %, una ventaja tangible en costos sobre los acabados líquidos. Las carcasas de baterías de vehículos eléctricos, los escudos térmicos y los paneles de electrodomésticos añaden parámetros funcionales como la rigidez dieléctrica y la disipación de calor, llevando el polvo más allá de la estética. Las maquiladoras mexicanas dependen de estos recubrimientos para cumplir con los estándares de importación estadounidenses, lo que refuerza la integración de la demanda en el mercado norteamericano de pinturas y recubrimientos.
Plataformas de combinación de colores impulsadas por IA que aceleran los ciclos de repintado
ColorSnap de Sherwin-Williams procesó más de 2 millones de coincidencias digitales al mes en 2024, reduciendo los ciclos de selección de color de semanas a horas [2] Sherwin-Williams, “ColorSnap Usage Statistics”, sherwin-williams.com . Refinity de BASF aporta una velocidad similar al repintado de carrocerías, reduciendo el tiempo de inactividad de la cabina y el desperdicio de material. Los contratistas informan de aumentos de productividad del 25 %, convirtiendo el repintado rápido en una palanca de volumen para el mercado norteamericano de pinturas y recubrimientos. La tecnología impacta particularmente en los mercados de repintado arquitectónico, donde la incertidumbre del color tradicionalmente retrasaba el inicio del proyecto entre 2 y 4 semanas mientras los clientes evaluaban las opciones.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas petroquímicas | -0.4% | En toda la región; agudo en la Costa del Golfo | Corto plazo (≤ 2 años) |
| Regulaciones estrictas y divergentes sobre COV en Estados Unidos, Canadá y México | -0.3% | Más riguroso en California y el noreste | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada en recubrimientos industriales | -0.2% | Centros industriales de EE. UU.; centros de fabricación canadienses | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas petroquímicas
Las fluctuaciones del 25% trimestrales en el dióxido de titanio y los picos del 30% en el monómero acrílico mantienen la inestabilidad en los presupuestos de compras, lo que erosiona los márgenes contractuales de las empresas más pequeñas. Las interrupciones en la cadena de suministro causadas por los fenómenos meteorológicos de la Costa del Golfo y los ciclos de mantenimiento de las refinerías amplifican la volatilidad de los precios. El impacto del huracán Beryl en 2024 en las instalaciones petroquímicas de Texas demuestra la vulnerabilidad del sector a las interrupciones operativas. Los fabricantes con programas de cobertura y capacidad integrada de resinas pueden proteger su rentabilidad, acelerando la consolidación en el mercado norteamericano de pinturas y recubrimientos.
Regulaciones estrictas y divergentes sobre COV en América del Norte
La Norma 1113 de California limita las pinturas arquitectónicas a 50 g/L de COV, mientras que Texas permite 380 g/L, lo que obliga a inventarios multifórmula que fragmentan la economía de escala. Los límites preliminares de México reflejan los umbrales de California, pero se basan en protocolos de prueba diferentes, lo que añade un nivel adicional de cumplimiento. La inconsistencia regulatoria incrementa el costo de servicio y retrasa el tiempo de comercialización. Esta restricción regulatoria afecta particularmente a los recubrimientos industriales, donde los requisitos de rendimiento a menudo entran en conflicto con las limitaciones de emisiones, lo que obliga a los fabricantes a invertir en investigación avanzada en química de polímeros para lograr el cumplimiento sin sacrificar las características de durabilidad.
Análisis de segmento
Por tipo de resina: Dominancia acrílica con impulso de poliuretano
Los sistemas acrílicos representaron el 37.12 % del mercado norteamericano de pinturas y recubrimientos en 2025, beneficiándose de un costo equilibrado, resistencia a la intemperie y retención de color en acabados arquitectónicos y automotrices. Este subsegmento también aprovecha los avances iniciales de la innovación en materias primas de origen biológico, cumpliendo con los requisitos de sostenibilidad sin sacrificar el rendimiento. Si bien son menores en términos absolutos, los grados de poliuretano registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 2.95 %, hasta 2031, debido a la demanda de durabilidad a alta abrasión en ensamblajes OEM. Los epóxicos siguen siendo indispensables en aplicaciones marinas y de infraestructura, donde la resistencia química supera las preocupaciones iniciales sobre el costo. El desplazamiento de los alquídicos se acelera a medida que se endurecen las normas de COV, pero los híbridos alquídico-agua modificados prolongan su relevancia en aplicaciones de acabado e imprimación de nicho. Las mezclas químicas que combinan la elasticidad del acrílico con la dureza del poliuretano presentan un terreno fértil para ofertas diferenciadas dentro del mercado norteamericano de pinturas y recubrimientos.
En proyectos de mantenimiento industrial y protección de activos, los nichos de silicona y fluoropolímeros tienen precios elevados debido a la exposición extrema al calor o a sustancias químicas, aunque su participación en los ingresos agregados sigue siendo modesta. Las resinas de poliéster ganan terreno en las líneas de polvo, lo que refuerza la idea de cero COV y ofrece garantías de fachada de 25 años para extrusiones de aluminio. Por lo tanto, la elección de la resina se centra menos en el coste del producto y más en el valor del ciclo de vida, ya que los propietarios de las instalaciones calculan los gastos operativos totales. Los proveedores con capacidad de I+D multitecnológica disfrutan de una ventaja competitiva que los nuevos competidores tienen dificultades para replicar, lo que refuerza la estratificación competitiva en toda la industria de pinturas y recubrimientos de Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: Preeminencia en agua, aceleración en polvo
Las plataformas base agua captaron el 57.05 % del valor total en 2025, consolidando su posición como la química de referencia para trabajos de arquitectura de interiores y exteriores. El aumento de la eficiencia de transferencia, la reducción de olores y la limpieza más sencilla de los equipos ayudan a los contratistas a ahorrar tiempo de mano de obra, lo que mejora la rentabilidad de los distribuidores. Los recubrimientos en polvo, con una tasa de crecimiento anual compuesta (TCAC) del 3.18 % hasta 2031, impulsan la electrificación y la producción de electrodomésticos a medida que las políticas de cero COV convergen con la automatización de las líneas de producción. Los segmentos de curado UV se diversifican en suelos y embalajes, donde la manipulación instantánea compensa el mayor coste de la resina, y los grados base disolvente se destinan a trabajos especializados que exigen resultados a nivel de disolvente. El control digital de la viscosidad permite a los pintores aplicar aerosoles base agua en ventanas con resultados repetibles, solucionando problemas históricos de sensibilidad a la humedad. La combinación de tecnologías subraya cómo la sostenibilidad y la productividad influyen conjuntamente en las decisiones de compra de capital en el mercado norteamericano de pinturas y recubrimientos.
Las soluciones híbridas cubren las deficiencias de los servicios extremos (por ejemplo, las imprimaciones base agua con recubrimientos de polisiloxano sin disolventes para puentes costeros), lo que demuestra que la innovación se inclina por el pensamiento sistémico en lugar de la sustitución de un solo producto. Los fabricantes de equipos se alinean integrando pistolas electrostáticas, hornos de curado y análisis de datos en celdas llave en mano, lo que reduce las barreras de conmutación y consolida el crecimiento de la línea de pintura en polvo. Esta orientación hacia un ecosistema integral consolida la trayectoria futura del mercado norteamericano de pinturas y recubrimientos.
Por industria del usuario final: Núcleo arquitectónico con diversidad industrial emergente
El trabajo arquitectónico se materializó en miles de millones de dólares en torres comerciales, almacenes y renovaciones multifamiliares, captando el 48.62 % de los ingresos de 2025 y registrando la tasa de crecimiento anual compuesta (TCAC) más rápida del 3.22 % hasta 2031. Las certificaciones de sostenibilidad, incluyendo los criterios de bajas emisiones LEED (Liderazgo en Energía y Diseño Ambiental) v4.1, intensifican la demanda de líneas antimicrobianas y sin disolventes. Los recubrimientos automotrices se enfrentan a la electrificación de la transmisión: las carcasas de las baterías necesitan protección electrostática, mientras que los sustratos ligeros requieren acabados flexibles, cada uno con precios de venta más altos. Los muebles de madera y la carpintería se benefician de la reubicación de las plantas de ebanistería y del interés de los consumidores en barnices transparentes que no amarillean. Los recubrimientos protectores se vuelven cruciales a medida que las agencias de puentes y los operadores de petróleo y gas reemplazan el alquitrán de hulla epoxi tradicional por híbridos novolaca que duplican los intervalos de servicio, lo que limita los costos por tiempo de inactividad. El embalaje evoluciona a través de revestimientos sin BPA en latas de alimentos y sobreimpresiones flexográficas UV en tubos metálicos. En conjunto, esta diversidad industrial aísla al mercado de pinturas y revestimientos de América del Norte de la ciclicidad de un solo sector.
Tanto contratistas como fabricantes de equipos originales (OEM) evalúan los recubrimientos desde una perspectiva de propiedad total que considera el ensamblaje acelerado, el riesgo de garantía y el cumplimiento de las normas de eliminación. Las formulaciones de alto rendimiento ganan licitaciones donde las paradas por mantenimiento conllevan costos de oportunidad de seis cifras por día. Los proveedores que equipan equipos de servicio técnico y portales de soporte digital se aseguran la condición de proveedor preferente, lo que eleva el valor del servicio y el volumen de producto en toda la industria de pinturas y recubrimientos de Norteamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de pinturas y recubrimientos de Estados Unidos
Estados Unidos generó el 85.18 % de su facturación en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 2.84 % hasta 2031, a medida que la renovación de infraestructura, la construcción de espacios comerciales y las fábricas de semiconductores amplían el consumo de recubrimientos. Las discrepancias en los COV entre estados complican la logística, pero también impulsan la adopción de productos premium donde se aplican los parámetros de emisiones más bajos. Los créditos para la fabricación, bajo la Ley de Reducción de la Inflación, canalizan la inversión hacia plantas de baterías, energía solar y chips que requieren recubrimientos anticorrosivos y de sala limpia altamente específicos, consolidando el papel central del país en el mercado norteamericano de pinturas y recubrimientos.
Mercado canadiense de pinturas y recubrimientos
Canadá se posiciona como un nicho especializado que prioriza la extracción de recursos y la durabilidad en climas adversos. Los sistemas de protección para tuberías, equipos mineros y estructuras hidroeléctricas tienen un fuerte poder de fijación de precios debido a las condiciones extremas de servicio. La armonización regulatoria con la EPA (Agencia de Protección Ambiental) de EE. UU. simplifica las aprobaciones transfronterizas, lo que permite a los fabricantes aprovechar la presencia de fabricación continental y, al mismo tiempo, adaptarse a las ventanas resistentes al frío. Las mejoras en viviendas urbanas en Toronto, Vancouver y Calgary también impulsan la demanda de repintado arquitectónico, lo que proporciona una continuidad equilibrada en el volumen de ventas para el mercado norteamericano de pinturas y recubrimientos.
Mercado mexicano de pinturas y recubrimientos
México ofrece una palanca de crecimiento a medida que los fabricantes de equipos originales (OEM) realinean sus cadenas de suministro bajo el T-MEC (Tratado entre Estados Unidos, México y Canadá). Las plantas automotrices, de electrodomésticos y electrónicas en los alrededores de Monterrey, Saltillo y el corredor del Bajío especifican sistemas en polvo y a base de agua con bajo contenido de COV para cumplir con los compromisos corporativos de sostenibilidad. El endurecimiento de las normas preliminares de la SEMARNAT intensifica la necesidad de un suministro local que cumpla con las normas. La expansión de la línea de polvo de AkzoNobel, con un costo de USD 3.6 millones, en Tlalnepantla, demuestra una mayor confianza de las multinacionales en el potencial de producción de México. La dinámica trinacional subraya la geografía integrada y diversa del mercado norteamericano de pinturas y recubrimientos.
Panorama regulatorio
La regulación en Norteamérica está marcada por los controles de emisiones atmosféricas y sustancias tóxicas que influyen en la formulación, el etiquetado y la disponibilidad de productos de recubrimientos. En Estados Unidos, la EPA regula las emisiones de COV para recubrimientos arquitectónicos según la Parte 59 (Subparte D) del Título 40 del Código de Regulaciones Federales (CFR). Los requisitos estatales y regionales para cada categoría de producto pueden ser más estrictos, lo que refuerza la tendencia hacia sistemas acuosos con bajo contenido de COV, que representan el 57.05 % del valor previsto para 2025. El 17 de enero de 2025, la EPA finalizó las enmiendas a las Normas Nacionales de Emisión de Compuestos Orgánicos Volátiles para Recubrimientos en Aerosol, actualizando los límites basados en la reactividad y los parámetros de cumplimiento que afectan tanto a los fabricantes como a los envasadores de marca blanca que abastecen a los canales de bricolaje y profesionales.
Canadá complementa los requisitos de COV con límites de sustancias peligrosas establecidos por Health Canada, incluido el Reglamento de Materiales de Recubrimiento de Superficies (SOR/2016-193), que establece un límite máximo de plomo total de 90 mg/kg y de mercurio total de 10 mg/kg (vigente hasta el 26 de mayo de 2026). La armonización transfronteriza y la facilitación del comercio siguen siendo temas políticos clave de cara a la revisión del T-MEC/CMEC en 2026. El Consejo Estadounidense de Química (ACC), la Asociación de la Industria Química de Canadá (CIAC) y la ANIQ de México organizaron diálogos ejecutivos y pusieron en marcha iniciativas conjuntas durante 2026 para apoyar la simplificación regulatoria y un comercio químico continental más fluido para materias primas y productos terminados de recubrimientos.
Análisis de la cadena de valor
La cadena de valor regional abarca desde insumos petroquímicos y minerales, incluyendo monómeros, solventes e intermedios para la química acrílica, alquídica, epoxi y de poliéster, además de pigmentos como el dióxido de titanio y aditivos especiales. Luego, se extiende a la fabricación de resinas y recubrimientos, seguida de la distribución a través de tiendas propias, distribuidores independientes, grandes superficies y redes industriales de venta directa a fabricantes de equipos originales (OEM) y contratistas. Una parte del costo de formulación suele estar ligada a insumos derivados del petróleo (generalmente entre un 40 % y un 60 % de contenido derivado del petróleo en los recubrimientos típicos), lo que aumenta la exposición a fluctuaciones en las materias primas y problemas logísticos, impulsando a las grandes empresas hacia la diversificación de proveedores y la cobertura contractual.
La fabricación y el teñido se regionalizan para reflejar los requisitos de envío y tiempo de servicio, con importantes clústeres de producción y distribución en Estados Unidos y en el sur de Ontario y Quebec en Canadá. Esto se apoya en una infraestructura de servicio técnico y de igualación de color. Los informes de 2026 de fuentes de la industria señalaron una mayor presión en los intermedios globales y las rutas de envío, lo que alarga los plazos de entrega de los componentes clave de resina y solventes y aumenta el valor de la capacidad integrada de resina, las existencias de seguridad y la capacidad de reformulación rápida. En la fase posterior, las plataformas digitales de color, incluida Sherwin-Williams ColorSnap con millones de igualaciones mensuales en 2024, y la innovación de procesos de los fabricantes de equipos originales (OEM), como la eficiencia en la aplicación de polvo y las líneas automatizadas, fortalecen el vínculo entre los proveedores de recubrimientos, los proveedores de equipos y los usuarios finales en torno a la productividad y la reducción de residuos.
Panorama competitivo
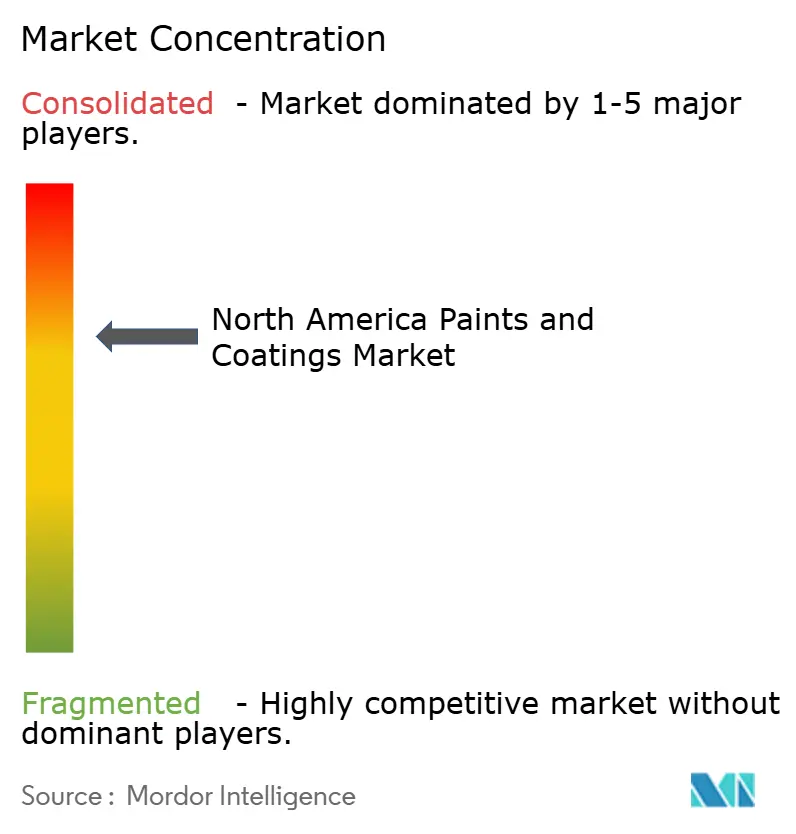
El mercado norteamericano de pinturas y recubrimientos está consolidado. El liderazgo del mercado reside en marcas globales como PPG, Sherwin-Williams, AkzoNobel, BASF y Axalta, cada una con una especialización en su segmento. PPG desinvirtió su división de arquitectura de productos básicos en Estados Unidos y Canadá por 550 millones de dólares en septiembre de 2024 para centrarse en líneas industriales de mayor margen. Simultáneamente, las iniciativas de sostenibilidad (polvos con contenido reciclado, aglutinantes de origen biológico y tecnologías de curado de bajo consumo energético) posicionan a las empresas establecidas para segmentos premium. Por lo tanto, la dinámica competitiva depende de equilibrar la protección de márgenes con la innovación transformadora en toda la industria norteamericana de pinturas y recubrimientos.
Líderes de la industria de pinturas y recubrimientos en América del Norte
La compañía Sherwin-Williams
Industrias PPG, Inc.
RPM Internacional Inc.
Akzo Nobel NV
Sistemas de revestimiento Axalta
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: PPG presentó PPG AEROVIEW, un software virtual de pintura de aeronaves para la aviación general y de negocios. Esta herramienta digitaliza la planificación y la capacitación en la aplicación de recubrimientos aeroespaciales, lo que permite una mayor calidad en la primera aplicación y reduce el riesgo de retrabajo para clientes con recursos humanos limitados y plazos de entrega de mantenimiento, reparación y revisión (MRO) ajustados.
- Junio de 2026: Sherwin-Williams firmó una alianza estratégica a largo plazo con Do it Best Group para fabricar productos de pintura para minoristas independientes y adquirió las marcas Majic y Shur-Line. Esta operación refuerza la garantía de suministro y amplía la gama de productos en el canal independiente, al tiempo que otorga mayor control sobre marcas blancas y accesorios clave relacionados con la demanda de productos de repintado para aficionados al bricolaje.
- Mayo de 2024: PPG anunció planes para invertir 300 millones de dólares en manufactura avanzada en toda Norteamérica, incluyendo una nueva planta de 250 000 pies cuadrados en el condado de Loudon, Tennessee, cuya finalización está prevista para 2026. El proyecto amplía la capacidad de producción regional y permite una entrega más rápida y una mayor personalización para los clientes de recubrimientos automotrices e industriales.
Alcance del informe del mercado de pinturas y recubrimientos de América del Norte
Las pinturas y recubrimientos son una mezcla homogénea de pigmentos, aglutinantes y aditivos, que se aplican para formar una capa delgada de la película sólida una vez que se produce la polimerización o la evaporación. El mercado de pinturas y revestimientos está segmentado por tipo de resina, tecnología, usuario final y geografía. El mercado está segmentado por resina: acrílico, alquídico, poliuretano, epoxi, poliéster y otros tipos de resina. Por tecnología, el mercado está segmentado en base agua, base solvente, recubrimiento en polvo y recubrimiento curado con UV. La industria del usuario final segmenta el mercado en arquitectura, automoción, madera, revestimientos protectores, industria general, transporte y embalaje. El informe también cubre el tamaño del mercado y las previsiones para el mercado en 3 regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (millones de USD).
Por tipo de resina
| acrílicos |
| Alquídico |
| Epoxy |
| Poliéster |
| Poliuretano |
| Otros tipos de resina |
por Tecnología
| Llevado por barco |
| A base de solvente |
| Pintura en Polvo |
| Recubrimiento curado con UV |
Por industria del usuario final
| Arquitectura |
| Motorium |
| Madera |
| Capa protectora |
| General Industrial |
| Transporte |
| Embalaje |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de resina | acrílicos |
| Alquídico | |
| Epoxy | |
| Poliéster | |
| Poliuretano | |
| Otros tipos de resina | |
| por Tecnología | Llevado por barco |
| A base de solvente | |
| Pintura en Polvo | |
| Recubrimiento curado con UV | |
| Por industria del usuario final | Arquitectura |
| Motorium | |
| Madera | |
| Capa protectora | |
| General Industrial | |
| Transporte | |
| Embalaje | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de pinturas y recubrimientos en América del Norte en 2031?
Las previsiones apuntan a 48.78 millones de dólares en 2031, frente a los 42.9 millones de dólares en 2026.
¿Qué segmento tecnológico se está expandiendo más rápidamente en América del Norte?
Se proyecta que los recubrimientos en polvo crecerán a una tasa compuesta anual del 3.18 % hasta 2031 gracias a las credenciales de cero COV y a la alta eficiencia de transferencia.
¿Qué participación tendrán los recubrimientos a base de agua en 2025?
Las formulaciones a base de agua representan el 57.05% del valor regional, lo que refleja normas más estrictas sobre COV.
¿Por qué los poliuretanos están ganando terreno?
Los compradores de OEM prefieren su resistencia superior a la abrasión y durabilidad, lo que impulsa una CAGR del 2.95 % hasta 2031.
¿Qué categoría de usuario final lidera la demanda?
Las aplicaciones arquitectónicas generan el 48.62% de los ingresos debido a los ciclos constantes de construcción nueva y renovación.


