

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
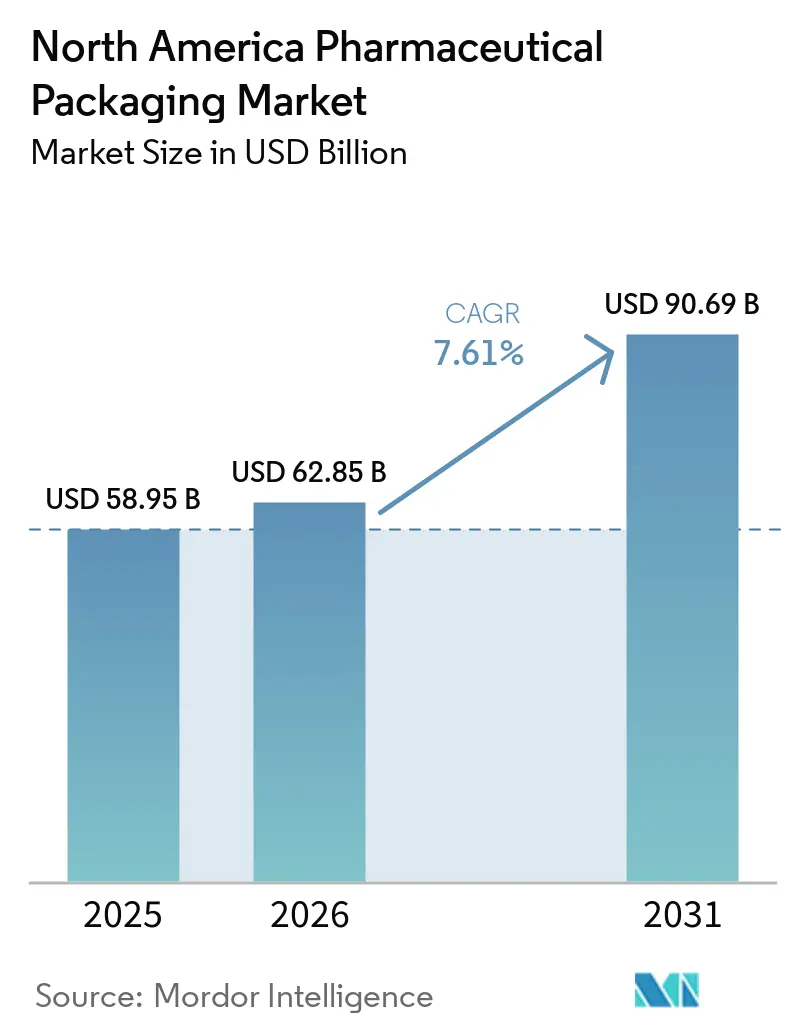
| Tamaño del mercado (2026) | USD 62.85 mil millones |
| Tamaño del mercado (2031) | USD 90.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.61% CAGR |
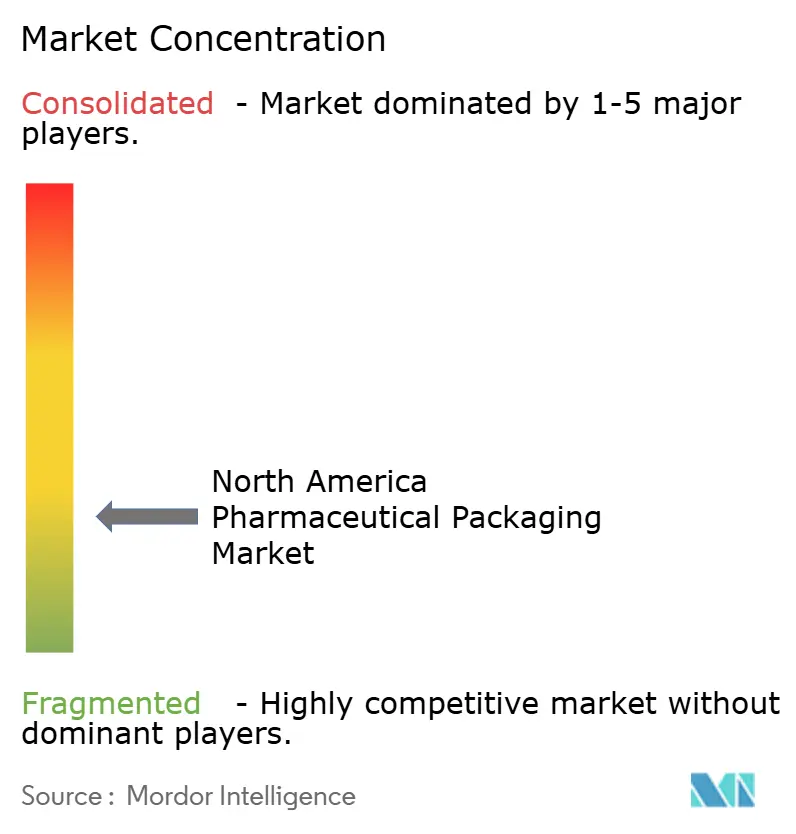
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases farmacéuticos en Norteamérica por Mordor Intelligence
Se espera que el tamaño del mercado de envases farmacéuticos de América del Norte crezca de 58.95 millones de dólares en 2025 a 62.85 millones de dólares en 2026 y se prevé que alcance los 90.69 millones de dólares en 2031 con una tasa de crecimiento anual compuesta (TCAC) del 7.61 % durante el período 2026-2031. Esta trayectoria de crecimiento se sustenta en el aumento de las aprobaciones de productos biológicos, la plena aplicación de las normas de serialización de EE. UU. y la innovación en la entrega centrada en el paciente. Las iniciativas de integridad de los envases primarios, seguimiento y rastreo digital y ecodiseño están convergiendo, lo que impulsa la inversión de capital en materiales de alto rendimiento y tecnologías de inspección. Los desarrolladores de fármacos biológicos están priorizando las jeringas y cartuchos precargados que mitigan la agregación de proteínas, mientras que los mandatos estatales de responsabilidad extendida del productor están dirigiendo a los convertidores hacia formatos monomateriales reciclables. Los envasadores por contrato están ampliando las líneas de montaje de la cadena de frío y las salas blancas para captar la demanda de subcontratación, y la deslocalización en México está acortando los plazos de entrega upstream para los centros de distribución de EE. UU.
Conclusiones clave del informe
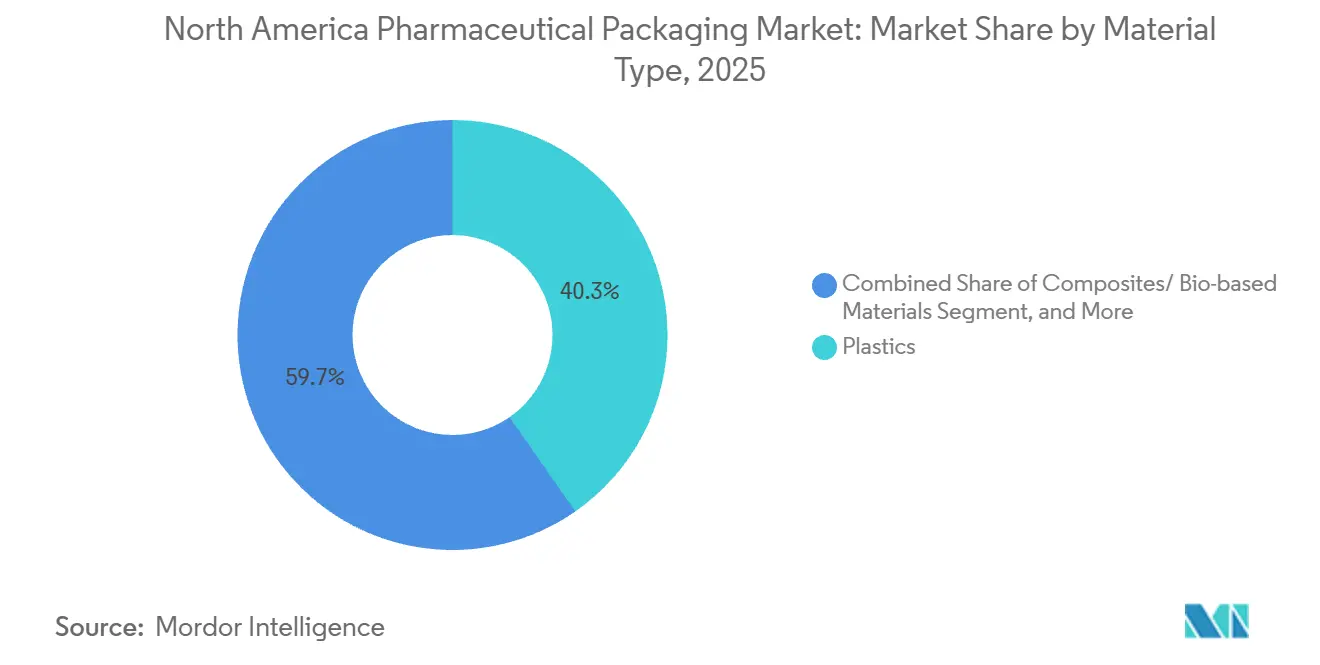
- Por tipo de material, los plásticos representaron el 40.32 % de la participación de mercado de envases farmacéuticos de América del Norte en 2025, mientras que se prevé que los compuestos y los grados de base biológica se expandan a una CAGR del 9.21 % hasta 2031.
- Por tipo de producto, las botellas lideraron con el 22.43% de la participación de mercado de envases farmacéuticos de América del Norte en 2025, mientras que se proyecta que las bolsas y bolsas crecerán a una CAGR del 8.54% hasta 2031.
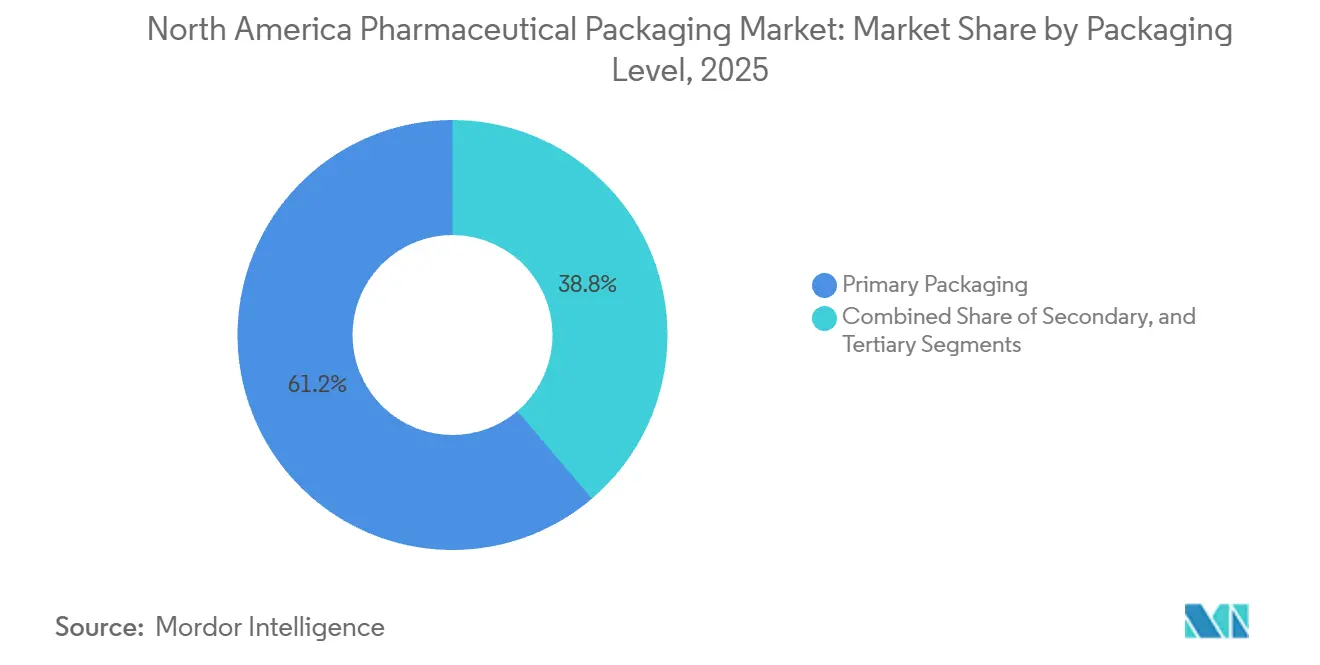
- Por nivel de empaque, los formatos primarios representaron el 61.23 % de la participación de mercado de empaques farmacéuticos de América del Norte en 2025 y se prevé que aumenten a una CAGR del 8.21 % hasta 2031.
- Por usuario final, las organizaciones de envasado por contrato están avanzando a una CAGR del 9.11 % entre 2026 y 2031, superando al segmento de empresas de fabricación farmacéutica, que representó una participación del 49.98 % en 2025.
- Por geografía, Estados Unidos representó el 78.08% de la participación de mercado en 2025, mientras que se espera que México registre la CAGR más rápida del 8.47% hasta 2031, impulsada por inversiones en nearshoring y aprobaciones regulatorias simplificadas.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases farmacéuticos en Norteamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de productos biológicos que requieren sistemas especializados de cierre de contenedores | + 1.8% | Estados Unidos y Canadá, emergentes en México | Mediano plazo (2-4 años) |
| Estrictas regulaciones antifalsificación que estimulan el seguimiento y rastreo avanzados | + 1.5% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| El aumento de la atención domiciliaria impulsa la demanda de formatos de atención adaptados a los pacientes | + 1.3% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Creciente adopción de soluciones de envasado blíster inteligentes | + 1.1% | Estados Unidos, proyectos piloto en Canadá | Mediano plazo (2-4 años) |
| Ampliación de la infraestructura de la cadena de frío para medicamentos sensibles a la temperatura | + 0.9% | Estados Unidos, Canadá, México | Largo plazo (≥ 4 años) |
| Cambio hacia materiales de embalaje sostenibles y reciclables en la industria farmacéutica | + 0.7% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de productos biológicos que requieren sistemas especializados de cierre de contenedores
Los productos biológicos representaron casi el 30 % de las aprobaciones de la FDA en 2025, y cada molécula exige tapones de elastómero rigurosamente validados, recubrimientos de barrera y pruebas de integridad deterministas que evitan la entrada de oxígeno y la migración de partículas. Las jeringas y cartuchos precargados dominan las terapias de anticuerpos monoclonales y GLP-1 autoadministradas, lo que impulsó a West Pharmaceutical Services a acelerar las líneas de producción de NovaPure en Carolina del Norte para satisfacer el crecimiento de pedidos de dos dígitos. [1] West Pharmaceutical Services, “Informe anual de 2025”, westpharma.com Los propietarios de medicamentos están dispuestos a pagar precios superiores por componentes que reducen el riesgo de rechazo de lotes y solicitan inspecciones basadas en fugas de helio y láser que simulan la vibración del transporte en el mundo real. La migración de viales a dispositivos listos para inyectar acorta los ciclos de llenado y acabado y reduce los pasos de preparación de enfermería, lo que hace que los cierres de alto valor sean críticos para los resultados terapéuticos. Como resultado, los proveedores de envases primarios que ubican laboratorios técnicos cerca de las plantas de productos biológicos están ganando contratos de suministro plurianuales.
Estrictas regulaciones antifalsificación que estimulan el seguimiento y rastreo avanzados
La aplicación plena de la DSCSA en noviembre de 2024 exigió que cada paquete de recetas enviado en Estados Unidos llevara un código 2D único, y las cartas de advertencia de la FDA emitidas en 2025 instaron a los mayoristas a verificar los números de serie a nivel de unidad. Los propietarios de marcas instalaron sistemas de visión de alta velocidad capaces de autenticar 400 paquetes por minuto, mientras que los envasadores contratados integraron software de agregación con suites de planificación de recursos empresariales para proporcionar datos de cumplimiento a los socios comerciales. Las etiquetas con tecnología NFC y los sellos de seguridad ahora permiten a los farmacéuticos y pacientes autenticar medicamentos con un teléfono inteligente, lo que frena el desvío y la infiltración en el mercado gris. Si bien la serialización aumenta los costos unitarios hasta en 12 centavos, los patrocinadores farmacéuticos lo consideran el precio del acceso al mercado. El efecto secundario es una inversión sostenida en prensas digitales, impresión de datos variables y paneles de trazabilidad alojados en la nube.
El aumento de la atención domiciliaria impulsa la demanda de formatos de atención adaptados a los pacientes
Los gastos de atención médica domiciliaria en EE. UU. ascendieron a 135 000 millones de dólares en 2025, a medida que las aseguradoras ampliaron el reembolso de los medicamentos biológicos autoinyectables, priorizando el envasado hacia dispositivos que las personas mayores con destreza limitada puedan usar de forma segura. Las cadenas de farmacias adoptaron líneas automatizadas de blíster para producir tarjetas de adherencia basadas en calendarios, y AptarGroup lanzó un inhalador de polvo seco con señales táctiles y audibles de confirmación de dosis. La guía actualizada de la FDA sobre factores humanos exige estudios de usabilidad para el paciente, lo que eleva el envasado a una consideración clínica en lugar de un elemento secundario de adquisición. Los proveedores que integran codificación por colores, agarres suaves al tacto y accionamiento con una sola mano están ganando preferencia entre los formuladores que buscan reducir los errores de dosis. En consecuencia, la línea entre el dispositivo de administración de medicamentos y el envase se está difuminando, lo que beneficia a las empresas que combinan el diseño industrial con la experiencia en cumplimiento normativo.
Creciente adopción de soluciones de envasado blíster inteligentes
Los blísteres inteligentes que utilizan chips de comunicación de campo cercano y sensores impresos proporcionan datos de adherencia en tiempo real a aplicaciones móviles, lo que ayuda a los patrocinadores de ensayos a verificar el cumplimiento del protocolo y reducir los costosos abandonos. [2] Schreiner MediPharm, “Pharma-Cycle Smart Blister Platform Launch,” schreiner-group.com La plataforma Pharma-Cycle 2025 de Schreiner MediPharm integra sensores de temperatura y humedad para garantizar la integridad de la cadena de frío para medicamentos especializados sensibles a las variaciones. La adopción comercial sigue restringida por un sobreprecio de 50-75 centavos por unidad y ecosistemas de aplicaciones fragmentados, pero los primeros resultados muestran una mejor adherencia para pacientes con enfermedades crónicas. La FDA no ha formalizado normas de ciberseguridad o privacidad de datos para envases conectados, creando una zona gris regulatoria, pero los patrocinadores ven los envases digitales como un diferenciador competitivo para terapias de alto valor que requieren esquemas de dosificación precisos. A medida que los volúmenes de producción aumentan, se espera que las curvas de costos disminuyan, lo que permitirá una implementación más amplia en farmacias minoristas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de los plásticos de grado médico | -0.8% | Estados Unidos y Canadá, paso a México | Corto plazo (≤ 2 años) |
| Ciclos complejos de aprobación regulatoria para nuevas innovaciones en envases | -0.6% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| El escrutinio ambiental sobre los plásticos de un solo uso conlleva un costoso cumplimiento normativo | -0.4% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Interrupciones de la cadena de suministro que causan limitaciones de capacidad | -0.3% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas de los plásticos de grado médico
Los precios de las resinas de polietileno y polipropileno de alta densidad de grado médico aumentaron un 22 % en el primer trimestre de 2025 tras interrupciones imprevistas en plantas petroquímicas de la costa estadounidense del Golfo de México, lo que redujo los márgenes de las empresas de transformación. Las declaraciones de fuerza mayor por parte de los proveedores de resina aumentaron un 40 % interanual, lo que pone de relieve la vulnerabilidad del suministro a las interrupciones climáticas. Los contratos a largo plazo que fijan precios por un período de 12 a 24 meses, junto con una repercusión limitada, obligan a las empresas de transformación a renegociar a medio plazo o a absorber la erosión de los márgenes. Los mandatos de sostenibilidad están intensificando la volatilidad, ya que la resina reciclada se comercializa con una prima del 15 % al 20 % y presenta una calidad inconsistente que requiere una clasificación y un lavado adicionales. Los proveedores están acelerando la diversificación de las fuentes de materia prima y seleccionando proveedores alternativos para cubrir el riesgo, pero la incertidumbre de los precios sigue siendo una amenaza inmediata para la rentabilidad en toda la cadena de valor.
Ciclos complejos de aprobación regulatoria para nuevas innovaciones en envases
La FDA, en su Parte 21 CFR y USP <661>, exige pruebas de extractables y lixiviables, estabilidad y biocompatibilidad que pueden extenderse de 18 a 24 meses, retrasando la comercialización de materiales innovadores. Los nuevos polietilenos de base biológica y las películas multicapa con recubrimientos de barrera carecen de una guía clara, lo que obliga a los propietarios de marcas a financiar pruebas redundantes para cada solicitud de medicamento. El borrador de la guía de 2024 sobre cierres de envases no abordó los adhesivos para etiquetas inteligentes ni las tintas de impresión digital, lo que generó incertidumbre sobre los límites de migración aceptables. [3] Administración de Alimentos y Medicamentos de EE. UU., “Guía para la industria: Sistemas de cierre de envases para el envasado de medicamentos y productos biológicos para uso humano”, fda.gov. A medida que los patrocinadores de medicamentos priorizan la rapidez de comercialización, a menudo posponen las mejoras de sostenibilidad que podrían desencadenar una validación prolongada, lo que ralentiza la adopción de soluciones más ecológicas. Los convertidores con laboratorios de toxicología propios y bibliotecas de datos históricos pueden acortar los plazos de revisión, lo que convierte la fluidez regulatoria en un diferenciador estratégico.
Análisis de segmento
Por tipo de material: Los materiales compuestos ganan terreno a medida que se intensifican los mandatos de sostenibilidad
Se proyecta que los compuestos y los grados de base biológica aumenten a una CAGR del 9.21 % de 2026 a 2031, superando a los sustratos existentes a medida que los convertidores cumplen con las obligaciones de EPR en California, Colorado y Maine. Los plásticos dominaron el 40.32 % de la cuota de mercado de envases farmacéuticos de América del Norte en 2025, impulsados por las botellas de polietileno de alta densidad y los exprimidores de polietileno de baja densidad, aunque las fluctuaciones de los precios de la resina y los obstáculos del reciclaje pesan sobre los márgenes. Las botellas y exprimidores de plástico representan una parte importante de la demanda de envases farmacéuticos en América del Norte, lo que respalda el mercado de envases de plástico farmacéutico de América del Norte . El vidrio mantiene su posición para formatos parenterales donde la inercia es primordial, pero el peso y el riesgo de rotura impulsan la exploración de viales de copolímero de olefina cíclica para productos biológicos de ultra alto valor. Los tubos metálicos para productos tópicos enfrentan la inflación del costo del aluminio, y las alternativas laminadas están ganando cuota al ofrecer una barrera equivalente con un menor peso en gramos.
Las cajas de cartón y los contenedores de cartón corrugado siguen siendo esenciales para la contención secundaria y terciaria, aunque la sensibilidad a la humedad requiere recubrimientos de barrera para rutas húmedas. Amcor alcanzó un 30 % de contenido reciclado posconsumo en su cartera farmacéutica de Norteamérica en 2025, lo que demuestra un progreso técnico en la eliminación de contaminantes. El polietileno de origen biológico procedente de la caña de azúcar es prometedor, pero la escasez de materia prima y un sobreprecio del 10-15 % limitan su adopción. Los proveedores que avanzan con mayor rapidez en la certificación de nuevos compuestos según las directrices de la USP están en condiciones de participar en las próximas licitaciones, a medida que las marcas cuantifican las emisiones de Alcance 3.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Los formatos flexibles capturan la cuota de mercado de los contenedores rígidos
Se prevé que las bolsas y sobres se expandan a una tasa de crecimiento anual compuesta (TCAC) del 8.54 % hasta 2031, ya que las farmacéuticas priorizan la contención flexible que reduce drásticamente el peso del material, facilita la terapia de dosis unitaria e integra sellos de seguridad. Las botellas mantuvieron el 22.43 % del mercado de envases farmacéuticos en Norteamérica en 2025; sin embargo, los blísteres y los stick packs están invadiendo las categorías de productos orales y de venta libre. Los viales y ampollas siguen siendo indispensables para los inyectables, especialmente en la logística de la cadena de frío, y los cartuchos precargados dominan las plataformas de autoinyectores para terapias con GLP-1.
Las inversiones en líneas de blíster de los envasadores contratados superan ya las 1,200 cavidades por minuto con serialización en línea, lo que reduce la producción de lotes para materiales de prueba. Los tubos sirven para productos oftálmicos y dérmicos, y las estructuras laminadas que utilizan reemplazos avanzados de láminas reducen la huella de carbono sin sacrificar la barrera. Las tapas y cierres deben cumplir con las normas de seguridad para niños y personas mayores, lo que impulsa iteraciones de diseño que equilibran la seguridad con la accesibilidad. Las etiquetas han migrado del papel a películas multicapa con hologramas y tintas que cambian de color, lo que genera complejidad en el reciclaje posterior, pero impulsa las estrategias de seguridad de los propietarios de marcas.
Por nivel de envasado: los formatos primarios lideran los imperativos regulatorios y de seguridad
Los contenedores primarios representaron el 61.23 % de la cuota de mercado de envases farmacéuticos en Norteamérica en 2025 y aumentarán a una tasa de crecimiento anual compuesta (TCAC) del 8.21 %, impulsada por la esterilidad, el cumplimiento normativo de extraíbles y lixiviables, y las pruebas deterministas de integridad del cierre del contenedor. Los envases secundarios proporcionan espacio para la marca y ahora llevan códigos serializados, lo que los convierte en activos de cumplimiento normativo en lugar de centros de costos. Los sistemas de envío terciarios están evolucionando hacia cajas aisladas con seguimiento de temperatura que utilizan materiales de cambio de fase para mantener corredores de 2 a 8 °C durante rutas de varios días.
La guía de integridad de la FDA de 2024 fomenta las simulaciones probabilísticas de vibración y compresión, lo que anima a los proveedores a invertir en detectores de fugas de helio y plataformas de entrada de colorante. Algunos fabricantes de dispositivos eliminan el embalaje secundario incorporando protectores de aguja directamente en las jeringas precargadas, lo que reduce el desperdicio de material y facilita el ensamblaje automatizado. Mientras tanto, los códigos de agregación de serialización migran de las superficies secundarias a las primarias, difuminando aún más las distinciones de nivel tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: los empaquetadores por contrato superan a las operaciones cautivas
Se prevé que las organizaciones de envasado por contrato crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.11 % entre 2026 y 2031, beneficiándose de la externalización por parte de los patrocinadores de medicamentos de la serialización, la preparación de kits para ensayos clínicos y el llenado de biológicos de bajo volumen. En 2025, los fabricantes farmacéuticos aún controlaban el 49.98 % de la cuota de mercado de envasado farmacéutico en Norteamérica para genéricos de alto volumen. Sin embargo, la justificación económica para las mejoras internas se debilita a medida que se intensifican la complejidad molecular y los requisitos de la cadena de frío. Las farmacias minoristas e institucionales implementan robótica para producir bolsas de dosis unitaria y tarjetas calendario, lo que agiliza la adherencia al tratamiento.
Los hospitales cambian de viales a granel a kits de jeringas listas para usar para aliviar la carga de trabajo de enfermería y minimizar los errores en la preparación aséptica. Los centros de atención a largo plazo adoptan bandejas de terapia preorganizadas que reducen los errores de clasificación de pastillas en regímenes de polifarmacia. La expansión de Catalent para 2025 del sistema de soplado, llenado y sellado destaca la ventaja competitiva que las tecnologías especializadas otorgan a las empresas contratistas, mientras que los convertidores regionales sin capacidades de esterilización corren el riesgo de convertirse en productos básicos.
Análisis geográfico
Mercado de envases farmacéuticos de Estados Unidos
Estados Unidos generó el 78.08 % de los ingresos de 2025, gracias al mayor mercado de recetas del mundo, una infraestructura de cadena de frío consolidada y una sólida aplicación de la DSCSA. Los patrocinadores farmacéuticos invirtieron aproximadamente 1.2 millones de dólares en 2025 en sistemas de visión de serialización y repositorios de seguimiento y localización, una oleada de inversión que impulsó la demanda de envases y etiquetas imprimibles digitalmente. Las normativas estatales de EPR en California, Colorado y Maine impulsan el rediseño hacia envases monomateriales que resisten el reciclaje en la acera. West Pharmaceutical Services amplió su capacidad de elastómeros en Pensilvania para suministrar componentes de cierre GLP-1, lo que subraya el enfoque de Estados Unidos en los productos biológicos para la obesidad y la diabetes.
Mercado mexicano de envases farmacéuticos
México se prevé una tasa de crecimiento anual compuesta (TCAC) del 8.47% hasta 2031, ya que las farmacéuticas multinacionales están deslocalizando la producción para mitigar los aranceles y acortar los plazos de entrega a sus centros de distribución en EE. UU. La nueva planta de viales de Gerresheimer en Monterrey suministrará 500 millones de unidades anuales, aprovechando los salarios competitivos y la proximidad a los centros de distribución de Texas. Las reformas a la legislación sanitaria de 2024 redujeron los ciclos de aprobación de la COFEPRIS de 18 a 12 meses, alineando las normas locales con los requisitos de la FDA y acelerando la entrada al mercado de nuevos envases primarios. Los convertidores nacionales están cambiando de cajas plegables secundarias a formatos prellenados con mayor margen de beneficio, lo que aumenta los requisitos de cualificación técnica y fomenta las empresas conjuntas con proveedores globales.
Mercado canadiense de envases farmacéuticos
Canadá se expande en consonancia con el crecimiento poblacional y el compromiso federal de 2024 de ampliar la cobertura pública de medicamentos para la diabetes y los anticonceptivos, impulsando así los volúmenes de dispensación. Las normas de serialización de Health Canada, vigentes en 2025, exigen identificadores de unidad, pero otorgan períodos de gracia a las empresas más pequeñas, lo que modera las inversiones de capital inmediatas. Una propuesta federal para prohibir los plásticos de un solo uso exime los paquetes farmacéuticos por razones de seguridad; sin embargo, las tasas provinciales de EPR en Columbia Británica y Quebec añaden entre 2 y 4 centavos por paquete, lo que impulsa a las marcas a adoptar estructuras reciclables.
Panorama regulatorio
En Estados Unidos, el envasado farmacéutico se rige por los requisitos de la FDA en materia de etiquetado y rendimiento del sistema de envasado. Los principales pilares son la Parte 201 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 201) para el etiquetado de medicamentos y las directrices de la FDA para los sistemas de cierre de envases para medicamentos y productos biológicos de uso humano, que establecen expectativas de compatibilidad y protección a lo largo del ciclo de vida del producto. Los requisitos de la Ley de Seguridad de la Consumidor Distinguido (DSCSA), que entraron en vigor en su totalidad en noviembre de 2024, integran la trazabilidad a nivel de unidad en las operaciones diarias de envasado, convirtiendo los identificadores serializados y los flujos de trabajo de verificación en un requisito básico para los envases de medicamentos que se envían en el país.
En abril de 2026 surgió una política comercial superpuesta, cuando una proclamación presidencial, en virtud del artículo 232 de la Ley de Expansión Comercial de 1962, impuso aranceles a los productos farmacéuticos patentados y los principios activos importados. El marco preveía aranceles del 100% a partir del 31 de julio de 2026 para ciertas empresas y su aplicación a partir del 29 de septiembre de 2026 para aquellas que no obtuvieran acuerdos específicos. En Canadá, los marcos de etiquetado de Health Canada, incluidas las reformas de etiquetado en lenguaje sencillo introducidas mediante las enmiendas de 2015, y los requisitos de establecimiento, como la Guía-0067 para los servicios de envasado y etiquetado por contrato de medicamentos de propiedad extranjera, influyen en cómo se estructuran el diseño del envase, las declaraciones y los modelos de servicio para el acceso al mercado.
Análisis de la cadena de valor
La cadena de valor comienza con los proveedores de materias primas y materiales (polímeros y aditivos de grado médico, tubos de vidrio, aluminio, cartón) y continúa con la fabricación de envases primarios y componentes, incluyendo viales y ampollas, botellas, jeringas y cartuchos precargados, tapones y cierres. Luego se extiende a los convertidores e impresores que producen envases secundarios y etiquetas de datos variables. Las organizaciones de envasado por contrato (CPO) y los proveedores de servicios especializados son el pilar de las operaciones para el envasado de ensayos clínicos, el ensamblaje de kits, la serialización y la agregación, y el ensamblaje de la cadena de frío, antes de la entrega a mayoristas, farmacias, hospitales y redes de entrega integradas. En esos canales posteriores, los requisitos de verificación y dispensación mantienen la demanda de durabilidad de las etiquetas, rendimiento de escaneo y evidencia de manipulación.
El cumplimiento normativo y de estándares conecta cada paso. Las expectativas de la FDA sobre las Buenas Prácticas de Fabricación (cGMP) y los capítulos de la Farmacopea de los Estados Unidos (USP) para materiales plásticos y envases parenterales impulsan la calificación, las pruebas de extractables y lixiviables, y los programas de integridad del cierre del envase. Un cambio más amplio hacia los envases primarios listos para usar (RTU) reduce los pasos de procesamiento en las plantas de llenado y acabado, transfiriendo más valor a la esterilización previa y las capacidades de liberación de calidad. Esto se ve reforzado por la inversión en resiliencia, como la inauguración por parte de SCHOTT Pharma de líneas de producción de viales ampliadas en Lebanon, Pensilvania, en junio de 2026, un proyecto de 60 millones de dólares respaldado por BARDA, que apoya el suministro nacional de viales de vidrio RTU estándar y estériles.
Panorama competitivo
El mercado norteamericano de envases farmacéuticos está fragmentado: Amcor, West Pharmaceutical Services, Gerresheimer, AptarGroup y Schott representan aproximadamente entre el 35 % y el 40 % de los ingresos de 2025, mientras que los convertidores regionales y los envasadores especializados por contrato se reparten el resto. Las empresas de gran envergadura integran la impresión digital para la serialización bajo demanda, abren centros técnicos cerca de las plantas de sus clientes y registran patentes para elastómeros de baja capacidad de extracción. Los convertidores regionales licencian software de seguimiento y localización de terceros para prestar servicio a fabricantes locales por contrato que carecen de capital para soluciones propietarias, compitiendo en agilidad y servicio al cliente.
La sostenibilidad es un campo de batalla incierto; los proveedores que califican las resinas recicladas posconsumo para aplicaciones estériles o que demuestran un rendimiento de barrera equivalente al de los polímeros de origen biológico pueden exigir precios superiores. Las empresas emergentes en salud digital que integran sensores en blísteres ofrecen herramientas de adherencia basadas en datos; sin embargo, los altos costos unitarios y la incertidumbre en las normas de ciberseguridad frenan su adopción. La convergencia tecnológica está cambiando las preferencias de los compradores hacia proveedores que combinan la ciencia de los materiales con el análisis de datos, lo que obliga a los convertidores tradicionales a invertir en la integración de software y la monitorización de la cadena de frío.
Recientes movimientos estratégicos están redefiniendo las posiciones competitivas. West Pharmaceutical Services invirtió 95 millones de dólares para ampliar la capacidad de elastómeros NovaPure en Carolina del Norte, duplicando la producción de componentes de jeringas precargadas GLP-1 y reduciendo los plazos de entrega en un 20 %. Gerresheimer inauguró una planta de viales de vidrio de 180 millones de dólares en Monterrey, que suministrará 500 millones de unidades anuales a plantas de llenado y acabado de biosimilares deslocalizadas. Amcor se asoció con Eastman Chemical para desarrollar conjuntamente las botellas de copoliéster Crystalyx con un 50 % de contenido reciclado, lo que marca un modelo de alianza que combina la innovación en resinas con la escala de conversión. La participación de 120 millones de dólares de Becton, Dickinson and Company en Sensile Medical asegura la tecnología de inyectores corporales, lo que posiciona a la empresa para competir en nichos de administración de dispositivos portátiles de alto crecimiento. Estas inversiones subrayan un patrón de expansión de capacidad, colaboración vertical y convergencia de dispositivos que aumenta las barreras de entrada para las convertidoras más pequeñas.
Líderes de la industria del envasado farmacéutico en Norteamérica
PLC Amcor
winpak ltd.
Sealed Air Corporation
Compañía de Productos Sonoco
Gerresheimer AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: SCHOTT Pharma inauguró la ampliación de su planta de producción de viales en Lebanon, Pensilvania, incorporando nuevas líneas de conversión para viales de vidrio estándar y estériles listos para usar, como parte de una inversión de 60 millones de dólares respaldada por BARDA. Esta ampliación refuerza la seguridad del suministro en Norteamérica para el envasado primario de productos parenterales y apoya a las plantas de llenado y acabado que buscan componentes listos para usar para reducir la carga de esterilización y validación internas.
- Diciembre de 2025: Gerresheimer AG inauguró una planta de viales de vidrio en Monterrey, México, con una inversión de 180 millones de dólares. Esta planta, diseñada para una capacidad anual de 500 millones de unidades, está destinada a las cadenas de suministro de biosimilares e inyectables. La planta refuerza la tendencia de la producción en países cercanos para la distribución con destino a Estados Unidos y aumenta la presión competitiva sobre los proveedores regionales de viales y ampollas en cuanto a plazos de entrega y soporte para la cualificación.
- Noviembre de 2024: La plena aplicación de la DSCSA exigió que cada envase de medicamentos recetados enviado en Estados Unidos llevara un identificador de producto único, lo que aceleró la inversión en la serialización y agregación a nivel de unidad entre fabricantes y envasadores subcontratados. Las líneas de envasado combinaron cada vez más la impresión de datos variables con la inspección visual de alta velocidad para reducir el riesgo de incumplimiento, al tiempo que mantenían el rendimiento de las cajas secundarias, las etiquetas y un conjunto cada vez mayor de formatos primarios.
Alcance y metodología
Norteamérica es una de las regiones más grandes para la industria del envasado farmacéutico debido a su amplia base de fabricación y a su capacidad para introducir avances tecnológicos en el sector. El estudio de mercado se centra en las tendencias que afectan a los mercados de países importantes como Estados Unidos y Canadá. El estudio analiza los parámetros clave del mercado, los factores subyacentes que influyen en el crecimiento y los principales proveedores que operan en la industria.
El informe del mercado de envases farmacéuticos de Norteamérica está segmentado por tipo de material (plástico, vidrio, metal, papel y cartón, y materiales compuestos/de origen biológico), tipo de producto (frascos, viales y ampollas, blísteres, jeringas y cartuchos precargados, tubos, tapones y cierres, bolsas y sobres, etiquetas y otros tipos de producto), nivel de envase (primario, secundario y terciario), sector de consumo final (empresas de fabricación farmacéutica, empresas de envasado por contrato, farmacias minoristas e institucionales, hospitales y clínicas, y otros sectores de consumo final) y país (Estados Unidos, Canadá y México). Los pronósticos del mercado se expresan en valor (USD).
Por tipo de material
| Plástico | Polietileno de Alta Densidad (HDPE) |
| Polietileno de baja densidad (LDPE) | |
| Tereftalato de polietileno (PET) | |
| Otros plásticos | |
| Vidrio | |
| Metal | |
| Papel y carton | |
| Compuestos/Materiales de origen biológico |
Por tipo de producto
| Botellas |
| Viales y Ampollas |
| Blisters |
| Jeringas y cartuchos precargados |
| Tubos |
| Gorras y cierres |
| Bolsas y Bolsas |
| Etiquetas |
| Otros tipos de productos |
Por nivel de embalaje
| Principal |
| Secundaria |
| Terciario |
Por industria del usuario final
| Empresas de fabricación farmacéutica |
| Organizaciones de embalaje por contrato |
| Farmacias minoristas e institucionales |
| Hospitales y clínicas |
| Otras industrias de usuarios finales |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por tipo de material | Plástico | Polietileno de Alta Densidad (HDPE) |
| Polietileno de baja densidad (LDPE) | ||
| Tereftalato de polietileno (PET) | ||
| Otros plásticos | ||
| Vidrio | ||
| Metal | ||
| Papel y carton | ||
| Compuestos/Materiales de origen biológico | ||
| Por tipo de producto | Botellas | |
| Viales y Ampollas | ||
| Blisters | ||
| Jeringas y cartuchos precargados | ||
| Tubos | ||
| Gorras y cierres | ||
| Bolsas y Bolsas | ||
| Etiquetas | ||
| Otros tipos de productos | ||
| Por nivel de embalaje | Principal | |
| Secundaria | ||
| Terciario | ||
| Por industria del usuario final | Empresas de fabricación farmacéutica | |
| Organizaciones de embalaje por contrato | ||
| Farmacias minoristas e institucionales | ||
| Hospitales y clínicas | ||
| Otras industrias de usuarios finales | ||
| Por país | Estados Unidos | |
| Canada | ||
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases farmacéuticos de América del Norte?
El tamaño del mercado de envases farmacéuticos de América del Norte alcanzó los 62.85 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca la demanda de envases farmacéuticos en América del Norte?
Se proyecta que el mercado registre una CAGR del 7.61 % entre 2026 y 2031.
¿Qué segmento de materiales se está expandiendo más rápidamente?
Se pronostica que los materiales compuestos y de origen biológico aumentarán a una tasa compuesta anual del 9.21 % debido a los mandatos de sostenibilidad.
¿Por qué las organizaciones de embalaje por contrato están ganando participación?
Los patrocinadores de medicamentos están subcontratando la serialización, el ensamblaje de la cadena de frío y los llenados de productos biológicos de bajo volumen, lo que genera una CAGR del 9.11 % para los envasadores contratados.
¿Qué factor hace de México la geografía de más rápido crecimiento?
Las inversiones en nearshoring y los plazos regulatorios reducidos están impulsando una CAGR del 8.47 % en el envasado farmacéutico mexicano.


