

Tamaño y participación del mercado de envases plásticos farmacéuticos en América del Norte
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 19.35 mil millones |
| Tamaño del mercado (2031) | USD 25.93 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.03% CAGR |
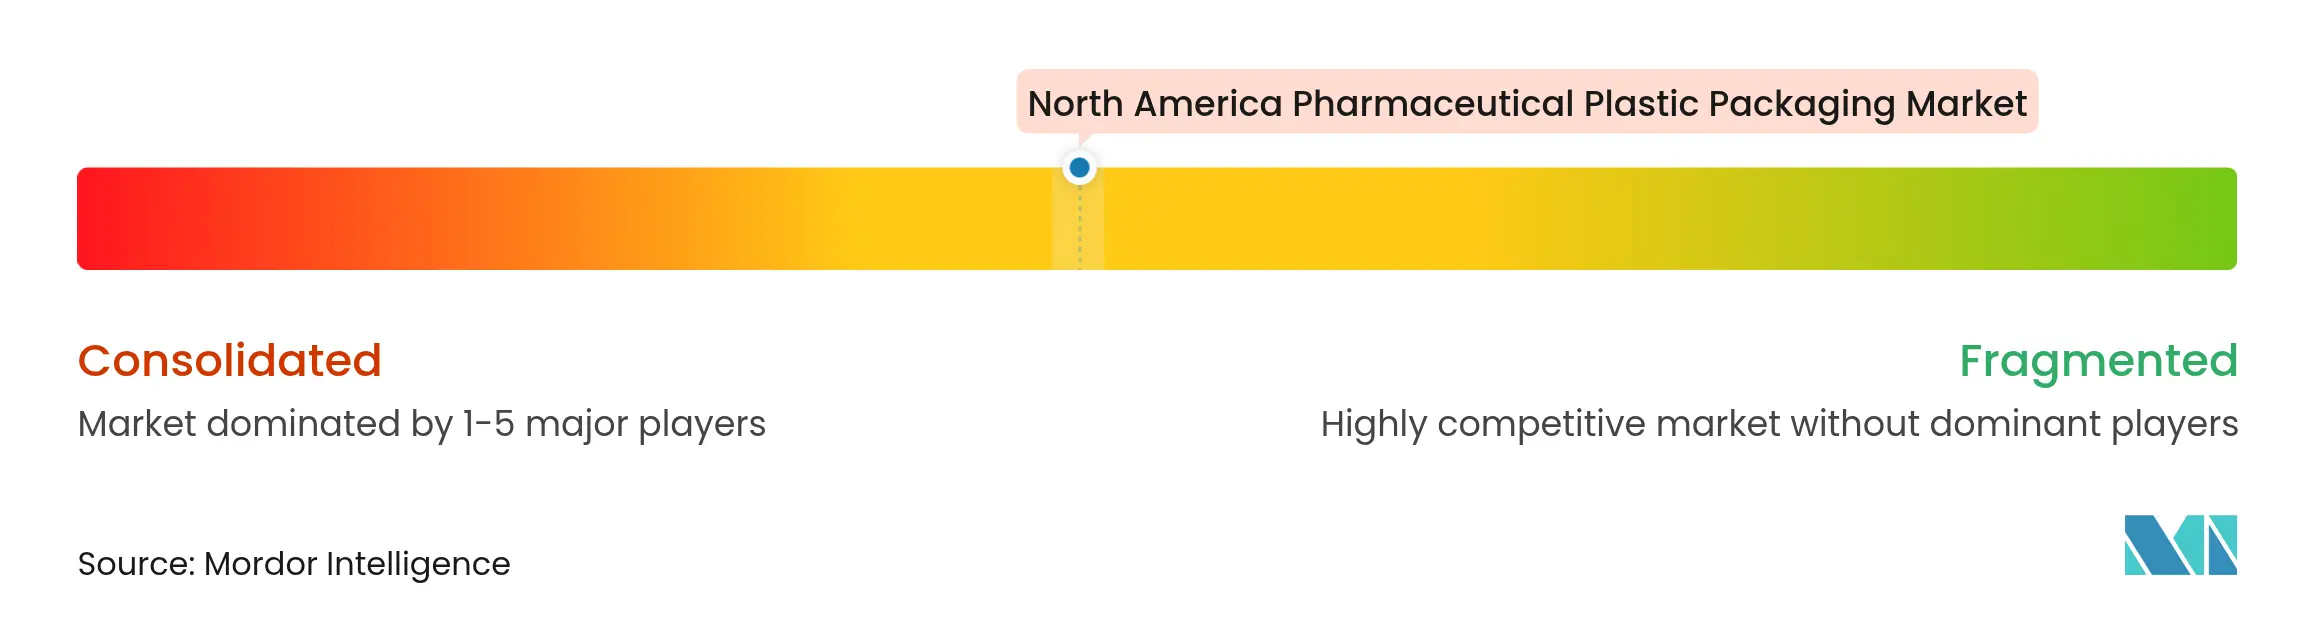
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases plásticos farmacéuticos de América del Norte por Mordor Intelligence
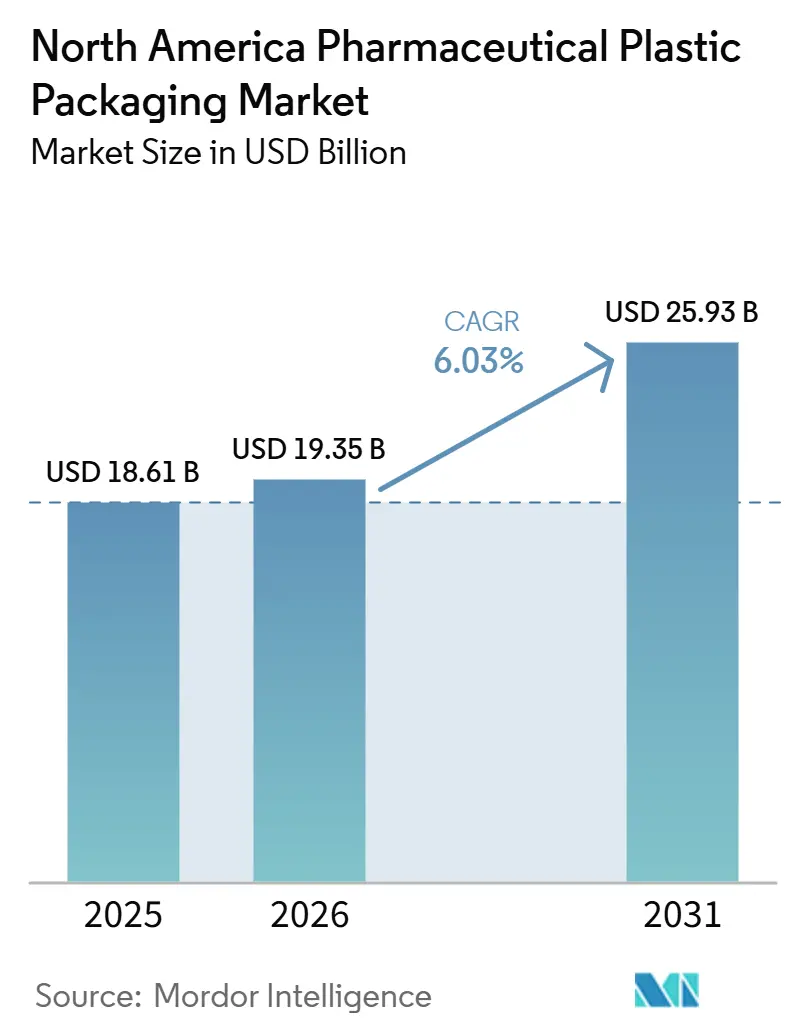
El tamaño del mercado de envases plásticos farmacéuticos de América del Norte se valoró en 18.25 millones de dólares en 2025 y se estima que crecerá de 19.35 millones de dólares en 2026 a 25.93 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.03 % durante el período de pronóstico (2026-2031). Un cambio decisivo del vidrio a plásticos ligeros, junto con normas estrictas de cierre a prueba de niños y la expansión de las terapias de atención domiciliaria, está impulsando el crecimiento. Los desarrolladores de fármacos biológicos están acelerando la demanda de sistemas plásticos estériles y listos para llenar que reducen el riesgo de contaminación y simplifican la logística de la cadena de frío. El reembolso ampliado para dispositivos de autoadministración está generando nuevas oportunidades para formatos nasales, de inhalación y autoinyectores. Mientras tanto, los mandatos de sostenibilidad están impulsando a los productores hacia resinas recicladas posconsumo (PCR) y de base biológica, incluso cuando la escasez de suministro de rPET y HDPE de grado médico aumenta la complejidad del abastecimiento. La fragmentación moderada de la industria continúa, pero la fusión Amcor-Berry Global señala una era de inversiones en I+D impulsadas por la escala y límites competitivos más pronunciados.
Conclusiones clave del informe
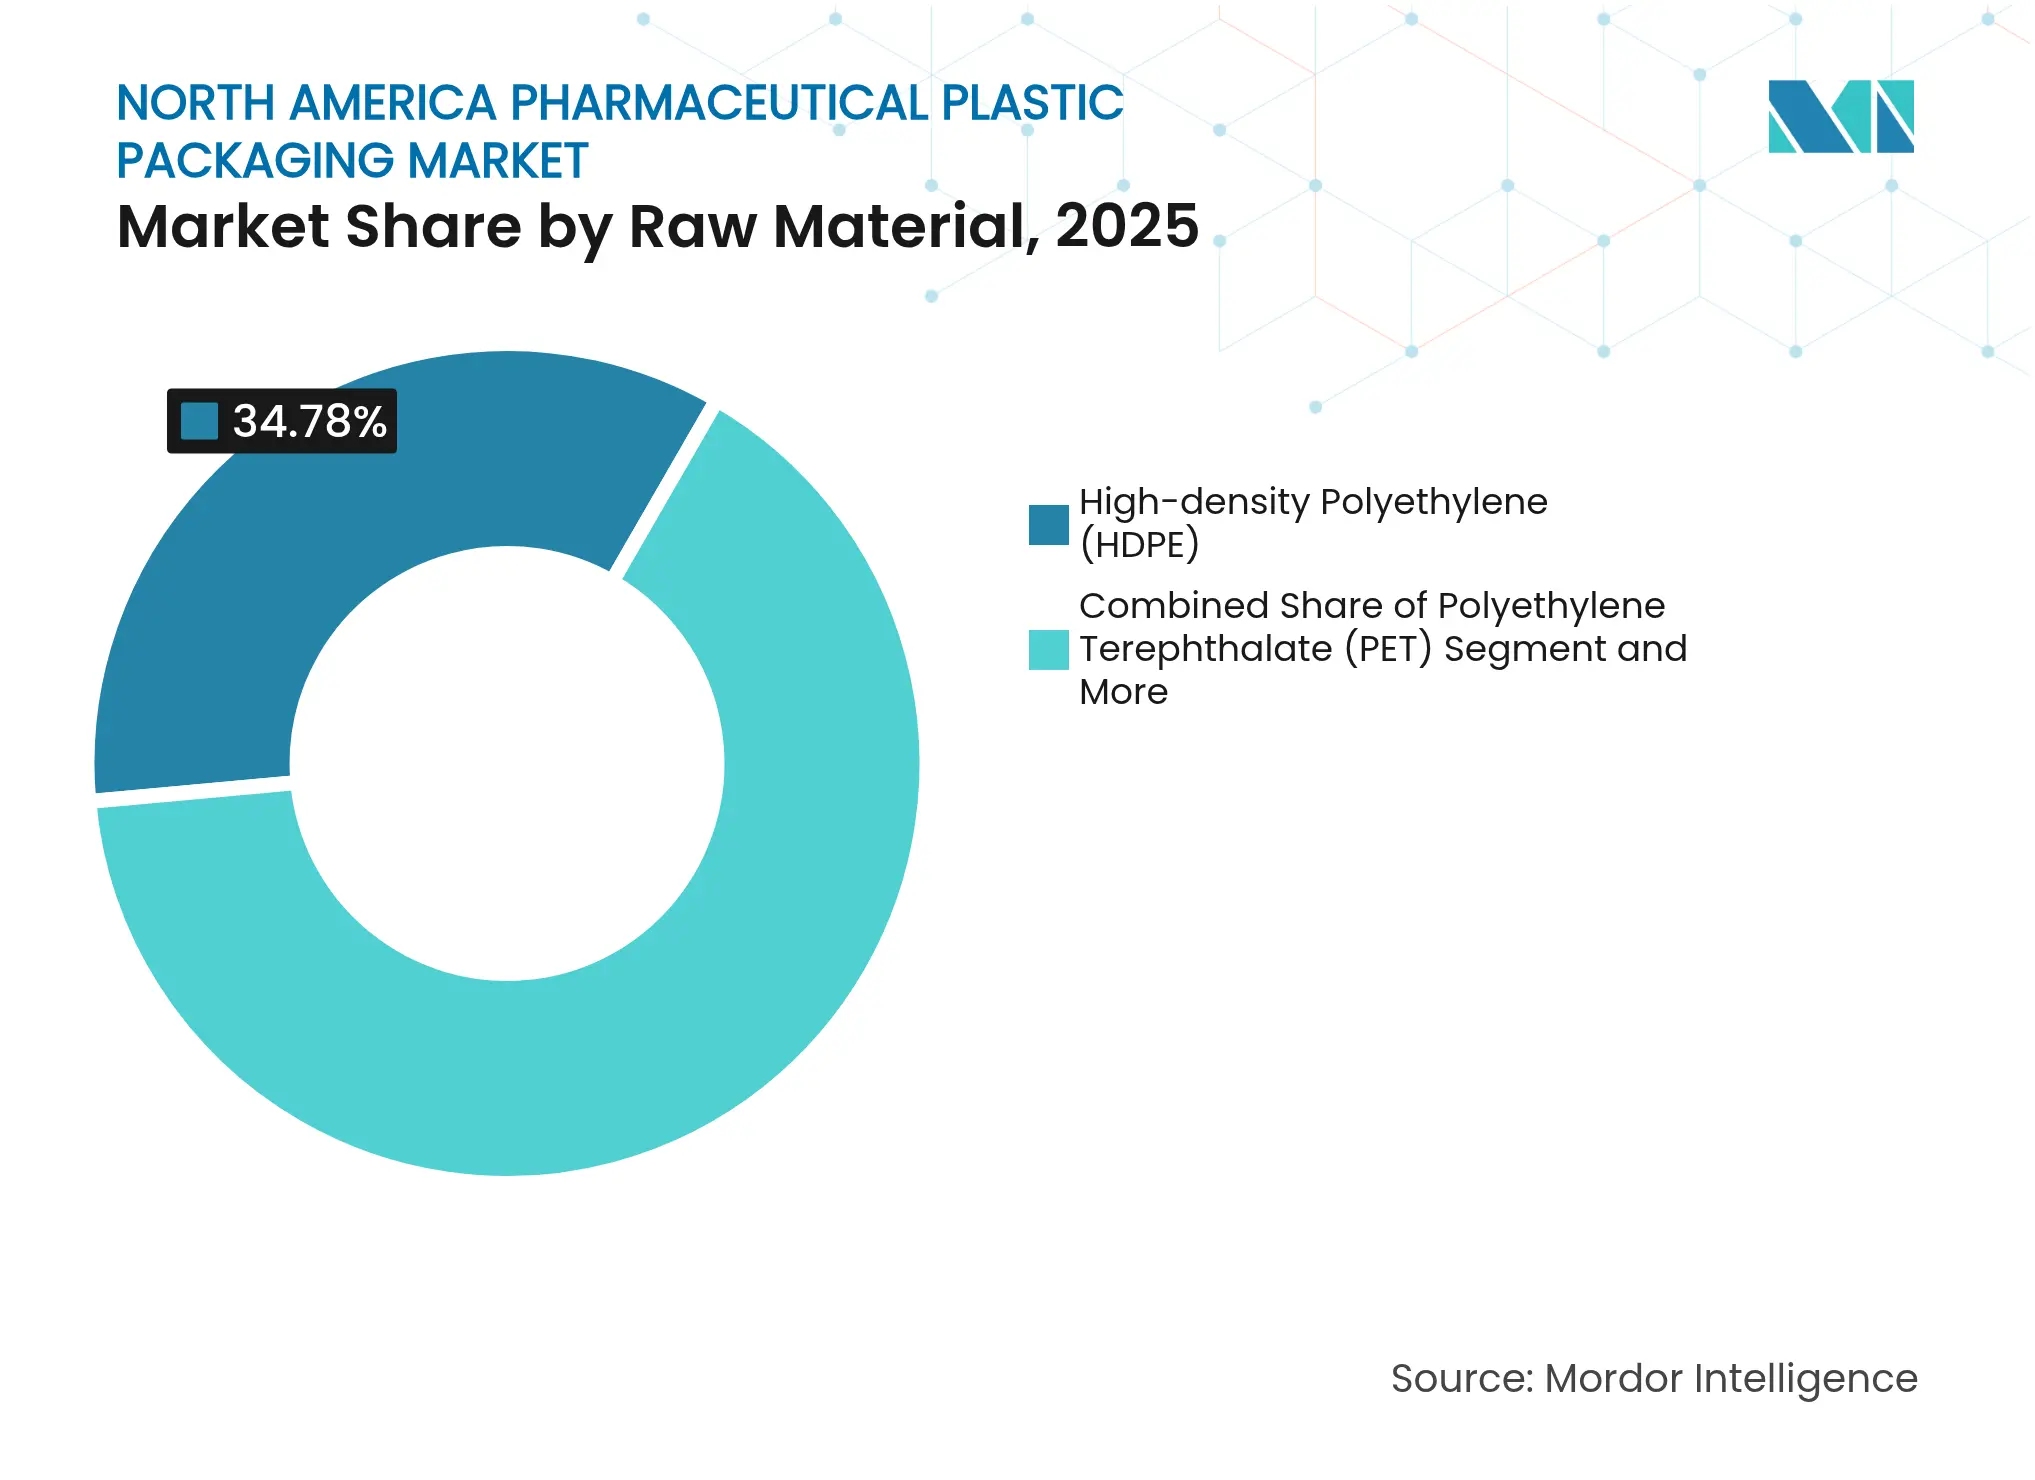
- Por materia prima, el HDPE lideró con el 34.78% de la participación de mercado de envases plásticos farmacéuticos de América del Norte en 2025, mientras que se proyecta que el PET registre la CAGR más rápida del 7.47% hasta 2031.
- Por tipo de producto, las botellas de líquido capturaron el 39.72% de los ingresos en 2025; se prevé que los dispositivos de pulverización nasal crezcan a una tasa compuesta anual del 7.26% hasta 2031.
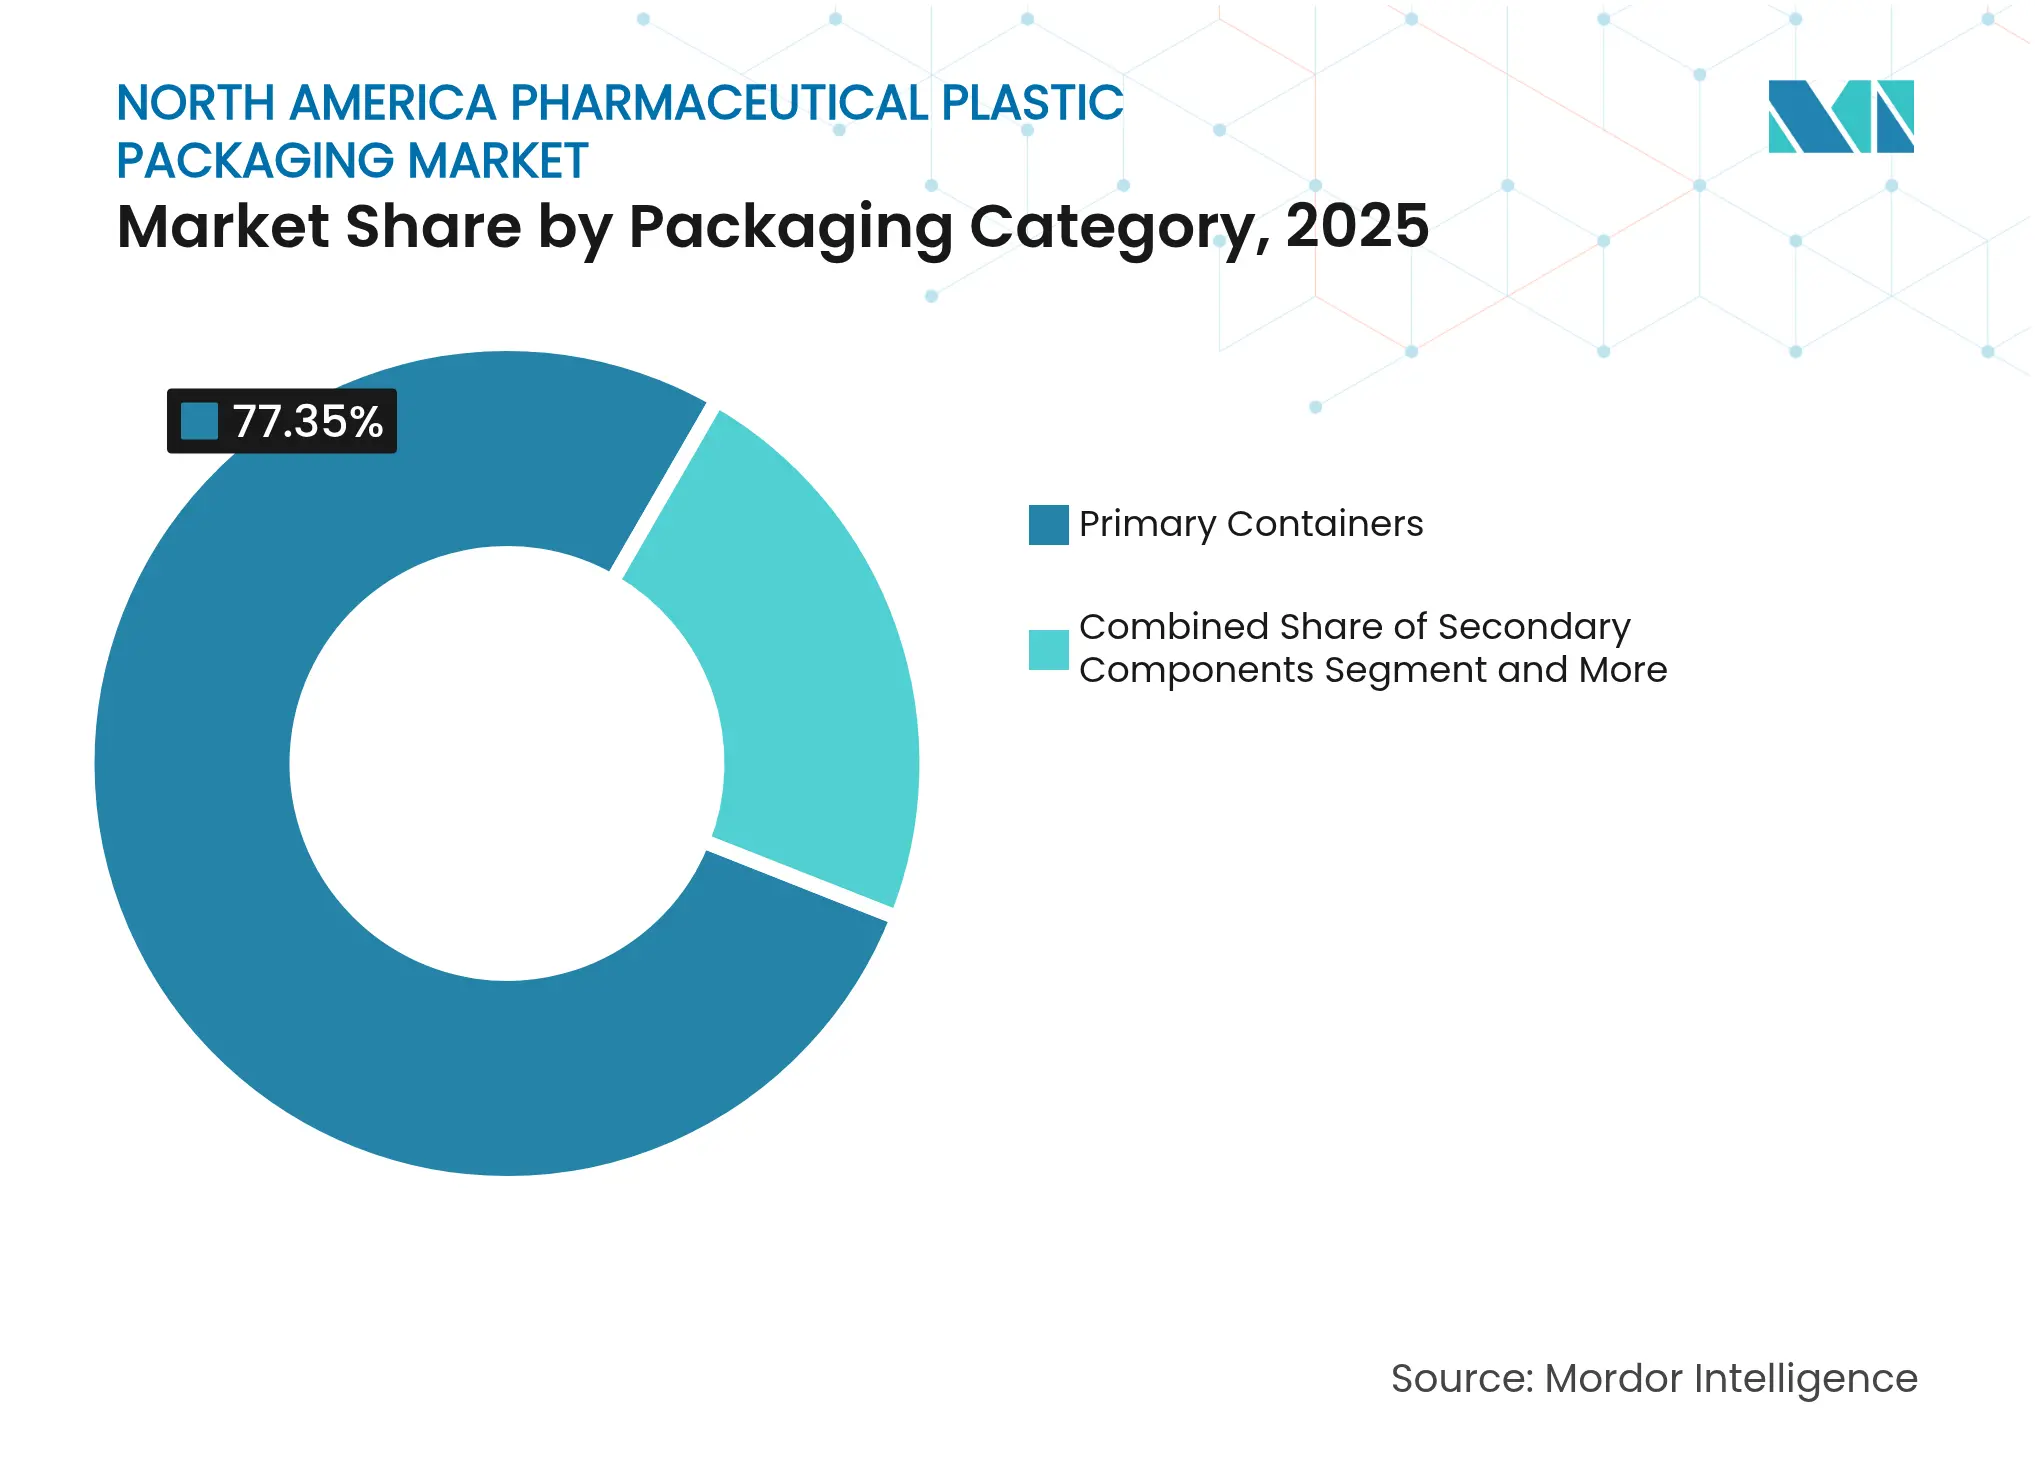
- Por categoría de embalaje, los contenedores primarios representaron el 77.35% de los ingresos en 2025, aunque se espera que los componentes secundarios se expandan a una CAGR del 7.79%.
- Por vía de administración de medicamentos, los formatos orales representaron el 44.02 % del tamaño del mercado de envases plásticos farmacéuticos de América del Norte en 2025; los envases nasales/de inhalación están aumentando a una CAGR del 7.61 %.
- Por usuario final, las empresas farmacéuticas de marca generaron el 39.54% de la demanda en 2025, mientras que las CDMO exhibieron la CAGR más alta del 7.74%.
- Por países, Estados Unidos representó el 75.88% de los ingresos de 2025, mientras que se proyecta que Canadá avance a una CAGR del 7.68% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases plásticos farmacéuticos en América del Norte
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de cierres a prueba de niños en medicamentos pediátricos de venta con receta | + 0.8% | América del Norte, con mayor impacto en Estados Unidos | Corto plazo (≤ 2 años) |
| Cambie el vidrio por plásticos ligeros e irrompibles | + 1.2% | Global, con adopción temprana en América del Norte | Mediano plazo (2-4 años) |
| Aumento de formatos estériles y listos para llenar para productos biológicos | + 1.4% | América del Norte y la UE: repercusión en los mercados emergentes | Mediano plazo (2-4 años) |
| Crecimiento de las terapias de atención domiciliaria/autoadministración | + 0.9% | América del Norte, con expansión a los mercados desarrollados | Largo plazo (≥ 4 años) |
| Adopción de PCR y resinas de base biológica para cumplir los objetivos ESG | + 0.7% | América del Norte y la UE, impulsadas por mandatos regulatorios | Largo plazo (≥ 4 años) |
| Ampliación de los paquetes inteligentes impresos digitalmente para la lucha contra las falsificaciones | + 0.6% | Global, con América del Norte liderando la implementación | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de formatos estériles y listos para llenar para productos biológicos
Los fabricantes de productos biológicos prefieren cada vez más los envases de plástico preesterilizados que acortan las líneas de llenado y protegen los principios activos de alto valor durante todo el transporte en cadena de frío. Las vías regulatorias para productos biológicos se han simplificado en Estados Unidos, impulsando la demanda de sistemas como Fill Finish Solution de Thermo Fisher, que maximiza la recuperación del fármaco y garantiza la integridad de la bolsa probada con helio. [1] Thermo Fisher Scientific, “Fill Finish Solution – US”, thermofisher.com Los kits Ready Pack™ de West Pharmaceutical Services añaden valor a los programas en fase inicial al eliminar los pasos de esterilización in situ y minimizar los residuos. La rápida adopción de estas plataformas está reduciendo el tiempo de comercialización de las terapias sensibles a la temperatura y reforzando la competitividad del mercado de envases de plástico farmacéuticos de Norteamérica.
Cambie el vidrio por plásticos ligeros e irrompibles
El ahorro de peso de hasta un 60 % en comparación con el vidrio se traduce en menores emisiones de transporte y menos retiradas de productos por roturas. Los viales de polipropileno producidos mediante tecnología de soplado, llenado y sellado ahora reemplazan al vidrio en parenterales de gran volumen, mejorando la resistencia química y reduciendo el riesgo de partículas. Drug Plastics informa de una creciente migración de clientes a botellas de plástico por las ventajas en cuanto a costes y seguridad. [2] Drug Plastics & Glass Co., “Glass Bottles vs Plastic Bottles – Lower Cost Gives Plastic the Advantage,” drugplastics.com El mercado norteamericano de envases de plástico para productos farmacéuticos está, por lo tanto, posicionado para capitalizar los menores costes logísticos y los perfiles mejorados de seguridad del paciente.
Crecimiento de las terapias de autoadministración y atención domiciliaria
La comodidad del consumidor pospandemia con el tratamiento en casa, sumada al rápido crecimiento de los fármacos GLP-1, está transformando el diseño de envases. Sharp Packaging ha ampliado su capacidad para películas finas orales y envases personalizados que facilitan la dosificación fuera de las clínicas. La jeringa Neopak™ XSi™ de BD reduce el recuento de partículas subvisibles, lo que facilita la autoinyección segura. Los formatos fáciles de usar mejoran la adherencia al tratamiento y aumentan los volúmenes en el mercado norteamericano de envases plásticos farmacéuticos.
Adopción de PCR y resinas de base biológica para cumplir con los objetivos ESG
Los organismos reguladores exigen ahora contenido reciclado, pero el rPET y el HDPE de grado médico siguen siendo escasos, lo que añade sobreprecios de entre un 20 y un 30 %. Innovaciones como la botella de plástico a base de madera de UPM demuestran la viabilidad de soluciones sostenibles que cumplen con los estándares de pureza farmacéutica. Los compuestos de origen biológico Mevopur™ de Avient reducen la huella de carbono hasta en un 85 %. Este avance en los materiales es esencial para la competitividad a largo plazo del mercado norteamericano de envases plásticos farmacéuticos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incompatibilidades API/plástico | -0.9% | Concentrado en centros biotecnológicos de EE. UU. | Mediano plazo (2-4 años) |
| Mandatos complejos de EPR entre Estados Unidos y Canadá | -0.7% | Varía según la provincia y el estado. | Corto plazo (≤ 2 años) |
| Escasez de rPET/HDPE de grado médico | -1.1% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Volatilidad del precio de la resina impulsada por la inflación | -0.8% | Global, con un fuerte impacto en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Incompatibilidades químicas entre API y plásticos en nuevos fármacos
Los productos biológicos de alta actividad y las modalidades emergentes, como las vacunas de ARNm, presentan sensibilidad a los aditivos poliméricos comunes, lo que dificulta la selección de envases. Las revisiones de las normas USP <661.1> y <661.2> subrayan el endurecimiento de las normas sobre extraíbles. Las pequeñas empresas biotecnológicas se enfrentan a retrasos de seis a doce meses en sus lanzamientos cuando los datos de compatibilidad son insuficientes, lo que frena el crecimiento del mercado norteamericano de envases plásticos para productos farmacéuticos.
Escasez de cadenas de suministro de rPET/HDPE de grado médico
La sólida demanda de las marcas de bebidas y los nuevos objetivos legales de contenido reciclado limitan los flujos de purificación. El rPET de grado médico se comercializa con sobreprecios que comprometen los márgenes de beneficio de los fabricantes de medicamentos genéricos. Las estrategias de doble abastecimiento elevan los costos de inventario y ralentizan el avance hacia los objetivos de economía circular en el mercado norteamericano de envases plásticos para productos farmacéuticos.
Análisis de segmento
Por materia prima: el PET desafía el dominio del HDPE
El HDPE contribuyó con el 34.78 % de los ingresos en 2025, gracias a su inercia química y asequibilidad. El PET, con una tasa de crecimiento anual compuesta (TCAC) del 7.47 %, se destaca por su transparencia y su alta barrera contra la humedad. El mercado norteamericano de envases plásticos farmacéuticos se beneficia, ya que la reciclabilidad del PET respalda las evaluaciones ESG. El polipropileno sigue siendo indispensable para la esterilización a alta temperatura, mientras que el LDPE satisface las necesidades de goteros flexibles. Los copolímeros de olefinas cíclicas premium satisfacen los requisitos de bajos extraíbles en productos biológicos. El incipiente mercado de PCR muestra una rápida adopción, aunque limitada por la oferta, lo que refleja los plazos de la EPR en Canadá.
Los nuevos grados de PET de origen biológico podrían acelerar aún más la adopción del PET. Los proveedores priorizan los masterbatches con pruebas de migración para mantener los extraíbles dentro de los límites de la USP. Las diferencias de precio entre el PET virgen y el reciclado se redujeron durante 2025, lo que mejoró el retorno de la inversión (ROI) de los proyectos. Las alianzas estratégicas de adquisición son cada vez más comunes a medida que las farmacéuticas aseguran capacidad a largo plazo para el rPET apto para contacto con alimentos. Los convertidores de HDPE responden con innovaciones en aligeramiento y soluciones de tapas fijas para mantener los volúmenes en el mercado norteamericano de envases plásticos farmacéuticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Los dispositivos nasales superan a los formatos tradicionales
Las botellas líquidas representaron el 39.72 % de las ventas de 2025, lo que refleja la estabilidad de los medicamentos para la tos, tanto con receta como sin receta. Sin embargo, los esprays nasales están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.26 %, captando los lanzamientos para alergias, migrañas y terapias de rescate. La mayor precisión de las dosis medidas, sumada a la aversión de los pacientes a las agujas, impulsa su adopción. Las jeringas y cartuchos precargables captan a los diabéticos que se autoinyectan y a los usuarios de GLP-1. Los viales y ampollas siguen siendo relevantes para los inyectables hospitalarios, aunque los formatos de polipropileno desplazan progresivamente al vidrio para reducir su rotura. Los cierres y tapas integran sellos con tecnología RFID que facilitan el cumplimiento de la Ley de Seguridad de la Cadena de Suministro de Medicamentos (FDA).
La demanda de goteros oftálmicos se beneficia del envejecimiento demográfico y del crecimiento de las formulaciones para el tratamiento del ojo seco. Las bolsas monodosis facilitan la preparación de compuestos en hospitales y reducen el riesgo de contaminación microbiana. Los fabricantes añaden recubrimientos multicapa para evitar la entrada de oxígeno en los fármacos sensibles al peróxido. Con la creciente demanda regulatoria de envases inteligentes serializados, la diversificación por tipo de producto mantendrá el mercado norteamericano de envases plásticos farmacéuticos en una sólida trayectoria ascendente.
Por categoría de embalaje: Los componentes secundarios impulsan el valor futuro
Los envases primarios representaron el 77.35 % de la facturación de 2025 y son la base de las presentaciones regulatorias. No obstante, los componentes secundarios aumentarán una tasa de crecimiento anual compuesta (TCAC) del 7.79 % gracias a las normas de seguridad contra manipulaciones y de seguimiento y rastreo. Las tapas a prueba de niños y aptas para personas mayores registran una inversión en innovación de dos dígitos a medida que cambia la demografía. Los cierres inteligentes con indicadores de tiempo y temperatura se perfilan como diferenciadores de valor añadido.
Los fabricantes de transportistas terciarios integran materiales de cambio de fase para ampliar las ventanas de la cadena de frío para productos biológicos. Los palés con IoT proporcionan ubicación en tiempo real y alertas de vibración, lo que mitiga las pérdidas. Las plataformas de serialización definidas por software transforman las líneas de impresión de cajas y cartones, proporcionando una visibilidad granular del mercado norteamericano de envases plásticos para productos farmacéuticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por vía de administración del fármaco: nasal/inhalación ascendente
Los formatos orales representaron el 44.02 % de la demanda en 2025; sin embargo, el énfasis de la cartera de productos en aerosoles nasales neuropsiquiátricos y de emergencia impulsa el segmento de inhalación con una tasa de crecimiento anual compuesta (TCAC) del 7.61 %. Los kits parenterales autoinyectables abordan los productos biológicos oncológicos y de GLP-1 de administración domiciliaria. Los envases oftálmicos evolucionan con válvulas sin conservantes, mientras que los parches transdérmicos cobran relevancia en los mercados del dolor y la terapia hormonal.
El aumento de la capacidad nasal beneficia a los proveedores de polipropileno y COC, que diseñan reservorios de barrera compatibles con formulaciones sin propelente. Mientras tanto, el crecimiento de los dispositivos parenterales avanzados impulsa las colaboraciones entre fabricantes de polímeros y fabricantes de equipos originales (OEM) de autoinyectores. Esta alineación garantiza que el mercado norteamericano de envases plásticos farmacéuticos mantenga su liderazgo tecnológico.
Por usuario final: Las CDMO ganan cuota de mercado
Los productos farmacéuticos de marca representaron el 39.54 % de las compras en 2025, priorizando las características premium y los plazos de entrega cortos. Las CDMO, con una tasa de crecimiento anual compuesta (TCAC) del 7.74 %, absorben las tareas de desarrollo y envasado secundario externalizadas, mientras que los propietarios de medicamentos priorizan sus líneas de I+D. Catalent y PCI Services optimizan las suites de llenado estéril y personalización en etapas avanzadas para aprovechar esta ola de externalización.
Los fabricantes de genéricos contrarrestan la presión sobre los márgenes mediante líneas de embotellado de alta velocidad y totalmente automatizadas. Los innovadores biotecnológicos, especialmente en terapia celular y génica, exigen contenedores criocompatibles que mantengan la viabilidad a -196 °C. Esta combinación segmentada fomenta un crecimiento resiliente y orientado al servicio en el mercado norteamericano de envases plásticos para productos farmacéuticos.
Análisis geográfico
Estados Unidos generó el 75.88 % de los ingresos de 2025, respaldados por las normativas de la FDA y una inversión de 160 2025 millones de dólares en fabricación nacional prevista para XNUMX. Las ampliaciones de instalaciones de Eli Lilly y Novo Nordisk intensifican la demanda de líneas de envasado de inyectables. La alta adopción del software de serialización tras los plazos de la DSCSA consolida las relaciones con los convertidores locales y acelera las inversiones en impresión digital.
Canadá, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.68 %, incentiva la inclusión de contenido reciclado mediante regulaciones provinciales que penalizan los paquetes que no cumplen con las normas. Líderes en logística como UPS refuerzan la capacidad de la cadena de frío transfronteriza mediante la adquisición de Andlauer, lo que facilita la distribución de productos biológicos. La creciente inversión en canales avanzados de suministro de resinas posiciona a Canadá como un banco de pruebas estratégico de sostenibilidad.
México ofrece un potencial de crecimiento para los mercados emergentes, impulsado por un crecimiento anual del 5.5% en las importaciones de maquinaria de envasado y una participación del 29.3% de los plásticos en su mezcla de materiales. La tendencia a la deslocalización atrae a las marcas farmacéuticas estadounidenses a las plantas de llenado y acabado mexicanas, lo que impulsa la demanda de resinas listas para PCR. La armonización de las normas técnicas con las regulaciones estadounidenses reduce las dificultades de cumplimiento, posicionando a México como una extensión eficiente de la presencia en el mercado norteamericano de envases plásticos farmacéuticos.
Panorama competitivo
El mercado norteamericano de envases plásticos farmacéuticos sigue estando moderadamente fragmentado, pero la consolidación se está acelerando. La fusión de Amcor y Berry Global, prevista para 2025, crea una empresa líder con un flujo de caja de 3 millones de dólares y aspira a obtener sinergias por valor de 650 millones de dólares. Las ventajas de escala facilitan la investigación intensiva en capital de películas de barrera y aceleran el lanzamiento comercial de mezclas PCR.
La expansión de Gerresheimer en Georgia, valorada en 180 millones de dólares, añade 18,000 m² de capacidad de sala limpia para inhaladores y autoinyectores, lo que refuerza la resiliencia del suministro local. AptarGroup continúa impulsando diseños patentados de válvulas nasales en aerosol, mientras que West Pharmaceutical Services invierte en sellos de elastómero con gran capacidad de almacenamiento de datos para dispositivos combinados. Las empresas emergentes centradas en la electrónica impresa para cierres inteligentes atraen financiación de riesgo, lo que ilustra la dinamización tecnológica en la industria norteamericana de envases plásticos farmacéuticos.
La diferenciación competitiva se desplaza del costo puro hacia las credenciales de sostenibilidad, el conocimiento regulatorio y las ofertas de trazabilidad digital. Las solicitudes de patente para sistemas automatizados de mezcla y tapas con RFID subrayan el valor estratégico de una mayor integridad de los medicamentos. Los nuevos participantes del mercado capaces de combinar envases primarios con captura de datos en tiempo real tienen más posibilidades de obtener contratos, ya que los clientes farmacéuticos priorizan la transparencia en la cadena de suministro.
Líderes de la industria de envases plásticos farmacéuticos de América del Norte
PLC Amcor
Gerresheimer AG
AptarGroup Inc.
servicios farmacéuticos del oeste inc.
Silgan Holdings Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Amcor PLC cerró su fusión mediante intercambio de acciones con Berry Global, con el objetivo de lograr sinergias anuales de 650 millones de dólares para el año fiscal 28.
- Febrero de 2025: Avient presentó soluciones de polímeros de base biológica Mevopur™ que contienen hasta un 100 % de contenido de base biológica.
- Enero de 2025: SCHOTT Pharma reportó ventas por 899 millones de euros en el año fiscal 2023, con soluciones de alto valor representando el 48% de los ingresos.
- Enero de 2025: Gerresheimer AG inició una ampliación de 18,000 m² de su planta de Peachtree City, Georgia, invirtiendo 180 millones de dólares para añadir capacidad de inhaladores y autoinyectores.
- Diciembre de 2024: TricorBraun acordó adquirir el negocio de contenedores rígidos de Veritiv, ampliando las opciones de embalaje farmacéutico rígido.
- Octubre de 2024: UPM, SELENIS y BORMIOLI PHARMA lanzan la primera botella farmacéutica fabricada parcialmente con plásticos a base de madera.
- Octubre de 2024: Nutra-Med, con el respaldo de GenNx360, adquirió Legacy Pharma Solutions para fortalecer los servicios de embotellado y blíster.
Alcance del informe del mercado de envases plásticos farmacéuticos de América del Norte
El plástico es una opción preferida para los envases farmacéuticos debido a su aplicabilidad, durabilidad, flexibilidad y sostenibilidad. En los envases farmacéuticos, las botellas de plástico se fabrican a partir de diversos materiales, como cloruro de polivinilo, polietileno, polipropileno y poliestireno. La industria prioriza los plásticos transparentes, livianos y duraderos para el almacenamiento y la comercialización. Más allá de las botellas, los plásticos desempeñan un papel fundamental en el envasado de blísters, sobres, jeringas precargadas, inhaladores, bolsas de solución parenteral y más.
El mercado norteamericano de envases plásticos para productos farmacéuticos se segmenta por materia prima (polipropileno, tereftalato de polietileno, polietileno de baja densidad, polietileno de alta densidad y otras materias primas), tipo de producto (envases sólidos, frascos cuentagotas, frascos para aerosoles nasales, frascos para líquidos, productos para el cuidado bucal, bolsas, viales y ampollas, cartuchos, jeringas, tapones y cierres, y otros tipos de productos) y país (Estados Unidos y Canadá). El tamaño del mercado y las previsiones se presentan en dólares estadounidenses (USD) para todos los segmentos mencionados.
| Polipropileno (PP): |
| Tereftalato de polietileno (PET) |
| Polietileno de alta densidad (HDPE) |
| Polietileno de baja densidad (LDPE) |
| Copolímero de olefina cíclica (COC) |
| Plásticos reciclados posconsumo (PCR) |
| Botellas – Sólido-oral |
| Botellas – Líquido |
| Viales y Ampollas |
| Jeringas y cartuchos precargables |
| Dispositivos de pulverización nasal |
| Goteros y envases oftálmicos |
| Bolsas y sobres |
| Cierres y tapas |
| Contenedores primarios |
| Componentes secundarios (cierres, revestimientos) |
| Sistemas terciarios y de protección |
| Oral |
| parenteral |
| Oftálmico |
| Nasal/Inhalación |
| Tópico/Transdérmico |
| Productos farmacéuticos de marca |
| Farmacéutica genérica |
| Empresas de biotecnología y terapia celular y genética |
| Organizaciones de desarrollo y fabricación por contrato (CDMO) |
| Estados Unidos |
| Canada |
| Mexico |
| Por Materia Prima | Polipropileno (PP): |
| Tereftalato de polietileno (PET) | |
| Polietileno de alta densidad (HDPE) | |
| Polietileno de baja densidad (LDPE) | |
| Copolímero de olefina cíclica (COC) | |
| Plásticos reciclados posconsumo (PCR) | |
| Por tipo de producto | Botellas – Sólido-oral |
| Botellas – Líquido | |
| Viales y Ampollas | |
| Jeringas y cartuchos precargables | |
| Dispositivos de pulverización nasal | |
| Goteros y envases oftálmicos | |
| Bolsas y sobres | |
| Cierres y tapas | |
| Por categoría de embalaje | Contenedores primarios |
| Componentes secundarios (cierres, revestimientos) | |
| Sistemas terciarios y de protección | |
| Por vía de administración de fármacos | Oral |
| parenteral | |
| Oftálmico | |
| Nasal/Inhalación | |
| Tópico/Transdérmico | |
| Por usuario final | Productos farmacéuticos de marca |
| Farmacéutica genérica | |
| Empresas de biotecnología y terapia celular y genética | |
| Organizaciones de desarrollo y fabricación por contrato (CDMO) | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases plásticos farmacéuticos de América del Norte?
El mercado está valorado en 19.35 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de envases plásticos farmacéuticos en América del Norte?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 6.03% entre 2026 y 2031, alcanzando los 25.93 millones de dólares.
¿Qué materia prima está ganando terreno más rápidamente?
El PET está avanzando a una tasa compuesta anual del 7.47 % debido a sus propiedades de barrera superiores y a su reciclabilidad.
¿Por qué los dispositivos de pulverización nasal están creciendo rápidamente?
La preferencia de los pacientes por el tratamiento sin agujas y las nuevas indicaciones, como el rescate de la migraña, impulsan una CAGR del 7.26 % para los envases nasales.
¿Cómo influyen las regulaciones de sostenibilidad en las elecciones de embalaje?
Las normas de responsabilidad extendida del productor en Canadá y los objetivos de contenido reciclado en América del Norte están acelerando la adopción de PCR y resinas de base biológica a pesar de las limitaciones de suministro.
¿Qué papel juegan los CDMO en el crecimiento del mercado?
Las CDMO son el grupo de usuarios finales con un crecimiento más rápido, con una CAGR del 7.74 %, ya que las compañías farmacéuticas subcontratan operaciones de envasado complejas para centrarse en las líneas de I+D.


