

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
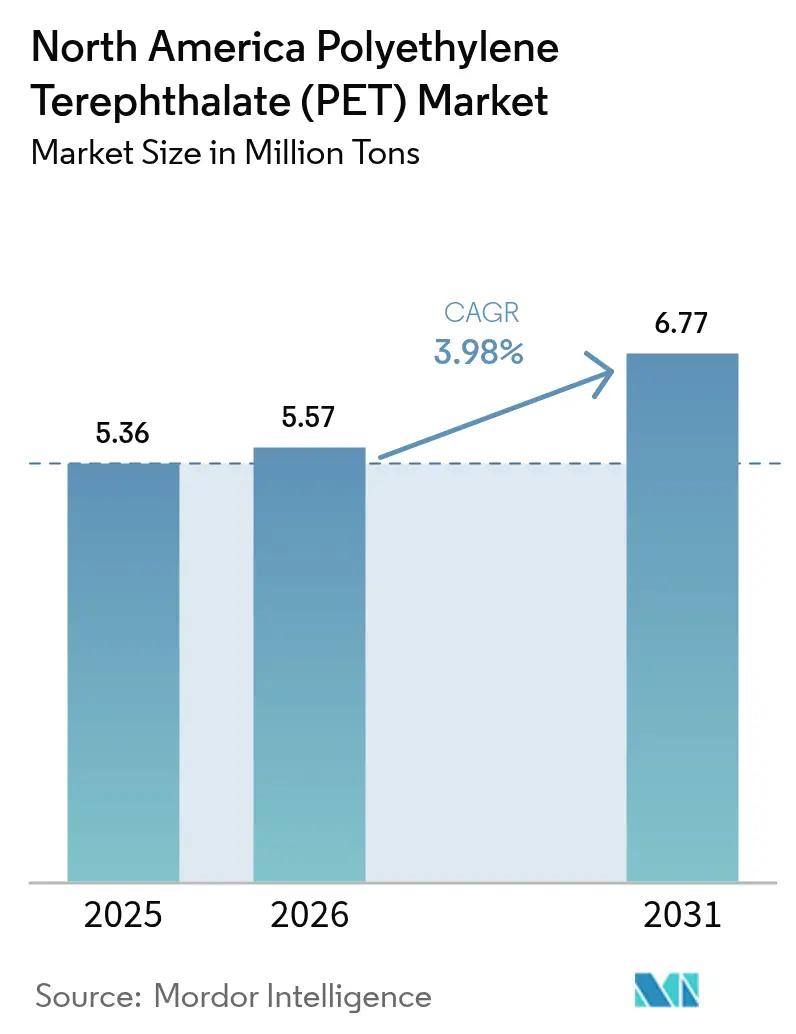
| Volumen de mercado (2026) | 5.57 millones de toneladas |
| Volumen de mercado (2031) | 6.77 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.98% CAGR |
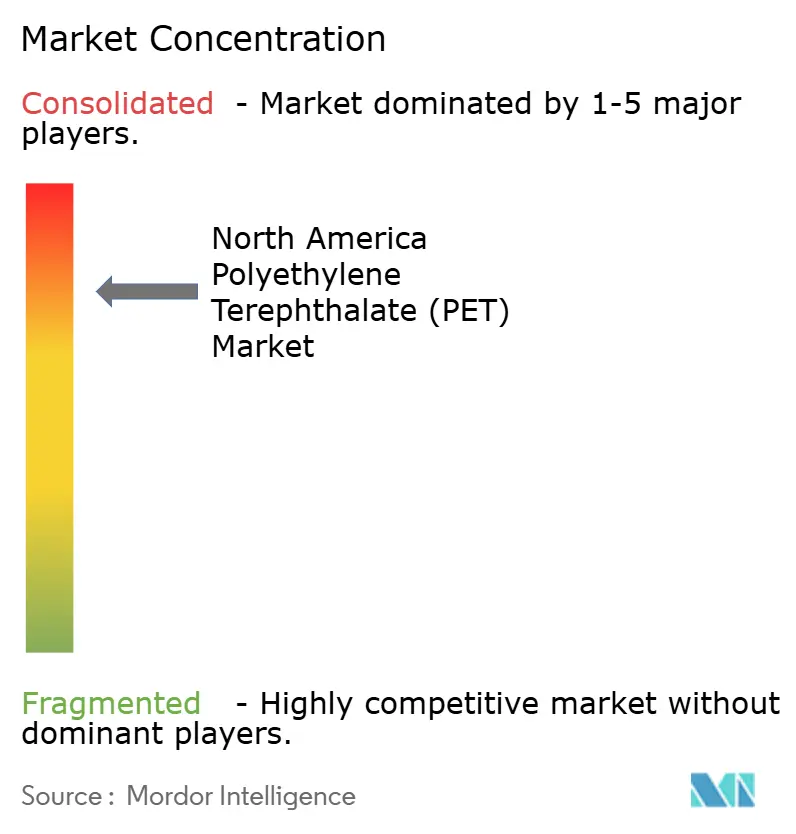
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tereftalato de polietileno (PET) en América del Norte realizado por Mordor Intelligence
Se espera que el tamaño del mercado de tereftalato de polietileno en Norteamérica crezca de 5.36 millones de toneladas en 2025 a 5.57 millones de toneladas en 2026 y se prevé que alcance los 6.77 millones de toneladas para 2031 con una tasa de crecimiento anual compuesta (CAGR) del 3.98 % durante el período 2026-2031. Los sólidos mandatos de sostenibilidad de los propietarios de marcas, la ampliación del reciclaje químico y la expansión de los programas de recolección de botellas respaldan la trayectoria de crecimiento, incluso cuando la resina virgen aún domina el consumo general. Estados Unidos representa el mayor consumo regional, mientras que México es la región de más rápido crecimiento, debido a la deslocalización de la fabricación y el rápido desarrollo de infraestructura. Los esquemas estandarizados de Responsabilidad Extendida del Productor (REP) en cuatro estados de EE. UU. y varias provincias canadienses están revisando las estructuras de tarifas, acelerando el cambio hacia grados circulares y presionando a los convertidores que siguen atados a los formatos tradicionales.
Conclusiones clave del informe
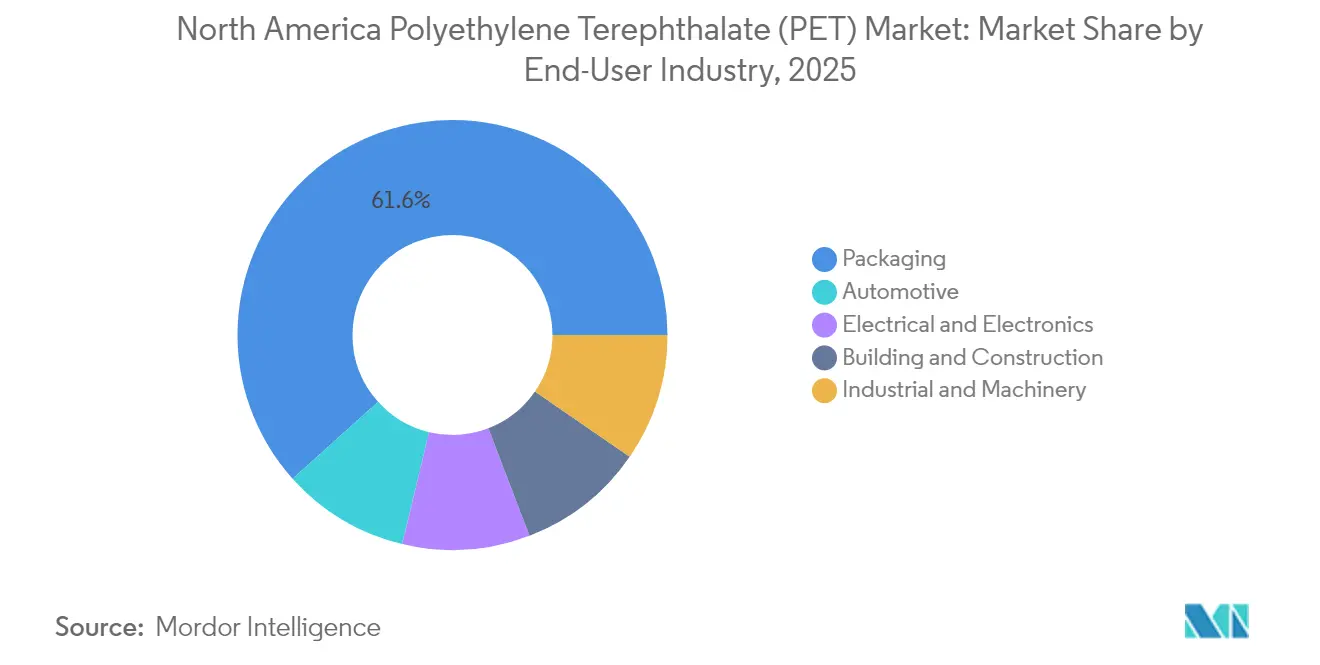
- Por industria de usuario final, el embalaje lideró con una participación de ingresos del 61.65 % en 2025; la industria automotriz está avanzando a una CAGR del 4.81 % hasta 2031.
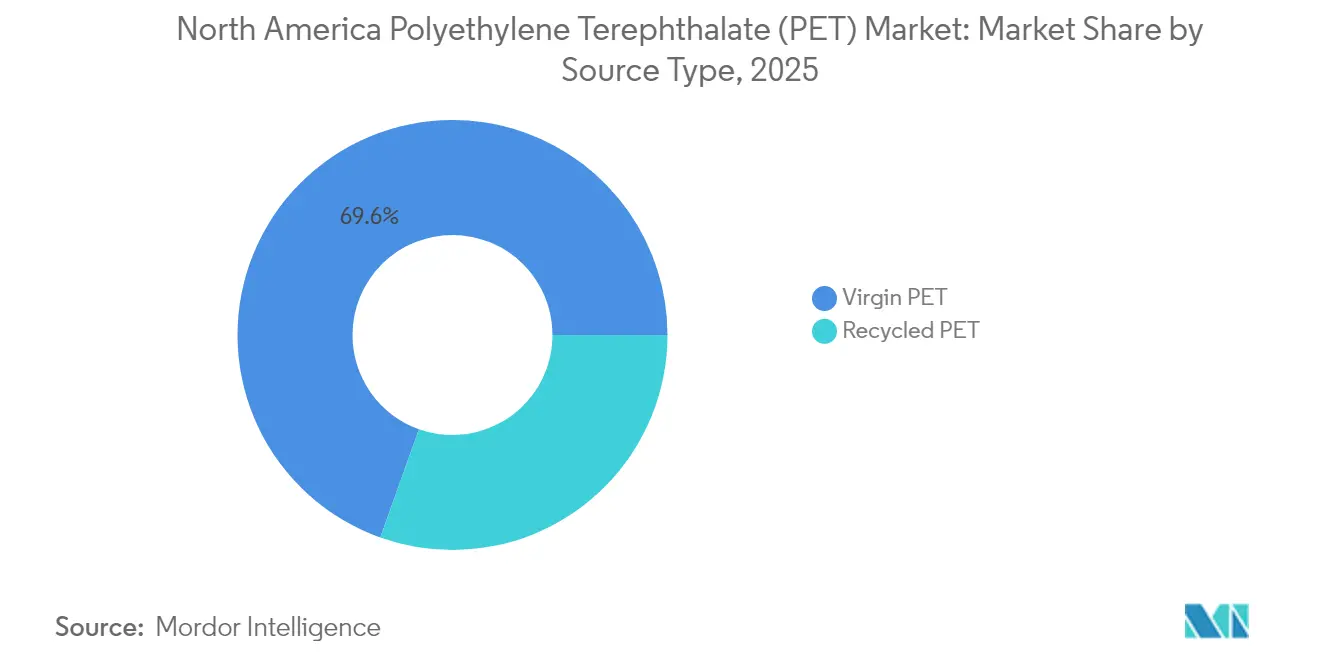
- Por tipo de fuente, el PET virgen representó el 69.55% de la cuota de mercado del tereftalato de polietileno en 2025, mientras que se prevé que el PET reciclado registre la mayor tasa de crecimiento anual compuesto (CAGR) del 6.10% hasta 2031.
- Por geografía, Estados Unidos capturó el 77.55% del volumen regional en 2025, mientras que se proyecta que México registre la tasa de crecimiento más alta, con una CAGR del 5.09% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tereftalato de polietileno (PET) en América del Norte
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de rPET en envases de calidad alimentaria | + 1.2% | California, noreste de Estados Unidos | Mediano plazo (2-4 años) |
| Aumento de las iniciativas de aligeramiento entre las marcas de refrescos | + 0.8% | Núcleo de Estados Unidos, derrame hacia México | Corto plazo (≤ 2 años) |
| Anuncios sobre el aumento de la capacidad de reciclaje químico después de 2025 | + 1.5% | Costa del Golfo de EE. UU., región de los Grandes Lagos | Largo plazo (≥ 4 años) |
| Cláusulas de transmisión del precio de la resina vinculadas a la inflación en los contratos | + 0.7% | Estados unidos y mexico | Corto plazo (≤ 2 años) |
| El propietario de la marca se compromete a utilizar el 50 % de contenido reciclado para 2030 | + 1.1% | Estados unidos y mexico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Creciente demanda de rPET en envases de grado alimenticio
El creciente uso de PET reciclado de grado alimenticio se basa en el compromiso de Coca-Cola de alcanzar un 35-40% de material reciclado para 2035 y la meta de PepsiCo de un 40% de contenido reciclado en envases de plástico. El riguroso protocolo de carta de no objeción de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) refuerza la confianza en la seguridad del rPET para el contacto con alimentos, mientras que Health Canada sigue directrices paralelas que armonizan las cadenas de suministro de América del Norte. La Asociación de Recicladores de Plástico (APR) ha establecido directrices de diseño para el reciclaje, y la certificación ISCC PLUS en convertidores, como la planta de Tetra Pak en Querétaro, proporciona transparencia en la cadena de custodia. Estos avances mejoran colectivamente la propuesta de valor de los grados reciclados química y mecánicamente, impulsando una demanda resiliente en los canales de bebidas, lácteos y comidas listas para comer.
Aumento de las iniciativas de aligeramiento entre las marcas de refrescos
La innovadora reingeniería de botellas de Coca-Cola redujo el peso de la preforma de 21 g a 18.5 g, lo que permitió reducir 13,6 millones de kg de PET virgen durante 2025. KHS y Husky validaron botellas ultraligeras de 591 ml con un peso de 5.89 g, lo que refleja una reducción del 30 % en el material, una práctica que las principales empresas de envasado están implementando rápidamente. Los propietarios de marcas están respondiendo a la doble presión de costos derivada de las materias primas volátiles de ácido tereftálico purificado (PTA) y monoetilenglicol (MEG), así como a las nuevas leyes de reducción en origen en varios municipios estadounidenses. El compromiso de Alpla de alcanzar una capacidad de 700 000 toneladas de PET reciclado para 2030 intensifica la competencia, lo que anima a los convertidores a adoptar una reducción de peso agresiva para mantener la competitividad en costos y, al mismo tiempo, cumplir con sus objetivos de contenido reciclado. Los avances simultáneos en el moldeo por inyección-estirado-soplado y los recubrimientos de barrera patentados permiten preservar la vida útil de la carbonatación, incluso con espesores de pared más bajos, ampliando así su adopción más allá de las bebidas carbonatadas, incluyendo el agua y los lácteos.
Anuncios sobre el aumento de la capacidad de reciclaje químico después de 2025
ExxonMobil está invirtiendo más de USD 200 millones para aumentar la producción de reciclaje avanzado en 350 millones de libras por año en sus complejos de Baytown y Beaumont para 2026. PureCycle está desplegando USD 300 millones hacia líneas de purificación globales destinadas a una capacidad de 1 millones de libras para 2030, lo que indica una sólida confianza de los inversores en la economía de la despolimerización. Eastman, tras un déficit de subvención del Departamento de Energía de EE. UU., redirigió el enfoque a Kingsport, Tennessee, donde la producción comercial de PET reciclado químicamente está programada para mediados de 2025. La unidad de demostración de aceite de pirólisis de SABIC en Geleen impulsa su cartera TRUCIRCLE y posiciona a la empresa para capturar nueva demanda a medida que los reguladores del MERCOSUR reconocen formalmente el reciclaje químico bajo la Resolución 07/24. Origin Materials amplía las opciones de materia prima a través de la tecnología CapFormer, lo que permite la recuperación de PET de tapas y cierres, un flujo incremental que a menudo se excluye del reciclaje mecánico de botellas.
Cláusulas de transferencia de precios de resina vinculados a la inflación en los contratos
Los convertidores norteamericanos han negociado escaladores dinámicos de precios indexados a los índices de referencia de PTA y MEG, lo que permite una recuperación parcial de costos cuando los precios de las materias primas se disparan. Si bien estas cláusulas mitigan la volatilidad de los ingresos, los efectos de retardo pueden comprimir los márgenes durante ciclos de baja rápida, obligando a los procesadores a recalibrar sus estrategias de inventario y abastecimiento. Los pactos de suministro plurianuales entre los propietarios de marcas y los proveedores integrados de resina brindan previsibilidad del volumen; sin embargo, las cláusulas de asignación basadas en la demanda permanecen vigentes durante casos de fuerza mayor o escasez grave de materias primas. Los compradores de recursos en México adoptan cada vez más mecanismos similares para alinearse con las normas de compras estadounidenses, a medida que la deslocalización profundiza la estandarización de contratos transfronterizos. Se está explorando la cobertura de la curva forward mediante futuros de PTA en bolsas asiáticas para complementar los inventarios físicos tradicionales, introduciendo sofisticadas herramientas de gestión de riesgos que antes eran desconocidas para muchos convertidores.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas de PTA y MEG | -0.9% | Costa del Golfo de Estados Unidos | Corto plazo (≤ 2 años) |
| Sustitución de latas de aluminio en el segmento de bebidas carbonatadas (CSD) | -0.6% | Estados Unidos núcleo, México emergente | Mediano plazo (2-4 años) |
| Bajas tasas de recolección botella a botella en México | -0.4% | Mexico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas de PTA y MEG
Las desventajas de precio del paraxileno en Norteamérica frente al noreste asiático exponen a los productores de resina PET a aumentos cíclicos de las importaciones cuando el exceso de oferta asiática deprime los precios. Indorama Ventures registró un deterioro de 308 millones de dólares en su complejo de PTA-PET de Corpus Christi, que se encontraba en pausa, lo que pone de manifiesto la frágil economía de la integración de materias primas nacionales. Para los convertidores, las cláusulas de transferencia vinculadas a la inflación ofrecen un margen de seguridad, pero pueden retrasar la rápida caída de los costos de las materias primas, reduciendo así los diferenciales durante los ciclos bajistas. Las respuestas estratégicas incluyen el abastecimiento dual de PTA desde Asia, el aumento de las mezclas de materias primas recicladas para cubrir la volatilidad de las materias primas vírgenes y la optimización de la programación de la planta para alinear la producción con las ventanas de precios favorables de las materias primas.
Sustitución de latas de aluminio en el segmento de bebidas carbonatadas
Muchos de los nuevos lanzamientos de bebidas en Norteamérica en 2025 utilizaron latas de aluminio, un aumento significativo con respecto a la tasa de cinco años antes. Las proyecciones sugieren que el aluminio superará al PET en volumen de refrescos carbonatados para 2027. Los consumidores más jóvenes perciben el aluminio como más sostenible a pesar de la menor huella energética del PET en aplicaciones ligeras y multiusos. La compra de Eviosys por parte de Sonoco por 3.9 millones de dólares aumentó la capacidad global de latas metálicas, lo que aumentó la presión competitiva. No obstante, el PET conserva sus ventajas en formatos de 2 litros y multiusos, donde el peso y el coste del aluminio anulan las ganancias de espacio en los estantes.
Análisis de segmento
Por industria de usuario final: el embalaje mantiene su escala a medida que la industria automotriz acelera
El sector de empaques inició 2025 con el 61.65% del volumen regional, lo que subraya su larga trayectoria en las cadenas de suministro de bebidas, lácteos y cuidado personal. El segmento aprovecha una amplia infraestructura de moldeo por soplado, una sólida presencia de marca en los anaqueles y un sólido cumplimiento con las regulaciones de la Administración de Alimentos y Medicamentos de EE. UU. y de Salud Canadá. La expansión del servicio de entrega de alimentos en la economía mexicana ha incrementado la demanda de tapas, vasos y bandejas multicapa para comida para llevar que mejoran la retención de calor. La demanda automotriz crece a una tasa de crecimiento anual compuesta (TCAC) del 4.81%, impulsada por un crecimiento interanual del 13% en la producción de vehículos en México y una mayor sustitución de resina por piezas metálicas bajo el capó. Las sinergias de aligeramiento con objetivos de contenido reciclado posicionan los marcos de los respaldos de los asientos, los conductos de gestión de aire y los revestimientos de los pasos de rueda para una mayor conversión que evite el aluminio y el acero. Los fabricantes de productos eléctricos y electrónicos se benefician de las tendencias de deslocalización que reducen los plazos de entrega de carcasas para electrodomésticos y biseles para computadoras portátiles. Los contratistas de construcción utilizan paneles de PET para aislamiento, donde los aditivos ignífugos permiten el cumplimiento de la norma UL94-V0 sin el uso de compuestos halógenos. La demanda industrial y de maquinaria cobra impulso gracias a la planta de Nestlé Purina en Carolina del Norte, con un presupuesto de 450 millones de dólares, y a la fábrica de alimento húmedo de ADM en México, con un presupuesto de 39 millones de dólares, que adoptan contenedores reutilizables de PET para la manipulación de ingredientes a granel.
El mercado del tereftalato de polietileno seguirá transformándose gracias a las evaluaciones de sostenibilidad de los fabricantes de equipos originales (OEM) que priorizan el contenido reciclado, las tarifas ecomoduladas y los envases con bajas emisiones de carbono. Es probable que la expansión del sistema de depósito y devolución en los estados de EE. UU. desvíe las botellas posconsumo directamente a los reprocesadores de envases, lo que limitará la competencia de los usuarios de los sectores automotriz y textil. Al mismo tiempo, las principales empresas automotrices están negociando contratos plurianuales que agrupan los flujos de rPET virgen y químico para asegurar el suministro durante los rediseños de los modelos. Por lo tanto, se intensifica la competencia entre segmentos por el rPET de grado alimenticio, y los convertidores priorizan las aplicaciones que toleran una ligera turbidez o variación de color. Los volúmenes de envases seguirán dominando hasta al menos 2030; sin embargo, un crecimiento relativo más rápido en los mercados automotriz y eléctrico diversificará gradualmente la demanda y reducirá el riesgo de concentración. Estas contracorrientes garantizan que el mercado del tereftalato de polietileno siga siendo muy sensible a la economía de las materias primas, las normas de diseño para el reciclaje y la evolución de los estándares de adquisición de los OEM.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de fuente: el PET reciclado supera el dominio del PET virgen
En 2025, el PET virgen mantuvo una cuota de mercado del 69.55 % en el mercado del tereftalato de polietileno, ya que la claridad, la resistencia mecánica y las aprobaciones para contacto con alimentos, necesarias para su uso en botellas, se garantizan con mayor facilidad con resina virgen. Sin embargo, el rPET está experimentando un crecimiento anual compuesto del 6.10 %, impulsado por el proyecto de optimización de ExxonMobil, valorado en 200 millones de dólares, en sus instalaciones de Baytown y Beaumont. El despliegue de PureCycle, con una inversión de 300 millones de dólares, y la planta de pirólisis de SABIC en Geleen fortalecen la base de suministro de materias primas despolimerizadas que cumplen con los estrictos requisitos de la Administración de Alimentos y Medicamentos de Estados Unidos (FDA).
Durante el horizonte de pronóstico, el PET virgen perderá un porcentaje de un solo dígito en volumen cada año a medida que aumenten los umbrales obligatorios de contenido reciclado en California, Oregón y Colorado. La capacidad del rPET químico para ofrecer propiedades casi vírgenes a gran escala lo posiciona como el grado preferido para aplicaciones de bebidas de alta claridad y termoformados multicapa. Los recicladores mecánicos se centrarán en láminas, flejes y botellas no alimentarias, donde una turbidez leve es aceptable. Como resultado, el equilibrio entre la oferta y la demanda dependerá de la rapidez con la que se implementen las líneas de despolimerización química, su huella energética y la disponibilidad de botellas de colores mixtos que posteriormente se exporten.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Estados Unidos contribuyó con el 77.55% del volumen regional en 2025, impulsado por el comercio electrónico B2C, el alto consumo per cápita de agua embotellada y una infraestructura de reciclaje concentrada. En 2025, se introdujeron leyes de Responsabilidad Extendida del Productor en California, Maine, Oregón y Colorado, que incluyen tarifas ecomoduladas que premian los diseños de botellas monomaterial y penalizan los formatos difíciles de reciclar. El reciclaje de botellas en EE. UU. ascendió al 33% en 2023, el nivel más alto desde 2017, aunque los modelos del MIT sugieren que el 82% es viable con esquemas de depósito a nivel nacional. La racionalización del suministro, incluyendo el cierre de Alpek en Fayetteville, mejoró las tasas operativas nacionales, mientras que la implementación de un sistema de reciclaje avanzado de ExxonMobil agregó opciones de integración avanzada para las principales marcas.
Canadá sigue el ejemplo con marcos provinciales integrales de REP en Ontario, Quebec, Columbia Británica, Alberta y Saskatchewan, que establecen objetivos claros de resina posconsumo. Las directrices armonizadas permiten los envíos transfronterizos de botellas para su reprocesamiento y garantizan que las normas de Health Canada sobre contacto con alimentos se ajusten a las de la Administración de Alimentos y Medicamentos de Estados Unidos (FDA). Los convertidores canadienses se benefician de una mayor calidad de las pacas gracias a los sistemas de recolección en depósito, pero aún dependen de recicladores químicos estadounidenses para obtener productos de calidad alimentaria. Inversiones como la expansión de The Crump Group en Nashville, con un valor de 85 millones de dólares, permiten a las marcas canadienses de alimentos para mascotas abastecerse de bandejas de rPET a nivel nacional y exportar productos terminados a Estados Unidos.
México es la geografía de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.09% hasta 2031. La afluencia de clientes de la deslocalización impulsa la demanda de empaques de autopartes, electrodomésticos y bienes de consumo que se transportan a centros de distribución estadounidenses. La planta planificada de Tesla, con un costo de USD 5 mil millones, combinada con un aumento interanual del 13% en la producción automotriz en 2023, impulsa la demanda de resina para componentes bajo el capó y de manejo de fluidos. México también alberga PetStar y PLANETA, dos de las instalaciones de reciclaje de botella a botella más grandes del mundo, que en conjunto convierten 136,000 toneladas por año, mejorando así las credenciales nacionales de reciclaje del país. Las señales políticas se profundizan: la Ciudad de México aplicó prohibiciones de un solo uso en 2025 y el Estado de México imitó las restricciones, lo que impulsó la inversión en máquinas expendedoras inversas y programas piloto de recolección en la acera. Las bajas tasas de recolección siguen siendo un obstáculo; sin embargo, se ven contrarrestadas por programas de embotelladoras multinacionales que subsidian centros de recolección comunitarios y campañas de educación pública.
Panorama competitivo
La cadena de valor del tereftalato de polietileno en Norteamérica está liderada por importantes empresas petroquímicas integradas que combinan operaciones de materia prima, polimerización y reciclaje avanzado. Su enfoque corporativo ahora se extiende más allá del hardware, abarcando el cumplimiento normativo digital y la resiliencia de la cadena de suministro. Indorama Ventures implementó SAP S/4HANA y el proceso de compras basado en IA para sincronizar los precios de la materia prima en tiempo real con las ventas de resina terminada en las plantas de Norteamérica. Circular Action Alliance se convirtió en la Organización de Responsabilidad del Productor (PR) para varios estados de EE. UU., estandarizando tarifas ecomoduladas y plantillas de informes de datos que redefinen las curvas de costos para los convertidores. Los propietarios de marcas negocian contratos plurianuales de compra en firme que agrupan rPET virgen y químico para cubrir los riesgos de disponibilidad creados por los mandatos de aumento del contenido reciclado. En este contexto, las alianzas estratégicas, la racionalización de la capacidad y las mejoras en la trazabilidad digital redefinen colectivamente la ventaja competitiva en el mercado del tereftalato de polietileno.
Líderes de la industria del tereftalato de polietileno (PET) en América del Norte
Indorama Ventures Sociedad pública limitada
Alfa SAB de CV
Corporación del Nuevo Siglo del Lejano Oriente
Grupo Plásticos Formosa (Nan Ya)
Eastman Chemical Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: Alfa SAB de CV anunció el cierre de su planta de PET de Cedar Creek en Fayetteville, Carolina del Norte, a partir del 31 de julio de 2025. El sitio tenía una capacidad instalada de 170,000 toneladas de resina PET y 35,000 toneladas de escamas de rPET.
- Mayo de 2025: Indorama Ventures Public Company Limited está considerando reanudar la construcción de su planta de PET y PTA, valorada en 2.3 millones de dólares, en Texas. La construcción está completa al 80 %, pero se encuentra suspendida desde 2023 debido a limitaciones de costos y mano de obra. La planta añadiría 1.1 millones de toneladas de PET.
Alcance del informe de mercado de tereftalato de polietileno (PET) en América del Norte
Los sectores de automoción, construcción, electricidad y electrónica, industria y maquinaria, y embalaje se clasifican por industria del usuario final. Canadá, México y Estados Unidos se clasifican por país.Por industria del usuario final
| Embalaje |
| Motorium |
| Eléctrica y electrónica |
| Maquinaria de construcción usada |
| Industriales y Maquinaria |
Por tipo de fuente
| PET virgen |
| PET reciclado |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por industria del usuario final | Embalaje |
| Motorium | |
| Eléctrica y electrónica | |
| Maquinaria de construcción usada | |
| Industriales y Maquinaria | |
| Por tipo de fuente | PET virgen |
| PET reciclado | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Industria del usuario final - La edificación y la construcción, el embalaje, la automoción, la maquinaria industrial, la electricidad y la electrónica, y otras, son las industrias de usuarios finales consideradas en el mercado de tereftalato de polietileno.
- Resina - Dentro del alcance del estudio se consideran resinas de tereftalato de polietileno virgen en formas primarias como líquido, polvo, pellet, etc.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




