

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 36.08 mil millones |
| Tamaño del mercado (2031) | USD 50.02 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.75% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción de viviendas prefabricadas en Norteamérica realizado por Mordor Intelligence.
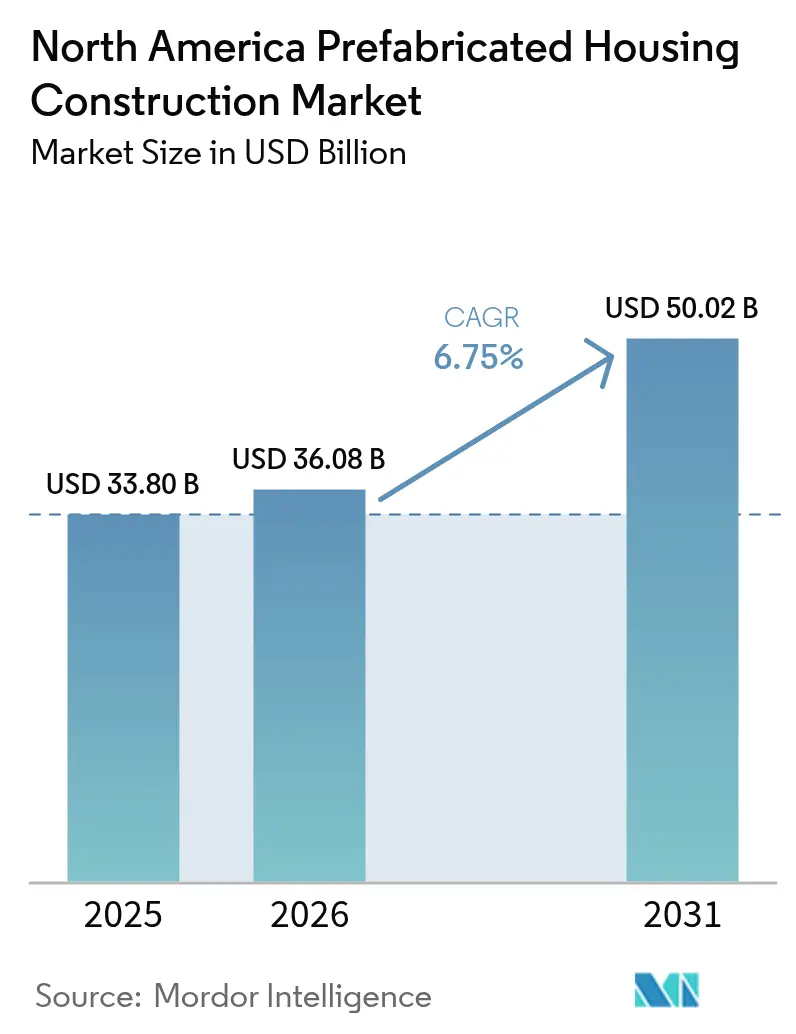
Se prevé que el tamaño del mercado de construcción de viviendas prefabricadas en Norteamérica sea de 33.80 millones de dólares en 2025, 36.08 millones de dólares en 2026 y alcance los 50.02 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.75% entre 2026 y 2031.
La creciente escasez de mano de obra, el aumento de los costos de construcción in situ y la continua presión sobre la asequibilidad de la vivienda están impulsando a los promotores hacia modelos de producción en fábrica que ofrecen un mayor control de costos y plazos de entrega más cortos. Los constructores informan que la mano de obra representa ahora el 64.4 % del precio medio de la vivienda, lo que reduce los márgenes y estimula la demanda de soluciones modulares y prefabricadas que estandarizan los flujos de trabajo. Los inversores institucionales están canalizando capital hacia carteras de viviendas de alquiler que requieren una entrega rápida y repetible, mientras que las reformas urbanísticas en varios estados de EE. UU. están ampliando la base de clientes potenciales para las viviendas prefabricadas. En conjunto, estos factores están transformando el mercado de la construcción de viviendas prefabricadas en Norteamérica, pasando de ser un nicho cíclico a un segmento de crecimiento estructural.
Conclusiones clave del informe
- Por materiales, los sistemas de madera lideraron con el 45.1% de la cuota de mercado de la construcción de viviendas prefabricadas en Norteamérica en 2025, mientras que se prevé que la prefabricación de hormigón registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.29%, hasta 2031.
- Por tipo de vivienda, los formatos unifamiliares representaron el 61.2% del mercado de construcción de viviendas prefabricadas en Norteamérica en 2025, mientras que se prevé que las viviendas multifamiliares crezcan a una tasa compuesta anual del 7.16% hasta 2031.
- Por tipo de producto, las unidades modulares representaron el 43.4% de los ingresos en 2025, mientras que los sistemas panelizados están en camino de alcanzar la tasa de crecimiento anual compuesta (CAGR) más alta, del 7.40%, entre 2026 y 2031.
- Geográficamente, Estados Unidos concentró el 70.6% de los ingresos regionales en 2025, y se espera que México registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.71%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de construcción de viviendas prefabricadas en Norteamérica
Análisis del impacto de los impulsores
| Factores de la migración | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La escasez de mano de obra cualificada está acelerando la transición hacia modelos de construcción prefabricados. | + 2.1% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Las brechas en la asequibilidad de la vivienda están aumentando la demanda de viviendas prefabricadas de menor costo. | + 1.8% | Centros urbanos de Estados Unidos, Canadá y México | Mediano plazo (2–4 años) |
| El aumento de la demanda de alquileres de viviendas unifamiliares y comunidades construidas para alquilar está impulsando el volumen. | + 1.6% | Estados Unidos, adopción temprana en Canadá | Largo plazo (≥ 4 años) |
| La entrega más rápida de proyectos requiere el apoyo a la adopción de sistemas modulares y panelizados. | + 1.3% | Mercados metropolitanos de EE. UU., relleno urbano canadiense | Mediano plazo (2–4 años) |
| Los avances en los diseños estandarizados y la automatización de las fábricas están mejorando la calidad y la productividad. | + 1.2% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


La escasez de mano de obra cualificada acelera la transición hacia modelos de construcción prefabricada.
El sector residencial necesitará hasta 456,000 trabajadores adicionales para 2027, pero el 92 % de los contratistas ya informan de dificultades para contratar [1] Associated General Contractors of America, “Construction Workforce Survey 2025”, agc.org . Los entornos de fábrica centralizan la formación, permiten la monitorización de la productividad en tiempo real e integran la robótica, lo que reduce drásticamente el número de empleados para tareas repetitivas como el corte y el montaje de paneles. Los registros de seguridad también mejoran porque las actividades de alto riesgo en azoteas y andamios se trasladan a interiores. Estas eficiencias de la mano de obra se traducen directamente en plazos más cortos y presupuestos más predecibles, lo que convierte a los métodos fuera de la obra en una atractiva medida de protección contra la persistente escasez de mano de obra en toda Norteamérica.
La brecha en la asequibilidad de la vivienda aumenta la demanda de viviendas prefabricadas de menor costo.
Los precios medianos de las viviendas unifamiliares en EE. UU. oscilaron entre USD 414,000 y USD 446,000 en 2025, y los constructores enfrentaron índices récord de insumos de materiales y mano de obra. La producción en fábrica reduce los residuos, elimina los retrasos por condiciones climáticas y aprovecha la adquisición a granel, lo que reduce el costo total entregado hasta en un 15% en relación con las construcciones tradicionales [2] Asociación Nacional de Constructores de Viviendas, “El costo de la escasez de mano de obra”, nahb.org . Los propietarios institucionales utilizan estos ahorros para ofrecer alquileres competitivos, particularmente en los estados del Cinturón del Sol que han flexibilizado las restricciones de zonificación. Las propuestas políticas anunciadas en 2025 favorecen la construcción nueva sobre las adquisiciones de reventa, redirigiendo aún más el capital hacia unidades prefabricadas estandarizadas. A medida que persisten las presiones de costos, la asequibilidad sigue siendo el factor más favorable para el mercado de la construcción de viviendas prefabricadas en Norteamérica.
El aumento de la demanda de alquileres de viviendas unifamiliares y de comunidades construidas para alquilar impulsa el volumen.
El inventario de viviendas en construcción para alquiler en EE. UU. aumentó un 53.5 % en 2025, ya que los grandes arrendadores buscaban escala y rapidez. Los diseños estandarizados de las fábricas facilitan la rápida expansión de la cartera: Invitation Homes firmó acuerdos de suministro que garantizan la entrega modular en 12 meses, estabilizando los flujos de caja con mayor rapidez y reduciendo la variabilidad del mantenimiento en activos dispersos. Las señales legislativas que favorecen el alquiler de obra nueva concentran aún más la demanda en este subsegmento, consolidando los volúmenes del mercado de construcción de viviendas prefabricadas en Norteamérica hasta bien entrada la próxima década.
La entrega más rápida de proyectos requiere el apoyo a la adopción de sistemas modulares y panelizados.
Los promotores inmobiliarios se enfrentan a condiciones de financiación más estrictas y a costes que penalizan los sobrecostes. La producción modular permite realizar el trabajo en obra y la fabricación en fábrica simultáneamente, reduciendo los plazos críticos hasta en un 50 % y facilitando el reconocimiento anticipado de los ingresos. Un proyecto de vivienda asequible de 290 unidades en Los Ángeles está programado para completarse en 14 meses utilizando módulos volumétricos, en comparación con los más de 20 meses que requiere la construcción convencional. Los paneles de pared preacabados integran las tuberías y las líneas de climatización, lo que reduce en semanas el tiempo de coordinación en obra. Una entrega más rápida refuerza la confianza de los prestamistas y permite que los proyectos accedan a tipos de interés más bajos, lo que refuerza el atractivo de la prefabricación en los mercados urbanos con alta intensidad de capital.
Análisis del impacto de las restricciones
| Dominación | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Barreras de zonificación y permisos que limitan la ubicación y la aprobación de proyectos. | -1.4% | Noreste de EE. UU., algunas provincias canadienses | Mediano plazo (2–4 años) |
| Los elevados costes de transporte y grúa reducen el ahorro en comparación con las viviendas construidas in situ. | -1.1% | Mercados rurales de EE. UU. a más de 300 millas de las fábricas. | Corto plazo (≤ 2 años) |
| Los problemas de financiación y tasación están ralentizando la adopción por parte de compradores y promotores. | -0.9% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Barreras de zonificación y permisos que limitan la ubicación y la aprobación de proyectos
Más de 20 000 autoridades de permisos de EE. UU. aplican interpretaciones divergentes de los códigos de construcción, creando un laberinto de requisitos que diluyen la ventaja de velocidad de la fabricación en fábrica [3] Departamento de Vivienda y Desarrollo Urbano de EE. UU., “Barreras regulatorias para la vivienda construida en fábrica”, hud.gov . Los mandatos estéticos, los estándares de cimentación y los tamaños mínimos de lotes inyectan costos y demoras. Si bien Colorado y Texas flexibilizaron las reglas en 2025, la aplicación sigue siendo local, lo que obliga a los fabricantes a cumplir caso por caso y desalienta las economías de escala. Los tasadores que no están familiarizados con la valoración modular reducen aún más los montos de los préstamos, lo que agrava el obstáculo regulatorio.
Los elevados costes de transporte y grúa reducen el ahorro en comparación con las viviendas construidas in situ.
Los módulos volumétricos suelen pesar más de 20 toneladas y requieren permisos especiales para cargas sobredimensionadas, escoltas policiales y restricciones de tiempo de viaje cuando las distancias de transporte superan los 200-300 kilómetros. Los paquetes de grúas para conjuntos de varios pisos añaden entre 15 000 y 30 000 dólares por obra, absorbiendo gran parte de la ventaja de costes de fábrica, donde los recargos por combustible y el alquiler de acero estructural tienden a ser más elevados. La economía favorece los formatos prefabricados que se envían desmontados y se ensamblan en obra, pero incluso los paneles se enfrentan a la volatilidad de las tarifas de flete y a la escasez de conductores, lo que eleva los costes de entrega en regiones remotas.
Análisis de segmento
Por material: El hormigón gana terreno en las normativas sobre resistencia al fuego y durabilidad.
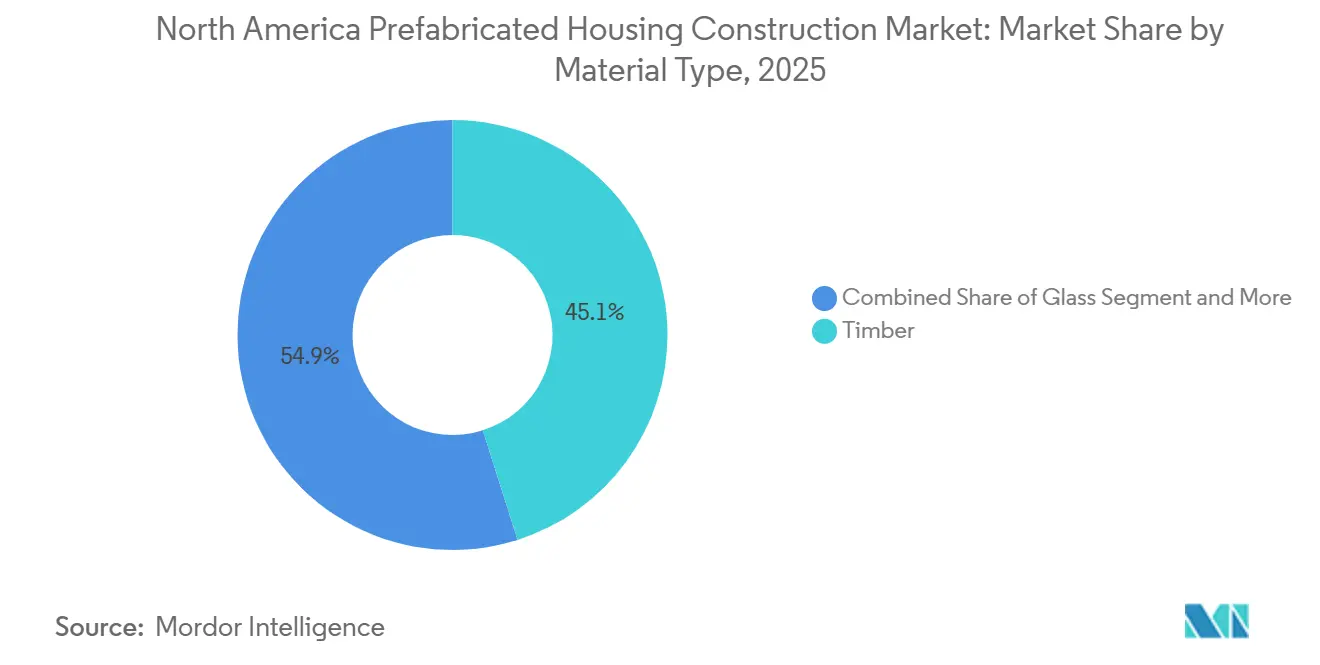
La madera representó el 45.1 % de la cuota de mercado de la construcción de viviendas prefabricadas en Norteamérica en 2025, lo que refleja cadenas de suministro de madera blanda bien establecidas y décadas de familiaridad por parte de los constructores. Sin embargo, se prevé que los sistemas de hormigón registren el crecimiento anual compuesto más rápido, del 7.29 %, hasta 2031, ya que las preocupaciones por incendios forestales, huracanes y ciclos de congelación y descongelación impulsan a los promotores hacia envolventes no combustibles y de alta durabilidad. Los paneles prefabricados ofrecen clasificaciones de resistencia al fuego de varias horas que reducen las primas de seguros y cumplen con los estándares energéticos del Título 24 en California. Los promotores a lo largo de la costa del Golfo de Florida citan la resistencia del hormigón a la carga del viento como justificación del coste de la envolvente, aproximadamente un 12 % superior, un sobrecoste compensado por un menor mantenimiento durante su vida útil.
El auge del hormigón transforma la dinámica de la oferta. Las plantas regionales de prefabricados, las fábricas de hormigón a gran escala y las mezclas de cemento con bajas emisiones de carbono ganan terreno a medida que se endurecen los objetivos ESG. Sin embargo, la madera conserva sus ventajas en cuanto a velocidad. Las líneas CNC automatizadas cortan y fijan muros de madera laminada cruzada cada 10 minutos, lo que proporciona estructuras de ciclo rápido para los constructores más pequeños. Están surgiendo ensamblajes híbridos, donde las estructuras de acero ligero o de madera de ingeniería se combinan con losas de hormigón para cumplir con los códigos sísmicos y térmicos, lo que subraya el pragmatismo de los materiales en un mercado orientado al rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de vivienda: La adopción de viviendas multifamiliares se acelera en los mercados urbanos de relleno
Los modelos unifamiliares dominaron con el 61.2 % de los envíos de 2025 en el mercado de la construcción de viviendas prefabricadas en Norteamérica. Sin embargo, se prevé que los formatos multifamiliares registren una tasa de crecimiento anual compuesta (TCAC) del 7.16 % hasta 2031, impulsada por las reformas de zonificación y las urgentes normativas de vivienda asequible. El proyecto modular de 290 unidades en Los Ángeles alcanzó su finalización vertical en menos de cuatro meses, demostrando que el apilamiento volumétrico puede liberar terreno urbano incluso con limitaciones de maniobra de grúa. Los proyectos de residencias estudiantiles y viviendas para trabajadores de mediana altura siguen este modelo en universidades de California, Oregón y la Columbia Británica.
En viviendas unifamiliares, los propietarios institucionales prefieren planos estandarizados que amortizan los costos de herramientas y diseño en cientos de unidades, mientras que los propietarios de viviendas personalizadas valoran la precisión de fábrica y los períodos de inclemencias del tiempo más cortos. En el caso de los apartamentos, los promotores sopesan el ahorro en intereses frente a la logística inicial de los módulos, encontrando puntos de equilibrio en aproximadamente 150 unidades por proyecto. A medida que persiste la presión sobre los alquileres en las principales áreas metropolitanas, la construcción prefabricada de viviendas multifamiliares capta la demanda adicional que los equipos de construcción tradicional no pueden satisfacer en el contexto laboral actual.
Por tipo de producto: Los sistemas panelizados superan a los sistemas modulares en economía del transporte.
Las unidades modulares mantuvieron una cuota de mercado del 43.4 % en 2025, mientras que los sistemas prefabricados con paneles están en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 7.40 %, lo que refleja la ventaja en costos de la logística de paquetes planos, que reduce los gastos de flete hasta en un 60 %. Un proyecto de 120 viviendas en Phoenix envió conjuntos completos de paredes exteriores en plataformas convencionales, evitando así los costos de escolta y las rutas de carga sobredimensionada. Los arquitectos también valoran la flexibilidad de los paneles, especificando ubicaciones de ventanas no estándar que las anchuras volumétricas no permiten.
Las viviendas prefabricadas con certificación HUD siguen siendo fundamentales para los compradores de primera vivienda, pero se enfrentan a limitaciones de financiación que restringen su mercado. Los enfoques híbridos combinan módulos de baño prefabricados con exteriores construidos in situ, lo que permite una mayor personalización sin sacrificar la productividad de la producción repetible de áreas húmedas. A medida que aumentan los costos de transporte y se intensifica la contabilidad de emisiones, los métodos de paneles podrían erosionar la cuota de mercado de la construcción modular en las rutas más largas del mercado de viviendas prefabricadas de Norteamérica.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Estados Unidos generó el 70.6 % de los ingresos regionales de 2025, gracias a que los estados del Cinturón del Sol eliminaron las restricciones de zonificación y los inversores institucionales ampliaron sus proyectos de construcción para alquiler. Los programas de Fannie Mae y Freddie Mac facilitaron el acceso a la financiación, mientras que las empresas de robótica respaldadas por capital de riesgo en California y Texas demostraron ciclos de construcción un 70 % más rápidos, lo que atrajo la atención de los medios y los municipios. Esta dinámica posicionó a Estados Unidos como el nodo más grande y tecnológicamente más dinámico del mercado de la construcción de viviendas prefabricadas en Norteamérica.
México presenta la tasa de crecimiento anual compuesta (TCAC) proyectada más rápida, del 7.71%, hasta 2031. Una clase media en expansión, menores costos de terrenos y la escasez de mano de obra hacen atractivas las opciones de construcción en fábrica, a pesar de que las cadenas de suministro locales aún están en desarrollo. Las actualizaciones del código federal buscan agilizar las aprobaciones de construcción modular, pero los desarrolladores deben lidiar con la volatilidad del peso y los aranceles de importación, que favorecen los paneles de pared y componentes de concreto de origen nacional. Quienes se anticipan al cambio y cuentan con bases de producción denominadas en pesos obtienen una ventaja inherente en los precios.
Canadá presenta un menor grado de madurez de mercado debido a la fragmentación de los códigos provinciales y las largas distancias de transporte entre las fábricas y las principales áreas metropolitanas. Sin embargo, los programas de subvenciones federales lanzados en 2025 incentivan la creación de nuevas líneas de producción externas en Ontario y Columbia Británica, y la Corporación Canadiense de Hipotecas y Vivienda (CMHC) publicó directrices modelo para estandarizar las tasaciones. Si la armonización de los códigos interprovinciales avanza, el segmento canadiense podría acelerar su crecimiento en la segunda mitad del período de pronóstico, especialmente en las regiones que enfrentan las mayores brechas de asequibilidad.
Panorama competitivo
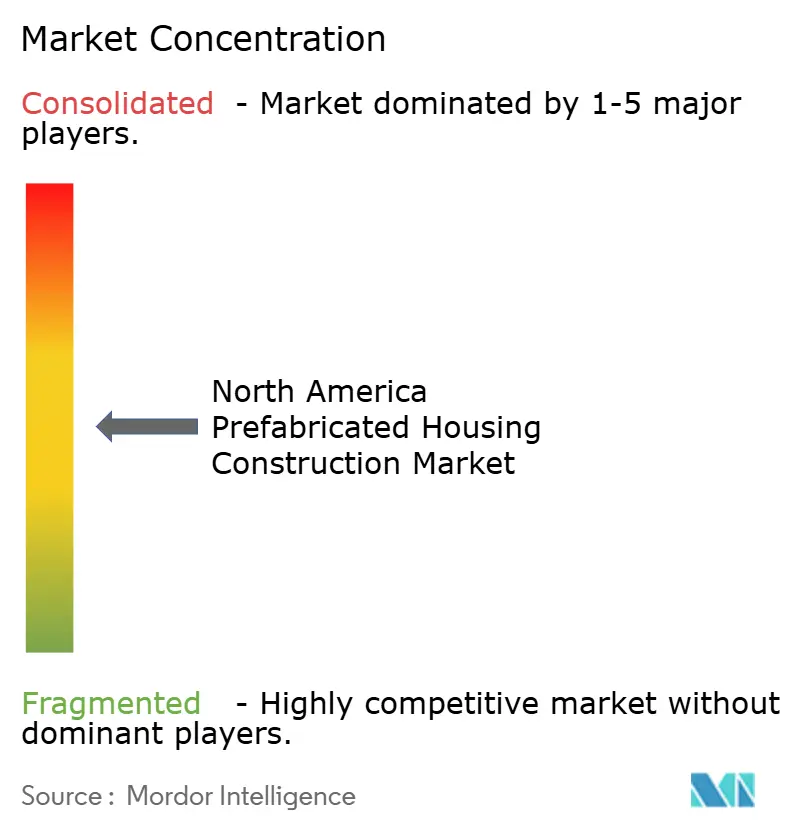
El mercado norteamericano de construcción de viviendas prefabricadas se mantiene moderadamente concentrado. Los principales fabricantes, entre ellos Cavco Industries, Champion Homes, Sekisui House, Legacy Housing y Skyline Champion, representaron una parte significativa del total de envíos de viviendas prefabricadas en 2025. Cada uno opera múltiples plantas de producción, junto con redes de venta directa al por menor o de constructores, aprovechando la integración vertical para asegurar el suministro de madera y garantizar los plazos de entrega. La consolidación se intensificó en 2025, destacando la adquisición por parte de Cavco de American Homestar por 190 millones de dólares, que incorporó dos fábricas en Texas y 19 puntos de venta.
El enfoque estratégico se centra en la automatización. Las líneas equipadas con tecnología ABB en la planta de Sekisui en Nevada redujeron las horas de mano de obra para el montaje de paneles en un 30 % durante su primer año de funcionamiento, mientras que Champion Homes implementó flujos de trabajo BIM-to-taller que acortan los plazos de entrega de ingeniería a 48 horas. Simultáneamente, las empresas ya establecidas están firmando contratos de suministro anticipado con propietarios institucionales; Invitation Homes cerró un contrato de suministro a tres años con dos proveedores líderes de módulos para urbanizaciones en el Cinturón del Sol, lo que garantiza un volumen base que respalda las nuevas inversiones en capacidad.
Las empresas disruptivas se centran en la reducción de costes y la flexibilidad de diseño. ICON está probando impresoras de hormigón que incrustan barras de refuerzo y aislamiento en una sola pasada, prometiendo triplicar la velocidad de obra. Boxabl recaudó 170 millones de dólares para ampliar su capacidad de producción de módulos plegables a 400,000 pies cuadrados, pero aún se enfrenta a retrasos regulatorios, lo que subraya la importancia de cumplir con la normativa vigente. La lucha por la cuota de mercado ahora depende de encontrar el equilibrio entre la automatización, que requiere una gran inversión de capital, y la agilidad necesaria para adaptarse a las realidades locales en materia de zonificación, financiación y logística.
Líderes de la industria de construcción de viviendas prefabricadas en Norteamérica
Casas Clayton
Corporación Skyline Champion
Industrias Cavco
Constructores de viviendas campeones
Corporación Ritz-Craft
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: Stanley Martin Homes acordó adquirir United Homes Group por 221 millones de dólares, ampliando así la capacidad de producción en el sureste para líneas de viviendas modulares y prefabricadas.
- Enero de 2026: Invitation Homes compró ResiBuilt Homes por 89 millones de dólares, integrando verticalmente su cadena de suministro de viviendas construidas para alquiler.
- Noviembre de 2025: Legacy Housing compró AmeriCasa Solutions y la plataforma de IA FutureHomeX en una operación totalmente en efectivo, ampliando así sus canales digitales de ventas y financiación.
- Octubre de 2025: Sekisui House aumentó su línea de crédito en Estados Unidos a 1.4 millones de dólares, destinando fondos a la adquisición de terrenos y a la ampliación de su capacidad de producción modular.


Alcance del informe sobre el mercado de la construcción de viviendas prefabricadas en Norteamérica
Por material
| Concreto |
| Vidrio |
| Metal |
| Madera |
| Otros materiales |
Por tipo de vivienda
| Unifamiliar |
| Vida-multifamiliar |
Por tipo de producto
| Casas modulares |
| Sistemas panelizados y componentizados |
| Casas prefabricadas |
| Otros tipos de prefabricados |
Por país
| Estados Unidos |
| Canada |
| Mexico |
| Por material | Concreto |
| Vidrio | |
| Metal | |
| Madera | |
| Otros materiales | |
| Por tipo de vivienda | Unifamiliar |
| Vida-multifamiliar | |
| Por tipo de producto | Casas modulares |
| Sistemas panelizados y componentizados | |
| Casas prefabricadas | |
| Otros tipos de prefabricados | |
| Por país | Estados Unidos |
| Canada | |
| Mexico |


Preguntas clave respondidas en el informe
¿Qué tamaño alcanzará el parque de viviendas prefabricadas en Norteamérica para el año 2031?
Se prevé que el mercado de la construcción de viviendas prefabricadas en Norteamérica alcance los 50.02 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.75% a partir de 2026.
¿Qué material está ganando terreno más rápidamente en la construcción de viviendas prefabricadas?
El hormigón prefabricado es el material de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) prevista del 7.29 % hasta 2031 debido a su superior resistencia al fuego y a las tormentas.
¿Qué factores impulsan el interés de los inversores en las viviendas prefabricadas construidas para alquilar?
Los propietarios institucionales favorecen la producción industrial estandarizada que acelera el arrendamiento y controla los costos de mantenimiento, especialmente en los estados del Cinturón del Sol con una fuerte afluencia de población.
¿Por qué los sistemas prefabricados están creciendo más rápido que las unidades totalmente modulares?
Los paneles desmontables evitan los costes de transporte de gran tamaño y permiten una mayor flexibilidad de diseño, lo que reduce el coste de entrega hasta en un 60 % en rutas de más de 300 millas.
¿Qué país registrará el mayor crecimiento hasta 2031?
Se prevé que México experimente un crecimiento a una tasa compuesta anual del 7.71%, a medida que aumente la demanda de los países de ingresos medios y entren en funcionamiento nuevas fábricas.
¿Qué factores limitan hoy en día una mayor adopción de la construcción prefabricada?
Las normas de zonificación fragmentadas, los costes de transporte excesivos y las tasaciones inconsistentes siguen siendo los principales obstáculos que aún no se han resuelto por completo en toda Norteamérica.
Última actualización de la página:



